インボイス制度の総点検 | 70%控除・登録番号・年末年始の期限をチェックリストで確認
更新日:2026.10.23
ー 目次 ー
2026年10月1日、免税事業者などからの仕入れに適用される経過措置の控除割合が80%から70%へ切り替わりました。あわせて、経過措置を使える仕入額の上限が見直され、2割特例も終了します(個人事業者に限り、3割特例が新設されました)。インボイス制度は「導入して終わり」ではなく、改正のたびに社内ルールを点検し直す段階に入っています。
弊社のインボイス制度実態調査では、受領請求書への対応で「混乱なく移行できた」と答えた企業は29%にとどまりました。一方、事前に対策を講じていた企業では約51%がスムーズに移行できており、改正内容を知っているかどうかより、運用をどれだけ前もって設計したかが結果を分けていることが読み取れます。
本記事では、インボイス制度で2026年10月以降の変更点を一覧で整理したうえで、登録番号の点検、請求書の確認、保存ルール、70%控除の仕訳を、そのまま使えるチェックリストの形でまとめました。さらに、2026年の年末から2027年3月までに期限を迎える届出・申告や、3月決算で80%と70%が混在する場合の考え方も取り上げます。
こんな方におすすめ
- 2026年10月の改正後、社内の税区分設定や確認手順が今のままでよいか不安な経理担当者の方
- 店舗・支店・工場など複数拠点で、請求書の確認ルールを統一したい企業の方
- 年末年始から3月決算にかけて、経理として何をいつまでに行えばよいか整理したい方
この記事を読むと...
- 2026年10月以降のインボイス制度の変更点と、経理実務への影響を一覧で把握できます。
- 70%控除の仕訳例、登録番号の年次点検、年末年始の期限一覧と月別チェックリストを、自社の運用にそのまま当てはめられます。
※本記事は、2026年10月23日時点の法令および国税庁の公表情報に基づいて作成しています。
2026年10月から何が変わった?変更点4つを一覧で確認
2026年度(令和8年度)の税制改正により、インボイス制度にはいくつかの見直しが入りました。経理実務に関係する主な変更点は次のとおりです。
| 変更点 | 適用時期 | 経理への主な影響 |
|---|---|---|
| 経過措置の控除割合 80%→70% | 2026年10月1日以後の課税仕入れ | 会計ソフトの税区分の追加・切替、帳簿記載の見直し |
| 経過措置の対象となる仕入額の上限を年1億円に | 2026年10月1日以後に開始する課税期間 | 同じ免税事業者等からの年間仕入額の集計・管理 |
| 2割特例の終了 | 2026年9月30日を含む課税期間まで (個人は2026年分の申告が最後) |
個人事業者の取引先や自社の申告方法の見直し |
| 3割特例の新設(個人事業者のみ) | 2027年分・2028年分の申告 | 簡易課税との比較、届出期限の確認 |
参考:国税庁 インボイス制度に関する令和8年度税制改正について / 令和8年度税制改正特集
▲関連記事:
【2026年最新】基礎控除引き上げ+インボイス経過措置|経理が押さえる令和8年税制改正の要点
令和8年度税制改正大綱で経理は何を優先?インボイス見直しの理由
改正で経理の確認作業が増えるポイント
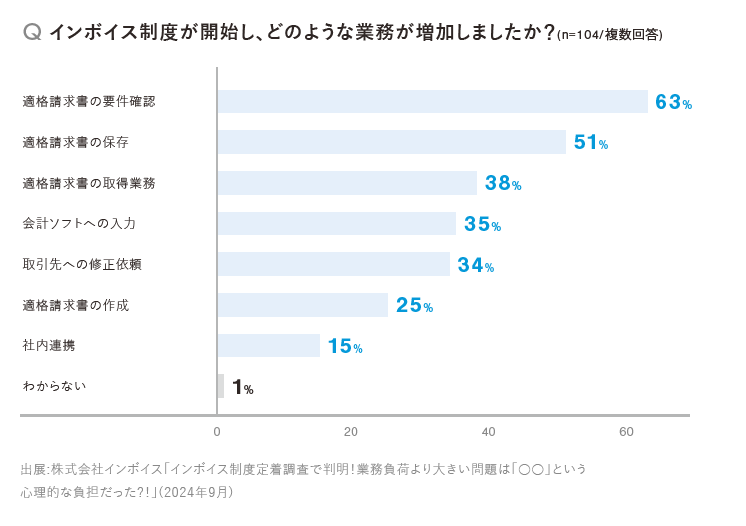
弊社調査では、インボイス制度で業務が増えた理由として「適格請求書の要件確認(63%)」が最も多く、「適格請求書の保存(51%)」「適格請求書の取得業務(38%)」が続きました。
今回の改正では、ここに「どの控除割合を当てはめるか」という判断が新たに加わります。確認作業が一段と細かくなる前に、手順を見直しておくことが重要です。
「企業の5割が混乱!インボイス制度対応の実態と課題を徹底検証」資料はこちら
70%控除はいつから?判定日と仕訳例
経過措置とは、インボイスを発行できない免税事業者などから仕入れた場合でも、仕入税額の一定割合を控除できる仕組みです。控除割合は段階的に縮小し、最終的にはゼロになります。
控除割合は段階的に縮小|2031年までのスケジュール
| 課税仕入れを行った期間 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70%(現在) |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | 経過措置なし(控除不可) |
参考:国税庁 インボイス制度に関する令和8年度税制改正について
80%か70%かは「仕入れた日」で判定
80%と70%のどちらを当てはめるかは、請求書の日付や支払日ではなく、課税仕入れを行った日で判断します。商品であれば引渡しを受けた日、サービスであれば提供が完了した日が基準です。
9月に納品を受け、10月に請求書が届いた取引は80%で処理するなど、日付のずれに注意が必要です。
70%控除の仕訳例(税抜経理)
例:免税事業者である清掃業者に、事務所の清掃委託料として110,000円(税込)を支払った場合
| 区分 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 80%控除 (2026年9月30日までの仕入れ) |
外注費 仮払消費税 |
102,000円 8,000円 |
未払金 | 110,000円 |
| 70%控除 (2026年10月1日以後の仕入れ) |
外注費 仮払消費税 |
103,000円 7,000円 |
未払金 | 110,000円 |
※ 消費税相当額10,000円のうち、控除できる部分だけを仮払消費税に計上し、残りは費用に含めます。経過措置の対象となる取引は、帳簿に「80%控除対象」「70%控除対象」などその旨を記載しておく必要があります。
※ 個人へのデザイン料・原稿料など源泉徴収の対象となる報酬の場合は、別途、預り金(源泉所得税)の計上が必要です。
参考:国税庁 インボイス制度に関するQ&A(問113〜問113-3)
▲関連記事:
【2026年10月から適用】免税事業者仕入の控除率変更|経理担当者が押さえる仕訳・設定・運用
法人の消費税とは?課税区分・計算方法・インボイス対応まで実務をまとめて解説
年1億円上限の対象先を4ステップで洗い出す
2026年10月1日以後に開始する課税期間からは、同じ免税事業者等からの課税仕入れのうち、年間(課税期間)で税込1億円を超える部分に経過措置が使えなくなりました。
これまでの上限は10億円だったため、外注先や仕入先を特定の個人・小規模事業者に集中させている企業は、影響を受ける可能性があります。
| 確認ステップ | やること |
|---|---|
| ① 対象先の抽出 | 取引先マスタから「登録番号なし」の取引先を抽出する |
| ② 年間仕入額の集計 | 課税期間ごとに、取引先別の税込仕入額を集計する |
| ③ 上限超過の判定 | 1億円を超える見込みの取引先を特定し、超過分の税区分を「控除不可」に分ける |
| ④ 取引条件の再検討 | 購買部門と共有し、登録の依頼や価格の見直しを検討する |
参考:国税庁 令和8年度税制改正特集
▲関連記事:
インボイス未登録事業者の請求書の書き方|消費税の計算方法などを解説
【2026年10月から変更】複数拠点展開の製造業がインボイス対応を見直すべき理由と対応効率化のポイント
登録番号の確認漏れを防ぐ3つのタイミング
登録番号は、取引開始時に一度確かめれば済むものではありません。取引先が登録を取り消したり、合併や商号変更で情報が変わったりすることがあるため、新規・既存・変更の3つのタイミングで確認する体制が必要です。
| タイミング | 確認すること | 記録として残すもの |
|---|---|---|
| 新規取引の開始時 | 登録番号の有無、公表サイトの名称と請求書の名称が一致しているか | 公表サイトの照会結果(画面の控え・照会日) |
| 既存取引先の定期点検(年1回以上) | 登録の取消・失効がないか、マスタの登録番号が最新か | 点検日・点検者・結果を記録した一覧 |
| 変更の連絡を受けたとき | 商号・所在地・登録状況の変更内容 | 変更通知とマスタの更新履歴 |
登録番号は、国税庁の公表サイトで1件ずつ検索できるほか、複数の番号をまとめて照会することもできます。取引先が多い企業は、1月など時期を決めて一括で照合すると効率的です。年末に多い登録取消への備えは、後述の「2026年の年末年始に確認すべき5つの期限」で解説します。
参考:国税庁 適格請求書発行事業者公表サイト
▲関連記事:
インボイスの登録番号の検索方法は3つ!取引先への確認方法や法人番号の調べ方も
インボイス制度の登録番号を確認する方法とは?手順や確認できない原因まで解説
複数拠点は「確認する人」と「マスタを直す人」を分ける
店舗や支店ごとに請求書を受け取る企業では、確認の深さが拠点ごとに変わりがちです。拠点は受領時の一次確認、本部経理はマスタの更新と定期点検というように役割を分けると、確認の抜けや二重作業を防げます。
| STEP1 拠点で受領 |
→ | STEP2 拠点で一次確認 (登録番号・税率・金額) |
→ | STEP3 本部でマスタ照合 控除割合の判定 |
→ | STEP4 仕訳計上と 証憑の保存 |
| STEP2で不備が見つかった場合 → 拠点から取引先へ差し戻し、再発行された請求書とやり取りの記録をセットで保存 | ||||||
▲関連記事:
本部集約と店舗別管理は両立できる|店舗展開企業の請求書処理設計
多店舗展開するほど経理は忙しくなる|膨らむ請求書処理をどう効率化するか
受け取った請求書は6項目で確認
仕入税額控除を受けるには、受け取った請求書が適格請求書の要件を満たしていることが前提です。チェック項目を一覧にして、確認する人によって判断が変わらないようにしておきましょう。
適格請求書の記載事項チェック表
下の表は、適格請求書に必要な6つの記載事項と、受領時によく見つかる不備をまとめたものです。拠点で一次確認を行う際は、No.1の登録番号と、No.4・5の税率ごとの金額・税額を優先して確認すると、控除漏れにつながる不備の多くを受領段階で見つけられます。
小売・飲食・タクシーなどが発行する簡易インボイスは一部の項目を省略できるため、右の列もあわせて確認してください。
| No. | 記載事項 | よくある不備 | 簡易インボイスでの扱い |
|---|---|---|---|
| 1 | 発行事業者の氏名・名称と登録番号 | 番号の桁不足、公表名称と不一致 | 必要 |
| 2 | 取引年月日 | まとめ請求で期間の記載なし | 必要 |
| 3 | 取引内容(軽減税率の対象品目である旨を含む) | 「※」などの軽減税率対象の表示漏れ | 必要 |
| 4 | 税率ごとに区分した対価の合計額と適用税率 | 8%と10%の合算 | 税率ごとの対価の合計額は必要 (適用税率か税額のいずれかを記載) |
| 5 | 税率ごとに区分した消費税額等 | 品目ごとの端数処理 | 適用税率か税額のいずれかを記載 |
| 6 | 受領者の氏名・名称 | 宛名なし | 省略可 |
参考:国税庁 インボイス制度の手引き
▲関連記事:
インボイス要件とは?適格請求書の6つの記載事項と満たさない場合の対処法をわかりやすく解説
【無料テンプレート付】適格請求書の書き方|登録番号・請求書番号のルール
10%?8%?適用税率のインボイス記載方法や注意点を徹底解説
返品・値引きは返還インボイスとひも付ける
返品や値引きが発生したときは、返還インボイスが元の請求書のどの取引に対応するかをひも付けて管理します。税率ごとの返還額が書かれていないと、仕入税額の計算に手戻りが出るため、受領時に元の請求書と照らし合わせる運用にしておきましょう。
不備のある請求書は修正インボイスを依頼
記載に誤りがある請求書は、原則として取引先に修正インボイスの交付を依頼します。受け取った側が自社だけで追記・修正することは認められていません。ただし、修正した内容を記載した仕入明細書を作成し、取引先の確認を受けて保存する方法も認められています。
「修正インボイスを依頼する」「仕入明細書で対応する」のどちらを使うか基準を決めておくと、拠点ごとに判断がばらつくのを防げます。
参考:国税庁 インボイスQ&A 問92(交付を受けた適格請求書に誤りがあった場合の対応)
紙・PDF・ポータルの保存ルールを統一する
インボイスの保存は電子帳簿保存法のルールとも重なるため、受け取り方ごとに保存先と担当者を決めておくことが大切です。
| 受け取り方 | 保存方法 | 担当・期限の例 |
|---|---|---|
| 紙(郵送) | 原本を保存、またはスキャナ保存の要件を満たしてデータ化 | 受領拠点 → 月末までに本部へ |
| PDF(メール添付) | 電子取引データとして、検索できる状態で保存 | 受領者 → 受領後すみやかに共有フォルダ・システムへ |
| 取引先のポータル | ダウンロードして電子取引データとして保存 | 担当部署 → 毎月の締め日までに |
ファイル名には「取引日・取引先名・金額」を入れ、仕訳番号とひも付けておくと、税務調査や監査の際にすぐ取り出せます。
参考:国税庁 電子帳簿保存法関係
▲関連記事:
【例あり】電子帳簿保存法のファイル名ルールと設定ポイント・保存方法を解説
電子帳簿保存法のスキャナ保存完全ガイド【一問一答】よくある質問・解説付き
オンライン税務調査は証憑を「今すぐ」出せる体制へ!経理が押さえる4ステップを解説
【インボイス対応】立替金精算書とは|記載要件や精算書が必要になるケースを詳しく解説
2026年の年末年始に確認すべき5つの期限
2026年は、70%への切替から最初に迎える年末年始です。取引先の登録取消、個人事業者の届出、法定調書、2割特例の最後の申告と、インボイスに関わる期限が12月から3月に集中します。
自社の手続きだけでなく、取引先の動きが自社の処理に影響するものも含まれるため、年末の休業に入る前に次の5つを確認しておきましょう。
| 期限 | 確認すること | 対象 |
|---|---|---|
| 2026年12月17日(木) | 2027年1月1日から登録を取り消す場合の登録取消届出書の提出期限 | 取引先の動き(自社が個人事業者または12月決算法人の場合は自社も) |
| 2026年12月31日(木) | 2027年分から簡易課税を選ぶ場合の届出期限(原則) | 取引先の動き(個人事業者) |
| 12月〜1月 | 年賀状の切手代・忘年会の接待費・タクシー代など、年末に増える経費の証憑確認 | 全社 |
| 2027年2月1日(月) | 法定調書の提出(本来の期限1月31日が日曜日のため翌日) | 全社 |
| 2027年3月31日(水) | 2割特例が使える最後の申告(2026年分)の期限 | 取引先の動き(個人事業者) |
参考:国税庁 令和8年度税制改正特集 / インボイス制度特設サイト
12月17日:取引先の「1月1日付の登録取消」に備える
翌年1月1日から免税事業者に戻る事業者は、翌課税期間の初日から起算して15日前の日までに登録取消届出書を提出します。2027年1月1日から登録を取り消す場合は、2026年12月17日が期限です。
年明け以降に届く請求書は、同じ取引先でも登録番号が無効になっている可能性があります。1月の一括照合で取消を見つけたら、その取引先からの仕入れを70%控除の税区分に切り替えましょう。
12月31日:個人の取引先は簡易課税の届出期限
個人事業者が2027年分から簡易課税を選ぶ場合、簡易課税制度選択届出書の提出期限は原則2026年12月31日です。ただし、2割特例・3割特例を使った課税期間の翌課税期間から簡易課税に移る場合は、その適用を受けようとする課税期間の確定申告期限まで届出を出せる特例があります。
個人の外注先・仕入先が申告方法を変えると、登録の継続・取消の判断にも影響するため、取引先の動きとして把握しておきましょう。
参考:国税庁 D1-22 消費税簡易課税制度選択届出手続
▲関連記事:
簡易課税制度選択届出書の書き方|インボイス制度対応ガイド
インボイス制度で使える簡易課税と2割特例|いつまで使えるかわかりやすく解説!
年末に増える経費は「インボイス不要」の範囲を確認
年末は年賀状の切手代、忘年会・お歳暮などの接待交際費、帰宅や移動のタクシー代など、普段より少額の経費精算が増える時期です。インボイスが不要なものと必要なものを、精算前に社内で共有しておきましょう。
| 経費 | インボイスの扱い |
|---|---|
| 切手代・郵送料 | ポストに投函する郵便サービスは、インボイスの保存が不要(帳簿への記載で可) |
| 電車・バスの運賃 | 3万円未満の公共交通機関の運賃は、インボイスの保存が不要 |
| タクシー代 | 公共交通機関特例の対象外のため、原則としてインボイスが必要 |
| 忘年会・接待の飲食代 | 未登録の飲食店の場合、税込1万円以上(または少額特例の対象外の事業者)は70%控除の対象として処理 |
| 税込1万円未満の経費全般 | 少額特例の対象となる事業者は、インボイスの保存が不要(帳簿への記載で可) |
参考:国税庁 インボイス制度に関するQ&A
▲関連記事:
切手の購入はインボイス不要!国税庁が認める特例や帳簿の記載方法まとめ
公共交通機関の運賃は原則インボイス不要!例外や注意点をやさしく解説
タクシー代にインボイスは必要?3万円ルールと経費処理の正解を解説!
インボイス未登録の飲食店での接待交際費は経費にできない?領収書のチェック項目は?
1万円未満の取引では少額特例が適用される要件をわかりやすく解説
2月1日:法定調書は電子提出の基準に注意
2026年分の法定調書の提出期限は、本来の1月31日が日曜日にあたるため、2027年2月1日(月)です。2027年1月1日以後に提出する法定調書からは、法定調書の種類ごとに、前々年の提出枚数が30枚以上の場合、e-Taxなどによる電子提出が必要になります。これまでの「100枚以上」から基準が下がっているため、対象になるかどうかを早めに確認しましょう。
また、2027年1月1日以後は、市区町村に給与支払報告書を提出すれば、税務署への給与所得の源泉徴収票の提出は不要になります(源泉徴収票のみなし提出の特例)。従業員本人への交付は引き続き必要です。
参考:国税庁 No.7455 法定調書の提出枚数が30枚以上の場合のe-Tax、光ディスク等又は認定クラウド等による提出義務 / 法定調書を提出する方はご注意を
3月31日:2割特例の最後の申告と3割特例の選び方
2割特例は、2026年9月30日を含む課税期間で終わります。個人事業者の場合、2026年分の申告(期限:2027年3月31日)が2割特例を使える最後の申告です。2027年分・2028年分の申告では、納付税額を売上税額の3割にできる3割特例が、個人事業者に限って新しく設けられました。
個人の外注先や仕入先を多く抱える企業は、取引先が申告方法を見直すのにあわせて登録を継続するか取り消すかが変わる可能性も見込んでおきましょう。
参考:国税庁 インボイス制度に関する令和8年度税制改正について
▲関連記事:
2割特例とは|対象事業者や計算方法と申請方法について徹底解説。
インボイス制度で消費税はいつ払う?期限や支払方法をやさしく解説
小売・飲食は「食料品の消費税」の動向もチェック
食料品の消費税率を2027年4月から2年間に限り8%から1%に引き下げる法案が、2026年10月9日に閣議決定されました。政府は会期末(12月12日)までの臨時国会での成立を目指しています。
成立すれば、POSレジ・会計ソフトの税率設定や請求書の税率表示を3月中に切り替える必要があります。臨時国会での成立の可否をすぐ確認できるよう、準備の担当者を決めておきましょう。
3月決算は80%・70%の混在に注意
4月から翌年3月を事業年度とする企業の場合、2026年4月〜2027年3月の課税期間には、80%の期間(2026年4〜9月)と70%の期間(2026年10月〜2027年3月)が含まれます。決算の際は、次の点を確認しておきましょう。
| 確認項目 | ポイント |
|---|---|
| 税区分の切替日 | 会計ソフトで10月1日以後の取引に70%の区分が適用されているか |
| 月またぎの取引 | 9月末に納品・役務提供を受け、10月に請求書が届いた取引を80%で処理しているか |
| 未払計上の取引 | 請求書が届く前に未払計上した取引の判定日が、仕入れた日になっているか |
| 年1億円上限 | 2026年10月1日以後に開始する課税期間から適用(3月決算法人は2027年4月から) |
▲関連記事:
卸売業・小売業のインボイス対応 | 仕入税額控除70%への変更と注意点
決算期をまたぐ請求書の処理は?経費・支払いルールや注意点も解説
【決算直前】期をまたぐ「単価改定」の請求書処理|計上ミスを防ぎ、監査・税務調査を突破する4つの急所
【概要解説】年次決算とは?月次との違いと「手間のかかる業務」を減らす実務ポイント
年末年始の経理チェックリスト(2026年11月〜2027年3月)
ここまでの内容を、2026年11月から2027年3月までの時期別のチェックリストにまとめました。11月は10月分の仕訳の検証、12月は届出期限と年内締め、1月は登録番号の照合と法定調書、2〜3月は申告と決算というように、月ごとに確認する内容が変わります。
印刷して担当者ごとにチェック欄を使えば、拠点と本部で進み具合を共有するツールとしても活用できます。
| 時期 | やること | チェック |
|---|---|---|
| 11月 | 会計ソフトの70%税区分が正しく使われているか、10月分の仕訳を抜き取りで確認 | □ |
| 11月 | 免税事業者等の取引先別に年間仕入額を集計(年1億円上限の確認) | □ |
| 12月17日まで | 取引先から登録取消の連絡がないか確認(1月1日から免税事業者に戻る場合の届出期限) | □ |
| 12月31日まで | (個人の取引先)2027年分から簡易課税を選ぶ場合の届出期限を確認 | □ |
| 12月〜1月 | 年内締めの請求書、年末年始休業中に支払期日を迎える請求書の処理 | □ |
| 12月〜1月 | 切手代・接待費・タクシー代など年末の経費精算で、インボイスの要否を確認 | □ |
| 12月 | (小売・飲食)食料品の消費税率引き下げ法案の成立の可否を確認 | □ |
| 1月 | 取引先マスタの登録番号を一括照合(取消・失効の反映) | □ |
| 2月1日まで | 法定調書(支払調書など)の提出(種類ごとに前々年30枚以上は電子提出) | □ |
| 2月〜3月 | (個人の取引先)2割特例が使える最後の申告(2026年分)、3割特例・簡易課税の選択による登録状況の変化を確認 | □ |
| 3月 | (3月決算法人)80%と70%が混在する期間の集計を確認 | □ |
| 3月 | (小売・飲食)食料品の消費税率変更が決まった場合の税率設定の準備 | □ |
参考:国税庁 令和8年度税制改正特集
よくある質問
Q. 経過措置の70%控除はいつまで使えますか?
2026年10月1日から2028年9月30日までの課税仕入れが対象です。その後は50%、30%と段階的に縮小し、2031年10月以後は経過措置がなくなります。
Q. 9月に納品され、10月に請求書が届いた取引は何%ですか?
課税仕入れを行った日(納品日)で判定するため、80%で処理します。
Q. 年1億円の上限は、すべての取引先の合計ですか?
いいえ。同じ免税事業者等から、1つの課税期間に行った仕入れごとに判定します。
Q. 取引先の登録取消は、どうすれば早く気づけますか?
国税庁の公表サイトで年1回以上、取引先の番号を一括照合する方法がおすすめです。個人事業者は暦年が課税期間のため、登録取消の効力が1月1日に生じやすく、年明けの点検が効果的です。
Q. 2026年の年末年始で、特に忘れやすい期限はどれですか?
取引先の登録取消(12月17日)と法定調書の提出(2027年2月1日)です。登録取消は取引先側の手続きのため、自社で気づきにくい点に注意しましょう。
まとめ
2026年10月の改正で、インボイス制度の実務は「70%への切替」「年1億円上限」「2割特例の終了」という3つの見直しが同時に動いています。経理部門が押さえるべきポイントは次の5つです。
- 仕入れた日を基準に80%と70%を使い分け、帳簿にその旨を記載する
- 登録番号は新規・定期・変更の3つのタイミングで確認し、記録を残す
- 拠点の一次確認と本部のマスタ管理に役割を分けて、確認ルールを統一する
- 12月17日の登録取消から3月31日の申告まで、年末年始の期限を先に押さえる
- 3月決算の80%・70%混在を、月別のチェックリストで管理する
改正への対応を一度きりの作業で終わらせず、毎年見直す年次業務として仕組みに組み込むことが、控除漏れの防止と経理負担の軽減につながります。