インボイス制度とは?なんのためにある?小学生でもわかるように簡単に解説
更新日:2026.11.06
ー 目次 ー
インボイス制度とは、2023年10月1日に始まった、消費税の仕入税額控除を受けるためのルールです。
本制度が導入されることにより、個人事業主や中小企業など、多くの事業者の経営にが大きな影響を受けることが予想されています。
今回は、インボイス制度の概要について説明するとともに、インボイス制度が導入されることになった背景や制度導入により変更となること、
その他注意点や制度開始前に準備しておくべき点について紹介します。
インボイス制度とは?
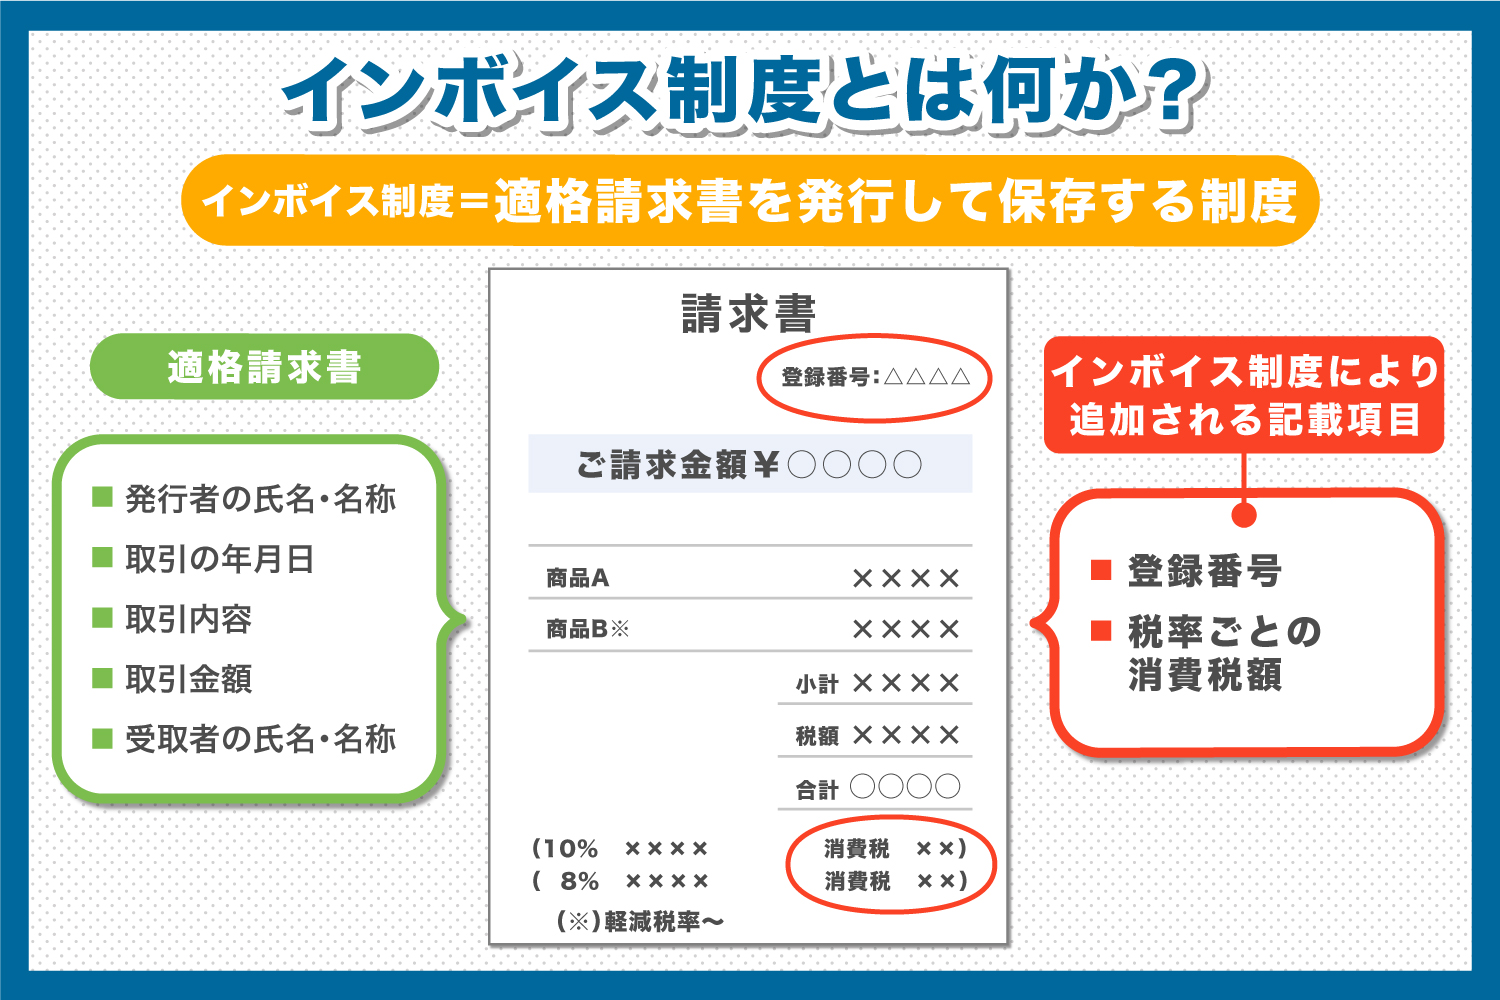
インボイス制度とは、取引内容や消費税率・消費税額といった所定の要件を記載した請求書・納品書を発行し、保存しておく制度です。
別名「適格請求書等保存方式」とも呼ばれており、制度運用開始後は請求書や納品書を交付する際に、以下に挙げる6つの記載事項をもれなく記載した
「適格請求書」を準備する必要があります。
インボイス制度対応の適格請求書に記載する6つの事項は以下の通りです。[注1]
- 氏名または名称、登録番号(適格請求書発行事業者のもの)
- 取引の年月日
- 取引の内容(軽減税率の対象品目についてはその旨の記載)
- 税率ごとの合計対価金額、適用税率
- 消費税額
- 書類の交付を受ける事業者の氏名または名称
なお、仕入税額控除を受けるには、原則として、税務署から「適格請求書発行事業者」の登録を受けた事業者が交付した適格請求書を保存する必要があります。
インボイス制度が導入された理由とは?なんのためにある?
インボイス制度が導入されることになった背景には、次の2つの理由が挙げられます。
- 納税額を正確に把握するため
- 益税問題の解決を図るため
以下、具体的にこれら2つのインボイス制度導入の背景について説明します。
1. 納税額を正確に把握するため
2019年10月以降、消費税増税にともなう軽減税率の導入により、商品の仕入れや販売に関して、2種類の税率が並行して運用されている状態となっています。
具体的には、消費税率が8%と10%の2つの税率が混在していることから、より正確な納税額を把握するために、税率および税額の正確な記載が求められるようになりました。
そこで、請求書に税率ごとの消費税額などを記載するルールを定め、その請求書の保存を仕入税額控除の条件としました。
2. 益税問題の解決を図るため
もうひとつ、インボイス制度が導入されることになった背景として挙げられるのが、益税問題です。
益税とは、消費者が支払った消費税の一部が、免税事業者の納税免除によって国に納められず、事業者の手元に残ることを指します。
インボイス制度では、原則としてインボイスに記載された消費税だけが仕入税額控除の対象になります。そのため、益税の解消につながるとされています。
インボイス制度の開始時期
インボイス制度は、2023年10月1日に開始となっています。
2023年10月以降は、段階的に控除の割合が変更される予定となっており、次のスケジュールの通りとなっています。
- 2023年10月1日から2026年9月30日まで:仕入税額控除割合を80%
- 2026年10月1日から2028年9月30日まで:仕入税額控除割合を70%
- 2028年10月1日から2030年9月30日まで:仕入税額控除割合を50%
- 2030年10月1日から2031年9月30日まで:仕入税額控除割合を30%
- 2031年10月1日以降:仕入税額控除割合を0%(完全廃止)
また、2026年10月1日以後に始まる課税期間から、同じ免税事業者などからの仕入れが年1億円(税込)を超える場合、超えた部分には経過措置を使えません。改正前の上限は10億円でした。
なお、さまざまな要因から、上記予定は変更となる可能性もあるため、最新のスケジュールに関しては
国税庁ホームページなどを参照し、情報を確認するようにしましょう。
インボイス制度が導入されて変わったこと
今回インボイス制度の開始で、どのように変わったのでしょうか。
ここでは、課税事業者・免税事業者それぞれに予想される影響について説明します。
課税事業者の場合
課税事業者でも、適格請求書発行事業者の登録は義務ではありません。
ただし、登録しなければインボイスを交付できないため、取引先が仕入税額控除を受けられなくなります。そのため、取引先が事業者中心の場合は、登録するのが一般的です。
また、仕入側としては、取引先が「課税事業者かどうか」ではなく、「適格請求書発行事業者として登録しているか(登録番号があるか)」を確認する必要があります。
免税事業者の場合
免税事業者など、適格請求書発行事業者以外からの仕入れは、原則として仕入税額控除を受けられません。
ただし経過措置により、2026年10月1日から2028年9月30日までは70%を控除できます。
控除できない部分は買い手の負担になるため、免税事業者は取引条件の見直しや登録を求められることがあります。
インボイス制度の導入による3つの注意点
インボイス制度が導入されることによる注意点には、以下の3つが挙げられます。
- インボイス発行事業者は課税事業者のみとなる
- 課税事業者に変更するかどうかの判断が必要となる
- 再び免税事業者に変更したい場合の手続きが煩雑となる
以下、具体的にこれら3つのインボイス制度導入による注意点について解説します。
1. インボイス発行事業者は課税事業者のみとなる
インボイスを発行できるのは、原則、課税事業者だけとなっています。
売上高が1,000万円以下の事業者は、消費税の納付義務がない免税事業者となりますが、この免税事業者はインボイスを発行することができません。
インボイスを発行するためには、課税事業者となる必要があります。
インボイス発行事業者となるには、課税事業者としての登録をしなければならないことを念頭においておきましょう。
2. 課税事業者に変更するかどうかの判断が必要となる
事業者相手に事業を行っている方に多いのですが、場合によってはインボイス発行の有無が影響し、消費税の請求が難しくなるおそれがあります。
この理由として、インボイスが発行されていないことにより、課税事業者である事業者側で税額控除を受けられなくなってしまうことが挙げられます。
そのため、現時点で免税事業者である場合、
- 登録して課税事業者となり、インボイスを交付する
- 登録せず、免税事業者のまま事業を続ける
といったパターンからどのような形をとるか、判断をせまられることになります。
登録日は、申請書に記載した登録希望日(提出日から15日以降の日)です。
3. 再び免税事業者に変更したい場合の手続きが煩雑になる
インボイス制度を発行する適格請求書発行事業者となった場合には、再度免税事業者に戻る際の手続きが煩雑となる恐れがあります。
免税事業者の要件を満たしていた場合でも、いったんは適格請求書発行事業者となった関係から、消費税の課税義務は継続されています。
そのため、免税事業者に変更するためには、さらに「課税事業者の選択不適用届出書」の提出および手続きが必要となりますので、あらかじめ認識しておきましょう。
インボイス制度に対応するための3つの準備
新たに開始されるインボイス制度に対応するためには、次に挙げる3つの準備が必要となります。
- 適格請求書発行事業者の登録申請
- 使用している会計ソフトの再確認
- 課税事業者への変更の検討
以下、具体的にこれら3つのインボイス制度に対応するための準備について解説します。
1. 適格請求書発行事業者の登録申請
インボイス制度に対応するには、税務署に「適格請求書発行事業者」の登録申請を行う必要があります。
免税事業者の場合、2029年9月30日を含む課税期間までは、登録希望日(提出日から15日以降の日)を記載して申請すれば、その日から登録を受けられます。
「適格請求書発行事業者」の登録申請を行う際は、所轄の税務署長あてに書類を提出、審査を経て問題がなければ、登録番号の通知という流れとなります。
2. 使用している会計ソフトの再確認
制度開始前の区分記載請求書では、適用税率、税率ごとの消費税額、登録番号の記載は不要でした。インボイスではいずれも必須です。
そのため、現在パソコンで会計処理を行っている場合は、使用している会計ソフトがインボイス制度に対応したものであるか、再確認する必要があります。
制度に対応していない古くからの会計ソフトを使用している場合は、新たな経理システムを準備する必要があると認識しておきましょう。
3. 課税事業者への変更の検討
現時点で消費税の納税が免除されている免税事業者であれば、今後、インボイス制度に対応するために課税事業者へ変更する必要性にせまられる場面がでてきます。
課税事業者となれば、消費税の納税義務が生じますが、免税事業者のままであれば取引先とのビジネスにおいて不利益となる可能性もあります。
そのため、免税事業者が課税事業者に変更する場合は、今後の事業への影響を考慮し、どちらで事業を継続するのがよいのか、十分に検討する必要があります。
経過措置の見直しを踏まえてインボイス対応を点検しよう
経過措置の見直しを踏まえてインボイス対応を点検しよう 今回は、2023年10月に始まったインボイス制度の概要や注意点、対応のポイントを紹介しました。
免税事業者からの仕入れの控除割合は、2026年10月から70%に下がり、2031年10月以降は控除できなくなります。
取引先の登録状況や会計ソフトの設定を、今のうちに見直しておきましょう。