卸売業・小売業のインボイス対応 | 仕入税額控除70%への変更と注意点
更新日:2026.10.09
ー 目次 ー
2026年10月1日から、免税事業者など、インボイス発行事業者以外の者からの仕入れについて、仕入税額控除の割合が80%から70%に下がりました。当初は50%になる予定でしたが、令和8年度税制改正で70%に緩和され、経過措置の期間も2年延びています。
一方で、見落とされやすい変更もあります。1つの取引先あたりの経過措置の対象となる仕入額の上限は、10億円から1億円に引き下げられました。仕入先と証憑が多い卸売業・小売業では、控除割合と上限額の変更が、経理の確認作業と税負担に影響します。
本コラムでは、新しいスケジュール、80%と70%を分ける判定日、仕訳例、業界ごとの見直しポイントを整理します。
2026年10月から仕入税額控除は80%から70%へ
インボイス制度と経過措置の基本
インボイス制度では、仕入税額控除を受けるために、原則として帳簿と適格請求書(インボイス)などを保存する必要があります。免税事業者やインボイス登録をしていない課税事業者からの仕入れは、原則として仕入税額控除の対象になりません。
ただし、取引への急な影響を和らげるため、仕入税額相当額の一定割合を控除できる経過措置が設けられています。
適格請求書に記載しなければならない項目は、次の7つです。
- 適格請求書発行事業者の氏名または名称
- 登録番号
- 取引年月日
- 取引内容
- 適用税率
- 消費税額
- 交付を受ける事業者の氏名または名称
控除割合のスケジュール
令和8年度税制改正によって、控除割合と経過措置の期間は次のように見直されました。
2026年10月1日から控除率が70%となり、2028年10月から50%、2030年10月には30%へと段階的に引き下げられ、2031年10月には経過措置が終了する予定です。
| 期間 | 改正前 | 改正後 |
| 2023年10月1日~2026年9月30日 | 80% | 80% |
| 2026年10月1日~2028年9月30日 | 50% | 70% |
| 2028年10月1日~2029年9月30日 | 50% | 50% |
| 2029年10月1日~2030年9月30日 | 控除なし | 50% |
| 2030年10月1日~2031年9月30日 | 控除なし | 30% |
| 2031年10月1日以降 | 控除なし | 控除なし |
改正によって控除割合の縮小は緩やかになりましたが、最終的に経過措置が終了する方向は変わっていません。2031年9月までの期間を活用し、免税事業者などとの取引方針や請求書処理の体制を整えておきましょう。
直接影響を受けるのは本則課税の会社
控除割合の変更による影響を確認する際は、まず自社の消費税の申告方式を整理する必要があります。
| 申告方式 | 今回の変更の影響 |
| 本則課税(一般課税) | 影響があります。経過措置の対象となる仕入れや外注費などの金額に応じて、控除額が減少します。 |
| 簡易課税 | 納付税額の計算には直接影響しません。実際の仕入税額ではなく、みなし仕入率を使って計算するためです。 |
簡易課税は、基準期間の課税売上高が5,000万円以下であることなどの要件を満たし、必要な届出を行った事業者が利用できる制度です。
本記事では、本則課税を適用する卸売業・小売業の実務を中心に解説します。
見落としやすい2つの変更点
1つの取引先あたりの上限が10億円から1億円に
1つの免税事業者などからの経過措置の対象となる課税仕入れの合計額が、その年または事業年度で税込1億円を超える場合、超えた部分には経過措置を適用できません。
注意したいのは、この上限が2026年10月1日以後に開始する課税期間から適用される点です。控除割合の切り替えとは、適用開始の判断基準が異なります。
| 事業者 | 適用される最初の期間 |
| 9月決算法人 | 2026年10月1日に開始する事業年度 |
| 12月決算法人 | 2027年1月1日に開始する事業年度 |
| 個人事業者 | 2027年分 |
| 3月決算法人 | 2027年4月1日に開始する事業年度 |
※課税期間を短縮していない場合の例です。
特定の未登録事業者に仕入れや業務委託が集中している場合は、上限を超える可能性があります。
店舗や拠点ごとの金額だけで判断せず、同一法人内の取引を取引先別に集計できる体制を整えましょう。
80%か70%かは課税仕入れの時期で判定する
どちらの割合を使うかは、請求日や支払日ではなく、課税仕入れを行った時期で判定します。商品は引渡しを受けた日、役務は原則として提供が完了した日が基準になります。
| 取引例 | 適用する割合 |
| 2026年9月25日に商品の引渡しを受け、10月10日に支払う | 80% |
| 2026年9月に発注し、10月5日に商品の引渡しを受ける | 70% |
| 2026年9月21日に開始し、10月20日に完了する役務の提供を受ける | 原則として70% |
| 20日締めの請求書に、2026年9月21日~10月20日の商品仕入れが含まれる | 引渡しを受けた日ごとに80%と70%に分ける |
20日締めや25日締めの取引では、9月と10月をまたぐ請求書を一括で70%として処理していないか確認しましょう。
請求書だけで取引日を判断できない場合は、納品書や検収記録などと照合する必要があります。
70%控除の計算方法と仕訳例
控除できる金額の計算
消費税と地方消費税を合わせた仕入税額相当額で考えると、70%控除の金額は次のように計算できます。
| 適用税率 | 計算式 |
| 標準税率10% | 支払対価(税込)×10÷110×70% |
| 軽減税率8% | 支払対価(税込)×8÷108×70% |
例えば、標準税率10%の対象商品を税込110,000円で仕入れた場合、仕入税額相当額は10,000円です。その70%にあたる7,000円を控除でき、残りの3,000円は控除できません。
※上記は消費税と地方消費税を合わせた説明です。国税である消費税の計算では、標準税率の場合は7.8÷110、軽減税率の場合は6.24÷108を用います。実際の申告では、採用する計算方法や端数処理に従って計算してください。
税抜経理の仕訳例
免税事業者から、標準税率10%の対象商品を税込110,000円で掛け仕入れした場合を比較します。以下は、控除できない金額を仕入原価に含める処理例です。
2026年9月30日までに引渡しを受けた分:80%控除
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 102,000円 | 買掛金 | 110,000円 |
| 仮払消費税等 | 8,000円 |
2026年10月1日以降に引渡しを受けた分:70%控除
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 103,000円 | 買掛金 | 110,000円 |
| 仮払消費税等 | 7,000円 |
同じ税込110,000円の仕入れでも、控除額は8,000円から7,000円に減少します。取引価格などの条件が変わらなければ、控除できない金額は1,000円増えることになります。
1件あたりの差額が小さくても、仕入件数が多い会社では影響が積み上がります。取引先別・税率別の仕入額を集計し、年間の負担増を試算しておきましょう。
※経過措置の保存要件を満たし、課税売上げに対応する仕入れとして控除できる場合の例です。実際の会計処理は、自社の会計方針や会計システムの仕様に合わせて確認してください。
帳簿と請求書の保存要件
経過措置を適用するには、区分記載請求書等と同様の記載事項がある請求書等を保存し、帳簿に経過措置の対象である旨を記載する必要があります。
- 「70%控除対象」など、経過措置の対象であることが分かる表示をする
- 記号を付け、その記号が経過措置の対象を示すことを別途明記する
会計システムの税区分を「控除80%」のまま使用すると、10月以降の取引で控除額を過大に計上するおそれがあります。
新しい税区分への対応だけでなく、過去の日付の取引に80%を適用できるかも確認しましょう。
卸売業がインボイス対応を見直すべき理由
卸売業では、仕入先の多さに加え、締め日をまたぐ請求や大口取引への対応が課題になります。
控除割合を正しく判定し、取引先ごとの仕入額を管理するために、次のポイントを確認しましょう。
取引先が多く、登録状況が混在しやすい
卸売業では、複数の仕入先から商品を調達し、多数の販売先へ供給するため、受領する請求書や納品書が増えやすくなります。仕入先に登録済み事業者と未登録事業者が混在している場合は、登録状況、保存書類、適用する控除割合を組み合わせて確認する必要があります。
取引先マスターに登録番号を記録するだけでなく、登録の有効性や変更情報を確認する運用も整えておきましょう。
締め日をまたぐ請求と大口取引に注意が必要
月の途中で締める請求書では、2026年9月と10月の仕入れが1枚にまとめられることがあります。請求書の発行月だけで判断せず、商品の引渡しを受けた日ごとに80%と70%を区分することが必要です。
また、特定の未登録事業者への仕入れや委託費が大きい場合は、1億円上限の確認も欠かせません。購買部門や各拠点が個別に発注している会社では、同じ取引先への支払いを本部で集約して把握することが重要です。
卸売業の見直しポイント
| 項目 | 見直しの内容 |
| 取引先マスター | 登録番号と登録の有効性を確認し、変更情報を反映する |
| 締め日をまたぐ請求 | 商品の引渡しを受けた日ごとに80%と70%を区分する |
| 大口の未登録仕入先 | 取引先別に対象仕入額の年間累計を管理する |
| 請求書の形式 | 紙・PDF・EDIなどの受領方法ごとに確認手順を決める |
なお、卸売市場を通じた生鮮食料品等の委託販売には、一定の要件の下でインボイスの交付義務が免除される卸売市場特例があります。
一般的な商品仕入れと同じ扱いにせず、対象取引と必要な保存書類を確認しましょう。


小売業がインボイス対応を見直すべき理由
小売業では、スポット仕入れによる新規取引先の確認や、店舗ごとの処理のばらつきに注意が必要です。
本部と店舗で判断基準をそろえるために、次のポイントを見直しましょう。
スポット仕入れで新しい仕入先が増えやすい
小売業では、季節商品や催事などに合わせて、スポットの仕入先が増えることがあります。個人の作家や小規模な生産者などと新たに取引する場合は、発注前にインボイス登録状況を確認しておくと、請求書受領後の問い合わせを減らせます。
商品代だけでなく、店舗の修繕費、清掃費、外注費なども確認対象です。商品仕入れだけを棚卸しすると、未登録事業者との取引を見落とす可能性があります。
店舗ごとに処理がばらつきやすい
多店舗展開の会社では、店舗で請求書や領収書を受け取り、本部へ送付する運用もあります。担当者ごとに制度の理解度が異なると、登録番号の確認漏れや税区分の選択ミスが起こりやすくなります。
店舗に判断を任せきりにせず、「店舗で確認する事項」と「本部で判断する事項」を分けておくことが、処理の統一につながります。
小売業の見直しポイント
| 項目 | 見直しの内容 |
| 新規の仕入先 | 取引開始前に登録状況を確認するルールを設ける |
| 店舗の経費精算 | 少額特例の適用可否と判断基準を周知する |
| 税区分 | 2026年10月以降の対象取引に70%控除を適用しているか確認する |
| 中古品の買取り | 古物商特例の対象取引と帳簿の記載要件を確認する |
少額特例は、一定規模以下の事業者が行う税込1万円未満の課税仕入れについて、一定の帳簿保存により仕入税額控除を受けられる制度です。
すべての会社が利用できるわけではないため、自社の適用要件を確認したうえで運用してください。
経理がやるべき5つの対応
制度の確認だけで終わらせず、取引先管理、システム設定、社内ルールに反映することが必要です。次の5項目を、経理・購買・システム部門で分担して進めましょう。
| No. | 対応 | 担当の目安 |
| 1 | 取引先の登録状況と年間取引額を一覧化する | 経理・購買 |
| 2 | 1億円上限に近づく取引先を洗い出し、対象仕入額を累計管理する | 経理・購買 |
| 3 | 会計システムの70%税区分を確認し、9月・10月をまたぐ取引を点検する | 経理・システム |
| 4 | 未登録事業者との取引条件や今後の登録意向を確認する | 購買・取引担当部門 |
| 5 | 店舗・拠点向けのマニュアルを更新し、判断に迷う取引の相談先を明確にする | 経理役職者・拠点責任者 |
取引条件の見直しは一方的に進めない
控除額が減ることを理由に、一方的な値下げやインボイス登録を強要すると、独占禁止法や、適用対象となる取引では取適法などに抵触するおそれがあります。
取引額の大きい仕入先から順に意向を確認し、双方の負担を踏まえて話し合いましょう。仕入先の見直しを検討する場合も、控除額だけでなく、品質、供給の安定性、納期、取引条件を含めて判断することが大切です。
経理500人調査で分かったインボイス理解度の死角
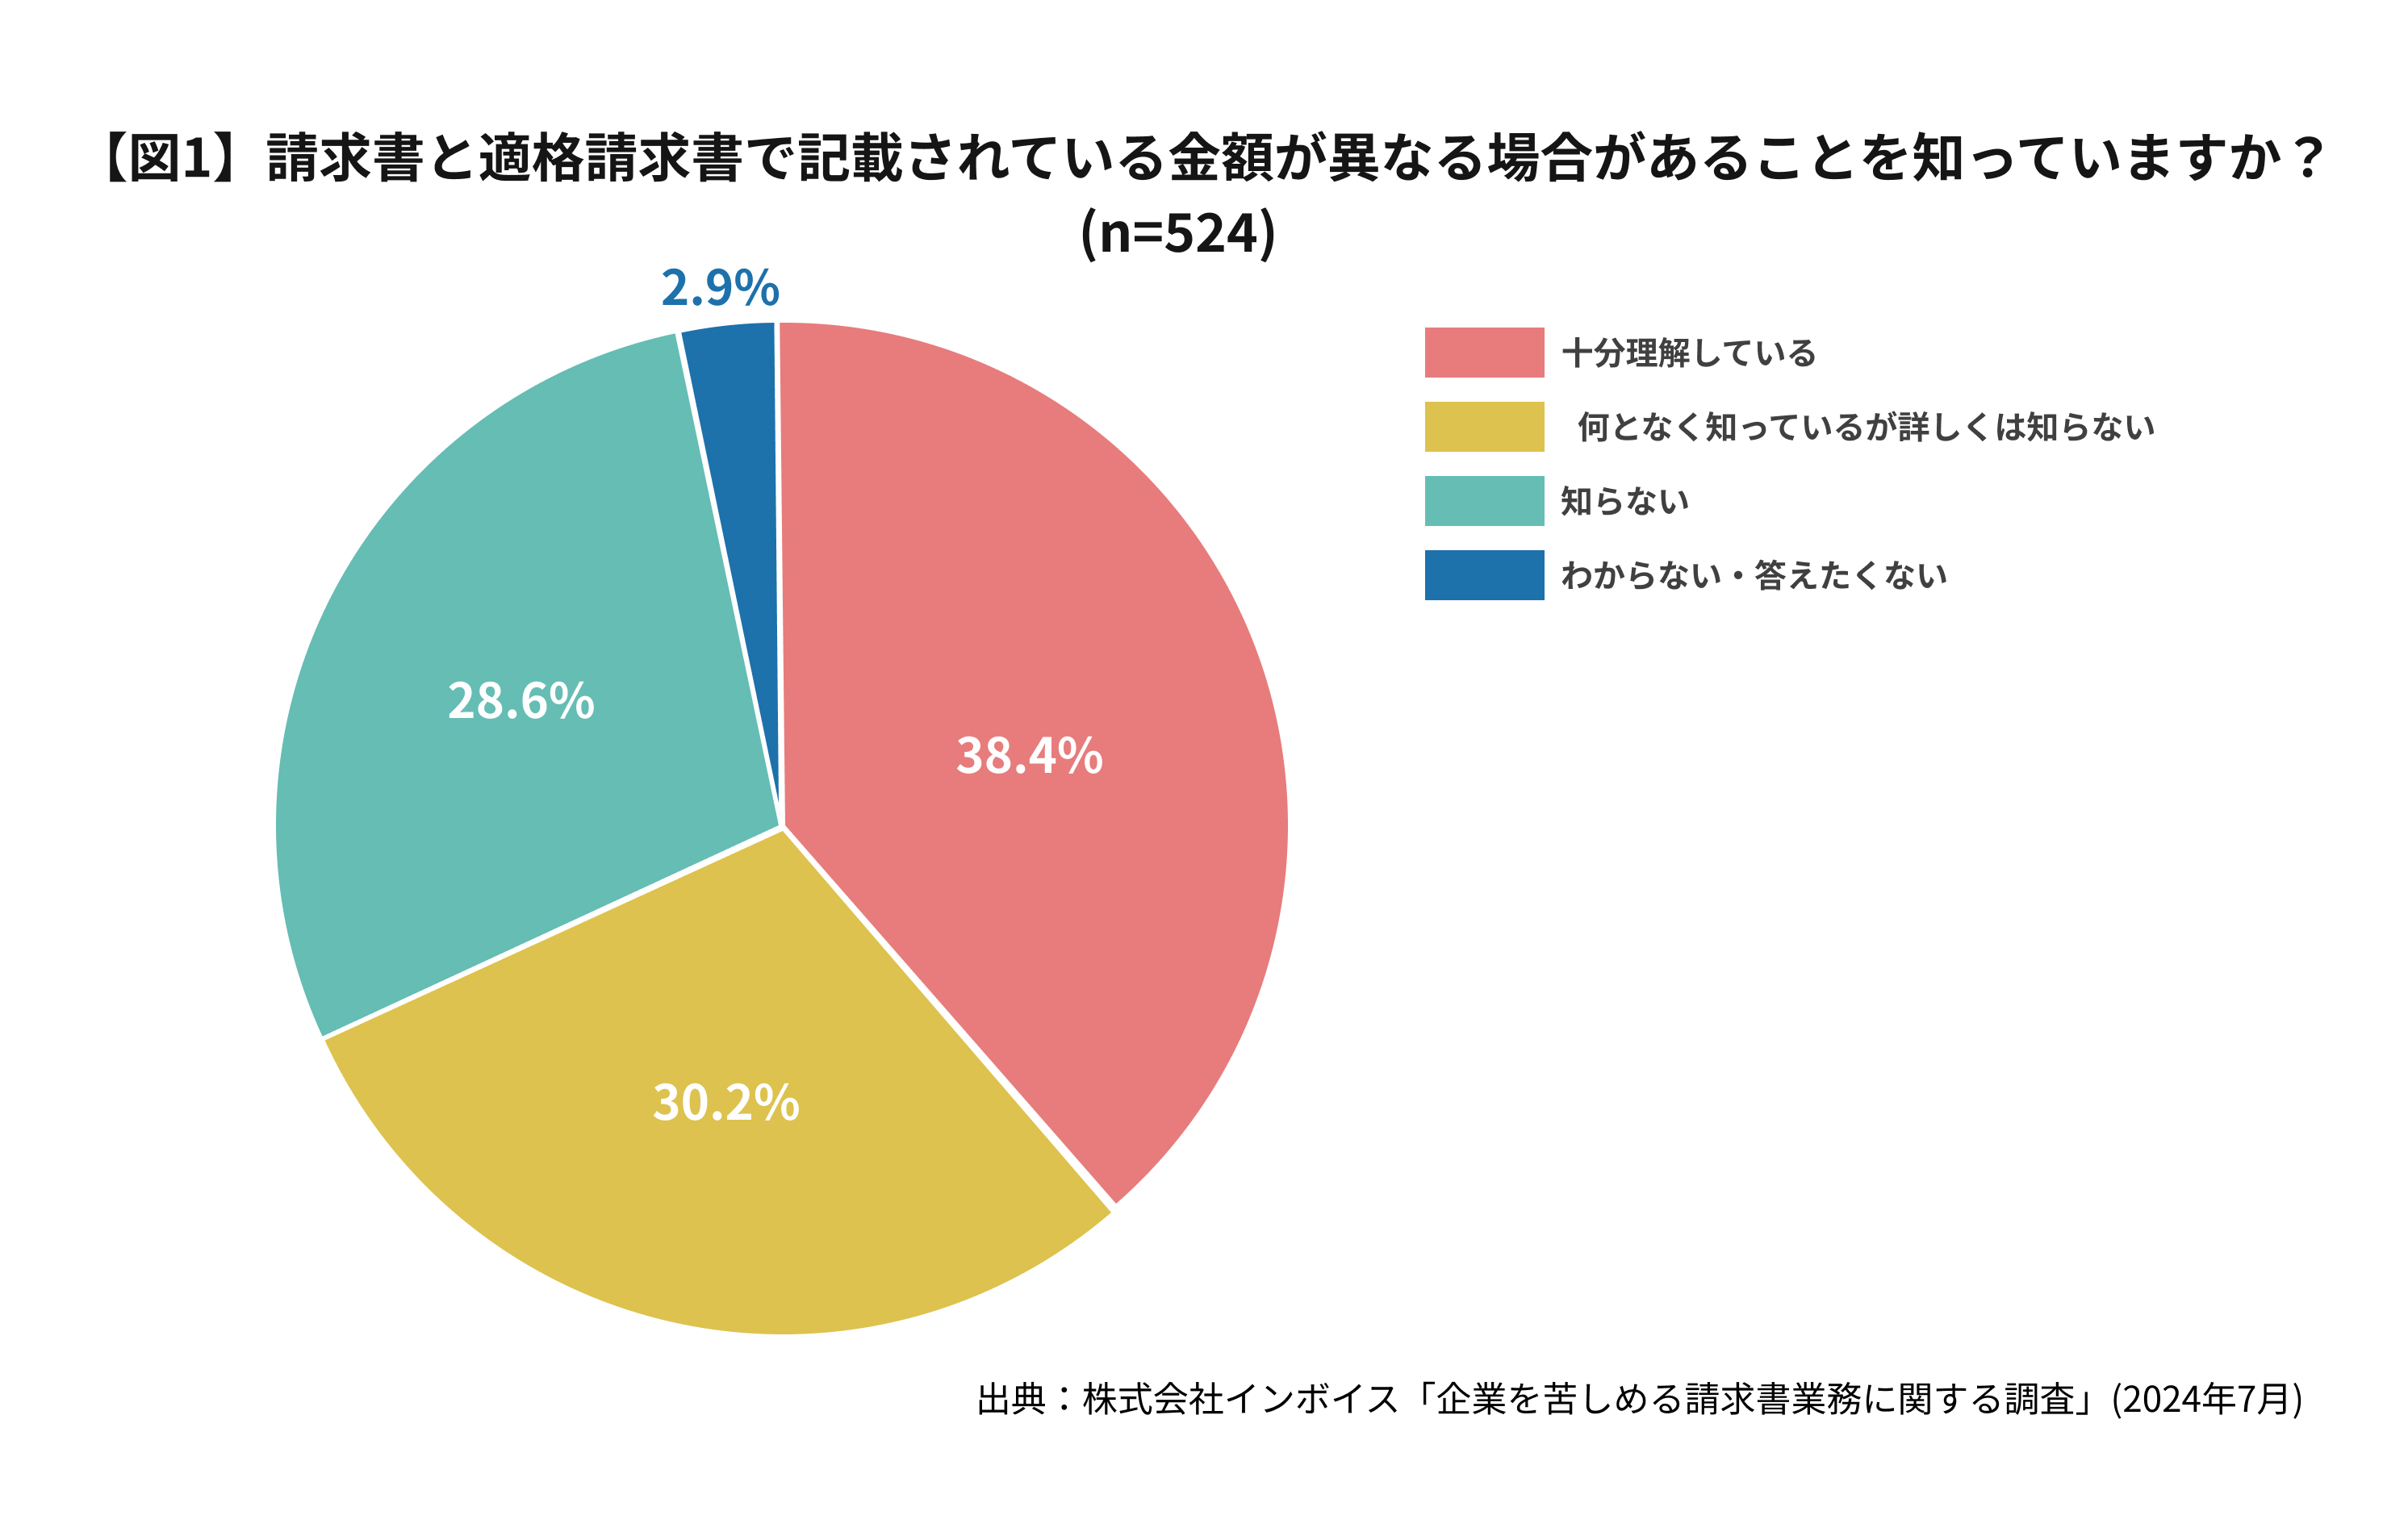
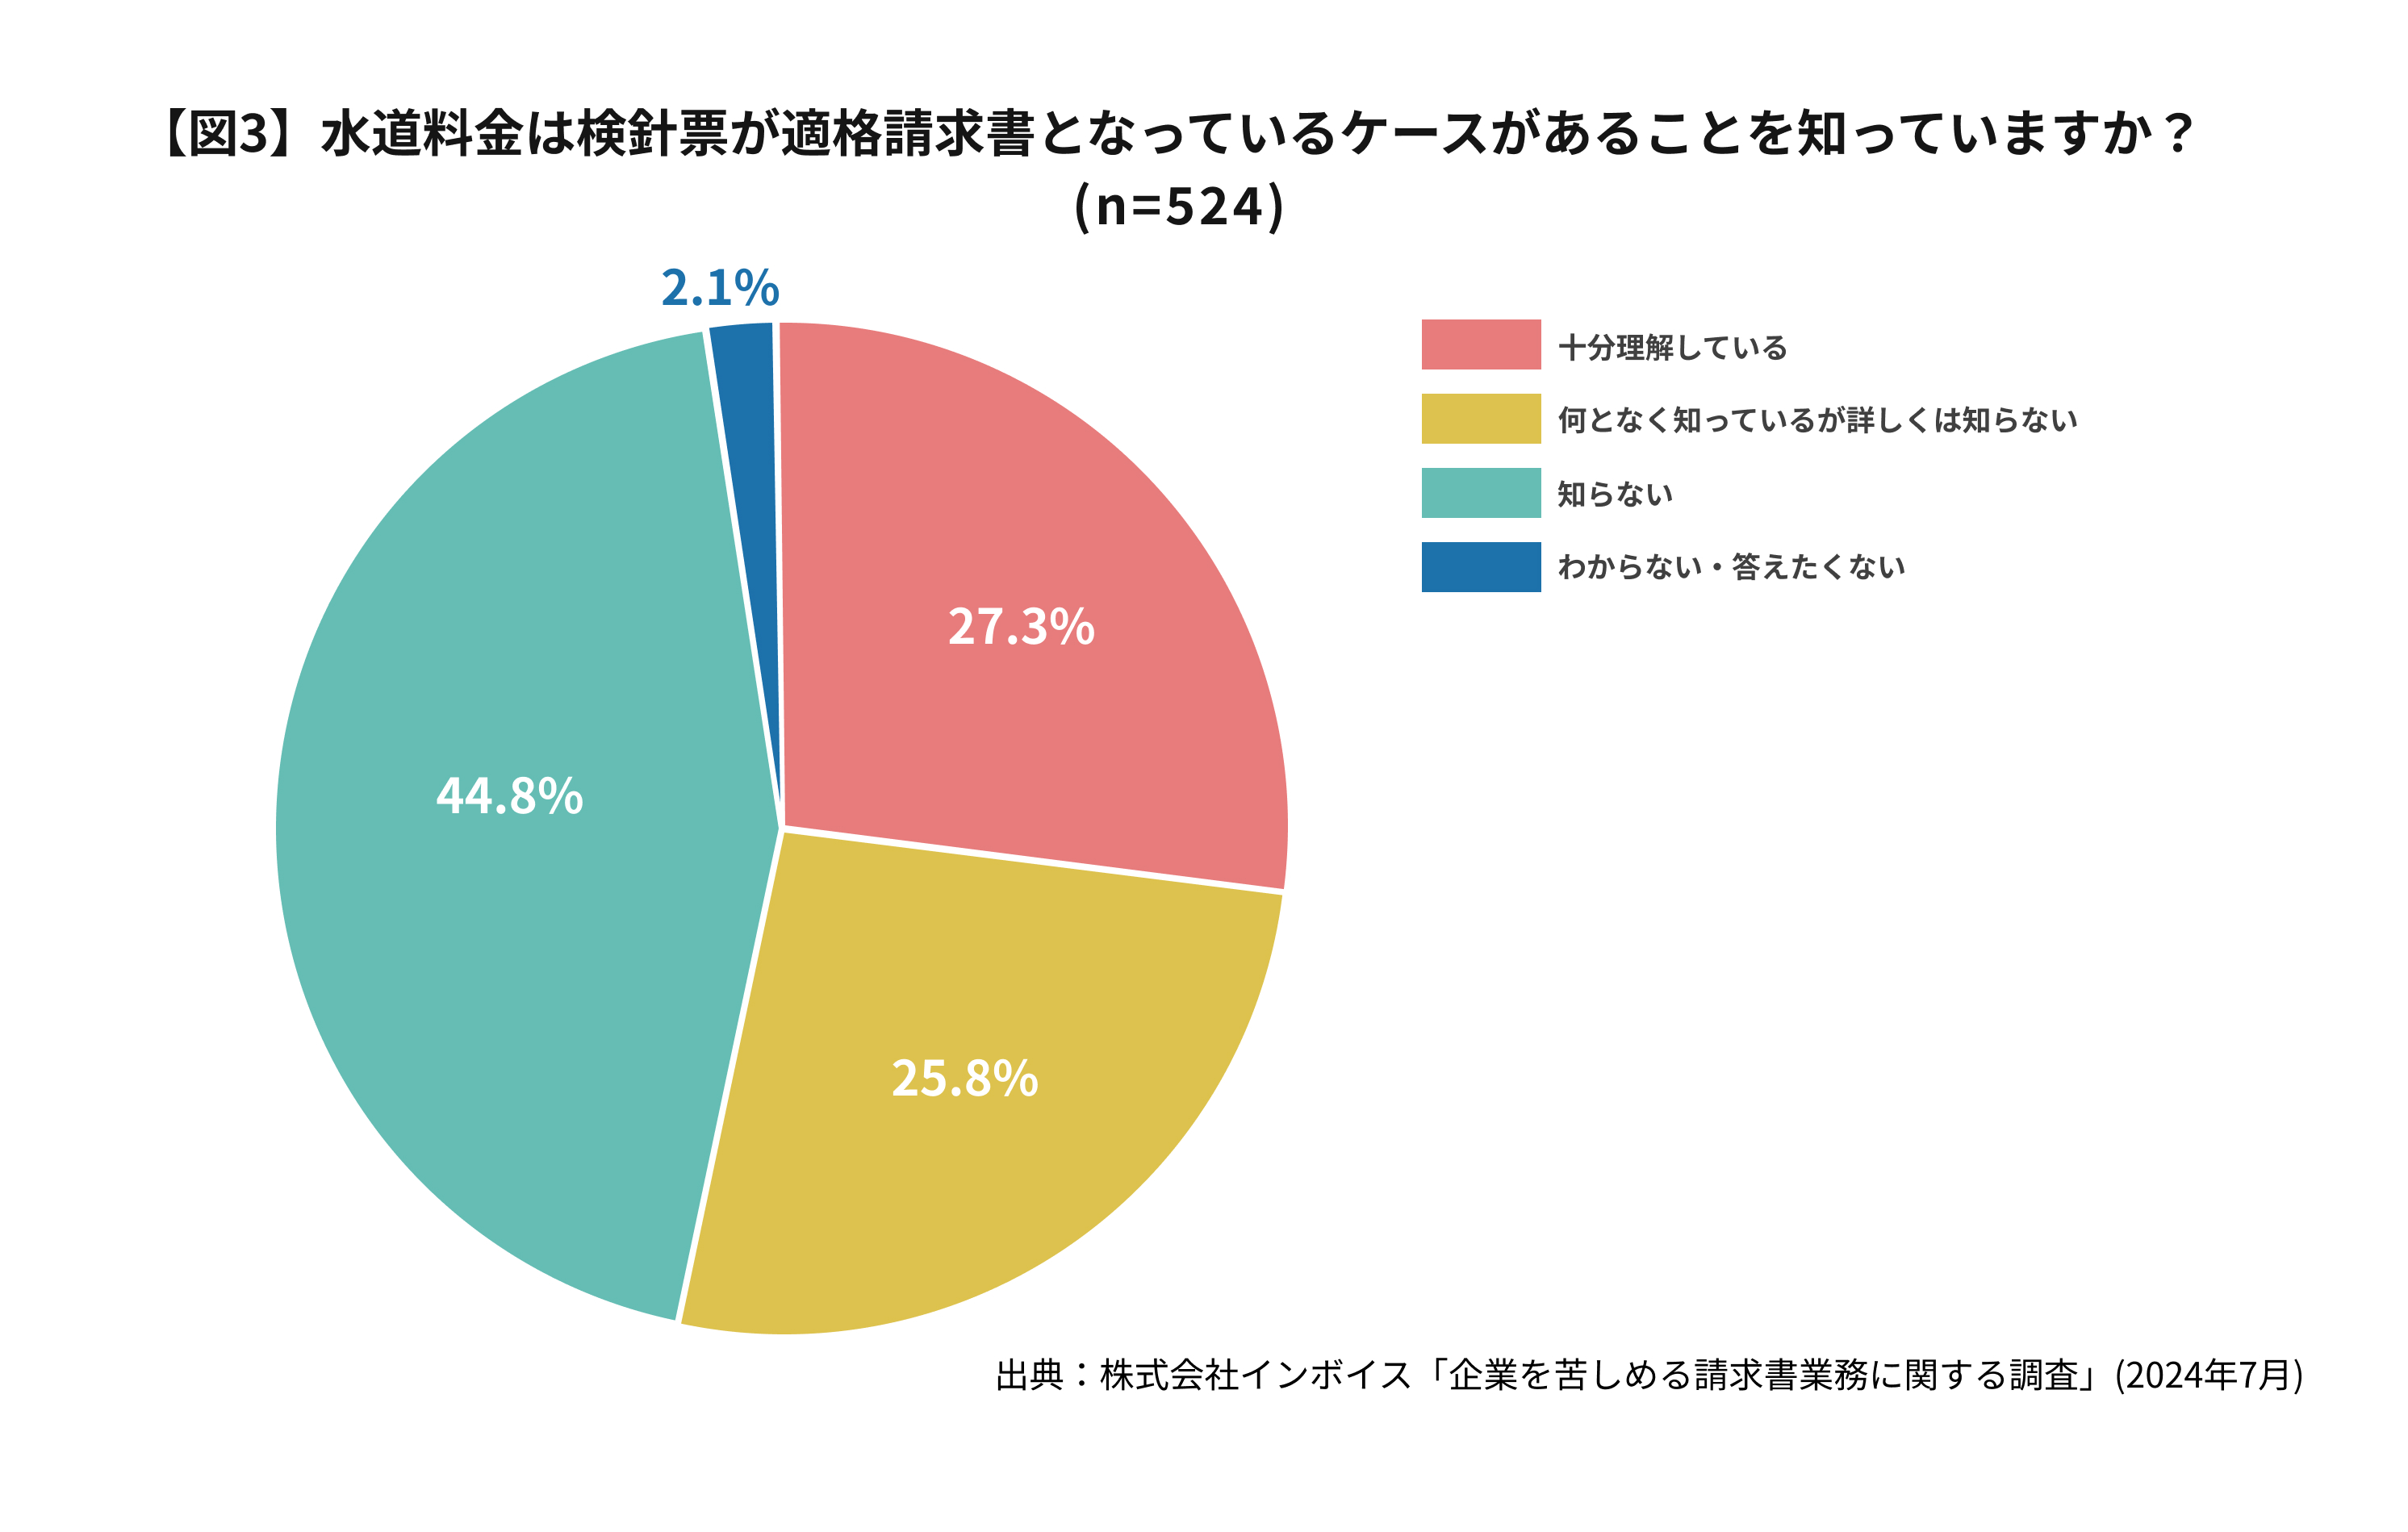
取引先やシステムの確認とあわせて、社内の制度理解も点検しておきましょう。弊社が経理担当者500人に実施した調査では、次の論点について「十分に理解している」と回答した割合が低い結果となりました。
請求書と適格請求書で記載金額が異なる場合:38.4%
水道料金の検針票が適格請求書となるケース:27.3%
電話料金は別途ダウンロードが必要なケース:30.9%
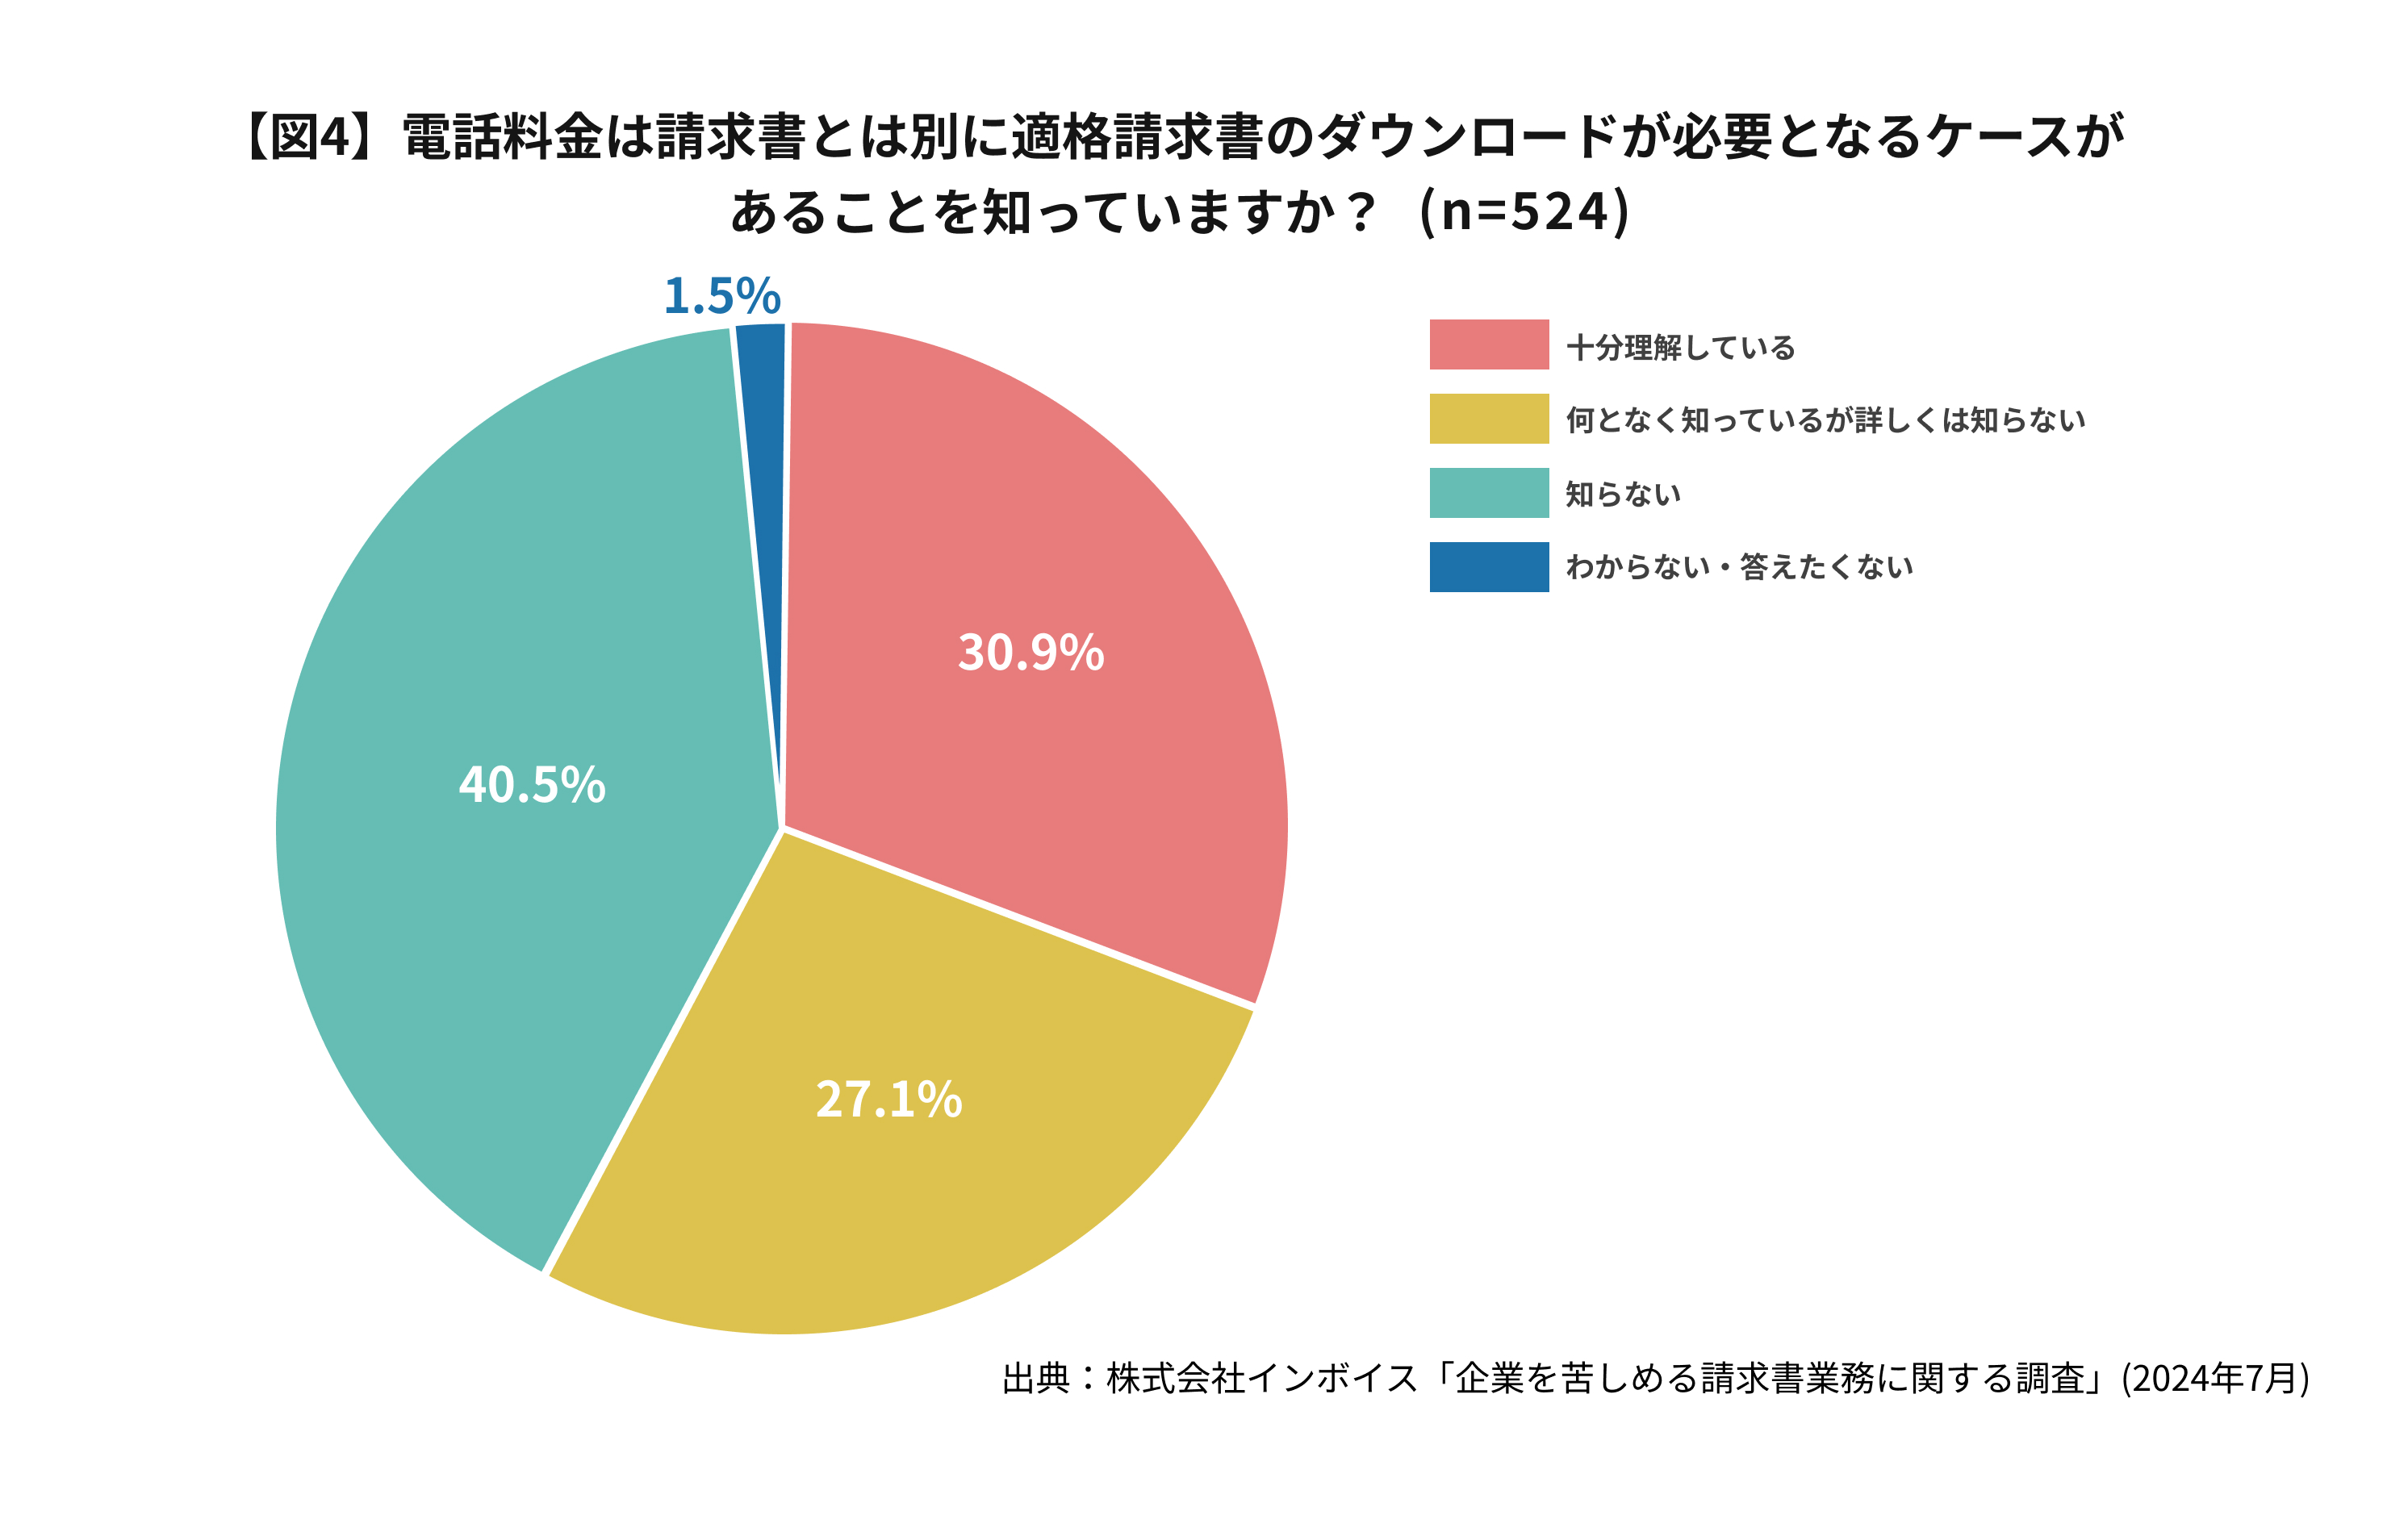
控除割合を正しく設定していても、必要な書類を保存できていなければ、仕入税額控除の要件を満たせない場合があります。日常的に処理している通信費や水道料金についても、どの書類を保存するのか説明できるか確認してみましょう。

Q&A |よくある質問
10月に支払った9月納品分は、80%と70%のどちらですか?
商品の引渡しを受けた日が2026年9月30日以前であれば、原則として80%です。支払日や請求書の発行日ではなく、課税仕入れの時期で判定します。
簡易課税の会社にも影響はありますか?
簡易課税では、みなし仕入率を使って仕入税額を計算するため、今回の控除割合の変更は納付税額の計算に直接影響しません。
1億円上限はいつから適用されますか?
2026年10月1日以後に開始する課税期間から適用されます。課税期間を短縮していない3月決算法人の場合は、2027年4月1日に開始する事業年度からです。
まとめ:まずは取引先の棚卸しと税区分の確認から
2026年10月から、免税事業者などからの仕入税額控除は70%になりました。あわせて、1億円上限の適用開始時期、課税仕入れの時期による区分、帳簿と請求書の保存要件も確認する必要があります。
取引先と証憑が多い卸売業・小売業では、拠点ごとに判断が分かれない仕組みづくりが欠かせません。まずは取引先の棚卸しと税区分の確認を行い、2028年10月の50%への引き下げも見据えて、取引方針と請求書処理の体制を整えておきましょう。
定期配信中!経理向けの3択3問クイズ