法人カードとは?導入前のルールから仕訳・照合まで経理実務を解説
更新日:2026.11.10
ー 目次 ー
法人カードを導入すると、立替精算や小口現金が減り、経費の支払いを会社名義の引落しにまとめられます。ただし、カードを配るだけでは経理は楽になりません。仕訳のタイミング、領収書の回収、私的利用の扱いを決めておかないと、かえって確認作業が増えることもあります。
この記事では、法人カードの仕組みとメリット・デメリット、自社に必要かどうかの判断ポイントを押さえたうえで、導入前の準備から利用・仕訳・照合・引落し・決算までの経理処理を時系列で解説します。後半では、運用でつまずきやすい場面や、今の運用を見直すときの確認ポイントも整理しています。
導入を検討している方、すでに運用している方、運用を見直したい方は、次の目安で必要な箇所から読み進めてください。
| 今の状況 | 知りたいこと | まず読む見出し |
|---|---|---|
| 導入を検討中 | 自社に必要か、導入時に何を確認すべきか |
メリット・デメリット |
| すでに導入済み | 日々の経理処理で気をつけること | 経理処理と仕訳|6ステップ 運用の注意点とインボイス対応 |
| 運用を見直したい | 課題の見つけ方、続けるか見直すかの判断 | 運用を見直すときの確認ポイント |
法人カードとは?仕組みと種類
法人カードとは、法人や個人事業主が事業用の支払いに使うために契約するクレジットカードです。
会社口座から代金が引き落とされるタイプ(会社決済型)であれば、経理は従業員の立替ではなく、カード会社に対する会社の債務(未払金)として管理します。
法人カードの基本的な仕組み
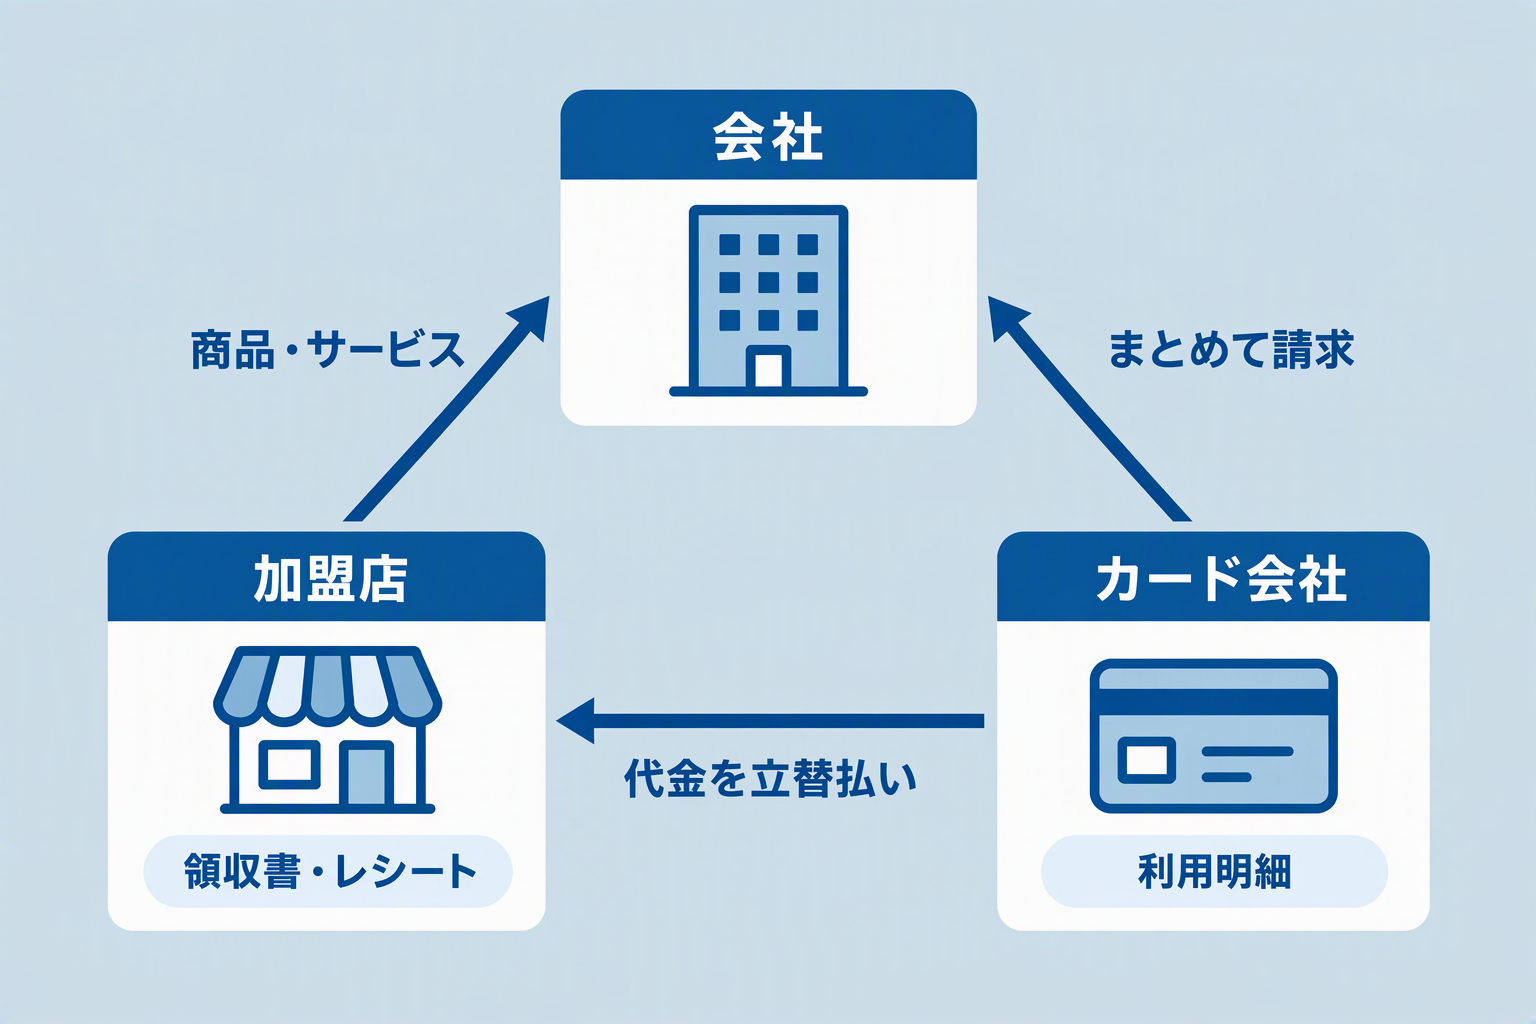
法人カードの支払いには、カードを使う「会社(利用者)」、商品やサービスを売る「加盟店」、代金を立て替えて会社に請求する「カード会社」の三者が関わります。
経理が受け取る書類も、この三者の関係によって変わります。
| 関係者 | 役割 | 経理が受け取るもの |
|---|---|---|
| 会社(利用者) | カードで代金を支払い、後日カード会社に精算する | -- |
| 加盟店 | 商品・サービスを提供し、代金はカード会社から受け取る | レシート・領収書・請求書 |
| カード会社 | 加盟店に代金を立て替え、締め日ごとにまとめて会社に請求する | 利用明細・請求明細書 |
締め日と引落日
カードの利用代金は、カード会社が決めた締め日ごとに集計され、指定日に会社の口座からまとめて引き落とされます。
たとえば「月末締め・翌月27日払い」なら、4月中の利用分は5月27日に引き落とされます。
利用日と引落日が1〜2か月ずれるため、経理は「いつ費用を計上し、いつ支払いを記録するか」を分けて考える必要があります。
利用枠と追加カード
カード会社の審査を経て、会社全体の利用枠が設定されます。役員や従業員には追加カードを発行でき、カードごとに利用枠を設定できるものもあります。
追加カードの利用分も、原則として会社の口座からまとめて引き落とされます。
利用明細のデータ
利用日・利用先・金額は、カード会社の利用明細に記録されます。Web明細やCSVで取得できるほか、会計ソフトや経費精算システムと連携して自動で取り込める場合もあります。
ただし、明細からわかるのは「どこで・いくら使ったか」までです。用途や勘定科目は利用者の申請で補う必要があります。
個人のクレジットカードとの違い
最も大きな違いは、事業用の支払いを前提に設計されているかどうかです。従業員が個人カードで経費を払うと、いったん立て替えて後から精算する流れになります。
会社決済型の法人カードなら、この立替と精算は原則として不要です。
| 比較項目 | 法人カード(会社決済型) | 個人カード(立替) |
|---|---|---|
| 契約者 | 法人・個人事業主 | 個人 |
| 利用目的 | 事業用の支払い | 用途を問わない |
| 引落口座 | 法人口座が一般的 | 個人口座 |
| 経費処理の起点 | カード利用明細+領収書 | 従業員の精算申請+領収書 |
| 立替精算 | 原則不要 | 必要 |
| 追加カード | 従業員用に発行できるものが多い | 家族カードが中心 |
※一般的な例です。引落口座や利用枠、支払方法はカード会社や契約内容によって異なります。
法人カードの種類
法人カードは「誰に向けたカードか」と「どの口座から引き落とすか」の2つの軸で分けると、自社に合うタイプを判断しやすくなります。
発行対象による分類
利用する人数や支払いの内容によって、向いているカードが異なります。代表的な提供会社もあわせて紹介します。
| 種類 | 主な対象 | 特徴 | 経理の使いどころ | 主な提供会社(例) |
|---|---|---|---|---|
| ビジネスカード | 中小企業・個人事業主 | 利用者が少人数の会社向け。代表者個人の信用で審査されるものもある | 代表者や役員の支払いを一本化したい場合 | 三井住友カード、JCB、アメリカン・エキスプレス、クレディセゾン など |
| コーポレートカード | 従業員の多い企業 | 従業員ごとにカードを発行し、利用枠を個別に設定できるものがある | 出張費や接待費など、従業員の立替精算を減らしたい場合 | 三井住友カード、JCB、アメリカン・エキスプレス など |
| パーチェシングカード(購買カード) | 購買部門のある企業 | 企業間の購買決済に特化し、券面のないカードレス型が中心 | 広告費・クラウド利用料・少額購買の振込を減らしたい場合 | 三井住友カード、JCB、アメリカン・エキスプレス など |
※呼び方や区分に法律上の決まりはなく、カード会社によって定義が異なります。提供会社は代表的な例で、特定のカード商品の比較や推奨を目的とするものではありません。商品内容や申込条件は各社の公式サイトでご確認ください。なお、ETCカードは多くの場合、法人カードの追加カードとして発行します。
会社決済型と個人決済型
コーポレートカードには、法人口座から引き落とす「会社決済型」と、利用した従業員の個人口座から引き落とす「個人決済型」があります。
個人決済型では従業員がいったん立て替え、後から会社に精算を申請するため、経理の流れは立替精算に近くなります。
| 項目 | 会社決済型 | 個人決済型 |
|---|---|---|
| 引落口座 | 法人口座 | 従業員個人の口座 |
| 審査の対象 | 法人 | 従業員個人 |
| 従業員の立替 | 不要 | 必要(後日精算) |
| 経理の処理 | カード会社への未払金として計上 | 従業員からの経費精算として処理 |
立替精算をなくしたいなら会社決済型、私的利用との線引きを従業員本人に持たせたいなら個人決済型、というように、目的に合わせて選びます。この記事では、以降、会社決済型を前提に解説します。
法人カードのメリット・デメリット
法人カードの最大のメリットは、立替精算と現金払いを減らし、支払情報をデータで受け取れることです。
一方で、年会費や審査、私的利用のリスクもあるため、導入前にデメリットも把握しておく必要があります。
会社全体のメリット
法人カードの効果は、経理部門だけでなく、カードを使う従業員や資金を管理する経営層にも及びます。会社全体で得られる主なメリットは次の3つです。
立替と現金管理の負担が減る
従業員が自己資金で経費を立て替える場面が減り、精算の申請・承認・振込の手間も軽くなります。立替額が大きい出張や接待でも、従業員の資金負担を気にせずに済みます。
また、店舗や拠点に置いている小口現金の出納や残高確認、補充の手間も減ります。現金の取扱いが減ることで、紛失や不正のリスクも抑えられます。
誰が・いつ・どこで使ったかが見える
カードの利用はすべて利用明細に記録されるため、誰が・いつ・どこで・いくら使ったかを後から確認できます。
カードごとに部門や店舗を紐づけておけば、部門別・拠点別の経費の傾向も把握しやすくなり、ムダな支出の見直しにもつなげられます。
支払日がまとまり、資金の動きを読みやすい
個別の振込や現金払いが、月1回程度のカード引落しにまとまります。資金が出ていく日が決まるため、資金繰りの予定を立てやすくなります。
ただし、カード払いは支払いを引落日まで先送りするだけで、支払額そのものが減るわけではありません。引落日に必要な資金を確保しておくことが前提です。
経理にとってのメリット
経理の業務ごとに、立替精算が中心の場合と法人カードが中心の場合を比べると、次のように変わります。
| 経理の業務 | 立替精算中心 | 法人カード中心 |
|---|---|---|
| 支払・振込 | 従業員ごとに振込 | カード会社への一括引落し |
| 入力 | 領収書を見て手入力 | 明細データを取り込み、用途と科目を確認 |
| 証跡 | 領収書の束 | 利用明細+領収書 |
| 小口現金 | 出納・残高確認が必要 | 縮小・廃止しやすい |
振込と手入力の作業が減る
立替精算では、従業員ごとに精算額を確認して振り込む必要があります。法人カードなら、支払いはカード会社への一括引落しにまとまり、振込の件数と振込手数料を減らせます。
入力も、領収書を見ながら日付・金額・支払先を打ち込む作業から、取り込んだ明細データの用途と科目を確認する作業に変わります。転記ミスが起きにくくなる点も大きなメリットです。
証跡がそろい、月次決算を早めやすい
利用明細という共通のデータを起点に、領収書と申請内容を紐づけて確認できるため、支払・入力・証跡の流れが定型化されます。
確認の手順が毎月同じになることで、締め作業のばらつきが減り、月次決算の締めを早めやすくなります。税務調査や監査で支払いの根拠を説明する場面でも、明細と領収書をすぐに示せます。
デメリットと注意したい制約
メリットだけを見て導入すると、運用が始まってから想定外の手間やコストに気づくことがあります。主な制約は次の4つです。
年会費と審査
カードのランクや追加カードの枚数によって年会費がかかります。審査では法人の財務状況や代表者の信用情報が確認されるため、希望どおりの利用枠にならないこともあります。
私的利用・不正利用のリスク
会社決済型では、私的な支払いも法人口座から引き落とされます。利用範囲のルールと、月次での利用内容の確認が欠かせません。
支払方法の制限
一括払いのみで、分割払いやリボ払いを選べないカードもあります。資金繰りの手段としては使えない場合がある点に注意しましょう。
カードで払えない取引が残る
公共料金や拠点ごとの通信費、取引先への請求書払いなど、カード払いに切り替えにくい支払いは残ります。これらは別の方法で管理する必要があります。
自社に法人カードは必要?導入を判断するポイント
法人カードが向いているかどうかは、会社の規模よりも「どんな支払いが、どれくらいの頻度で発生しているか」で決まります。メリット・デメリットを自社の支払い状況に当てはめて判断しましょう。
法人カードが向いている会社・業務
次の項目に多く当てはまるほど、導入の効果が出やすくなります。
| チェック項目 | 導入で変わること |
|---|---|
| 従業員の立替精算が毎月多く発生している | 精算の申請・承認・振込の件数が減る |
| 拠点や店舗ごとに小口現金を置いている | 現金の出納・残高確認・補充の手間が減る |
| 出張・交通費・接待など、外出先での支払いが多い | 従業員の資金負担がなくなる |
| SaaSやWeb広告など、カード払いが前提のサービスを使っている | 個人カードでの立替をなくし、支払いを会社名義にまとめられる |
| 少額の購買を請求書払いで個別に振り込んでいる | 振込の件数と振込手数料が減る |
カード払いに向かない支払いもある
一方で、すべての支払いを法人カードにまとめられるわけではありません。取引先からの請求書払いや、拠点ごとの公共料金・通信費など、カード払いに切り替えにくい支払いは残ります。
こうした支払いが多い会社では、カードの導入とは別に、請求書の受取りから支払いまでの管理方法を整える必要があります。
業界別|効果が出やすい3タイプ
少額・高頻度の支払いが多い業種ほど、法人カードの効果は大きくなります。一方で、業種によって「つまずきやすい点」も異なります。自社に近いタイプから確認してください。
| タイプ | 主な業種 | 効果が出やすい支払い | つまずきやすい点 |
|---|---|---|---|
| 店舗・施設型 | 店舗展開の外食や小売、医療・介護 | 消耗品、備品、販促物、研修費 | 店舗別・施設別の費用把握、私物購入の混入 |
| 現場・移動型 | 建設、物流・運輸 | 資材・工具、ETC・燃料、交通費 | 現場別・車両別の原価への振り分け |
| 購買・サブスク型 | 製造、IT・サービス | 副資材の少額購買、SaaS、Web広告 | 原価と販管費の区分、海外サービスの税区分 |
店舗・施設型(外食・小売・医療)
店舗や施設に置く小口現金や、店長・事務担当者の立替を減らせます。店舗数が増えるほどカード枚数も増えるため、カードごとに店舗コードや部門を紐づけ、店舗別・施設別に利用額を集計できるようにしておくと、月次の確認が楽になります。私物の購入が混ざりやすいため、利用範囲と月次の利用者確認をルール化しておきましょう。
医療機関では税区分にも注意が必要です。個別対応方式を採用している場合、保険診療と自由診療の両方に使う薬品や機材は、課税・非課税の共通用として区分する考え方が国税庁の質疑応答事例で示されています。
参考:国税庁 質疑応答事例「薬品の仕入れについての仕入税額控除」
現場・移動型(建設・物流・運輸)
現場で急に必要になった資材や工具、ドライバーの高速料金・燃料代など、現場担当者の立替を減らせます。
建設業では、引渡し前の工事にかかった費用を「未成工事支出金」として工事ごとに集計するため、カード利用時に現場(工事)コードを申請させないと、原価に振り分けられなくなります。
物流では、車両や配送ルートなど費用を集計する単位とカードの対応関係を決めておくと管理しやすくなります。
購買・サブスク型(製造・IT・サービス)
工具や副資材などの少額購買、クラウドサービスの月額料金、Web広告費を1枚のカードに集約でき、請求書ごとの振込処理や契約中サービスの把握漏れを減らせます。製造業では、製造原価に入る費用と販売費及び一般管理費を区分できるよう、利用目的と勘定科目をあらかじめ決めておきます。
海外のサービスを利用する場合は、請求書や領収書の入手方法と税区分を確認します。国外事業者から受ける広告配信など、事業者向けの電気通信利用役務の提供は、リバースチャージ方式の対象となる場合があります。
参考:国税庁 タックスアンサー No.6118「国境を越えた役務の提供に係る消費税の課税関係」
▲関連記事:
リバースチャージ方式とは?対象取引・対象事業者・仕訳やインボイス制度での注意点を解説
SaaS導入費用は何費?SaaSとは・勘定科目・仕訳例と資産計上の判断基準を解説
導入時に確認しておきたいこと
カードを選ぶ段階で、経理の運用に関わる項目を確認しておくと、導入後の手戻りを防げます。
| 確認項目 | 確認するポイント |
|---|---|
| 決済方式 | 会社決済型か個人決済型か |
| 利用枠と追加カード | 必要な枚数を発行できるか、カードごとに利用枠を設定できるか |
| 明細データ | CSVで取得できるか、使っている会計ソフト・経費精算システムと連携できるか |
| 締め日と引落日 | 自社の月次決算のスケジュールと合わせやすいか |
| 費用 | 年会費・追加カードの発行手数料と、減らせる振込手数料・作業時間とのバランス |
| 書類 | 年会費などについて、カード会社からインボイスを受け取れるか |
導入を決めたら、次の「導入前に決める運用ルール」で社内のルールを整えましょう。
法人カード導入前に決める運用ルール
法人カードの経理処理がうまく回るかどうかは、カードを配る前のルールづくりでほぼ決まります。
ルールがないまま配布すると、申請の漏れや領収書の未提出、私的利用が後から見つかり、確認作業がかえって増えてしまいます。
運用ルールのチェックリスト
経理がカードを配布する前に確認しておきたい項目です。社内の利用規程を作る際のチェックリストとしてご活用ください。
| 項目 | 決めておくこと |
|---|---|
| 決済方式 | 会社決済型か個人決済型か |
| 利用対象者 | 誰に配布するか、追加カードの発行条件 |
| 利用範囲 | 使ってよい費用、使ってはいけない費用 |
| 上限・承認 | 1回・月ごとの利用額の目安、事前承認が必要な金額 |
| 申請と領収書の提出 | 用途・科目・部門の申請方法、提出期限、保管方法 |
| 勘定科目の対応表 | 利用内容ごとに使う科目(次のSTEP1を参照) |
| 月次照合 | 明細・領収書・仕訳を突き合わせる担当者と時期 |
| 私的利用時の対応 | 本人への請求方法と精算期限 |
| 退職・異動・紛失時 | カードの返却、利用停止、未提出の領収書の回収、紛失時の連絡先 |
利用範囲と上限は「迷わない粒度」で決める
「業務に必要なもの」といった抽象的な決め方では、利用者ごとに判断がばらつきます。「消耗品・交通費・宿泊費・SaaS利用料は可」「ギフトカードや金券類の購入は不可」のように、費用の種類で具体的に示しておきましょう。
上限も、1回あたりと月あたりの目安を決め、それを超える場合は事前承認を必須にします。カード会社の管理画面でカードごとに利用枠を設定できる場合は、規程とあわせて設定しておくと、ルール違反を仕組みで防げます。
退職・異動・紛失時の手順を先に決めておく
見落とされやすいのが、カードを「回収する」場面のルールです。退職や異動の際にカードの返却や利用停止が遅れると、本人がいなくなった後に利用が発生したり、未提出の領収書が回収できなくなったりします。
人事の手続きとあわせて「最終出社日までにカードを返却し、未提出の領収書を提出する」「経理がカード会社に利用停止を依頼する」といった流れを決めておきましょう。紛失時の連絡先と、利用停止を依頼する担当者も明記しておくと、不正利用の被害を最小限に抑えられます。
経費精算システムと連携する
利用明細を取り込める経費精算システムや会計ソフトを使えば、利用日・利用先・金額は自動で入力され、利用者は用途と勘定科目を補うだけで申請できます。
手入力が減ることで、金額の打ち間違いや二重申請にも気づきやすくなります。
連携できるカード会社や明細の反映タイミングはサービスごとに異なるため、導入前に確認しておきましょう。
法人カードの経理処理と仕訳|6ステップ
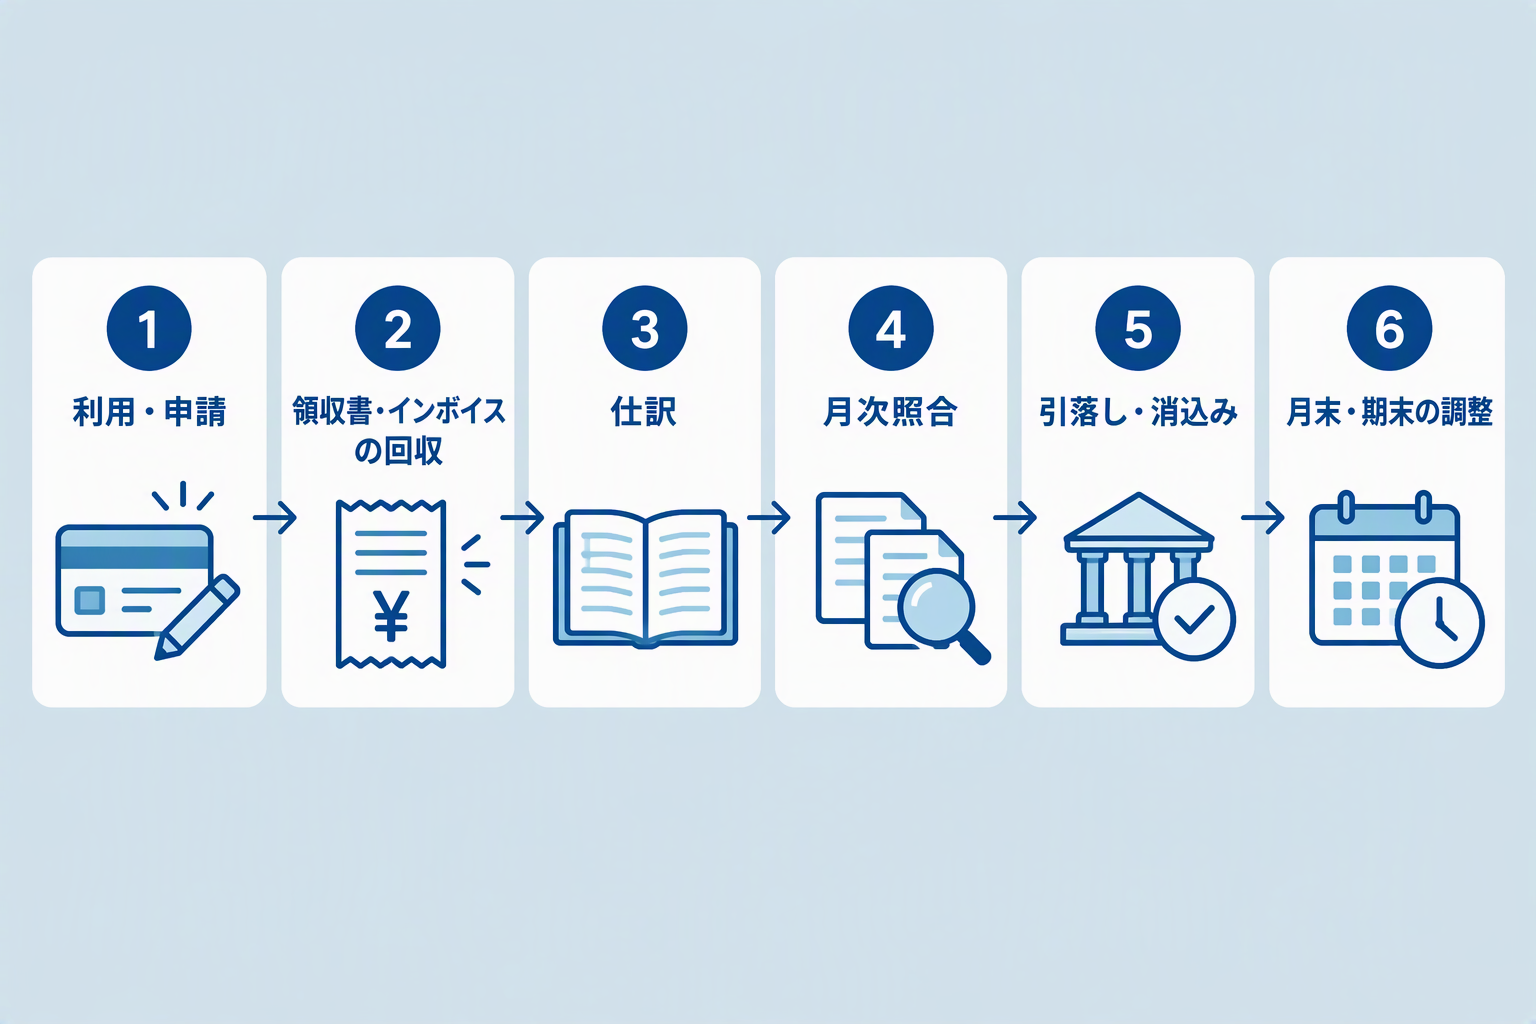
法人カードの経理処理は、利用日に費用と未払金を計上し、引落日に未払金を消し込むのが原則です。
そのうえで、申請・証憑回収・照合・期末調整までを一連の流れとして回すことで、計上漏れや二重計上を防げます。
処理の全体像
利用から決算までの流れと、各ステップで誰が何をするかを整理すると次のとおりです。
| STEP | 時期 | 担当 | やること |
|---|---|---|---|
| 1.利用・申請 | 利用日〜数日以内 | 利用者 | 用途・勘定科目・部門を申請する |
| 2.証憑の回収 | 申請と同時 | 利用者・経理 | 加盟店の領収書・インボイスを提出・保存する |
| 3.明細取込み・仕訳 | 明細確定後 | 経理 | 利用日付で費用と未払金を計上する |
| 4.月次照合 | 月次締め時 | 経理 | 明細・領収書・仕訳を突き合わせる |
| 5.引落し・消込み | 引落日 | 経理 | 未払金を消し込み、残高を確認する |
| 6.月末・期末の調整 | 月末・決算時 | 経理 | 締め日後の利用分を未払計上する |
STEP1:利用・申請と勘定科目
カードを利用したら、利用者が用途・勘定科目・部門を申請します。カードで支払っても、勘定科目は「何に使ったか」で決まります。
利用内容と科目の対応表を社内で共有しておくと、利用者も経理も迷いません。
| 利用内容の例 | 勘定科目の例 | 判断のポイント |
|---|---|---|
| 文房具、事務用品 | 消耗品費 | 高額なものは固定資産に当たらないか確認する |
| 出張の交通費・宿泊費 | 旅費交通費 | 社内の旅費規程に沿って区分する |
| 会議の茶菓・弁当 | 会議費 | 会議に通常伴う程度のものか確認する |
| 取引先との飲食 | 接待交際費、会議費 | 1人当たり10,000円以下で、参加者や人数などを記録した書類を保存していれば、交際費等から除外できる(社内の役員・従業員だけの飲食は対象外) |
| クラウド・SaaSの利用料 | 通信費、支払手数料など | 会社で使う科目を1つに決めておく |
| Web広告費 | 広告宣伝費 | 国外事業者への支払いは税区分もあわせて確認する |
| カードの年会費・追加カード発行手数料 | 支払手数料、諸会費 | 会社で使う科目を統一する。税区分はカード会社の書類で確認する |
| 分割払い・リボ払いの手数料(利用できるカードの場合) | 支払利息、支払手数料 | 非課税部分が含まれることがあるため、明細で内訳を確認する |
※勘定科目は会社のルールで決めるものです。ここでは一般的な例を示しています。交際費の1人当たり10,000円の判定は、会社が採用している経理方式(税抜経理・税込経理)による金額で行います。
参考:国税庁 タックスアンサー No.5265「交際費等の範囲と損金不算入額の計算」
▲関連記事:
勘定科目「支払手数料」とは?対象となる費用や雑費との違い、仕訳例を解説
会費の勘定科目は?種類別の使い分けと仕訳例をわかりやすく解説
STEP2:領収書・インボイスの回収
カード会社の利用明細は支払いの事実を確認する資料で、それだけでは消費税の仕入税額控除は受けられません。申請と同時に、加盟店が交付した領収書・レシート・インボイスを提出してもらいます。
回収が遅れるほど紛失のリスクが高まるため、「利用から何日以内に提出するか」を運用ルールで決めておきます。電子で受け取った領収書は電子のまま保存が必要です。
判断に迷いやすい点は、後半の「インボイス制度で迷う3つのポイント」で詳しく解説します。
STEP3:明細取込みと仕訳
カード会社の利用明細を会計ソフトや経費精算システムに取り込み、STEP1の申請内容と合わせて仕訳を計上します。
費用は発生した期間に計上するため、仕訳の日付は引落日ではなく利用日です。
基本の仕訳(期末をまたぐ例)
例:3月決算の会社が、3月28日に消耗品を税込22,000円でカード購入し、4月27日に口座から引き落とされた場合です(一般課税、税抜経理)。
| 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 3/28 (利用日・当期) |
消耗品費 | 20,000円 | 未払金(カード会社) | 22,000円 |
| 仮払消費税等 | 2,000円 | |||
| 4/27 (引落日・翌期) |
未払金(カード会社) | 22,000円 | 普通預金 | 22,000円 |
引落しが翌期でも、費用は利用日の属する当期に計上し、期末時点では未払金として残します。
未払金はカード会社ごとに補助科目を設けておくと、STEP4の照合とSTEP5の消込みが正確になります。
ポイントで支払った場合
例:消耗品11,000円(税込)のうち、1,000円分をポイントで支払い、残りをカード決済した場合です。ポイントを「収入」と考えるか「値引き」と考えるかで、次のいずれかの方法で処理します。
どちらを採用するかは社内で統一してください(ここでは消費税の処理は省略しています)。
| 方法 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 雑収入として処理 | 消耗品費 | 11,000円 | 未払金(カード会社) 雑収入 |
10,000円 1,000円 |
| 値引きとして処理 | 消耗品費 | 10,000円 | 未払金(カード会社) | 10,000円 |
計上済みの請求書をカードで払った場合
取引先の請求書を受け取った時点で未払金を計上し、その後カードで支払った場合は、相手先を取引先からカード会社に振り替えます。費用を二重に計上しないよう注意してください。
| 時点 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| カード決済日 | 未払金(取引先) | 33,000円 | 未払金(カード会社) | 33,000円 |
| 引落日 | 未払金(カード会社) | 33,000円 | 普通預金 | 33,000円 |
外貨で決済した場合
外貨建ての利用は、利用日に見込まれる円換算額と、カード会社が確定させる請求額が一致しないことがあります。
利用日の換算方法と、確定額との差額をどの科目で処理するかを、あらかじめ社内ルールとして決めておきましょう。
STEP4:未払金と請求額の月次照合
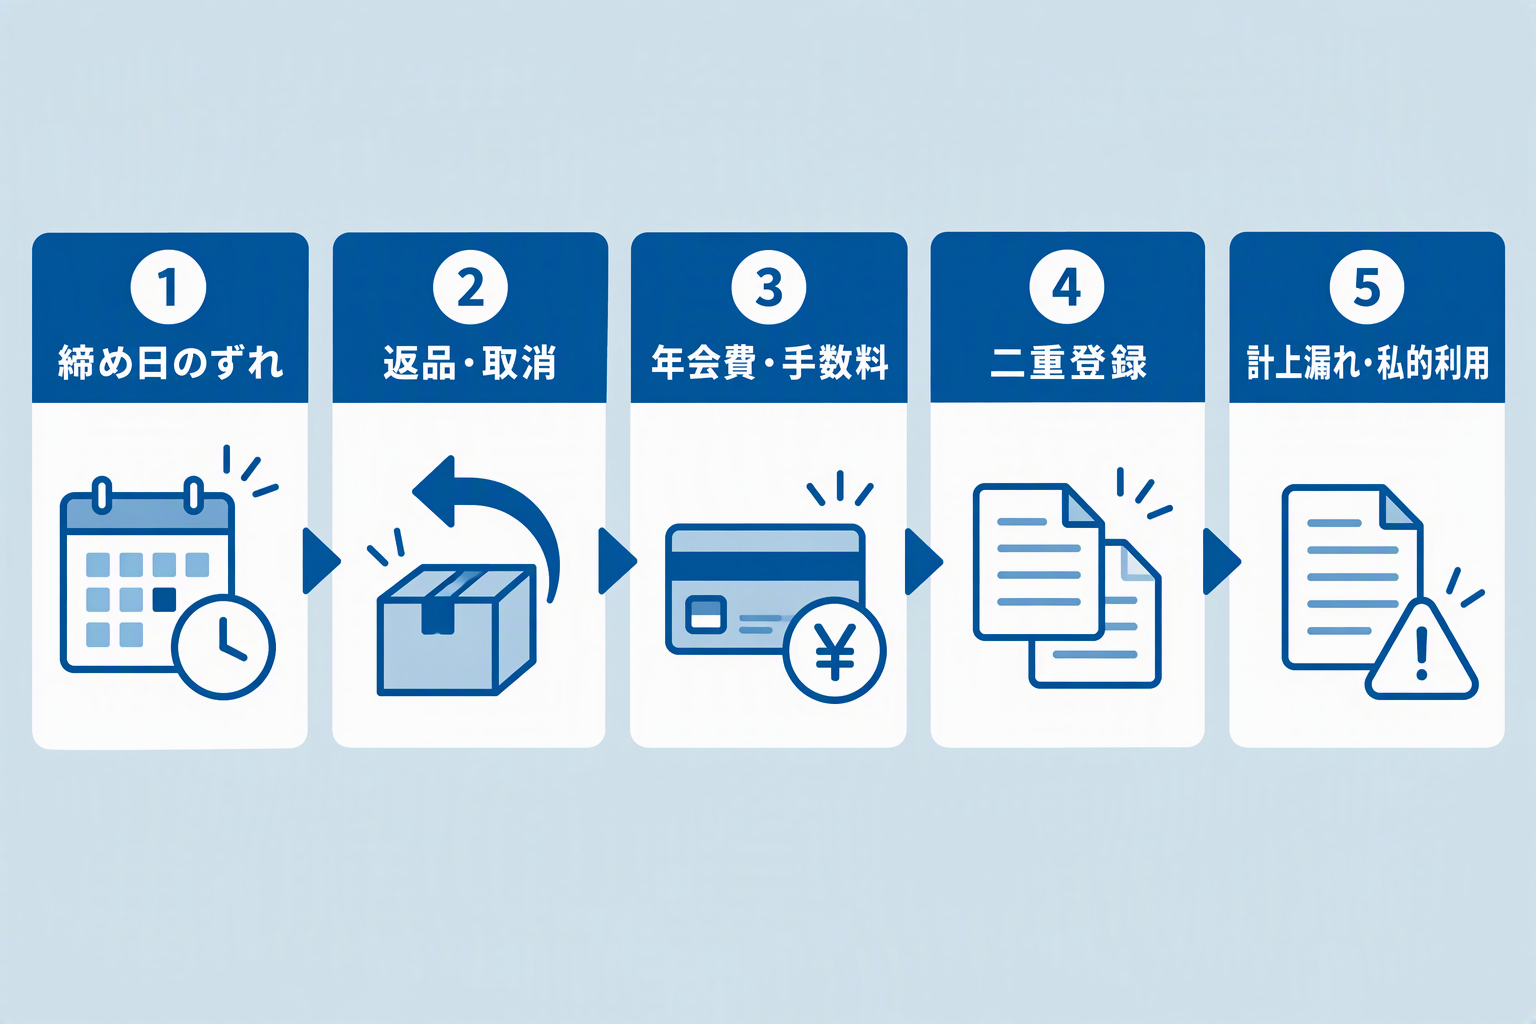
月次の締めでは、カード会社の請求額と未払金の残高、領収書の提出状況を突き合わせます。差額が出たときは、思いつく順に調べるより、次の順に確認すると原因を絞り込みやすくなります。
| 確認順 | 確認すること | よくある原因 |
|---|---|---|
| 1.締め日のずれ | 締め日翌日〜月末の利用分が、今回の請求に含まれていないか | 利用日で計上した分が翌月の請求に回っている |
| 2.返品・取消 | 明細でマイナス計上された分を、仕訳に反映しているか | 返品分の取消仕訳が漏れている |
| 3.年会費・手数料 | 利用代金以外の請求を計上しているか | 年会費や追加カードの手数料の計上漏れ |
| 4.二重登録 | 利用明細と領収書の両方から同じ支払いを計上していないか | 明細取込みと立替申請の両方で計上している |
| 5.計上漏れ・私的利用 | 申請が出ていない利用や、業務外の利用がないか | 利用者の申請忘れ、私物の購入 |
まず締め日のずれを確認する
差額の原因で最も多いのが、締め日と自社の月末のずれです。利用日で正しく計上していても、カード会社の請求は締め日単位のため、差額が出るのは自然なことです。
最初にこの差を除いておくと、残った差額が本当の誤りかどうかを判断しやすくなります。
差額はカード・利用者別に確認する
1〜5を確認しても差額が残る場合は、カードごと・利用者ごとに明細を分けて突き合わせます。全体で比べるより範囲が狭まり、原因の利用を特定しやすくなります。
申請が出ていない利用は、利用者本人に用途を確認しましょう。
STEP5:引落日の消込み
引落日には、口座から引き落とされた金額で未払金を消し込みます(STEP3の基本の仕訳の4/27の行)。引落日に消耗品費などの費用科目を再び使うと、同じ支払いを二重に費用化してしまうため、この日の仕訳は未払金の消込みだけにします。
消込み後は、カード会社ごとの未払金の残高が、次回の請求に含まれる利用分と一致しているかを確認します。
STEP6:月末・期末の未払計上
カードの締め日と自社の月末がずれる場合や、期中に簡便的な処理をしている場合は、月末・期末に調整が必要です。
締め日と月末がずれる場合
たとえば15日締めのカードでは、16日〜月末の利用分は翌月の請求に含まれますが、費用としては当月分です。
月次決算や期末では、締め日の翌日から月末までの利用分を明細から抜き出して未払計上する手順を、決算チェックリストに組み込んでおきましょう。
期中を簡便法で処理する場合
取引量が少ない会社では、期中は引落日にまとめて費用計上する簡便的な処理を取ることもあります。ただし、利用月と計上月がずれるため、月次損益が実態とずれやすくなります。
少なくとも期末は、利用日基準に戻して未払計上する必要があります。
日々・毎月・期末の確認チェックリスト
すでに法人カードを運用している会社では、6ステップを決まったタイミングの確認作業に落とし込んでおくと、処理の漏れに早く気づけます。
| タイミング | 確認すること | 関連STEP |
|---|---|---|
| 利用の都度 | 用途・科目・部門の申請と、領収書・インボイスの提出がそろっているか | STEP1・2 |
| 月の途中 | 申請のない利用や、領収書の未提出がないか | STEP2・4 |
| 月次締め | 未払金の残高とカード会社の請求額が一致しているか、差額の原因を特定できているか | STEP4 |
| 引落日 | 引落額で未払金を消し込み、残高が次回の請求に含まれる利用分と一致しているか | STEP5 |
| 期末 | 締め日後の利用分を未払計上したか。簡便法の場合は利用日基準に戻したか | STEP6 |
法人カード運用の注意点とインボイス対応
運用ルールを決めて処理の流れを整えても、実際に運用を始めると判断に迷う場面が出てきます。カード明細・領収書・立替申請と、経理に情報が入ってくる入口が複数に分かれるためです。
つまずきやすい5つの場面
法人カードの運用で起きやすいトラブルを、6ステップのどこで起きるかとあわせて整理しました。自社の運用で当てはまるものがないか確認してください。
| 場面 | 起きやすいSTEP | 起きやすいこと | 対応の方向性 |
|---|---|---|---|
| カード払いと立替の混在 | STEP1 | カード利用分を立替精算でも申請してしまう | 申請画面でカード利用分と立替分を区別する |
| 証憑の紛失・未回収 | STEP2 | 仕入税額控除や税務調査での説明に支障が出る | 回収期限と担当者を決める |
| 明細と領収書の二重登録 | STEP3 | 同じ支払いを二重に費用化する | 計上の起点を利用明細に一本化し、領収書は証憑として紐づける |
| 明細の反映遅れ | STEP3・6 | 計上月がずれる | 締め日と月末の差を毎月確認する |
| 私的利用の混入 | STEP4 | 経費として認められないリスクがある | 利用範囲と、私的利用時の精算方法を規程化する |
二重計上は計上の起点を1つにして防ぐ
同じ支払いが、明細の取込み・領収書の入力・立替申請と、複数の経路から計上されてしまうのが二重計上の原因です。
計上の起点はカードの利用明細に一本化し、領収書は明細に紐づける証憑として扱うと決めておけば、経路が重なりません。
経費精算システムを使う場合は、カード利用分を立替として申請できないよう設定しておくと安心です。
私的利用は本人に請求して精算する
私的利用分は経費にせず、本人に請求して精算します。精算までの間は立替金などで処理するのが一般的です。
発見が遅れるほど回収が難しくなるため、STEP4の月次照合で申請のない利用を早めに確認しましょう。
役員の場合は税務上の扱いが異なることがあるため、顧問税理士などに確認してください。
インボイス制度で迷う3つのポイント
カード会社の利用明細は、仕入税額控除の根拠になる請求書等には当たりません。明細を発行しているのはカード会社で、実際に商品やサービスを提供した加盟店ではないためです。
控除を受けるには、加盟店が交付した適格請求書(インボイス)や適格簡易請求書を保存します。
参考:国税庁 質疑応答事例「クレジットカード会社からの請求明細書」
ポイント1:控除の根拠になる書類を見分ける
経理に集まる書類のうち、どれが仕入税額控除の根拠になるかを整理すると次のとおりです。
| 書類 | 仕入税額控除の根拠になるか |
|---|---|
| カード会社の利用明細・請求明細書 | ならない。支払いの事実や金額を確認する資料として使う |
| 加盟店が交付したレシート・領収書 | 登録番号などの記載事項を満たしていれば根拠になる |
| ECサイトなどが発行する請求書・領収書 | 記載事項を満たしていれば根拠になる |
なお、高速道路の料金をETCクレジットカードで精算した場合は、別の取扱いが国税庁のQ&A(消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A)の問103で示されています。
Q&Aは改訂されることがあるため、最新版で確認してください。
参考:国税庁 消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A
ポイント2:領収書の回収を利用者任せにしない
利用者任せにすると、領収書の未提出や紛失が起きます。「提出期限」「提出方法」「確認する担当者」を運用ルールとして決め、STEP4の月次照合で未提出の利用がないかを確認しましょう。
ポイント3:少額特例などの例外を確認する
基準期間の課税売上高が1億円以下などの一定規模以下の事業者は、令和5年10月1日から令和11年9月30日までに行う税込1万円未満の課税仕入れについて、一定の事項を記載した帳簿を保存すれば、インボイスがなくても仕入税額控除ができます(少額特例)。
1万円未満かどうかは、商品1点ごとではなく1回の取引の税込金額で判定します。
参考:国税庁 少額特例(一定規模以下の事業者に対する事務負担の軽減措置)の概要
カード会社に支払う年会費・手数料のインボイスや、領収書をもらい忘れた場合の対応は、次の記事で詳しく解説しています。
電子領収書の保存(電帳法)
メールやECサイト、スマートフォンのアプリなどで電子的に受け取った領収書は、電子取引のデータとして電子のまま保存する必要があり、紙に印刷して保存するだけでは足りません。
従業員が会社の経費の支払いで電子の領収書を受け取った場合も、会社としての電子取引に当たります。
保存方法の詳細は、国税庁の電子帳簿保存法一問一答で確認してください。
参考:国税庁 電子帳簿保存法一問一答(Q&A)
法人カードの運用を見直すときの確認ポイント
法人カードは、導入して終わりではありません。利用者や拠点が増えたり、使うサービスが変わったりすると、導入時のルールが実態に合わなくなることがあります。定期的に運用を点検し、今のまま続けるか、見直すかを判断しましょう。
見直しが必要なサイン
次のような状況が続いている場合は、運用のどこかに課題がある可能性があります。
| よくある状況 | 考えられる原因 | 見直す箇所 |
|---|---|---|
| 未払金と請求額の差額が毎月出る | 締め日の調整漏れ、二重登録 | STEP4・STEP6の手順 |
| 領収書の提出が遅れ、月次の締めが延びる | 提出期限や確認する担当者があいまい | 申請と領収書の提出ルール |
| 私的利用や用途のわからない利用が見つかる | 利用範囲が抽象的、月次の確認が不十分 | 利用範囲・上限のルール |
| 使われていないカードや契約中のサービスが残っている | 退職・異動時の回収漏れ、契約の把握不足 | 退職・異動時の手順、利用状況の棚卸し |
| 請求書払いの処理がなかなか減らない | カード払いに向かない支払いが多い | カード以外の支払いの管理方法 |
続けるか見直すかを判断する3つの観点
運用を続けるか見直すかは、感覚ではなく次の観点で今の状況を確認すると判断しやすくなります。
経理の作業時間は減っているか
明細の取込み・照合・領収書の回収にかかる時間を、導入前の立替精算と比べます。
カードを使っていても手入力や差戻しが多い場合は、明細データの連携か運用ルールに課題があります。
証憑と照合の状態は安定しているか
領収書の未提出件数や、未払金に差額が出た月の数を確認します。
毎月同じ原因で差額が出ているなら、個別に対処するのではなく、手順そのものを見直すタイミングです。
コストに見合っているか
年会費や追加カードの発行手数料と、減った振込手数料・作業時間を比べます。利用の少ないカードは、枚数の整理も検討しましょう。
見直しの方向性
課題が見えたら、原因に合わせて対応を選びます。
- ルールの見直し:利用範囲・上限・提出期限を具体的にし、月次照合の担当者と時期を決め直します。
- 仕組みの見直し:明細を取り込める経費精算システムや会計ソフトと連携し、手入力と二重登録を減らします。
- 支払い方法の見直し:カード払いに向かない請求書払いや拠点ごとの公共料金は、カードとは別の方法でまとめて管理することも検討します。
法人カードに関するよくある質問(FAQ)
Q1.法人カードと個人カードの違いは何ですか?
事業用の支払いを前提に設計されている点です。会社決済型の法人カードは法人口座から引き落とされるため、従業員の立替精算が原則として不要になり、従業員用の追加カードも発行できます。
Q2.コーポレートカードなのに、社員の口座から引き落とされたのはなぜですか?
個人決済型のコーポレートカードの可能性があります。個人決済型は利用代金が従業員個人の口座から引き落とされるため、従業員が会社に経費精算を申請し、会社が本人に支払う流れになります。
Q3.法人カードの年会費は経費になりますか?
事業のために契約した法人カードの年会費は、支払手数料や諸会費などの科目で費用計上するのが一般的です。科目は社内で統一し、税区分はカード会社の発行する書類で確認してください。
Q4.利用明細だけで経費処理できますか?
費用の計上や支払いの確認には利用明細を使えますが、消費税の仕入税額控除を受けるには、加盟店が交付した領収書やインボイスの保存が原則として必要です。
Q5.引落しが翌期になった場合、どの期の費用ですか?
利用日の属する期の費用です。当期に費用と未払金を計上し、翌期の引落日に未払金を消し込みます。
Q6.未払金の残高とカード会社の請求額が合いません。どこから確認すればよいですか?
まず締め日と自社の月末のずれを確認し、次に返品・取消、年会費・手数料、二重登録、計上漏れ・私的利用の順に確認すると、原因を絞り込みやすくなります。
Q7.従業員が少ない会社でも、法人カードを導入したほうがよいですか?
人数よりも、支払いの内容と頻度で判断します。立替精算やカード払いが前提のサービスの利用が多ければ、少人数でも効果があります。反対に、支払いの大半が請求書払いであれば、カード以外の支払い管理を先に整えるほうが効果的な場合もあります。
Q8.すでに導入していますが、運用を見直すべきか判断するには?
未払金と請求額の差額が毎月出る、領収書の提出が遅れて締めが延びる、私的利用が見つかる、といった状況が続いていれば見直しのサインです。経理の作業時間、証憑と照合の状態、コストの3つの観点で確認しましょう。
まとめ
法人カードは、経費の支払いを会社名義に集約し、支払情報をデータで受け取れる仕組みです。効果を引き出すには、自社の状況に合わせて、導入の判断・運用ルール・日々の経理処理・定期的な見直しを一連の流れとして整えることが欠かせません。
- 導入を検討中なら、支払いの内容と頻度から自社に必要かを判断し、決済方式と運用ルールを先に決めましょう。
- 導入済みなら、利用日に費用と未払金を計上し、引落日に消し込む流れを守り、月次照合と締め日のずれの調整を毎月の作業に組み込みます。
- 運用を見直すなら、作業時間・証憑と照合の状態・コストを確認し、ルール・仕組み・支払い方法のどこを変えるかを決めましょう。
カードで払える経費を一本化したら、カードで払いにくい拠点ごとの公共料金や通信費の請求をどう管理するかも見直してみてください。