消込とは?入金消込・支払消込の違いや仕訳例、効率化の方法を解説
更新日:2026.10.09
ー 目次 ー
掛取引では、商品やサービスを提供した時点と、代金を受け取ったり支払ったりする時点が異なります。そのため、請求書を発行しただけでは売掛金を回収できたかわからず、請求書を受け取っただけでは買掛金を支払ったか確認できません。
そこで必要になるのが「消込」です。消込を適切に行うと、未回収・未払いの残高を正確に把握でき、二重請求や誤った督促、二重払いなどを防ぎやすくなります。
この記事では、消込の意味と入金消込・支払消込の違い、照合や相殺との違いを解説します。基本的な業務の流れや仕訳例、Excel・会計ソフトなどを使って消込業務を効率化する方法も紹介するのでぜひ参考にしてください。
消込(けしこみ)とは
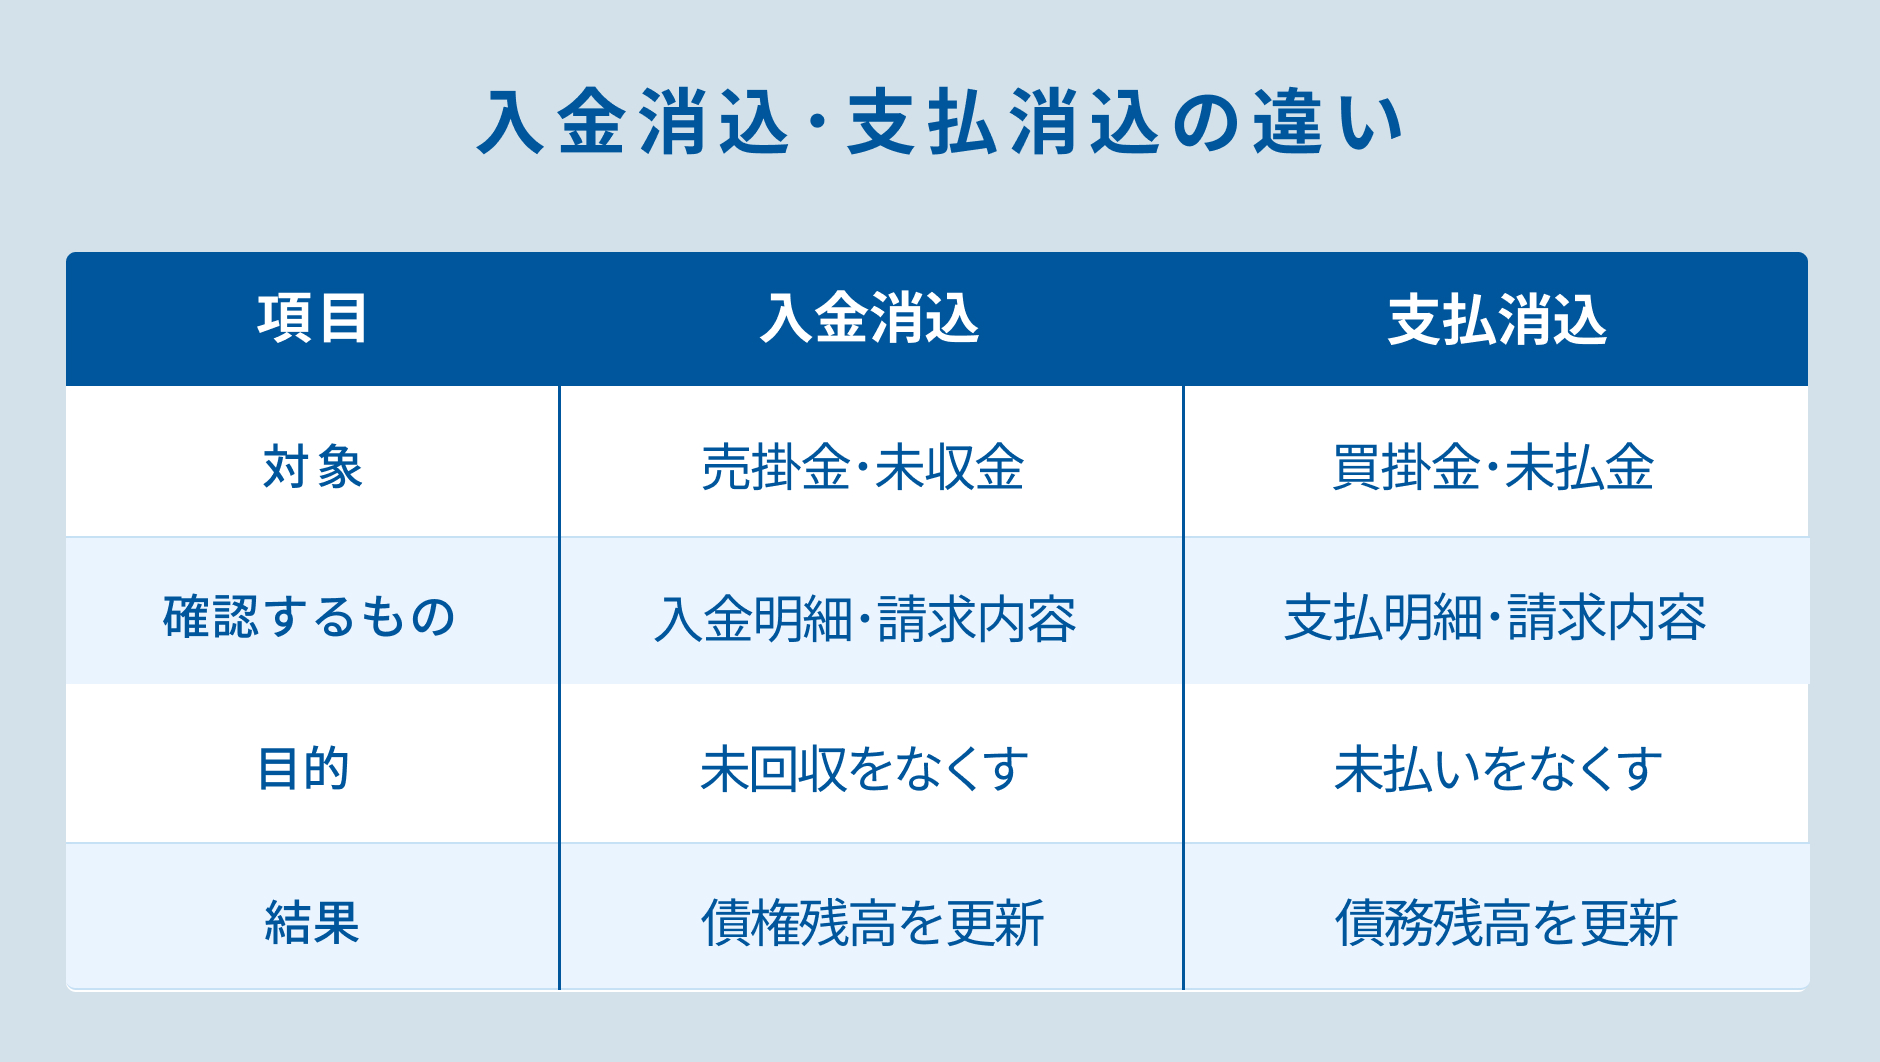
消込とは、帳簿上に計上した売掛金や買掛金などについて、実際の入金・支払いと照合し、回収済みまたは支払済みとして残高へ反映する処理です。例えば、売掛金10万円に対する入金を確認した場合は、対象の請求データと入金明細を紐づけ、売掛金の残高を10万円減らします。
「消し込み」や「マッチング」と表記される場合もありますが、処理としては消込と同じです。また、消込は一般的に、債権の回収を確認する入金消込と、債務の支払いを確認する支払消込に分けられます。
|
種類 |
確認する内容 |
主な対象科目 |
主な資料 |
|
入金消込 |
請求した代金が入金されたか |
売掛金・未収金など |
売掛帳・請求書・入金明細 |
|
支払消込 |
支払うべき代金を支払ったか |
買掛金・未払金など |
買掛帳・請求書・出金明細 |
入金消込|売掛金・未収金などの回収を確認して処理する
入金消込は、取引先へ請求した売掛金や未収金などと、銀行口座へ入った金額を照合し、回収済みとして処理する業務です。通常は、取引先名、振込名義、入金額、入金日、請求番号などから対象の請求を特定します。
請求額と入金額が一致すれば処理しやすいものの、複数の請求がまとめて振り込まれる場合や、振込手数料が差し引かれる場合もあります。一部入金、過入金、請求先と振込名義の違いなどもあるため、金額が近いという理由だけで消し込まず、対象取引を確認することが大切です。
関連記事:【科目解説】売掛金・買掛金とは? | 月次締めで押さえるべきポイントを徹底解説
支払消込|買掛金・未払金などの支払いを確認して処理する
支払消込は、仕入先などに対する買掛金・未払金と、銀行口座からの振込や口座振替などを照合し、支払済みとして処理する業務です。支払予定表や請求書、買掛帳と出金明細を照合し、どの債務に対する支払いかを特定します。
複数の請求書をまとめて支払う場合は、支払総額と各請求書の内訳が一致するか確認します。値引き、返品、手数料、支払額の変更などがある場合は、その理由と承認記録を残しましょう。処理済みの請求書を再び支払対象にしない運用も必要です。
消込と照合・相殺の違い
消込と似た場面で使われる言葉に「照合」と「相殺」があります。消込の作業には照合が含まれ、相殺を行った後にも消込が必要になるため、それぞれの意味を区別しておきましょう。
照合との違い|情報の一致を確認するだけでなく決済状況を反映する
照合とは、請求データと入金明細など、複数の情報を比べて一致しているか確認する作業です。一方、消込は照合によって対象取引を特定したうえで、売掛金や買掛金の残高を減らし、回収済み・支払済みの状態を記録するところまで含みます。
例えば、請求書10万円と入金明細10万円の一致を確認する作業が照合です。その結果を帳簿や債権管理表へ反映し、未回収残高から10万円を除く処理が消込にあたります。
ただし、システムや会社によっては「入金照合」を消込まで含む意味で使うこともあるため、社内で用語と処理範囲を統一しましょう。
相殺との違い|相殺は互いの債権・債務を対当額で差し引くこと
相殺とは、同じ取引先に対して自社が債権と債務の両方を持つ場合に、一定の要件のもとで対当額を消滅させることです。例えば、取引先に対する売掛金10万円と、その取引先に対する買掛金6万円を相殺すると、6万円分が差し引かれ、売掛金4万円が残ります。
民法では、互いに同種の目的を持つ債務を負担し、原則として双方の弁済期が到来している場合などに、対当額について相殺できると定められています。
これに対し、消込は入金や支払い、相殺などによって決済された金額を帳簿上の債権・債務へ反映する処理です。相殺した場合も、対象となる売掛金と買掛金を特定し、それぞれの残高を減らす仕訳と消込を行います。
関連記事:相殺とは?意味・仕組みとメリット・デメリット、請求書での処理方法をわかりやすく解説
消込が必要な理由
消込は、単に処理済みのデータへ印を付ける作業ではありません。債権・債務の残高を正確に保ち、請求や支払い、資金管理を適切に行うために必要です。
未回収の売掛金や未払いの買掛金を正確に把握するため
消込を行うことで、売掛金のうち未回収の金額や、買掛金・未払金のうち未払いの金額を把握することが可能です。例えば、入金済みの売掛金を消し込まなければ、帳簿上は未回収のまま残り、本当に回収が必要な債権を判別しにくくなります。
支払側でも同様に、支払いと買掛金・未払金を正しく対応させることで、今後支払う必要がある債務を把握できます。請求単位や取引先単位で消込状況を管理し、未回収・未払いの取引を明確にしておくことが重要です。
二重請求・二重払い・誤った督促を防ぐため
消込によって決済状況を明確にすることで、二重請求や二重払い、誤った督促などを防ぎやすくなります。入金済みの請求が未消込のままだと、取引先へ誤って再請求や督促を行うおそれがあります。支払側でも、支払済みの請求書を未払いとして扱えば、同じ代金を二重に振り込む原因になりかねません。
特に複数の担当者が業務に関わる場合は、消込日や処理者、対象の請求番号などを記録し、誰が確認しても処理状況がわかるようにしておくことが大切です。
正確な残高を把握し、資金繰りや決算に役立てるため
適切に消込を行えば、今後回収する売掛金や、支払う買掛金・未払金の金額をもとに、将来の入出金を見積もりやすくなります。資金が不足する時期を予測したり、支払計画を立てたりする際にも役立ちます。
また、決算では売掛金や買掛金などの期末残高を確認するため、消込漏れや誤消込があると正確な決算につながりません。日頃から消込状況を管理するとともに、月次や決算前には未消込明細を確認し、帳簿上の残高に誤りがないかチェックすることが重要です。
消込業務の基本的な流れ
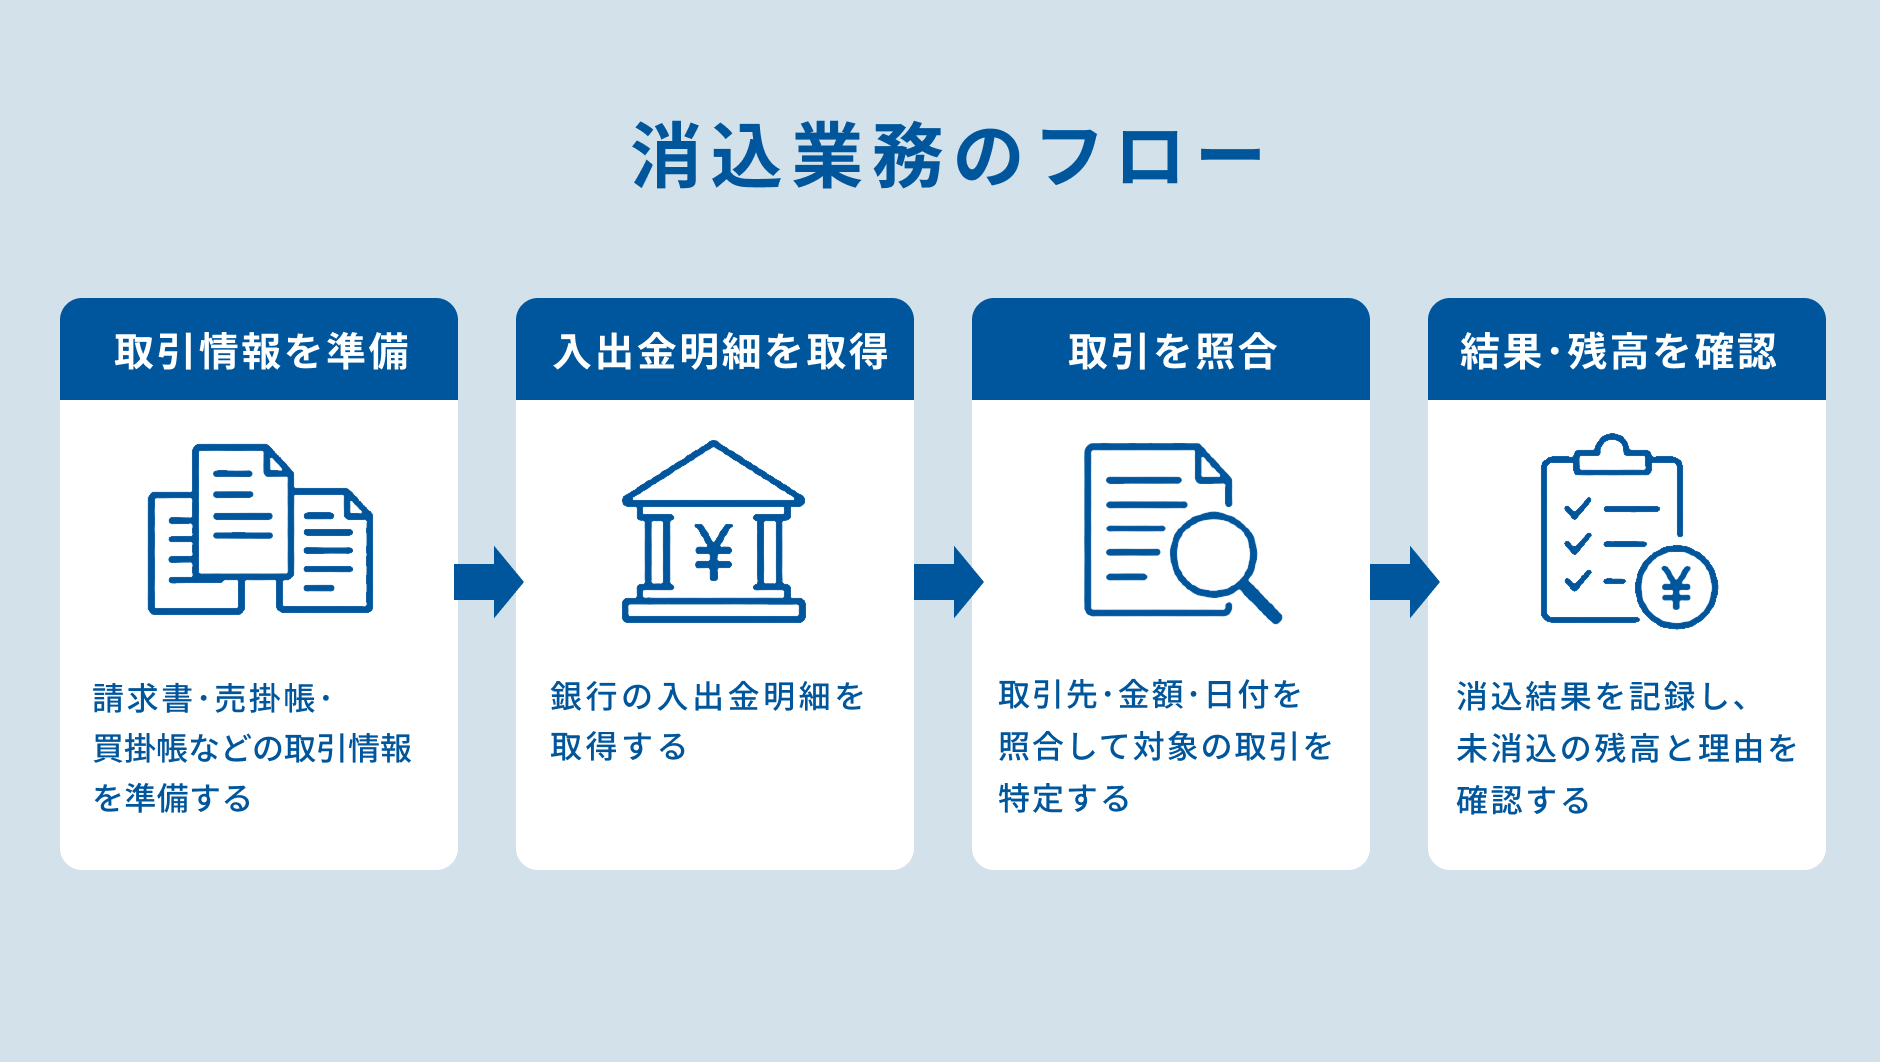
消込業務は、取引情報と入出金情報をそろえ、対象を照合し、結果を記録する流れで進めます。会社の規模や利用するシステムによって方法は異なりますが、基本的な4つの手順は共通しています。
- 請求書・売掛帳・買掛帳などの取引情報を準備する
- 銀行の入出金明細を取得する
- 取引先・金額・日付を照合して対象の取引を特定する
- 消込結果を記録し、未消込の残高と理由を確認する
1.請求書・売掛帳・買掛帳などの取引情報を準備する
まずは、消込対象となる取引情報を準備しましょう。入金消込では発行した請求書や売掛帳、入金予定表などを、支払消込では受領した請求書や買掛帳、支払予定表などを確認します。
取引先名、請求番号、請求日、支払期日、請求額、未決済残高を一覧にしておくと、銀行明細と照合しやすくなります。一部入金や過去の繰越残高がある場合は、請求額だけでなく現時点の未消込額を確認しましょう。
2.銀行の入出金明細を取得する
次に、対象期間の銀行口座や決済サービスから入出金明細を取得します。複数の口座を利用している場合は、消込対象となる口座の明細を漏れなく集めましょう。インターネットバンキングのCSVを利用すると、転記の手間を減らせます。
明細では、入出金日、金額、振込名義、摘要などを確認します。口座間の資金移動や借入金の入金など、請求・支払いと関係のない明細も含まれるため、すべてを消込対象にしないよう注意が必要です。
3.取引先・金額・日付を照合して対象の取引を特定する
請求情報と入出金明細を並べ、取引先、金額、日付、請求番号などを照合します。取引先名と振込名義が一致しない場合は、名義変更の履歴や取引先マスターを確認しましょう。請求書番号を振込依頼人名や振込メモへ入力してもらう運用も、取引の特定に役立ちます。
金額が一致しない場合は、複数請求の合算、分割入金、振込手数料、値引き、返品、源泉徴収、過入金などの可能性を確認します。原因がわからないまま近い金額の請求へ割り当てると、別の請求が未消込になるため、差額の理由を特定してから処理しましょう。
なお、請求額と入金額の差額が源泉所得税によるものである場合は、単なる不足入金として扱わず、源泉徴収税額を適切な勘定科目で処理したうえで請求額全体を消し込みます。
4.消込結果を記録し、未消込の残高と理由を確認する
対象を特定したら、入金・支払いの仕訳を登録し、請求管理表やシステムの状態を「消込済」に更新します。一部だけ決済された場合は「一部消込」とし、残額を未消込として残します。あわせて、消込日、処理者、対象の請求番号、差額の理由も記録しましょう。
処理後は、未消込の一覧を確認します。支払期日を過ぎた売掛金、予定日を過ぎても支払われていない買掛金、理由が不明な差額などを抽出し、担当部署や取引先へ確認します。
最後に、売掛帳・買掛帳などの補助元帳と総勘定元帳の残高が一致しているか確認すると、消込漏れや二重処理を見つけやすくなるでしょう。
関連記事:【図解】請求書処理の流れは?業務フローや担当すべき部署について解説。
【仕訳例】入金消込・支払消込の処理方法
消込では、掛取引の発生時に計上した売掛金や買掛金を、入金・支払いに合わせて減らします。ここでは税込経理を前提に、10万円の売掛金・買掛金を銀行振込で決済した場合の基本的な仕訳を紹介します。
売掛金を回収したときの仕訳
取引先から売掛金10万円が普通預金へ入金された場合の仕訳は、以下のとおりです。
|
借方 |
貸方 |
||
|
普通預金 |
100,000円 |
売掛金 |
100,000円 |
普通預金を増やし、回収した売掛金を減らします。この仕訳を対象の請求データと紐づけ、売掛金10万円を消し込みます。売掛金の回収仕訳では、売上はすでに商品やサービスを提供した時点で計上しているため、再び売上を計上しません。
振込手数料が差し引かれて9万9,560円だけ入金された場合などは、契約上どちらが手数料を負担するか確認し、差額440円を支払手数料など適切な科目で処理します。一部入金の場合は受け取った金額だけを消し込み、残額は売掛金として残します。
買掛金を支払ったときの仕訳
仕入先に買掛金10万円を普通預金から振り込んだ場合の仕訳は、以下のとおりです。
|
借方 |
貸方 |
||
|
買掛金 |
100,000円 |
普通預金 |
100,000円 |
支払った買掛金を減らし、普通預金の減少を記録します。仕入は商品を受け取った時点で計上済みであるため、支払時に再び仕入を計上しないように注意しましょう。
自社が負担する振込手数料が別途発生した場合は、手数料分を支払手数料など、取引の実態を適切に表現できる勘定科目で記録します。複数の請求をまとめて支払った場合は、合計額を各請求へ正しく割り当て、すべての対象を消し込んだか確認しましょう。
消込業務のミスを防ぎ、効率化する方法
消込業務では、単純な金額比較だけでなく、名義の違いや合算・分割決済などへの対応が必要です。取引情報を整備し、処理方法を標準化したうえで、取引件数に合ったツールを活用しましょう。
取引先名・振込名義・請求番号を紐づけて管理する
請求先の会社名と実際の振込名義が異なると、入金先を特定するのに時間がかかります。取引先マスターに、正式名称だけでなく、振込名義、旧社名、グループ会社名なども登録しておきましょう。
請求番号や顧客コードを各データに共通して持たせることも有効です。請求書、売掛帳、入金予定表、銀行明細の対応関係が明確になり、同額の請求が複数あっても判別しやすくなります。振込専用口座を取引先ごとに割り当てる方法もあります。
処理手順と例外対応のルールを統一し、属人化を防ぐ
通常の消込手順に加え、一部入金、過入金、合算入金、振込手数料、源泉徴収、返品、入金元不明などの対応ルールを決めます。どの科目で差額を処理するか、誰の承認を得るか、いつまでに取引先へ確認するかを明文化しましょう。
また、消込を実行できる担当者と、差額や例外を承認する責任者を分けると、誤消込を防ぎやすくなります。処理日、担当者、修正履歴を残し、担当者が不在でも同じ方法で対応できる状態にすることが大切です。
Excelの関数やフィルターを活用して照合作業を補助する
取引件数がそれほど多くない場合は、Excelで請求データと入出金データを管理できます。XLOOKUP関数やVLOOKUP関数で請求番号・取引先コードを検索し、SUMIFS関数で取引先ごとの入金合計を集計すると、候補となる取引を絞り込みやすくなります。
フィルターや条件付き書式を使い、請求額と入金額が一致した行、支払期日を過ぎた行、差額がある行を分けて表示する方法も有効です。
ただし、同額の取引や名義違いを関数だけで正しく判断できるとは限りません。元データを保護し、処理済み・未処理・要確認の状態を分け、最終確認は担当者が行いましょう。
会計ソフトや消込システムで明細取得・照合・記録を自動化する
取引件数が多い場合は、会計ソフトや債権・債務管理システムの利用が選択肢になります。製品・契約プランによっては、銀行の入出金明細の取得、請求データとの自動照合、一括消込、仕訳データの作成、会計ソフトへの連携などが可能です。
自動化すると、明細の転記や照合にかかる時間を減らし、未回収・未払いの確認へ早く移れます。複数の請求をまとめた入金や、過去に登録した振込名義を照合条件へ利用できるシステムもあります。
導入時は、売掛金と買掛金のどちらに対応するか、利用中の銀行・会計ソフトと連携できるか、差額や一部入金を扱えるかを確認しましょう。自動照合の候補が必ず正しいとは限らないため、例外取引を確認・承認する運用も必要です。
消込に関するよくある質問
最後に、消込の処理についてよくある疑問に回答します。
「消込済」と「未消込」はどのような状態?
「消込済」は、請求や債務に対応する入金・支払いなどを確認し、対象額を残高へ反映した状態です。全額を決済した場合は未決済残高が0円になります。一部だけ決済した場合は「一部消込」として、残額を未消込で管理しましょう。
「未消込」は、まだ入金・支払いがない場合だけでなく、入出金はあるものの対象の請求を特定できていない場合も含みます。未消込の理由を「期限前」「入金待ち」「差額確認中」「入金元不明」などに分けておくと、次に必要な対応を判断しやすくなります。
消込はいつ、どのくらいの頻度で行うべき?
消込の頻度に一律の決まりはありませんが、入出金が多い会社では、銀行営業日ごとに行うと未回収や誤入金を早く発見できます。取引件数が少ない場合でも、週に1回など定期的な日を決め、少なくとも月次決算の前には処理を完了させましょう。
支払期日を過ぎた売掛金を迅速に確認するには、入金確認と消込の間を空けないことが大切です。月末や支払日など処理が集中する時期は担当者を増やす、銀行明細を自動取得するなど、件数に応じて運用を調整しましょう。
入金元がわからない場合はどう処理する?
入金元がわからない場合は、振込名義、金額、入金日、銀行の摘要、請求予定を確認し、営業担当者や取引先へ問い合わせます。対象を確認できるまでは、推測で売掛金を消し込まないようにしましょう。
決算や月次締めのために仕訳が必要な場合は、内容不明の入金を一時的に仮受金で処理する方法があります。例えば、普通預金に5万円が入金された時点では、以下のように記録します。
|
借方 |
貸方 |
||
|
普通預金 |
50,000円 |
仮受金 |
50,000円 |
後日、売掛金の回収だと判明したら、次のように振り替えます。
|
借方 |
貸方 |
||
|
仮受金 |
50,000円 |
売掛金 |
50,000円 |
仮受金は原因を確認するまでの一時的な科目です。長期間放置せず、確認日や問い合わせ先を記録し、内容が判明した段階で適切な科目へ振り替えましょう。
まとめ
消込とは、売掛金や買掛金などの帳簿上の残高と、実際の入金・支払いを照合し、回収済み・支払済みとして反映する処理です。入金消込では売掛金・未収金などを、支払消込では買掛金・未払金などを主に扱います。
消込を適切に行うことで、未回収・未払いの残高を把握し、二重請求や誤った督促、二重払いを防ぎやすくなります。処理時は取引先、金額、日付、請求番号を照合し、一部入金や手数料などの差額があれば理由を確認しましょう。
取引件数が少ない場合はExcelでも管理できますが、件数が増えると照合や転記に時間がかかります。取引先マスターと例外対応のルールを整えたうえで、会計ソフトや消込システムを活用すると、明細取得・照合・仕訳作成まで効率化できます。
消込業務も含めて経理業務を効率化したい方は、以下の資料もご確認ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら