会費の勘定科目は?種類別の使い分けと仕訳例をわかりやすく解説
更新日:2026.10.01
ー 目次 ー
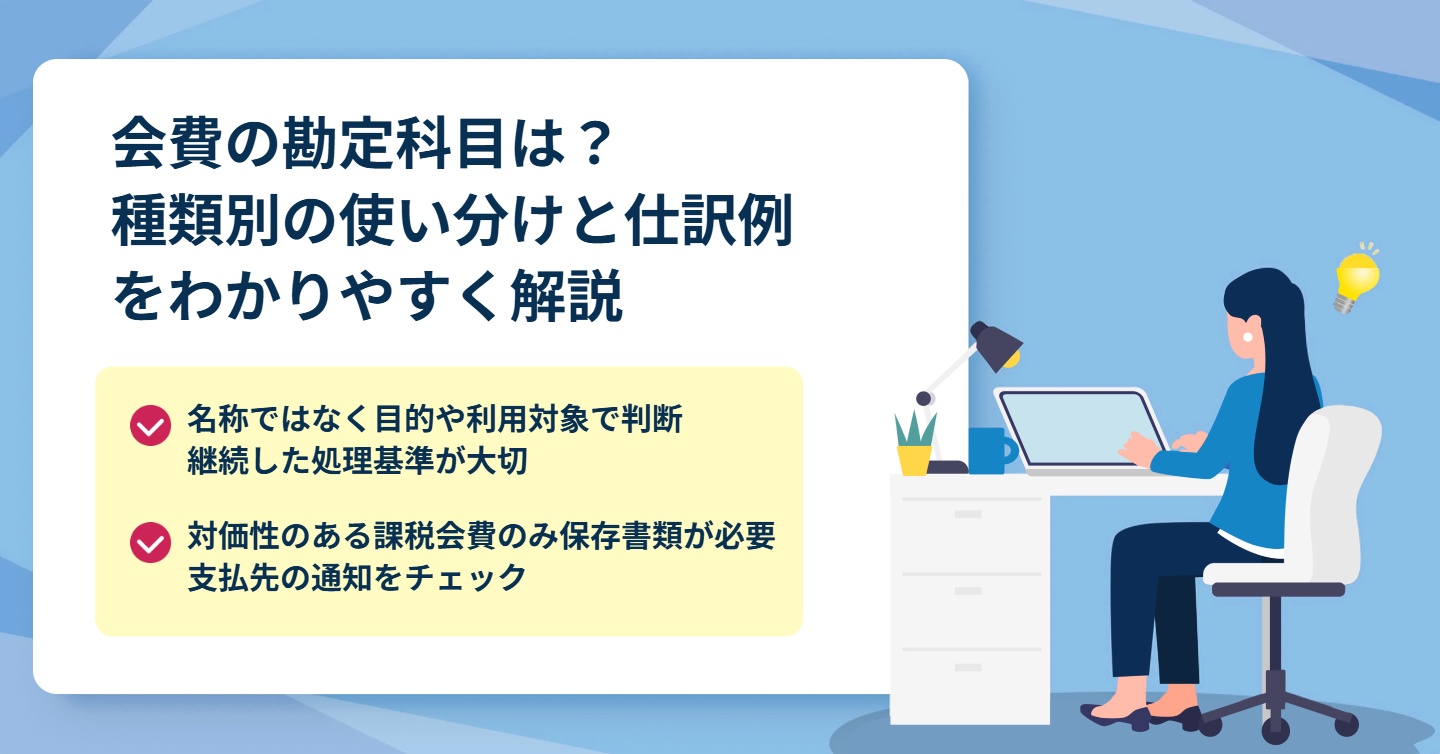
「会費」とひとことでいっても、商工会議所や業界団体の通常会費、クレジットカードの年会費、町内会費、ゴルフクラブの年会費など、その内容はさまざまです。
会費の勘定科目は名称だけで決まるものではなく、支払目的や利用者、受けるサービスの内容に応じて判断します。
この記事では、会費に使われる勘定科目や種類別の使い分け、消費税区分、仕訳例をわかりやすく解説します。
会費に使われる代表的な勘定科目
会費の支払いには、主に次の勘定科目を使用します。
|
勘定科目 |
使用する会費 |
具体例 |
|
諸会費 |
事業に関係する団体の通常会費 |
商工会議所、同業者団体の会費 |
|
支払手数料 |
サービス利用に伴う年会費 |
クレジットカード、ETCカードの年会費 |
|
交際費 |
取引先との関係構築を目的とする会費 |
・懇親会費 ・ゴルフクラブの年会費 |
|
福利厚生費 |
従業員全体の福利厚生を目的とする会費 |
全従業員が利用できるスポーツクラブの会費 |
|
給与 |
特定の役員・従業員が私的に利用する会費 |
個人利用と判断されるクラブ会費 |
|
雑費 |
少額かつ一時的で、ほかの科目に当てはまらない会費 |
単発で支払う少額の会費 |
会計上、使用する勘定科目が一律に指定されているわけではありません。ただし、同じ内容の会費には同じ勘定科目を使用し、継続して処理することが重要です。
諸会費|商工会議所・同業者団体などの会費
事業に関係する商工会議所や同業者団体、職能団体などの通常会費は、諸会費で処理するのが一般的です
団体へ支払う費用でも、懇親会や研修会など、特定のサービスに対する参加費は含みません。支出内容に応じて交際費や研修費などを使用します。
支払手数料|クレジットカード・ETCカードの年会費
法人カードやビジネスカード、ETCカードの年会費は、カードサービスを利用するための費用であるため、支払手数料で処理できます。
諸会費を使用することもありますが、継続的に発生するカード年会費を支払手数料へ統一すると、サービス利用料として管理しやすくなります。
交際費|懇親会・ゴルフクラブなどの会費
取引先や仕入先など、事業関係者との関係構築・維持を目的とする会費は、交際費で処理します。
取引先が参加する懇親会費や親睦会費のほか、法人名義で加入し、接待などに利用するゴルフクラブの年会費が代表例です。参加者や利用目的を確認し、社内行事や従業員向けの会費と区別しましょう。
福利厚生費|従業員全体を対象とする会費
従業員の福利厚生を目的として会社が負担する会費は、福利厚生費に該当する場合があります。
たとえば、全従業員が利用できるスポーツクラブや福利厚生サービスの会費などです。原則として、利用対象が全従業員であり、利用機会が公平に設けられている必要があります。
給与|特定の役員・従業員が利用する会費
特定の役員や従業員が私的に利用するクラブなどの会費を会社が負担した場合は、その人に対する給与として扱われる可能性があります。
名義が法人であっても、実際には特定の人だけが業務と関係なく利用している場合は注意が必要です。給与として扱われると、源泉所得税などの処理が必要になることもあります。
雑費|少額かつ一時的な会費
少額かつ一時的に発生し、ほかの勘定科目に当てはまりにくい会費は、雑費で処理することがあります。
ただし、毎年継続して支払う会費まで雑費にまとめると、支出内容を把握しにくくなります。継続的に発生するものは、諸会費や支払手数料など、実態に合った勘定科目を使用しましょう。
関連記事:消耗品費とは?勘定科目や仕訳例、雑費・工具器具備品との違いを解説
会費の種類ごとの勘定科目の使い分け
会費の勘定科目は、支払先だけでなく、支払目的や利用者、返還の有無などによって異なります。
ここでは、判断に迷いやすい会費を中心に整理します。
|
会費の種類 |
主な勘定科目 |
判断のポイント |
|
町内会費・自治会費 |
諸会費・雑費 |
事業所に関する支出か、個人的な支出かを確認する |
|
ゴルフクラブの年会費 |
交際費・給与 |
法人の業務に利用するか、特定の個人が利用するかを確認する |
|
ETCカードの年会費 |
支払手数料・車両費 |
カードサービスの利用料として処理し、通行料金と区別する |
|
団体などの通常会費 |
諸会費・交際費 |
団体の性質や加入目的に応じて判断する |
|
団体・クラブなどの入会金 |
資産・繰延資産・交際費など |
会員資格の内容、効果が及ぶ期間、返還の有無を確認する |
上記は一般的な目安です。以下では、会費の種類ごとに判断のポイントを詳しく解説します。
町内会費・自治会費
事業所が所在する地域の町内会費や自治会費は、事業運営との関連性が認められれば、諸会費や雑費として経費計上できます。
一方、自宅の町内会費など、事業との関係がない個人的な支出は経費にできません。自宅兼事務所の場合は、事業との関連性や利用実態を説明できるようにしておきましょう。
町内会費についても、具体的なサービスとの対価関係がない場合は、消費税の課税対象外として扱います。
ゴルフクラブ・ETCカードなどの会費
ゴルフクラブとETCカードの年会費は、同じ「年会費」でも処理が異なります。
|
会費 |
主な処理 |
|
法人名義のゴルフクラブ年会費 |
入会金を資産計上している場合は原則として交際費 |
|
個人名義のゴルフクラブ年会費 |
特定の役員・従業員への給与 |
|
ETCカード年会費 |
支払手数料など |
|
高速道路の利用料金 |
旅費交通費、車両費など |
法人がゴルフクラブの入会金を資産として計上している場合、その年会費や年決めのロッカー料などは、原則として交際費として扱います。入会金自体が特定の役員・従業員への給与として扱われる場合は、年会費なども給与の扱いです。
ETCカードの年会費は、カードサービスを利用するための費用です。高速道路の通行料金とは分けて処理すると、支出内容を把握しやすくなります。
入会金と通常会費で処理が異なる場合
団体やクラブへ支払う費用は、入会金と通常会費で処理が異なる場合があります。
|
会費の種類 |
処理 |
|
通常会費 |
団体運営のための経常的な会費は、原則として支払った事業年度の費用にする |
|
同業者団体などへの加入金 |
譲渡性や出資の性質などに応じて、資産または繰延資産として扱う場合がある |
|
ゴルフクラブの法人会員入会金 |
原則として資産に計上する |
|
社交団体への法人会員入会金 |
交際費となる場合がある |
|
退会時に返還される入会保証金 |
保証金などの資産に計上する |
名称が「入会金」であっても、処理方法は一律ではありません。加入する団体の性質や会員資格の内容、譲渡・返還の可否などを確認して判断しましょう。
勘定科目に迷った場合の対処法
会費の勘定科目に迷った場合は、次の順番で確認します。
- 事業に必要な支出かを確認する
- 誰が会費による利益を受けるかを確認する
- どのようなサービスを受けるための支払いかを確認する
事業団体への通常会費であれば諸会費、カードサービスの利用料であれば支払手数料、取引先との関係構築が目的なら交際費というように、支出の実態に合った勘定科目を選びます。
一度決めた処理基準は社内で共有し、同じ性質の会費を継続して同じ勘定科目へ計上しましょう。
会費の消費税区分
会費の消費税区分は、会費という名称ではなく、支払いとサービスの間に明確な対価関係があるかどうかで判断します。
|
会費の内容 |
消費税区分 |
|
団体運営のために支払う通常会費 |
原則として課税対象外 |
|
機関誌の購読料や研修費に相当する会費 |
課税 |
|
クレジットカード・ETCカードの年会費 |
課税 |
|
施設利用などサービスの対価となる会費 |
課税 |
|
ゴルフクラブなど施設利用の対価となる返還されない入会金 |
課税 |
|
退会時に返還される入会保証金 |
課税対象外 |
支払先から届く請求書や会費の案内に消費税区分が記載されている場合は、その内容も確認しましょう。
関連記事:非課税と不課税の違いとは?免税との区別と具体例をわかりやすく解説
対価性の有無によって判断する
同業者団体や組合などの通常会費は、団体の運営に使われ、個別のサービスとの対応関係が明確でないことがあります。このような会費は、一般的に消費税の課税対象外となり、課税仕入れには該当しません。
一方、名称が会費であっても、実質的に次の対価である場合は課税取引となります。
- 出版物の購読料
- セミナーや研修の受講料
- 施設の利用料
- 情報提供サービスの利用料
- クレジットカードなどのサービス利用料
対価性が判断しにくい場合は、団体から通知される消費税区分や請求書の記載を確認しましょう。
インボイスと仕入税額控除の注意点
課税対象となる会費について仕入税額控除を受けるには、原則として適格請求書と一定事項を記載した帳簿の保存が必要です。
一方、対価性がない通常会費は課税仕入れに該当しないため、適格請求書の有無にかかわらず仕入税額控除の対象になりません。
会費を支払う際は、次の資料を保存しておきましょう。
- 会費の請求書や領収書
- 支払先から通知された消費税区分
- 会費規程やサービス内容がわかる資料
- 振込明細や口座振替の記録
会費の名称だけで税区分を登録せず、支払先が示す取引内容と消費税区分を確認することが大切です。
会費の仕訳例
ここでは、商工会議所の通常会費とクレジットカード年会費を普通預金から支払った場合の仕訳例を紹介します。
商工会議所の年会費を支払った場合の仕訳
商工会議所へ通常会費として年額24,000円を支払った場合は、次のように仕訳します。
|
借方 |
貸方 |
||
|
諸会費 |
24,000円 |
普通預金 |
24,000円 |
団体運営のための通常会費で、具体的なサービスとの対価関係が明確でない場合、消費税区分は課税対象外とします。ただし、研修費や施設利用料などが含まれている場合は、支払先の案内に従って区分しましょう。
クレジットカードの年会費を支払った場合の仕訳
法人カードの年会費11,000円を普通預金から支払った場合は、次のように仕訳します。
|
借方 |
貸方 |
||
|
支払手数料 |
11,000円 |
普通預金 |
11,000円 |
クレジットカードの年会費は、カードサービスの対価であるため、原則として課税仕入れに該当します。税込経理方式では支払額をそのまま計上し、税抜経理方式では本体価格と仮払消費税等に分けて処理しましょう。
会費の勘定科目に関するよくある質問
ここでは、個人事業主が支払う会費や証憑の保存、勘定科目の継続使用など、会費の経理処理についてよくある疑問に回答します。
- 会費は個人事業主でも経費にできますか?
- 会費の領収書がない場合はどうすればよいですか?
- 会費の勘定科目は毎年変えてもよいですか?
会費は個人事業主でも経費にできますか?
事業に必要な会費であれば、個人事業主も必要経費として計上できます。業界団体や商工会議所の会費、事業用クレジットカードの年会費などが代表例です。
プライベートでも利用する会費は、事業で使用した部分だけを経費にします。事業との関連性や使用割合を説明できるようにしておきましょう。
会費の領収書がない場合はどうすればよいですか?
領収書が発行されない場合は、会費の請求書や支払案内、振込明細、口座振替の記録などを保存します。支払先、支払日、金額、会費の内容が確認できる状態にしておくことが重要です。
課税対象となる会費について仕入税額控除を受ける場合は、適格請求書の保存要件も確認しましょう。
会費の勘定科目は毎年変えてもよいですか?
会費の実態に合った勘定科目であれば変更は可能ですが、合理的な理由なく毎年変更することは避けましょう。
同じ性質の会費を継続して同じ勘定科目へ計上すると、年度ごとの比較や支出管理がしやすくなります。処理方法を変更する場合は、その理由を記録し、社内の経理ルールにも反映させることが大切です。
まとめ|会費の目的に応じて適切な勘定科目を選ぼう
会費の勘定科目は、名称ではなく支払目的や利用者、受けるサービスの内容に応じて判断します。
事業団体の通常会費は諸会費、カードの年会費は支払手数料、取引先との関係構築を目的とする会費は交際費として処理するのが一般的です。従業員向けの会費は、利用対象によって福利厚生費または給与に分かれます。
消費税についても、具体的なサービスとの対価関係があるかを確認し、課税・課税対象外を正しく区分しましょう。また、毎年発生する会費や年会費は固定費になりやすいため、利用状況を定期的に見直すことも大切です。
会費の扱いを含めた経理業務を効率化したい方は、以下の資料もご確認ください。

「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら