経費精算とは?対象となる費用や申請の流れ、仕訳・効率化の方法を解説
更新日:2026.10.21
ー 目次 ー
経費精算とは、従業員が業務のために立て替えた費用や、会社から事前に受け取った仮払金について、証憑をもとに金額と内容を確認し、払い戻しや差額調整、会計処理を行う手続きです。
経費精算を正確に行うには、どの支出が対象になるのかを社内規程で明確にし、領収書やレシートなどの証憑と申請内容を照合する必要があります。
この記事では、経費精算の意味や対象となる費用、申請から払い戻しまでの流れを解説します。基本的な仕訳例、処理時の注意点、経費精算システムなどを活用して業務を効率化する方法も紹介するのでぜひ参考にしてください。

経費精算とは
経費精算とは、従業員が業務上必要な費用を支払った後、その内容を会社へ申請し、払い戻しや会計処理を行う一連の手続きです。
主に以下のような経費を精算します。
- 出張時の交通費や宿泊費
- 文房具の購入費
- 取引先との会食費
会社から事前に概算額を受け取った場合は、実際の支出額との差額を調整します。
経費精算では、単に従業員へお金を返すだけではありません。支出が業務に必要だったか、社内規程に沿っているか、金額や支払先が証憑と一致しているかを確認し、適切な勘定科目や税区分で記帳します。
立替精算と仮払精算の違い
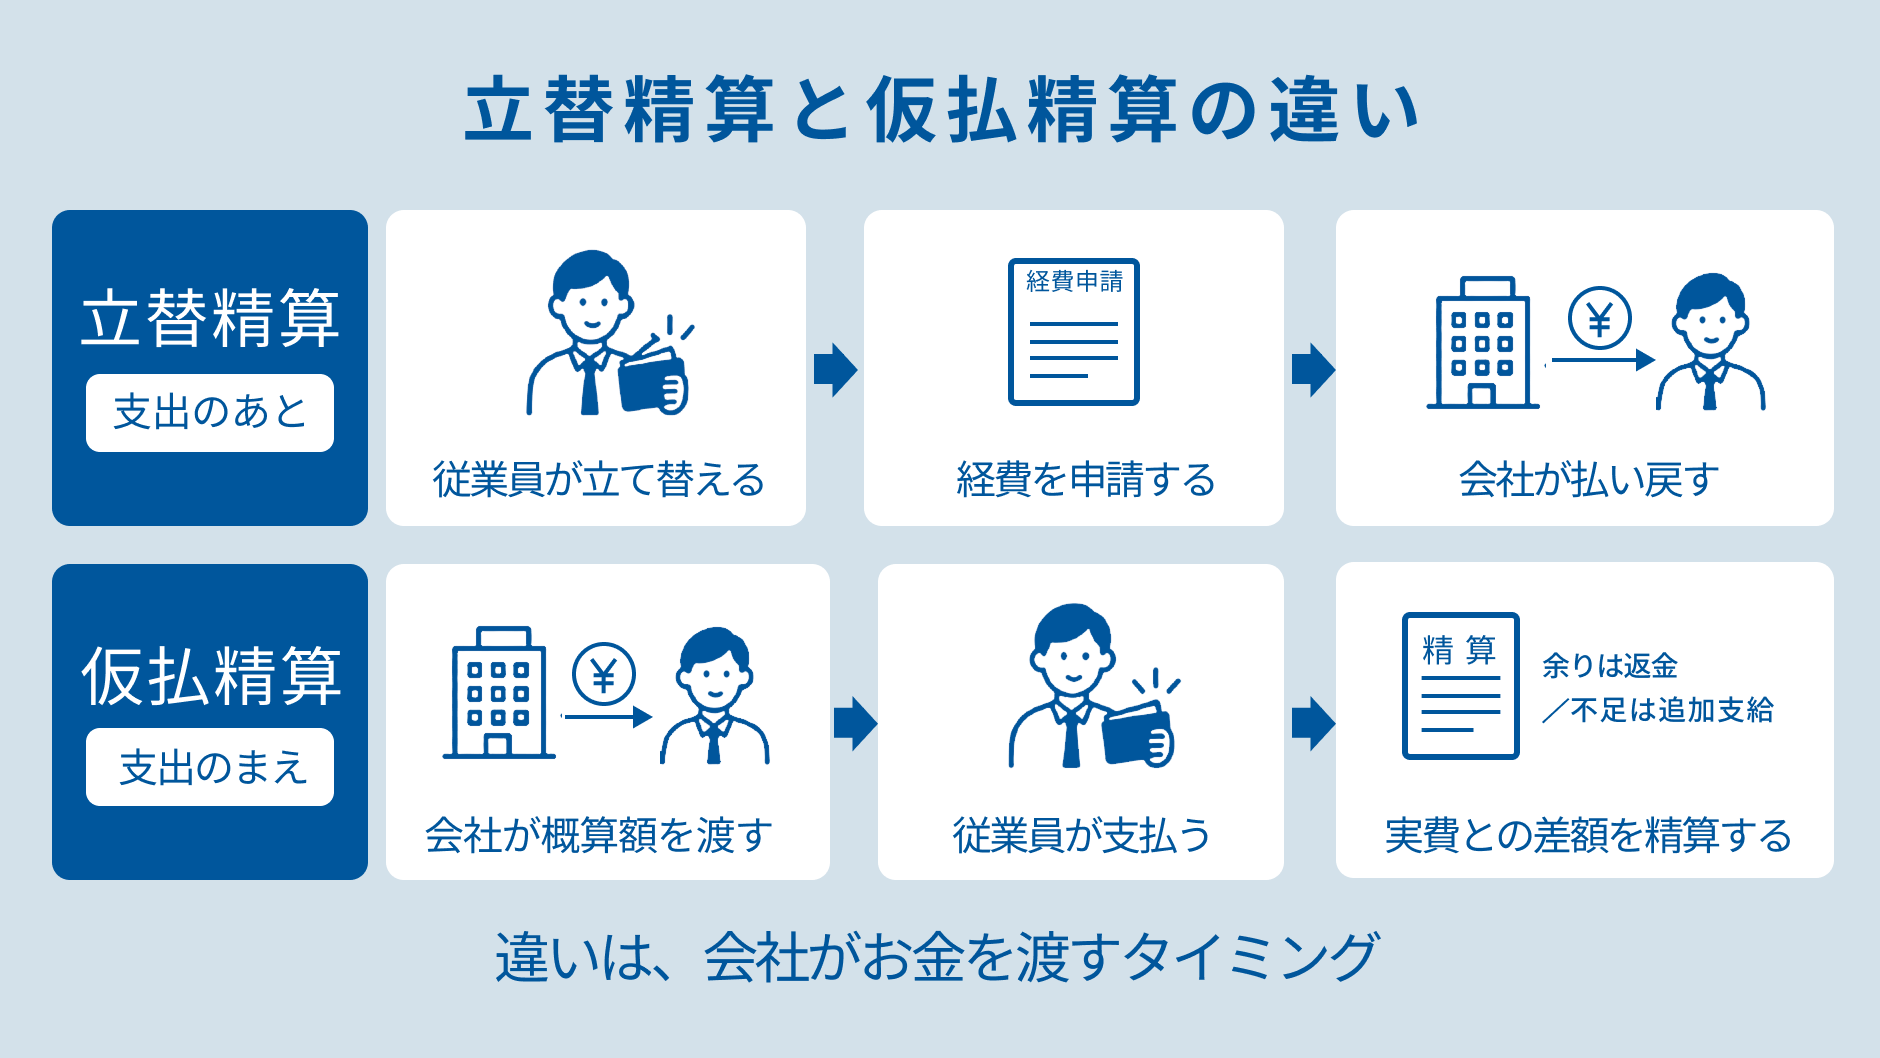
経費精算は、主に立替精算と仮払精算に分けられます。両者の違いは、業務上の費用を支払う前に会社から資金を受け取るかどうかです。
|
比較項目 |
立替精算 |
仮払精算 |
|
支払いの流れ |
従業員が自分のお金で支払い、後から会社が払い戻す |
会社が概算額を先に渡し、従業員がその資金から支払う |
|
従業員の金銭的負担 |
一時的に発生する |
基本的に発生しない |
|
精算方法 |
実際の支出額を申請し、会社が同額を払い戻す |
実際の支出額を確定し、余剰分の返金または不足分の追加支給を行う |
|
適している場面 |
日常的な少額支出、突発的な購入
|
出張やイベントなど、まとまった支出が見込まれる場合 |
立替精算は手続きが比較的簡単ですが、高額な立て替えが続くと一時的に従業員の負担が大きくなります。仮払精算は従業員の負担を抑えられる一方、未精算の仮払金が残らないよう、期限を決めて差額を処理する必要があります。
関連記事:【図解】立替払いと仮払いの違いとは?経理で迷わない判断基準と仕訳を解説
経費精算の対象となる主な費用
経費精算の対象になるのは、会社の事業や業務を行うために必要な支出です。ただし、同じ品物やサービスでも、使用目的や取引の状況によって勘定科目が変わることがあります。社内の勘定科目一覧や経費精算規程に沿って判断しましょう。
ここでは、主な費用として以下の8つについて詳しく解説します。
- 旅費交通費
- 会議費・接待交際費
- 消耗品費
- 通信費
- 福利厚生費
- 新聞図書費
- 広告宣伝費
- 荷造運賃
旅費交通費|業務上の移動費や出張時の宿泊費
旅費交通費には、取引先への訪問や出張など、業務上の移動にかかった電車代、バス代、航空券代、タクシー代、高速道路料金、宿泊費などが含まれます。申請時は、利用日、経路、訪問先、目的、同行者などを記録します。
交通系ICカードを利用した場合は、利用履歴だけでなく、どの訪問や業務のために利用したのかも記載しましょう。私用の移動が履歴に含まれている場合は、事業分だけを抽出します。
なお、通勤手当は給与計算を通じて支給するケースもあるため、通常の旅費精算とは分けて管理するのが一般的です。
会議費・接待交際費|打ち合わせや取引先との会食にかかる費用
会議費は、社内外の打ち合わせに伴う会場代や飲食代などに用いる勘定科目です。接待交際費は、取引先への接待、贈答、慶弔など、事業関係者との関係維持を目的とした支出に用います。
なお、分類するときは、金額だけでなく、支出目的や参加者との関係を確認することが大切です。特に法人税上の1人当たり1万円以下の飲食費の取扱いを適用する場合は、飲食年月日、参加した取引先等の氏名・名称とその関係、参加人数、飲食費の額、店舗名・所在地など、所定の事項を記録しておく必要があります。
また、1人当たり1万円以下という基準は、一定の飲食費を法人税上の「交際費等」の範囲から除外するための基準です。会計上の勘定科目が自動的に「会議費」になるわけではないため、会社の勘定科目ルールに従って継続的に処理しましょう。
消耗品費|文房具・コピー用紙などの購入費
消耗品費には、文房具、コピー用紙、ファイル、電池、清掃用品など、業務で使用する比較的少額な物品の購入費を計上します。パソコン周辺機器や小型の備品も、取得価額や使用可能期間によっては消耗品費で処理できます。
ただし、長期間使用する高額な備品は、固定資産として計上し、減価償却が必要になる場合があるため注意しましょう。購入品の名称だけで判断せず、取得価額、使用可能期間、少額資産に関する制度、会社の資産管理基準を確認してください。
通信費|業務で使用した郵便料金や通信料金
通信費には、切手代、はがき代、電話料金、インターネット利用料などが含まれます。業務で宅配便を利用した場合も、会社の勘定科目ルールによって通信費として処理することがあります。
個人契約のスマートフォンや自宅のインターネット回線を業務にも使用している場合は、全額ではなく、合理的な基準で業務使用分を区分しましょう。区分する際には、利用日数や使用時間など、按分の根拠を残し、毎月同じ基準で処理することが大切です。
関連記事:ZoomやSlackの通信費 経理処理で迷う理由と正しい判断基準は?
福利厚生費|健康診断や社内行事など従業員の福利厚生にかかる費用
福利厚生費には、会社が負担する健康診断、社内行事、慶弔見舞金など、従業員の健康維持や福利厚生を目的とした費用が含まれます。一般に、全従業員を対象とし、金額や内容が社会通念上妥当であることが重要です。
特定の役員や従業員だけを対象にした支出や、現金で自由に使える手当は、福利厚生費ではなく給与として扱われる場合があります。
新聞図書費|業務に必要な書籍・新聞・データベースの利用料
新聞図書費には、業務に必要な専門書、業界紙、新聞、電子書籍、情報データベースの利用料などを計上します。購入した書籍の名称や利用目的を記載すると、事業との関連性を説明しやすくなるでしょう。
オンラインサービスの利用料は、内容によって通信費や支払手数料などで処理する場合もあります。どの勘定科目を用いるかは会社ごとに決められますが、同じ性質の支出を継続して同じ基準で処理することが重要です。
広告宣伝費|チラシ・広告物の制作や商品の宣伝にかかる費用
広告宣伝費には、チラシやパンフレットの制作費、Web広告の掲載料、販促用の制作物、商品やサービスを広く知らせるための費用などが含まれます。申請時は、広告媒体、対象商品、掲載期間、企画名などを記載しましょう。
一方、特定の取引先へ贈る品物や、既存顧客との関係維持を目的とした支出は、接待交際費などに該当することがあります。
荷造運賃|商品や資料の梱包・発送にかかる費用
荷造運賃には、商品や資料を発送するための段ボール、緩衝材、梱包作業料、宅配便代、郵送料などを計上します。荷造費と運賃を別の勘定科目に分ける会社もあります。
申請時は、発送日、配送先、発送物、業務上の目的を記録し、送り状や配送会社の受領書を添付しましょう。複数案件をまとめて発送した場合は、案件番号や部門などを記載すると、原価や費用の負担先を確認しやすくなります。
原則として経費精算の対象とならない費用または個別確認が必要な費用
業務との関係がない私的な支出は、経費精算の対象になりません。次のような支出は、申請前に取り扱いを確認しましょう。
- 業務との関係を説明できない飲食費や物品購入費
- 私用分を含む通信費、交通費、宿泊費
- 会社が法人カードや請求書払いですでに支払った費用
- 利用上限を超えた費用や、必要な事前承認を受けていない費用
- 領収書などの証憑がなく、支払先・日付・内容・金額を確認できない費用
- 交通違反の反則金など、本人が負担すべき費用
社内規程上の精算可否と、法人税・所得税上の損金や必要経費に該当するかは別の論点です。判断に迷う場合は、経理担当者や税理士へ確認しましょう。
経費精算の基本的な流れ
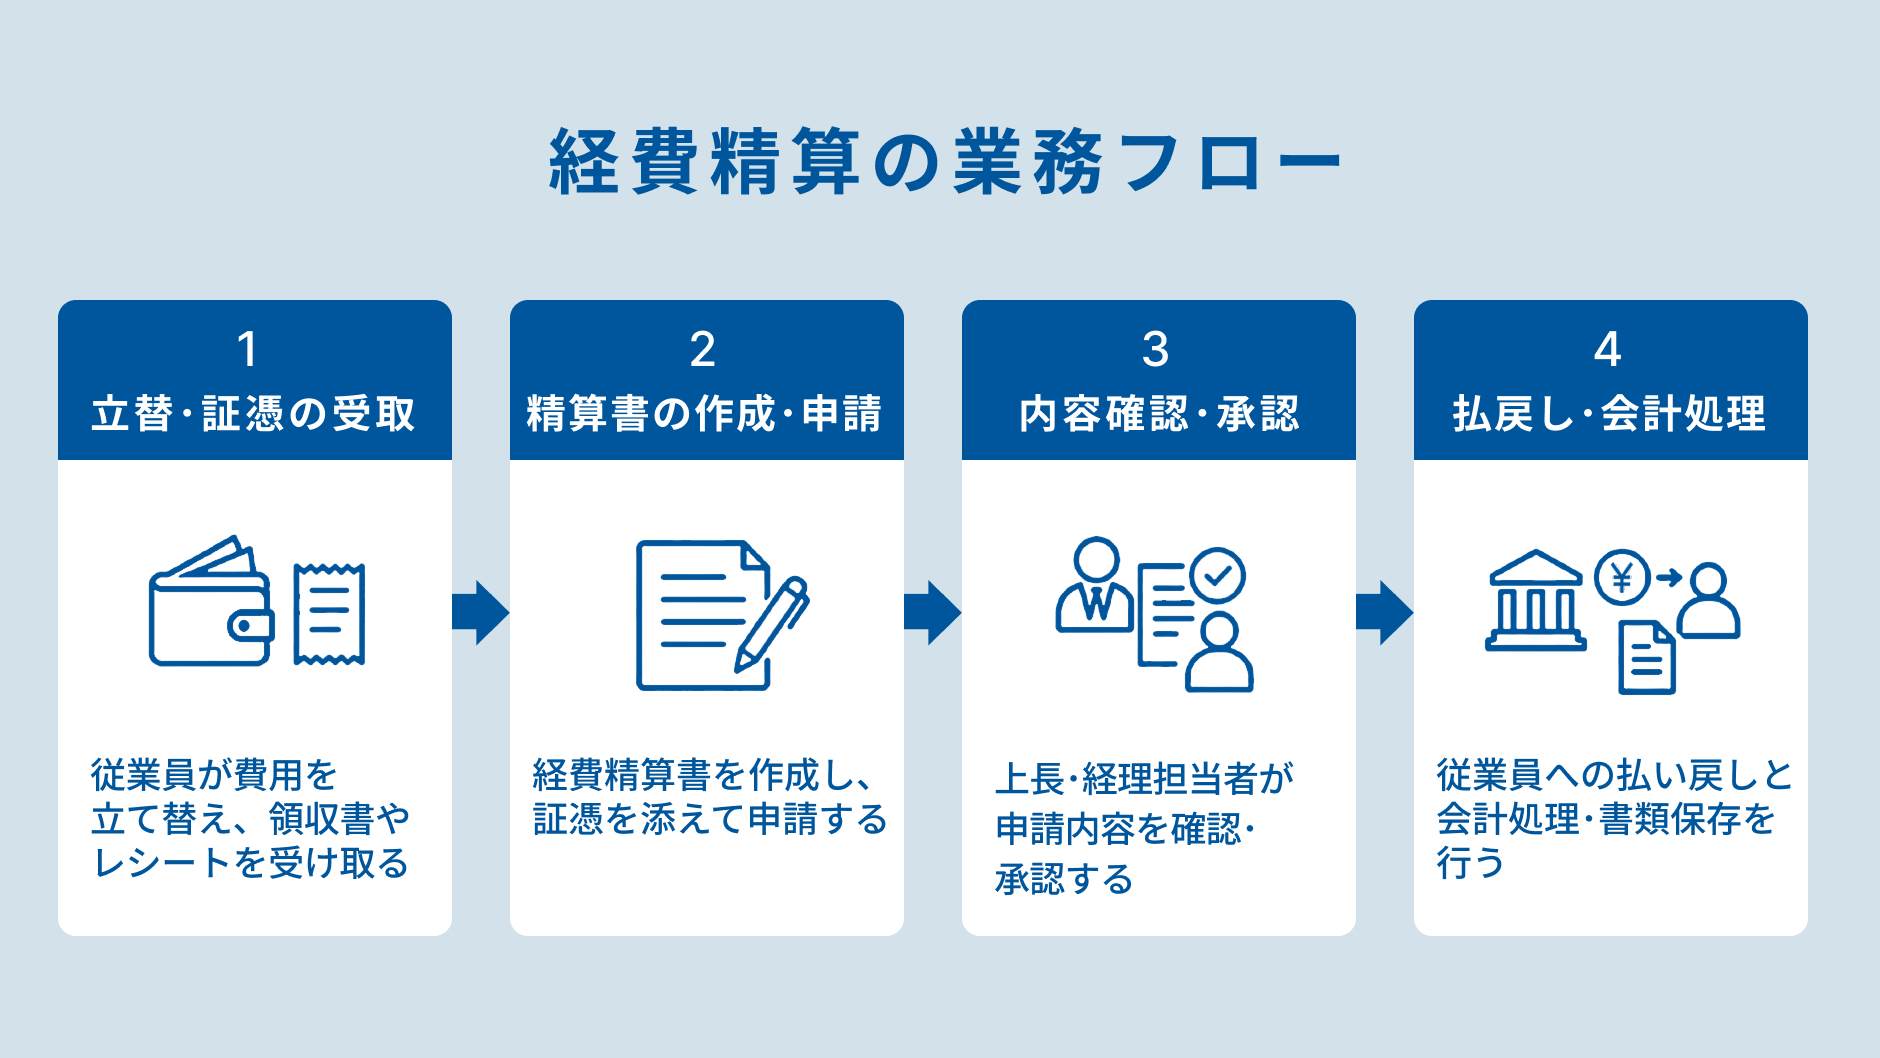
経費精算の基本的な流れは以下のとおりです。
- 従業員が費用を立て替え、領収書やレシートを受け取る
- 経費精算書を作成し、証憑を添えて申請する
- 上長・経理担当者が申請内容を確認・承認する
- 従業員への払い戻しと会計処理・書類保存を行う
各段階で確認する項目を決めると、差し戻しや処理漏れを減らせます。
1.従業員が費用を立て替え、領収書やレシートを受け取る
従業員は、会社の事前承認や利用上限を確認したうえで、業務に必要な費用を支払います。支払時には、原則として領収書やレシートを受け取り、日付、支払先、内容、金額に誤りがないか確認しましょう。
宛名を指定できる場合は、会社名で発行してもらいます。メールやWebサイト、アプリなどで電子領収書を受け取った場合は、PDFなどの元データを削除せずに保管し、会社が指定するシステムへ提出します。
2.経費精算書を作成し、証憑を添えて申請する
経費精算書には、申請者名、支払日、支払先、金額、支払内容、勘定科目、支払方法などを記載し、領収書やレシートを添付します。出張費なら訪問先や経路、会食費なら参加者や目的も記載しましょう。
複数部門や案件に関係する費用は、部門コード、プロジェクト番号、負担割合なども入力します。カード利用明細だけでは購入内容を確認できない場合があるため、注文確認メールや納品書などもあわせて提出しましょう。
3.上長・経理担当者が申請内容を確認・承認する
上長は、支出が業務上必要だったか、事前承認や予算の範囲内かを確認します。経理担当者は、証憑と申請内容の一致、勘定科目、税区分、インボイスの記載事項、重複申請の有無などを確認します。
不備がある場合は、修正すべき項目と理由を明確にして申請者へ差し戻してください。承認者ごとに確認項目を決めておけば、同じ内容を何度も確認する手間を減らせます。
4.従業員への払い戻しと会計処理・書類保存を行う
承認後は、給与と同時に支給する方法や、従業員の口座へ個別に振り込む方法などで立替額を払い戻します。経理担当者は、支出内容に合った勘定科目で仕訳を行い、申請書と証憑を保存します。
例えば、従業員が文房具11,000円(税込、消費税率10%)を立て替え、会社が税抜経理を行っている場合の仕訳例は次のとおりです。
【経費を計上したとき】
|
借方 |
貸方 |
||
|
消耗品費 |
10,000円 |
未払金 |
11,000円 |
|
仮払消費税等 |
1,000円 |
|
|
【従業員へ払い戻したとき】
|
借方 |
貸方 |
||
|
未払金 |
11,000円 |
普通預金 |
11,000円 |
経費の計上と払い戻しを同時に記帳する場合は、貸方を普通預金として1回で処理することもあります。税込経理では、消耗品費に11,000円を計上しましょう。
会社によっては、「未払金」に従業員別の補助科目を設定したり、「従業員未払金」などの社内管理用科目を使用したりする場合があります。
経費精算を行うときの注意点
経費精算では、申請内容だけでなく、社内規程、二重申請、消費税の取り扱い、証憑の保存方法にも注意が必要です。
申請期限・利用上限・事前承認のルールを確認する
会社は、経費の種類ごとに申請期限、利用上限、承認者、事前申請の要否を定め、従業員へ周知しましょう。例えば、出張は予約前に申請する、タクシーは利用理由を記載する、会食は参加者と1人当たりの金額を記録するなど、具体的な基準を設けます。
従業員は支払い前に規程を確認し、例外的な支出が必要な場合は上長や経理担当者へ相談しましょう。申請期限が曖昧だと、月次決算後に過去の費用が申請され、予算や損益の把握が遅れる原因になります。
領収書の使い回しや法人カード利用分の二重申請を防ぐ
同じ領収書を複数回使用したり、法人カードで決済した費用を立替経費として申請したりすると、二重計上や二重払いにつながります。領収書には申請番号を付け、申請済みであることが分かる状態にしましょう。
返金やキャンセルがあった取引は、当初の支出だけを残さず、返金記録も申請・記帳します。
仕入税額控除に必要なインボイスの記載事項や保存要件を確認する
消費税の仕入税額控除を受けるには、原則として一定事項を記載した帳簿と、適格請求書などの保存が必要です。領収書という名称でも、登録番号、取引年月日、取引内容、税率ごとに区分した金額、適用税率、消費税額などの必要事項を満たしていれば、適格請求書として利用できます。
領収書の宛名が従業員名になっていても、従業員名簿などとあわせてその従業員を特定できれば、会社の仕入れを示す書類として保存できる場合があります。
従業員を特定できないときは、会社名や登録番号などを記載した立替金精算書を作成し、領収書と一緒に保存する対応が必要です。
電子で受け取った領収書などは電子データのまま保存する
メール添付のPDF、Webサイトからダウンロードした領収書、アプリに表示される利用明細などは、電子取引データに該当します。電子帳簿保存法に従い、原則として電子データのまま保存しなければなりません。
従業員がスマートフォンなどで受け取った電子領収書も、会社が行った電子取引のデータとして管理します。従業員から経理担当者へメールで送る、経費精算システムへアップロードするなど、社内で回収・保存する手順を決めましょう。
紙で受け取った領収書は、紙のまま保存するか、所定のスキャナ保存要件に沿って電子化します。
関連記事:経費精算で電子帳簿保存法の対象となる書類は2種類!電子化期限や注意点も解説
経費精算の手間やミスを減らす方法
経費精算は、申請者、承認者、経理担当者のそれぞれに作業が発生します。ルールと入力項目を整理し、データを重複して入力しない仕組みを整えることが効率化につながります。
申請ルールと書式を統一して差し戻しを減らす
経費の種類ごとに、申請期限、上限額、必要な証憑、事前承認の要否、承認経路を一覧にします。経費精算書の書式も統一し、支払日、支払先、金額、目的、税率、負担部門などの必須項目を明確にしましょう。
記入例や差し戻しになりやすい事例を社内マニュアルへ掲載すると、申請者が迷いにくくなります。例外時の相談先や、領収書を紛失した場合の手続きも定めておくことが大切です。
経費精算システムで申請・承認・会計連携を効率化する
経費精算システムを利用すると、スマートフォンからの申請、領収書の画像読み取り、承認状況の確認、法人カードや交通系ICカードの明細連携などが可能になります。申請内容を会計ソフトへ連携できれば、経理担当者による転記作業や入力ミスも減らせるでしょう。
また、申請期限の通知、利用上限のチェック、重複申請の警告、承認経路の自動振り分けなどにより、確認作業を標準化できます。導入時は、自社の承認ルールや勘定科目、税区分、電子帳簿保存法への対応状況を確認し、例外取引を誰が確認するかも決めましょう。
法人カードや会社への直接請求を活用して立替払いを減らす
出張費や継続的なサービス利用料を法人カードで支払うと、従業員による立替払いを減らせます。カード明細を経費精算システムへ連携すれば、利用日や金額の入力も省略しやすくなります。定期的な取引は、会社宛ての請求書払いに切り替える方法も有効です。
ただし、法人カードの明細だけでは購入内容を確認できないことがあります。領収書や利用目的の登録は引き続き必要です。カードの利用者、利用限度額、私的利用を防ぐルールを定め、退職・異動時の回収手続きも整えましょう。
経費精算に関するよくある質問
ここでは、経費精算に関してよくある質問に回答します。
- 領収書を紛失した場合や発行されない場合も経費精算できる?
- 個人のクレジットカードや電子マネーで支払っても経費精算できる?
- 経費精算の申請期限を過ぎた場合はどうすればよい?
領収書を紛失した場合や発行されない場合も経費精算できる?
領収書がない場合でも、直ちに経費精算できなくなるとは限りません。まずは支払先へ領収書の再発行を依頼します。再発行が難しい場合は、カード利用明細、振込明細、交通系ICカードの履歴、注文確認メール、納品書など、取引を確認できる資料をそろえましょう。
あわせて、支払日、支払先、内容、金額、領収書がない理由を支払証明書や出金伝票などに記載し、上長や経理担当者の承認を受けます。ただし、代替資料で精算を認めるかは会社の規程によります。
関連記事:出金伝票の書き方とは?記載項目・勘定科目・領収書がない場合の注意点を解説
個人のクレジットカードや電子マネーで支払っても経費精算できる?
会社の規程で禁止されていなければ、個人のクレジットカードや電子マネーで支払った費用も経費精算できます。支払方法ではなく、業務上必要な支出であることと、取引の内容や金額を証明できることが重要です。
申請時は、領収書やレシートに加え、必要に応じてカード明細や決済履歴を添付します。ポイントやクーポンを利用した場合は、値引き後の実際の支払額を確認しましょう。個人利用分を含む明細を提出するときは、精算対象となる取引を明確に区別します。
経費精算の申請期限を過ぎた場合はどうすればよい?
申請期限を過ぎたことに気づいたら、上長や経理担当者へ速やかに連絡し、理由と支出内容を説明したうえで、会社のルールに沿って申請します。申請を通すために、領収書の日付や支払日を変更してはいけません。
決算や月次締めをまたいでいる場合は、発生した期間への費用計上や修正処理が必要になることがあります。経理担当者の指示に従い、領収書などの証憑を添えて正しい日付で提出しましょう。
まとめ
経費精算とは、従業員が業務のために立て替えた費用や、会社から受け取った仮払金について、証憑を確認し、払い戻しや差額調整、会計処理を行う手続きです。立替精算では従業員が先に支払い、仮払精算では会社が概算額を事前に支給します。
申請時は、支払日、支払先、金額、購入内容、業務上の目的を記載し、領収書やレシートを添付してもらいます。
申請ルールと書式を統一し、経費精算システムや法人カードを活用すると、申請・承認・会計入力の手間やミスを減らすことが可能です。従業員と経理担当者の双方が迷わず処理できる運用を整えることが重要です。
経費精算の申請・承認を含めて経理業務を効率化したい方は、以下の資料もご覧ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら