工事原価とは?4区分の見分け方と仕訳、原価がズレる原因と防ぎ方
更新日:2026.11.18
ー 目次 ー
資材代、現場作業員の給与、協力会社への支払い、重機のレンタル料。建設業の経理には、工事に関わる請求書が毎月大量に届きます。「工事ごとの利益を正しく出したいのに、何をどの工事に集計すればよいか分からない」「見積りと実績が合わず、原因がつかめない」と悩む担当者は少なくありません。
この記事では、工事原価の基本と4区分を押さえたうえで、工事別に原価を集計する方法、原価がズレる場面と防ぎ方、決算での処理、そして集計した原価を採算管理に生かす方法までを、経理業務の流れに沿って解説します。
※本記事の仕訳例は説明用の設例です。特に記載がない限り、税抜経理・標準税率10%を前提としています。制度は2026年11月時点の法令等に基づきます。
工事原価とは?工事ごとの利益を知るための原価
ここでは、工事原価の意味と、混同されやすい完成工事原価・販管費との違いを整理します。
工事原価とは、受注した工事を施工・完成させるために発生した原価を、工事ごとに集計したものです。工事の売上から工事原価を差し引くことで、はじめて「この工事でいくら利益が出たか」が分かります。
判断の軸は「誰が支払ったか」ではなく、「何のために発生した費用か」です。特定の工事のために発生した費用や、複数の工事に合理的に配賦できる現場の共通費は工事原価になり、本社の営業・管理のための費用は販売費及び一般管理費(販管費)として扱います。
完成工事原価とは別物
「工事原価」は、工事に関して発生した原価全体を指す言葉です。これに対し「完成工事原価」は、損益計算書の完成工事高(売上)に対応する原価だけを指します。
たとえば当期に、A工事で400万円、B工事で150万円の原価が発生したとします。引渡時に収益を認識する契約で、A工事だけが期中に引渡し済みなら、以下のように分かれます。
| 工事 | 発生した工事原価 | 当期の扱い |
|---|---|---|
| A工事(引渡済) | 400万円 | 完成工事原価(費用) |
| B工事(施工中) | 150万円 | 未成工事支出金(資産) |
つまり、発生した工事原価がすべて当期の費用になるわけではありません。この振替の流れは、後ほど仕訳と決算処理の章で解説します。
積算と会計で区分が違う
工事原価の内訳には、2つの切り口があります。見積書・積算書では直接工事費・共通仮設費・現場管理費のように「工事費の組み立て」で分け、決算書では材料費・労務費・外注費・経費のように「費用の性質」で分けます。
同じ工事でも用語が食い違うため、見積りと実績を比べるときに話がかみ合わない原因になります。対応関係の目安は、以下のとおりです。
| 積算(見積・積算書) | 会計(完成工事原価報告書) |
|---|---|
| 直接工事費 | 材料費・労務費・外注費が中心 |
| 共通仮設費 | 主に経費(仮設材料の損耗分は材料費) |
| 現場管理費 | 主に経費(現場管理者の給与は「経費のうち人件費」) |
| 一般管理費等 | 工事原価に含めない(販管費側) |
※実際の区分は、契約内容と社内の会計方針で判断します。
4区分の基本|材料費・労務費・外注費・経費
ここでは、完成工事原価報告書の4区分と、工事原価か販管費かの見分け方を整理します。
4区分は契約と作業内容で見分ける
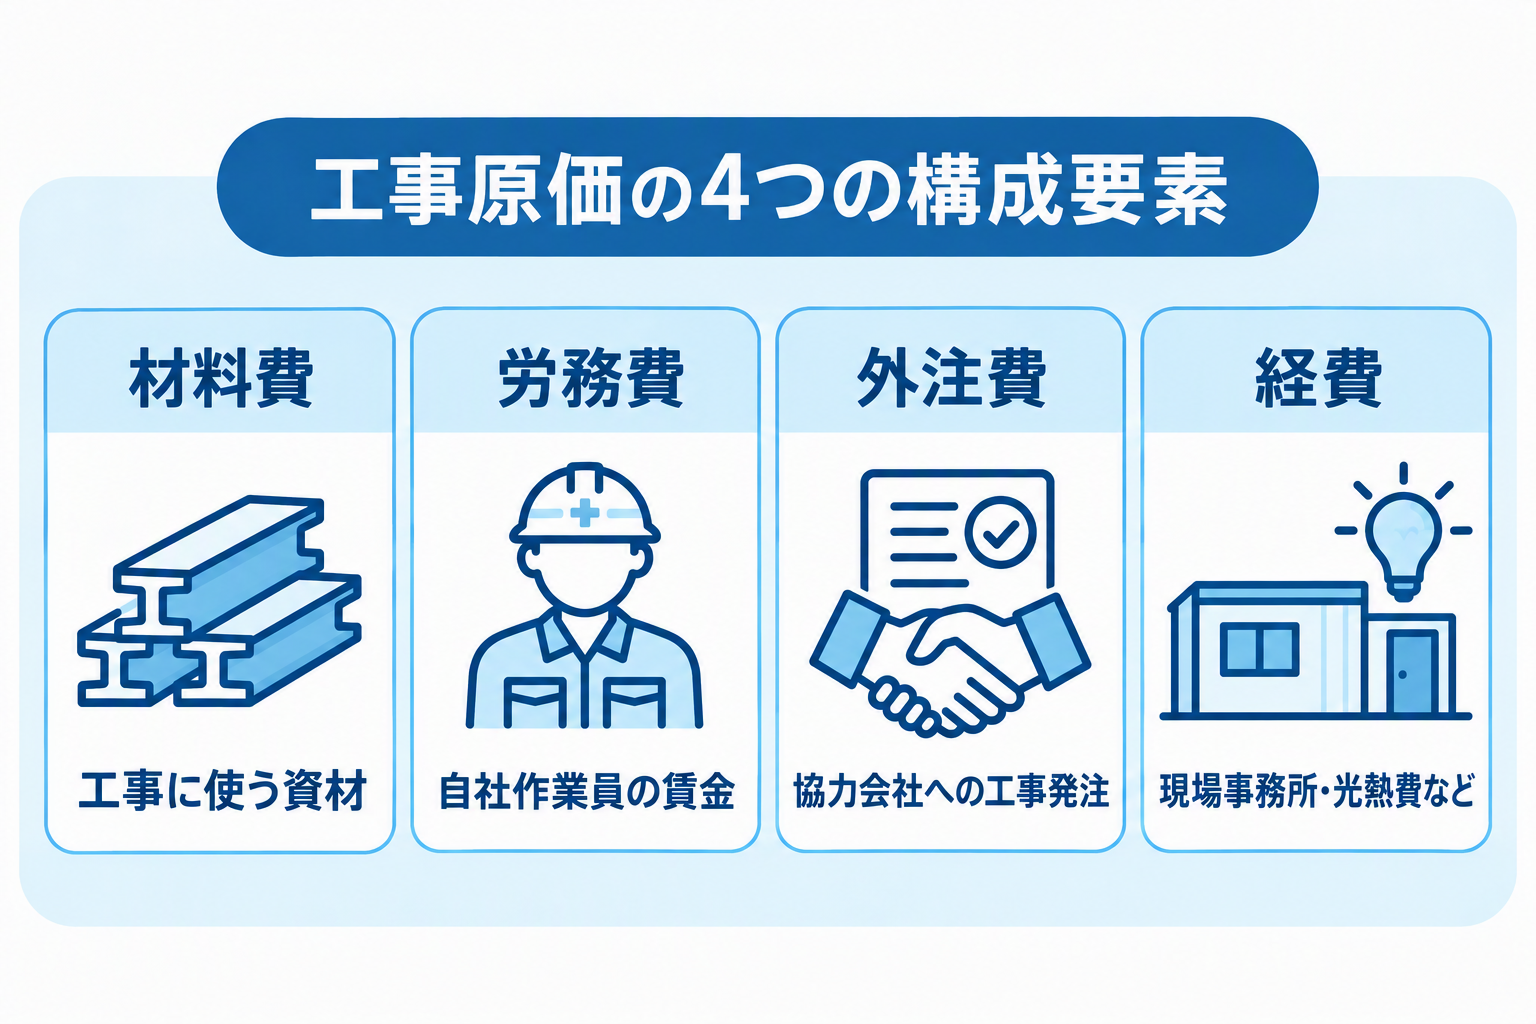
建設業の決算書に添付する完成工事原価報告書では、原価を「材料費」「労務費」「外注費」「経費」の4区分で表示します。請求書の摘要や科目名で機械的に分けるのではなく、契約内容・材料支給の有無・作業内容を確認して振り分けます。
区分ごとの主な内容と、判断に使う資料は以下のとおりです。
| 区分 | 主な内容 | 判断のポイント | 確認する資料 |
|---|---|---|---|
| 材料費 | 鉄筋、生コン、配管、電材、仮設材料の損耗分など | 購入額ではなく、工事に投入した額 | 注文書、納品書、出庫票 |
| 労務費 | 工事に直接従事した自社作業員の賃金・手当など | 直接作業か、現場管理か | 作業日報、工数表 |
| 外注費 | 協力会社に工事の一部を一式で請け負わせた代金 | 材料込みの一式請負か、人工(手間)中心か | 下請契約書、注文書、検収書 |
| 経費 | 重機、現場事務所、光熱費、設計費、保険、現場管理者の給与など | 現場のための費用か | 利用明細、経費精算書、稼働記録 |
特に迷いやすいのが外注費です。協力会社が材料も手配して一式で仕上げる契約なら外注費、材料は自社で支給し人工の提供が中心なら、労務費の中の「うち労務外注費」として扱えます。請求書に「施工費」「応援費」「人工代」とあるだけでは判断できないため、契約書・注文書で確認しましょう。
また、現場監督など現場管理者の給与は労務費ではなく「経費(うち人件費)」に入るのが一般的です。「うち人件費」は経費の内訳なので、集計表で経費に上乗せして二重に加算しないよう注意が必要です。
参考:国土交通省告示「勘定科目の分類を定める件」(最終改正 令和4年国土交通省告示第473号)
▲関連記事:
材料費とは?仕入との違い・直接/間接の分類・仕訳を経理目線で解説
労務費とは?人件費との違い・直接/間接の分け方や仕訳を解説
外注費とは?給与との違いと判定基準をわかりやすく解説
原価か販管費かは3つの質問で判定
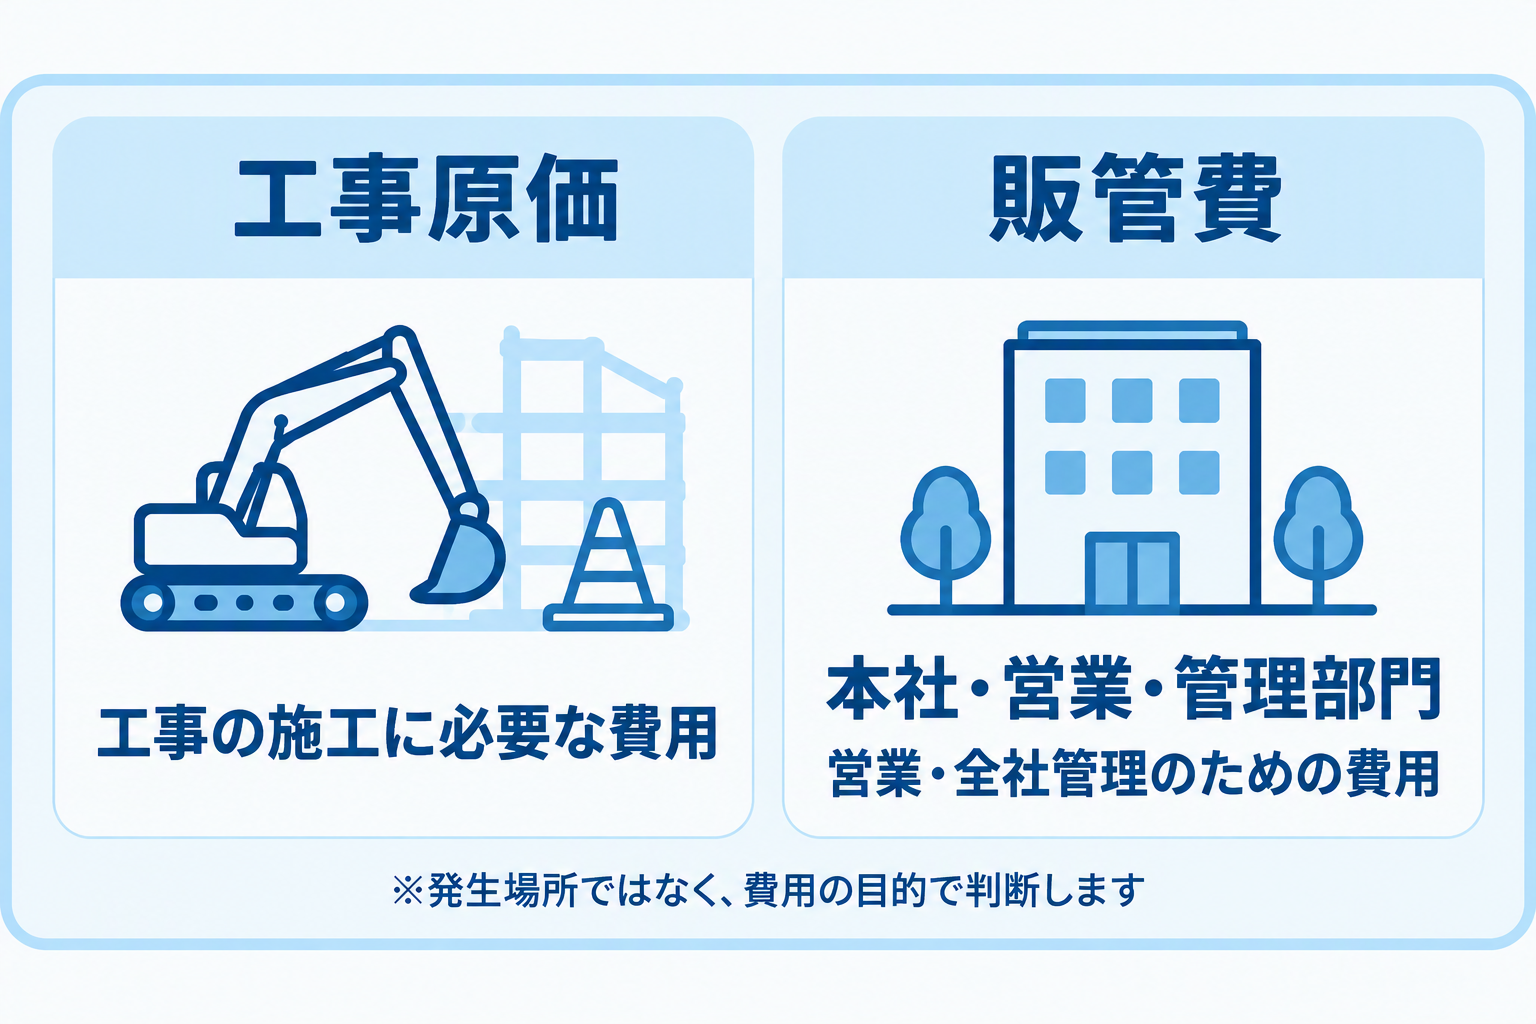
工事原価か販管費か迷ったときは、以下の3つの質問を順に確認すると整理しやすくなります。
| 質問 | YESの場合 |
|---|---|
| ①特定の工事を施工するために発生したか | 工事原価 |
| ②複数の工事に共通する費用で、工数・使用日数などで配賦できるか | 配賦して工事原価 |
| ③①②に当てはまらず、本社の営業・管理・経営のための費用か | 販管費 |
この3つに当てはめても判断が分かれやすい費用の例は、以下のとおりです。このうち実務で特に迷いやすいものは、次の章で工事別の集計方法とあわせて解説します。
| 費用 | 一般的な考え方 |
|---|---|
| 現場監督の給与 | 工事原価(経費のうち人件費) |
| 本社営業担当者の給与 | 販管費 |
| 社長の役員報酬 | 原則として販管費。現場作業分を労務費とする考え方もある |
| 現場事務所の家賃 | 工事原価(経費) |
| 本社オフィスの家賃 | 販管費 |
| 自社保有重機の減価償却費・レンタル重機 | 配賦して工事原価(経費) |
| 現場作業員の法定福利費 | 工事原価 |
| 現場へのコインパーキング代 | 工事原価(経費) |
| 施工管理アプリの利用料 | 現場利用分を配賦して工事原価にする余地あり |
| 会計・人事システム利用料、本社の広告宣伝費 | 販管費 |
工事別に集計する|工事番号と配賦のルール
ここでは、4区分に分けた費用を、どの工事にいくら集計するかを解説します。工事ごとの利益を正しく出すには、区分だけでなく「どの工事の原価か」まで決める必要があります。
直接かかった費用は工事番号で集める
特定の工事のためにかかった費用は、発生した時点で工事番号を付けて集計します。注文書・納品書・検収書に工事番号が書かれていれば、その工事の原価として計上できます。
そのためには、発注の段階から工事番号を使う運用が欠かせません。工事番号を注文書に必ず記載し、取引先にも請求書へ工事番号を書いてもらうよう依頼しておくと、経理が請求書を受け取った時点で集計先が決まります。
重機など共通費は根拠を残して配賦する
複数の現場で使う費用は、配賦基準によって工事ごとの利益が大きく変わります。配賦した結果だけを残していると、あとから「なぜこの金額なのか」を説明できません。
たとえば、月額30万円のレンタル重機をA工事で20日、B工事で10日使った場合、稼働日数を基準にするとA工事20万円、B工事10万円です。稼働時間が分かるなら、そちらのほうが実態に近くなります。自社保有の重機の減価償却費も、同じ考え方で配賦します。
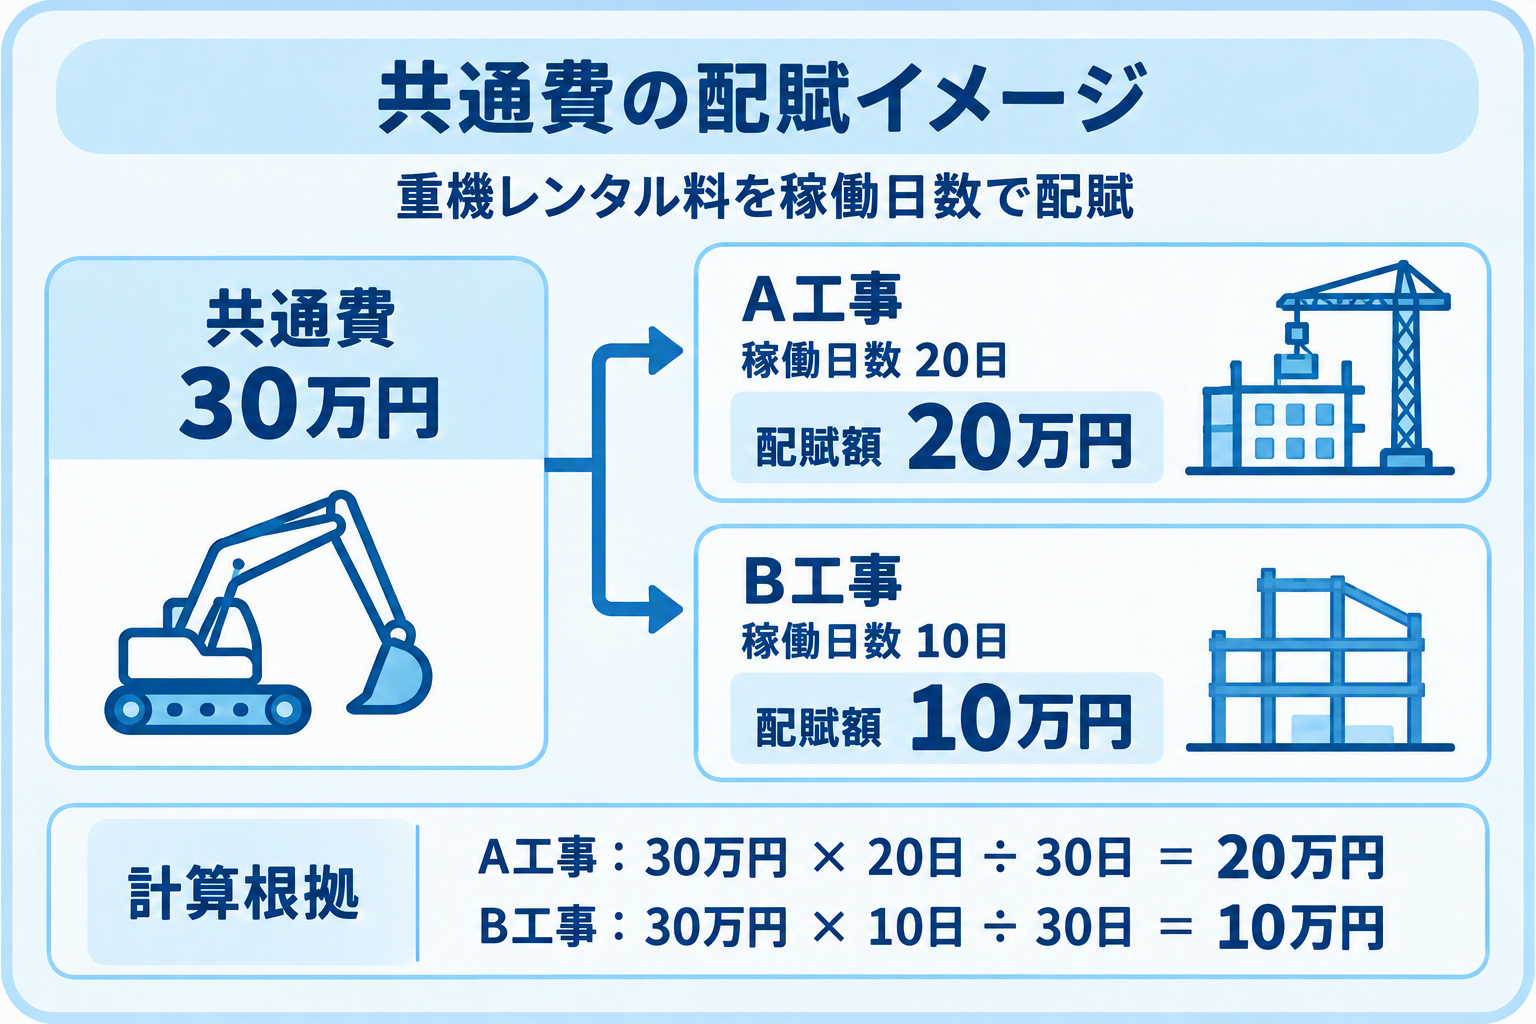
配賦の前には、稼働の記録と前月の配賦表を照らし合わせて、以下の点を確認します。
| 確認項目 | 確認する資料 | 判断方法 |
|---|---|---|
| どの現場で何日(何時間)使ったか | 稼働記録、搬入・搬出記録 | 稼働日数または稼働時間で配賦 |
| 前月と同じ基準か | 前月の配賦表 | 基準を変える場合は理由を記録 |
月によって都合のよい基準に変えると、工事どうしや期間どうしで比較できなくなります。「何を基準に、誰が確認し、どの資料を証拠として残すか」を配賦表に明記しておきましょう。
▲関連記事:
配賦とは?費用の正しい割り振り方と配賦基準の決め方を解説
個別原価計算とは?案件別利益を正しく把握する基本と仕訳
兼務者の人件費は工数で分ける
人件費は、一人の社員が複数の工事や本社業務を掛け持ちしていると、集計先があいまいになりやすい費用です。代表的なのが、現場監督と社長のケースです。
現場監督の給与は工事原価(経費のうち人件費)が基本ですが、見積作成や営業同行など本社の業務も兼ねている場合は、その時間を販管費に切り分けます。複数の現場を担当していれば、月100時間のうちA工事60時間、B工事40時間なら6:4で配賦します。
社長が現場作業に出ている場合、役員報酬は原則として販管費ですが、現場作業に従事した分を労務費とする考え方もあります。どちらにするかで工事の利益率が変わるため、作業日報などで実績を示せる範囲に限って按分を検討し、方針を一度決めたら継続することが大切です。方針を決めるときは、顧問税理士にも確認しておくと安心です。
兼務者の人件費を正しく分けるために、確認する点は以下のとおりです。
| 確認項目 | 確認する資料 | 判断方法 |
|---|---|---|
| どの工事に何時間従事したか | 作業日報、工数表 | 工数の比率で各工事に配賦 |
| 本社業務の時間はあるか | 業務日報 | 見積・営業などの時間は販管費 |
| 社長の現場作業の実績 | 作業日報、現場の入場記録 | 記録で示せる範囲に限り按分を検討 |
日報には工事番号の欄を設け、時間単位で記入してもらいましょう。兼務者の一覧と按分方法(工数ベースか固定比率か)を記録しておけば、担当者が替わっても同じ処理ができます。
1枚の請求書は利用実績で分ける
施工管理アプリのように、現場と本社の両方で使うサービスは、会社宛てに1枚の請求書で届くことが多く、そのまま販管費(通信費や支払手数料など)に入れてしまいがちです。
工事原価に振り分けるかどうかは、誰がどの現場で使っているかで判断します。確認するポイントは以下のとおりです。
| 確認項目 | 確認する資料 | 判断方法 |
|---|---|---|
| 利用者は誰か | アカウント一覧 | 現場担当者の分は工事原価、本社利用の分は販管費 |
| どの現場で使ったか | アプリの現場登録状況 | 現場数や利用者数で配賦 |
なお、金額が小さい場合は、全額を販管費とするのも合理的な判断です。どちらにする場合も、「金額基準」と「判断理由」を経理規程に残しておけば、処理がぶれません。
原価がズレる5つの場面と防ぎ方
ここでは、見積りと実績が合わない、工事ごとの利益が実態と違うといった「原価のズレ」が、実務のどの場面で起きるかと、その防ぎ方を解説します。
原価のズレが起きやすい場面は、主に以下の5つです。
| ズレる場面 | 起きること | 主な防ぎ方 |
|---|---|---|
| ①材料の購入額と使用額の違い | 残材・転用分が元の工事に残る | 月末の残材一覧で付け替え |
| ②月をまたぐ外注費 | 請求書の未着で当月の原価が漏れる | 検収一覧で見積計上 |
| ③工事番号のない請求書 | 共通費に仮置きされ、採算が見えない | 注文書・検収書で特定 |
| ④経費の紛れ込み・二重計上 | 現場の費用が販管費に入る、人件費を二重加算 | 精算書と集計表の様式で防止 |
| ⑤配賦・工数の記録漏れ | 共通費や人件費が一つの工事に偏る | 配賦表・日報のルール化 |
①材料の購入額と使用額の違い
材料費は購入額ではなく、実際に工事へ投入した額で計上します。A工事向けに電材を50万円購入し、10万円分が残っている場合、A工事の材料費は40万円です。
50万円をすべて計上するとA工事の利益が10万円少なく見え、残りをB工事で使えば、B工事は材料費が計上されないまま利益が多く見えてしまいます。
月末に現場から残材一覧を提出してもらい、締めの前に工事番号を付け替えましょう。転用するときは「転用元・転用先・数量・金額」を1行で記録する様式を決め、少額の残材の扱いも社内基準として文書にしておくと、判断がぶれません。
②月をまたぐ外注費
作業は月末までに終わっていても、請求書は翌月10日に届くといったケースはよくあります。請求書が届いてから処理すると、当月の原価が少なく計上され、工事の利益が実際より多く見えます。
月末に現場から検収済み工事の一覧を受け取り、請求書が未着の分は見積額で計上します。翌月に請求書が届いたら見積計上分と照合して取り消し、二重計上を防ぎましょう。
あわせて、請求書のインボイス登録番号も確認し、未登録の場合は経過措置の控除割合を適用します。
③工事番号のない請求書
現場名や工事番号のない請求書を「とりあえず共通費」に仮置きしたまま締めると、どの工事がもうかっているのか見えなくなります。
まずは発注番号・注文書・検収書から工事を特定し、それでも特定できないものだけを現場に照会します。根本的に減らすには、請求書の受け取り方そのものを見直すことも有効です。
現場ごとにバラバラに届く請求書は、受取窓口を一本化すると、届かない・特定できない請求書を減らせます。
▲関連記事:建設業の現場別請求書「受取」を統一する方法
④経費の紛れ込み・二重計上
現場への交通費や駐車場代は、経費精算の段階で販管費の旅費交通費に入りやすい費目です。また、経費の「うち人件費」を集計表で経費に上乗せすると、二重に加算されてしまいます。
どちらも担当者の注意だけに頼らず、様式で防ぐのが確実です。経費精算書に工事番号の入力欄を設けて入力がないものは差し戻し、集計表では「うち人件費」の列を合計に含めない計算式に固定しておきましょう。
⑤配賦・工数の記録漏れ
重機の稼働記録や作業日報の記入が遅れると、「主にA工事で使ったから全額A工事」といった大まかな処理になりがちです。その結果、共通費や人件費が一つの工事に偏ります。
記録が月末までにそろわない場合に備え、仮で使う配賦比率(前月の比率など)と、翌月に調整するルールを決めておきましょう。
工事原価の仕訳と決算処理|未成工事支出金から完成工事原価へ
ここでは、工事別に集計した原価をどう仕訳し、決算でどう処理するかを解説します。
工事中に発生した原価は、まず資産である「未成工事支出金」に工事番号つきで集め、収益を認識するタイミングで「完成工事原価」へ振り替えます。
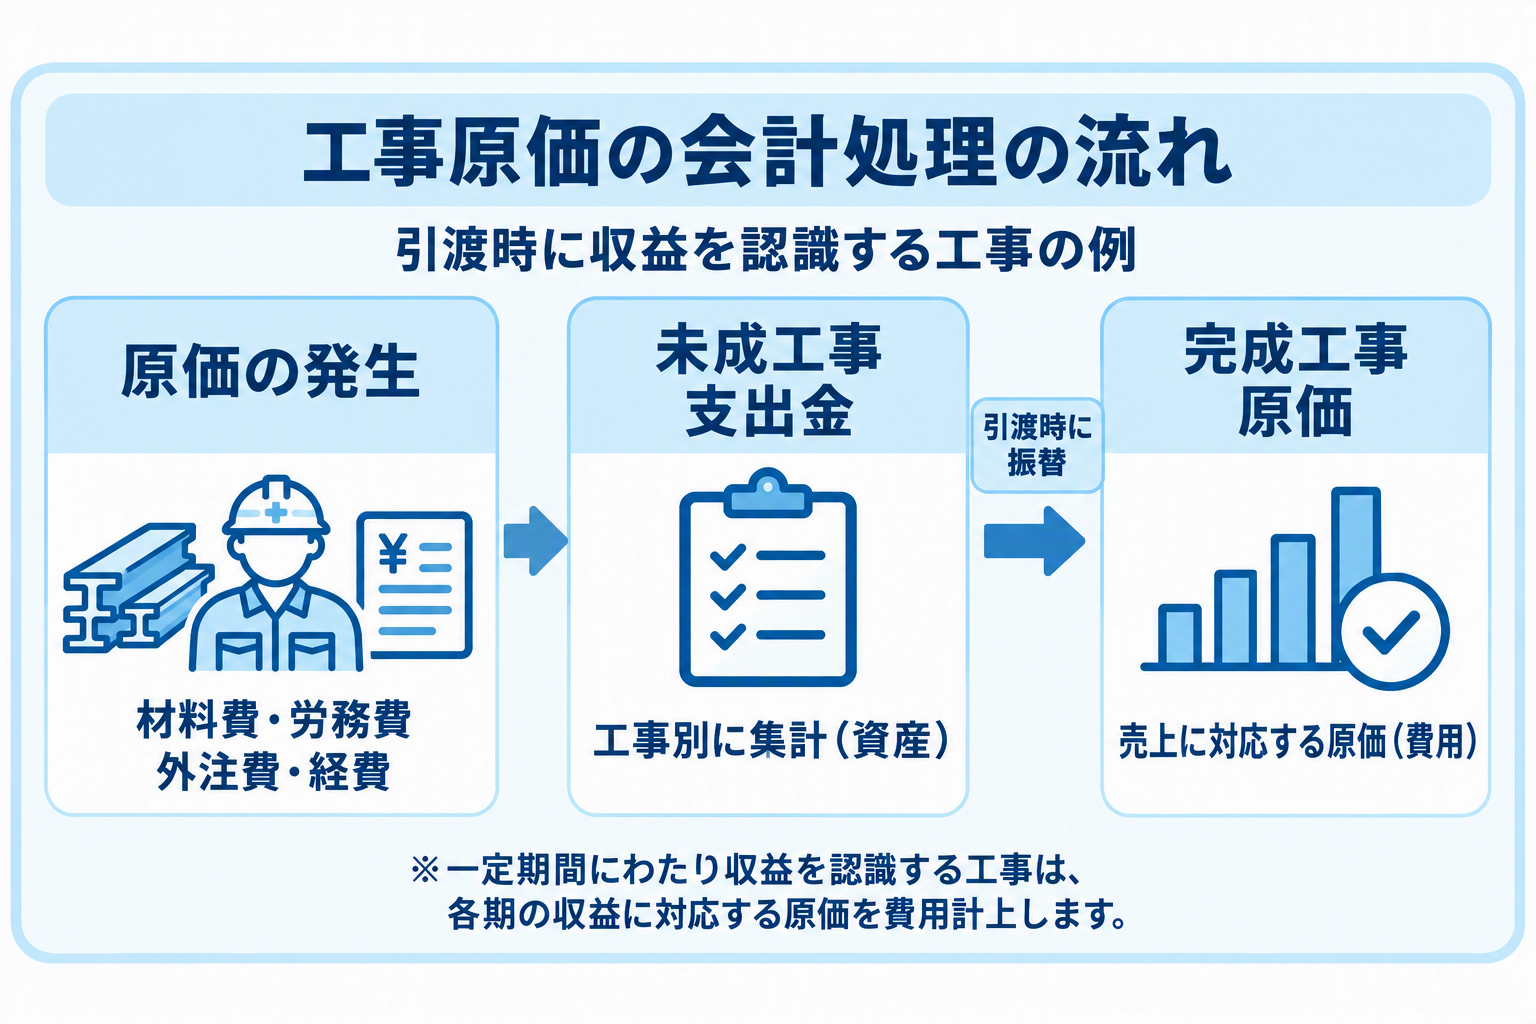
工事中は工事番号つきで集める
【設例】A工事は引渡時に収益を認識します。工事中の原価は、材料費120万円、労務費60万円、外注費180万円、経費40万円の合計400万円です。材料・外注・経費は課税仕入れ、給与は不課税とします。
この設例で、工事中に行う仕訳は以下のとおりです。
| 取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| ①材料120万円を掛けで購入し、A工事に全量投入 | 未成工事支出金(A工事・材料費) | 1,200,000 | 工事未払金 | 1,320,000 |
| 仮払消費税等 | 120,000 | |||
| ②A工事の自社作業員の給与60万円を未払計上 | 未成工事支出金(A工事・労務費) | 600,000 | 未払給与 | 600,000 |
| ③協力会社の施工180万円を検収 | 未成工事支出金(A工事・外注費) | 1,800,000 | 工事未払金 | 1,980,000 |
| 仮払消費税等 | 180,000 | |||
| ④A工事専用の重機レンタル料40万円が確定 | 未成工事支出金(A工事・経費) | 400,000 | 工事未払金 | 440,000 |
| 仮払消費税等 | 40,000 |
※②は源泉所得税・社会保険料の預り金を省略しています。
勘定科目の名称は会社やシステムによって異なります。大切なのは、工事番号と原価区分を同時に持たせ、あとから「どの工事に何の費用が出たか」を追えるようにすることです。
引渡時に完成工事原価へ
A工事を引き渡したら、未成工事支出金に集めた400万円を完成工事原価へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事原価 | 4,000,000 | 未成工事支出金(A工事) | 4,000,000 |
決算前に未成工事支出金の残高を確かめる
決算では、期末に残っている未成工事支出金が、本当に施工中の工事の原価だけかを確かめます。ここで前章のズレが残っていると、資産と費用の金額がそのまま誤ってしまいます。
決算前に確認したいポイントは、以下のとおりです。
| 確認項目 | 確認する資料 | 判断方法 |
|---|---|---|
| 引渡済みの工事の残高が残っていないか | 工事台帳、引渡書 | 残っていれば完成工事原価へ振り替える |
| 工事別の残高と台帳が一致しているか | 工事台帳、残高試算表 | 差額があれば工事番号の付け誤りを調べる |
| 期末までに完了した作業が漏れていないか | 検収一覧、作業報告書 | 請求書が未着でも見積計上する |
消費税は控除時期を別に判断
未成工事支出金に計上した課税仕入れも、消費税では原則として、資材の引渡しを受けた日や外注先の作業が完了した日の課税期間に仕入税額控除します。継続適用を条件に、工事の目的物を引き渡した日の課税期間にまとめて控除することも認められています(消基通11-3-5)。
外注費を出来高検収書にもとづいて支払っている場合は、その支払時点で控除する取扱いもあります(消基通11-6-6)。「未成工事支出金だから仮払消費税も翌期へ」と機械的に判断せず、自社がどの方法を継続適用しているかを確認しましょう。
参考:国税庁「No.6487 未成工事支出金の仕入税額控除の時期」
▲関連記事:
【2026年10月から適用】免税事業者仕入の控除率変更|仕訳・設定・運用
インボイス制度は建設業の一人親方にどう影響する?
集計した原価を採算管理に生かす
ここでは、工事別に集計した原価を、予算との比較や赤字工事の早期発見にどう生かすかを解説します。
実行予算と4区分で比べる
工事ごとの採算を管理するには、実行予算と発生原価を毎月比べることが基本です。合計だけを見ていると、材料費の高騰を外注費の削減で吸収しているなど、区分別の大きな動きを見逃してしまいます。
月次では、実行予算と発生原価を区分ごとに比べ、以下の点を確認します。
| 確認項目 | 確認する資料 | 判断方法 |
|---|---|---|
| 4区分ごとの予算と実績の差 | 実行予算書、工事台帳 | 差が大きい区分は、現場に理由を確認 |
| 資材単価の上昇、追加工事、手戻り、工期延長 | 変更契約書、発注書、工程表 | 完成までにかかる原価の見込みを更新 |
4区分ごとに「予算・実績・差額・理由」を毎月記録しておくと、次の見積りや発注条件の見直しにも生かせます。
見積総原価の更新で赤字工事を早く見つける
採算管理で特に重要なのが、完成までにかかる原価の見込み(見積総原価)を毎月更新することです。更新が遅れると、赤字の兆候に気づくのが工事の終盤になってしまいます。
見積総原価は、収益の計上にも関わります。工期が長い工事などで進捗度に応じて収益を認識している会社では、原価をもとに進捗度を測る方法(原価比例法)が多く使われ、見積総原価が変われば売上の金額も変わります。
進捗度 = 当期末までの発生原価累計 ÷ 見積総原価
見積総原価を更新した結果、工事全体で赤字になる可能性が高く、その金額を合理的に見積もれる場合は、工事損失引当金の計上を検討します。見積総原価の見直しは月次の締めの手順に組み込み、更新した日と更新した人を記録しておきましょう。
▲関連記事:引当金とは?仕訳・計上判断と退職給付で変わる実務
工事台帳と判断記録で引き継ぐ
ここまでの集計・確認作業を、一人の担当者の経験に頼らず続けるには、工事台帳と判断記録を整えておくことが大切です。工事台帳には、最低限以下の項目を持たせておくと、月次・決算の確認が楽になります。
| 項目 | 目的 |
|---|---|
| 工事番号・工事名・発注者 | 請求書・支払いとのひも付け |
| 契約金額・追加変更額 | 収益と利益見込みの把握 |
| 実行予算(4区分別) | 予算と実績の比較 |
| 発生原価(4区分別・月別) | 原価の推移把握 |
| 見積総原価(最新)と更新日 | 赤字の兆候・進捗度の把握 |
| 未払・見積計上の残高 | 請求書未着分の管理 |
| 配賦基準と配賦額 | 共通費の根拠 |
また、判断に迷った処理は、結論だけでなく判断の過程を残しておくと、次の担当者が同じ調査を繰り返さずに済みます。決算監査や税務調査で説明を求められたときの根拠にもなります。重機の配賦を例にすると、記録は以下のようになります。
| 記録する項目 | 記載例 |
|---|---|
| 対象の費用・取引先 | 〇〇リース 重機レンタル料 |
| 判断結果 | 工事原価(経費)、A・B工事に配賦 |
| 判断の根拠と資料 | 稼働記録(20日:10日)、配賦表 |
| 判断した人・日付 | 経理課 〇〇、2026年11月 |
| 次回の見直し時期 | 契約更新時 |
まとめ|工事原価は利益を知るための土台
工事原価を正しく把握するには、4区分を覚えるだけでなく、「その費用はどの工事のために発生したか」を決めて工事別に集計することが出発点です。共通費や兼務者の人件費は根拠を残して配賦し、原価がズレやすい場面は月次で確認します。
集計した原価は、未成工事支出金から完成工事原価への振替を通じて決算につながり、実行予算との比較や見積総原価の更新を通じて採算管理につながります。
工事原価管理は、工事ごとの利益を見える化し、現場と経営をつなぐ経理の重要な仕事です。