インボイス経過措置の決算チェック|80%・70%の判定・集計・修正を解説
更新日:2026.11.17
ー 目次 ー
インボイス経過措置の控除割合は、2026年10月1日から80%から70%へ変わりました。決算では、自社の課税期間に含まれる対象取引を抽出し、控除割合の判定、税率別の集計、帳簿・請求書等との照合を進める必要があります。本記事では、決算月を問わず確認できるよう、課税期間別の適用例から、判断に迷う取引、誤区分の修正・再集計までを実務の順番で解説します。
※本記事は、一般課税により仕入税額控除を計算する法人を主な対象とし、2026年10月の80%から70%への切替に伴う決算実務を扱います。課税期間の比較例は、事業年度が1年間で、課税期間の短縮や決算期の変更がない場合を想定しています。集計例・仕訳例は説明用の架空の取引です。
決算チェック|自社はいつから変わる?
最初に、次の5項目で確認状況を整理しましょう。制度の変更日だけでなく、自社の課税期間と、対象取引を行った時期を分けて確認することが出発点です。
| チェック項目 | 確認すること | 詳しい確認方法 |
|---|---|---|
| ① 対象データ | 購買・経費精算・手入力・設備購入などに漏れや重複がないか | 対象取引の抽出へ |
| ② 控除割合の判定 | 切替前後の取引や、継続契約・年払い費用の判定が終わっているか | 控除割合の判定へ |
| ③ 割合・税率別の集計 | 80%・70%と、10%・軽減8%を分けて集計しているか | 集計・照合へ |
| ④ 帳簿・証憑 | 経過措置の対象である旨と、請求書等の必要事項・保存先を確認できるか | 帳簿記載例へ |
| ⑤ 修正・再集計 | 誤区分の修正が、会計金額と申告用集計の両方に反映されているか | 修正方法へ |
まず課税期間を確認
「3月決算だから」「12月決算だから」と決算月だけで判断せず、確認対象となる課税期間の開始日・終了日を整理します。控除割合と取引先ごとの上限額では、変更を適用する基準が異なるためです。
| 確認事項 | 変更の判定基準 | 決算で行うこと |
|---|---|---|
| 80%から70%への変更 | 原則として課税仕入れを行った時期 | 2026年9月30日以前と10月1日以後の対象取引を分ける |
| 税込1億円の上限 | 課税期間の開始日 | 2026年10月1日以後に開始する課税期間か確認する |
※課税期間を短縮している場合や、設立・決算期変更等により事業年度が通常と異なる場合は、以下の比較例をそのまま使わず、自社の適用関係を確認してください。
80%・70%は取引時期で分ける
免税事業者等からの課税仕入れに係る経過措置の控除割合は、次の期間で切り替わります。課税期間の途中に変更日がある場合、年度全体を一律70%で集計しないようにしましょう。
| 課税仕入れを行った期間 | 控除割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
課税期間に当てはめると、次のようになります。
| 決算の例 | 課税期間 | 原則的な区分 |
|---|---|---|
| 2026年10月決算 | 2025年11月1日~2026年10月31日 | 2026年9月30日まで80%、10月1日以後70% |
| 2026年12月決算 | 2026年1月1日~12月31日 | 9月30日まで80%、10月1日以後70% |
| 2027年3月決算 | 2026年4月1日~2027年3月31日 | 2026年9月30日まで80%、10月1日以後70% |
| 2027年9月決算 | 2026年10月1日~2027年9月30日 | 原則として全期間70% |
商品の購入は原則として引渡しを受けた日、役務の提供は原則として約した役務の全部が完了した日で判断します。短期前払費用などの個別の取扱いは、後述の「控除割合の判定」で確認してください。
1億円上限はいつから?
一の免税事業者等からの対象仕入れに係る税込1億円の上限は、2026年10月1日以後に開始する課税期間から適用されます。控除割合が70%に変わる日と、上限額が変わる課税期間を混同しないことが重要です。
| 決算の例 | その期の上限額 | 税込1億円上限が適用される最初の期 |
|---|---|---|
| 2026年10月決算 | 税込10億円 | 2027年10月期 2026年11月1日開始 |
| 2026年12月決算 | 税込10億円 | 2027年12月期 2027年1月1日開始 |
| 2027年3月決算 | 税込10億円 | 2028年3月期 2027年4月1日開始 |
| 2027年9月決算 | 税込1億円 | 2027年9月期 2026年10月1日開始 |
上限は全取引先の合計ではなく、一の免税事業者等ごとに確認します。同じ取引先への仕入れが複数拠点に分かれている場合は合算し、上限を超えた部分の課税仕入れには経過措置を適用しません。
参考:国税庁 適格請求書等保存方式に関するQ&A「5 経過措置」問113・問113-3
対象取引の抽出|そのデータで全部?
自社の課税期間を確認したら、その期間の対象取引を抽出します。どのシステム・拠点のデータまで確認するかを決め、購買データ以外の取引も含めて確認しましょう。
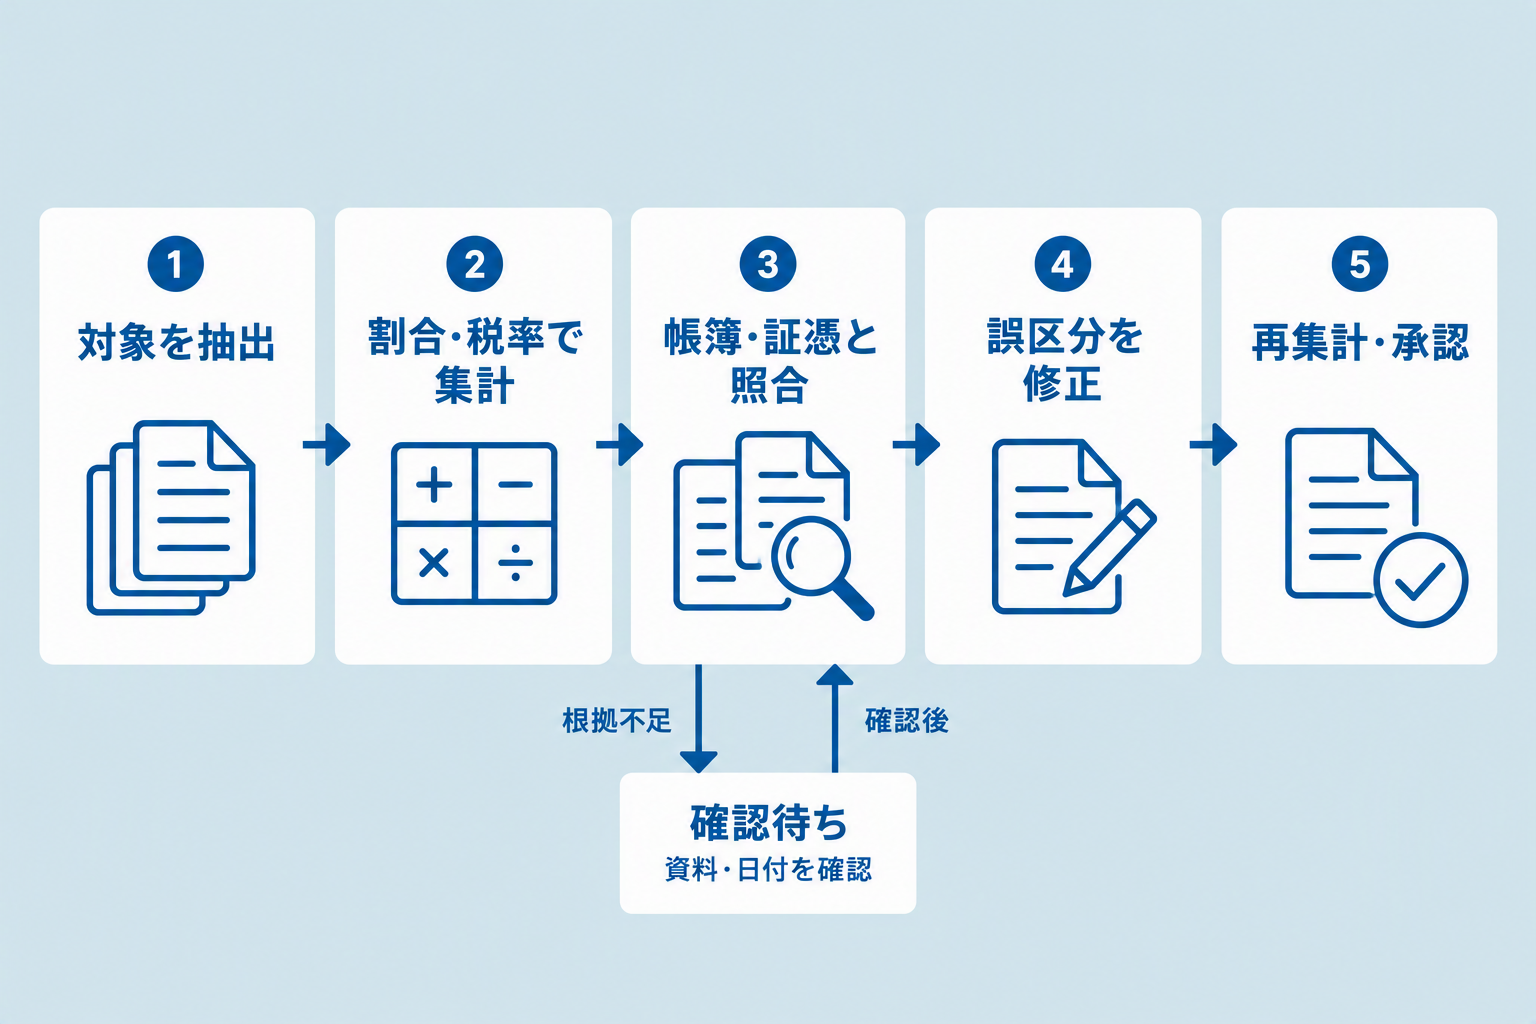
購買データだけでは漏れる取引
購買システムの仕入一覧だけでは、経費精算や決算整理で計上した取引が漏れる場合があります。経過措置の対象となる課税仕入れは、商品購入に限りません。
| 抽出元 | 対象例 | 確認ポイント |
|---|---|---|
| 購買・債務管理システム | 商品購入、外注費 | 明細単位の取引日・税区分を取得する |
| 経費精算システム | 従業員が立て替えた経費 | 会計連携済みデータとの二重抽出を避ける |
| 会計ソフトの手入力伝票 | 臨時購入、決算整理 | 摘要・証憑から対象候補を確認する |
| 固定資産管理・設備購入資料 | 備品、設備等の購入 | 経費科目だけで抽出しない |
| 店舗・支店の管理資料 | 拠点独自の購入・支払い | 本社への連携済み・未連携を区別する |
まず経過措置の税区分で抽出し、登録番号のない取引先や、摘要に「免税」「経過措置」などの記載がある伝票を補助的に確認します。会計データへの連携が完了している取引は、元システムと会計ソフトの両方から重複して取り込まないようにしてください。
登録番号がないという理由だけで、すべてを経過措置の対象にするわけではありません。取引内容と保存書類を確認し、通常の適格請求書による処理、経過措置、別の特例を適用する取引を区別しましょう。
未判定は「確認待ち」に分ける
抽出前に共通の管理項目を指定しておくと、拠点への再提出依頼を減らせます。次は、法定の帳簿様式ではなく、決算確認用の管理項目例です。
| 項目のまとまり | そろえる情報 | 用途 |
|---|---|---|
| 明細の識別 | 抽出元、伝票番号、明細番号 | 重複・修正対象の特定 |
| 取引先・拠点 | 取引先コード・名称、拠点・部門 | 同一取引先の合算、確認先の特定 |
| 判定・集計 | 課税仕入れの日、税率、税込金額、控除割合・税区分 | 割合・税率別の集計、誤区分の抽出 |
| 根拠・進捗 | 証憑番号・保存先、確認状況 | 根拠資料への照会、未解決案件の管理 |
会計上の計上日と課税仕入れの日が異なる場合は、日付の意味を分けて管理します。納品日・役務完了日や保存書類が確認できない明細は、無理に80%・70%へ振り分けず、「確認待ち」としてください。
- 確認待ちの理由:納品日不明、役務完了日不明、証憑不足など
- 次の対応:確認する資料、問い合わせ先
- 進捗管理:担当者、回答期限、処理方針
「集計済み」と「確認済み」は別です。確認待ち明細の件数・金額も把握し、集計から除いたまま忘れないようにしましょう。
控除割合の判定|請求日で決めていない?
対象取引を抽出したら、明細ごとに控除割合を判定します。請求書の発行日や受領日だけで処理せず、商品なら引渡し、役務なら契約上の提供単位と完了時期を確認しましょう。
請求日と納品日が違うとき
商品の購入は、原則として引渡しを受けた日で判定します。例えば、2026年9月28日に引渡しを受けた商品を10月に請求された場合、請求書が10月発行でも原則として80%の対象です。
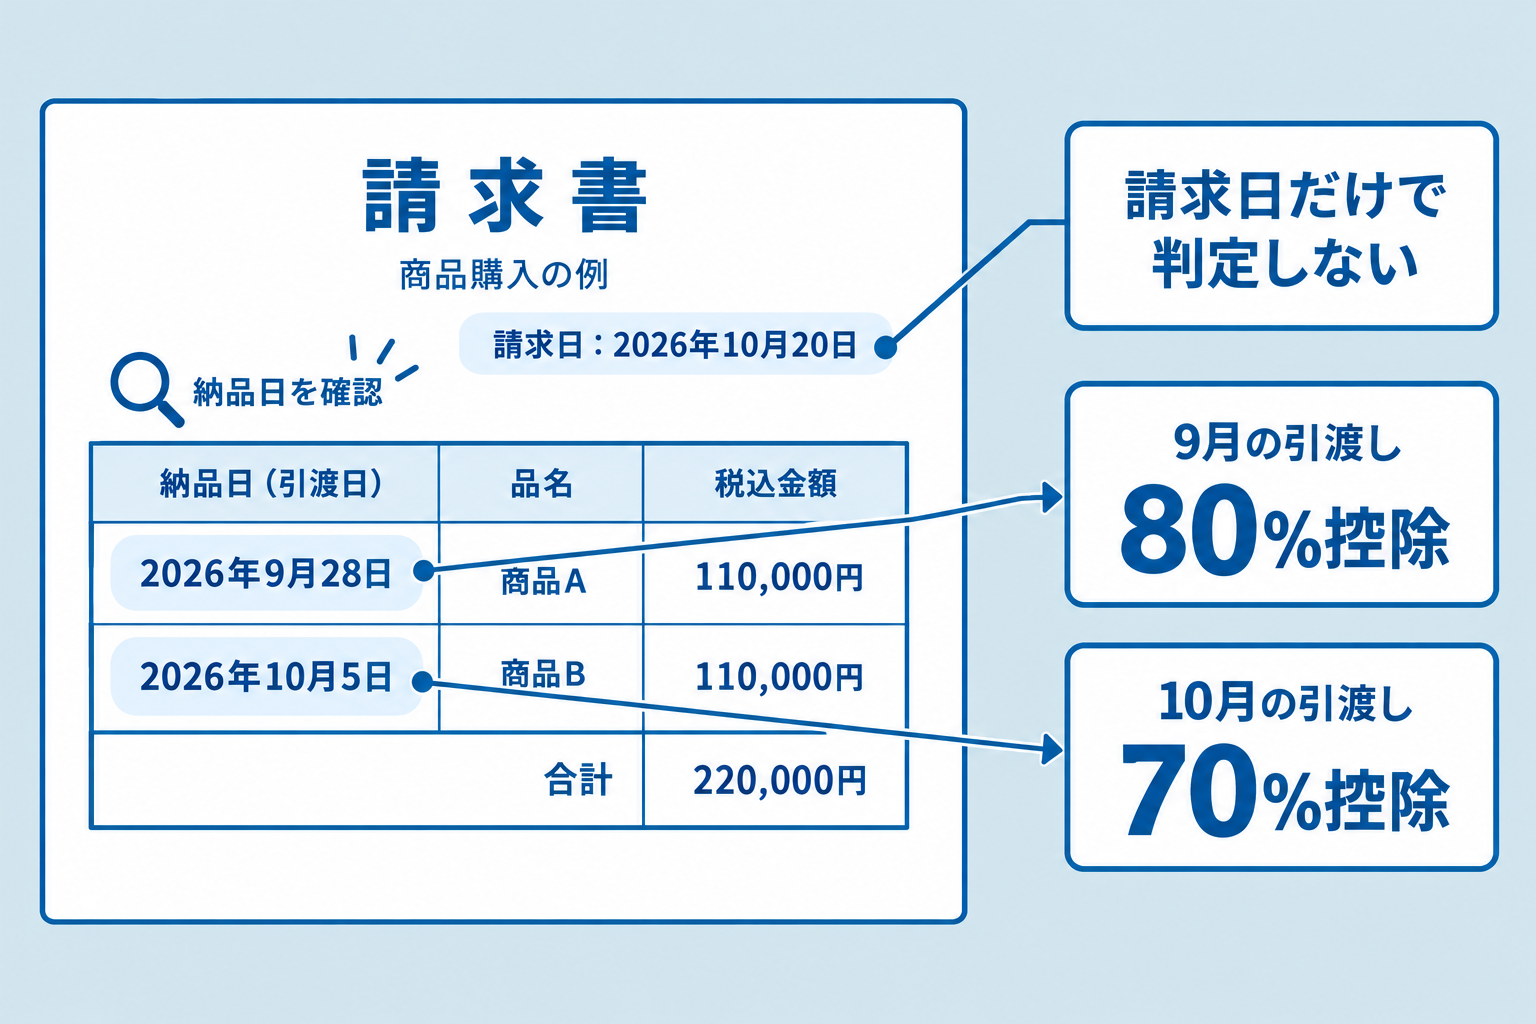
1枚の請求書に9月・10月の納品分が含まれている場合は、納品明細や受領記録を確認して分けます。決算時に在庫が残っている場合も、使用日や販売日ではなく、原則として引渡しを受けた日で判定してください。
月締め・継続契約は何を確認?
月締めの請求書は、複数の取引をまとめて請求しているだけの場合があります。一方、継続契約では、各月で役務が完了するのか、契約全体で一つの役務なのかによって確認すべき時点が異なります。
| 取引の例 | 確認する資料 | 判断・対応のポイント |
|---|---|---|
| 9月・10月の商品の納品分をまとめて請求 | 納品明細、受領記録 | 各商品の引渡日で区分。9月分は80%、10月分は70% |
| 独立した複数の配送を月締めで請求 | 配送明細、運送完了記録 | 各配送の完了時期を確認し、9月完了分と10月完了分を分ける |
| 9月に始まった一つの外注業務が10月に全部完了 | 契約書、完了報告 | 原則として10月の70%で判定。作業日数だけで80%・70%に分けない |
| 毎月の保守・清掃等を継続契約 | 契約書、月次の実施・完了記録 | 各月で役務が完了する契約か確認。各月で完了する場合は、その完了時期に応じて判定 |
| 契約期間は分かるが、役務の単位や完了時期が不明 | 契約書、仕様書、発注部門への確認記録 | 請求期間や支払日だけで決めず、確認待ちとして判定根拠をそろえる |
※上記の9月・10月は2026年を指し、経過措置の適用要件を満たす国内の課税仕入れを想定しています。部分引渡しや資産の貸付けなど、個別の取扱いがある取引は、契約内容と適用される課税仕入れの時期を別途確認してください。
発注部門や拠点へ問い合わせる際は、「請求書を再送してください」だけでなく、対象の伝票・取引日・金額・不足資料を指定します。確認した契約上の役務の単位や完了日も、集計表に残しておきましょう。
参考:国税庁 令和8年10月1日前後の取引に係る免税事業者等からの仕入れに係る経過措置の適用
年払い費用は月割りでよい?
年間保守料などは、契約期間だけで機械的に80%・70%へ分けず、短期前払費用の取扱いを適用しているかを先に確認します。
一定の要件を満たす短期前払費用については、支出した日の属する課税期間に課税仕入れを行ったものとして扱います。国税庁のQ&Aでは、2026年1月に支払った同年1~12月分の保守料について、短期前払費用の取扱いを受ける場合、全額に80%を適用できる例が示されています。
ただし、年払いであることだけで短期前払費用の取扱いを適用できるわけではありません。支払日から1年以内に提供を受ける役務に係ることや、継続して支払日の属する事業年度の損金に算入していることなど、適用要件を確認してください。
| 確認すること | 確認資料・対応 |
|---|---|
| 支払日と役務の対象期間 | 支払記録、契約書、請求書を確認する |
| 短期前払費用の適用要件・適用状況 | 過年度の処理、税務確認資料を確認する |
| 短期前払費用の取扱いを適用しない場合の判定 | 役務の提供単位と完了時期に基づいて確認する |
| 前期の申告への反映状況 | 前期に処理済みの金額を重ねて集計していないか確認する |
| 契約変更・精算の有無 | 変更契約、精算資料と、当初適用した割合を確認する |
短期前払費用の取扱いを適用しない場合も、必ず月割りするとは限りません。契約上の役務の単位と完了時期に基づいて判定し、判断が難しいものは根拠資料をそろえて税務担当者等へ確認しましょう。
参考:国税庁 適格請求書等保存方式に関するQ&A「5 経過措置」問113-4
80%・70%の集計|総額一致で安心?
判定が済んだ明細を、控除割合と税率の組合せで集計します。先に税込金額の一致を確認し、その後に税額計算を確認すると、差異の原因を切り分けやすくなります。
「割合×税率」の4区分で集計
80%・70%が混在する課税期間では、対象取引を基本的に次の4区分に分けます。課税期間全体が70%の対象であれば、該当する区分だけを使います。
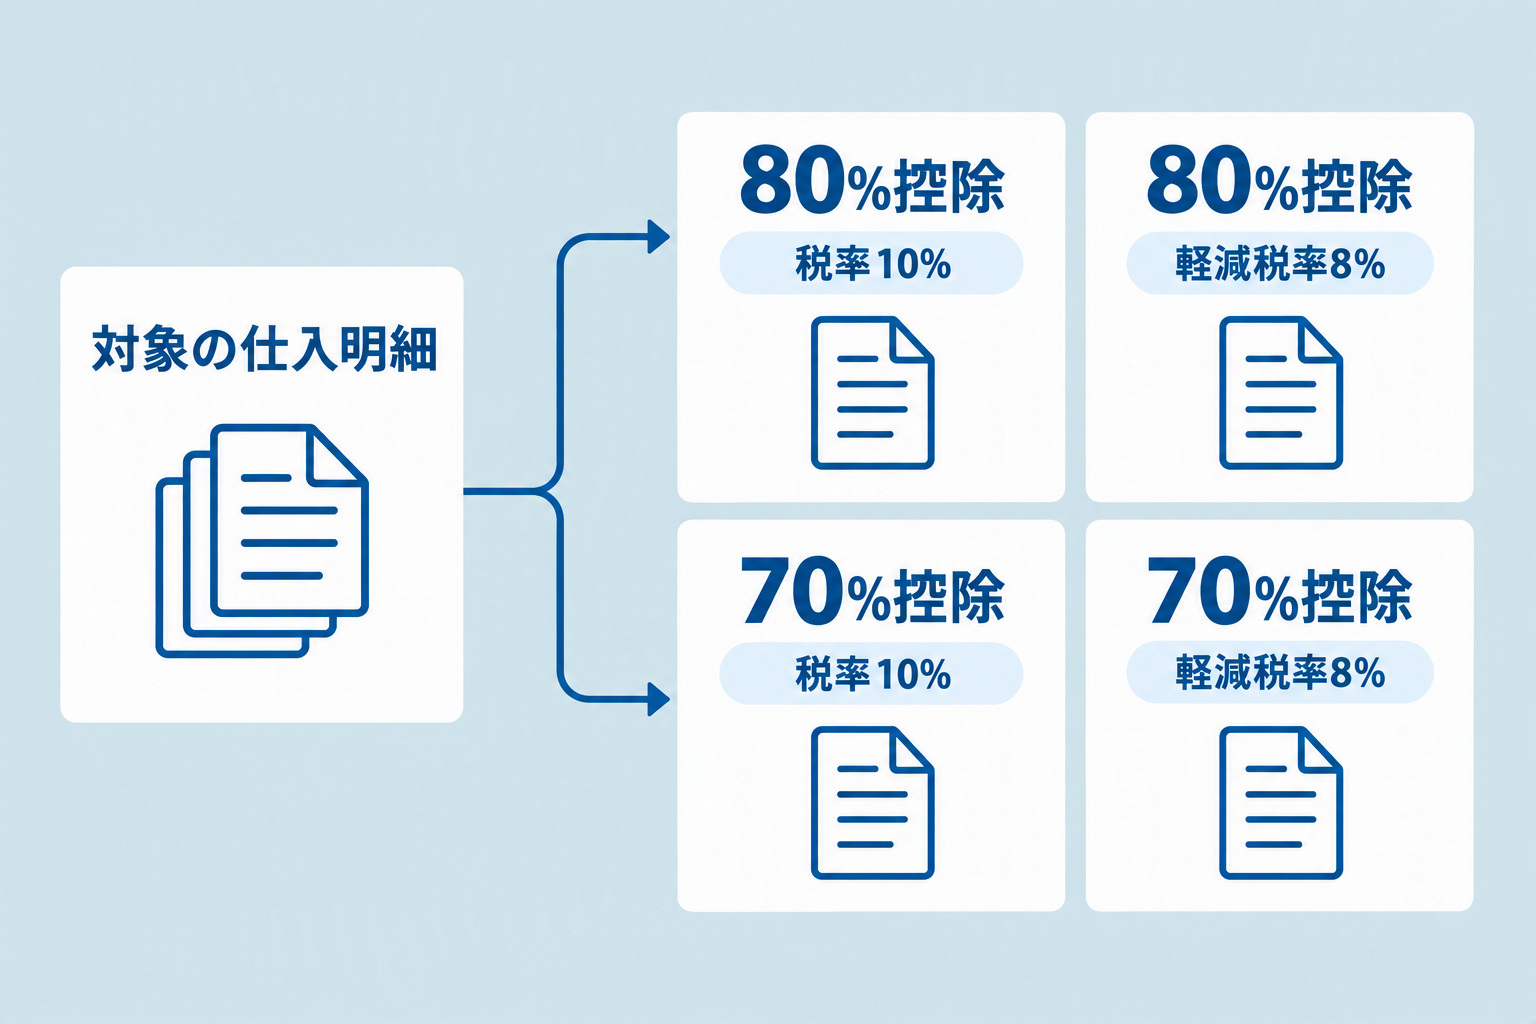
次は、一つの課税期間から抽出した対象明細の集計例です。上限超過分など、経過措置を適用できない取引は別に管理する前提としています。
| 区分 | 税込仕入額 | 税額相当額 | 割合を反映した参考額 |
|---|---|---|---|
| 80%控除・10%対象 | 1,100,000円 | 100,000円 | 80,000円 |
| 80%控除・軽減8%対象 | 540,000円 | 40,000円 | 32,000円 |
| 70%控除・10%対象 | 2,200,000円 | 200,000円 | 140,000円 |
| 70%控除・軽減8%対象 | 1,080,000円 | 80,000円 | 56,000円 |
| 合計 | 4,920,000円 | 420,000円 | 308,000円 |
※税額相当額は、税込金額に10/110または8/108を掛けた、地方消費税を含む管理用の計算です。最終列は区分の影響を確認するための参考額であり、申告書上の最終的な控除税額ではありません。税率は各取引に適用されるものを確認してください。
この例を全件70%で計算すると参考額は294,000円となり、正しく区分した場合より14,000円少なくなります。仕入総額が一致していても、控除割合が違えば計算結果は一致しません。
会計データとの差はどこに?
比較前に、対象期間・科目、税込・税抜、計上日・取引日、返品等の含め方をそろえます。そのうえで、次の順番で照合してください。
| 順番 | 照合するもの | 差異がある場合の確認先 |
|---|---|---|
| ① 抽出漏れ | 元データと抽出一覧の対象明細 | 抽出条件、拠点・システムの連携範囲 |
| ② 集計漏れ | 抽出一覧と区分別の税込金額 | 空欄、集計範囲、重複、確認待ち明細 |
| ③ 会計との一致 | 集計表と会計ソフトの税区分別集計 | 計上日、税区分、修正伝票、上限超過分の処理 |
| ④ 申告計算 | 税額計算結果と申告用資料 | 計算方式、端数処理、各種調整 |
差異が出た場合は、合計額を手入力で合わせるのではなく、伝票番号・明細番号で原因を特定します。課税期間の対象外データ、未連携伝票、二重取込み、修正前データの残存などを順に確認しましょう。
申告計算では、自社が採用する割戻し・積上げの方式に合わせて処理します。管理用の試算と申告用の税額計算を混同しないようにしてください。
参考:国税庁 免税事業者からの仕入れに係る経過措置と税額計算
※上記資料の控除割合・適用期間は改正前の記載です。計算方式の考え方を参照し、割合・期間は最新のQ&Aで確認してください。
切替前後の誤区分を探す
合計金額の照合に加え、次の条件で明細を抽出すると、誤区分の候補を見つけやすくなります。
| 抽出条件 | 確認すること |
|---|---|
| 2026年9月30日以前の課税仕入れで70% | 入力時点の設定が過去の取引に適用されていないか |
| 2026年10月1日以後の課税仕入れで80% | 旧設定や過去伝票の複写が残っていないか |
| 対象候補なのに税区分が空欄 | 手入力・システム連携時の設定漏れがないか |
| 同じ抽出元・伝票番号・明細番号が複数存在 | データ統合時に重複していないか |
抽出結果は、自動修正の対象ではなく要確認リストとして使います。短期前払費用や過去の取引に係る精算など、当初の割合を確認すべきものがあるため、根拠資料を確認してから修正してください。
帳簿・仕訳の修正|直して終わり?
集計表から伝票、伝票から請求書等へたどれる状態に整えます。誤区分が見つかった場合は、金額だけでなく税区分も修正し、再集計と一致確認まで進めることが重要です。
帳簿に経過措置の記載はある?
経過措置の適用には、所定の事項を記載した帳簿と請求書等の保存が必要です。
帳簿には、相手方の氏名・名称、課税仕入れの年月日、資産・役務の内容、支払対価の額に加え、経過措置を適用する課税仕入れである旨を記載します。
| 課税仕入れの日 | 相手方 | 内容・経過措置の記載 | 税込金額 | 証憑番号 |
|---|---|---|---|---|
| 2026年9月25日 | A商店 | 事務用品購入・80%控除対象 | 110,000円 | A-0925 |
| 2026年10月5日 | A商店 | 事務用品購入・70%控除対象 | 110,000円 | A-1005 |
※証憑番号は照合のための管理項目であり、法定の帳簿記載事項とは区別しています。軽減税率の対象取引では、その旨も記載が必要です。
記載方法は「80%控除対象」などの文言に限らず、記号を付け、その意味を別途示す方法も認められています。会計ソフトの入力画面だけでなく、実際の帳簿出力で次を確認しましょう。
- 経過措置の対象取引であることが分かるか
- 80%・70%の区分を追跡できるか
- 記号を使う場合、その意味を示す凡例があるか
- 請求書等の必要事項と保存先を確認できるか
請求書等についても、作成者、取引年月日、取引内容、税率ごとに合計した税込価額、交付を受ける事業者名など、区分記載請求書等と同様の記載事項を確認します。
特定の摘要文言を全件に追記すること自体が目的ではありません。帳簿の記載要件を満たし、根拠書類と合わせて対象取引を説明できることが重要です。
参考:国税庁 適格請求書等保存方式に関するQ&A「5 経過措置」問113
金額だけでなく税区分も修正
免税事業者から2026年10月5日に購入した事務用品110,000円を、誤って80%控除で処理していた例です。税抜経理とし、経過措置により控除できない部分を購入時から費用に含める処理を想定します。
| 区分 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 誤:80%控除 | 消耗品費 | 102,000円 | 未払金 | 110,000円 |
| 仮払消費税等 | 8,000円 | ― | ― | |
| 正:70%控除 | 消耗品費 | 103,000円 | 未払金 | 110,000円 |
| 仮払消費税等 | 7,000円 | ― | ― |
差額は、消耗品費1,000円の不足と仮払消費税等1,000円の過大計上です。ただし、金額だけを振り替えても、元伝票の税区分が80%のままなら、申告用集計に誤りが残る可能性があります
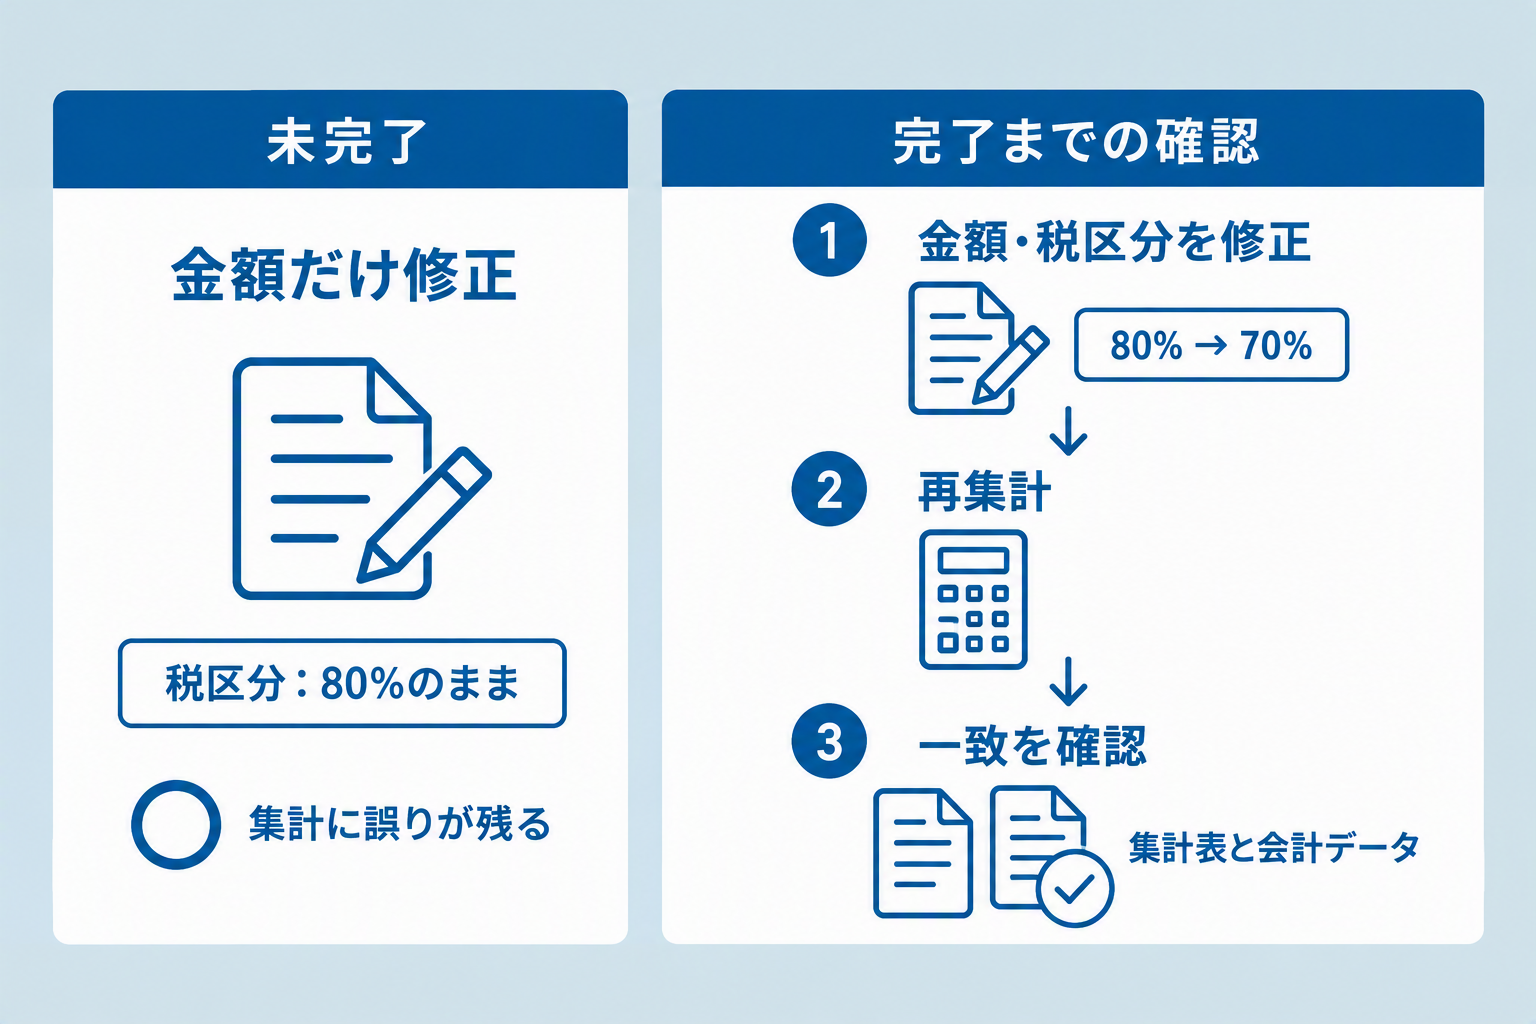
元伝票を修正するか、取消・再計上するかは、自社の運用と会計ソフトの仕様に合わせて決めます。修正記録には、次の項目を残してください。
- 対象伝票:伝票番号・明細番号
- 修正内容:修正前後の金額・税区分
- 修正理由:課税仕入れの日や正しい区分を確認した経緯
- 根拠・確認者:納品書等の資料、修正者・確認者
※上記は仕訳の理解を目的とした簡略例です。資産購入や、購入時に税額相当額を全額仮計上する運用などでは、調整方法を個別に確認してください。
再集計・一致確認で承認へ
修正後は、最新のデータで再集計し、会計金額・税区分別集計と決算確認用の集計表を照合します。承認者へ回す前に、次の完了条件を確認しましょう。
- 対象範囲:自社の課税期間と、確認したシステム・拠点が明確になっている
- 判定根拠:境目・継続契約・年払い費用の判断と確認者を記録している
- 上限確認:適用される上限額と取引先別の合算結果を確認している
- 帳簿・証憑:必要な記載事項と保存先を確認できる
- 修正反映:修正後の集計表と会計データが一致している
未解決案件がある場合は、未確認のまま確定させず、処理方針・担当者・期限を承認者と共有してください。
完了条件は「伝票を直した」ではなく、「直した結果が集計に反映された」です。再集計後の一致を確認し、判断根拠と修正記録をそろえて承認へ進めましょう。
よくある質問
決算月が違っても切替日は同じ?
80%から70%への切替は、原則として課税仕入れを行った時期で判断するため、決算月によって変更日がずれるわけではありません。一方、税込1億円の上限は2026年10月1日以後に開始する課税期間から適用されるため、自社の課税期間の開始日を確認してください。
80%・70%を平均してよい?
年間の単純平均である75%を、対象取引全体に適用することはできません。課税仕入れの時期等に応じて80%・70%に区分して計算します。
税区分が正しければ摘要は不要?
摘要欄への特定の文言だけが必須というわけではありません。ただし、帳簿上で経過措置を適用する課税仕入れであることを確認できる必要があります。税区分の表示や記号・凡例を含め、実際の帳簿出力で必要事項を確認してください。
10月受領の9月納品分は何%?
2026年9月に商品の引渡しを受けた取引は、原則として80%です。請求書の受領月ではなく、課税仕入れを行った時期で判断します。
年払い保守料は必ず月割り?
必ずしも月割りするわけではありません。短期前払費用の取扱いの適用状況や、契約上の役務の提供単位・完了時期により判断します。支払日、契約期間、過年度の処理も確認してください。
参考:国税庁 適格請求書等保存方式に関するQ&A「5 経過措置」問113・問113-3・問113-4
まとめ|再集計までが決算チェック
インボイス経過措置の決算チェックは、自社の課税期間を確認し、対象取引の抽出、控除割合の判定、税率別の集計、帳簿・証憑との照合、修正・再集計の順に進めましょう。
控除割合は原則として課税仕入れの時期、上限額は課税期間の開始日で適用関係を確認します。請求日と納品日が異なる取引や継続契約・年払い費用は、根拠資料を確認してから集計し、修正した内容が申告用集計まで反映されていることを確かめてください。
決算のたびに請求書の所在確認や差し戻しが発生している場合は、受領時のチェック基準をそろえることも有効です。次の資料では、請求書の必須記載事項や登録番号の照合など、受領時に確認したいポイントを整理しています。