契約資産とは?売掛金との違い・振替時期と迷いやすい場面の仕訳
更新日:2026.11.06
ー 目次 ー
収益認識に関する会計基準の適用により使われるようになった「契約資産」。売上は計上したのに、売掛金とどう分けて処理すればよいのか迷う経理担当者は少なくありません。
本記事では、「自社の取引は契約資産に該当するか」「いつ売掛金に振り替えるか」「どのように仕訳・管理するか」の3点を、判断に迷いやすい場面の仕訳例とあわせて解説します。
▲関連記事:
【売掛債権とは?】業務の流れ・仕訳・回収管理のポイントを経理実務で解説
売上の仕訳方法とは?計上タイミングや決済方法別の仕訳例を解説
契約資産とは?売掛金・契約負債との違い
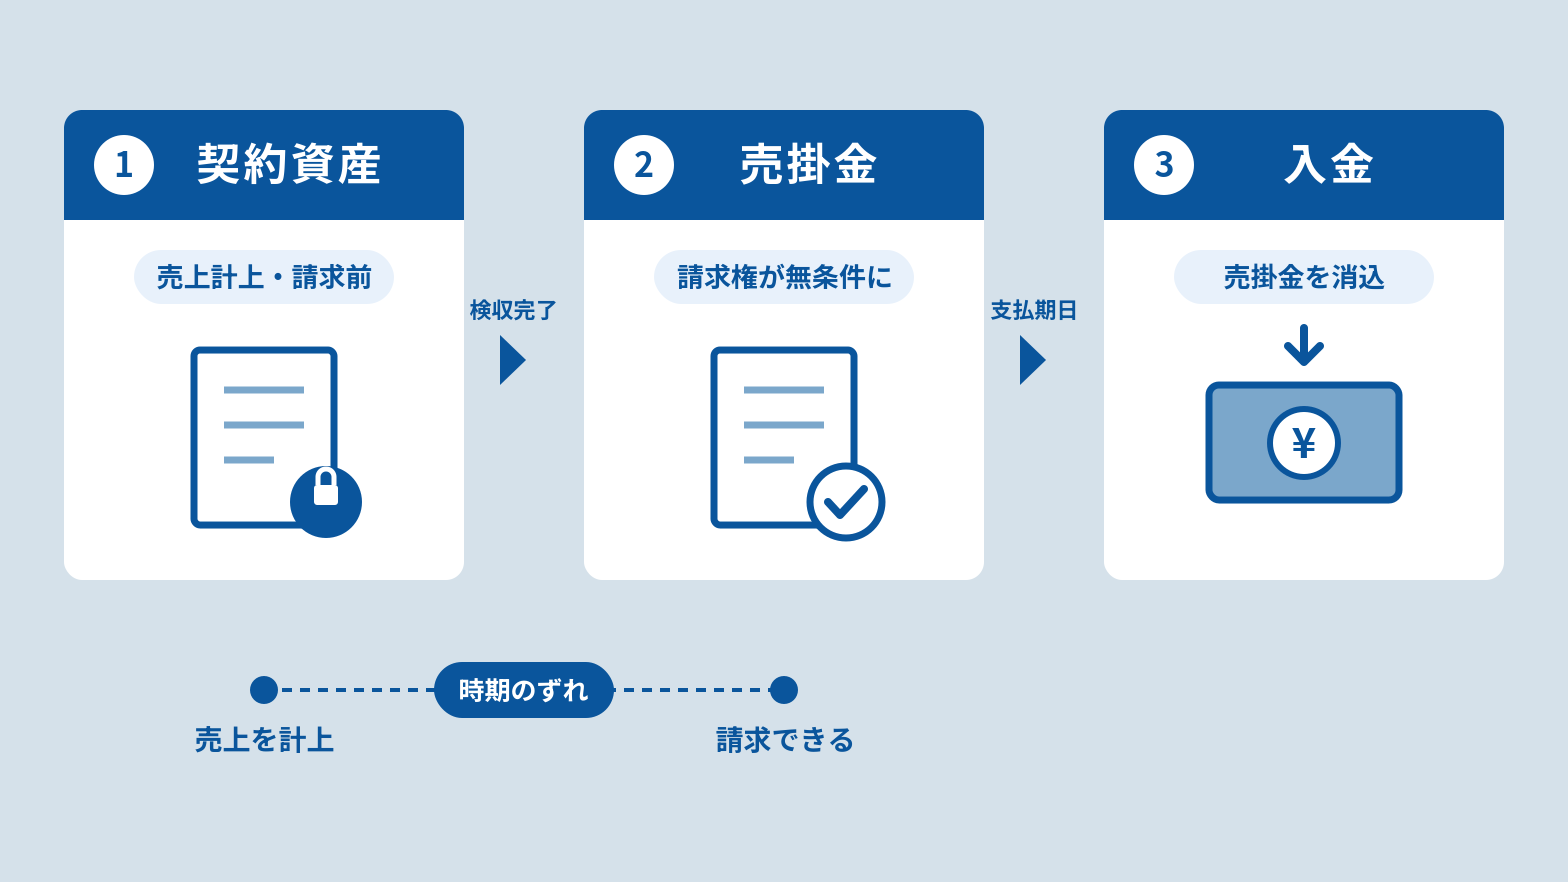
契約資産とは、商品やサービスを顧客へ移転して売上を計上しているものの、対価を受け取る権利に、時の経過以外の条件が残っている資産です。
「売上は計上できるが、代金を受け取る権利はまだ無条件になっていない」と考えると整理しやすくなります。
契約資産の意味
契約資産と売掛金の違い
収益認識に関する会計基準では、顧客へ移転した商品やサービスと交換に企業が受け取る対価への権利のうち、顧客との契約から生じた債権を除いたものを「契約資産」としています。
売掛金などの債権は、対価を受け取る権利が無条件になっているものです。ここでいう「無条件」とは、対価を受け取る期限が到来するまでに必要なのが、時の経過だけという状態を指します。
つまり、契約資産は「条件付きの権利」、売掛金などの債権は「無条件の権利」です。
会計基準の適用と契約資産
この会計基準は、2021年4月1日以後に開始する事業年度から適用されています。日本基準を採用する上場企業や、会社法上の会計監査の対象となる会社などで対応が必要になりますが、すべての中小企業に一律の適用が求められるわけではありません。
履行義務を充足したとき、または充足するにつれて売上を計上するため、収益を認識できる一方で、追加の履行など、対価を受け取る権利の条件が残る取引があります。
この権利を売掛金と区別するのが契約資産です。
検収前でも計上できるとは限らない
検収前の取引が必ず契約資産になるわけではありません。検収まで収益を認識できない取引では、検収前に契約資産を計上することもできません。
参考:
企業会計基準委員会(ASBJ) 企業会計基準第29号「収益認識に関する会計基準」(2024年7月までの修正反映版)
国税庁 「収益認識に関する会計基準」への対応について
3つの区分の比較
契約資産と売掛金は、対価を受け取る権利が無条件かどうかで区分します。一方、契約負債は、商品やサービスの提供に先立って対価を受け取った場合や、その受取期限が到来した場合に計上する、未履行部分に対応する義務です。
| 項目 | 契約資産 | 売掛金などの債権 | 契約負債 |
|---|---|---|---|
| 基本的な状態 | 履行した分に対応する対価への権利に条件が残る | 対価を受け取る権利が無条件になっている | 未履行部分について、対価の受取りや受取期限の到来が先行している |
| 権利・義務の性質 | 時の経過以外の条件が残る権利 | 支払期限までに必要なのが時の経過だけである権利 | 商品やサービスを顧客へ移転する義務 |
| 売上との関係 | 履行した分の収益を認識済み | 通常は収益認識済み。ただし、前受請求に伴い収益認識前に生じる場合もある | 未履行部分に対応する収益は未認識 |
| 主な例 | 一定期間にわたり収益を認識する開発案件で、完成等の条件が残る部分 | 納品済みで、追加の条件なく支払期日を待つ商品代金 | 履行前に受け取った着手金や年額の前払い |
| その後の処理 | 権利が無条件になったら売掛金などへ振替 | 入金時に消込み | 履行に応じて取り崩し、収益を認識 |
前受請求では、商品やサービスの提供前でも、対価を受け取る期限の到来などにより、債権と契約負債を計上する場合があります。「売掛金があるから売上も計上済み」「入金がないから契約負債もない」とは限りません。
▲関連記事:
【科目解説】売掛金・買掛金とは? | 月次締めで押さえるべきポイントを徹底解説
前受金とは?負債になる理由と前受収益・仮受金との違いを解説
自社の取引は契約資産?判定の手順
契約資産に該当するかを判断するときは、先に収益を認識できるかを確認し、そのうえで対価を受け取る権利に条件が残っているかを調べます。
契約書の支払条件だけでなく、履行義務の内容や実際の提供状況も確認しましょう。
判定は3ステップで確認
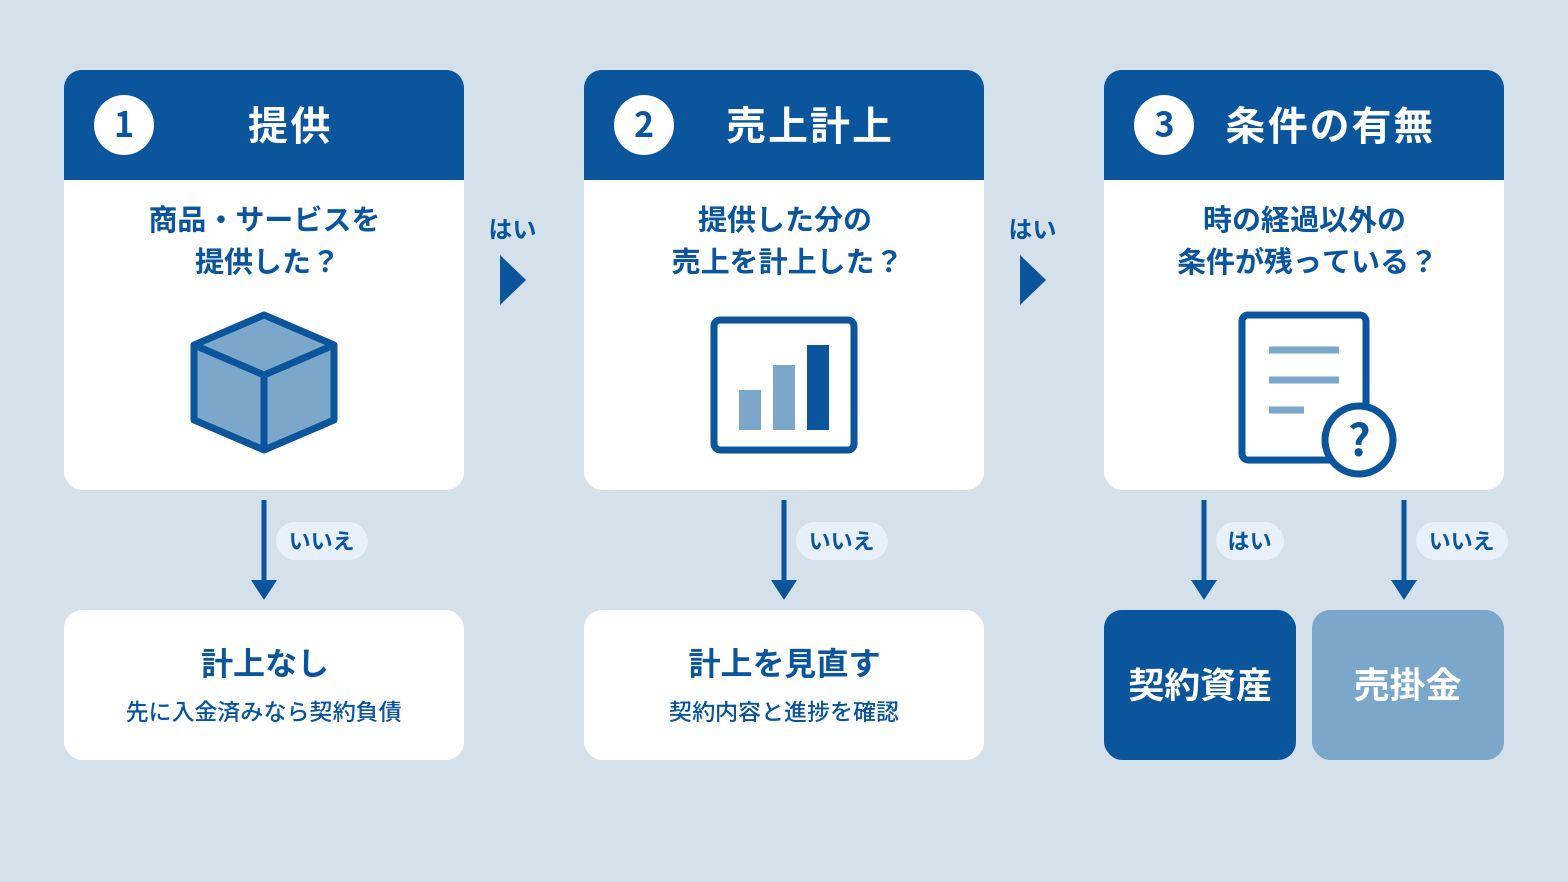
次のフローは、顧客への履行が先行する取引について、契約資産と売掛金を区分するためのものです。前受金や前受請求がある場合は、契約負債もあわせて確認します。
| STEP | 確認すること | 「はい」の場合 | 「いいえ」の場合 |
|---|---|---|---|
| ① | 商品・サービスの移転により、履行義務を充足したか、または充足が進んでいるか | ②へ | 履行に対応する契約資産は計上しない。前受金・契約負債や、前受請求に伴う債権の有無を確認する |
| ② | 履行した分について、収益認識の要件を満たしているか | ③へ | 契約内容や進捗度の測定方法などを確認し、収益認識の要件を見直す |
| ③ | 対価を受け取る権利に、時の経過以外の条件が残っているか | 契約資産。ただし、同一契約の前受対価等がある場合は、その影響を反映する | 売掛金などの債権 |
実務で迷いやすいのは③ですが、検収や承認が残る取引では、②の収益認識の判断にも注意が必要です。「検収前だから契約資産」と決めず、収益認識と債権への振替を分けて確認しましょう。
契約書の文言で判断する
支払条項と検収条項を確認する
契約書の支払条項と検収条項をセットで読み、どの条件を満たすと対価を受け取る権利が無条件になるかを確認します。
以下の表は、履行義務の充足に応じて収益を認識でき、対応する対価をまだ受け取っていない取引を前提としています。契約書の一文だけでなく、他の条項や取引の実態も含めて判断してください。
| 契約書の文言の例 | 区分の考え方 | 確認すること |
|---|---|---|
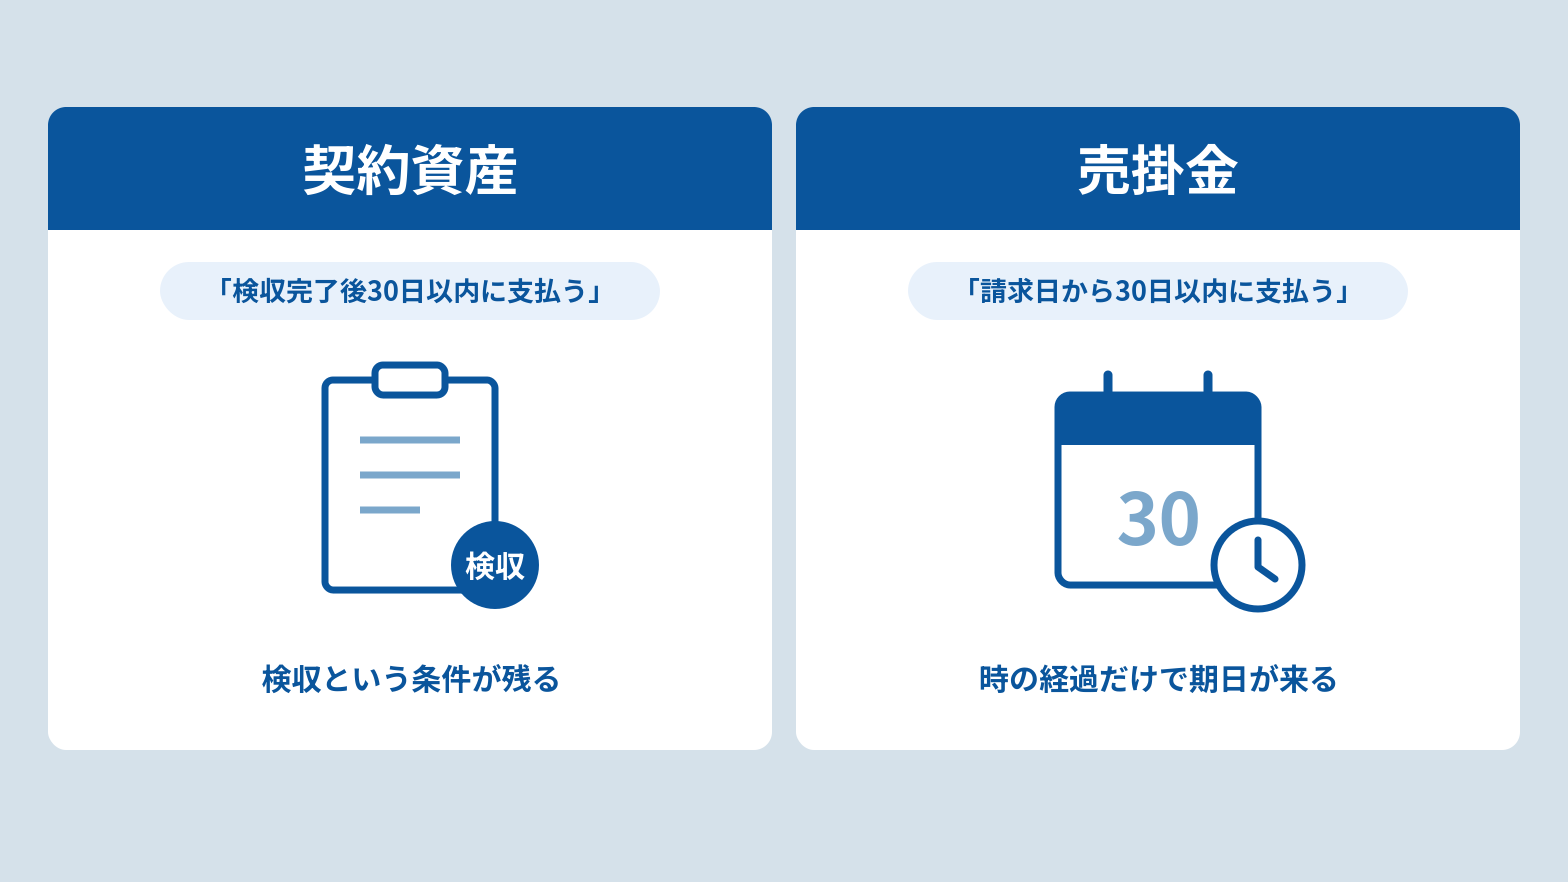
| 「検収完了後30日以内に支払う」 | 検収が対価を受け取る権利の実質的な条件として残っている場合は契約資産 | 検収前でも収益を認識できるか。検収が形式的な確認にとどまらないか |
| 「成果物の承認後に支払う」「完成・引渡し後に支払う」 | 収益認識済みで、承認・完成・引渡しが権利の条件として残っている場合は契約資産 | 承認等の前に収益を認識できる根拠と、対価への権利が無条件になる時点 |
| 「請求書の日付から30日以内に支払う」 | 追加の履行等の条件がなく、請求書発行が事務手続きにすぎない場合は売掛金 | 請求書の発行以外に、権利を制限する条件がないか |
| 「毎月末締め、翌月末払い」「作業月の翌月に請求する」 | 月末までの履行分について権利が無条件になっていれば売掛金 | 作業報告書の承認など、実質的な条件が別に定められていないか |
| 「検収期間内に異議がなければ合格とみなす」 | みなし検収によって権利が無条件になる場合は、その成立時点で売掛金へ振替 | 期間の起算日・満了時点、異議の有無、他の未充足条件 |
変更契約と収益認識にも注意する
注文請書や変更の覚書で支払条件が変わっていることもあるため、最新の書面まで確認しましょう。基本契約と個別契約で条件が異なる場合は、優先順位を定めた条項や変更合意をもとに、適用する条件を整理します。
商品を一時点で引き渡す取引で、検収まで顧客への支配の移転を確認できない場合は、検収前に売上を計上できないことがあります。一方、契約上の仕様を満たしていると客観的に判断でき、検収が形式的な確認にとどまる場合は、検収前に支配が移転することもあります。
判断が分かれる契約は、監査法人や顧問の専門家にも確認しましょう。
▲関連記事:
検収書とは?納品書・受領書・請求書との違いと書き方、検収日の会計処理を解説
注文請書とは?書き方・収入印紙の要否・実務上の注意点をわかりやすく解説
注文書とは?発注書との違いや書き方・記載項目、保存期間を解説
請求書の有無では決まらない理由
請求書と会計区分のずれ
請求書の発行日と、対価を受け取る権利が無条件になる日は、必ずしも一致しません。請求書の発行が単なる事務手続きであれば、未発行でも売掛金になる場合があります。
反対に、請求書を先に発行していても、権利に実質的な条件が残っていれば契約資産になる場合があります。
| ケース | 誤った処理 | 正しい区分 | 修正仕訳 |
|---|---|---|---|
| F社:月末までの作業分を翌月5日に請求する契約。3月分1,000,000円は収益認識済みだが未請求。追加の履行や承認条件はない | 請求書が未発行のため契約資産で計上 | 売掛金。月末時点で対価を受け取る権利が無条件になっている | 売掛金 1,000,000円/契約資産 1,000,000円 |
| C社:一定期間にわたり収益を認識する開発契約。工程ごとの顧客検収が対価への権利の条件であり、3月末に収益認識済みの2,000,000円を検収前に請求した | 請求書を発行したため売掛金で計上 | 契約資産。収益は認識できるが、対価への権利に検収条件が残っている | 契約資産 2,000,000円/売掛金 2,000,000円 |
検収前に請求した場合の振替
C社は、検収等によって対価を受け取る権利が無条件になった日に「売掛金2,000,000円/契約資産2,000,000円」と振り替えます。検収まで収益を認識できない契約であれば、この設例とは処理が異なります。
請求書の訂正や取消しが必要かは、会計上の区分とは別に、取引先との取り決めや請求内容を確認して判断しましょう。
※本記事の金額は説明用の設例です。仕訳では消費税を考慮していません。また、特に記載のない設例では、着手金や前受請求はないものとします。
業界別|契約資産になりやすい契約
契約資産は、履行に応じて収益を認識する一方で、対価を受け取る権利が、完成・追加納品などの条件に左右される契約で生じやすくなります。
同じ業界でも契約内容によって区分は変わります。以下の例も、収益認識の要件を満たすことを前提に確認してください。
| 業界 | 契約資産になりやすい契約 | 売掛金になりやすい契約 | 確認先と確認すること |
|---|---|---|---|
| システム開発・ソフトウェア受託 | 進捗に応じて収益を認識するが、完成や検収まで対価への権利が無条件にならない | 工程ごとの検収完了分や、月ごとの履行分について権利が無条件になる | PMに進捗度と検収予定日、営業に工程別の支払条件 |
| 建設・工事 | 進捗に応じて収益を認識するが、完成・引渡しや出来高査定が権利の条件として残る | 確定した出来高について、追加条件なく対価を受け取れる | 工事担当に出来高査定と引渡し予定、営業に追加工事・設計変更の有無 |
| 製造業(受注生産・分納) | 納品済み部分の収益は認識できるが、全数納品や据付完了が対価への権利の条件になっている | 納品ごとに対価を受け取る権利が無条件になる | 生産管理・出荷担当に納品実績と残りの納期、営業に分納時の支払条件 |
| 広告・コンサルティング・制作 | 履行に応じて収益を認識するが、最終成果物の承認などが対価への権利の条件として残る | 月額の顧問料など、月ごとの履行分について権利が無条件になる | 案件担当に履行状況、承認予定日、修正依頼の有無 |
建設業では、売掛金に相当する科目として「完成工事未収入金」などが使われます。科目名だけで契約資産か債権かを判断せず、残高の性質を確認しましょう。
社内に資料を依頼するときは、契約番号・必要な資料・提出期限まで伝えると、やり取りの往復が減ります。
売掛金へ振り替える時期
契約資産を売掛金へ振り替えるのは、対価を受け取る権利が無条件になった日です。請求書の発行日や検収書の受領日だけで決めるものではありません。
振替の時期がずれると、決算日の残高の内訳や、回収管理の情報に誤りが生じます。
振替は「権利が無条件になった日」
売掛金へ振り替えるのは、対価を受け取るために必要な、時の経過以外の条件がなくなった日です。本記事では、この日を「条件がそろった日」と呼びます。
検収が実質的な条件になっている契約では、契約上必要な検査・承認・通知などが完了したかを確認します。検収日欄や電子承認の記録は、その判断を裏付ける資料として使用します。
検収書の発行日や受領日、承認者の押印日が、必ずしも条件のそろった日と一致するとは限りません。また、形式的な検収手続きが残っていても、対価への権利がすでに無条件になっている場合は、その時点で債権として扱います。
みなし検収・一部合格の扱い
- みなし検収:契約で定めた起算日・期間・異議の有無などを確認し、みなし検収が成立して対価への権利が無条件になった時点で振り替えます。
- 一部合格:合格した部分について、独立して対価を受け取る権利が無条件になるかを確認します。無条件になった部分は売掛金へ振り替え、条件が残る部分は契約資産として管理します。
- 条件付き合格:残っている条件が対価への権利を制限するものかを確認します。単なる軽微な補修や事後対応が残るだけで、必ず契約資産になるわけではありません。
請求日で振り替えたときの誤りと修正
検収と請求が月をまたぐ例
G社は、「検収完了後に請求し、請求書の日付から30日以内に支払う」契約で、進捗に応じて1,500,000円を契約資産に計上していました。
顧客の検収は3月28日に完了し、この日に対価への権利が無条件になりました。請求書の発行は事務手続きであり、4月5日に行われました。
決算整理と重複計上の防止
経理担当者が請求書の発行に合わせて4月5日に振り替えた場合、3月末の残高が誤ります。3月28日時点で売掛金へ振り替えるべきであり、未処理のまま決算を迎えた場合は、決算整理で修正します。
| 区分 | 借方 | 貸方 |
|---|---|---|
| 本来の振替仕訳(3月28日) | 売掛金 1,500,000円 | 契約資産 1,500,000円 |
| 3月末まで未処理だった場合の決算整理仕訳(3月31日) | 売掛金 1,500,000円 | 契約資産 1,500,000円 |
上記は、同じ振替を行うための処理例です。両方の仕訳を重ねて計上するものではありません。3月決算で修正した場合は、4月5日に同じ振替を再計上しないようにし、すでに起票していれば取り消します。
防止策として、検収日・条件がそろった日・請求日・入金日を管理表で別々に記録し、決算前に「条件がそろっているが未請求」の契約を確認しましょう。
契約資産の仕訳
前受対価等がない基本的な取引では、履行に応じて「契約資産/売上高」、権利が無条件になったら「売掛金/契約資産」、入金時に「普通預金/売掛金」と処理します。
売掛金への振替は、すでに計上した売上を再計上する処理ではありません。
売上計上から入金までの仕訳例
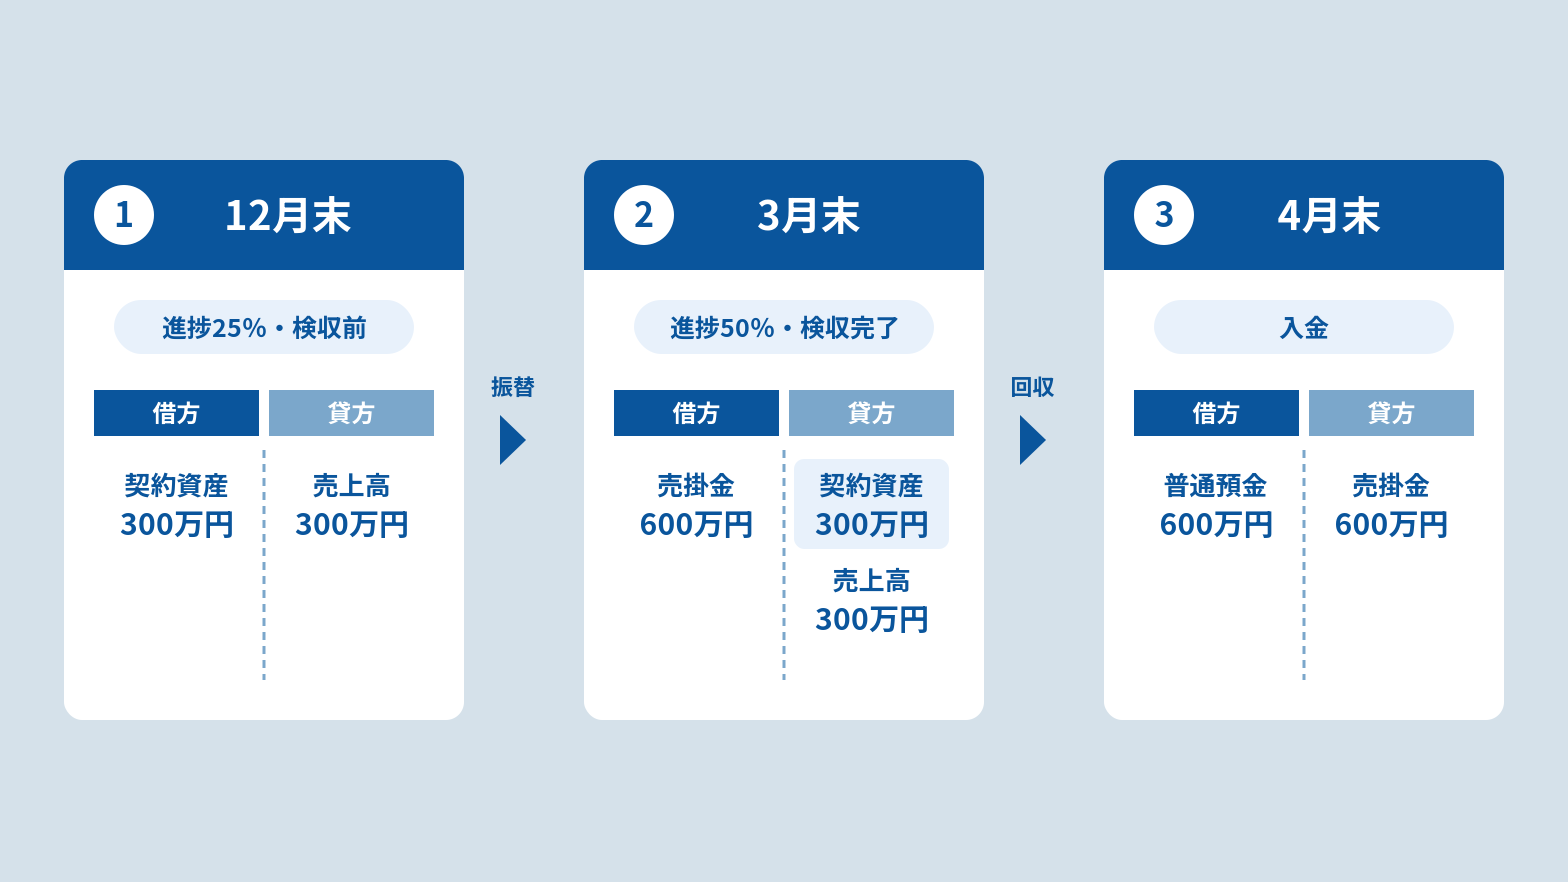
A社は、2026年10月1日から2027年9月30日までの契約で、総額12,000,000円のシステム構築サービスを提供します。履行義務は一定の期間にわたって充足され、発生原価を見積総原価で除して進捗度を測る方法で売上を計上します。
契約では、進捗50%の時点の顧客検収が完了すると、6,000,000円について対価を受け取る権利が無条件になります。検収前でも進捗に応じた収益認識の要件は満たしているものとします。
2027年3月31日に検収と請求を行い、30日後の4月30日に入金されました。
| 時点 | 借方 | 貸方 | ポイント |
|---|---|---|---|
| ① 2026年12月31日(進捗25%) | 契約資産 3,000,000円 | 売上高 3,000,000円 | 12,000,000円×25%。収益は認識できるが、対価への権利に条件が残る |
| ② 2027年3月31日(進捗50%・検収完了) | 売掛金 6,000,000円 | 契約資産 3,000,000円 売上高 3,000,000円 |
計上済みの3,000,000円は振替のみ。追加の履行分3,000,000円を新たに売上計上 |
| ③ 2027年4月30日(入金) | 普通預金 6,000,000円 | 売掛金 6,000,000円 | 入金により売掛金を消し込む |
②は、追加の売上計上と契約資産から売掛金への振替をまとめた仕訳です。追加分をいったん契約資産に計上し、その後6,000,000円を売掛金へ振り替える方法でも、結果は同じです。
振替時の二重計上と修正仕訳
重複した売上を修正する
A社の②の時点で、請求システムが「売掛金6,000,000円/売上高6,000,000円」を自動起票したとします。追加の売上計上や契約資産の振替を別途行っていなければ、以前に計上した3,000,000円の売上が重複し、契約資産も残ったままになります。
| 区分 | 借方 | 貸方 |
|---|---|---|
| 誤った処理 | 売掛金 6,000,000円 | 売上高 6,000,000円 |
| 修正仕訳 | 売上高 3,000,000円 | 契約資産 3,000,000円 |
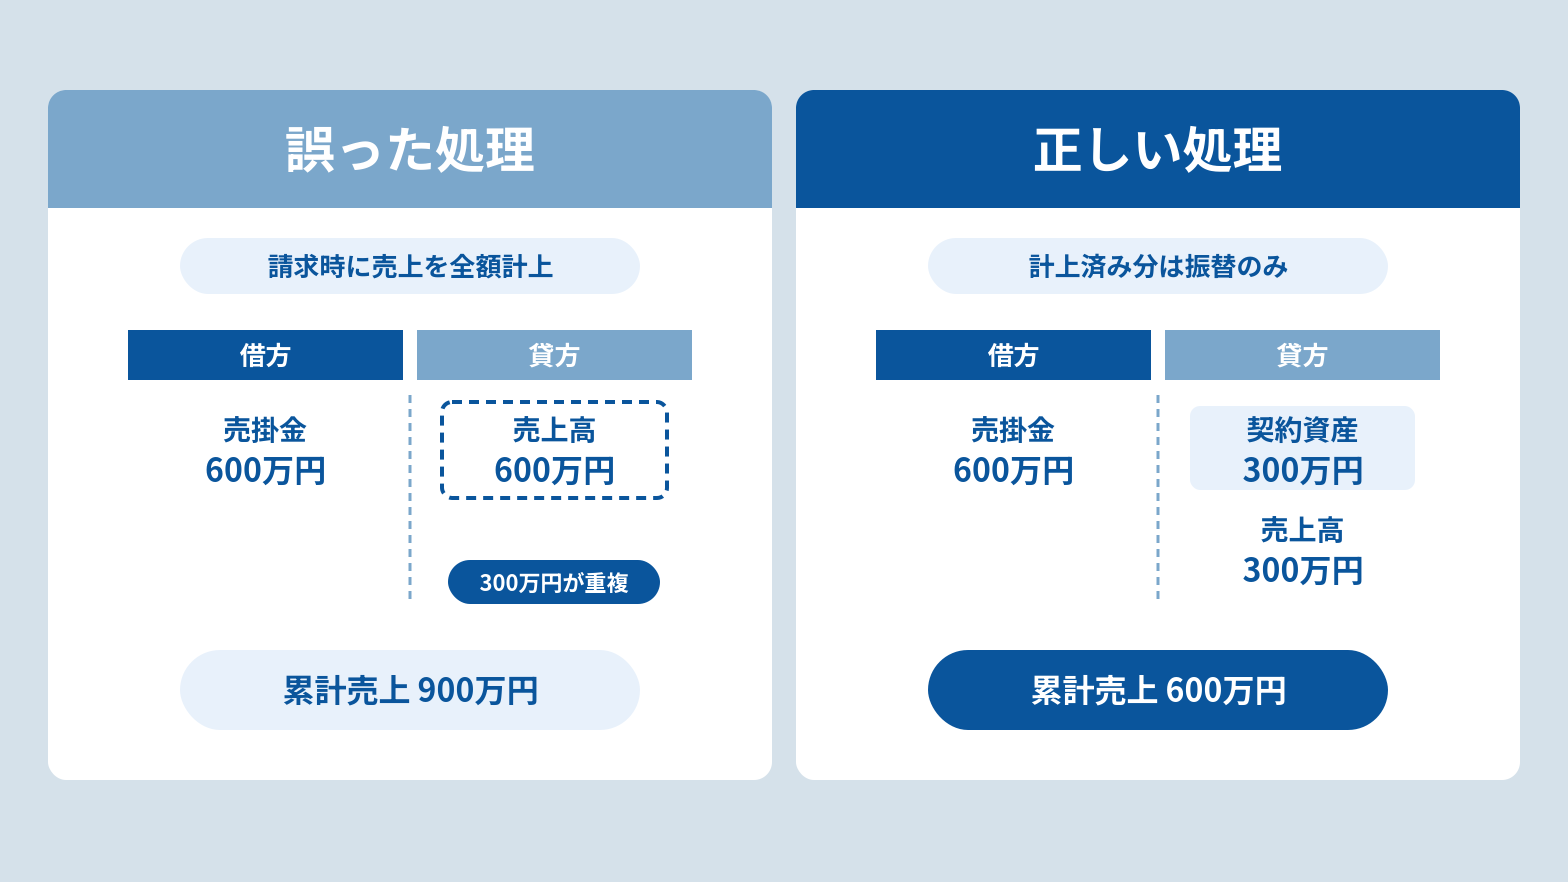
修正後は、契約資産が0円、売掛金が6,000,000円、累計売上高が6,000,000円(12,000,000円×50%)となります。
システム連携と残高照合で防ぐ
再発を防ぐには、請求システムから会計システムへ連携するときに、契約資産からの振替額と、新たに計上する売上を分ける設定にしておきましょう。
A社のように、着手金・前受請求や貸倒処理などがない設例では、「累計売上高-売掛金への累計振替額=契約資産残高」となることを確認できます。ただし、この式をすべての契約にそのまま使うことはできません。
一般的な残高照合では、期首残高に当期の契約資産計上額を加え、売掛金への振替額や契約変更等による増減を反映し、管理表と元帳を照合します。着手金がある契約では、契約負債の取崩しも確認しましょう。
契約変更・値引きの仕訳
変更前後の累計売上を比較する
D社は、受注金額10,000,000円のシステム開発で、進捗50%の時点で5,000,000円の売上と契約資産を計上しています。その後、顧客と契約金額を9,000,000円に減額する変更契約を結びました。
この設例では、開発サービス全体が単一の履行義務であり、変更後に提供する残りのサービスも、すでに提供したサービスと別個のものではないとします。また、変更は別個の契約にあたらず、すでに履行した分を含む契約全体にかかるものとし、変更時点の進捗率は50%のままとします。
変更後の取引価格で累計売上高を見直すと、9,000,000円×50%=4,500,000円です。計上済みの5,000,000円との差額500,000円を修正します。
| 時点 | 借方 | 貸方 | ポイント |
|---|---|---|---|
| 変更契約の締結時 | 売上高 500,000円 | 契約資産 500,000円 | 計上済み5,000,000円と、変更後の4,500,000円との差額を減額 |
契約変更によって処理は異なる
契約変更の処理は、追加する商品・サービスの独立性や価格、残っている履行義務の内容などで異なります。契約金額が変わったときに、常に過去の売上を同じ方法で修正するわけではありません。
変更契約書をもとに、会計基準に照らして判断しましょう。
判断に迷いやすい3つの場面
基本的な判定手順を押さえていても、着手金や承認条件、分納があると判断に迷いやすくなります。ここでは、前提条件を確認しながら、具体的な仕訳まで整理します。
場面1|着手金を受け取っている契約
H社は、総額12,000,000円のシステム開発を受注し、履行開始前の10月31日に着手金2,000,000円を受け取りました。収益は進捗に応じて認識し、残額については検収後に対価を受け取る権利が無条件になる契約です。12月31日の進捗は25%でした。
受け取った着手金は、まず契約負債として処理します。その後、履行に応じて同一契約の契約負債を取り崩し、着手金を超える履行分を契約資産として計上します。
| 時点 | 借方 | 貸方 | ポイント |
|---|---|---|---|
| 10月31日(履行前の着手金受取) | 普通預金 2,000,000円 | 契約負債 2,000,000円 | 未履行部分に対応する入金のため契約負債 |
| 12月31日(進捗25%) | 契約負債 2,000,000円 契約資産 1,000,000円 |
売上高 3,000,000円 | 12,000,000円×25%のうち、着手金を超える1,000,000円を契約資産として計上 |
同一契約について、着手金に対応する契約負債を残したまま、履行分の全額を契約資産として表示しないように注意しましょう。一方、異なる契約から生じた契約資産と契約負債を、同じ顧客だからという理由で相殺することはできません。
場面2|準委任で、報告書の承認後に請求する契約
承認が権利の条件になる場合
I社は、月額800,000円の準委任契約で開発支援を行っています。契約書には「月次の作業報告書を顧客が承認した後に請求する」とあり、3月分の報告書は4月10日に承認されました。
この設例では、開発支援サービスは一定の期間にわたり履行義務が充足され、3月分の収益800,000円を3月末までに認識できるものとします。報告書の承認は、収益認識ではなく、対価を受け取る権利が無条件になるための実質的な条件です。
この前提であれば、3月末は契約資産を計上し、承認によって権利が無条件になった4月10日に売掛金へ振り替えます。
| 時点 | 借方 | 貸方 | ポイント |
|---|---|---|---|
| 3月31日(3月分の履行に対応する収益認識) | 契約資産 800,000円 | 売上高 800,000円 | 収益は認識できるが、対価への権利に承認条件が残る |
| 4月10日(報告書の承認) | 売掛金 800,000円 | 契約資産 800,000円 | 承認によって権利が無条件になったため振替 |
形式的な承認との違い
承認が作業時間の形式的な確認にとどまり、3月末時点で権利がすでに無条件になっている場合は、売掛金として扱います。反対に、承認前は履行義務の充足や収益認識の要件を満たさない場合には、上記の仕訳は使えません。
「準委任だから売掛金」「承認前だから契約資産」と契約の名称や手続きだけで判断しないことが大切です。
場面3|分納で、決算日に全数の納品が済んでいない
全数納品が条件になる場合
J社は、製品10台(1台500,000円、総額5,000,000円)を分けて納品する契約を結んでいます。3月末までに6台を納品し、残りの4台は5月に納品する予定です。製品1台ごとに履行義務を識別し、納品時に支配が移転するものとします。
契約では、全数の納品が、代金全額を受け取る権利が無条件になるための条件とされています。単に請求書をまとめて発行するという事務上の取り決めではありません。
この場合、納品済みの6台分は収益を認識できますが、全数納品の条件が残るため、契約資産を計上します。5月に残りの4台を納品した時点で、まとめて売掛金へ振り替えます。
| 時点 | 借方 | 貸方 | ポイント |
|---|---|---|---|
| 3月末(6台を納品済み) | 契約資産 3,000,000円 | 売上高 3,000,000円 | 500,000円×6台。対価への権利に全数納品の条件が残る |
| 5月(残り4台を納品) | 売掛金 5,000,000円 | 契約資産 3,000,000円 売上高 2,000,000円 |
計上済み分は振替のみ。追加の4台分を売上に計上 |
請求をまとめるだけなら売掛金
納品ごとに対価を受け取る権利が無条件になり、請求書だけを全数納品後にまとめて発行する契約であれば、納品済み分は売掛金になります。
決算日をまたぐ分納では、納品実績を台数単位で受け取り、契約上の支払条件と照らして残高を確認しましょう。
契約資産の管理と決算・税務
契約資産は、管理表による月次の照合、回収可能性の評価、決算書での表示、税務上の判断を分けて確認します。売掛金になる前の段階から管理することで、振替漏れや検収の長期化に気づきやすくなります。
管理表と月次チェック
契約ごとに次の項目を1つの管理表にまとめ、月次締めで確認します。判断の根拠まで記録しておくと、監査や担当者の交代時にも説明しやすくなります。
| 管理項目 | 記録する内容 | 月次で確認すること |
|---|---|---|
| 契約の基本情報 | 契約番号、顧客名、契約金額、支払条件、契約書の条項番号 | 新規・変更契約について、収益認識の要件と対価への権利の条件を確認したか |
| 判断の記録 | 収益認識の方法、契約資産・債権の区分、判断日、根拠資料の保管場所 | 判断や区分を変更した契約について、根拠が残っているか |
| 計上額と進捗 | 進捗率、累計売上高、着手金等の受取額、前受請求、契約負債の取崩額、契約資産残高 | 見積総原価や契約金額の変更を反映したか。前受対価等を二重に計上していないか |
| 日付 | 検収予定日、条件がそろった日、振替日、請求日、入金日 | 当月に権利が無条件になった契約を、当月に振り替えたか |
| 残高の照合 | 期首残高、当期計上額、売掛金への振替額、契約変更・貸倒処理等による増減 | 管理表の期末残高が元帳と一致するか。差額の原因を契約別に特定したか |
| 滞留とリスク | 検収予定日からの経過日数、遅れの理由、顧客の信用状況 | 社内の管理基準を超える案件や、短期間でも回収に懸念のある案件がないか |
| 税務 | 引渡し・役務完了の日、適用する課税時期、仮受消費税の計上状況 | 会計上の収益認識や振替と分けて、税務上の処理を判断したか |
滞留と貸倒引当金
まず滞留の原因を確認する
収益認識に関する会計基準では、契約資産について、基準に定めのない会計処理は金融商品会計の取扱いに準じるとされています。売掛金だけでなく、契約資産についても回収可能性を評価する必要があります。
たとえばE社の契約資産6,000,000円は、顧客が成果物の仕様に異議を唱えたため、検収予定日から6か月が過ぎても検収が終わっていません。まず、営業・現場に理由を確認します。
仕様への不適合や作業不足が原因であれば、売上の計上額や進捗率、取引価格を見直す必要がないかを確認します。顧客の資金不足などが原因であれば、信用リスクの評価が必要です。滞留をすべて貸倒引当金だけで処理しないようにしましょう。
経過日数に応じた管理ルール
社内の確認・報告を強化する目安として、次のようなルールを設ける方法があります。日数は一例です。
| 検収予定日からの経過 | 対応の例 |
|---|---|
| 30日超 | 営業・現場に遅延理由と今後の予定を確認し、管理表に記録する |
| 90日超 | 経理役職者へ報告し、収益認識の妥当性と回収可能性を改めて確認する |
| 180日超 | 経営層や関係部門への報告を強化し、解消策と会計処理の見直しを進める |
上記の日数は、貸倒引当金を設定するまでの待機期間ではありません。各決算時点で、適用する会計基準に従って評価し、短期間でも回収に懸念がある場合は速やかに検討します。
貸倒引当金の仕訳と税務
売上や契約資産の計上額自体は妥当であるものの、顧客の信用状況等から回収不能見込額を600,000円と見積もった場合は、次のように処理します。ここでは、当該契約資産に対応する貸倒引当金の既存残高はないものとします。
| 時点 | 借方 | 貸方 | ポイント |
|---|---|---|---|
| 決算時 | 貸倒引当金繰入 600,000円 | 貸倒引当金 600,000円 | 適用する会計基準に従い、貸倒実績や顧客の財政状態等を踏まえて見積もる |
法人税上、貸倒引当金の繰入額を損金算入できる法人は、一定の中小法人、銀行・保険会社などに限定されています。対象法人であっても、対象となる金銭債権の範囲や繰入限度額などの要件を満たす必要があり、会計上の繰入額がそのまま全額損金になるわけではありません。
資本金1億円以下でも、大法人による完全支配関係などによって対象外になる場合があります。損金算入できない会計上の繰入額は、申告調整で加算するなどの対応が必要です。
金融商品会計基準の改正
2026年10月に公表された金融商品会計基準等の改正では、予想信用損失モデルの導入が定められ、契約資産の貸倒引当金にも影響します。原則として2030年4月1日以後開始する年度から適用され、早期適用の取扱いもあります。本項の仕訳例は、この改正基準の適用前を前提としています。
参考:
企業会計基準委員会(ASBJ) 企業会計基準第29号「収益認識に関する会計基準」(第77項・改正前の取扱い) / 改正企業会計基準第10号「金融商品に関する会計基準」等の公表
国税庁 No.5501 一括評価金銭債権に係る貸倒引当金の設定 / No.5500 一括評価金銭債権に係る貸倒引当金の対象となる金銭債権の範囲
▲関連記事:
【引当金とは?】仕訳・計上判断と退職給付で変わる実務
貸倒損失とは?計上できる3つのケースと仕訳・判断ステップを解説
貸借対照表での表示
収益認識に関する会計基準では、契約資産と顧客との契約から生じた債権について、それぞれを区分して表示するか、区分表示しない場合には、それぞれの残高を注記する取扱いが定められています。
貸借対照表で「売掛金及び契約資産」と一括表示し、注記でそれぞれの残高を示す方法もあります。一括表示していても、契約資産と売掛金の性質が同じになるわけではありません。
ただし、連結財務諸表を作成している場合の個別財務諸表では、一定の注記を省略できる取扱いがあります。自社に適用される開示規則や重要性も踏まえて確認しましょう。
参考:企業会計基準委員会(ASBJ) 企業会計基準第29号「収益認識に関する会計基準」(第78-4項・第80-25項)
消費税・法人税は会計と別に判断
消費税の課税時期
契約資産を計上した日が、そのまま消費税の課税時期になるとは限りません。請負による資産の譲渡等の時期は、物の引渡しを要する請負では目的物の全部を完成して引き渡した日、物の引渡しを要しない請負では約束した役務の全部を完了した日が原則です。
契約資産という科目を使ったことだけを理由に、仮受消費税の計上時期を決めないようにしましょう。取引の種類と、適用する税務上の取扱いを確認する必要があります。
工事進行基準の取扱い
所得税・法人税で工事進行基準により経理処理し、収入計上している一定の場合には、消費税でも進捗に応じた申告が認められます。一方、消費税は原則どおり、実際の引渡し等を基準として申告することも認められています。
法人税との違いも確認する
法人税も、収益の計上時期や金額が会計と異なる取引があります。国税庁も、収益認識に関する会計基準に沿って処理した場合に、会計・法人税・消費税で処理が異なる取引があるとして注意を促しています。判断に迷うときは税理士にも確認しましょう。
参考:国税庁 No.6141 納税義務の成立の時期 / No.6161 工事進行基準を用いているとき / 「収益認識に関する会計基準」への対応について
契約資産のよくある質問
Q. 契約資産は売掛金に含まれますか?
契約資産は、売掛金などの債権とは区別されます。貸借対照表で一括表示する場合でも、原則としてそれぞれの残高を注記します。ただし、連結財務諸表を作成している場合の個別財務諸表など、注記を省略できる取扱いがあります。
Q. 契約資産と未収入金の違いは?
未収入金は、固定資産の売却代金など、通常の商品販売・サービス提供以外の取引で生じた未収の代金に使われる科目です。契約資産は、顧客へ移転した商品やサービスに対応する対価への権利のうち、時の経過以外の条件が残るものです。
ただし、科目名の使い方は業種や会社によって異なります。名称だけでなく、取引内容と権利の性質を確認しましょう。
Q. 中小企業でも契約資産を使う必要はありますか?
すべての中小企業に、一律に契約資産の使用が求められるわけではありません。国税庁は、中小企業について、収益認識に関する会計基準の導入後も、従来どおり企業会計原則等による処理が認められると説明しています。
ただし、採用する会計基準や親会社の連結決算方針によっては、対応が必要になる場合があります。自社の会計方針と、連結決算用の報告ルールを確認しましょう。
Q. リース取引も契約資産の対象ですか?
リース会計基準の範囲に含まれるリースは、収益認識に関する会計基準の適用範囲外です。リース部分の会計処理は、適用するリース会計基準で確認します。
ただし、同じ契約に保守サービスなどの非リース部分が含まれる場合は、その部分について別途、適用する会計基準を判断します。
まとめ|契約資産は「無条件かどうか」で売掛金と分けよう
契約資産は、顧客への履行に応じて収益を認識したものの、対価を受け取る権利に、時の経過以外の条件が残っている資産です。
まず収益を認識できるかを確認し、そのうえで権利が無条件かどうかを判断します。請求書の発行や検収という手続きの名称だけで区分せず、契約内容と取引の実態を確認しましょう。
- 該当するか:収益認識の要件を満たし、対価への権利に時の経過以外の条件が残っているかを確認する。
- いつ振り替えるか:請求書の発行日ではなく、対価を受け取る権利が無条件になった日に振り替える。
- どう仕訳するか:計上済みの売上は再計上せず、追加の履行分だけを新たに売上にする。着手金がある場合は、同一契約の契約負債を履行に応じて取り崩す。
- どう管理するか:契約別に残高・条件の充足状況・滞留理由を確認する。回収可能性の評価と税務上の処理も、それぞれ分けて判断する。
契約資産の管理では、経理だけでなく、営業・開発・工事・出荷などの担当部門との情報共有が欠かせません。条件がそろった日と、その根拠資料を契約単位で記録し、月次・決算時の振替漏れや二重計上を防ぎましょう。