未収金とは?売掛金・未収収益との違いや仕訳例、回収管理のポイントを解説
更新日:2026.10.21
ー 目次 ー
未収金とは、すでに代金を受け取る権利が確定しているものの、まだ入金されていない金額を処理する勘定科目です。主に、固定資産や有価証券の売却代金、補助金、保険金など、本業の営業取引以外から生じた債権に使用します。
未収金は売掛金や未収収益と同じ資産に分類されますが、発生する取引や計上のタイミングが異なるため注意しましょう。
この記事では、未収金の意味や売掛金・未収収益との違いを解説します。具体的な仕訳例、決算処理の注意点、回収漏れを防ぐ管理方法、支払期限を過ぎても入金されない場合の対処法も紹介するのでぜひ参考にしてください。

未収金(未収入金)とは
未収金とは、商品やサービスの引き渡しなどが完了し、金銭を受け取る権利が確定しているものの、まだ代金を回収していない場合に使用する資産の勘定科目です。未収入金と呼ばれることもあり、未収金と未収入金に実質的な違いはありません。
未収金は、会社の本来の営業活動以外の取引から生じた債権に使用するのが基本です。例えば、会社が業務用の車両や備品を売却し、代金を翌月に受け取る場合、その未回収額を未収金として計上します。有価証券の売却代金や、受給額が確定した補助金・保険金などにも用いられます。
未収金を計上する目的は、入金前であっても、取引の発生と債権の残高を帳簿へ反映することです。入金時に初めて収益を計上するのではなく、資産の引き渡しや受給額の確定など、取引内容に応じた時期に処理します。
未収金と混同しやすい勘定科目との違い
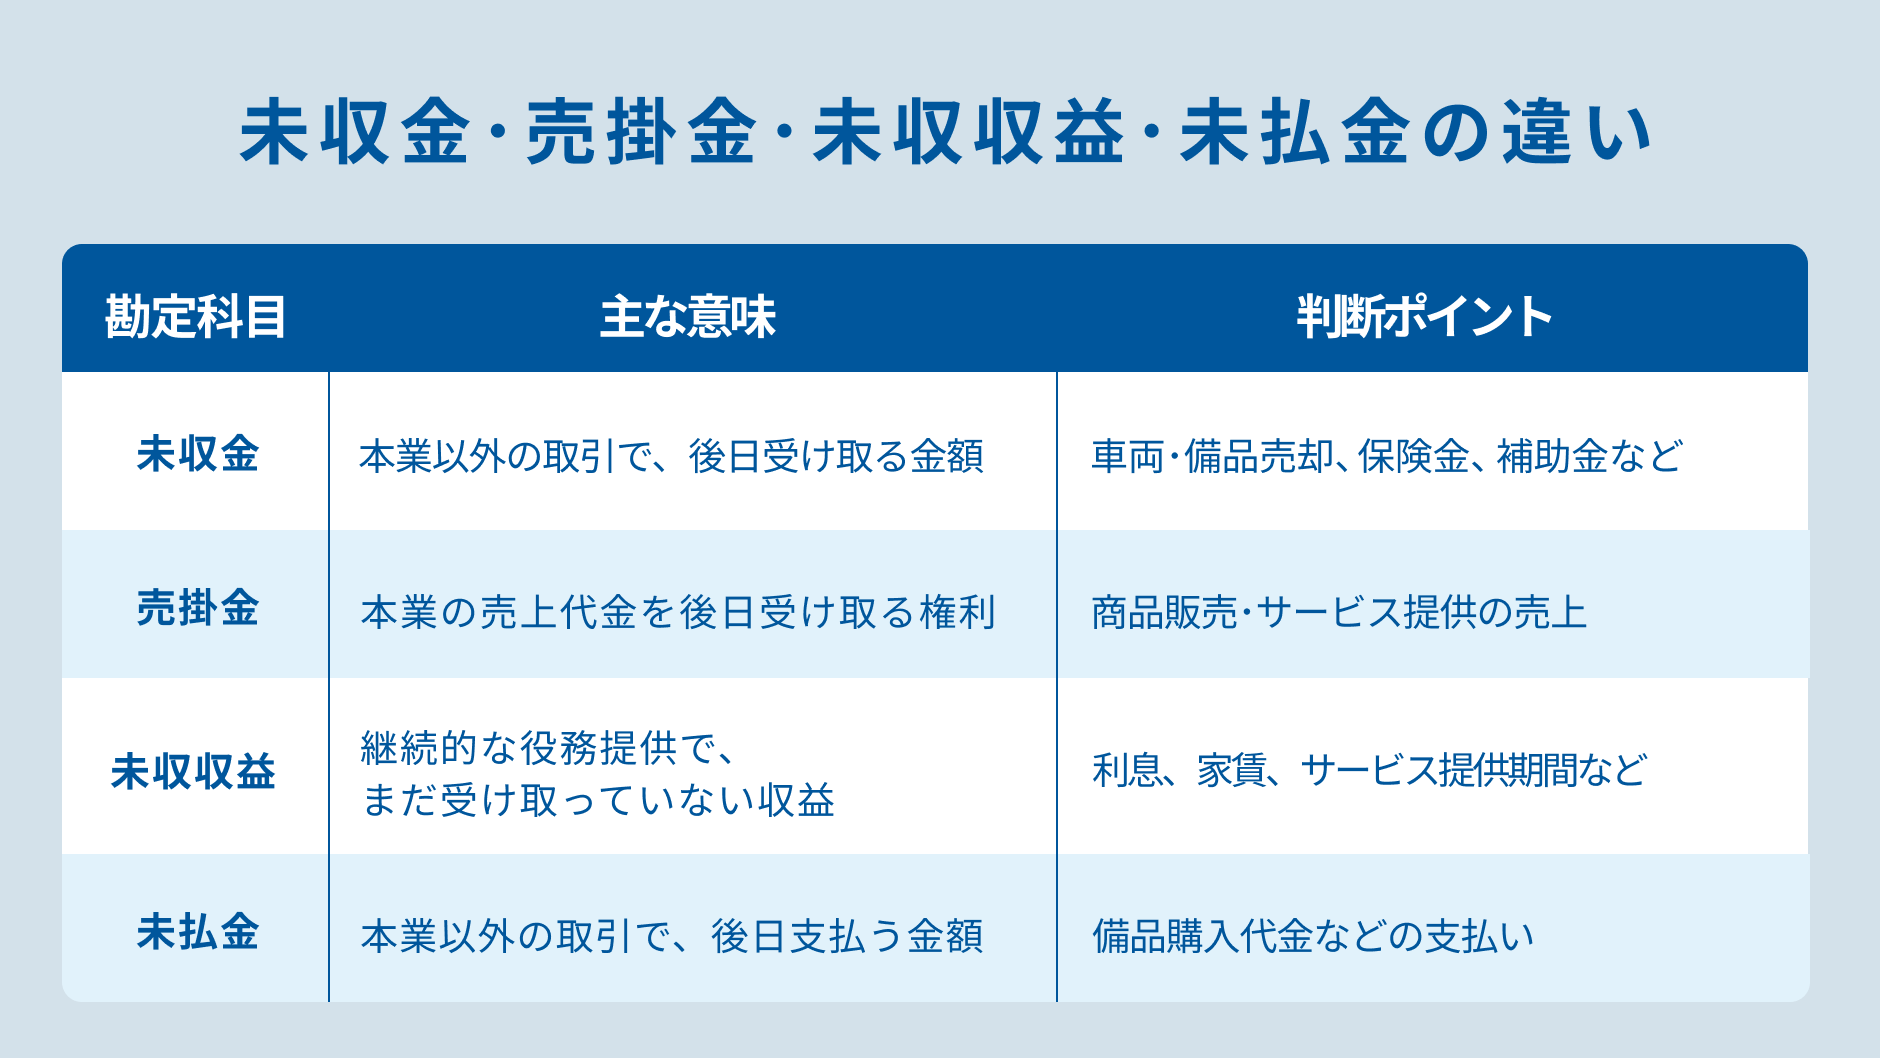
未収金と混同しやすい勘定科目には、売掛金、未収収益、未払金があります。
それぞれの違いについて解説します。
売掛金との違い
売掛金は、本業として商品を販売したりサービスを提供したりした際に、後日受け取る代金を処理する勘定科目です。未収金は、固定資産の売却など、本業以外の取引で発生した債権に使用します。
例えば、自動車販売会社が販売用の車を販売し、代金を後日受け取る場合は売掛金です。一方、一般企業が営業で使用していた車を売却して代金を後日受け取る場合は未収金です。同じ物品の売却でも、会社の主たる営業取引に該当するかによって勘定科目が変わります。
関連記事:【科目解説】売掛金・買掛金とは? | 月次締めで押さえるべきポイントを徹底解説
未収収益との違い
未収収益は、一定の契約に基づくサービスの提供が継続しており、すでに当期分の収益が発生しているものの、契約上の支払日がまだ到来していない場合に使用する経過勘定です。未収利息や未収家賃などが代表例です。
これに対し未収金は、資産の売却や補助金の交付決定など、個別の取引によって受取額が確定した場合に用います。例えば、決算日までの貸付金利息を期間按分して計上する場合は未収収益、業務用車両を引き渡して売却代金が確定した場合は未収金です。
判断するときは、「継続的な契約から時間の経過に応じて生じた収益か」「個別の取引によって確定した債権か」を確認すると区別しやすくなります。
未払金との違い
未収金と未払金の違いは、将来お金を受け取るのか、支払うのかという点です。未払金は、商品やサービスを受け取るなどして支払義務が確定しているものの、まだ代金を支払っていない場合に使用する負債の勘定科目です。
例えば、業務用の備品を売却し、代金を後日受け取る場合は未収金に該当します。一方、会社が備品を購入し、代金を翌月に支払う場合は未払金を計上します。
【具体例】未収金が発生するケースと仕訳方法
未収金は、債権が確定したときに計上し、入金されたときに消し込みます。ここでは、未収金が発生する代表的なケースを、具体的な金額と仕訳で確認します。
業務用の車両・備品などを売却し、代金を後日受け取る場合
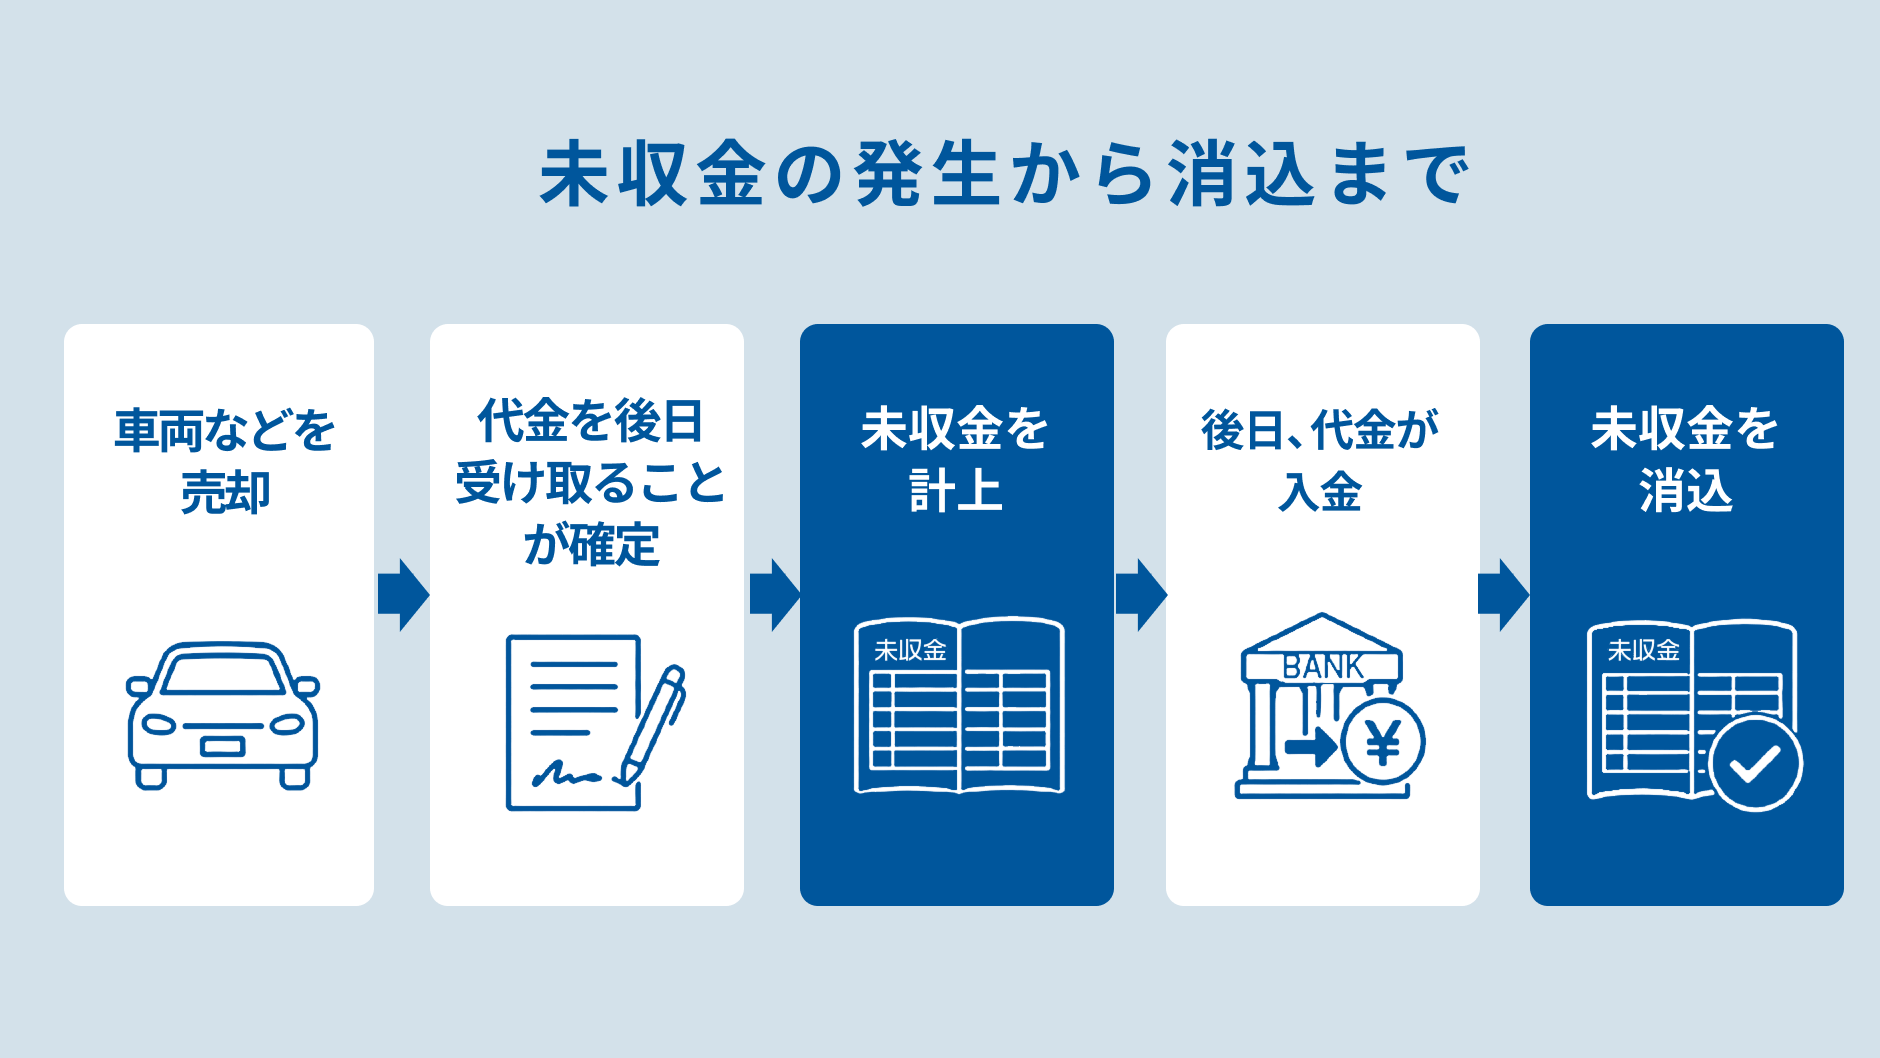
会社が業務で使用していた車両や備品を売却し、代金を後日受け取る場合は、売却時に未収金を計上します。代金の入金日ではなく、原則として資産を引き渡し、売却取引が成立した時点で処理しましょう。
例えば、取得価額100万円、減価償却累計額80万円、帳簿価額20万円の車両を33万円(税込)で売却し、代金を翌月に受け取るとします。税抜経理を採用し、消費税率を10%とした場合の仕訳例は次のとおりです。
|
借方 |
貸方 |
||
|
未収金 |
330,000円 |
車両運搬具 |
1,000,000円 |
|
減価償却累計額 |
800,000円 |
仮受消費税等 |
30,000円 |
|
|
|
固定資産売却益 |
100,000円 |
事業者が事業用の車両や機械などを売却する取引は、原則として消費税の課税対象です。土地や有価証券など、非課税となる資産の譲渡とは区別してください。
本業以外で保有する有価証券を売却し、代金を後日受け取る場合
会社が投資目的などで保有していた有価証券を売却し、受渡日まで代金を受け取っていない場合は、原則として、売買契約が成立した約定日に有価証券の消滅を認識し、未収金を計上します。使用する有価証券の勘定科目は、保有目的や会計方針によって異なります。
例えば、帳簿価額50万円の投資有価証券を55万円で売却し、売却益5万円が生じた場合の仕訳例は次のとおりです。手数料や税金は考慮していません。
|
借方 |
貸方 |
||
|
未収金 |
550,000円 |
投資有価証券 |
500,000円 |
|
|
|
有価証券売却益 |
50,000円 |
有価証券の譲渡は、消費税上は原則として非課税取引です。ただし、売却手数料などには消費税が課される場合があるため、売却代金と手数料を分けて処理しましょう。
補助金・保険金などの受取額が確定し、入金を待っている場合
補助金や保険金について、交付決定通知や支払通知などにより受取額が確定し、入金を待っている場合は、未収金を計上することがあります。
例えば、50万円の補助金について受給が確定し、後日入金される場合の仕訳例は次のとおりです。
|
借方 |
貸方 |
||
|
未収金 |
500,000円 |
雑収入 |
500,000円 |
補助金は、制度によって交付決定後に実績報告や額の確定手続きが必要となる場合があります。そのため、単に申請した時点や交付決定を受けた時点で一律に収益計上するのではなく、交付条件や返還可能性、額の確定手続きなどを確認して計上時期を判断します。
計上した未収金が入金され、消込を行う場合
未収金の入金を確認したら、普通預金などの増加を記録するとともに、計上していた未収金を消し込みます。例えば、車両の売却代金33万円が普通預金口座へ振り込まれた場合の仕訳は次のとおりです。
|
借方 |
貸方 |
||
|
普通預金 |
330,000円 |
未収金 |
330,000円 |
入金時に固定資産売却益や雑収入を再度計上すると、収益が二重計上されます。収益は未収金の発生時にすでに計上しているため、入金時は未収金の消込だけを行うのが基本です。
振込手数料が差し引かれている場合や複数の未収金がまとめて入金された場合は、請求額と入金額が一致しない理由を確認し、どの債権に充当したのか記録します。
未収金の計上・決算処理で注意すること
未収金は、入金前の取引を帳簿へ反映するための科目です。計上時期や流動・固定の区分、回収可能性を誤ると、資産や収益が実態より多く、または少なく表示されるため注意が必要です。
入金日だけで判断せず、取引内容に応じた時期に計上する
未収金は、実際に入金された日ではなく、代金を受け取る権利が確定した時期に計上します。固定資産の売却では原則として引渡日、補助金や保険金では通知内容や給付条件などから受給が確定した時点を確認しましょう。
消費税についても、原則として代金の決済日ではなく、課税資産の引き渡しやサービス提供が行われた時期を基準にします。入金が翌期になる場合でも、売却取引や消費税の認識を翌期へ遅らせないようにしましょう。
請求書・契約書・入金明細と照合し、計上漏れや消込漏れを確認する
決算時は、未収金の総勘定元帳と補助簿を、請求書、売買契約書、交付決定通知、保険金支払通知、銀行の入金明細などと照合します。未収金を計上すべき取引が漏れていないか、入金済みの債権が残っていないかを確認しましょう。
残高が一致しない場合は、以下の点を調べましょう。
- 入金の未記帳
- 別の取引先への誤消込
- 振込名義の違い
- 手数料控除
- 一部入金の有無
- 返金や相殺の有無
入金済みの未収金を放置すると、資産が実際より多く表示されるだけでなく、誤った督促につながるおそれがあります。
関連記事:総勘定元帳とは?仕訳帳との違い・書き方・保存期間をわかりやすく解説
決算日の翌日から1年を超えて回収予定のものは長期未収金に区分する
本業以外の取引から生じた未収金のうち、決算日の翌日から1年以内に入金期限が到来するものは、原則として流動資産に表示します。入金期限が1年を超えて到来するものは、固定資産の「投資その他の資産」に長期未収金などとして区分します。
単に支払期限を過ぎて1年以上滞留しているだけで、自動的に長期未収金へ振り替えるわけではありません。契約上の回収期限、債務者の状況、破産・更生手続の有無などを確認し、必要に応じて破産更生債権等への振替や貸倒引当金の設定を検討します。
決算時は、未収金の発生日だけでなく、契約上の入金期限と回収見込みを確認することが重要です。
回収可能性を評価し、貸倒引当金や貸倒損失の処理を検討する
未収金の支払遅延が長期化している場合は、取引先の財政状態、支払能力、督促への回答、担保・保証の有無、法的整理の状況などを確認し、回収可能性を評価します。回収不能となる可能性が見込まれる場合は、会計上、貸倒引当金の設定を検討してください。
債権の切捨てが法的に確定した場合や、債務者の資産状況・支払能力から全額を回収できないことが明らかになった場合などは、貸倒損失として処理することがあります。ただし、支払期限を過ぎただけで貸倒損失にできるわけではありません。
会計上の貸倒見積額と、法人税上損金に算入できる金額や時期は一致しない場合があります。判断の根拠となる契約書、財務情報、督促記録、法的整理に関する通知などを保存し、重要な債権は税理士や公認会計士へ相談しましょう。
関連記事:貸倒損失とは?計上できる3つのケースと仕訳・判断ステップを解説
未収金の回収漏れを防ぐ管理方法
未収金は、売掛金より発生頻度が低い場合があり、担当者が入金予定を見落としやすい債権です。計上から入金、消込までを継続して管理できる仕組みを整えましょう。
取引先ごとに発生日・金額・入金予定日・残高を一覧で管理する
未収金管理表を作成し、取引先や支払元ごとに、発生日、取引内容、請求金額、入金予定日、入金額、未収残高を記録します。契約番号、請求書番号、担当部署、担当者も登録すると、確認が必要になったときに資料を探しやすくなります。
一部入金や分割払いがある場合は、当初金額だけでなく、入金ごとの日付と金額、残高を記録しましょう。補助金や保険金は、申請中、交付決定済み、入金待ちなどの状況も管理すると、確定前の金額を誤って未収金へ計上することを防げます。
入金予定日を過ぎた未収金を定期的に確認する
未収金管理表を週次または月次で確認し、入金予定日を過ぎた債権を抽出します。滞留期間を「期限内」「30日以内」「31~60日」「61日以上」などに分けると、優先して確認すべき債権を把握しやすくなります。
期限超過を確認したら、まず社内の入金処理や消込漏れがないかを調べましょう。本当に未入金であれば、担当部署と情報を共有し、早い段階で取引先や支払機関へ確認しましょう。長期間放置すると、担当者の異動や資料の散逸によって回収が難しくなる可能性があります。
会計ソフトや債権管理システムで入金確認・消込を効率化する
会計ソフトや債権管理システムを利用すると、銀行口座の入金明細を取り込み、金額、振込名義、入金予定日などから未収金との照合を補助できます。入金後の消込結果が元帳や管理表へ反映されれば、転記の手間や更新漏れも減らせるでしょう。
取引先名と振込名義が異なる場合や、複数の債権が合算されている場合、手数料が差し引かれている場合などは、自動照合できないことがあります。例外取引の確認担当者と処理方法を決め、未消込一覧を定期的に確認しましょう。
支払期限を過ぎても未収金が入金されない場合の対処法
支払期限を過ぎても未収金が入金されない場合は、直ちに強い督促を行うのではなく、まず社内や請求内容に誤りがないかを確認します。その後、取引先へ連絡し、記録を残しながら段階的に対応しましょう。
請求内容や入金口座、社内の処理漏れを確認する
最初に、請求書の金額、支払期限、振込先口座、送付先に誤りがないかを確認します。
銀行明細では、取引先名と異なる振込名義や、複数請求分をまとめた入金がないかも確認しましょう。取引先へ連絡する前に社内の状況を整理しておくと、入金済みの相手へ誤って督促する事態を防げます。
取引先に連絡し、未入金の理由と支払予定日を確認する
社内で入金を確認できなければ、取引先の担当者へ連絡します。請求書番号、取引内容、請求額、当初の支払期限を伝え、未入金の理由と新たな支払予定日を確認しましょう。
請求書が届いていない、社内承認が止まっている、金額や取引内容に認識違いがあるなど、理由によって必要な対応は異なります。請求書を再送するときは二重請求にならないよう、再送であることを明示します。支払予定日の回答を受けた場合は、口頭だけで終わらせず、メールなどで記録を残してください。
関連記事:請求書の支払期限が過ぎた場合の対応とは?対処手順やポイントを解説
督促の経緯を記録し、解決しない場合は弁護士などに相談する
支払いが行われない場合は、連絡日、連絡手段、相手方、回答内容、支払予定日を記録し、段階的に督促します。電話やメールで解決しなければ、督促状や内容証明郵便の送付、支払督促、訴訟などの法的手続きを検討します。
法的手続きには費用や時間がかかるため、債権額、回収可能性、取引関係への影響を踏まえて判断しましょう。相手方の倒産や資金繰り悪化が疑われる場合、時効の完成が近い場合、高額な債権の場合は、早めに弁護士へ相談しましょう。
未収金に関するよくある質問
ここでは、未収金の扱いについてよくある疑問に回答します。
- 未収金には消費税がかかる?
- 未収金と買掛金は相殺できる?
- 未収金を請求する権利には時効がある?
未収金には消費税がかかる?
未収金という勘定科目だけで、消費税の課税・非課税は決まりません。消費税の扱いは、未収金が発生した元の取引内容で判断します。
例えば、事業用の車両や備品の売却は原則として課税取引です。有価証券の譲渡は非課税取引、対価性のない補助金や一般的な保険金の受け取りは課税対象外です。入金前に未収金として計上している場合でも、課税取引の消費税は原則として資産を引き渡した時点などで認識します。
未収金の入金時に、消費税をもう一度計上しないよう注意しましょう。
未収金と買掛金は相殺できる?
同じ取引先に対して未収金と買掛金の両方がある場合、民法上の要件を満たせば、対当額を相殺できます。一般に、互いに同種の目的を持つ債権・債務があり、相殺に適した状態にあることなどが必要です。契約で相殺が禁止されている場合や、差押え・倒産手続などが関係する場合は、取り扱いが異なります。
実務では、相手方と相殺額や対象となる債権・債務を確認し、相殺通知書や合意書などを残します。未収金30万円と買掛金20万円を相殺する場合、仕訳は次のとおりです。
|
借方 |
貸方 |
||
|
買掛金 |
200,000円 |
未収金 |
200,000円 |
相殺後は、未収金10万円が残ります。請求や仕入れの取引自体を最初から差額だけで計上するのではなく、それぞれの債権・債務を計上したうえで相殺処理を行うと、取引の経緯を確認しやすくなります。
未収金を請求する権利には時効がある?
未収金を請求する権利には消滅時効があります。2020年4月1日以後に生じた一般的な債権は、原則として、債権者が権利を行使できることを知った時から5年間、または権利を行使できる時から10年間行使しない場合に時効によって消滅します。通常の取引では支払期限を把握しているため、支払期限から5年が一般的な目安です。
ただし、2020年3月31日以前に生じた債権には旧法が適用される場合があります。また、裁判上の請求、支払督促、債務者による債務の承認などにより、時効の完成猶予や更新が生じることがあります。
請求書や督促メールを送るだけで、必ず時効を更新できるとは限りません。支払遅延を長期間放置せず、期限管理を行い、時効が問題になる債権は早めに弁護士へ相談してください。
まとめ
未収金とは、固定資産や有価証券の売却代金、補助金、保険金など、本業以外の取引で受け取る権利が確定しているものの、まだ入金されていない金額を処理する勘定科目です。
未収金は、入金日だけで判断せず、資産の引き渡しや受給額の確定など、取引内容に応じた時期に計上します。入金後は速やかに消し込み、請求書、契約書、通知書、入金明細と帳簿を照合しましょう。
取引先ごとに発生日、金額、入金予定日、残高を管理し、期限を過ぎた債権を定期的に確認することも重要です。会計ソフトや債権管理システムを活用すると、銀行明細の取得、照合、消込、未入金の確認まで効率化できます。
未収金の管理も含めて経理業務を効率化したい方は、以下の資料もご覧ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら