リベートとは?判断の流れ・仕訳例・迷いやすいケースを解説
更新日:2026.10.19
ー 目次 ー
取引先から「年間仕入額の2%を還元します」と通知が届いたら、勘定科目は何にして、どんな仕訳を切ればよいのでしょうか。雑収入で処理してよいのかと迷う方も多いはずです。リベートの処理は名称だけでは決まらず、立場・性質・計上時期・消費税・税務リスクの5点を確認して判断します。
本記事では、リベートの基本から、勘定科目・仕訳例・計上時期・インボイス対応までを整理し、実務で迷いやすい8つのケースを「確認すること」と「判断・対応」に分けて解説します。知りたいことに合わせて、次の章から読み進めてください。

リベートとは?意味・種類・業種別の例
営業部門から「リベート」「奨励金」「協賛金」など、さまざまな名目の入金や支払いの連絡が来たときに、まず押さえておきたい基本を整理します。
リベートの意味と「割戻し」
リベート(rebate)は、英語で「払い戻し」などを意味する言葉です。日常会話では「見返り」や「不正な謝礼」という意味で使われることもありますが、商取引では販売条件の1つとして用いられます。
代表的なものは、一定期間の取引額や数量などの条件を満たしたときに、売り手が買い手へ代金の一部を後から戻す仕組みです。このようなリベートは、会計・税務では「割戻し」として扱い、支払う側では売上割戻、受け取る側では仕入割戻として処理します。
取引量の拡大や継続取引を促す一方で、条件が複雑になるほど、経理が把握する時点と金額が確定する時点がずれやすくなります。
値引き・販売奨励金・キックバックとの違い
実務では、リベートと似た名目の減額や支払いが混在しています。何に対する支払いか、誰に支払うかを比べると、経理上の扱いの違いが見えてきます。
| 用語 | 何に対する減額・支払いか | 発生のタイミング | 経理上の扱い |
|---|---|---|---|
| リベート(割戻し) | 一定期間の取引額・数量の実績 | 取引の後 | 売上・仕入の修正。消費税では対価の返還等 |
| 値引き | 品質不良・数量不足・破損など | 問題が見つかったときなど | 売上・仕入の修正。消費税では対価の返還等 |
| 割引 | 支払期日前の決済 | 支払時 | 会計処理は適用する基準で異なる。消費税では対価の返還等 |
| 販売奨励金 | 販売数量・販売高に応じて支払う金銭 | 取引の後 | 数量・金額に応じた金銭の還元は、原則として対価の返還等 |
| 協賛金・陳列料 | 陳列・広告など、相手が行うサービス | 契約で定めた時期 | 実態がサービスの対価であれば、受け取る側では課税売上。支払う側の会計処理は、別個のサービスに当たるかなどを確認 |
| キックバック(個人への謝礼) | 取引先の担当者個人への見返り | 不定 | 原則として交際費等。社内規程違反や背任などの問題になるおそれ |
名称が違っても、経理上の扱いは「代金の返還か、サービスの対価か、個人への謝礼か」を確認して判断します。営業部門の呼び方をそのまま勘定科目にしないことが、リベート処理の第一歩です。
なお、リベートという仕組み自体が直ちに違法となるわけではありません。ただし、取引先の会社ではなく担当者個人に支払う場合や、取引先の事業活動を不当に制限する条件を付ける場合などは、問題になることがあります。
制度を設計するときは、公正取引委員会の「流通・取引慣行ガイドライン」なども確認しておきましょう。
リベートの主な種類
リベートには、取引額や数量に応じた還元から、目標達成や販促活動への協力を条件とするものまであります。
主な種類と、経理が確認しておきたい点を整理します。
| 種類 | 内容 | 経理が注意する点 |
|---|---|---|
| 数量・金額リベート | 取引数量・金額に一定の料率を掛けて還元 | 算定基準と対象期間を確認し、対象実績から金額を計算する |
| 達成リベート | 目標を達成した場合に還元 | 達成条件、判定期間、適用する会計基準に応じて、見積りや計上時期を確認する |
| 累進リベート | 取引額が増えるほど料率が上がる | 上がった料率を対象期間の当初の取引までさかのぼって適用するかを確認する |
| 販促協力型 | 陳列・チラシ掲載などへの協力が条件 | サービスの対価として扱う部分がないか確認する |
業種別によくあるリベートと注意点
リベートの形は業種によって異なります。自社に近い業種で想定されるリベートと、経理が特に確認したい点を押さえておきましょう。
| 業種 | リベートの例 | 経理が特に確認すること | 関連するケース |
|---|---|---|---|
| 卸売業 | メーカーから受け取り、小売店へ支払う | 受け取りと支払いを契約ごとに分けて記録しているか | ケース①・② |
| 小売業・多店舗チェーン | 仕入リベート、陳列料・チラシ協賛金 | 代金の返還とサービスの対価を分けているか | ケース①・④ |
| 外食業 | 食材・飲料メーカーからの販売奨励金 | 軽減税率(8%)の対象となる食材分を区分しているか | ケース④ |
| 製造業 | 販売代理店への売上割戻、部品の仕入割戻 | 委託先への代金から不当に差し引いていないか | ケース②・⑤ |
| グループ経営の会社 | グループ会社間のリベート | 支払基準や料率に合理的な理由があるか | ケース⑧ |
この章のチェックポイント
チェック1 何に対する支払いかを確認したか
通知書の名目だけでなく、契約内容や実際に提供されたサービスを確認し、代金の返還かサービスの対価かを判断します。
チェック2 リベートの種類を契約書で特定したか
数量・達成・累進・販促協力のどれに当たるかで、確認する条件や見積りの要否が変わります。
リベートの勘定科目を判断する|受け取り・支払い別
通知書や請求書を受け取り、「どの勘定科目で処理するか」を決める場面で使う章です。
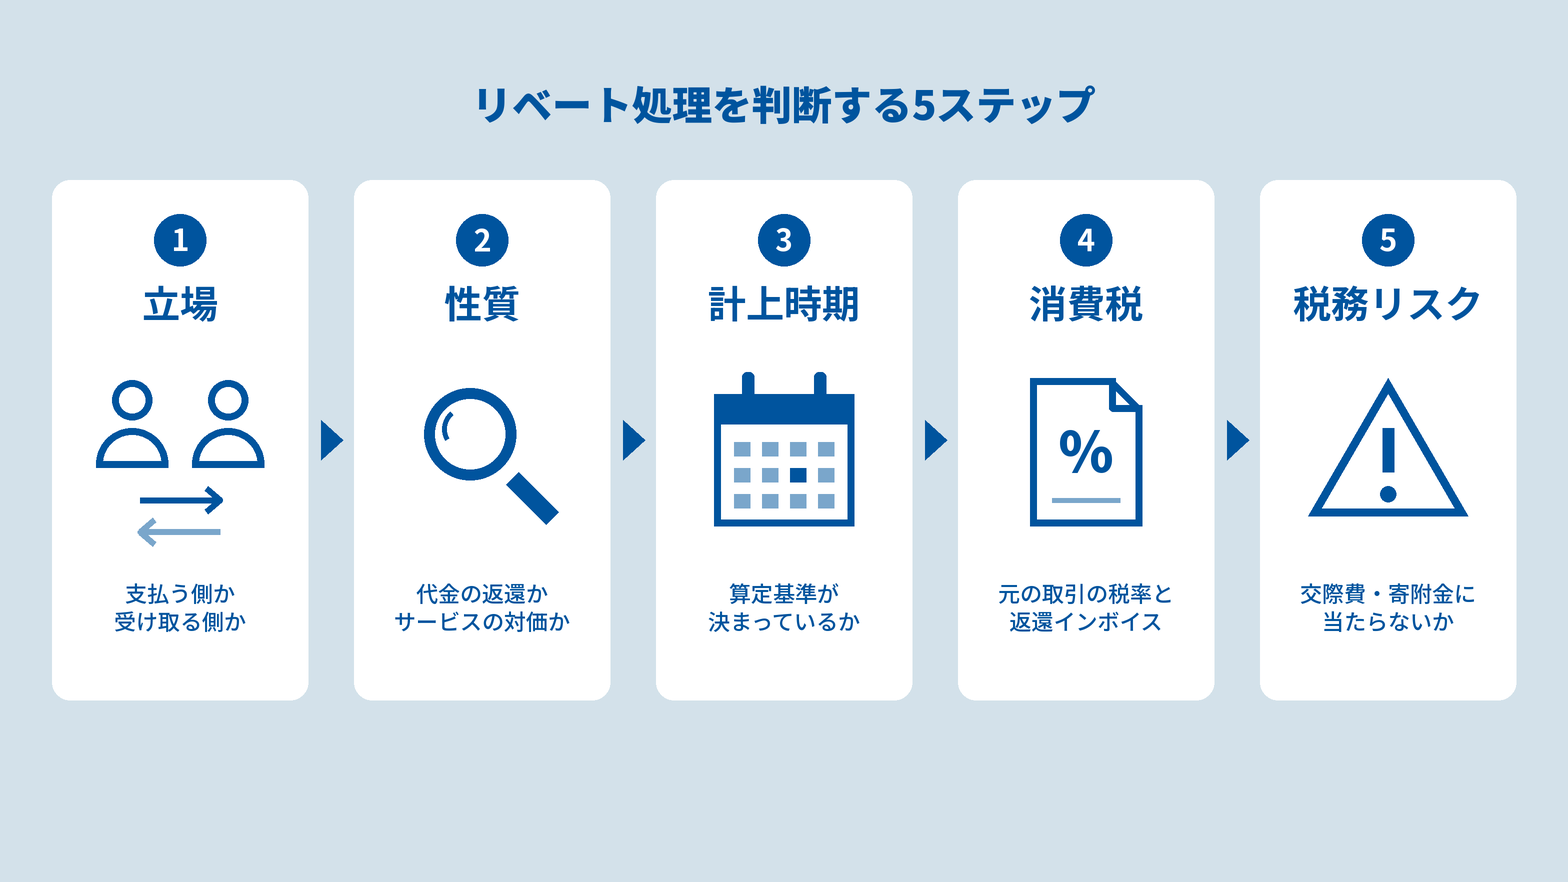
リベートの処理は、次の5ステップで確認すると漏れを防げます。
| STEP | 確認すること | 見る資料 |
|---|---|---|
| ① 立場 | 支払う側か、受け取る側か | 契約書・通知書 |
| ② 性質 | 代金の返還か、サービスの対価か | 契約条項・実施報告書 |
| ③ 計上時期 | 適用する会計基準、算定基準、達成条件、対象期間 | 会計方針・契約書・覚書 |
| ④ 消費税 | 元の取引の税率、調整時期、返還インボイスの要否 | 商品別の実績・精算書 |
| ⑤ 税務リスク | 金銭か物品か、会社か個人か、委託代金の減額に当たらないか | 支払記録・振込先・発注書 |
STEP1・2 立場と性質から勘定科目を決める
まず、自社がリベートを支払う側か受け取る側かを確認します。次に、何に対して金銭が支払われるのかを確認し、勘定科目と消費税区分を判断します。
| 立場 | こんな取引なら | 主な勘定科目 | 消費税の扱い |
|---|---|---|---|
| 支払う側 | 販売代理店に、販売額の2%を還元する | 売上割戻など。売上高から控除 | 売上げに係る対価の返還等 |
| 支払う側 | 小売店から特別陳列サービスを受け、その対価を支払う | 販売促進費・広告宣伝費など。ただし、収益認識基準では別個のサービスに当たるかなどを確認 | サービスの対価に当たる場合は課税仕入れ |
| 受け取る側 | メーカーから、仕入額の2%が還元される | 仕入割戻など。仕入高から控除 | 仕入れに係る対価の返還等 |
| 受け取る側 | メーカーから、自社のチラシ掲載サービスの料金を受け取る | 受取手数料・売上高など | 課税売上 |
収益認識基準を適用する支払側では、顧客への支払いが別個の財・サービスの対価に当たるかも確認します。別個のサービスを受けていない場合は、名目が協賛金や陳列料でも、原則として売上高の減額として扱います。
別個のサービスを受ける場合も、その時価を超える部分などは売上高の減額となることがあります。
受け取ったリベートを性質で仕訳する
性質の違いが仕訳にどう表れるかを、受け取る側の例で確認します。
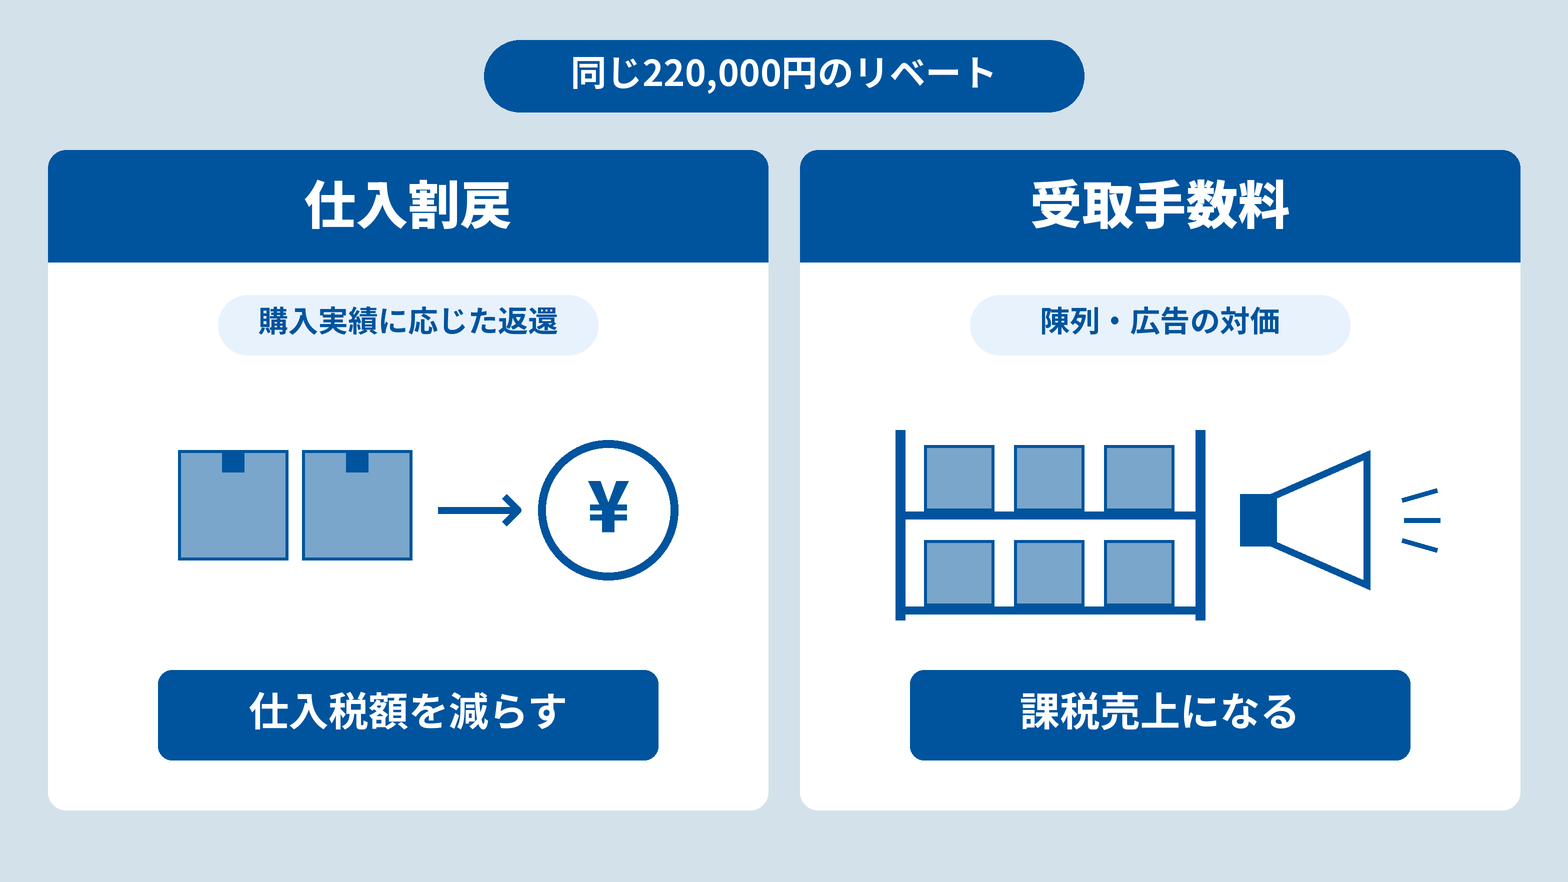
前提:メーカーから税込220,000円の入金通知を受けた。その内容によって、次の2通りに分かれる。いずれも税抜経理・一般課税で、標準税率10%の取引を前提とする。
| ケース | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| A:購入実績に応じた仕入割戻 | 未収入金 | 220,000円 | 仕入割戻 | 200,000円 |
| 仮払消費税等 | 20,000円 | |||
| B:特別陳列サービスの対価 | 未収入金 | 220,000円 | 受取手数料 | 200,000円 |
| 仮受消費税等 | 20,000円 |
同じ22万円でも、ケースAは仕入税額を減らし、ケースBは課税売上を計上します。ケースBでは、自社が適格請求書発行事業者で、交付義務の対象となる場合は、サービスの対価について適格請求書を交付します。
※仕訳は基本的な処理例です。免税事業者等からの仕入れに係る経過措置や簡易課税を適用する場合などは、消費税の計算・処理が異なることがあります。
【迷うケース①】数量リベートと販促費が混在する(卸売・小売)
取引例:メーカーから「仕入額の1%+チラシ掲載1回につき5万円」をまとめて受け取った。
| 確認すること | 判断・対応 |
|---|---|
| 契約書に算定式ごとの内訳があるか | 1%部分は仕入割戻、実際に提供したチラシ掲載サービスの対価は受取手数料などの課税売上に分ける |
| 内訳がわからない場合 | 営業部門に算定の内訳とサービスの実施内容を確認し、記録を残す。確認せず総額を仕入割戻にしない |
| 同じ相手に自社からも支払いがあるか(卸売業) | 受け取りと支払いを相殺した差額だけで処理せず、契約ごとに仕入割戻・売上割戻を区分して記録する |
この章のチェックポイント
チェック1 契約ごとに、支払う側か受け取る側かを区分したか
相殺後の差額だけを記録すると、売上割戻と仕入割戻の内訳を追いにくくなります。
チェック2 代金の返還とサービスの対価を分けたか
契約と実施内容を確認せず総額で処理すると、課税売上の計上漏れや消費税区分の誤りにつながります。
リベートの計上時期を判断し仕訳する
決算期末に「通知はまだ来ていないが、今期に計上すべきか」と迷ったときや、実際に仕訳を入力するときに使う章です。仕訳はいずれも税抜経理を前提としています。
会計上の収益認識、法人税上の計上時期、消費税の調整時期は、分けて確認することが重要です。まずは、法人税上の基本的な取扱いを次の表で整理しましょう。
| 立場 | こんな取引なら | 法人税上の基本的な計上時期 |
|---|---|---|
| 支払う側 | 法人税基本通達2-1-1の11の要件を満たし、変動対価として処理する | 販売等をした事業年度の収益に反映する |
| 支払う側 | 上記の変動対価の取扱いを適用しない | 通知または支払をした日の属する事業年度の収益から減額する |
| 受け取る側 | 購入価額・購入数量に基づく算定基準が、契約等で明示されている | 購入した日の属する事業年度 |
| 受け取る側 | 上記以外の仕入割戻し | 通知を受けた日の属する事業年度 |
※達成条件が未確定の場合や、保証金として預かる場合などは、契約内容と個別の取扱いを確認します。
支払う側(売上割戻)の計上時期と仕訳
収益認識基準を適用する会社では、リベートが変動対価に当たる場合、その見積額を取引価格に反映します。ただし、見積額を含めるのは、不確実性が解消された際に収益の著しい減額が生じない可能性が高い範囲です。
法人税では、変動対価に関する通達の要件を満たすかを確認します。単に算定基準を相手に明示しているだけで、販売年度に計上できると判断しないようにしましょう。
| 確認する区分 | 基本的な取扱い | 根拠 |
|---|---|---|
| 法人税:変動対価として処理する場合 | 算定基準が相手に明らかであるか期末までに社内で決定されていること、合理的な方法で継続して見積もること、根拠書類を保存することなどの要件を満たす場合、販売等をした事業年度の収益に反映する | 法人税基本通達2-1-1の11 |
| 法人税:上記を適用しない場合 | 売上割戻しの通知または支払をした日の属する事業年度の収益から減額する | 法人税基本通達2-1-1の12 |
| 消費税:販売価額・販売数量に基づく算定基準が相手に明示されている場合 | 原則として販売した日。継続して通知日または支払日に処理している場合は、その取扱いも認められる | 消費税基本通達14-1-9 |
| 消費税:上記以外の場合 | 通知または支払をした日。ただし、期末までに算定基準などを社内で決定して未払金に計上し、確定申告期限までに相手方へ通知した場合は、継続適用を条件に当期の割戻しとして認められる。 | 消費税基本通達14-1-9 |
参考:国税庁
法人税基本通達 第1款 収益の計上の単位の通則・収益の計上時期の通則(2-1-1の11・12)
消費税法基本通達 第2款 対価の返還等を行った時期
仕訳例①:販売時に見積る(収益認識基準)
前提:収益認識基準を適用する会社が、商品を税抜1,000,000円で掛け販売し、達成リベートとして税抜50,000円の支払いを見込んだ。見積額は収益認識基準上の要件を満たすものとする。税率は10%で、消費税は支払時に調整する処理を継続している。
| 場面 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 販売時 | 売掛金 | 1,100,000円 | 売上 | 950,000円 |
| 返金負債 | 50,000円 | |||
| 仮受消費税等 | 100,000円 | |||
| 税抜55,000円で確定し支払 | 返金負債 | 50,000円 | 普通預金 | 60,500円 |
| 売上 | 5,000円 | |||
| 仮受消費税等 | 5,500円 |
この例では、当初の見積額との差額5,000円を、確定時に売上から追加で控除しています。ただし、見積額は確定時まで据え置くのではなく、各決算日に見直します。確定前に見積額が変わった場合は、その時点の会計処理にも反映します。
また、会計上の見積計上が法人税上も認められるかは、法人税基本通達2-1-1の11の要件を別途確認します。
参考:国税庁「収益認識に関する会計基準」への対応について
仕訳例②:通知時に計上する
前提:収益認識基準を適用していない会社が、算定基準を事前に明示していないリベート税抜50,000円を取引先に通知した。法人税上の変動対価の取扱いは適用せず、税率は10%とする。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上割戻 | 50,000円 | 未払金 | 55,000円 |
| 仮受消費税等 | 5,000円 |
売上割戻は、損益計算書で売上高から控除して表示します。
受け取る側(仕入割戻)の計上時期と決算仕訳
法人税上、受け取る側の基本的な計上時期は、算定基準が購入価額・購入数量に基づき、契約などで明示されているかどうかで分かれます。
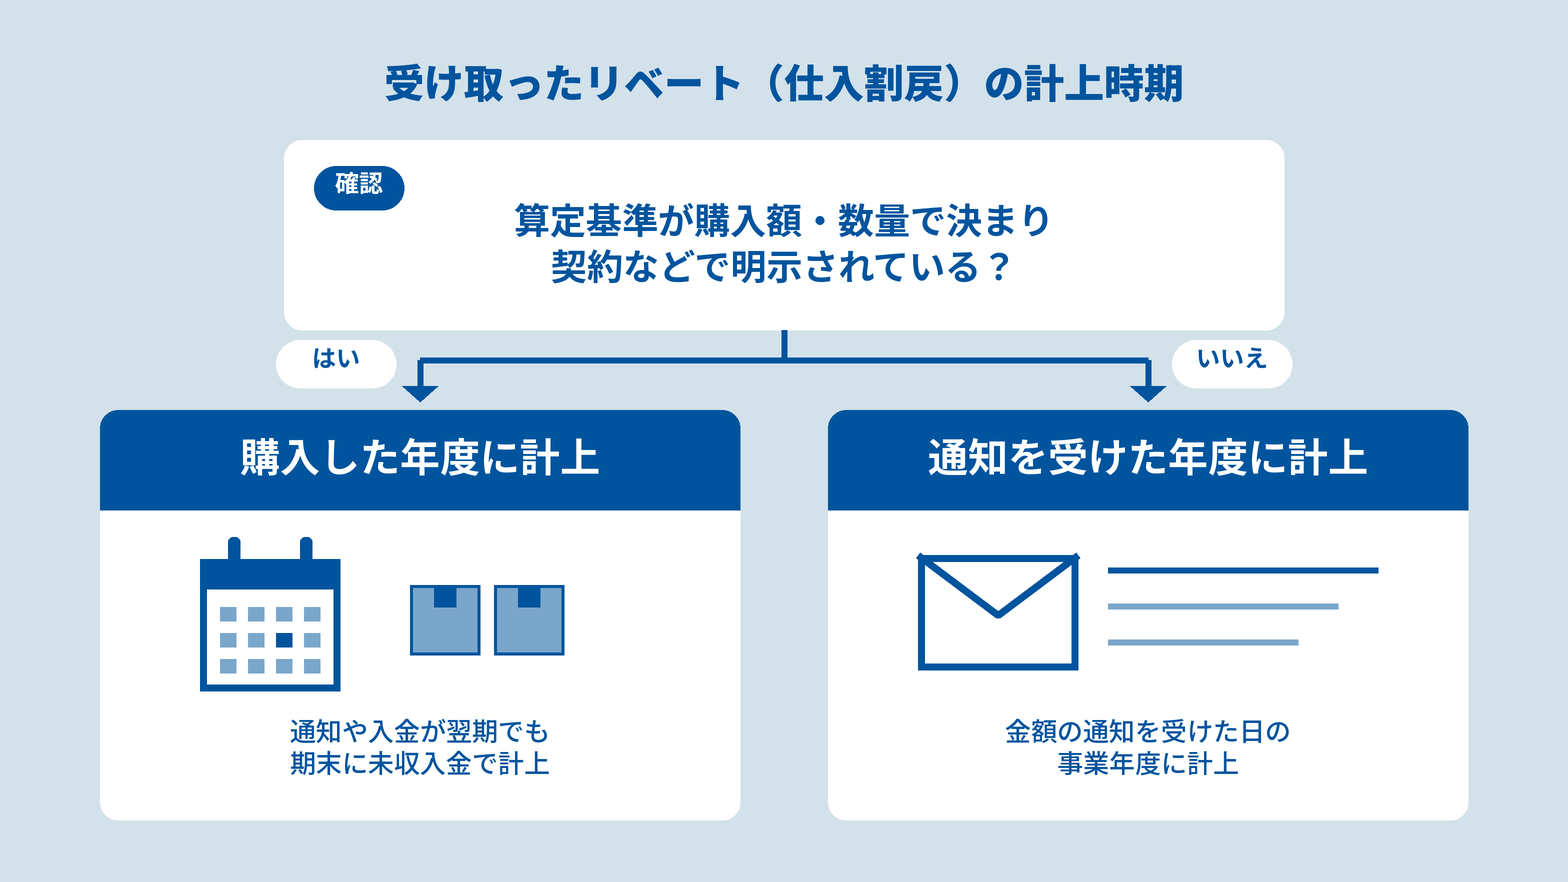
購入価額・購入数量に基づく算定基準が明示されている場合は、原則として購入した年度に計上します。支払う側の消費税のように、継続適用を理由として通知年度を選ぶ取扱いではありません。
消費税でも、購入価額・購入数量に基づく算定基準が明示されている仕入割戻しは、原則として課税仕入れを行った日に仕入れに係る対価の返還等を受けたものとして扱います。達成条件が未確定の場合などは、契約内容を踏まえた確認が必要です。
参考:国税庁
法人税基本通達 第5節 仕入割戻し
消費税法基本通達 第2款 対価の返還等を受けた時期
仕訳例:通知が翌期になる場合
3月決算の会社が、期首に「4月1日から翌年3月31日までの税抜仕入額が1,000万円以上なら、対象仕入額の2%を還元する」という契約を結んだとします。
3月末までの対象仕入額が税抜1,200万円で確定し、達成条件も満たしている場合、通知や入金が4月でも、購入した年度に240,000円(1,200万円×2%)の仕入割戻を計上します。
| 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 3月31日(決算) | 未収入金 | 264,000円 | 仕入割戻 | 240,000円 |
| 仮払消費税等 | 24,000円 |
※元の取引はすべて標準税率10%で、一般課税により仕入税額を全額控除している前提です。
【迷うケース②】期末をまたぐ達成リベート(卸売・製造)
取引例:「1月1日から12月31日までに10万個を達成したら2%を還元」という契約で、9月決算の期末時点では8万個だった。
| 確認すること | 判断・対応 |
|---|---|
| 支払う側:収益認識基準を適用しているか | 適用している場合は変動対価を見積もり、不確実性の解消時に収益の著しい減額が生じない可能性が高い範囲で取引価格に反映する。法人税上の取扱いは別途確認する |
| 受け取る側:期末までに契約上の達成条件を満たしているか | 条件を満たしている場合は、契約と対象仕入実績から当期計上額を確認する。未達の場合は、権利の成立条件、判定期間、対象仕入期間を確認して個別に判断する |
| 通知が翌期になる場合、通知年度だけで判断していないか | 購入価額・購入数量に基づく算定基準が明示されている場合は、通知年度に一律計上しない。契約と法人税・消費税の取扱いを照合する |
| 見積額と確定額に差が出たか | 支払う側の見積額は各決算日に見直し、確定時には残る差額を調整する。差が出た理由も記録する |
達成条件のあるリベートは、「通知が届いたか」だけでは判断できません。対象期間が自社の決算期と一致しているかも確認し、判断が難しい契約は税理士や会計監査人などに相談しましょう。
【迷うケース③】保証金として預かるリベート(卸売・製造)
取引例:特約店契約で、売上割戻を解約時まで支払わず、相手名義の保証金として預かっている。
| 確認すること | 判断・対応 |
|---|---|
| 法人税上、変動対価の取扱いを適用しているか | この取扱いは、リベートの見込額を販売時に売上から差し引く税務処理をしていない場合に確認します。帳簿上の処理とは分けて、法人税の計上時期を判断しましょう。 |
| 相手が実質的に利益を受けられる状態か | 解約等まで保証金として預かり、相手が実質的に利益を受けられない場合は、原則として実際に支払った時期に扱う。その前に利益を享受した場合は、その時期を確認する |
| 通常の金利を付し、利息を支払うなどの条件があるか | 通常の金利を付し、その利息を実際に支払う、または請求に応じて支払う場合などは、保証金の支払前でも利益を享受したものとして扱われる |
| 契約に預かりの条件が明記されているか | いつまで預かり、どのような条件で返すのか、利息を付けるのかを契約書で確認し、台帳に記録します。消費税を調整する時期も、契約内容に沿って確認しましょう。 |
この章のチェックポイント
チェック1 会計・法人税・消費税を分けて確認したか
同じリベートでも、会計上の見積計上と税務上の計上・調整時期が一致するとは限りません。
チェック2 期末に未通知のリベートを洗い出したか
算定基準が明示されている受け取りリベートは、未通知であることだけを理由に翌期へ回さず、契約条件と対象仕入実績から計上の要否を確認します。
リベートの消費税とインボイスを確認する
リベートを精算するときに、税率の区分、相殺時の記録、返還インボイスの交付を確認する章です。代金の割戻しに当たるリベートは、消費税では「対価の返還等」として、支払う側は売上税額、受け取る側は仕入税額を調整します。
一方、陳列・広告などのサービスの対価に当たるものは、割戻しとは分けて処理します。以下は、主に代金の割戻しに当たるリベートを前提とした説明です。
| こんな取引なら | 確認すること |
|---|---|
| 軽減税率(8%)の商品を含むリベート | 元の取引の税率ごとに区分しているか |
| 買掛金と相殺して精算するリベート | 元の仕入とリベートの内訳を記録しているか |
| 自社が支払うリベート | 返還インボイスの交付義務があるか。税込1万円未満の免除対象か |
| 直接の仕入先以外から受け取るリベート | 仕入れに係る対価の返還等に当たるか |
元の取引の税率で区分する
代金の割戻しに当たるリベートは、元になった取引の税率に応じて消費税を計算します。食品を扱う小売業や外食業では、特に注意が必要です。
前提:飲食料品(8%)と日用品(10%)の仕入実績に応じて、税込218,000円のリベートを受け取った。税抜の割戻額は各100,000円で、一般課税により元の仕入税額を全額控除しているものとする。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未収入金 | 218,000円 | 仕入割戻(10%対象) | 100,000円 |
| 仕入割戻(8%対象) | 100,000円 | ||
| 仮払消費税等(10%対象) | 10,000円 | ||
| 仮払消費税等(8%対象) | 8,000円 |
一括で受け取った場合は、元の取引の実績など合理的な基準で税率ごとに区分します(消費税基本通達12-1-6)。
参考:国税庁
消費税法基本通達 第1款 対価の返還等の範囲
相殺しても取引の内訳を記録する
リベートを買掛金と相殺して精算する場合も、元の仕入とリベートの内訳を区分して記録します。
前提:当月の仕入1,100,000円(税込)と前月分のリベート220,000円(税込)を相殺し、880,000円を支払った。税率はすべて10%とする。
| 場面 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 仕入 | 仕入 | 1,000,000円 | 買掛金 | 1,100,000円 |
| 仮払消費税等 | 100,000円 | |||
| リベート | 買掛金 | 220,000円 | 仕入割戻 | 200,000円 |
| 仮払消費税等 | 20,000円 | |||
| 支払 | 買掛金 | 880,000円 | 普通預金 | 880,000円 |
差額の880,000円だけを仕入として記録すると、元の取引と返還の税率や発生日を追いにくくなります。相殺による決済と、取引内容の記録は分けて考えましょう。
なお、自社が発注者として委託先への代金からリベートを差し引く場合は、取適法に違反するおそれがあります(ケース⑤で解説)。
返還インボイスの交付と1万円未満の判定
適格請求書発行事業者が、課税事業者である取引先に売上げに係る対価の返還等を行う場合は、原則として適格返還請求書(返還インボイス)を交付します。
| No. | 記載事項 |
|---|---|
| ① | 発行者の氏名または名称と登録番号 |
| ② | 返還等を行う年月日と、元の取引の年月日(一定期間の記載も可) |
| ③ | 元の取引の内容(軽減税率の対象品目はその旨) |
| ④ | 税率ごとに区分した返還額の合計 |
| ⑤ | 返還額に係る消費税額等または適用税率 |
参考:国税庁
適格返還請求書の記載事項
税込1万円未満の対価の返還等は、返還インボイスの交付義務が免除されます。判定は1商品当たりの金額ではなく、原則として返還の対象となる請求や債権の単位ごとに行います。
| 例 | 判定 |
|---|---|
| 30万円の請求について、税込6,600円の割戻しを行う | 返還額が1万円未満のため、交付義務は免除 |
| 60万円の請求について、税込13,200円の割戻しを行う | 返還額が1万円以上のため、原則として交付が必要 |
8%と10%が混在する場合も、税率ごとではなく、その判定単位における返還額の合計で判断します。なお、免除されるのは返還インボイスの交付義務であり、交付免除を理由に消費税額の調整を省略できるわけではありません。
参考:国税庁
少額な対価返還等に係る適格返還請求書の交付義務免除に係る1万円未満の判定単位
【迷うケース④】メーカーから直接受け取る(小売・外食)
取引例:食材は卸売業者から仕入れているが、販売数量に応じた奨励金はメーカーから直接振り込まれる。
| 確認すること | 判断・対応 |
|---|---|
| 販売数量・販売高に応じて金銭で受け取っているか | 直接の仕入先でなくても、仕入れに係る対価の返還等に当たる(消費税基本通達12-1-2)。雑収入という科目名だけを理由に、消費税の調整対象外にしない |
| 対象商品に軽減税率(8%)の食材が含まれるか | 元の取引の税率ごとに区分して仕入税額を調整する |
| 陳列やメニュー掲載など、自社のサービスが条件か | サービスの対価に当たる部分は、受取手数料などの課税売上として処理する |
参考:国税庁
消費税法基本通達 第1款 対価の返還等の範囲
この章のチェックポイント
チェック1 元の取引の税率ごとにリベートを区分したか
区分しないと、仕入税額や売上税額の調整額を誤るおそれがあります。
チェック2 返還インボイスの要否を適切な単位で判定したか
1商品ごとや税率ごとではなく、返還の対象となる請求・債権の単位を確認します。交付免除の場合も、消費税の調整要否は別途確認します。
▲関連記事:
リベートはインボイスが必要?支払側・受取側の対応と仕訳ルールを解説
適格返還請求書とは|記載要件や書き方のポイントを詳しく解説
返還インボイスとは?支払通知書で代用できるのか問題や記載が必要となる項目など解説
相殺とは?意味・仕組みと請求書での処理方法
インボイス対応!相殺領収書の記載例や注意点を徹底解説
リベートの税務・法令リスクを防ぐ|交際費・取適法と台帳管理
リベートを支払う側の会社が還元の方法や支払先を決めるときや、部署全体の管理ルールを整えるときに使う章です。方法や相手によっては、交際費等・寄附金と判定されて損金算入が制限されたり、取適法に違反したりするおそれがあります。
| 還元の方法・相手 | 基本的な扱い・注意点 | 主な確認先 |
|---|---|---|
| 取引先の会社に、取引数量・金額などに応じて金銭で支払う | 通常の売上割戻しであれば、原則として交際費等に当たらない | 措置法通達61の4(1)-3 |
| 委託先への代金から差し引く | 取適法の対象取引では、禁止される代金の減額に当たるおそれ | 取適法・公正取引委員会の解説資料 |
| 物品の交付・旅行や観劇への招待 | 原則として交際費等。事業用資産や少額物品には例外がある | 措置法通達61の4(1)-4 |
| 取引先の役員・従業員個人へ取引の謝礼を支払う | 原則として交際費等。特定の販売報奨金等には例外がある | 措置法通達61の4(1)-15 |
| 合理的な理由なくグループ会社へ利益を移転する | 寄附金と判定されるリスク。再建支援等は別途検討が必要 | 国税庁の寄附金・子会社支援に関する解説 |
【迷うケース⑤】委託先への代金から差し引く(製造)
取引例:部品の製造を委託している中小企業から、「協力リベート」として発注代金の3%を差し引いて支払っている。
| 確認すること | 判断・対応 |
|---|---|
| 取引内容と双方の規模から、取適法の対象取引に当たるか | 製造委託などの取引類型と、双方の資本金または従業員数の要件を確認する。相手が中小企業というだけでは判断しない |
| 受託側に責任がないのに、発注時に決めた代金を減らしていないか | 対象取引では、このような減額は禁止される。相手の了解があっても、違反となる場合がある |
| 契約書や発注書に記載すれば問題ないと考えていないか | 事前の合意や「リベート」という名目だけで適法になるわけではない。減額の実態を購買部門・法務部門と確認する |
対象取引に当たる場合は、税務上の科目を整えるだけでは不十分です。支払処理の前に、差し引き自体が認められるかを確認しましょう。
参考:
公正取引委員会 取適法(中小受託取引適正化法)
中小企業庁 中小受託取引適正化法
【迷うケース⑥】物品・旅行で還元する(製造・卸売)
取引例:販売実績の上位の代理店を、売上割戻の代わりに海外旅行へ招待する。
| 確認すること | 判断・対応 |
|---|---|
| 金銭か、物品・旅行・観劇か | 物品の交付や旅行・観劇への招待は、取引額に応じた基準であっても原則として交際費等 |
| 物品の場合、事業用資産か少額物品か | 相手方が事業の用に供する資産や、購入単価がおおむね3,000円以下の少額物品を、通常の売上割戻しと同じ基準で交付する場合は、交際費等に当たらない取扱いがある |
| 金銭で還元する場合、通常の売上割戻しといえるか | 取引数量・金額などに応じた通常の金銭の割戻しであれば、原則として交際費等に当たらない。名目だけでなく支払基準を確認する |
参考:国税庁
租税特別措置法関係通達(法人税編)第1款 交際費等の範囲
【迷うケース⑦】取引先の個人に支払う(全業種)
取引例:取引先の担当者から、会社に支払う予定のリベートを個人口座へ振り込むよう依頼された。
| 確認すること | 判断・対応 |
|---|---|
| 契約上の受取人と口座名義が一致しているか | 会社に支払うべきリベートを担当者個人へ振り込む依頼は、そのまま処理しない。支払いを保留し、取引先の正式な窓口と社内の承認者に確認する |
| 実態が役員・従業員個人への取引の謝礼ではないか | このような謝礼は、原則として交際費等に含まれる。特定の販売報奨金等の例外はあるが、通常の会社間リベートと混同しない |
| 社内規程に振込先のルールがあるか | 法人とのリベート契約では、原則として契約先法人の口座へ支払うルールを設け、名義の不一致や変更時の確認手順を定める |
なお、個人事業主との正当な取引で事業主本人の口座へ支払う場合は、法人の担当者個人への謝礼とは区別します。
参考:国税庁
租税特別措置法関係通達(法人税編)第1款 交際費等の範囲
【迷うケース⑧】グループ会社に支払う(グループ経営)
取引例:業績が悪い子会社を支えるため、親会社が子会社向けのリベートの料率を期中に引き上げた。
| 確認すること | 判断・対応 |
|---|---|
| 料率変更に取引上の合理的な理由があるか | 取引量、販売機能、負担する費用などから理由を説明する。合理的な理由のない利益移転は、寄附金と判定されるリスクがある |
| 第三者との条件に違いがある場合、その理由を説明できるか | 必ず同一条件である必要はないが、条件の違いを契約書・料率表・検討資料などで説明できるようにする |
| 実態が子会社の再建支援ではないか | 通常のリベートとは分けて、支援の必要性、支援額、再建計画の合理性などを確認する。経済合理性のある支援は、寄附金に該当しない場合がある |
契約書を事前に作成していることだけで、寄附金の問題がなくなるわけではありません。取引の実態と経済合理性を説明できることが重要です。
参考:国税庁
No.5262 交際費等と寄附金との区分
No.5281 寄附金の範囲と損金不算入額の計算
法人税基本通達 第1款 寄附金の範囲
契約台帳と月次・期末の運用ルール
契約条件が営業部門だけで管理され、経理への共有が通知や入金の後になると、計上漏れや処理の遅れにつながります。
計上時期・消費税・精算方法の判断に必要な情報を1か所に集めるため、最低限、次の項目を台帳にそろえましょう。
| 項目 | 管理する内容 |
|---|---|
| リベートID・取引先 | 契約ごとの管理番号、支払う側か受け取る側か |
| 取引の性質 | 代金の割戻しか、サービスの対価か、両者が混在しているか |
| 算定基準 | 料率・段階料率、さかのぼって適用するか、契約での明示の有無 |
| 対象範囲 | 対象商品・対象期間、返品・値引きを除くか |
| 算定の基礎 | 税抜か税込か、税率の区分 |
| スケジュール | 達成判定日、通知予定日、精算予定日 |
| 計上方針 | 会計・法人税・消費税それぞれの処理方針、見積りの要否 |
| 精算方法 | 振込か相殺か、振込先と契約上の受取人が一致しているか |
| 証憑 | 契約書・覚書・通知書・返還インボイス・見積根拠の保管場所 |
台帳を作っても、更新が止まれば期末の計上漏れは防げません。タイミングごとに経理が行うことを決めておきましょう。
| タイミング | 経理が行うこと |
|---|---|
| 契約締結・条件変更時 | 営業・購買部門から契約書・覚書を受け取り、取引の性質と処理方針を確認して台帳に登録する |
| 毎月 | 見積計上の対象となるリベートの見込み額を見直し、通知・入金・支払いを台帳と照合する |
| 期末 | 未通知のリベートを台帳から抽出し、達成条件と対象期間を確認して計上の要否を判定する |
| 精算時 | 返還インボイスの要否と振込先を確認し、見積額との差額や相殺内容を記録して証憑を保管する |
営業・購買部門には、「契約時に算定基準と対象期間を明確にする」「条件変更は記録に残して経理へ共有する」の2点を伝えておきましょう。
この章のチェックポイント
チェック1 還元の方法と支払先を確認したか
物品・旅行での還元、契約先と異なる名義の口座への振込、委託先への代金からの差し引きがないかを確認します。
チェック2 すべてのリベート契約を台帳に登録しているか
台帳にない契約は、期末の計上漏れや税率区分の誤りにつながります。条件変更も含めて更新する担当者と期限を決めておきましょう。
▲関連記事:
インボイスの振込手数料相殺は違法?2026年の取適法ルールと会計処理
【テンプレートあり】インボイス制度に対応した支払通知書とは?基本的なルールやポイントを解説
Q&A|リベートのよくある質問
リベートは違法ではない?
取引額や数量に応じて取引先へ代金の一部を還元する仕組み自体が、直ちに違法となるわけではありません。ただし、取引先の担当者個人への謝礼、取適法の対象となる委託代金の不当な減額、取引先の事業活動を不当に制限する条件などは、税務上や法令上の問題になるおそれがあります。
受け取ったリベートは雑収入でよい?
仕入額や数量に応じた代金の還元は、原則として仕入割戻など、仕入の減額として処理します。陳列や広告などのサービスの対価であれば、受取手数料・売上高などを用います。雑収入という科目名だけで、消費税の課税対象外と判断しないことも重要です。
返還インボイスは支払通知書で代用できる?
必要な記載事項を満たしていれば、支払通知書や精算書に返還インボイスの内容を含めることができます。ただし、書類の名称だけでは判断できません。誰が作成・交付するかも確認し、受取側が作成する仕入明細書等を用いる場合は、相手方の確認など、その方式に必要な要件を満たします。
個人事業主へのリベートに源泉徴収は必要?
通常の商品取引について、取引額や数量に応じて代金の一部を還元するリベートであれば、原則として源泉徴収は不要です。ただし、実態が講演料やデザイン料など、源泉徴収の対象となる報酬・料金に当たる場合は、支払者側の源泉徴収義務も含めて確認が必要です。
まとめ|リベートは名称でなく条件で判断する
リベートの処理は、「リベート」「販売奨励金」といった名称だけでは決まりません。立場、性質、計上時期、消費税、税務リスクの5ステップで確認することが、科目の誤りや計上年度のずれを防ぐ基本です。
特に計上時期は、会計・法人税・消費税で考え方が異なるため、契約条件と自社の会計方針を照らし合わせて判断しましょう。
卸売・小売・外食・製造など、業種によって起こりやすいケースも異なります。自社に近いケースを確認し、契約条件を台帳で管理するとともに、営業・購買部門から経理へ情報が届く仕組みを整えていきましょう。
※本記事は一般的な取扱いを整理したものです。個別の会計・税務処理や法令の適用は、契約内容、適用する会計基準、取引実態によって異なります。判断が難しい場合は、税理士・公認会計士・弁護士などの専門家に確認してください。