食品の税率は8%?10%?送料・保冷剤など迷う8ケースの判断と仕訳
更新日:2026.11.04
ー 目次 ー
食品の仕入請求書では、食品代と送料に異なる消費税率が適用されることがあります。請求書の表示だけでは「送料込み」か「別建て」かを判断しにくい場合もあるため、必要に応じて注文時の送料条件まで確認することが大切です。
この記事では、食品と送料の税率の分け方から、8%か10%か迷いやすい場面の判断方法、判断に必要な情報の確認箇所、8%と10%が混在する請求書の入力・仕訳まで解説します。
※本文は、現在適用されている標準税率10%・軽減税率8%のルールに基づいて解説しています。食料品の消費税率引下げ案については、「食料品1%案と現行ルールの違い」で分けて説明しています。
食品は8%、送料は10%?基本の税率
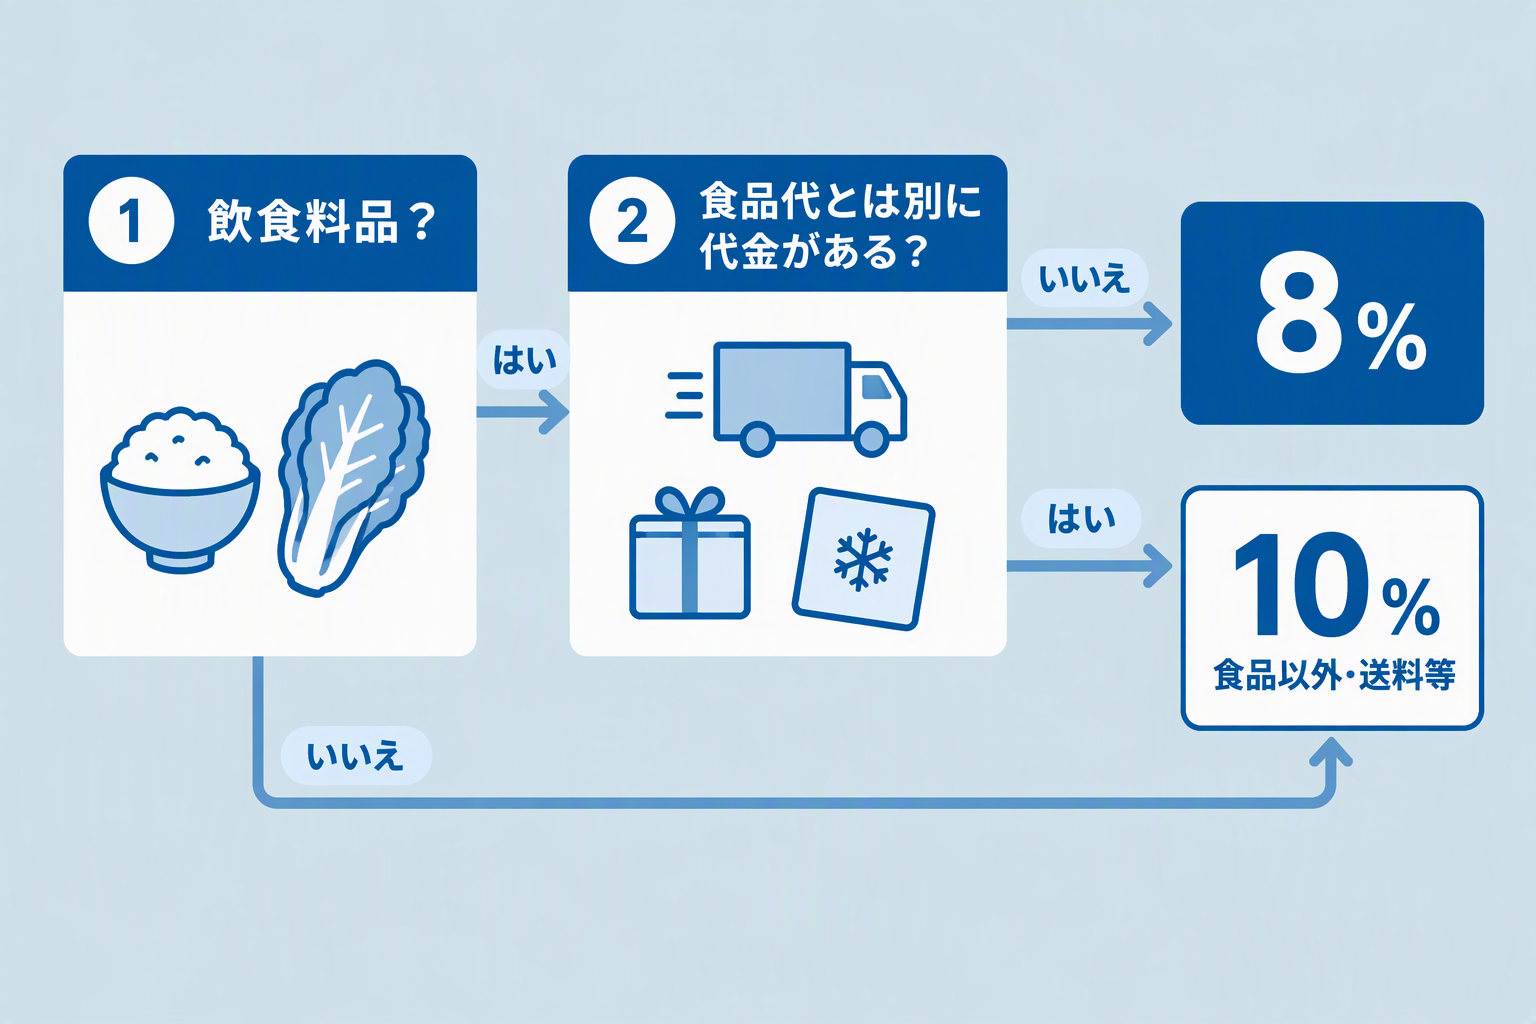
軽減税率の対象となる食品は8%、食品代とは別に請求される国内送料は10%が基本です。
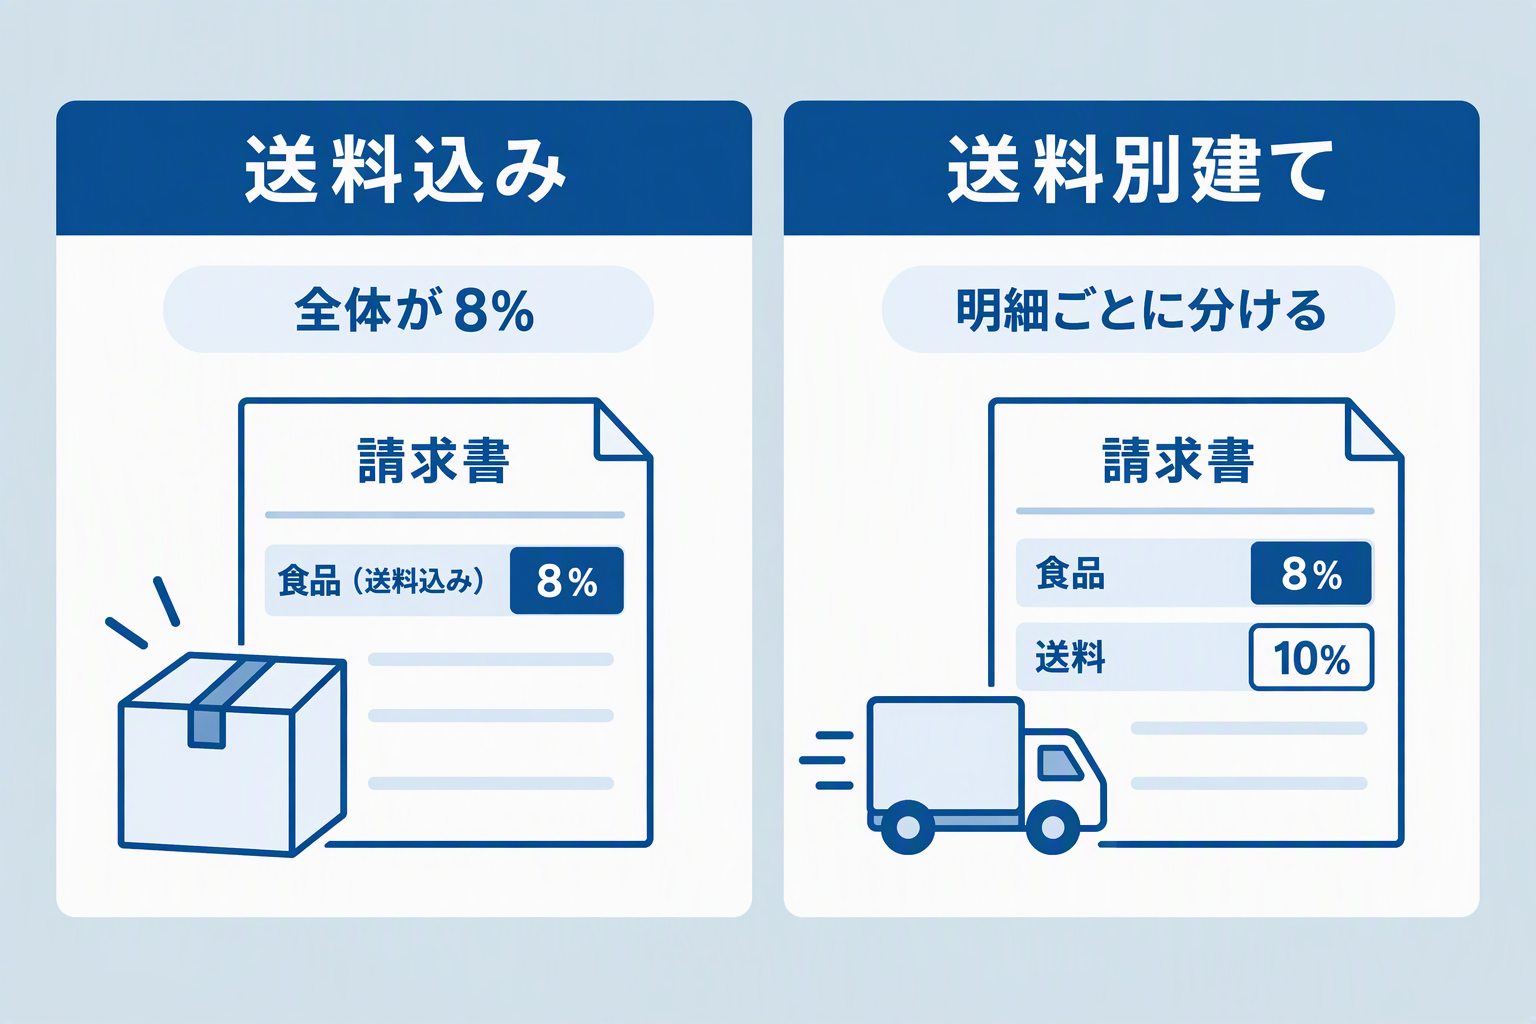
一方、軽減税率の対象食品を送料込みの価格で購入し、送料を追加で支払わない場合は、支払額全体を8%の対象として扱います。
| 取引の内容 | 適用税率 | 確認するポイント |
|---|---|---|
| 酒類・外食等を除く飲食料品の購入 | 8% | 商品が軽減税率の対象か |
| 食品代とは別に請求される国内送料 | 10% | 注文条件で送料が別に設定されているか |
| 別途送料を求めない送料込み食品 | 原則8% | 軽減税率対象の食品を、送料込みの価格で購入しているか |
| 食品とは別に代金が設定された贈答用包装 | 10% | 包装の対価が別に定められているか |
| 別途代金を支払う保冷剤 | 10% | 食品代とは別の有料品か |
| 食品の販売に通常必要な容器・包装を含む商品 | 原則8% | 通常必要な容器・包装で、別途対価が設定されていないか |
※酒類や外食等は軽減税率の対象外です。食品と食品以外のものを組み合わせた商品には、別途判定が必要な場合があります。
参考:国税庁 No.6102 消費税の軽減税率制度 / 消費税の軽減税率制度に関するQ&A(個別事例編)問39「飲食料品の譲渡に要する送料」
別建ての送料はなぜ10%?
食品の配送に必要な費用であっても、食品代とは別に請求される送料は、食品そのものの代金ではなく配送サービスの対価です。
そのため、食品が8%の対象でも、送料まで同じ税率になるわけではありません。
送料込みなら全体が8%
軽減税率対象の食品が送料込みの価格で販売され、送料を別途支払わない取引では、商品全体に8%が適用されます。
ただし、請求書の合計欄が一つになっていることと、送料込み商品として販売されていることは別です。
食品代と送料が別に設定されている場合は、合計額だけを見て全額8%にしないよう注意しましょう。
8%か10%か迷う8つのケース
食品の請求書では、食品そのものだけでなく、送料や手数料、保冷剤などが一緒に請求されることがあります。また、みりんや栄養ドリンクのように、商品名だけでは8%か10%か判断しにくいものもあります。
迷ったときは、「何に対する代金か」「軽減税率の対象となる飲食料品か」の2つに分けて確認すると判断しやすくなります。ここでは、現場で迷いやすい8つのケースを整理します。
送料・保冷剤は「何の代金か」で判断
食品と同じ請求書に載っていても、すべてが8%になるとは限りません。
明細の名前や取引先の業種ではなく、その金額が食品の代金か、配送・決済などのサービスや資材の代金かで判断します。
| ケース | 税率 | 判断のポイント | 確認する資料 |
|---|---|---|---|
| ①送料無料 | 食品は8% | 送料を別途支払わなければ、食品代は8%です。送料0円の行があっても金額がないため、10%の区分を作る必要はありません。 | 注文画面・見積書の送料条件 |
| ②クール便・冷凍便 | 8%または10% | クール便を含めた送料込み価格で追加料金がなければ、商品全体が8%です。「クール便料金」などが別に請求される場合は、配送サービスの対価として10%です。 | 請求明細の行の分かれ方、注文時の配送オプション |
| ③代引手数料 | 原則10% | 食品代とは別に支払う代引手数料などは、代金回収サービスの対価です。ただし、内容によって非課税となる手数料もあるため、名称だけで決めず契約内容を確認します。 | 請求明細、取引条件書・利用規約 |
| ④保冷剤・ドライアイス | 8%または10% | 食品の販売に通常必要なものとして付け、別途代金を求めない場合は食品と一体で8%です。別料金が設定されている場合や、単独で購入する場合は10%です。 | 請求明細、商品説明(「保冷剤付き」か「別売り」か) |
みりん・栄養ドリンクは表示で判断
軽減税率の対象となる飲食料品の範囲は、法令で定められています。口に入れるものでも対象外になる場合があり、反対に食品以外を含むセット商品が8%になる場合もあります。
商品名の印象ではなく、商品の表示や規格書、販売条件で判断することが大切です。
| ケース | 税率 | 判断のポイント | 確認する資料 |
|---|---|---|---|
| ⑤みりん・料理酒 | 8%または10% | 本みりんや料理酒のうち、酒税法上の酒類に当たるものは10%です。酒類に当たらない「みりん風調味料」や、塩などを加えて飲用できないようにした発酵調味料などは8%です。 | 商品ラベルの品名・アルコール分の表示、規格書 |
| ⑥栄養ドリンク | 8%または10% | 清涼飲料水など、食品として販売されるものは8%です。医薬品・医薬部外品として販売されるものは「食品」に当たらないため10%です。 | パッケージの「医薬部外品」などの表示 |
| ⑦お菓子とおもちゃのセット | 8%または10% | 全体の価格のみが提示される「一体資産」で、税抜価額が1万円以下、かつ食品の価額が全体の3分の2以上なら全体が8%、条件を満たさなければ全体が10%です。別々の価格で販売されている場合は、それぞれの税率で区分します。 | 見積書・請求書の価格の示し方、食品部分の価額の割合 |
| ⑧水・氷 | 8%または10% | ペットボトルの飲料水や食用の氷は8%です。水道水(水道料金)や保冷用の氷は10%です。購入後の用途ではなく、販売時の商品区分で判断します。 | 商品名・規格(「食用氷」「保冷用」など)、請求の種類 |
参考:国税庁 消費税の軽減税率制度に関するQ&A(個別事例編)問8「水の販売」・問9「氷の販売」・問14「みりん、料理酒、調味料の販売」・問23「栄養ドリンクの販売」 / No.6102 消費税の軽減税率制度
税率の判断材料はどこで確認する?
8つのケースで見たとおり、税率の判断には「送料が別か」「別料金か」「商品の区分は何か」といった情報が必要です。こうした情報は、請求書だけでなく注文書や商品表示にも分かれて載っています。
| 判断に必要な情報 | 確認する書類・箇所 |
|---|---|
| 送料込みか、別建てか | 注文画面・見積書・注文書の送料条件 |
| 保冷剤・包装・クール便などが別料金か | 注文時のオプション、請求書の明細行 |
| 商品が軽減税率の対象か | 商品ラベル・規格書の表示、請求書の「※」などの記号 |
| 取引先がどちらの税率で請求しているか | 請求書の「8%対象」「10%対象」の合計額と消費税額 |
| 送料を誰に支払うか | 請求書の発行者、配送伝票、立替金精算書 |
送料条件は注文画面で確認
送料込みか別建てか、保冷剤や包装が有料かは、請求書を見ても分からないことがあります。
注文時に合意した条件を、注文画面や見積書で確認しましょう。判断できない場合は、発注担当者に最終的な条件を確認します。
▲関連記事:
注文書と請求書の金額が違う場合の対応とは?書類の役割や原因も解説!
注文請書とは?書き方・収入印紙の要否・実務上の注意点をわかりやすく解説
請求書は「※」と税率別の合計を見る
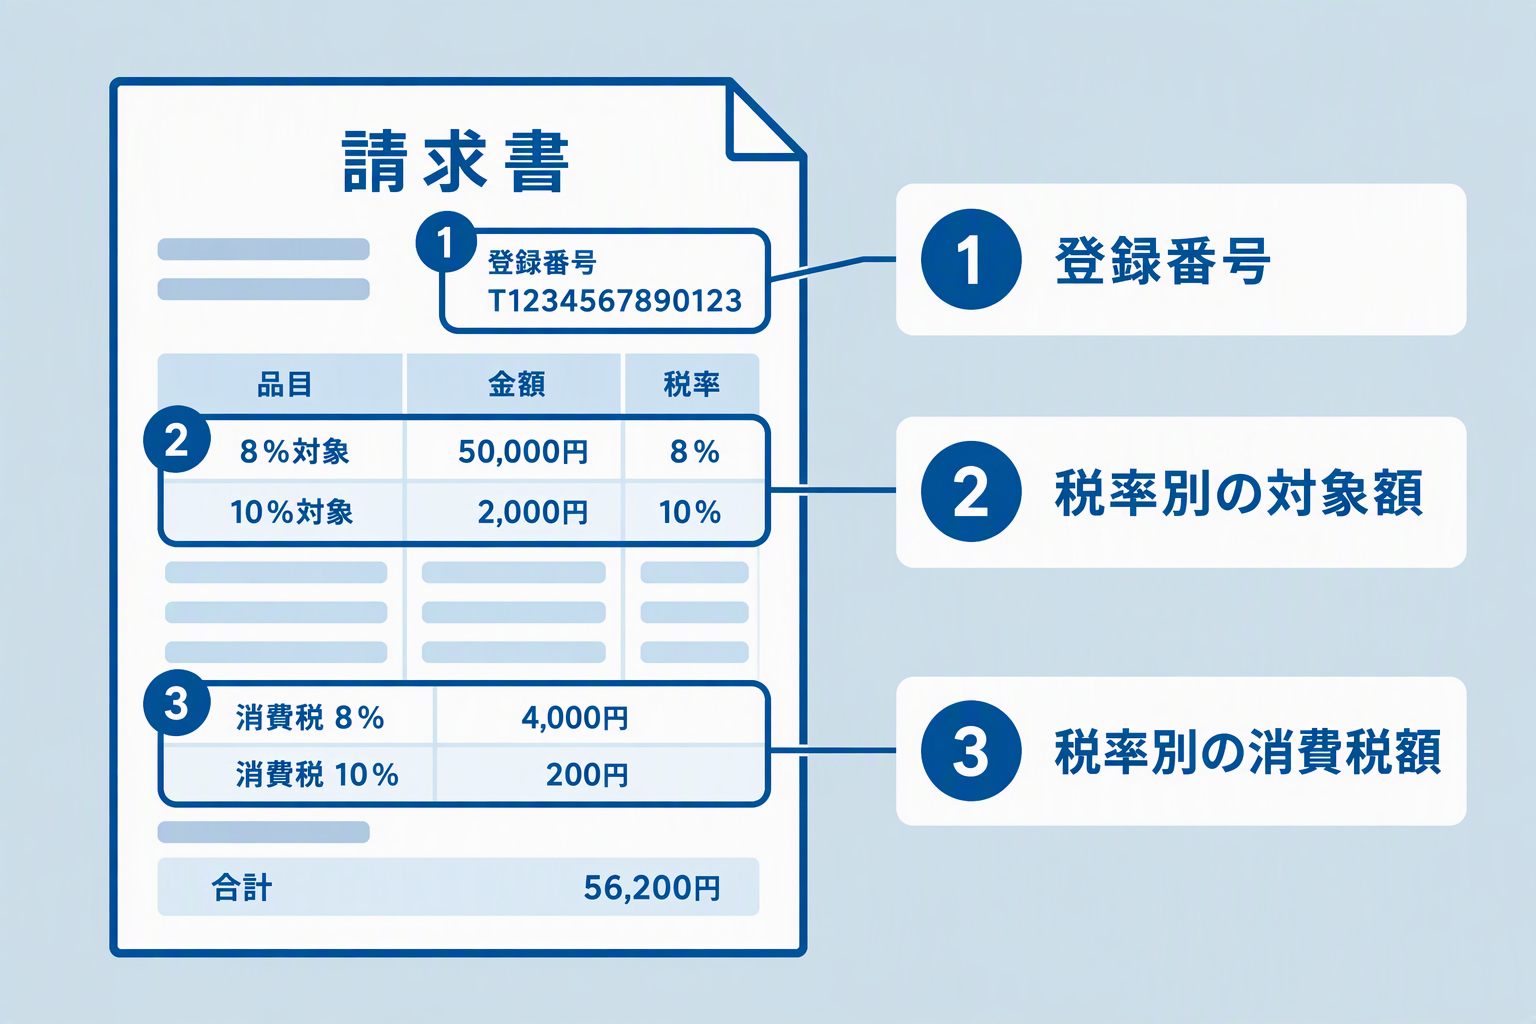
適格請求書では、軽減税率の対象品目である旨を記載し、税率ごとに区分した対価の合計額と消費税額等を記載します。対象品目に「※」などの記号を付け、「※は軽減税率対象」と注記する方法が一般的です。
迷っている明細があれば、記号の有無だけでなく、その金額が「8%対象」「10%対象」のどちらの合計に含まれているかも確かめましょう。たとえば、別料金の保冷剤代に「※」が付き、8%の合計に入っていれば、取引先の記載ミスの可能性があります。
自社の判断と請求書の区分が食い違うときは、記号だけを根拠に入力せず、取引先に確認します。
| 確認項目 | チェック内容 |
|---|---|
| 発行者・登録番号 | 取引先の名称と登録番号が記載されているか |
| 取引内容 | 食品・送料・包装等の内容を確認できるか |
| 軽減税率対象の表示 | 対象食品である旨が分かるか |
| 税率別の対価・税率 | 税率ごとに対価の合計額が区分され、適用税率が記載されているか |
| 税率別の消費税額等 | 対象額・税率・税額が対応しているか |
※取引年月日や宛名なども記載事項です。適格簡易請求書は宛名などの記載要件が異なります。
参考:国税庁 適格請求書等保存方式に関するQ&A
「運賃・手数料」は内訳を問い合わせる
「運賃・手数料」「諸経費」「その他」のような表記だけでは、何に対する料金かを確認できず、税率を判断できません。推測で8%や10%に振り分けず、取引先に内訳を問い合わせます。
問い合わせるときは、「○月○日付請求書の『運賃・手数料 1,650円』について、送料・クール便料金・手数料などの内訳と、それぞれの適用税率を教えてください」のように、請求書の日付・明細名・金額を明記すると回答がスムーズです。
回答が届くまでは、その明細を確認待ちとして管理しましょう。
着払い・立替は支払先を確認
着払いの場合は、食品業者への支払と配送会社への支払を分けて確認し、配送会社の証憑も見落とさないようにします。
取引先が自社の送料を立て替えている場合は、原則として、配送会社の適格請求書またはその写しと、取引先が作成した立替金精算書等をあわせて保存します。
一方、食品業者が自社の販売条件に基づいて送料を請求している場合は、実費と同額であることだけを理由に立替金として扱わないよう注意しましょう。
参考:国税庁 適格請求書等保存方式に関するQ&A 問94「立替金」
8%・10%が混在する請求書の仕訳
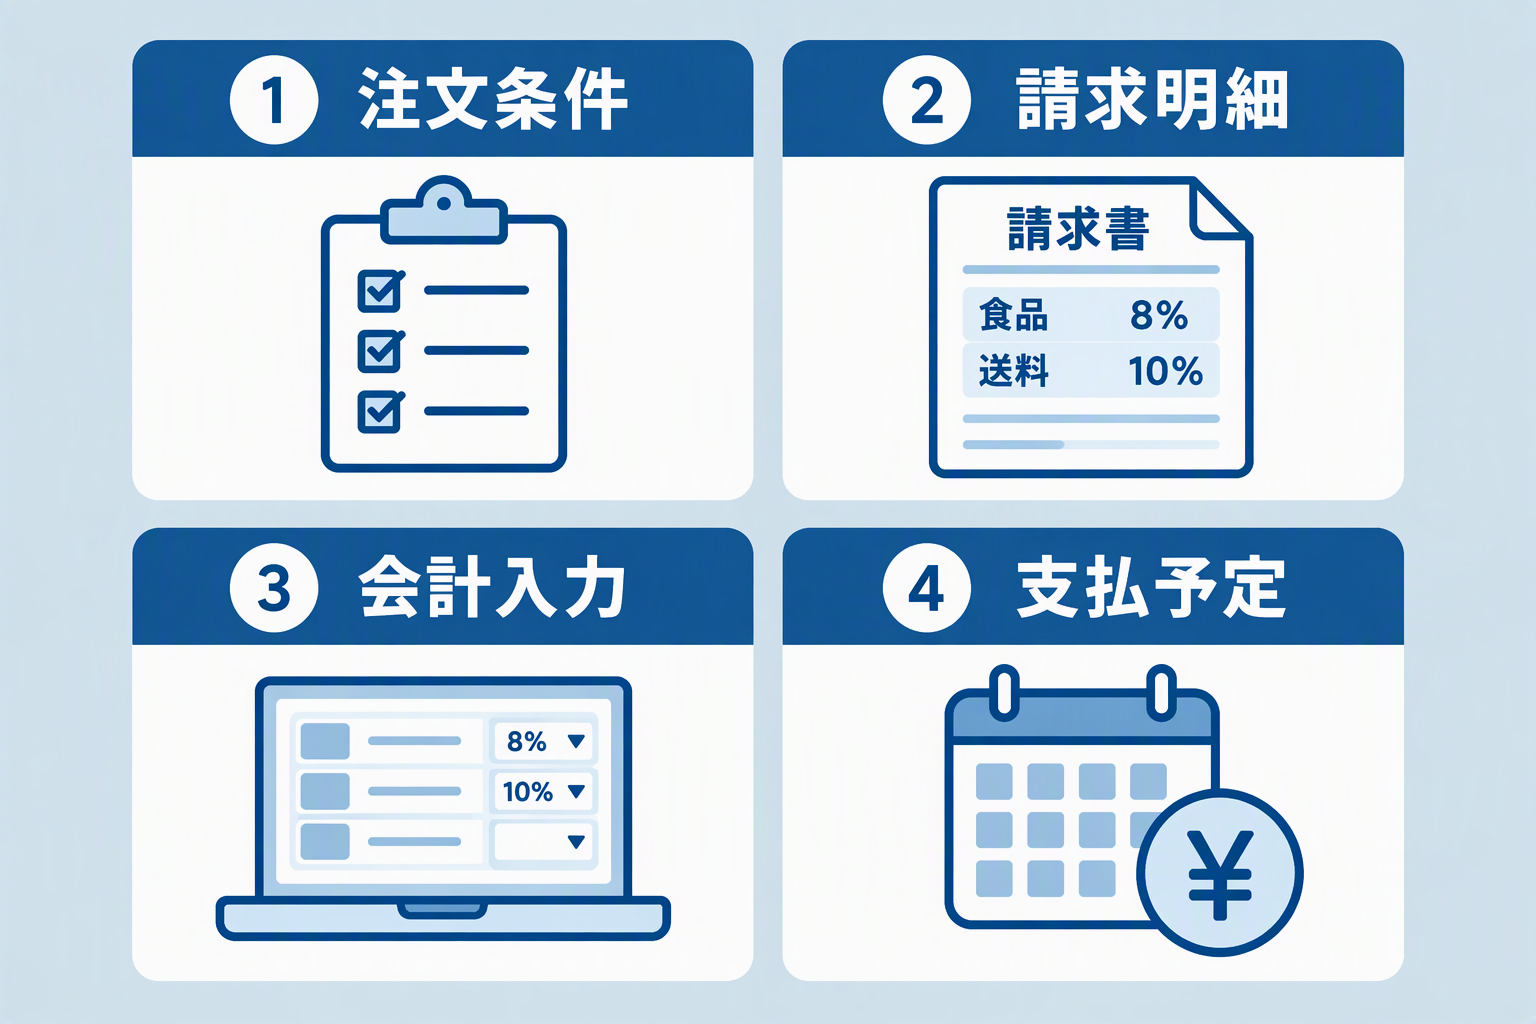
税率を判断したら、会計入力では注文条件・請求明細・会計入力・支払予定の4つがつながっているかを確認します。
税込総額だけの1行入力はNG
8%と10%が混在する請求書を、税込の請求総額だけで1行入力すると、税区分を正しく記帳できません。請求書の「8%対象」「10%対象」の合計額ごとに、税区分を分けて入力しましょう。
また、適格請求書の消費税額は、1枚の請求書につき税率ごとに1回端数処理されています。明細ごとに税額を計算し直すと、請求書の税額と1円単位でずれることがあるため、請求書に記載された税率別の消費税額に合わせて入力します。
食品と送料の仕訳例
食品と送料を別建てで請求された場合の入力例です。金額は説明用の架空例です。
前提条件
- 国内で販売用の食品を掛け仕入れする。
- 仕入先は適格請求書発行事業者で、必要事項を満たすインボイスを受領する。
- 税抜経理を採用し、仕入税額を全額控除できる取引とする。
- 仕入れに付随する送料は、この例では「仕入」に含める。
| 請求明細 | 税抜金額 | 税率 | 消費税額 | 税込金額 |
|---|---|---|---|---|
| 食品代 | 50,000円 | 8% | 4,000円 | 54,000円 |
| 送料 | 2,000円 | 10% | 200円 | 2,200円 |
| 合計 | 52,000円 | ― | 4,200円 | 56,200円 |
仕訳は次のようになります。
| 借方科目 | 金額 | 貸方科目 | 金額 | 入力時の確認 |
|---|---|---|---|---|
| 仕入 | 50,000円 | 買掛金 | 56,200円 | 食品分は軽減8%の対象 |
| 仕入 | 2,000円 | ― | ― | 送料分は標準10%の対象 |
| 仮払消費税等 | 4,000円 | ― | ― | 食品分の消費税等 |
| 仮払消費税等 | 200円 | ― | ― | 送料分の消費税等 |
※貸方は、請求書の税込合計56,200円を買掛金1行にまとめています。
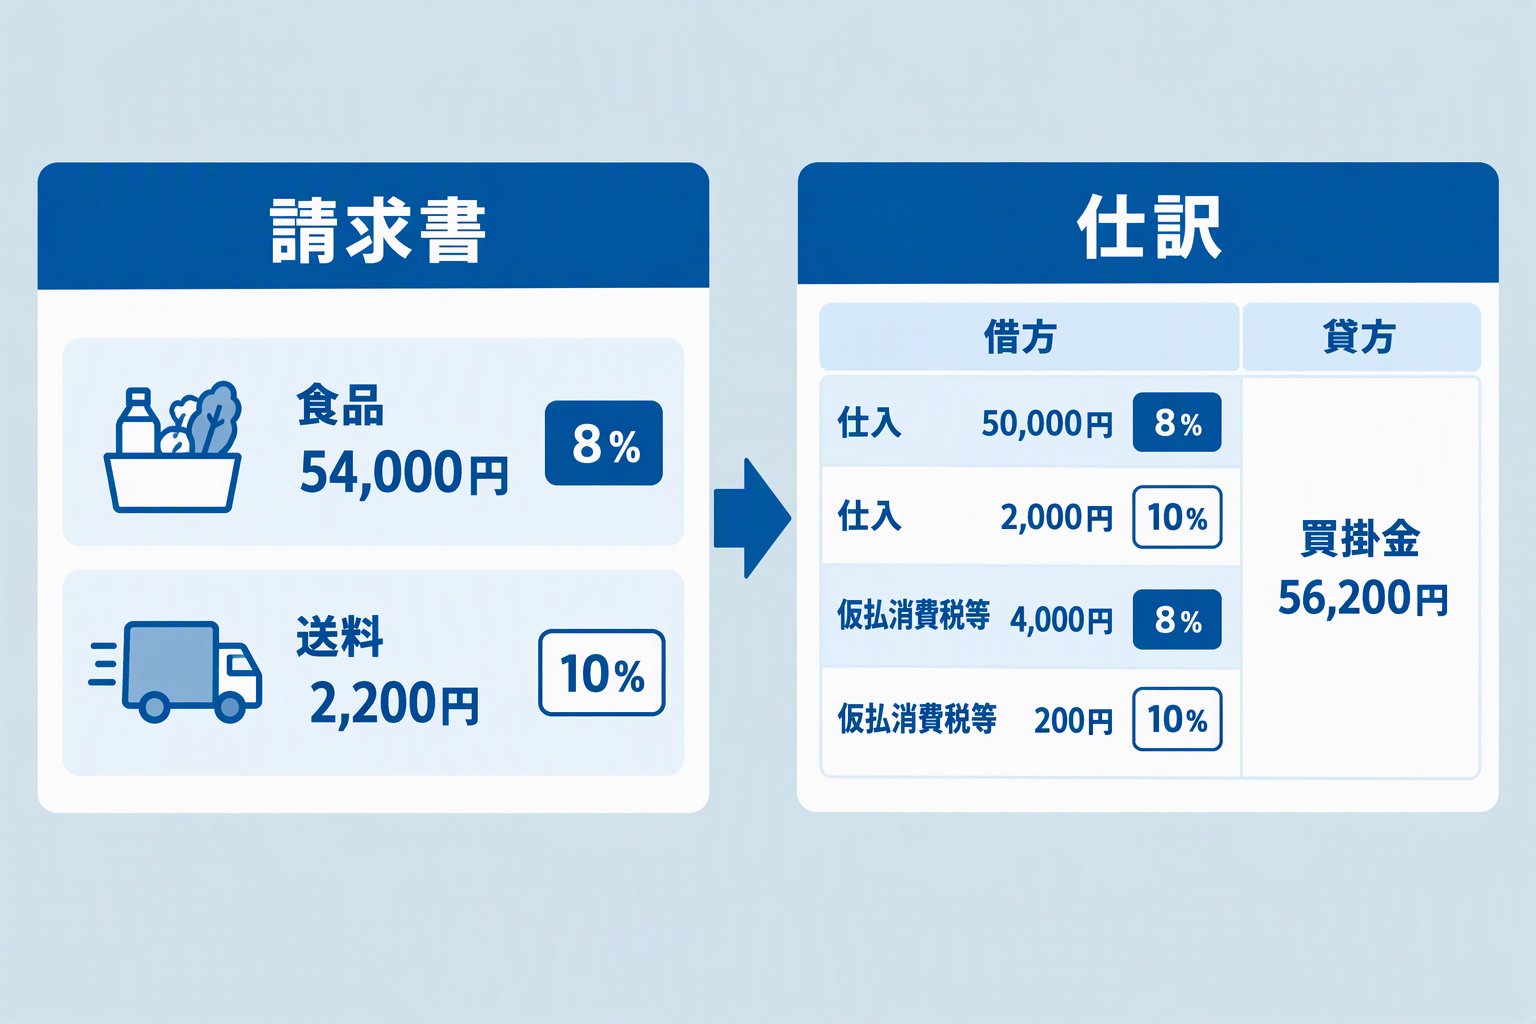
同じ「仕入」科目を使っていても、食品分と送料分の税区分は分けて管理します。送料を仕入原価に含めることと、その送料に適用する消費税率は、別の判断です。
会計ソフトで税額が自動計算される場合、仮払消費税等を別途手入力すると二重計上になるおそれがあります。上表は仕訳の考え方を示したものであり、実際の入力方法はソフトの仕様に合わせてください。
買掛金・支払予定と照合する
入力後は、請求書の税込合計56,200円と、買掛金の計上額、支払予定額が一致しているかを確認します。あわせて、送料を別の伝票でも計上していないか、食品分と送料分の税区分を分けているかも点検しましょう。
仕入先がインボイス未登録の場合などは、同じ仕訳例をそのまま適用できるとは限りません。仕入税額控除の経過措置や特例の適用可否、会計ソフトの設定は、別途確認が必要です。
税率を間違えたら?修正の手順
誤りを見つけたら、まず請求書の誤りなのか、自社の入力ミスなのかを切り分けます。誰が何を直すのかによって、対応が変わるためです。
請求書の誤りか、入力ミスか
| 状況 | よくある場面 | 対応 |
|---|---|---|
| 請求書は正しく、自社の入力だけが誤っている | 請求書では食品8%・送料10%に分かれているのに、取引先の設定が「8%」で固定されていて、送料も8%で計上されていた | 自社の伝票の税区分を修正する |
| 注文条件と請求書が一致しない | 注文画面は「送料無料」なのに、請求書に送料1,100円の行が追加されている | 発注担当者に最終的な注文条件を確認してもらい、取引先へ問い合わせる |
| 適格請求書の税率・税額が誤っている | 別料金の保冷剤代に「※」が付き、8%で計算されている | 売手へ修正した適格請求書の交付を求める |
| 明細の内容が分からない | 請求書に「運賃・手数料」とだけ書かれ、内訳が分からない | 推測で税区分を決めず、内訳と取引条件を確認する |
たとえば、送料2,200円(税込)を誤って8%で入力していた場合、仕入が約2,037円、仮払消費税等が約163円で計上されます。正しくは仕入2,000円・仮払消費税等200円のため、該当する伝票の税区分を10%に直します。
※誤入力時の金額は概算です。実際の計上額は、会計ソフトの端数処理などにより異なる場合があります。
適格請求書の記載事項に誤りがある場合、買手が独断で追記・修正することは原則として認められません。売手から修正版を受け取るほか、必要事項を記載した仕入明細書等を買手が作成し、売手の確認を受けて保存する方法もあります。
参考:国税庁 適格請求書等保存方式に関するQ&A 問92「交付を受けた適格請求書に誤りがあった場合の対応」
▲関連記事:
請求書にミスがあったら?インボイス制度下の請求書ミス、修正インボイスの対応方法と注意点
インボイス対応の仕入明細書とは?記載方法やよくある質問を解説!
修正後は支払額も確認する
訂正版の請求書は新たな請求として重複登録せず、元の請求書との対応関係を残して二重払いを防ぎます。すでに申告済みの期間に影響する場合は、税務申告への影響も確認してください。
| 修正の内容 | 支払予定への対応 |
|---|---|
| 自社の税区分だけが誤っており、税込請求額は変わらない | 帳簿の税区分・税額等を修正する。支払予定額は変更せず、請求書と一致していることを確認する |
| 請求書の訂正により、税込請求額も変わる | 支払前なら修正後の金額を支払予定へ反映する。支払済みなら、返金や次回請求との相殺など、差額の精算方法を取引先と確認する |
担当者で判断がぶれない仕組み
同じ明細でも、担当者によって8%と10%の判断が分かれると、入力ミスや修正の手間が増えます。判断の基準を社内でそろえ、誰が入力しても同じ結果になる仕組みをつくりましょう。
社内の税区分判定表をつくる
よく出てくる明細について、税区分と判断条件を一覧にしておくと、担当者ごとの判断のぶれを防げます。次の表は判定表の一例です。
| 明細名の例 | 税区分 | 判断条件 | 確認資料 |
|---|---|---|---|
| 野菜・肉・加工食品など | 8% | 酒類・医薬品等に当たらない食品 | 商品表示・規格書 |
| 送料・運賃・配送料 | 10% | 食品代とは別に請求されている | 注文条件・請求明細 |
| クール便料金 | 10% | 食品代とは別に請求されている | 請求明細 |
| 保冷剤代・ドライアイス代 | 10% | 別料金が設定されている | 請求明細・商品説明 |
| ギフト包装代 | 10% | 包装の対価が別に定められている | 請求明細 |
| 本みりん・料理酒 | 10% | 酒類に当たる | 商品ラベル |
| 新しい明細・内容不明の手数料 | 判定保留 | 内容を確認するまで自動確定しない | 取引先への確認 |
会計ソフトの自動入力ルールは、「○○食品=8%」のような取引先単位ではなく、この判定表をもとに明細単位で設定します。取引先単位の設定では、途中から保冷剤代が別の行で請求されるようになったときに、その行まで8%で計上されてしまうためです。
新しい明細や送料条件の変更を検知したら、人が確認する仕組みも組み合わせましょう。
判断理由は摘要に残す
判定表にない明細を判断したときは、その理由を会計伝票の摘要欄や証憑に関連付けたメモに残します。
- 「○○食品 送料込み商品のため全額8%(注文画面で確認)」
- 「△△商店 クール便料金は別建てのため10%(取引先に確認済み)」
- 「□□酒販 本みりんは酒類のため10%(商品表示で確認)」
注文画面や取引先からの回答メールも請求書と関連付けて保存し、同じ明細がよく出てくるようになったら判定表に追加します。担当者が替わっても同じ判断で入力でき、税務調査で根拠を聞かれたときも説明しやすくなります。
締め前に確認待ちを点検する
税率の判断に必要な情報は、経理部門だけで完結しないことがあります。確認する役割を分けておくと、対応が明確になります。
| 役割 | 主な確認事項 | 完了の目安 |
|---|---|---|
| 購買・発注担当 | 送料条件、追加費用、注文変更 | 最終的な合意条件を提示できる |
| 経理担当 | 証憑、税区分、仕訳、買掛金 | 判定表・根拠と入力内容が一致している |
| 承認者 | 判断根拠、支払への影響、例外処理 | 未確認事項が解消され、必要な修正が完了している |
月次締め前には、次の点も点検しましょう。
- 内訳や送料条件の回答待ちになっている明細はないか
- 必要な訂正版の請求書を受領できているか
- 帳簿の修正が完了し、支払予定への影響も確認したか
- 同じ取引先・同じ明細で誤りが繰り返されていないか
食料品1%案と現行ルールの違い
食料品の消費税率をめぐっては引下げの議論が進んでいますが、現在の請求書処理には、本記事で解説した8%・10%のルールが適用されます。議論中の案と現行ルールを混同しないよう注意しましょう。
今は8%・10%で処理する
軽減税率の対象となる飲食料品は8%、別建ての送料や別料金の保冷剤などは10%です。引下げ案が成立し、施行されるまでは、このルールで処理します。
2027年4月から1%の案(未成立)
政府は、現在軽減税率の対象となっている飲食料品の消費税率を、令和9年(2027年)4月1日から2年間、1%とする法律案を国会に提出しています。酒類や外食は対象外とされています。
本記事の執筆時点で、この法律案は成立していません。審議の過程で内容が変わる可能性もあるため、最新の状況は政府・国税庁の公表情報で確認してください。
参考:内閣官房「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」について / 国税庁「消費税率引下げ特設サイト」
今から経理が備えること
案のとおりに実施された場合も、税率が変わるのは軽減税率の対象となっている飲食料品です。
食品と送料・保冷剤などを明細単位で区分し、判定表や設定の根拠を残しておけば、税率が変わったときにどの設定を見直すべきかをすぐに特定できます。
日頃の区分経理が、そのまま制度変更への備えになります。
食品の税率に関するQ&A
食品会社の請求はすべて8%?
いいえ。食品会社からの請求でも、別建ての国内送料や別料金の保冷剤・包装などは10%です。取引先の業種ではなく、明細ごとの内容で判断します。
飲食店向けの食材は10%?
いいえ。食品卸売業者から飲食店への食材販売は、軽減税率対象の飲食料品の譲渡に該当すれば8%です。飲食店がその食材を使って店内飲食を提供する取引とは、分けて考えます。
参考:国税庁 消費税の軽減税率制度に関するQ&A(個別事例編)問38「レストランへの食材の販売」
包装紙の仕入れは8%?
いいえ。食品を包装するために使う場合でも、包装紙自体の仕入れは飲食料品の譲渡ではないため、10%です。「通常必要な包装を含む食品を購入する取引」と「包装資材だけを購入する取引」は区別します。
参考:国税庁 消費税の軽減税率制度に関するQ&A(個別事例編)問29「お菓子用の包装紙の仕入れ」
税率の誤りは自社で修正できる?
適格請求書の誤りを買手だけの判断で修正することは、原則としてできません。売手へ修正を依頼するか、仕入明細書等を作成して売手の確認を受ける方法で対応します。
自社の会計入力だけが誤っている場合は、自社の伝票を修正します。
まとめ
軽減税率対象の食品は8%、食品代とは別に請求される国内送料は10%が基本です。送料込み食品や、通常必要な保冷剤を別料金なしで付けた食品は、全体を8%として扱います。
食品を扱う企業の経理では、次の流れをそろえることが大切です。
- 明細ごとに「何に対する代金か」「軽減税率の対象となる飲食料品か」で判断する
- 判断に必要な情報を、注文書・請求書・商品表示で確認する
- 8%と10%が混在する請求書は、税込総額でなく税率ごとに入力する
- 誤りは請求書の誤りか入力ミスかを切り分け、支払への影響まで確認する
- 税区分判定表と判断理由の記録で、担当者による判断のばらつきを防ぐ
まずは、食品仕入先の自動入力ルールが取引先単位の一律設定になっていないかを点検し、よく出てくる明細から税区分判定表をつくってみましょう。