請求書の訂正、まず何をする?|ミス発覚から処理完了までの流れを解説
更新日:2026.10.02
ー 目次 ー
請求書のミスは、気づいた時点で自社が送付側か受領側か、そして支払がどこまで進んでいるかによって、最初にやるべきことが変わります。訂正版を送って終わりにすると、新旧2枚の請求書が残り、二重払いや過払いにつながることもあります。
本記事では、請求書のミスに気づいた直後の確認から、取引先への連絡とお詫び、請求書の直し方、仕訳の修正、記録と保存までを、実際に動く順番で解説します。最後のチェックリストで、処理が完了したかどうかを確認できます。
参考:国税庁 インボイスQ&A 問33「修正した適格請求書の交付方法」 / 問34「継続した取引における修正した適格請求書等の交付方法」 / 問92「交付を受けた適格請求書に誤りがあった場合の対応」 / 消費税法基本通達 第1章第8節 / 電子帳簿保存法関係
【請求書ミス発覚から処理完了までの6ステップ】
- 確認:自社は送付側か受領側か、支払前か支払後かを確認する
- 連絡:取引先へ電話で一報し、メールで訂正内容を伝える
- 訂正:再発行・修正箇所の通知・手書き訂正のいずれかで請求書を直す
- 記帳:差額修正・返金・相殺の仕訳を入れ、残高を合わせる
- 記録:当初の請求書と訂正版、確認記録を紐付けて保存する
- 防止:ミスの原因を振り返り、確認の仕組みを見直す
請求書のミス発覚時|立場と支払状況をまず確認
請求書のミスに気づいたら、書類を直す前に「自社は送付側か受領側か」「支払はすでに済んでいるか」の2点を確認します。この組み合わせで、最初に取るべき行動が決まります。
4つのパターン別:最初の一手の早見表
|
立場 |
支払前 |
支払後 |
|
送付側(売手) |
電話で一報し、旧版での支払手続きを止めてもらう。そのうえで訂正版を送付する |
多く請求していたら返金か次回請求での相殺を合意し、少なく請求していたら差額を請求する |
|
受領側(買手) |
仕入先へ連絡し、自社の旧版の振込データを止める。正しい金額を確認してから支払う |
過払額を返金債権として管理し、返金か翌月相殺かを仕入先と合意する |
どのパターンでも、取引先への連絡が最初の行動になります。連絡の方法とお詫びの文例は次章で解説します。
支払前 or 支払後は銀行で実行済みかで判断
振込データを作成しただけ、社内承認済み、銀行へ送信済み、銀行で実行済みは別々に管理します。送信済みなら銀行の取消可否と締切を確認し、実行済みなら返金・相殺に切り替えます。承認画面から消えたことだけで、振込停止を確認した扱いにはしません。
相手への訂正依頼を理由に、合意済みの支払期日を当然に延ばせるわけでもありません。支払額や期日に争いがある場合は、契約条件と適用される取引法令を確認し、担当部門と相手方で調整します。
送付側:ミス発覚時の対応フロー
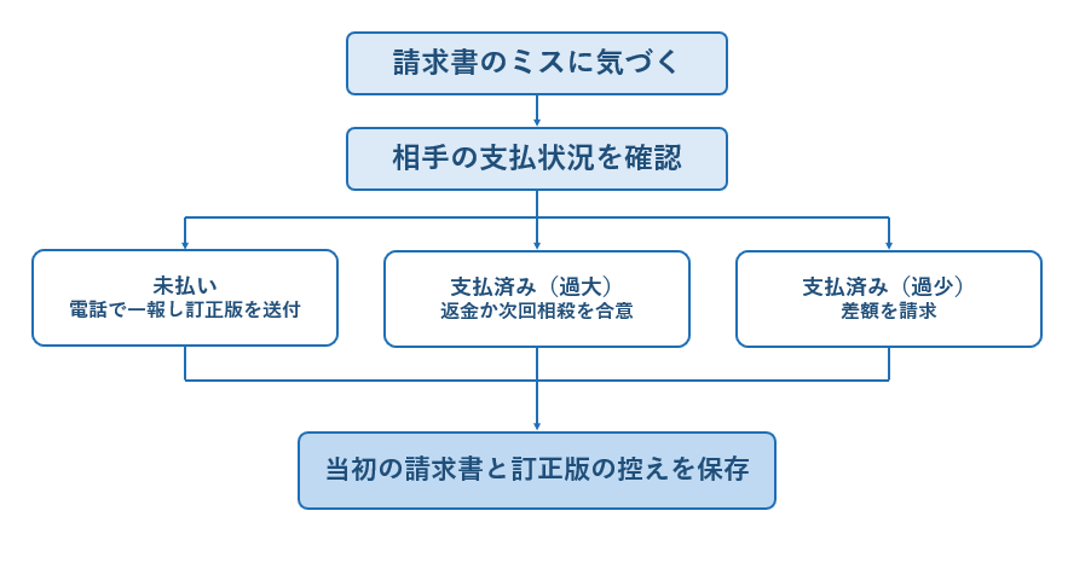
- 誤りの箇所と、正しい金額・内容を特定する(請求書番号・発行日も控える)
- 相手の支払状況を確認する。金額の誤りなら、メールより先に電話で一報を入れ、旧版での支払手続きを止めてもらう
- 訂正版を作成し、「訂正」「再発行」の表記と元の請求書番号を記載して送付する
- 支払済みの場合は、過大なら返金か次回請求での相殺かを相手と合意し、過少なら差額を請求する
- 当初の請求書と訂正版の控えを、対応関係がわかる形で保存する
受領側:誤りを見つけたときの対応フロー
- 誤りの箇所と正しい内容を確認し、仕入先へ連絡する(請求書番号・発行日も控える)
- 旧版での支払手続きを止める。振込データが作成・承認・銀行へ送信のどの段階にあるかを確認する
- 直し方を選ぶ。訂正した請求書の再交付を受けるのが原則で、仕入明細書等を作成する方法、受領した請求書を修正する方法では、いずれも売手の確認を受ける
- 帳簿と支払の状態を確認し、正しい金額での計上・差額修正・返金・相殺のいずれかを行う
- 当初の請求書と訂正版、売手の確認記録を、対応関係がわかる形で保存する
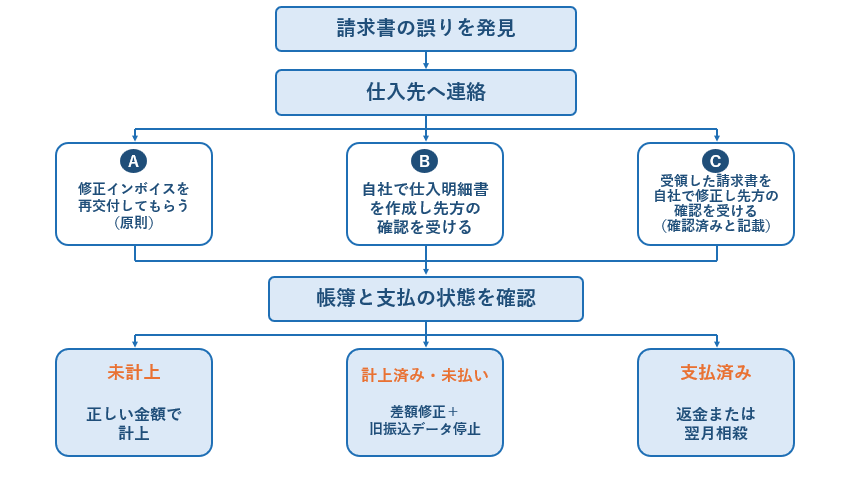
どの方法でも、売手の確認なしに書き換えて終わりにしないことが前提です。
取引先へ連絡|請求書訂正のお詫び文例と伝え方
金額の誤りは、相手の支払手続きが進む前に止めることが最優先です。まず電話で一報を入れ、訂正内容はメールと書面で残します。
メールの伝え方は「どの請求書の、何が、どう変わるか」
受け取る側の経理担当者が知りたいのは、以下の4点です。
- 対象の請求書(発行日・請求書番号)
- 誤りと正しい内容
- 旧版の扱い
- 支払額と期日
長い経緯説明より、この4点を冒頭にまとめると照合と差し替えがすぐ進みます。
送付側のお詫びメール文例
文例①:金額を多く請求していた場合
|
件名:【お詫び】請求書(No.2026-0915)金額訂正のご連絡 株式会社〇〇 経理ご担当者様 いつもお世話になっております。△△サービス株式会社の□□です。 10月1日付でお送りした請求書(No.2026-0915)の金額に誤りがございました。ご迷惑をおかけし、誠に申し訳ございません。 ・誤:合計132,000円(税込) ・正:合計110,000円(税込) 訂正版を添付いたしましたので、お手元の請求書に代えてお支払いにお使いください。すでにお手続きがお済みの場合は、ご返金または次回請求での差し引きのいずれかをご相談させていただけますと幸いです。 今後は発行前の確認手順を見直し、再発防止に努めてまいります。 何卒よろしくお願い申し上げます。 |
文例②:金額を少なく請求していた場合
|
件名:【お詫び】請求書(No.2026-0916)金額訂正のご連絡 株式会社〇〇 経理ご担当者様 いつもお世話になっております。△△サービス株式会社の□□です。 10月1日付でお送りした請求書(No.2026-0916)の金額に誤りがございました。こちらの確認不足によりご迷惑をおかけし、誠に申し訳ございません。 ・誤:合計99,000円(税込) ・正:合計110,000円(税込) 修正した請求書(No.2026-0916-1)を添付いたしましたので、お支払いの際は本書面の金額をご利用ください。すでにお支払いいただいている場合は、差額11,000円のお支払い方法についてご相談させていただけますと幸いです。 お手数をおかけいたしますが、何卒よろしくお願い申し上げます。 |
文例③:登録番号など金額以外を誤っていた場合
|
件名:【お詫び】請求書(No.2026-0915)記載事項訂正のご連絡 株式会社〇〇 経理ご担当者様 いつもお世話になっております。△△サービス株式会社の□□です。 10月1日付でお送りした請求書(No.2026-0915)に記載した登録番号に誤りがございました。ご迷惑をおかけし、誠に申し訳ございません。 ・誤:T1234567890124 ・正:T1234567890123 金額その他の記載内容に変更はございません。訂正内容を記載した書面を添付いたしましたので、当初の請求書とあわせてご保管いただけますようお願い申し上げます。 何卒よろしくお願い申し上げます。 |
旧版について「破棄してください」と一律に案内するのは避けましょう。修正箇所だけを示す方法では、受領側は当初の請求書と修正書類の両方を保存する必要があります。
旧版は「支払に使わない」ことを伝え、保存か破棄かは採用した訂正方法と相手の社内ルールに合わせます。
受領側:仕入先へ訂正を依頼するメール文例
受領側は、誤りを指摘するだけでなく、正しいと考える内容と支払の扱いを伝えておくと、やり取りが一度で済みます。
|
件名:請求書(No.2026-0915)記載内容のご確認のお願い △△サービス株式会社 ご担当者様 いつもお世話になっております。株式会社〇〇経理部の□□です。 10月1日付で頂戴した請求書(No.2026-0915)につきまして、合計金額が132,000円(税込)となっておりますが、ご契約内容から110,000円(税込)と認識しております。 お手数ですが内容をご確認いただき、誤りがございましたら修正した請求書をお送りいただけますでしょうか。正しい金額を確認でき次第、お支払いの手続きを進めさせていただきます。 何卒よろしくお願い申し上げます。 |
請求書を直す|再発行・修正箇所の通知・手書き訂正の選び方
取引先へ渡した請求書に誤りがあった場合、正しい内容で作り直して再発行するのが実務の基本です。請求書は支払額を確定させ、相手の経理処理や税務にも使われる書類のため、訂正の跡が残る書類はどれが正しいのかを説明する手間を生みます。
訂正版は「新しい取引」ではなく、同じ取引の誤りを直す書類である点も押さえておきましょう。
3つの直し方の使い分け
|
方法 |
誰が行うか |
向いている場面 |
注意点 |
|
全項目を記載し直して再発行 |
送付側(売手) |
金額・税率・宛名など、ほとんどの誤り |
「修正」「再発行」と明記し、旧版との対応関係を残す |
|
修正箇所だけを示す書類を交付 |
送付側(売手) |
登録番号や宛名など、金額以外の一部だけが誤っている場合 |
受領側は当初の請求書とセットで保存する |
|
受領した請求書を手書きで訂正 |
受領側(買手) |
誤りが明らかで、再交付を待つより早く処理したい場合 |
売手の確認を受け、確認済みの旨を記載する |
送付側が二重線と訂正印で直した請求書をそのまま送る方法は、慣習として残る場面はあるものの、金額や適格請求書の記載事項の誤りには向きません。送付側は再発行を前提に対応しましょう。
適格請求書は直し方にルールがある
適格請求書(インボイス)の記載事項に誤りがある場合、発行事業者には修正した書類の交付義務があります。
国税庁が示す方法は、誤りを直した請求書を一から作り直す方法と、対象の請求書を特定したうえで変わった箇所だけを書面で伝える方法の2つです。後者の場合、修正書類だけでは記載事項がそろわないため、送付時に「当初の請求書と一緒に保管してください」と一言添えておくと、受領側の保存漏れを防げます。
参考:国税庁 インボイスQ&A問33
金額が減っていても、値引きとは限らない
最初から合意単価が10万円だったのに12万円と入力したなら、元の請求内容の誤りです。一方、12万円の取引が正しく成立した後に2万円の値引きを合意したなら、対価の返還等という別の論点になります。
適格返還請求書に関する税込1万円未満の交付義務免除を、単なる入力ミスの訂正に流用してはいけません。「減額」という結果ではなく、元の取引内容が誤っていたのか、その後に取引条件が変わったのかを営業・購買部門に確認します。
参考:国税庁 消費税法基本通達1-8-17 / インボイスQ&A問28
送付側:修正請求書に記載する項目
修正請求書は、受け取った経理担当者が旧版と見比べなくても処理できる状態で届けるのが理想です。
|
項目 |
記載する内容 |
ポイント |
|
タイトル |
「修正請求書」 |
通常の請求書と取り違えられないようにする |
|
対象の請求書 |
元の請求書の発行日・請求書番号・対象月 |
元の請求書との関連性を示す |
|
差し替えの旨 |
「先に発行した請求書を差し替えるもの」と明記 |
新旧どちらで支払うかを迷わせない |
|
誤・正の内容 |
誤りと正しい内容を並べて記載(金額なら税率ごとの合計額と消費税額) |
受領側が差額をすぐに確認できる |
|
発行者・登録番号 |
社名、住所、登録番号 |
適格請求書の記載事項を満たす |
|
問い合わせ先 |
担当者名、電話番号、メールアドレス |
確認の窓口を1つにまとめる |
|
備考 |
訂正の理由、元の請求書の扱い |
旧版は「支払に使わない」ことを伝える |
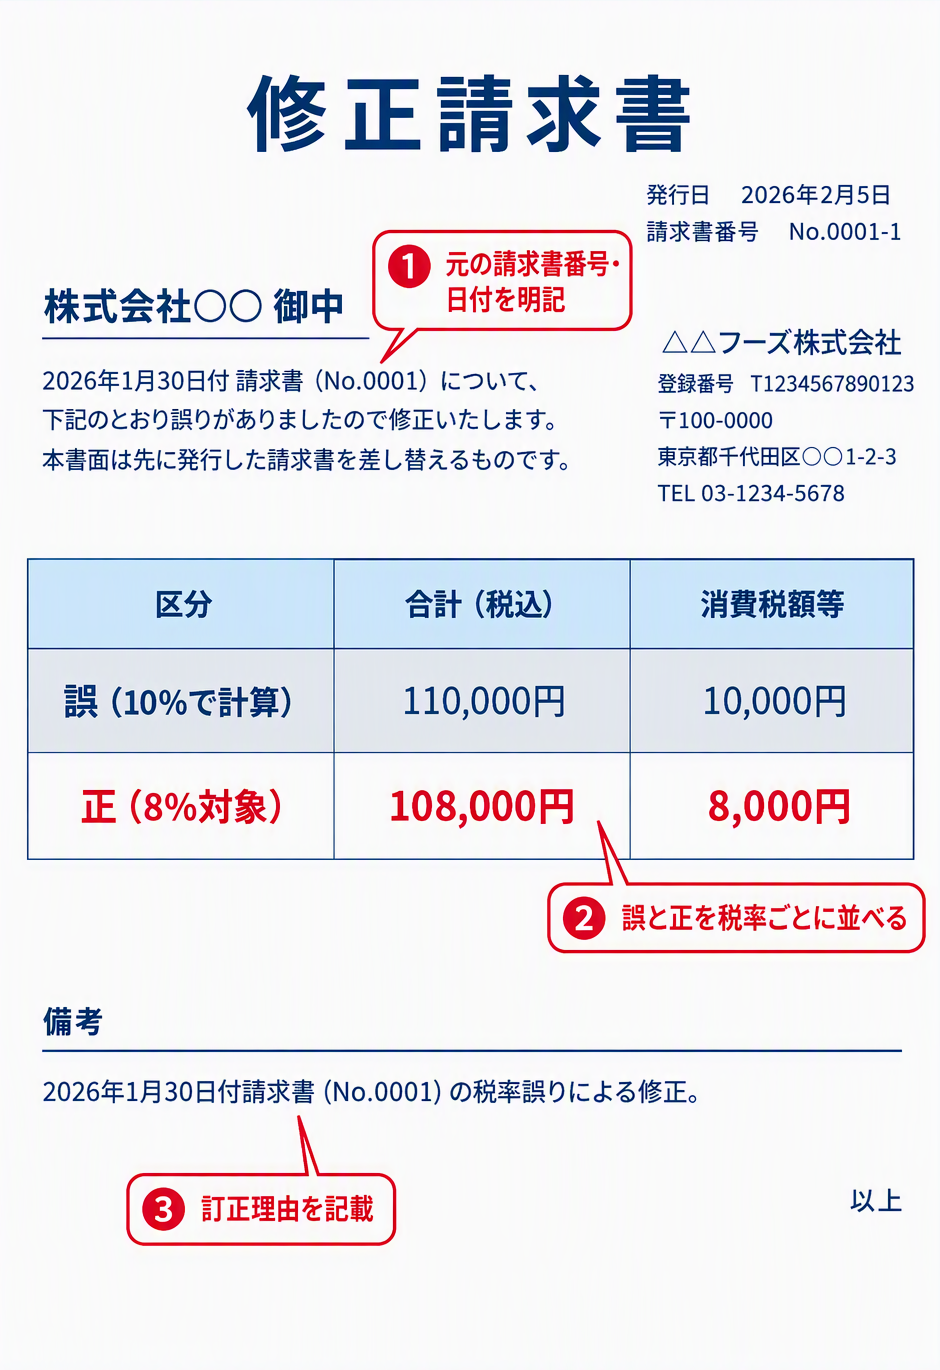
作成時は、次の点にも注意しましょう。
- 請求書番号は元と区別する:同じ番号を使い回すと新旧の取り違えが起きやすいため、枝番(例:No.0001-1)などで区別し、元の番号も記載する
- 旧版の扱いを明記する:「支払には本書面の金額をご利用ください」と記載し、修正箇所だけを示す方法では当初の請求書の保存も依頼する
- 送付側も控えを保存する:当初の請求書と修正請求書の写しを、対応関係がわかる形で保存する
- 電子で送付する場合:当初の請求書のデータを上書きせず、修正版を別ファイルとして作成・保存する
▲関連記事:請求書の訂正方法やミス発生時の対処法を解説
受領側:受け取った請求書を手書きで訂正する場合
受け取った適格請求書を、買手が自分の判断だけで書き直すことは原則として認められません。一方、国税庁は、買手が修正した事項について売手の確認を受ければ、その書類を修正事項を明示した仕入明細書等としても扱えると示しています。再交付を待つより早く処理したいときの選択肢です。
参考:国税庁 インボイスQ&A問92
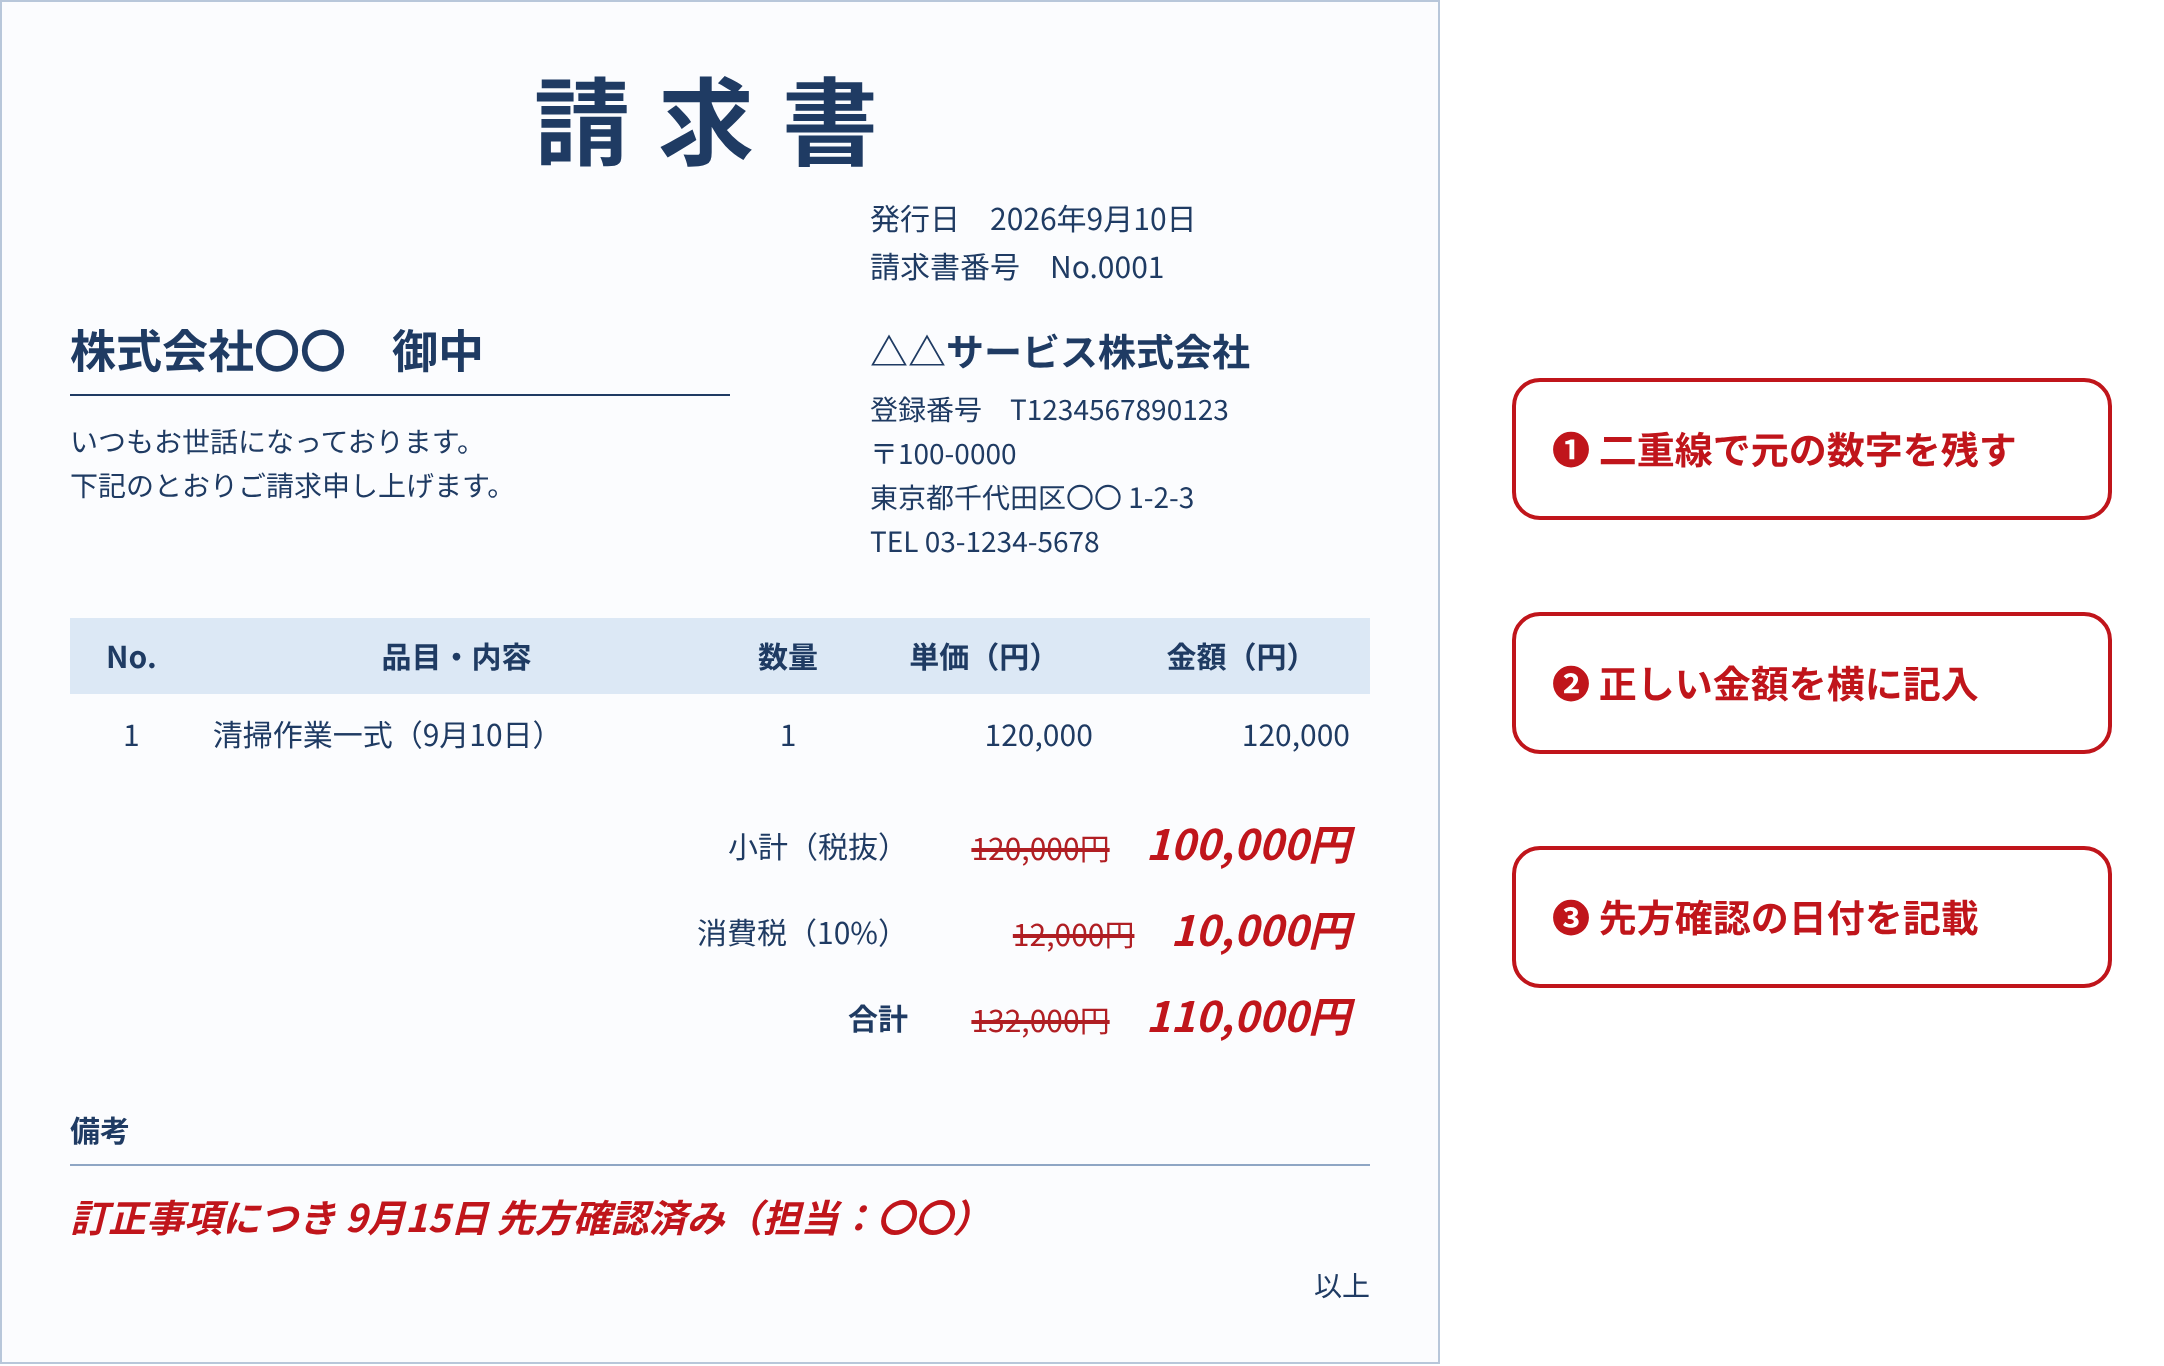
手書き訂正の手順
- 誤っている箇所に二重線を引き、元の記載が読める状態で残す(修正液・修正テープは使わない)
- 二重線の近くに正しい内容を記入する。金額なら税抜額・消費税額・合計額の関連する欄をすべて直す
- 修正内容を売手に伝え、電話やメールで確認を受ける
- 余白に「訂正事項につき〇月〇日先方確認済み」と記載し、確認したメール等の記録と紐付けて保存する
この方法でも、売手は当初交付した請求書の写しを保存する必要があります。また、売手の確認を受けていない書き込みは、仕入税額控除の要件を満たさないおそれがあります。
電子で受け取った請求書を修正する場合は、電子取引データの保存要件もあわせて確認し、元データを上書きしない運用にしておきましょう。
帳簿と支払を整える|支払前・支払後・相殺の仕訳
請求書を直したら、帳簿の金額と支払予定も正しい金額にそろえます。必要な処理は、受領時点の帳簿と支払の状態で変わります。請求書管理画面だけで判断せず、会計伝票と銀行の実行結果まで照合してください。
【状態別の判断比較表(受領側)】
|
受領時の状態 |
会計で確認すること |
支払処理 |
|
未計上・未払い |
訂正後の取引額で計上 |
訂正後の金額だけを登録 |
|
計上済み・未払い |
元仕訳と正しい額との差額 |
旧振込データを取消・再承認 |
|
計上済み・支払済み |
過払額を返金債権として管理 |
返金か翌月相殺かを合意 |
計上済みなら、元仕訳を取り消して正しく再計上する方法と、差額だけを追加で修正する方法が考えられます。どちらも行うと修正が二重になるため、社内ルールとシステムの履歴機能に合わせて、取引ごとに一方を選びます。
以下の仕訳例の前提は、X1年9月10日に完了した単発清掃の請求です。実際の合意額は税抜100,000円、消費税10%の10,000円、税込110,000円ですが、請求書を誤って税込132,000円で受領し、帳簿にも同額を登録しました。
すべて同一事業年度・同一消費税課税期間内で、月次締め前とします。買手は税抜経理・一般課税を採用し、全額控除の条件を満たすものとします。ここでは差額修正方式を使い、手数料は省略します。
受領側・支払前:元仕訳と支払予定を正しく修正
9月15日に訂正され、9月30日に正しい金額で支払うケースです。
9月10日・誤って登録した仕訳
| 借方 | 清掃費120,000円 仮払消費税等12,000円 |
貸方 | 未払金132,000円 |
9月15日・訂正確認後の修正仕訳
| 借方 | 未払金22,000円 | 貸方 | 清掃費20,000円 仮払消費税等2,000円 |
9月30日・正しい金額の支払い
| 借方 | 未払金110,000円 | 貸方 | 普通預金110,000円 |
結果は清掃費100,000円、仮払消費税等10,000円、支払後の未払金ゼロです。
帳簿が最初から110,000円で正しく登録され、請求書だけが誤っていた場合には、この22,000円の修正仕訳は不要です。書類上の差額ではなく、「帳簿の金額と正しい取引額との差額」を直すことがポイントです。
請求書の差し替えが登録済み仕訳へ自動反映されるとは限りません。利用中のソフトの連携仕様を確認し、訂正後に仕訳帳・未払金残高・振込額をもう一度見ます。
受領側・支払後:過払額を返金か翌月相殺で回収
誤った132,000円を9月12日にすでに支払っていたケースです。9月15日に合意額110,000円を確認し、相手も22,000円の返還義務を認めています。未払金は決済済みのため、返金を受ける権利を未収入金で管理します。
9月15日・過払いの修正
| 借方 | 未収入金22,000円 | 貸方 | 清掃費20,000円 仮払消費税等2,000円 |
9月25日・返金を受けた場合
| 借方 | 普通預金22,000円 | 貸方 | 未収入金22,000円 |
過払額は新しい収益ではないので、返金をそのまま雑収入にすると、費用の誤りが残ります。未払金の借方残高で一時管理するシステムもありますが、決算表示や返金管理のルールに従って整理しましょう。
翌月相殺は「新しい費用を少なく入力する」処理ではない
返金を受けず、翌月の清掃代と相殺する場合です。10月10日に別の清掃が完了し、正しい税込代金は55,000円。双方が22,000円を相殺し、10月末に差額33,000円を支払うことに合意したものとします。
| 10月10日・新しい清掃代の計上 | |||
| 借方 | 清掃費50,000円 仮払消費税等5,000円 |
貸方 | 未払金55,000円 |
| 10月31日・相殺 | |||
| 借方 | 未払金22,000円 | 貸方 | 未収入金22,000円 |
| 10月31日・差額支払い | |||
| 借方 | 未払金33,000円 | 貸方 | 普通預金33,000円 |
新しい費用は50,000円のままです。差額振込額だけを費用として入力すると、当月のサービス代が正しく把握できません。相殺は債権と債務の決済であり、新たな課税仕入れではありません。
国税庁Q&A問34は、継続取引で翌月請求書に前月の誤りを調整表示する方法を示しています。ただし、請求書上で調整できることと、過年度・別課税期間の帳簿や申告を無条件に当月処理できることは別です。
期間をまたぐ場合は、取引発生日、誤りの内容、決算・申告状況を整理して修正対象期間を判断します。
参考:国税庁 インボイスQ&A問34
送付側:売上の修正仕訳
送付側の帳簿にも、誤った金額で売上が計上されています。たとえば税抜100,000円の軽減税率(8%)対象品を誤って10%で請求した場合、売上(税抜100,000円)はそのままで、消費税額だけが2,000円多くなっています。税抜経理の場合、次のように修正します。
当初の仕訳
| 借方 | 売掛金110,000円 | 貸方 | 売上100,000円 仮受消費税等10,000円 |
修正仕訳
| 借方 | 仮受消費税等2,000円 | 貸方 | 売掛金2,000円 |
修正後は売掛金108,000円、仮受消費税等8,000円となり、修正請求書の金額と一致します。取引先がすでに110,000円を支払っている場合は、差額2,000円を返金するか、次回の請求で相殺するかを合意します。登録番号など金額以外の誤りであれば、仕訳の修正は不要です。
処理完了を確認する|記録・保存と迷いやすいケース
訂正は、書類を差し替えた時点ではなく、正しい残高と決済結果にそろい、経緯を記録した時点で完了です。最後に記録と保存を確認しましょう。
訂正管理票に残す項目
以下は法定様式ではなく、二重処理を防ぐ運用案としてご覧ください。
- 元の請求書番号・取引日・対象拠点と訂正版の識別情報
- 訂正理由、訂正前後の税抜額・税額・税込額
- 元伝票番号、修正伝票番号、支払データの処理状態
- 返金または相殺の合意内容、金額、予定日、完了確認者
- 元書類・訂正版・相手の確認記録への参照先
旧版は「支払対象から外す」と「削除する」を区別する
旧版を支払対象から外すことと、保存データを削除することは別です。特に修正箇所だけを示す方法では元書類が必要になります。電子で受け取った書類については、電子取引データの保存要件も確認してください。
ここで提案する旧版・新版の関連付けは運用上の対策であり、あらゆる旧版の保存義務を一律に説明するものではありません。
月次締めでは、未収入金が残った案件を金額順・経過日数順に点検します。「次回請求で調整予定」と書かれていても、取引が終了すれば相殺できません。次の請求が発生しないと分かった時点で、返金方法を改めて合意します。
こんな時どうする?迷いやすい5つのケース
基本のフローどおりに進められない場面もあります。支払期日が迫っている、すでに支払ってしまった、値引きと区別がつかないなど、実務で判断に迷いやすいケースと対応の目安を以下にまとめました。
|
こんな時 |
どうする? |
|
支払日が迫っているのに、訂正版が届かない |
旧版の振込データを止め、正しい金額と支払予定を先方とメール等で確認して記録を残す。書類は後日の再交付か、売手の確認を受けた訂正で整える |
|
すでに多く支払ってしまった |
次回の請求額を減らして入力するなど、自己判断で調整しない。過払額と返還方法(振込での返金か、次回請求での差し引きか)を先方と取り決め、合意内容を記録に残す |
|
翌月の請求書で調整したいと言われた |
継続取引で、翌月の請求書で前月分を加減算する運用を継続している場合は、修正した適格請求書の交付として扱える |
|
誤りではなく、後から値引きになった |
訂正ではなく対価の返還等として扱う。売手は適格返還請求書で対応する |
|
決算や申告が終わった期の請求書だった |
当月処理で済ませず、取引日と誤りの内容を整理し、修正対象の期間を税理士等と確認する |
次回から防ぐ|請求書ミスの原因と再発防止策
訂正を減らすには、ミスの原因を押さえておくことも大切です。同じミスでも、実務担当者と管理職とでは見えている原因が異なります。
|
視点 |
主な原因 |
|
実務担当者 |
見積書・発注書からの転記ミス、前回の請求書を複製した際の直し忘れ、単価・税率・登録番号の変更の共有漏れ |
|
管理職 |
合計金額だけを見る承認、条件変更が経理へ届く経路がない、締め直前への作業集中、作成から発行まで1人で完結する体制 |
担当者は「入力の誤り」、管理職は「確認の抜け」と捉えがちですが、実際には両方が重なって訂正が発生します。
転記元の書類と照合する手順や、条件変更を経理へ伝えるルートを決めておくなど、入力と確認の両面から仕組みで防ぐことが、訂正を減らす近道です。
訂正管理票に残した訂正理由を定期的に振り返ると、自社で起きやすいミスの傾向もつかめます。
▲関連記事:
【調査レポート】経理のミスが減らないのはなぜ?管理者と実務担当者で食い違う「ミス認識のギャップ」を分析
【調査レポート】経理のミスは個人のせい?実務担当者が知っておきたい管理者との「ミス認識」の違い
まとめ|請求書訂正の処理完了チェックリスト
請求書のミスは、立場と支払状況の確認から始め、連絡・訂正・記帳・記録まで終えて初めて処理完了です。最後に、次のチェックリストで漏れがないか確認しましょう。
|
ステップ |
確認すること |
|
□ 確認 |
自社が送付側か受領側か、支払が銀行で実行済みかを確認した |
|
□ 連絡 |
取引先へ一報し、対象の請求書・誤と正・旧版の扱い・支払額と期日を伝えた |
|
□ 訂正 |
修正請求書の交付、または売手の確認を受けた訂正を済ませた |
|
□ 記帳 |
差額修正・返金・相殺の仕訳を入れ、未払金・未収入金・売掛金の残高を確認した |
|
□ 記録 |
当初の請求書・訂正版・相手の確認記録を紐付けて保存し、訂正管理票に記入した |
|
□ 防止 |
ミスの原因を記録し、確認手順や情報共有のルートを見直した |
修正請求書を毎回ゼロから作ると、元の請求書番号や差し替えの旨といった大事な項目が抜けてしまいがちです。修正請求書もテンプレートで用意することをおすすめします。