償却債権取立益とは?仕訳・消費税・法人税の扱いとよくある誤り
更新日:2026.11.02
ー 目次 ー
破産管財人から配当の通知が届いた。何年も前に貸倒処理した取引先から、突然振込があった。このようなときに使う勘定科目が「償却債権取立益」です。
償却債権取立益は、貸倒処理から数か月~数年後に発生するため、当時の担当者や判断の記録が残っておらず、処理に迷いやすい科目です。また、過去に消費税の貸倒れ控除を受けていれば、回収額に含まれる消費税額を申告に加算する必要もあります。
本記事では、目の前の入金をどう判断し、仕訳と消費税をどう処理するかを場面別に解説します。あわせて、担当者が替わっても同じ判断ができる回収台帳と引継ぎの方法も紹介します。
償却債権取立益とは?
貸倒処理した債権を回収したときに使う勘定科目
償却債権取立益とは、前期以前に貸倒損失として帳簿から減額した売掛金などの債権を、その後に回収できたときに使う収益の勘定科目です。
回収した事業年度の収益として計上するため、過去の決算書を修正する必要はありません。
なお、貸倒処理と回収が同じ事業年度内であれば、取立益とはせずに計上した貸倒損失を取り消すのが一般的です。
貸倒引当金戻入との4つの違い
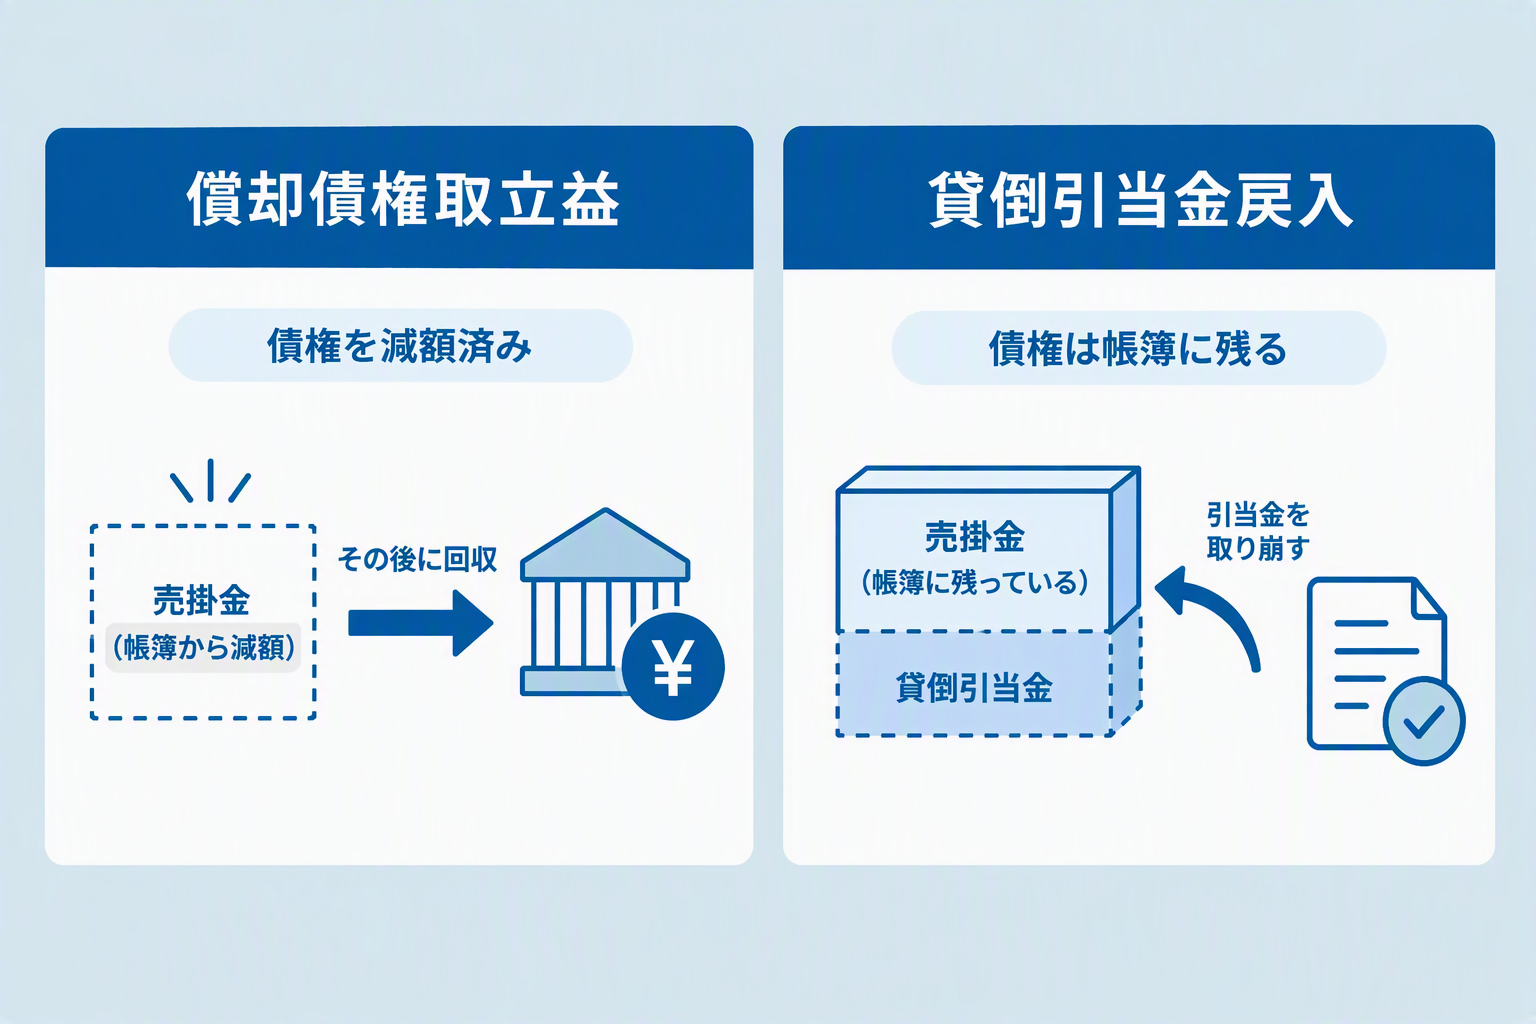
混同しやすいのが貸倒引当金戻入です。貸倒引当金は将来の回収不能額を見積もるもので、売掛金そのものは帳簿に残っています。
一方、償却債権取立益の前提となる直接減額は、債権の帳簿価額そのものを減らす処理です。両者は次の4つの点で異なります。
①発生する場面
償却債権取立益は、前期以前に直接減額した債権を回収したときに発生します。貸倒引当金戻入は、設定した引当金が決算時の見直しで不要になったときに発生します。
入金をきっかけに生じるのが取立益、見積りの見直しで生じるのが戻入です。
②債権の帳簿残高
償却債権取立益の対象となる債権は、帳簿上すでに減額済みで、残高はゼロか一部だけです。貸倒引当金を設定しただけの債権は、売掛金などが帳簿に残ったままです。
入金があったときに消し込む債権が残っているかどうかが、仕訳を分ける最初の分岐点になります。
③損益計算書の表示
償却債権取立益は、原則として営業外収益に表示します。貸倒引当金戻入は、当期の繰入額と相殺して純額で表示するのが一般的です。
④消費税の調整
償却債権取立益では、過去に消費税の貸倒れ控除を受けていれば、回収時に税額を加算します。貸倒引当金は設定・取崩しだけでは貸倒れ控除の対象にならないため、消費税の調整はありません。
社内のメモに「貸倒処理済み」とあっても、引当金を積んだだけなのか、債権を直接減額したのかで、入金時の仕訳はまったく異なります。どちらの処理だったのかを、仕訳伝票や売掛金元帳で必ず確認しましょう。
帳簿価額を超えた部分だけが取立益になる
債権の一部だけを直接減額していた場合は、回収額の全額が取立益になるわけではありません。
まず帳簿に残っている債権を消し込み、それを超えた金額だけを償却債権取立益として計上します。
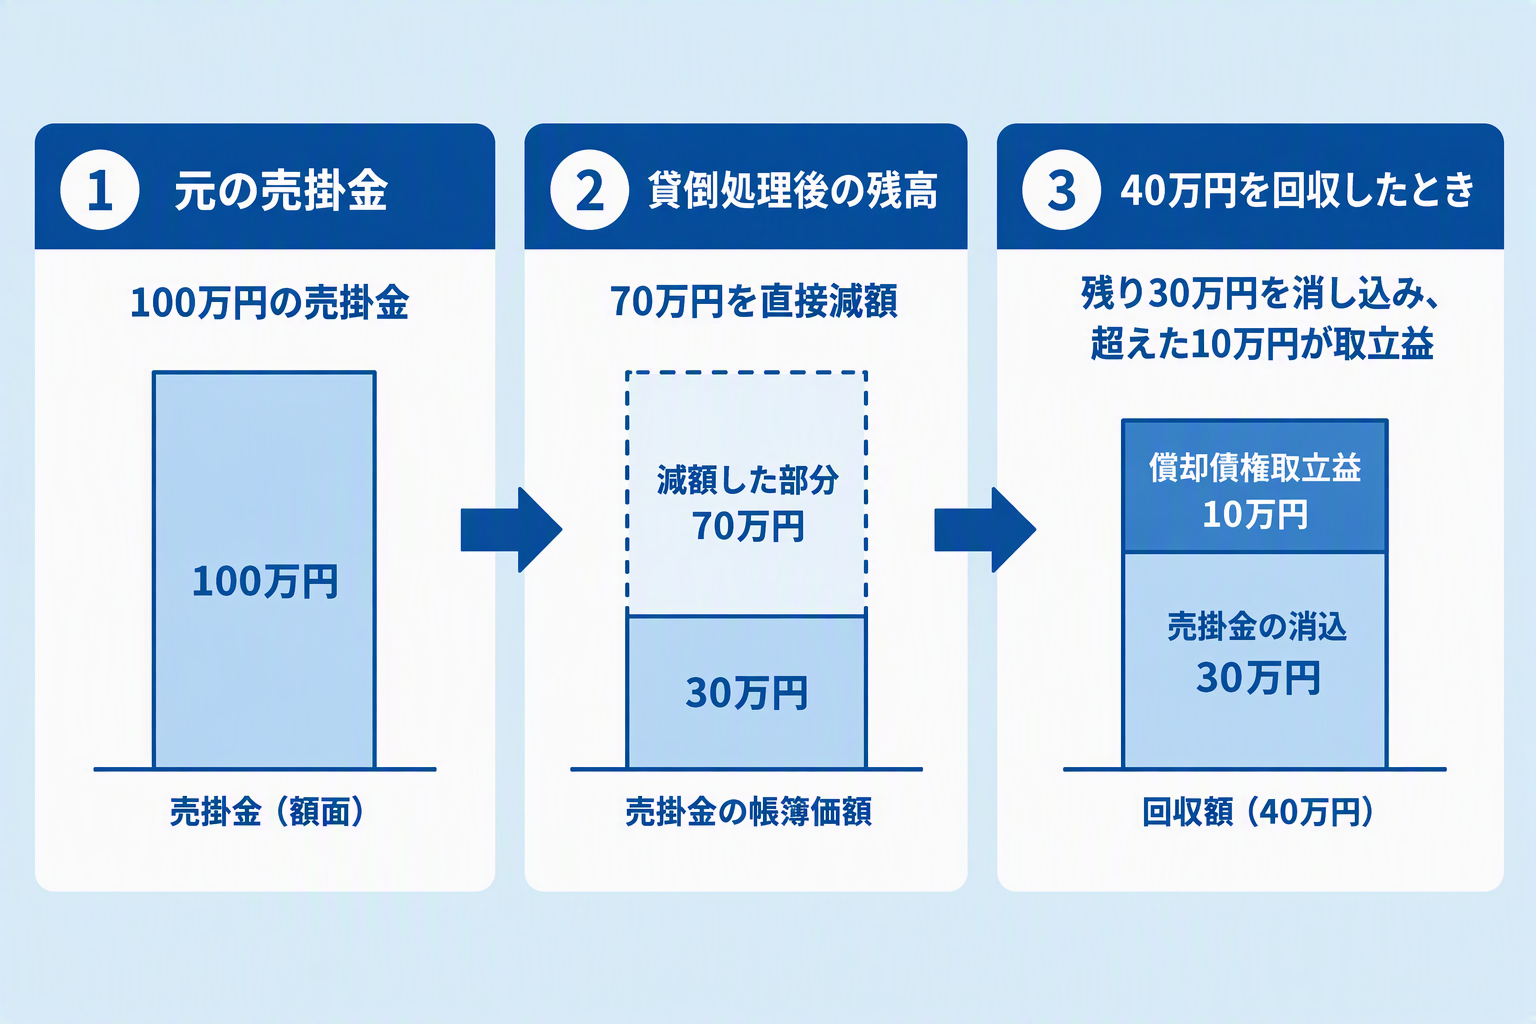
たとえば、額面100万円の売掛金のうち70万円を直接減額し、帳簿価額が30万円残っている状態で40万円が入金されたとします。この場合の仕訳は次のとおりです(会計上の流れを示すため、消費税は考慮していません)。
|
借方 |
金額 |
貸方 |
金額 |
|
普通預金 |
400,000円 |
売掛金 |
300,000円 |
|
償却債権取立益 |
100,000円 |
残っていた30万円は売掛金の回収として消し込み、それを超えた10万円だけが償却債権取立益になります。
参考:企業会計基準委員会 移管指針第9号「金融商品会計に関する実務指針」
なぜ償却債権取立益の処理で迷うのか
償却債権取立益は、仕訳そのものは単純です。それでも処理に迷うのは、貸倒処理から入金までに数か月~数年の空白があるためです。
その間に担当者が異動し、なぜ貸倒処理をしたのか、消費税の控除を受けたのかといった判断の経緯がわからなくなります。売掛金の残高もゼロのため、帳簿を見ても入金の正体がつかめません。こうした状況で、担当者は次のような疑問を抱えます。
|
担当者の疑問 |
確認すること |
本記事の該当箇所 |
|
残高がない取引先からの入金は、何の科目で処理する? |
過去に貸倒処理したか |
償却債権取立益とは? |
|
前任者は直接減額したのか、引当金だけなのか? |
仕訳伝票・売掛金元帳 |
ポイント1 |
|
雑収入で処理してもよい? |
債権の帳簿残高と控除履歴 |
誤り1 |
|
消費税はどうなる?申告書のどこに書く? |
貸倒れ控除の有無と売上時の税率 |
ポイント2~4 |
|
どの期に計上する? |
着金日と配当額が確定した日 |
ポイント5 |
判断に必要な情報は、入金の場面によっても変わります。次の章で、場面ごとに確認することを整理します。
場面別|入金があったときに確認すること
償却債権取立益は、特定の季節に増える科目ではありません。貸倒処理の後に、債務者や関係者の状況が変わったときに発生します。実務でよく見られるのは次の4つの場面です。
|
場面 |
入金の主な形 |
手元に届く資料 |
|
破産管財人から配当があった |
配当金 |
配当通知書、債権届出書の控え |
|
取引先から突然入金があった |
債務者からの任意の弁済 |
入金明細、支払案内 |
|
保証人・担保から回収した |
保証人の弁済、担保処分代金 |
保証契約書、担保処分の精算書 |
|
和解・分割返済が始まった |
和解金、分割返済 |
和解書、返済計画書 |
破産管財人から配当があった
破産手続では、破産管財人が財産を換価した後、債権者へ配当を行うことがあります。手続が長期にわたるため、貸倒処理から数年後に配当金が入金されることも珍しくありません。
配当通知書には配当額が記載されていますが、通知が届いた日と着金日が決算日をまたぐと、どの期で処理するかの判断が必要になります。
確認すること
- 債権届出をした債権と、貸倒処理した債権が一致しているか
- 全額を貸倒処理したのか、一部だけか(帳簿価額が残っているか)
- 配当通知書の日付と着金日(決算日をまたいでいないか)
取引先から突然入金があった
資産状況や支払能力から全額回収できないと判断して貸倒処理した取引先が、事業を立て直して支払いを再開するケースです。
事前の連絡がなく、入金明細に取引先名しか載っていないことも多いため、担当者が交代していると雑収入として処理されやすい場面です。
確認すること
- 過去に貸倒処理した取引先か(貸倒損失の仕訳伝票)
- どの請求に充てた入金か(取引先への確認、支払案内)
- 特定できるまでは仮受金で管理しているか
保証人・担保から回収した
債務者本人からの回収は見込めなくても、連帯保証人の弁済や、担保物件の処分代金で回収できることがあります。
入金者が債務者と異なるため、入金明細だけではどの債権の回収かがわかりません。
確認すること
- 保証契約書・担保の設定書類で、対象の債権を特定できるか
- 担保処分の精算書で、費用控除後の回収額を確認したか
- 貸倒処理の時点で、担保からの回収見込みをどう扱っていたか
和解・分割返済が始まった
継続取引をしていた取引先との取引停止時・最後の弁済時などのうち最も遅い時から1年以上経過(担保物がある場合は除く)した売掛債権は、備忘価額(1円など)を残して貸倒処理できます(法人税基本通達9-6-3)。
その後、和解や分割返済で支払いが再開した場合は、備忘価額を消し込んだうえで、超えた部分を償却債権取立益として計上します。たとえば、備忘価額1円を残した売掛金に5万円が入金された場合の仕訳は次のとおりです(消費税は考慮していません)。
|
借方 |
金額 |
貸方 |
金額 |
|
普通預金 |
50,000円 |
売掛金 |
1円 |
|
償却債権取立益 |
49,999円 |
確認すること
- 備忘価額が帳簿に残っているか
- 和解書・返済計画書で、返済総額と回数を把握したか
- 分割入金のたびに回収台帳を更新する担当を決めたか
参考:国税庁 法人税基本通達 第9章第6節第1款 金銭債権の貸倒れ
償却債権取立益の判断ポイント
どの場面でも、入金を処理するときに確認することは共通しています。次の5つのポイントを上から順に確認すると、計上判断・仕訳・消費税の処理までを漏れなく進められます。
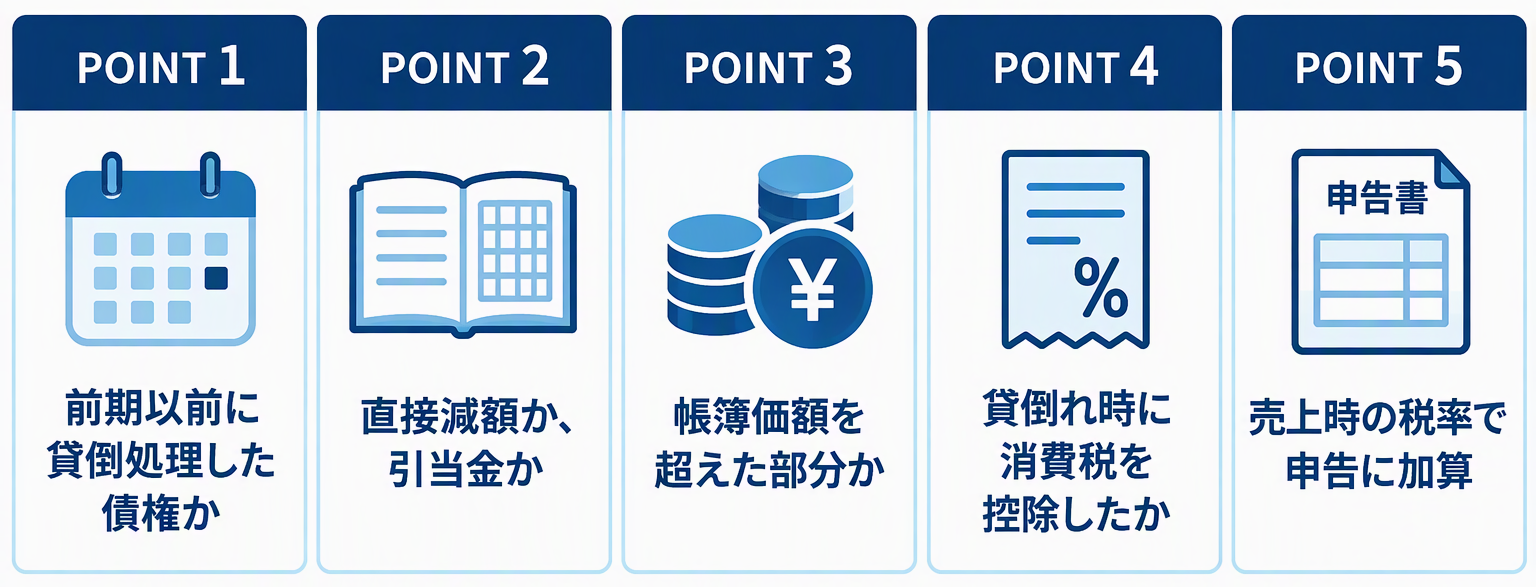
ポイント1:入金があったら3つの記録を確認する
売掛金の残高がない取引先からの入金は、雑収入で済ませたくなりがちです。しかし処理を確定する前に、会計上の債権残高、税務上の貸倒処理、消費税の控除履歴の3つを確認しましょう。
|
確認する記録 |
主な資料 |
わかること |
|
会計上の債権残高 |
売掛金元帳、貸倒損失の仕訳伝票 |
直接減額か引当か、残っている帳簿価額 |
|
税務上の貸倒処理 |
法人税申告書の別表四・別表五(一)、貸倒れの判断資料 |
損金に算入したか、どの基準で貸倒れとしたか |
|
消費税の控除履歴 |
消費税申告書・付表、貸倒明細 |
貸倒れ控除を受けた課税期間と売上時の税率 |
入金の対象によって、最初に見るべき点も変わります。こちらもチェックしておきましょう。
|
入金の対象 |
会計で先に見る点 |
消費税で先に見る点 |
|
帳簿に残る売掛金 |
通常の債権消込み |
回収だけで新たな売上を立てない |
|
引当金を設定しただけの売掛金 |
債権消込みと引当金の要否を別に検討 |
引当金の計上だけでは貸倒れ控除にならない |
|
直接減額した課税売上の債権 |
残っている帳簿価額を超える回収額 |
過去の貸倒れ控除と売上時の税率 |
|
直接減額した貸付金の元本 |
残っている帳簿価額と回収額 |
元本を課税売上の回収と混同しない |
入金者や対象の債権がすぐに特定できない場合は、売上や雑収入で確定させず、仮受金などで一時的に管理しながら調査を続けます。
ポイント2:消費税は過去の貸倒れ控除の有無で判断する
課税売上の売掛金が貸倒れとなり、消費税の貸倒れ控除(貸倒れに係る税額控除)を受けていた場合、その後の課税期間に回収したら、回収額に含まれる消費税額を回収した課税期間の税額に加算します。新たに商品を売ったわけではなく、以前に減らした税額を回収額に応じて戻す仕組みです。
加算の対象になるのは、貸倒れ控除を受けた課税売上の債権だけです。貸付金の元本は課税売上の代金ではないため、控除の対象にも回収時の加算の対象にもなりません。
控除履歴は、当時の消費税申告書・付表・貸倒明細と、税理士などの計算資料を照合して確認します。会計上で仮受消費税等を減らした記録があっても、申告に反映されたとは限りません。過去に控除していなければ回収時の加算は不要ですが、「資料が見つからない」ことを「控除していない」と読み替えないようにしましょう。
参考:国税庁 No.6631 貸倒債権を回収したときの消費税額の計算 / No.6367 貸倒れに係る税額の調整
ポイント3:仕訳と申告書の税額を区別する
ここでは、全額を貸倒処理した売掛金の一部が入金されたケースで、仕訳から申告書への記載までを確認します。前提は次のとおりです。
|
項目 |
前提 |
|
決算期 |
3月決算法人 |
|
元の売上 |
2025年中の国内課税売上110万円(本体100万円+消費税等10万円、標準税率10%) |
|
貸倒処理 |
債務者の資産状況から全額回収できないことが明らかになったため、2026年3月期に全額を貸倒損失として計上(法人税基本通達9-6-2)。消費税の貸倒れ控除も適用済み |
|
売掛金の帳簿価額 |
ゼロ |
|
回収 |
2026年10月20日に22万円が振込入金。全額がこの売掛金への充当で、利息や手数料は含まない |
|
課税方式・経理方式 |
一般課税・税抜経理 |
回収時の仕訳
|
日付 |
借方 |
金額 |
貸方 |
金額 |
|
10月20日 |
普通預金 |
220,000円 |
償却債権取立益 |
200,000円 |
|
仮受消費税等 |
20,000円 |
仮受消費税等を分けて計上するのは、回収に伴う税額の加算を税抜経理の帳簿に反映するためです。
会計ソフトによっては、「貸倒回収」などの専用の税区分を使ったり、申告側で別に入力したりする場合があります。自社のソフトの設定を確認しておきましょう。
申告書に記載するのは国税部分だけ
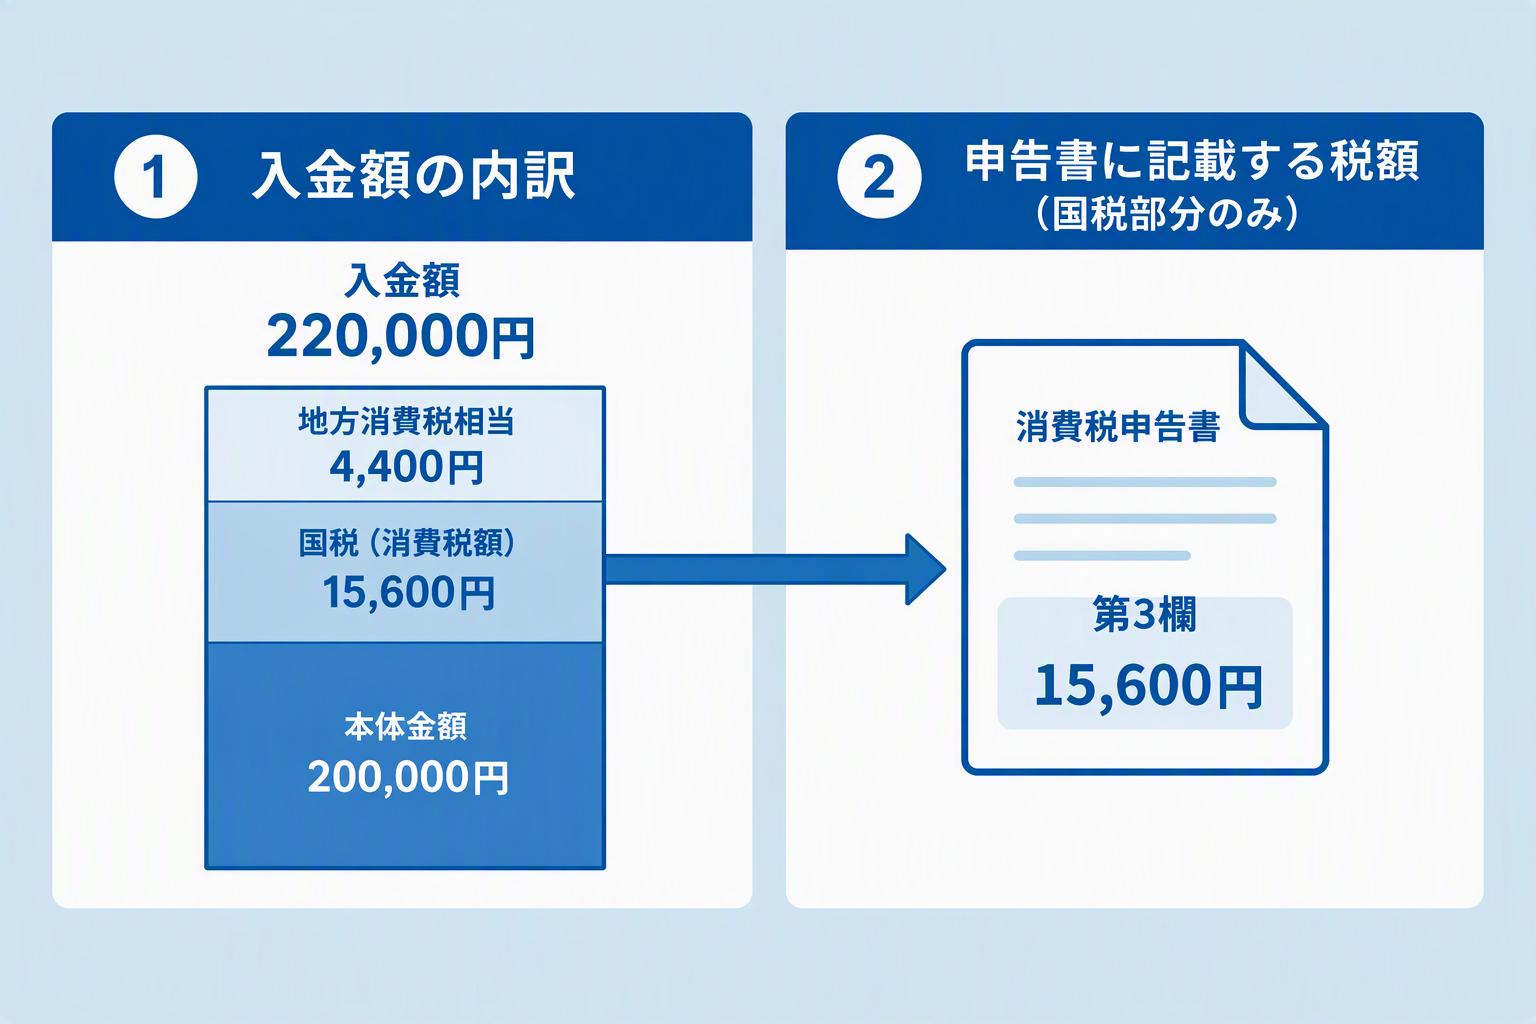
仕訳の仮受消費税等20,000円は、国税と地方消費税の合計額です。一方、申告書に記載する貸倒回収分の消費税額は、国税部分の15,600円になります。
国税庁は、標準税率10%の売上に係る貸倒債権を回収した場合、回収額に110分の7.8を掛けて消費税額を計算するとしています。金額が一致しなくても誤りではありません。
|
区分 |
計算式 |
金額 |
|
国税(申告書に記載) |
220,000円×7.8/110 |
15,600円 |
|
地方消費税相当 |
220,000円×2.2/110 |
4,400円 |
|
合計(仕訳の仮受消費税等) |
220,000円×10/110 |
20,000円 |
申告書に記載する国税部分は、課税期間中に回収した貸倒債権の合計額から計算し、1円未満の端数を切り捨てます。
参考:国税庁 No.6631 貸倒債権を回収したときの消費税額の計算
申告書は第3欄に記載する
|
申告方式 |
記載する欄 |
注意点 |
|
一般課税 |
付表と一般用申告書の第3欄「控除過大調整税額」 |
課税標準額に回収額を含めない |
|
簡易課税 |
付表と簡易課税用申告書の第3欄「貸倒回収に係る消費税額」 |
加算後の税額にみなし仕入率を掛けて仕入控除税額を計算する |
申告担当者や税理士へ渡す明細には、入金額22万円、会計上の収益20万円、国税15,600円、地方消費税相当4,400円に加え、元の売上日、売上時の税率、貸倒れ控除を受けた課税期間を記載します。
未回収の88万円は回収台帳に記録し、売掛金として帳簿に戻すことはしません。
ポイント4:税率は回収日ではなく売上日で判定する
回収時に加算する消費税額は、回収日の税率ではなく、元の売上に適用した税率で計算します。同じ「合計8%」でも、軽減税率と旧税率では国税部分の割合が異なります。
|
元の売上の時期・区分 |
国税部分の割合 |
計算例(国税部分) |
|
2019年10月以降・標準税率10% |
7.8/110 |
110,000円回収→7,800円 |
|
2019年10月以降・軽減税率8% |
6.24/108 |
108,000円回収→6,240円 |
|
2014年4月~2019年9月・旧税率8% |
6.3/108 |
108,000円回収→6,300円 |
|
1997年4月~2014年3月・税率5% |
4/105 |
105,000円回収→4,000円 |
複数の請求の代金がまとめて入金されたときは、どの債権に充当されたのかを配当通知書や合意書で確認し、税率ごとに分けて計算します。
貸倒れの時点で税率ごとの区分が著しく困難だった場合は、貸倒れ時の債権額の割合で区分計算でき、その後に回収したときも同じ割合を使います。
参考:国税庁 消費税法基本通達 第14章第2節 貸倒れに係る消費税額の控除
ポイント5:消費税は着金日、計上時期は確定日も確認する
消費税の加算は、実際に回収した(領収した)日が属する課税期間で行います。通知書の日付ではなく、着金日で判断します。
一方、会計・法人税で償却債権取立益を計上する時期は、配当額が確定した時点との関係で判断が分かれることがあります。通知と着金が決算日をまたぐ場合は、税理士や監査法人と確認しましょう。
12月決算企業は年末年始の入金に注意
12月決算の企業では、年内に予定していた入金が年明けにずれ込むだけで、消費税の課税期間が1期変わります。
金融機関は12月31日から1月3日まで休業日のため、2026年の場合、年内最後の営業日は12月30日(水)、年明け最初の営業日は2027年1月4日(月)です。
|
入金の状況 |
消費税の課税期間(12月決算の場合) |
対応のポイント |
|
12月30日までに着金 |
2026年12月期 |
年内に台帳への記録と申告担当への連携を済ませる |
|
12月31日~1月3日を指定した振込 |
着金は1月4日以降のため2027年12月期 |
翌期の回収予定として台帳で管理する |
|
12月中に配当通知が届き、着金は1月 |
着金した2027年12月期 |
会計・法人税の計上時期は、配当額の確定日との関係を税理士や監査法人と確認する |
|
年末時点で入金者・債権が特定できない |
着金した課税期間 |
仮受金などで管理し、決算整理までに調査を終える |
12月中旬までに年末年始の回収予定を一覧にし、12月30日と1月4日の2回、着金の有無を確認する流れにしておくと、計上漏れや期ズレを防げます。
償却債権取立益でよくある誤りと正しい対応
償却債権取立益は発生頻度が低いため、処理の経験が社内に蓄積されにくい科目です。ここでは実務で起こりやすい5つの誤りと、正しい対応を解説します。
誤り1:残高がない取引先からの入金を雑収入で処理する
売掛金の残高がないため、入金を雑収入として処理してしまうケースです。損益への影響は同じでも、消費税の加算が漏れたり、回収台帳と帳簿が一致しなくなったりします。
まず過去の貸倒処理の有無を確認し、該当すれば償却債権取立益で計上します。特定できない間は仮受金で管理しましょう。
誤り2:引当金を設定しただけの売掛金を取立益にする
貸倒引当金を設定しただけの売掛金は、帳簿に残っています。この入金を償却債権取立益にすると、売掛金が残ったまま収益が二重に計上されます。正しくは売掛金を消し込み、引当金は決算時に要否を見直します。
誤り3:消費税の加算を忘れる、または二重に計上する
過去に貸倒れ控除を受けていたのに、回収時の加算を忘れるケースです。反対に、通常の課税売上の税区分で課税標準額に含めたうえで、第3欄にも加算すると、同じ税額を2回納めることになります。
控除履歴を確認し、加算は第3欄だけで行いましょう。ソフトの自動転記と手入力が重なっていないかも確認が必要です。
誤り4:回収日の税率で消費税額を計算する
回収時の加算額を、回収日に適用されている税率で計算してしまうケースです。
旧税率8%や軽減税率8%の売上を10%で計算すると、加算額が過大になります。必ず元の売上に適用した税率で計算しましょう。
誤り5:通知書の日付で消費税の加算を判断する
配当通知書が決算日前に届いても、着金が翌期であれば、消費税の加算は着金した課税期間で行います。通知書の日付で判断すると、課税期間がずれます。
会計・法人税の計上時期は、配当額が確定した時点との関係を税理士と確認しましょう。通知書と通帳の記録は、あわせて保存しておきます。
誤りに気づいたときは、科目を直すだけでなく、元の債権残高・売上時の税率・控除履歴まで遡って確認します。すでに申告を済ませている場合は、修正申告や更正の請求が必要かを税理士と確認しましょう。
簡易課税・免税事業者・法人税の注意点
回収時の扱いは、課税方式や事業者区分、法人税での処理によって変わります。
|
ケース |
回収時の扱い |
参考 |
|
簡易課税で申告している |
加算は必要。加算後の税額にみなし仕入率を掛けるため、仕入控除税額も増える |
|
|
控除後に免税事業者になってから回収 |
加算は不要 |
|
|
免税事業者だった期間の売上の債権 |
控除の対象外で、回収しても加算は不要 |
|
|
法人税で貸倒損失を損金不算入としていた |
申告調整が必要になる場合がある |
過年度の別表四・別表五(一)で確認 |
簡易課税について、国税庁は、課税標準額に対する消費税額に回収した貸倒債権の消費税額を加えた金額にみなし仕入率を掛けて、控除対象仕入税額を計算するとしています。たとえば、みなし仕入率50%の事業で15,600円を加算した場合、仕入控除税額も7,800円増えるため、納付額の増加は差し引き7,800円です(他の要素は考慮していません)。
免税事業者については、通達で2つのケースが示されています。課税事業者だった期間に控除した債権を、免税事業者になった後や事業を廃止した後に回収しても、加算はありません。また、免税事業者だった期間の売上の債権はそもそも控除の対象外のため、回収しても加算はありません。
法人税で損金不算入としていた場合は、税務上は債権が残っているため、取立益をそのまま益金に含めると二重課税になりかねません。課税・免税の切り替えがあった会社や、過年度に申告調整をした会社は、税理士と確認しましょう。
担当者が替わっても同じ判断ができる仕組み
目の前の入金を正しく処理できても、判断の経緯が残っていなければ、次の入金で同じ調査を繰り返すことになります。数か月~数年後の入金に備え、記録と引継ぎの仕組みを整えておきましょう。
回収台帳に記録する項目
通常の売掛金の消込一覧とは別に、直接減額した債権の回収台帳を用意しておくと、数年後の入金にも対応できます。
台帳に法定の様式はありませんが、最低限、次の項目を記録しておきましょう。
|
記録する項目 |
記録する目的 |
|
債務者名・元の請求番号 |
どの債権の回収かを特定する |
|
売上日・税率 |
回収時の加算額を売上時の税率で計算する |
|
当初の債権額・直接減額日・減額した金額 |
残っている帳簿価額と取立益を区分する |
|
法人税での処理(損金算入の有無) |
申告調整の要否を判断する |
|
消費税の控除期間・控除額 |
回収時の加算の要否を判断する |
|
回収の見込み(破産手続の進行、和解の状況など) |
入金の予定を把握し、決算期をまたぐ入金に備える |
|
回収日(着金日)・回収額・累計回収額 |
計上する期と未回収残高を把握する |
|
申告への反映状況 |
反映漏れや二重計上を防ぐ |
引継ぎで残しておく資料
回収台帳だけでは、なぜその判断をしたのかまではわかりません。担当者の異動時には、台帳とあわせて次の資料の保管場所を引き継ぎましょう。
- 貸倒処理の判断資料(破産手続開始決定の通知、債務者の資産状況の資料など)
- 貸倒れ控除を受けた期の消費税申告書・付表・貸倒明細の控え
- 債権届出書の控え、配当通知書、和解書などの手続書類
担当ごとの役割を決めておく
入金の確認から申告まで複数の担当者が関わるため、誰がどこまで確認するかを決めておくと、判断の抜けを防げます。
|
担当 |
主な役割 |
|
入金担当 |
残高がない取引先からの入金を雑収入で確定させず、「調査中」として一覧で管理する |
|
債権管理担当 |
配当通知や支払案内と照合し、対象の債権を特定する |
|
会計担当 |
残っている帳簿価額を確認し、科目と仕訳を確定する |
|
申告担当 |
控除履歴と売上時の税率を確認し、申告書へ反映する |
月次で確認するチェックリスト
貸倒債権の回収は年に数回あるかどうかのため、発生したときだけ確認する運用では、控除履歴の確認漏れや税率の取り違えが起こりやすくなります。
月次決算の締めにあわせて次の7項目を確認し、回収台帳・帳簿・申告データの3つが一致しているかを点検しましょう。
|
チェック項目 |
確認する内容 |
|
債権残高 |
直接減額か引当か、残っている帳簿価額はいくらか |
|
充当先 |
どの請求に充てた入金かが通知書などで確定しているか |
|
控除履歴 |
過去の申告書・付表で貸倒れの税額控除を確認できるか |
|
税率区分 |
売上時の税率(10%・軽減8%・旧8%)と一致しているか |
|
二重計上 |
ソフトの自動転記と申告書への手入力が重なっていないか |
|
台帳と預金 |
回収台帳の回収額と預金の入金額が一致しているか |
|
年末年始の入金(12月決算) |
12月30日と1月4日の着金を確認し、計上する期を台帳に記録したか |
償却債権取立益に関するよくある質問
Q.償却債権取立益は損益計算書のどこに表示する?
原則として営業外収益に表示します。回収した事業年度の収益として計上し、貸倒処理をした過去の決算書は修正しません。
Q.償却債権取立益は課税売上になる?
新たな課税売上にはなりません。過去に貸倒れ控除を受けていた場合に限り、回収額に含まれる消費税額を「貸倒回収に係る消費税額」として、回収した課税期間の税額に加算します。
Q.同じ期に貸倒処理と回収をした場合は?
同じ事業年度内であれば、計上した貸倒損失を取り消す処理が一般的です。償却債権取立益を使うのは、前期以前に貸倒処理した債権を回収したときです。
Q.過去の控除資料が見つからない場合は?
当時の申告書・付表・貸倒明細や、顧問税理士の計算資料を確認します。見つからないことを理由に「控除なし」と判断せず、確認した経緯を記録したうえで税理士に相談しましょう。
Q.免税事業者だった頃の売上を回収したら加算は必要?
加算は不要です。免税事業者だった課税期間の売上に係る債権は、貸倒れになっても消費税の貸倒れ控除の対象になりません。そのため、その後に回収しても回収時の加算は行いません(消費税法基本通達14-2-4(注))。
会計上は償却債権取立益として計上しますが、消費税の申告書の第3欄には記載しません。回収台帳には、売上時に免税事業者だったことを記録しておきましょう。
まとめ|償却債権取立益は「残高・控除・税率」で判断
貸倒処理した債権の入金は、数か月~数年後に突然やってきます。まず帳簿に残る債権を確かめて貸倒引当金戻入と区別し、過去の貸倒れ控除の有無と売上時の税率から消費税額を計算しましょう。
処理が終わったら、判断の経緯を回収台帳に残し、引継ぎ資料とあわせて保管します。仕訳・回収台帳・申告書の3つが一致し、次の担当者も同じ判断ができる状態になって、はじめて回収処理は完了です。