立替金精算書だけで仕入税額控除できる?原則と例外を判断5ステップで解説
更新日:2026.09.24
ー 目次 ー
請求書の宛名が自社ではなく、取引先や親会社になっている場合、「このまま仕入税額控除をしてよいのか」と判断に迷うことがあります。立替払いでは、実際に費用を負担した会社と、請求書に記載された宛名が一致しないためです。
結論として、立替金精算書だけで仕入税額控除を行える場合があります。ただし、それはインボイスの写しを交付できないなど一定の事情がある場合に限られ、精算書から必要な情報を確認できることが前提です。
本記事では、立替金精算書だけで控除できる原則と例外、経理担当者が実際に辿る判断の順序、複数社で分担する場合の按分計算と仕訳を解説します。
立替金精算書で仕入税額控除ができる理由
立替払いでは、商品やサービスの提供を受けて費用を負担する会社と、インボイスの交付を受ける会社が異なります。まずは、立替先宛てのインボイスだけでは保存要件を満たせない理由と、立替金精算書が果たす役割を確認します。
保存の原則はインボイスと精算書
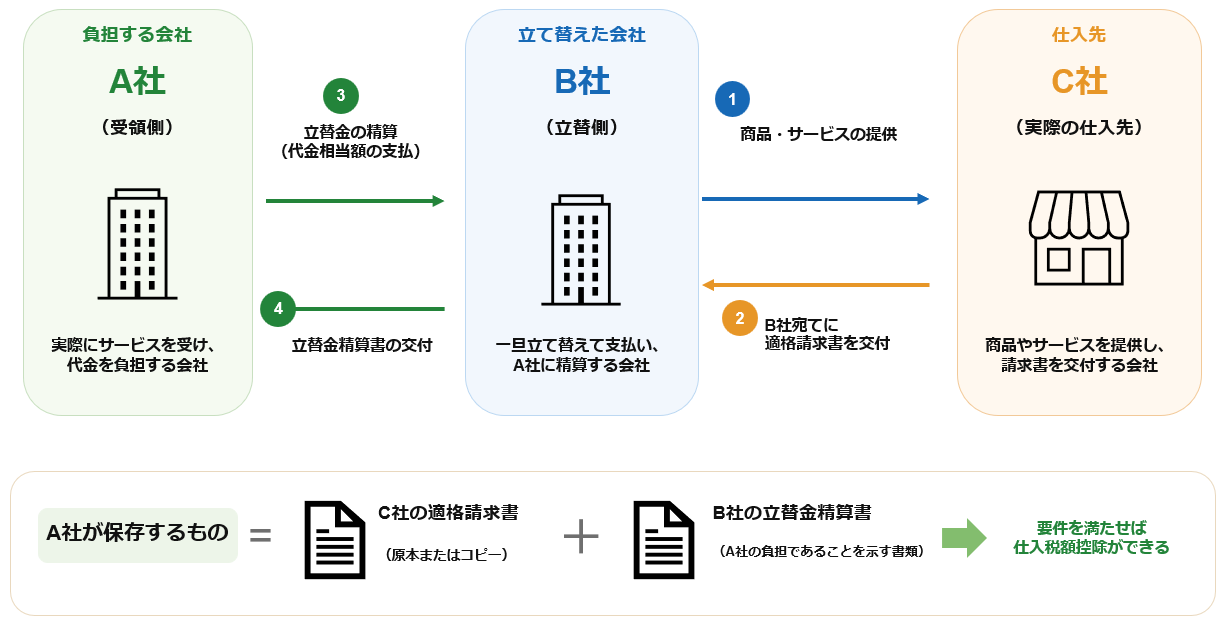
図では、A社を自社(受領側)、B社を立替先、C社を実際の仕入先として表しています。A社の経費をB社が立て替え、仕入先C社がB社宛てに適格請求書を交付したとします。実際にサービスの提供を受け、代金を負担したのはA社ですが、書類上はB社の仕入れに見えます。
そこでB社は、C社の適格請求書等と、その経費がA社の負担であることを示す立替金精算書等をA社へ交付します。A社はこれらの書類を保存することで、C社からの課税仕入れに係る請求書等の保存要件を満たします。
仕入税額控除を受けるには、あわせて一定事項を記載した帳簿の保存も必要です。
なお、「立替金精算書」という書類名が法律で決まっているわけではありません。「精算書」「負担額通知書」といった名称でも、元の取引、実際の負担者、負担額を確認できれば役割を果たします。
控除の判断先は立替先ではなく仕入先
仕入税額控除の対象となる課税仕入れの相手方は、立替者B社ではなく、商品やサービスを提供したC社です。実費部分については、B社が適格請求書発行事業者かどうかで控除の可否を判断するものではありません。
B社が免税事業者であっても、C社が適格請求書発行事業者であり、A社が必要な帳簿と請求書等を保存していれば、A社は実費部分について仕入税額控除を行えます。反対に、B社が適格請求書発行事業者であっても、C社が適格請求書発行事業者以外の者であれば、原則として全額控除はできません。
以降では、A社を自社、B社を立替先、C社を実際の仕入先と呼びます。
参考:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問94(立替金)」
立替金精算書だけで控除できるケース
立替金精算書だけを保存して仕入税額控除を行えるかどうかは、原則と例外を分けて理解する必要があります。
原則はインボイスの写しと精算書をセットで保存
複数の事業者が費用を分担する場合、立替先が受け取った適格請求書等のコピーを、立替えを受けたすべての事業者へ交付することが原則です。
自社は、実際の仕入先が交付した適格請求書等のコピーと、立替先が作成した立替金精算書等を組み合わせて保存します。写しを受け取れる状況であれば、この方法がもっとも確実です。
写しの交付が困難なときは精算書のみで対応できる
立替えを受ける事業者が多数にのぼるなど、適格請求書等のコピーが大量となり交付が困難な場合は、立替先が元の適格請求書等を保存し、必要な情報を確認できる立替金精算書を各社へ交付する方法が認められています。この場合、自社は立替金精算書の保存によって請求書等の保存要件を満たせます。
ただし、「立替金一式」とだけ書けばよいわけではありません。実際の仕入先の登録状況、適用税率、自社の負担額、消費税額等を、精算書や関連書類で確認できることが前提です。
立替金精算書サンプル
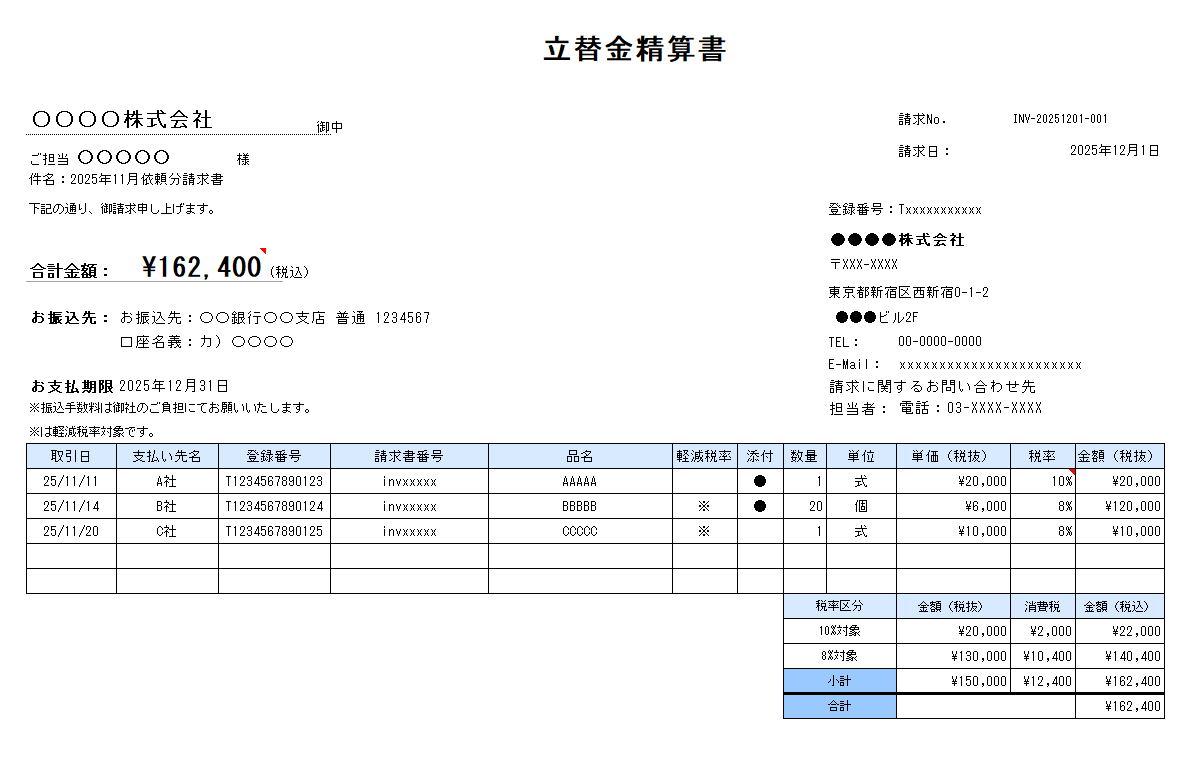
この取扱いは、誰も元の適格請求書等を保存しなくてよいという意味ではありません。元の適格請求書等は立替先が保存し、自社は必要な情報を確認できる立替金精算書を保存するという役割分担です。
仕入明細書・宛名修正による対応
立替先宛ての適格請求書を受け取り、自社の負担額などを記載した仕入明細書を作成し、その内容について立替先の確認を受ける方法もあります。自社が一方的に明細を作成するだけでは足りず、立替先の確認を受けることが必要です。
また、立替先宛てに交付された適格請求書の宛名部分等を修正し、その修正した事項について立替先の確認を受ける方法もあります。この場合、その書類は適格請求書であると同時に、修正した事項を明示した仕入明細書等にも該当するため、その書類を保存することで保存要件を満たせます。
参考:国税庁「同Q&A 問94(参考1・参考2)
控除できるか判断する5ステップ
立替払いの書類を受け取ったら、次の順序で確認すると判断に迷いません。上から順に条件を絞り込むことで、必要な書類と処理が決まります。
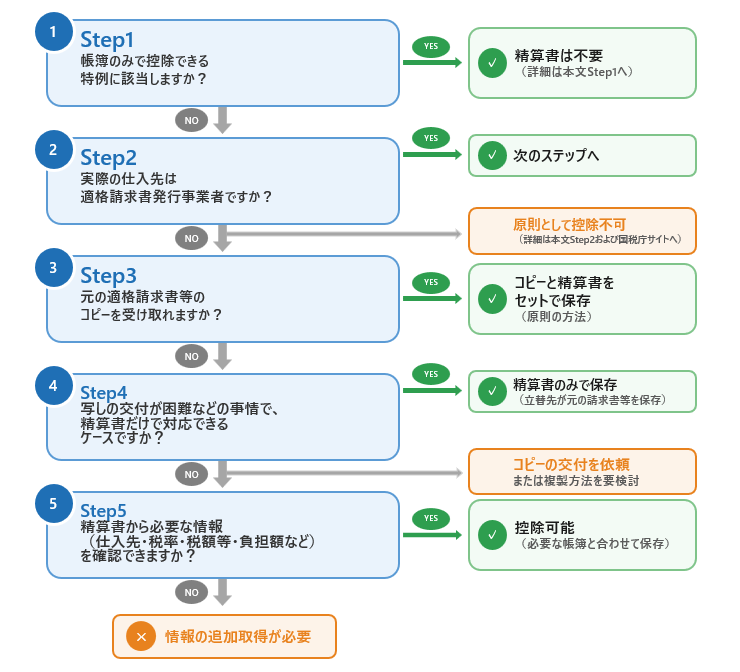
Step1 帳簿のみで控除できる取引かを判定する
立替払いだからといって、すべての取引で立替金精算書が必要になるわけではありません。まず、次のいずれかに該当する取引かを確認します。該当する場合、適格請求書等や立替金精算書等の保存は不要です。
|
ケース |
精算書の要否 |
理由と保存するもの |
|
宛名の記載がない適格簡易請求書 |
不要 |
適格簡易請求書の記載要件を満たしていれば、宛名の記載は不要。その適格簡易請求書を保存する |
|
出張旅費・宿泊費・日当・通勤手当 |
不要となる場合あり |
従業員等に支給する通常必要と認められる範囲は、一定事項を記載した帳簿のみの保存で控除できる |
|
税込3万円未満の公共交通機関による旅客運送 |
不要 |
公共交通機関特例。1回の取引に係る税込価額が3万円未満かどうかで判定する |
|
税込1万円未満の課税仕入れ |
不要となる場合あり |
少額特例。基準期間の課税売上高が1億円以下などの要件を満たす事業者が対象で、2029年9月30日まで |
これらの特例を使う場合は、通常の帳簿記載事項に加え、その課税仕入れが帳簿のみの保存で控除を受けられる取引に該当する旨などを記載する必要があります。書類の保存が不要になる代わりに、帳簿へ必要事項を確実に残すことが重要です。
参考:国税庁「少額特例(一定規模以下の事業者に対する事務負担の軽減措置」
Step2 誰から仕入れたかを特定する
特例に該当しない場合は、実際に商品やサービスを提供した事業者を特定します。確認するのは立替先ではなく、実際の仕入先の名称と登録状況です。
実際の仕入先が適格請求書発行事業者以外の者である場合、原則として全額控除はできません。必要な帳簿と区分記載請求書等を保存するなどの要件を満たす場合は、経過措置により仕入税額相当額の一定割合を控除できます。
この割合は2026年10月1日以後に行う課税仕入れから80%が70%へ引き下げられており、精算書の様式に登録状況を記入する欄を設けておくと確認漏れを防げます。
参考:国税庁「令和8年度税制改正特集(インボイス制度の見直し)」
Step3 インボイスの写しを受け取れるか確認する
実際の仕入先が適格請求書発行事業者であれば、次に元の適格請求書等のコピーを立替先から受け取れるかを確認します。受け取れる場合は、原則どおりコピーと立替金精算書等を組み合わせて保存します。
Step4 精算書だけで対応できるケースかを確認する
コピーが大量となるなどの事情で交付を受けられない場合は、立替先が元の適格請求書等を保存していることを確認したうえで、立替金精算書の保存により控除を行います。
あわせて、立替先との間で、実際の仕入先の名称や登録番号を確認できる状態にしておく必要があります。継続的な取引では、契約書等に元の適格請求書等の保存者、精算書の交付期限、仕入先の登録状況に変更があった場合の通知方法、按分基準などを定めておくと、月次の確認作業を進めやすくなります。
Step5 精算書で確認する項目をチェックする
立替金精算書だけを保存する場合、受領側が仕入税額控除の可否と自社の負担額を確認できる情報が必要です。実務上は、次の項目を精算書や関連書類で確認できるようにします。
|
No. |
確認する項目 |
実務上の補足 |
|
① |
実際の仕入先の名称と登録状況 |
立替先ではなく、商品やサービスを提供した事業者を確認する |
|
② |
取引年月日 |
精算日ではなく、元の課税仕入れを行った日を確認する |
|
③ |
取引内容 |
軽減税率の対象品目が含まれる場合は、その旨も確認できるようにする |
|
④ |
税率ごとに区分した合計額と適用税率 |
10%と8%の取引が混在する場合は、税率ごとに区分する |
|
⑤ |
税率ごとに区分した消費税額等 |
税込合計額だけでなく、合理的に計算した消費税額等を確認する |
|
⑥ |
立替えを受けた事業者とその負担額 |
実際に費用を負担する自社と、自社が負担する金額を確認できるようにする |
これらの情報を立替金精算書1枚ですべて示す必要はありません。実際の仕入先の名称や登録番号などが、別途の書面や継続的な取引に係る契約書等で明らかになっている場合は、精算書に同じ事項を記載しなくても差し支えありません。
複数社で分担するときの按分基準
複数の会社で同じ費用を負担する場合は、税込金額だけでなく、税率ごとの金額と消費税額等も各社の負担額に応じて計算します。ここでは、電気料金を2社で分担するケースを確認します。
消費税額の按分計算
同じビルに入居する複数社の電気料金を1社がまとめて契約し、各社へ請求するケースを考えます。実際の仕入先が立替先へ、10%課税の電気料金330,000円(税抜300,000円、消費税30,000円)を請求し、これを自社が40%、もう一方の負担会社が60%負担するとします。
立替先は元の適格請求書等を保存し、自社へは税込132,000円、税抜120,000円、消費税12,000円と記載した精算書を交付します。
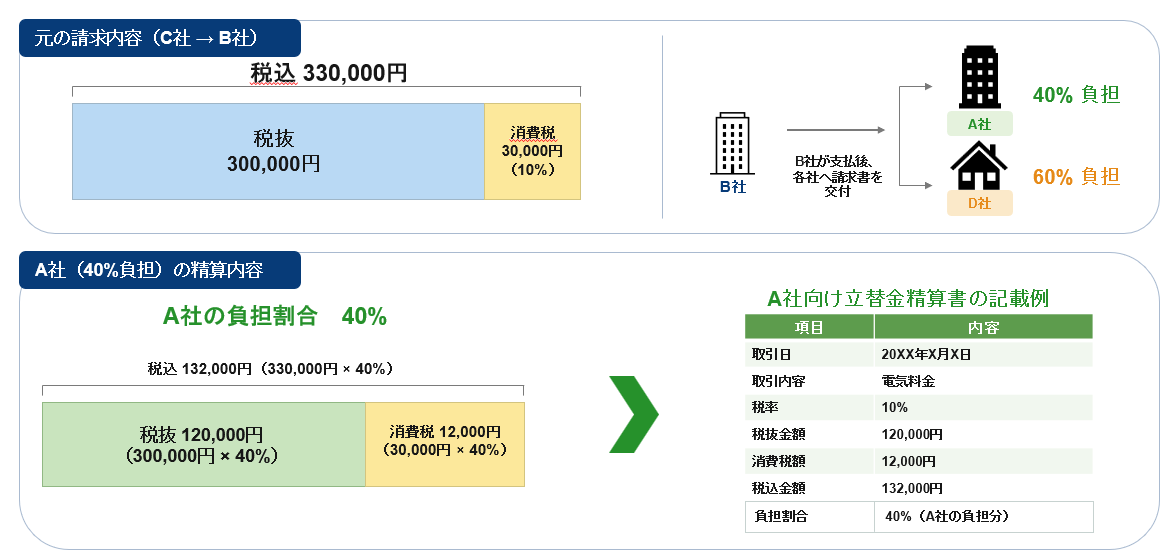
図では、A社を自社、D社をもう一方の負担会社として表しています。
消費税額等は、元の適格請求書に記載された消費税額等に負担割合を掛けるなど、合理的な方法で計算します。各社に按分した消費税額等の合計が、端数処理によって元の適格請求書の消費税額等と一致しない場合でも、合理的な方法で計算されていれば差し支えありません。按分に使用した負担割合や計算方法は、後から確認できるように残しておきましょう。
また、複数の支払先に係る費用をまとめて精算する場合は、支払先ごとに区分して記載する方法のほか、適用税率ごとにまとめて1回端数処理する方法も認められています。
仕訳は元の費用科目で計上
税抜経理・一般課税で、自社が必要な書類を受け取った時点では、例えば次のように仕訳します。
|
借方科目 |
金額 |
貸方科目 |
金額 |
|
水道光熱費 |
120,000円 |
未払金 |
132,000円 |
|
仮払消費税等 |
12,000円 |
|
|
立替先へ支払った時点では、借方:未払金132,000円/貸方:普通預金132,000円と処理します。
「立替金」は、主に立替先が代金を一時的に立て替えたときに使用する科目です。精算を受ける自社は、実際の取引内容に応じて水道光熱費、消耗品費、旅費交通費などを計上します。
精算書に「立替金」と記載されていることだけを理由に、自社も借方を立替金として処理するわけではありません。
立替金精算書に関するよくある質問
立替金精算書に決まった様式はありますか
法律で定められた様式はありません。書類名も「精算書」「負担額通知書」など任意です。
重要なのは、元の課税仕入れが自社のものであること、自社の負担額、実際の仕入先、適用税率、消費税額等を精算書や関連書類から確認できることです。
立て替えてくれた取引先が免税事業者でも控除できますか
実際の仕入先が適格請求書発行事業者であり、必要な帳簿と請求書等を保存している場合は、立替先が免税事業者であっても、実費部分について仕入税額控除を行えます。
ただし、立替先が別途請求する事務手数料は、立替先自身が提供する役務の対価です。立替先が適格請求書発行事業者以外の者である場合は、原則として全額控除できませんが、必要な保存要件を満たせば経過措置の対象となる場合があります。
従業員が立て替えた場合も精算書が必要ですか
従業員名が記載された適格簡易請求書は、その書類だけを保存しても保存要件を満たせません。ただし、その従業員が自社に所属していることが分かる従業員名簿等を併せて保存していれば、立替金精算書を別途保存しなくても差し支えありません。
従業員が作成した立替金精算書が必要になるのは、名簿等がなく、立替払いをした従業員を特定できない場合です。
参考:国税庁「同Q&A 問94-2(従業員が立替払をした際に受領した適格簡易請求書での仕入税額控除)」
精算書をPDFで受け取った場合はどう保存しますか
メールやシステムを通じて立替金精算書をPDFで受け取った場合は電子取引に該当するため、電子帳簿保存法の電子取引データに関する保存要件に従い、電子データのまま保存します。
改ざん防止措置や検索機能の確保など、自社に適用される要件を確認してください。印刷した書面だけを保存し、受け取った電子データを保存しない運用は避けましょう。
参照:国税庁 インボイス制度に関するQ&A
まとめ|立替金精算書は「誰が負担したか」でつなぐ
立替払いでは、支払先ではなく「誰から仕入れ、誰が費用を負担したのか」で判断します。受領時は次の順で確認しましょう。
- 出張旅費等特例や公共交通機関特例など、帳簿のみの保存で控除できる取引かを先に判定する。
- 実際の仕入先を特定し、その登録状況を確認する。
- 元の適格請求書等のコピーを受け取れるかを確認し、受け取れない場合は精算書のみで対応できるケースかを判断する。
- 精算書や関連書類で、適用税率、消費税額等、自社の負担額を確認する。
立替金精算書だけで仕入税額控除を行う方法は、コピーの交付が困難な場合などに認められる代替手続です。必要な情報を確認できることが前提となるため、原則と例外を分けて理解しておくことが重要です。
これらの判断基準を社内ルールに落とし込むことで、月次決算での確認作業や修正処理を減らしやすくなります。
※本記事は国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」および令和8年度税制改正の内容をもとに作成しています(2026年9月時点)。個別の取引に関する判断は、顧問税理士等にご確認ください。