過入金の対応フロー|原因別の判断と返金・相殺、未処理案件の管理
更新日:2026.10.28
ー 目次 ー
入金消込で請求額を超える入金を見つけたら、まず別の請求への支払いや前払いではないかを確認します。二重払い、合算入金、自社の請求誤りなど、原因によって必要な処理は異なります。
原因や処理方法がわからない金額は、売上や雑収入にせず、仮受金として一時的に管理しましょう。そのうえで、確認した事実に基づいて消込、返金、次回請求への充当、請求内容の訂正などを進めます。
本記事では、原因別の判断方法と、処理完了まで未処理案件を追う管理方法を解説します。現在止まっている工程からでも対応を確認できるよう、原因確認、保留中の管理、取引先との確認、処理の実行、完了確認、月末レビューに分けて整理しています。
過入金対応は原因の確認と未処理案件の管理が基本
請求額より多い入金があっても、すべてが同じ手順で返金や相殺に進むわけではありません。二重払いなら返金や次回請求への充当を相談しますが、合算入金なら対象請求への消込、自社の請求誤りなら請求内容の訂正などを確認します。
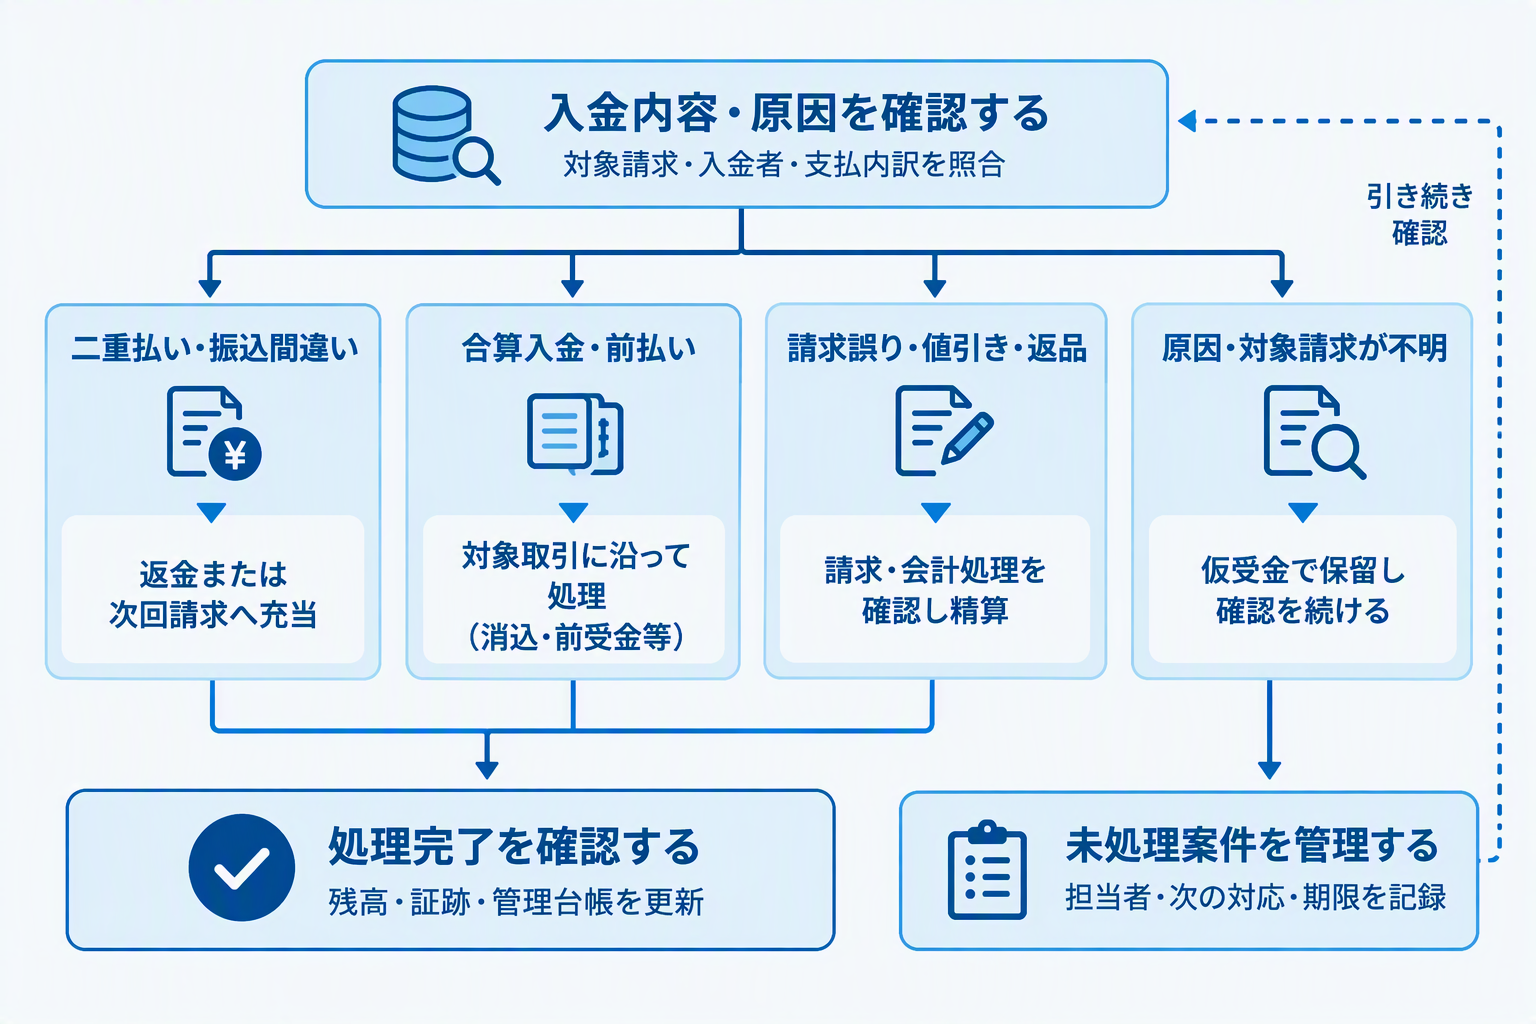
本記事では、請求額を超える入金を見つけた段階から扱います。確認の結果、合算入金や契約に基づく前払いだとわかった場合は、誤った支払いとしての過入金とは切り分け、取引内容に沿って処理します。
一方、どのケースでも、対象取引、金額、確認した事実、担当者、次の対応、期限を共有することが大切です。処理方法が決まった後も、実行結果、残高、証跡を確認するまで案件を追いましょう。
なお、本記事では、次回請求への充当を一般的な呼び方に合わせて「相殺」と表記する場合があります。法的な相殺とは異なる場合があるため、実際の運用では、対象請求と充当額を明確にします。
| 現在の状況 | 確認する内容 | 該当する章 |
|---|---|---|
| 入金額が多い理由がわからない | 対象請求、入金者、支払内訳、過去の入金履歴 | 入金額が多い原因を確認する |
| 確認中の金額が残っている | 保留額、保留理由、担当者、次の対応期限 | 原因がわからない入金を管理する |
| 取引先への確認や合意が必要 | 双方の記録の不一致、処理方法、実施条件 | 取引先と確認結果をそろえる |
| 原因が判明し、処理を進めたい | 原因に応じた処理、承認内容、実行結果 | 原因に応じた処理を実行する |
| 処理を終え、案件を閉じたい | 残高、会計帳簿への反映、証跡の保存 | 処理完了を確認する |
| 未処理案件が長く残っている | 停滞理由、経過日数、次の対応方針 | 月末レビューで未処理案件を進める |
すでに原因の確認や返金が済んでいる場合は、該当する章から確認してください。ただし、前提となる確認や記録が抜けている場合は、実行前または完了前に補います。
入金額が多い原因を確認する|対象請求と支払内訳を照合
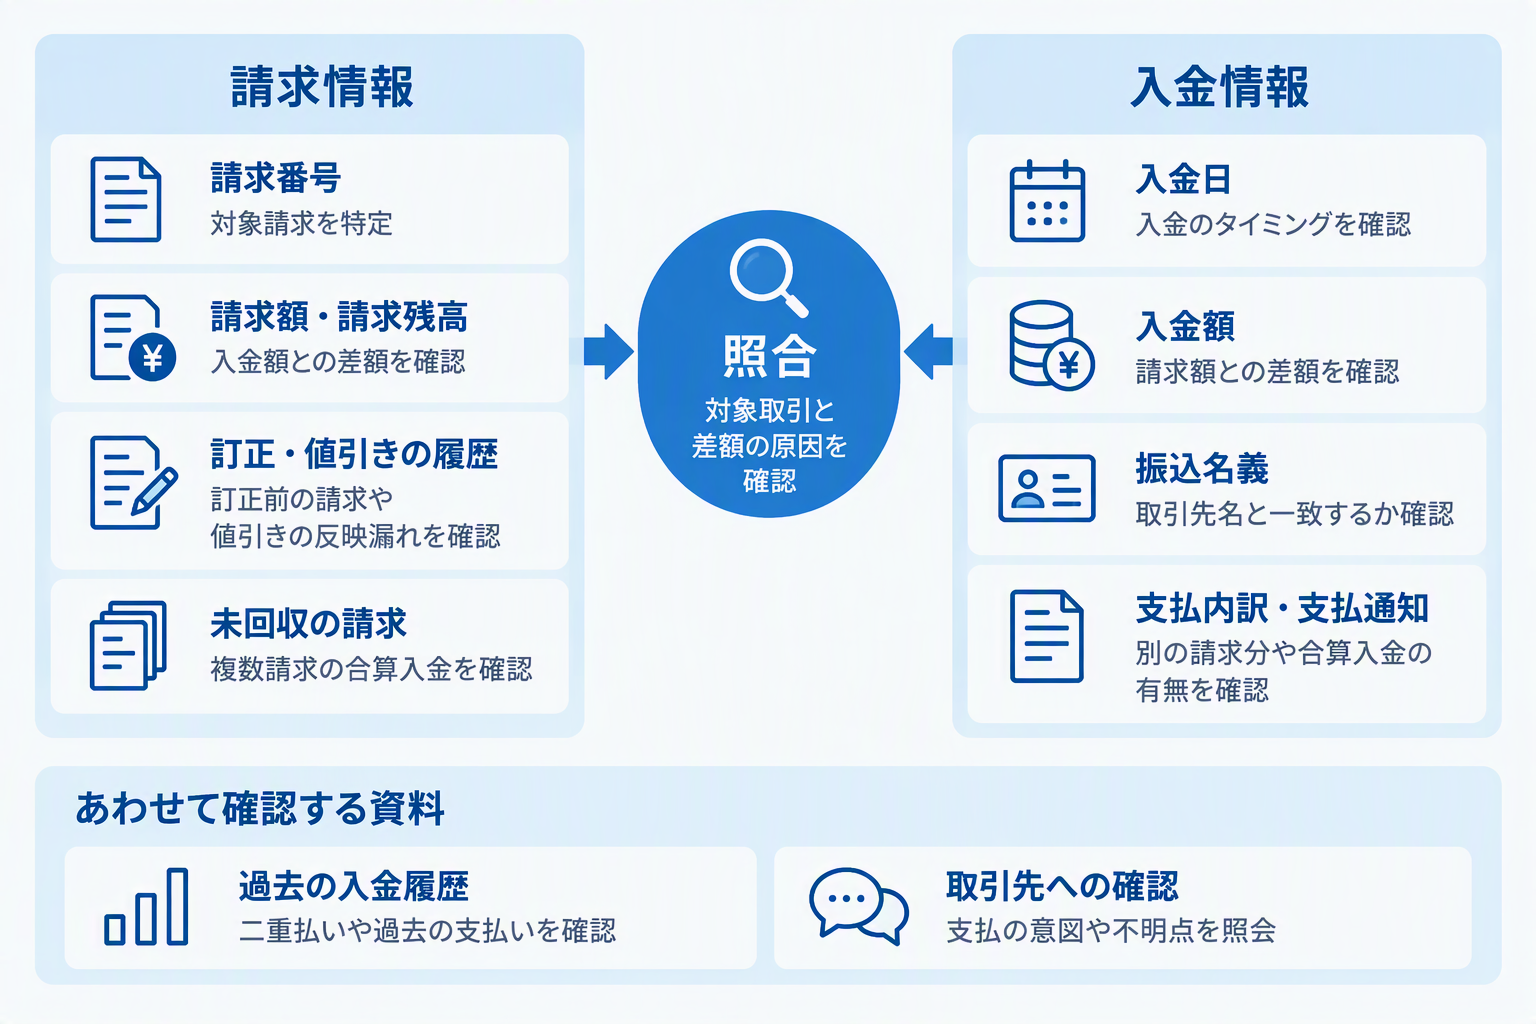
請求額を超える入金を見つけた段階では、まだ過入金と断定できません。請求残高、入金者、過去の入金履歴を確認し、合算入金や前払い、自社の請求誤りなどを切り分けます。
原因が判明したら、その内容に応じて処理を選びます。確認が終わらない金額は、仮受金で管理しながら調査を続けましょう。
請求残高と入金額を照合する
請求書番号、取引先、請求額、入金日を確認し、入金額との差額を計算します。一つの請求書だけでなく、同じ取引先の未回収請求も確認し、複数の請求をまとめた支払いではないかを調べましょう。
請求書を訂正・再発行している場合は、訂正前の金額で支払われていないかも確認します。比較に使った請求書と入金明細は、後から参照できるように記録します。
振込名義と入金者を確認する
振込名義が取引先名と異なる場合は、登録名義、旧社名、支払代行会社、関連会社からの支払いなどを確認します。名義が一致しないことだけで、別の入金と判断しないようにしましょう。
入金者を特定できない場合は、金額や日付だけで売掛金を消し込まず、営業などの関係部署や取引先へ照会します。自動消込を利用している場合も、名義の不一致や合算入金などを確認対象に含めておきます。
過去の入金履歴と差額の特徴を調べる
同じ請求に対する入金がすでにないかを確認します。超過額が対象請求額と同額なら二重払い、別の請求額と一致するなら合算入金などが考えられます。
ただし、金額の一致は確認の手がかりです。支払通知や取引先への照会で、対象請求と支払内訳を裏付けましょう。
| 金額の特徴 | 考えられる原因 | 確認する資料・相手 |
|---|---|---|
| 超過額が対象請求額と同額 | 同じ請求に対する二重払い | 過去の入金履歴、取引先の支払担当者 |
| 超過額が別の請求額と一致 | 複数請求の合算振込、別請求の先払い | 未回収請求の一覧、支払通知 |
| 超過額が値引き額や訂正額と一致 | 訂正前の請求書での支払い、値引きの反映漏れ | 請求書の訂正履歴、値引きの合意記録 |
| 入金額が前月の請求額と一致 | 前月の振込データの使い回し | 前月・当月の請求書、取引先の支払担当者 |
| 少額の差額がある | 端数処理の違い、入力ミスなど | 請求書の計算内容、支払明細 |
| 金額に明確な規則性がない | 入力ミス、対象請求の取り違えなど | 取引先の支払担当者、支払内訳 |
確認結果から対応を分ける
原因がわかったら、単なる振込間違いなのか、別取引への支払いなのか、請求内容の見直しが必要なのかを整理します。
原因がすぐに判明し、処理内容も明確な場合は、未確定額としての保留を経ずに、実態に沿った処理へ進めることもあります。
| 確認結果 | 次に行う対応 |
|---|---|
| 請求は正しく、二重払い・振込額の誤りだった | 取引先と返金または次回請求への充当を相談する |
| 別請求への支払い・合算入金だった | 支払内訳を確認し、対象請求へ消し込む |
| 契約に基づく前払いだった | 対象契約と入金の性質を確認し、前受金等の処理を検討する |
| 自社の請求誤りだった | 請求内容を訂正し、入金済み金額との差額の精算方法を確認する |
| 値引き・返品の反映漏れだった | 合意内容と適用対象を確認し、請求・会計処理と精算方法を見直す |
| 自社の請求・売上計上漏れだった | 取引の事実と計上時期を確認し、必要な請求・会計処理を行う |
| 原因や対象請求が不明だった | 未確定額を管理し、担当者と期限を決めて調査を続ける |
支払期日前の入金であることだけを理由に、過入金とは判断しません。対象取引と支払の意図を確認し、実態に沿って処理しましょう。
よくある誤り
誤り:同額の請求書があるため、推測で古い請求書に充当する
正しい対応:支払通知や取引先への確認で対象請求を特定してから充当する
誤り:請求額を超えているため、差額をすべて返金対象と判断する
正しい対応:合算入金、前払い、請求誤りなどを切り分けてから処理を決める
原因がわからない入金を管理する|仮受金・担当者・期限を記録
対象請求や差額の処理方法が決まらない場合は、未確定の金額を仮受金として一時的に管理します。すべての入金で仮受金を経由するのではなく、何が判明し、何が未確定なのかに応じて処理を分けましょう。
仕訳だけで終わらせず、保留理由、担当者、次の対応、期限を管理台帳に記録します。すでに仮受金を計上している場合も、何の回答を待っているのか、次に誰が対応するのかを確認してください。
確定分と保留分を分けて記帳する
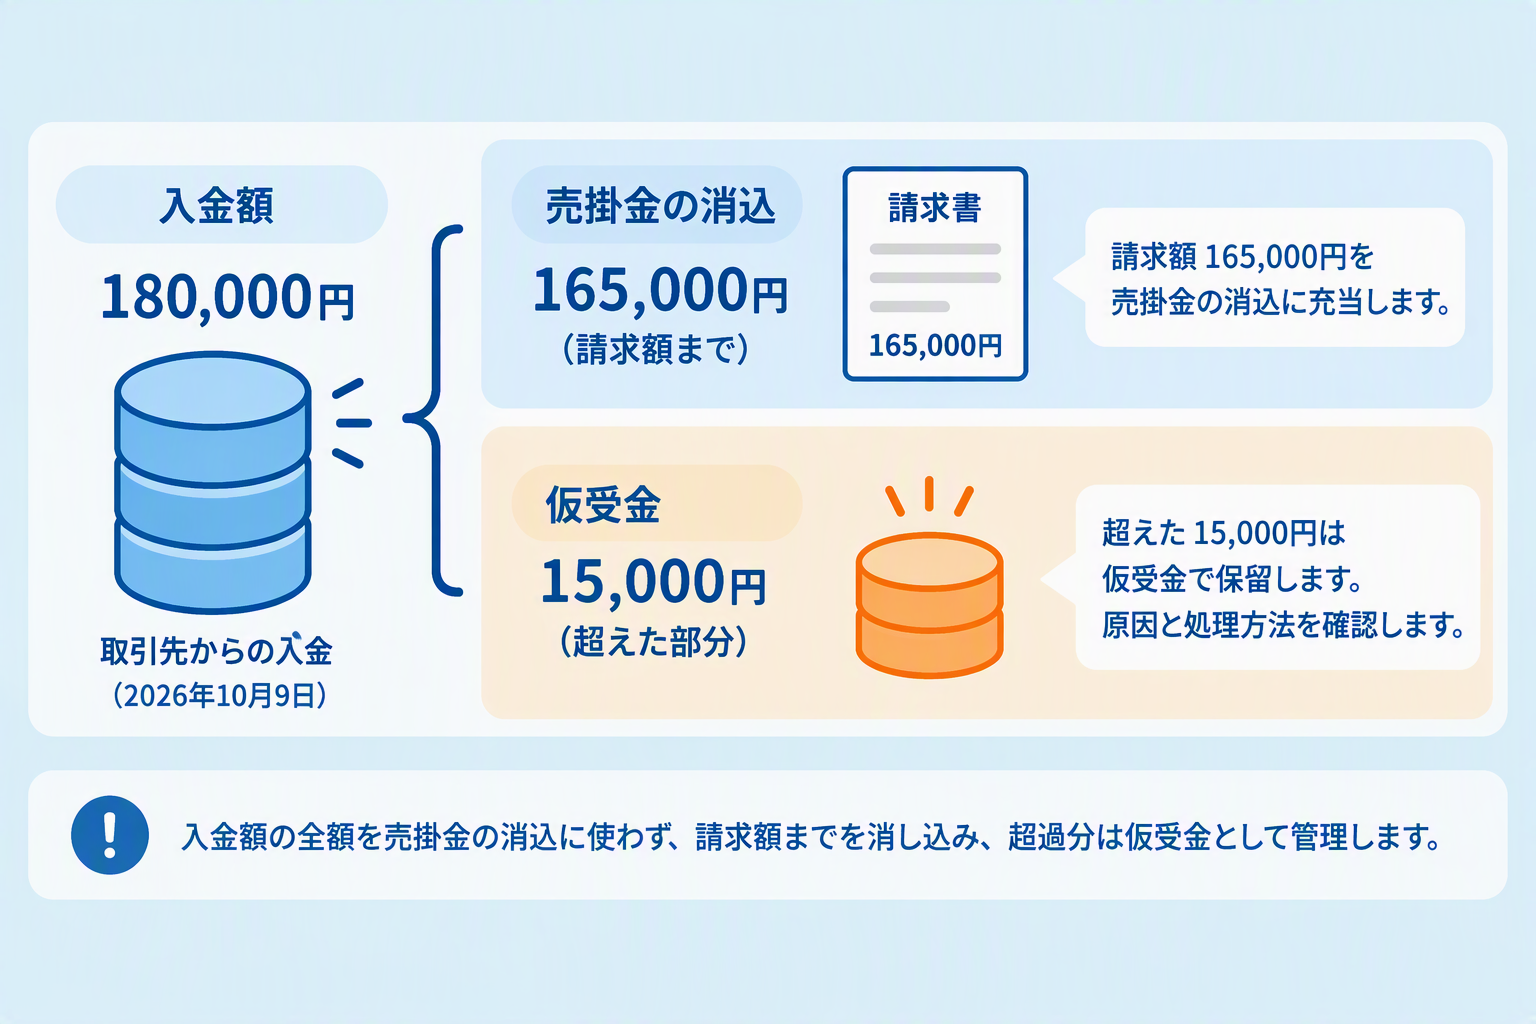
対象請求が確認できた部分は売掛金を消し込み、原因や処理方法が未確定の差額を仮受金で管理します。対象請求そのものが不明な場合は、入金全額を仮受金として受け入れるなど、判明している内容に応じて処理します。
例えば、税込165,000円の売掛金に対して180,000円が入金され、対象請求は確認できているものの、差額15,000円の原因と処理方法が確認中の場合は、次のように区分します。
| 借方 | 貸方 |
|---|---|
| 普通預金 180,000円 | 売掛金 165,000円 仮受金 15,000円 |
別の請求への支払いや前払いだと判明した場合は、その内容に応じて振替等を行います。返金義務や処理内容が明確になった後の勘定科目は、自社の会計方針に沿って判断してください。
返金予定額を未払金等へ振り替えた場合も、実際の返金が終わるまで管理台帳で追いましょう。
保留理由と証跡の保存先を記録する
「確認中」だけでは、処理を進めるために何が必要かがわかりません。「合算入金の内訳を取引先へ照会中」「値引き合意の対象請求を営業へ確認中」など、止まっている理由を具体的に記録します。
摘要欄には請求番号や案件番号を記載し、詳しい経緯や証跡の保存先は管理台帳へまとめます。個人のメールを探さなくても、確認内容と判断根拠を追える状態にしましょう。
| 区分 | 記録する項目 |
|---|---|
| 取引の特定 | 取引先名、請求番号、入金日、振込名義、入金口座 |
| 金額 | 請求額、入金額、保留額、処理済み額、未処理残額 |
| 確認状況 | 保留理由、確認依頼日、依頼先、回答内容 |
| 進捗管理 | 担当者、次の対応、回答期限、次回確認日 |
| 証跡 | 支払通知、取引先とのやり取り、承認記録の保存先 |
担当者と次の対応期限を設定する
未処理案件には、対応する担当者と次に行う作業を設定します。「営業へ確認」ではなく、「営業担当に値引き合意の有無を確認し、回答後に差額処理を判断する」など、次の行動がわかる記録にしましょう。
回答待ちの案件にも次回確認日を設けます。担当者が不在でも引き継げるよう、依頼先、依頼日、回答期限を共有してください。
よくある誤り
誤り:差額を仮受金に計上しただけで対応を終える
正しい対応:担当者、次の対応、期限を設定し、解消するまで管理する
誤り:返金予定額を未払金へ振り替えたため、案件を完了にする
正しい対応:勘定科目の振替と返金の実行を区別し、実行結果まで確認する
取引先と確認結果をそろえる|不一致の解消と処理条件の合意
取引先への確認が必要な場合は、対象請求、入金額、差額を共有し、双方の記録を突き合わせます。原因が確定していない段階で、返金か相殺かだけを先に決めないようにしましょう。
確認結果が一致したら、原因に応じて処理方法と実施条件を合意します。取引先から回答を受けている場合も、自社の記録と不一致が残っていないかを確認してください。
対象請求・入金額・差額の認識をそろえる
対象請求、入金日、入金額、差額を提示し、取引先の支払記録と照合してもらいます。別の請求分や前払いが含まれていないかも確認します。
取引先から回答を受けたら、自社の請求書、入金履歴、営業担当者の記録と突き合わせます。回答があったことだけで確認を終えず、対象取引と支払内訳が一致しているかを確認しましょう。
回答と自社記録が一致しない場合は再照合する
自社の請求・入金記録と一致しない場合は、不一致の項目を絞って再確認します。原因が確定しない金額は、推測で返金や充当を進めず、保留理由と次の確認日を更新しましょう。
| 不一致の内容 | 再確認する資料・相手 |
|---|---|
| 対象の請求番号が異なる | 支払通知、請求書の訂正・再発行履歴 |
| 取引先は二重払いと回答したが、重複入金が見当たらない | 振込日、振込額、振込先口座、他口座の入金履歴 |
| 値引き合意の認識が異なる | 営業担当者、契約書、合意メール |
| 返金希望額と自社の差額が異なる | 請求別の支払内訳、過去の充当・返金履歴 |
例えば、取引先から「請求書AとBの合算払い」と回答されたものの、自社では請求書Bを入金済みとしている場合は、Bに紐づく過去の入金日と金額を示し、今回の支払内訳を再確認します。
メールでは、次のように不一致の事実と確認してほしい事項を具体的に伝えます。
ご回答いただいた請求書Bにつきまして、当社記録では〇月〇日に〇〇円の入金を確認しております。
当社の消込内容に相違がないかも含めて確認したく、今回のお振込みに含まれる請求書番号と金額の内訳を、再度ご確認いただけますでしょうか。あわせて、前回のお支払いの対象についてもご確認いただけますと幸いです。
電話で確認する場合も、同じ資料を見ながら照合し、確認結果と未解決事項を記録します。解決しない場合は、営業担当者や管理責任者へ共有し、次の確認先と期限を決めましょう。
確認結果に応じて処理方法を合意する
振込間違いによる過入金であれば、返金または次回請求への充当を相談します。合算入金なら対象請求と充当額、請求誤りなら訂正後の金額と精算方法など、原因に応じて合意する内容を変えましょう。
| 原因・状況 | 合意・確認する内容 |
|---|---|
| 二重払い・振込額の誤り | 返金額または充当額、処理予定日、対象請求 |
| 合算入金・別請求への支払い | 対象請求番号、各請求への充当額、残額 |
| 契約に基づく前払い | 対象契約、前払いの対象期間・取引、今後の精算方法 |
| 請求誤り・値引き・返品 | 訂正や減額の対象、正しい取引金額、必要書類、精算方法 |
口頭で確認した場合も、内容をメール等で共有し、認識の違いがないかを確認します。確認相手、確認日、合意内容を管理台帳へ記録しましょう。
返金する場合は口座・手数料・予定日を確定する
返金する場合は、返金額、振込手数料の負担、返金先口座、返金予定日を確認します。次回請求へ充当する場合は、充当額、対象請求、充当時期、充当後の支払額をそろえます。
返金先は、実際の入金者や取引先との関係を確認したうえで決めます。取引先マスターに口座情報がある場合も、今回の返金先として適切かを確認してください。
新しい口座や第三者名義の口座を指定された場合は、メールだけで判断せず、従来から把握している電話番号など別の経路で確認します。確認相手と確認日も記録しましょう。
入金者が不明な場合は、返金を求めてきた相手の申告だけで返金せず、入金との関係を確認します。必要に応じて金融機関にも相談してください。
よくある誤り
誤り:取引先から回答があったため、自社記録との不一致を残したまま処理する
正しい対応:不一致の項目を絞って再照合し、確認結果に基づいて処理方法を決める
誤り:メールで指定された口座へ、そのまま返金する
正しい対応:入金者との関係や口座の正当性を、既知の連絡経路で確認する
原因に応じた処理を実行する|返金・充当・請求訂正を切り分け
原因と処理方法が明確になったら、必要な社内承認を受けて実行します。単なる振込間違い、合算入金、前払い、請求誤りでは、必要な会計処理や書類が異なります。
すでに処理した案件も、確認結果と実行内容が一致しているかを確認しましょう。未確定の金額や条件が残る場合は、その部分を切り分けて管理します。
実行前に確認結果と承認内容を照合する
対象案件、原因、処理方法、金額、実行日が、確認結果や取引先との合意に沿っているかを確認します。返金では口座と手数料負担、充当では対象請求と充当額、請求訂正では訂正内容と精算額を照合してください。
返金の承認者と振込実行者を分けるなど、複数の目で確認する手順を設けます。人員が限られる場合は、管理責任者による確認など、自社で実行できる方法を決めましょう。
振込間違いによる過入金は返金・充当を実行する
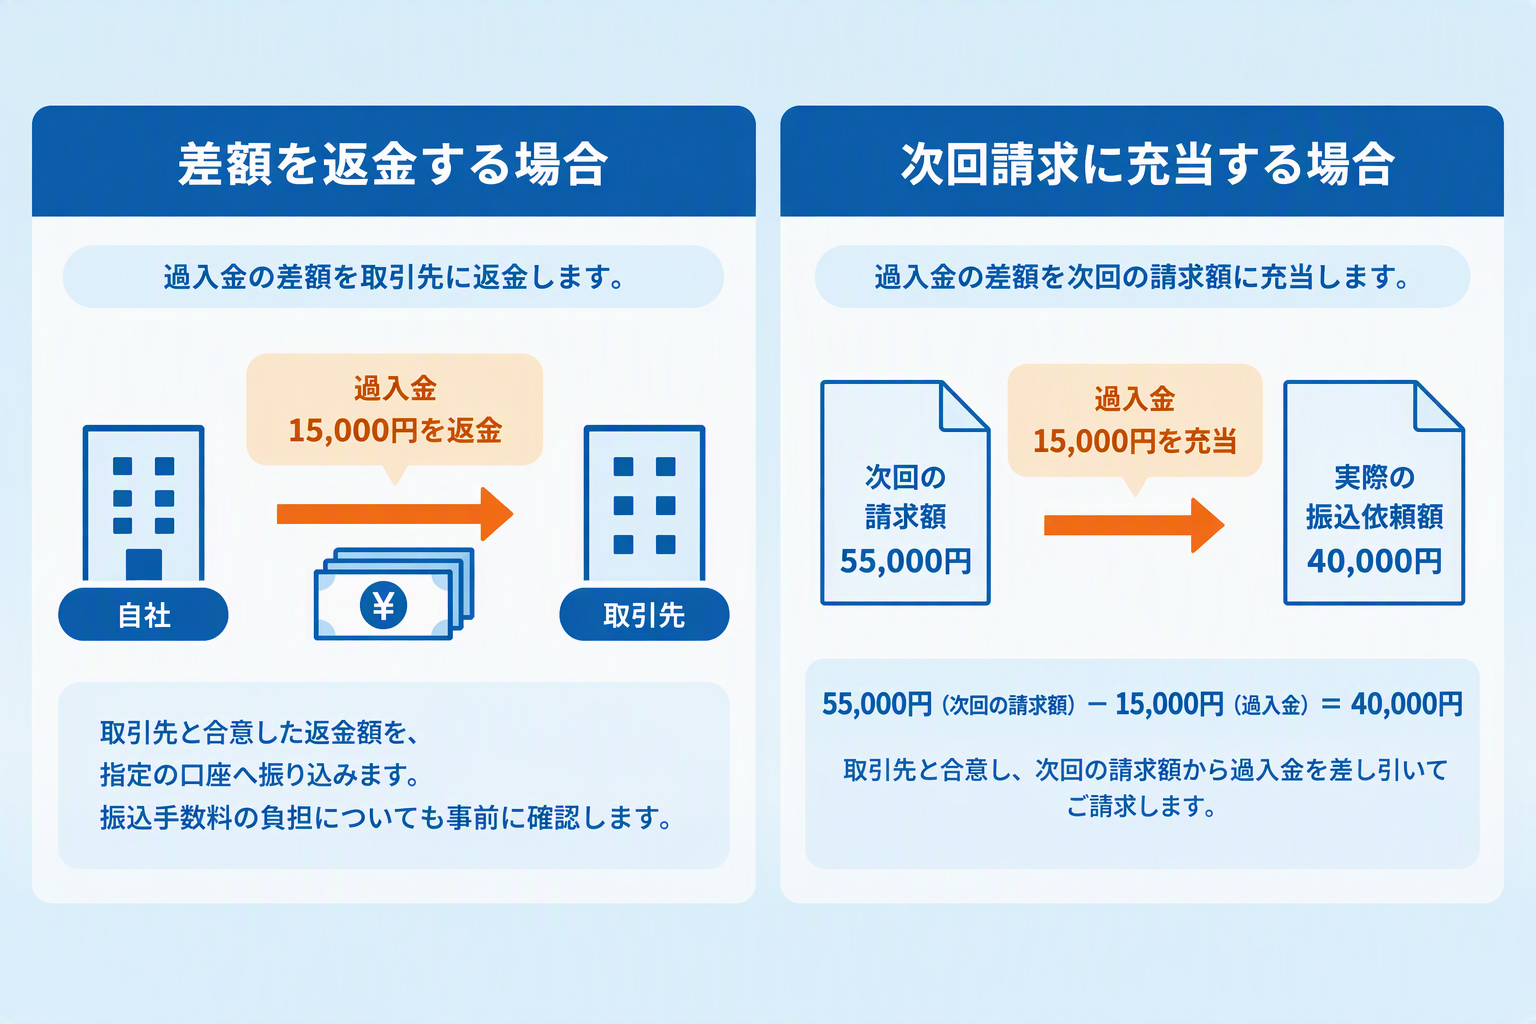
請求内容が正しく、二重払いなどによる過入金と確認できた場合は、取引先と合意した方法で返金または次回請求への充当を行います。継続取引があることだけを理由に、確認せず次回分へ充当しないようにしましょう。
差額返金は振込結果まで確認する
承認された返金額と口座に基づいて振込を行います。振込手数料を返金額から差し引く場合は、事前の合意どおりの金額になっているかを確認します。
振込データの作成や承認だけで返金済みにせず、振込結果を確認してください。エラーや返却が発生した場合は、管理台帳を未完了の状態に戻し、原因と再実行予定日を記録します。
次回請求への充当は値引きと分けて表示する
過入金を次回請求へ充当する場合は、対象の請求番号と充当額を記録します。当月の取引金額と過入金の充当額は分けて表示し、単なる充当を値引きとして扱わないようにしましょう。
例えば、当月の税込請求額55,000円に対して、前回の過入金15,000円を充当する場合は、次のように整理します。
| 請求書の項目 | 金額 |
|---|---|
| 当月ご請求額(税込) | 55,000円 |
| 前回過入金の充当額 | △15,000円 |
| お振込依頼額 | 40,000円 |
合意時点で次回の売掛金がまだ発生していない場合は、未発生の売掛金を減らす処理をしないよう注意します。前受金への振替の要否などを確認し、実際の取引と会計方針に沿って処理してください。
次回の取引が未確定の場合は、充当を前提に長期間保留せず、返金も含めて対応を相談します。
合算入金や前払いは対象取引に沿って処理する
合算入金と確認できた場合は、支払通知などに基づき、各請求への充当額を記録して消し込みます。一つの入金に複数の請求が含まれる場合も、請求ごとの処理額と残額を追えるようにしましょう。
契約に基づく前払いの場合は、対象契約、商品やサービスの提供状況、入金の性質を確認し、前受金等の処理を検討します。請求額を超えた部分を一律に返金対象とせず、確認した取引内容に沿って処理してください。
仮受金で受け入れていた場合は、内容が判明した時点で必要な振替を行います。将来の取引への充当などが残る場合は、振替後も関連する管理へ引き継ぎます。
請求誤りや値引き・返品は必要な訂正と精算を行う
自社の請求誤りや、値引き・返品の反映漏れが原因の場合は、正しい取引金額と必要な書類を確認します。単なる振込間違いによる過入金とは区別し、請求・会計処理を見直したうえで、入金済み金額との差額を精算しましょう。
誤請求や値引きの場合も、結果として返金や次回請求への充当が必要になることはあります。ただし、返金額だけを決めるのではなく、訂正や減額の対象と、その根拠を先に確認します。
請求誤りや値引き・返品は必要な訂正と精算を行う
消費税は、事業者が対価を得て行う資産の譲渡やサービスの提供などが課税対象です。請求内容が正しく、単なる振込間違いによる超過分を返す場合は、元の売上や消費税額を減額する処理とは区別します。
一方、課税取引について値引きや返品により売掛金を減額する場合は、原則として、その値引きや返品を行った課税期間で消費税額を調整します。適格請求書発行事業者が課税事業者に対して行う対象取引では、返還インボイスの交付も確認します。
税込1万円未満の対価の返還等は、返還インボイスの交付義務が免除されますが、税額調整が不要になるわけではありません。請求書そのものに誤りがある場合は、訂正内容と必要な書類を確認してください。
参考:国税庁 課税の対象とならないもの(不課税)の具体例 / 値引き、返品、割戻しなどを行った場合の税額の調整
全額返金する場合は消込解除と再入金を管理する
取引先と全額返金・再入金で合意した場合などは、入金時の会計処理を確認してから対応します。対象請求の売掛金をすでに消し込んでおり、元の売掛金を改めて回収する場合は、消込を解除して売掛金残高を戻す処理が必要です。
一方、対象請求が不明で入金全額を仮受金として管理していた場合は、売掛金の消込解除は発生しません。請求自体の取消しや返品がある場合も、売掛金を戻して再入金を求める処理とは区別してください。
再入金が必要な場合は、対象請求と入金予定日を管理台帳に記録します。返金案件を閉じる際も、未回収の管理が途切れないようにしましょう。
▲関連記事:過入金の返金・相殺の仕訳や消費税の扱いを確認する
よくある誤り
誤り:入金額が多い場合は、原因にかかわらず同じ返金処理を行う
正しい対応:振込間違い、合算入金、前払い、請求誤りなどを切り分け、原因に沿って処理する
誤り:過入金の充当額を当月の値引きとして表示する
正しい対応:単なる充当は「前回過入金の充当額」として、当月の取引金額とは分けて表示する
処理完了を確認する|残高・証跡・管理台帳を更新
原因に応じた処理を実行したら、会計帳簿、管理台帳、証跡を確認して案件を閉じます。「取引先へ連絡した」「承認を得た」だけでは完了ではありません。
返金・充当だけでなく、消込や請求訂正を行った場合も、必要な処理が実行され、別の担当者が経緯を追える状態になっているかを確認しましょう。
決定した処理が実行されたか確認する
原因に応じて決定した処理と、実際の結果を照合します。返金では振込結果、充当では対象請求と金額、請求訂正では訂正版の交付や会計処理への反映を確認します。
| 行った処理 | 実行後に確認すること |
|---|---|
| 返金 | 返金額、振込結果、手数料負担が合意どおりか |
| 次回請求への充当 | 対象請求、充当額、充当後の残額が正しいか |
| 合算入金の消込 | 請求ごとの充当額と未回収残高が正しいか |
| 前払いとしての処理 | 対象契約と勘定科目が適切で、今後の管理へ引き継がれているか |
| 請求訂正・値引き等の反映 | 必要な書類、会計処理、差額の精算がそろっているか |
一部だけ処理した場合は、残額と次の対応を記録し、案件全体を完了扱いにしないようにします。全額返金後の再入金など、別の対応が残る場合は、関連する管理案件へ引き継いだことも確認してください。
仮受金等と売掛金の残高を照合する
実行した処理が会計帳簿へ反映され、仮受金等と売掛金の残高が正しくなっているかを確認します。管理台帳だけが完了になっていないか、仕訳だけが先に登録されていないかも照合しましょう。
前受金などへ適切に振り替え、別の管理へ引き継いだ場合は、会社全体の負債残高がゼロになるとは限りません。今回の確認案件として必要な処理が終わり、残る取引を追える状態になっているかで判断します。
| 完了条件 | 確認する内容 |
|---|---|
| 確認・判断の根拠がそろっている | 原因、対象取引、処理方法について必要な確認・合意・承認が記録されている |
| 必要な処理が実行されている | 決定した処理の実行結果を確認し、残る対応は別途管理されている |
| 残高が整合している | 仮受金等と売掛金の残高に、実際の処理が正しく反映されている |
| 記録が保存されている | 確認・承認・実行の証跡を保存し、管理台帳を更新している |
証跡を保存して管理台帳を更新する
証跡が個人のメールや複数のフォルダに分散していると、後から処理の根拠を確認するのに時間がかかります。案件番号などを使い、該当する記録をまとめて参照できるようにしましょう。
- 対象請求書と入金明細
- 原因を確認した記録
- 取引先との合意記録
- 返金先口座を確認した記録
- 社内の承認記録
- 振込控え、消込・充当の記録、訂正した書類
- 処理後の残高確認記録
管理台帳には証跡の保存先を記録し、関係者が必要な範囲で参照できる権限を設定します。保存方法や保存期間は、関係法令と自社の文書管理規程に沿って管理してください。
証跡の保存後は、処理日、確認者、最終更新日を記録します。必要な処理と記録がそろったことを確認して、案件の状態を「完了」へ変更しましょう。
月末レビューで未処理案件を進める|停滞理由と次の対応を確認
月末には、仮受金等の残高と管理台帳を照合し、どこで処理が止まっているかを確認します。未処理件数を集計するだけでなく、担当者、次の対応、期限を見直し、案件を進めるための判断につなげましょう。
仮受金に残っている案件だけでなく、返金予定額を未払金へ振り替えた案件や、請求訂正後の精算が終わっていない案件も確認対象に含めます。
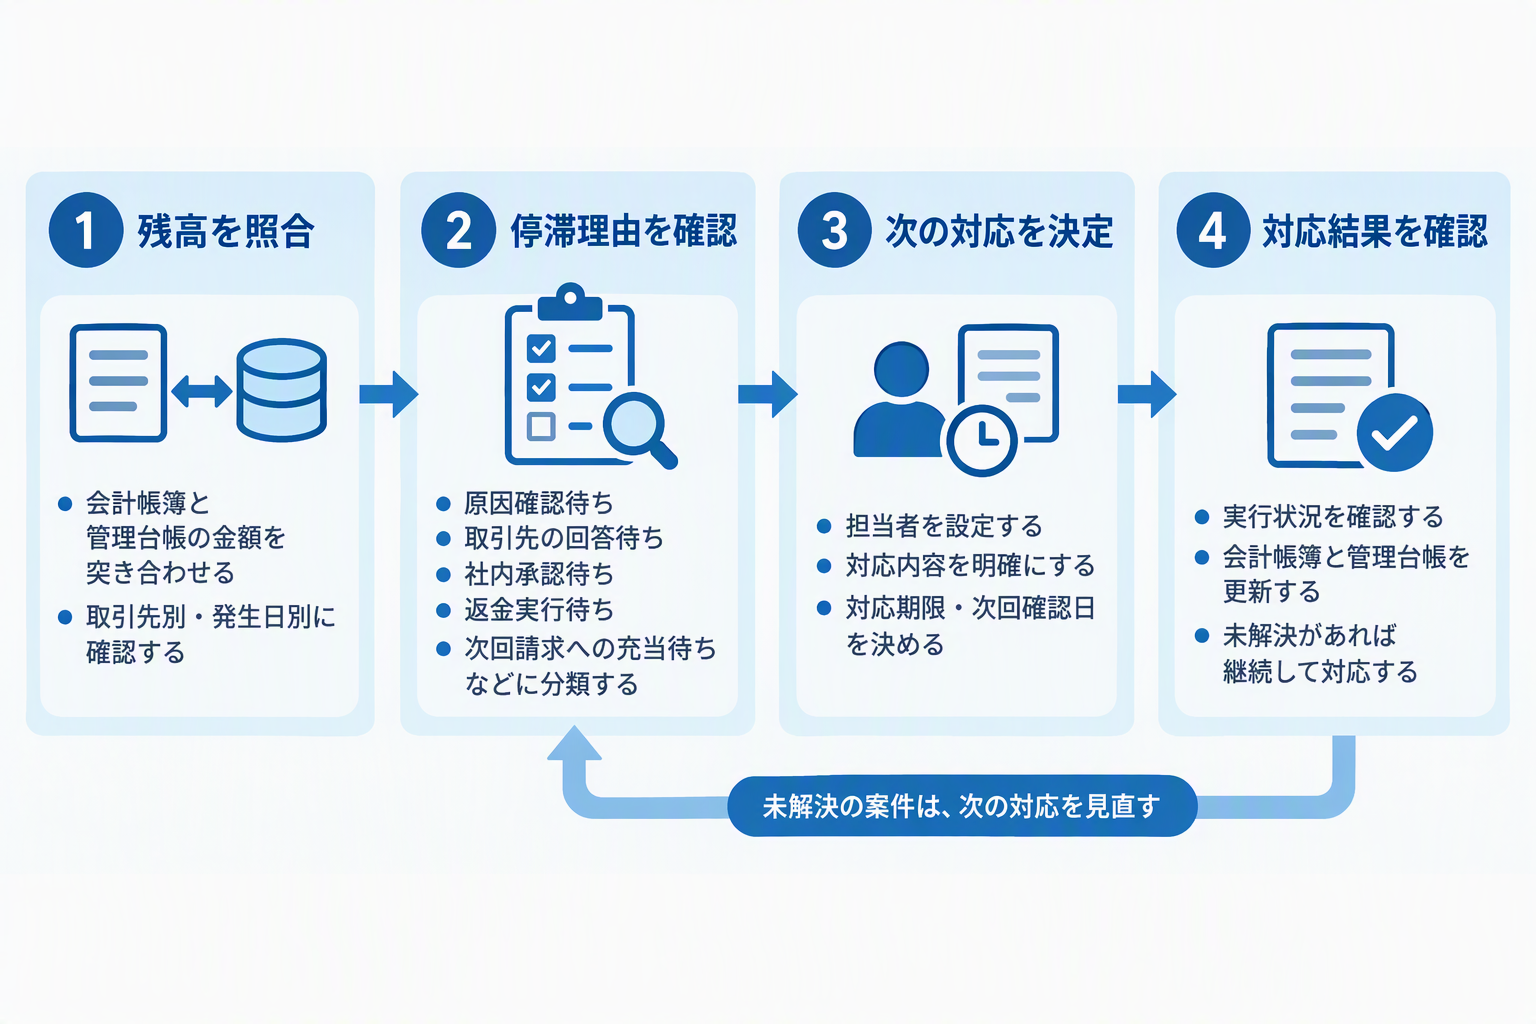
会計帳簿と管理台帳の残高を照合する
取引先別・発生日別に、仮受金等の残高と管理台帳の金額を突き合わせます。管理台帳では、当初の保留額、処理済み額、未処理残額を分けて確認できるようにしましょう。
金額が一致しない場合は、仕訳の未反映、台帳の更新漏れ、一部返金・充当の記録漏れなどを確認します。差異の原因と修正内容を記録し、修正後に再照合してください。
未処理の理由と不足情報を確認する
未処理案件を「原因確認待ち」「取引先の回答待ち」「請求訂正待ち」「承認待ち」「実行待ち」などに分けます。各案件について、誰が何を確認すれば進められるかを明確にしましょう。
| 状態 | 確認すること | 次の対応例 |
|---|---|---|
| 原因確認待ち | 不足資料、対象請求、確認先 | 資料を追加収集し、確認担当者と期限を設定する |
| 取引先の回答待ち | 依頼日、回答期限、未回答の項目 | 確認事項を絞って再連絡し、次回確認日を設定する |
| 請求訂正・条件確認待ち | 正しい金額、合意内容、訂正担当者 | 営業・請求担当と確認し、訂正や精算の予定を決める |
| 社内承認待ち | 承認者、必要資料、差戻し理由 | 不足資料を補い、承認予定日を確認する |
| 返金実行待ち | 返金予定日、振込データ、実行担当者 | 実行状況と振込結果を確認する |
| 次回請求への充当待ち | 対象取引、請求予定、充当予定額 | 請求の発生状況を確認し、予定変更時は取引先と相談する |
| 長期未解決 | 連絡履歴、未解決の理由、返還義務の状況 | 管理責任者へ報告し、必要に応じて専門家へ相談する |
期限超過案件の担当者と対応方針を見直す
発生からの経過日数と、設定した対応期限を確認します。「発生から30日以上」などの基準を社内で決め、該当案件を管理責任者へ報告する運用が考えられます。これは社内管理の例であり、法令上の処理期限ではありません。
期限を延ばすだけでなく、確認先の変更、関係部署との共同確認、返金への方針変更など、案件を進める方法を検討します。対応方針を変えた場合は、取引先との再確認の要否も判断しましょう。
レビュー後は、案件ごとに「次に行うこと」「担当者」「期限」を更新します。次回のレビューでは、その対応結果を確認してください。
長期残高を安易に雑収入へ振り替えない
取引先と連絡がつかない、金額が少ない、長期間動いていないといった理由だけで、仮受金を雑収入へ振り替えないようにします。返金不要の合意など、返還義務や処理の根拠を確認してから判断しましょう。
返金不要の申出があった場合も、権限のある相手からの意思表示かを確認し、対象金額と合意内容を記録します。法的な判断や税務上の取扱いに迷う案件は、顧問弁護士や税理士に相談してください。
原因別に再発防止策を見直す
処理を終えた案件も原因を記録し、同じ問題が繰り返されていないかを確認します。支払側のミスだけでなく、自社の二重請求や訂正版の案内不足が関係していないかも見直しましょう。
| 原因 | 再発防止策の例 |
|---|---|
| 同じ請求への二重払い | 請求番号を明確にし、支払側と重複確認の方法を共有する |
| 訂正前の請求書での支払い | 訂正対象と変更点を明示し、旧請求書を使用しないよう案内する |
| 合算入金の内訳不明 | 支払通知や対象請求番号を共有してもらう |
| 値引き・返品の反映漏れ | 合意内容と適用する請求を、営業・経理・取引先で共有する |
| 自社の二重請求 | 請求番号、発行履歴、再発行履歴を一元管理する |
| 自社が支払側で起こした二重払い | 請求書の受領窓口を整理し、取引先・請求番号・金額等で重複を確認する |
自社が支払側の場合は、請求書の受領から承認、支払いまでを一連の記録として追えるようにします。
メールと郵送で同じ請求書を受け取った場合や、訂正版が届いた場合の扱いも決めておくと、二重払いの防止に役立ちます。
まとめ|原因別の対応と未処理案件の管理を両立する
請求額を超える入金への対応は、原因によって異なります。二重払いなら返金や充当、合算入金なら対象請求への消込、請求誤りなら訂正と精算など、確認結果に応じて処理を選びましょう。
一方、未処理案件を放置しないためには、どのケースでも担当者、次の対応、期限を明確にすることが大切です。処理方法が決まった後も、実行結果、残高、証跡まで確認し、月末レビューで止まっている案件を次の対応につなげてください。
| 確認する場面 | 対応の要点 |
|---|---|
| 原因を確認する | 請求残高、入金者、支払内訳を照合し、原因に応じて対応を分けます。 |
| 未確定額を管理する | 保留額と理由を記録し、担当者・次の対応・期限を設定します。 |
| 取引先と確認結果をそろえる | 記録の不一致を解消し、原因に応じた処理方法と条件を合意します。 |
| 原因に応じて処理する | 返金・充当・消込・請求訂正などを切り分け、必要な承認後に実行します。 |
| 処理完了を確認する | 実行結果、残高、証跡を確認し、残る対応は関連する管理へ引き継ぎます。 |
| 月末レビューを行う | 停滞理由と経過日数を確認し、担当者・対応方針・期限を見直します。 |