預り金とは?立替金・前受金との違いや仕訳例、管理のポイントを解説
更新日:2026.11.13
ー 目次 ー
預り金とは、従業員や取引先などから一時的に預かったお金を処理する際に使用する勘定科目です。主に、給与から天引きする源泉所得税や住民税、従業員負担分の社会保険料などを計上する際に使用します。
預り金は自社の売上ではなく、後日納付・返金する必要があるため、適切に管理することが重要です。
本記事では、預り金の主な種類や、立替金・前受金・仮受金との違いを解説します。給与や外注報酬に関する仕訳例、マイナス残高への対応方法、管理する際のポイントも紹介するので、日々の経理業務にお役立てください。
預り金とは
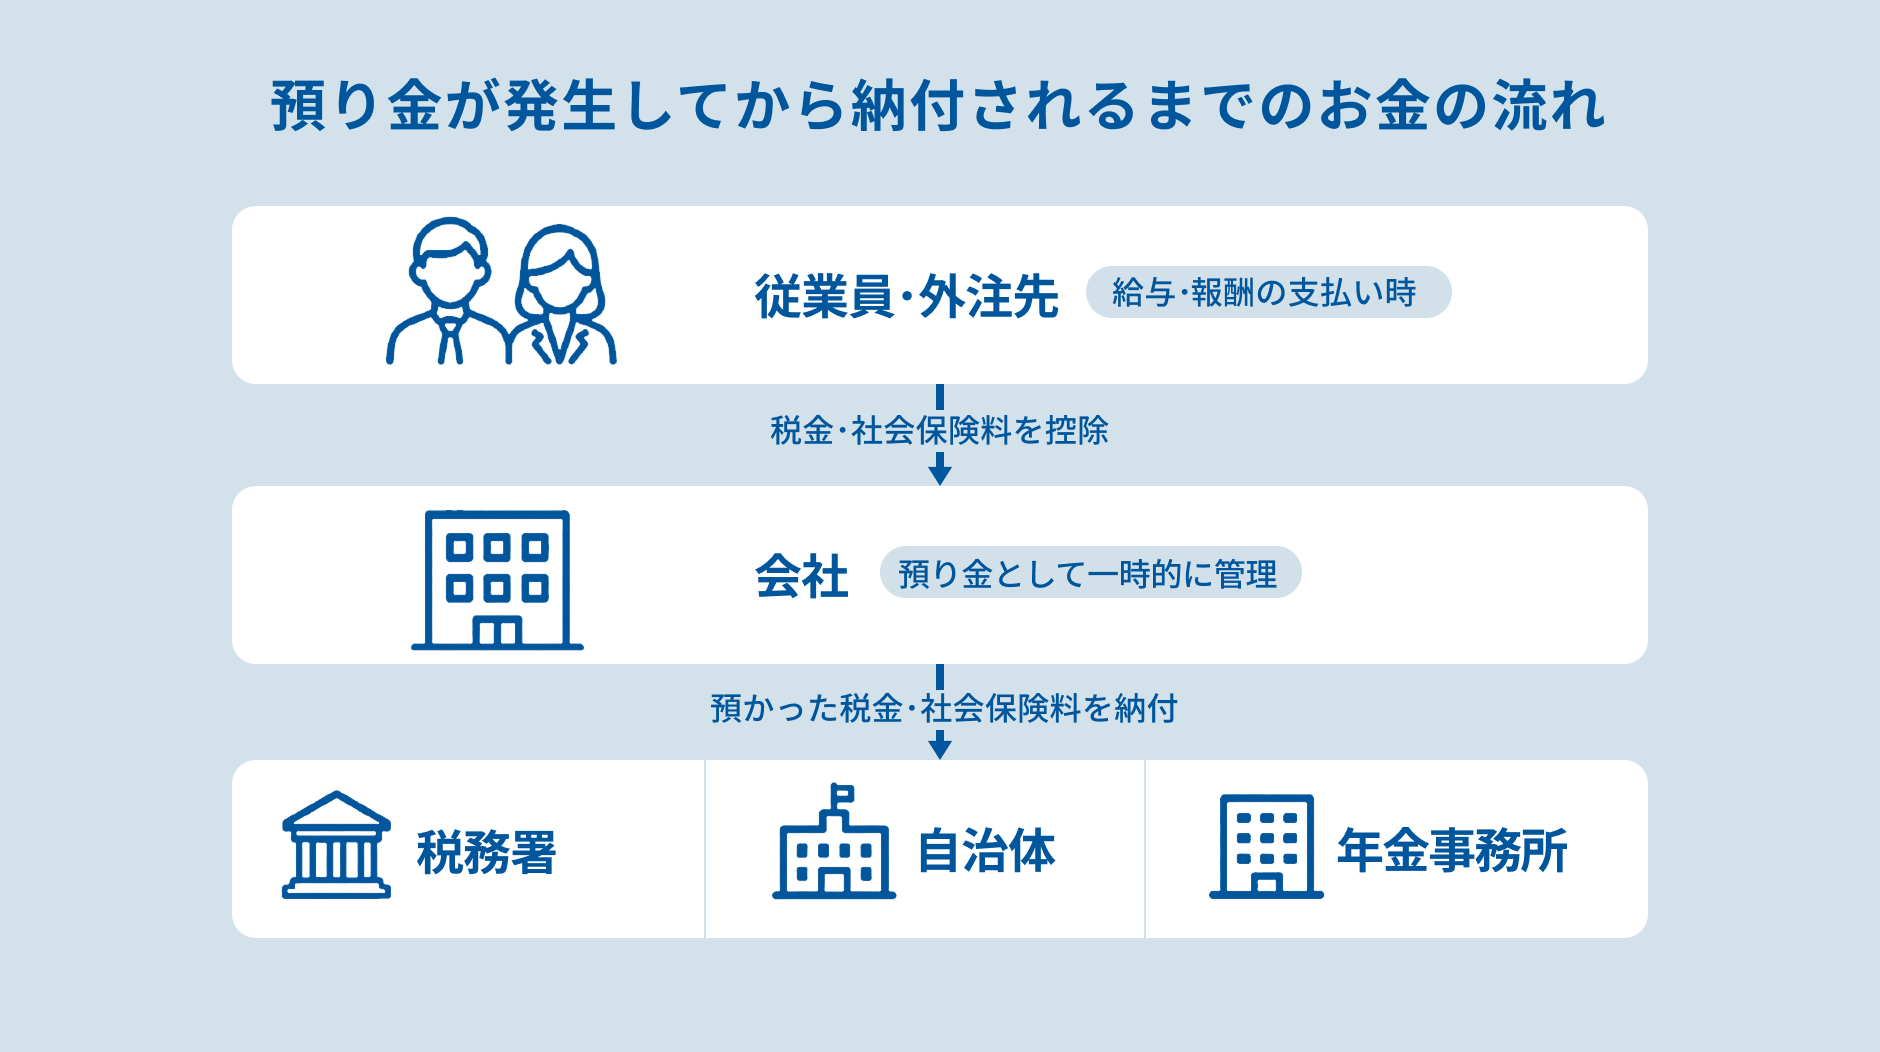
預り金とは、他人が負担する税金や保険料、後日返す予定の金銭などを、一時的に預かったときに使う勘定科目です。短期で納付・返金などの義務がある項目に係るものについては、一般に貸借対照表の流動負債へ計上します。
例えば、従業員の給与から源泉所得税を差し引いた場合、その金額は会社の収入ではありません。従業員に代わって国へ納めるまで、預り金として管理しましょう。
一方、長期間にわたって返還義務がある保証金等については、契約内容や返還時期に応じて固定負債として区分する場合がある点に留意しましょう。
会計処理については、預かったときは貸方、納付・返金したときは借方に記帳するのが基本です。残高は、まだ納付・返金などを終えていない金額を示すため、内訳を説明できる状態にしてください。
関連記事:貸借対照表とは?見方・作り方・決算チェックのポイントまでわかりやすく解説
預り金として処理する主な項目
預り金を使う代表的な場面は、給与や報酬から税金・保険料を差し引くときです。主な項目と預かった後の処理を、次の表で確認しましょう。
|
項目 |
内容・預かった後の処理 |
|
給与・賞与から源泉徴収した所得税等 |
従業員から差し引き、国へ納付する |
|
給与から特別徴収した住民税 |
自治体の通知に従って徴収し、市区町村へ納入する |
|
従業員負担分の社会保険料 |
健康保険料・厚生年金保険料などを給与から差し引き、会社負担分と合わせて納付する |
|
従業員負担分の雇用保険料 |
給与などから差し引き、労働保険料の申告・納付に合わせて精算する |
|
外注報酬から源泉徴収した所得税等 |
源泉徴収の対象となる報酬から差し引き、国へ納付する |
|
本人への返還などを目的に一時的に預かった金銭 |
預かった目的に従って支払い、残額などを返金する |
社会保険料の会社負担分は、自社の費用であり、従業員からの預り金には含めません。また、長期間預かる敷金や保証金は、契約内容や返還時期に応じて「預り保証金」などで区分してください。
預り金と混同しやすい勘定科目との違い
預り金と似た勘定科目には、立替金、前受金、仮受金があります。誰のお金なのか、受け取った目的が分かっているかなどを基準に使い分けてください。
立替金との違い
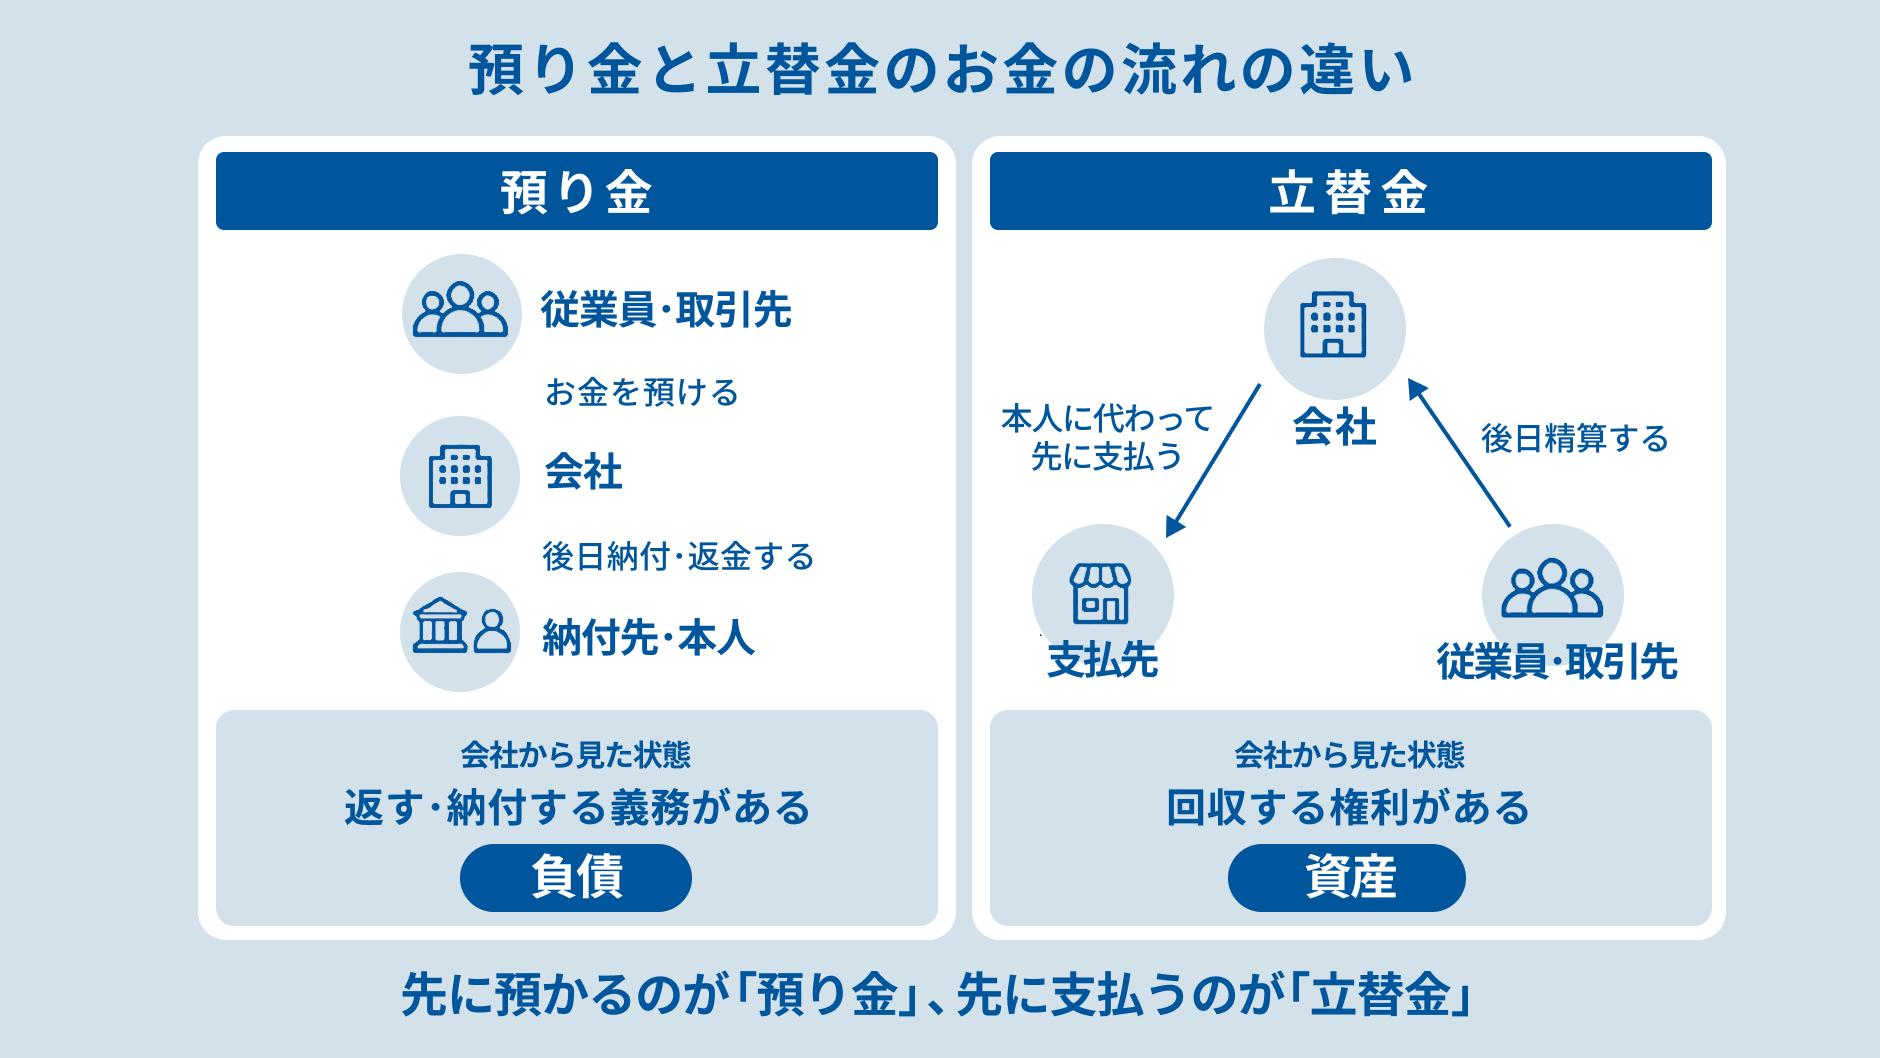
立替金は、本来は従業員や取引先などが負担すべき費用を、会社が先に支払ったときに使う資産の勘定科目です。一方、預り金は、他人から先に預かったお金を管理する負債に当たります。
例えば、従業員が負担する保険料を会社が先に払い、後日回収する場合は、立替金などで処理しましょう。給与から先に差し引き、後日納付する場合の預り金とは、お金の動く順序が異なります。
前受金との違い
前受金は、商品を引き渡したりサービスを提供したりする前に、代金の一部または全部を受け取ったときに使います。将来自社の売上になる取引の代金である点が、預り金との主な違いです。
同じ「先に受け取ったお金」でも、商品の予約代金と、他人に代わって支払うための資金を混同しないようにしましょう。
関連記事:前受金とは?負債になる理由と前受収益・仮受金との違いを解説
仮受金との違い
仮受金は、入金は確認できたものの、入金元や取引内容が分からず、処理する科目を確定できないときに使います。預り金は、誰から何のために預かったのかが分かっている点で異なる科目です。
例えば、振込名義だけでは内容を特定できない入金は、いったん仮受金として記録し、内容を調べましょう。内容が判明したら、売掛金の回収、前受金、預り金など、実態に合った科目へ振り替えてください。
預り金の仕訳例
ここでは、給与の支払いや税金・保険料の納付、外注報酬の支払いなどを例に説明します。税込経理を前提とし、給与の税額・保険料は処理の流れを示すための仮の金額です。
実際の金額は源泉徴収税額表、自治体の通知、保険料額などに基づいて計算してください。給与の例では、雇用保険料など一部の控除項目を省略しています。
給与から源泉所得税・住民税・社会保険料を差し引いたとき
給与30万円から、源泉所得税6,000円、住民税12,000円、従業員負担分の社会保険料45,000円を差し引き、残額237,000円を普通預金から支払った例です。
|
借方 |
金額 |
貸方 |
金額 |
|
給料手当 |
300,000円 |
普通預金 |
237,000円 |
|
-- |
-- |
預り金(源泉所得税) |
6,000円 |
|
-- |
-- |
預り金(住民税) |
12,000円 |
|
-- |
-- |
預り金(社会保険料) |
45,000円 |
費用に計上するのは手取り額ではなく、控除前の給与総額です。すでに未払給与などを計上している場合は、その負債を取り崩し、給料手当を重複して計上しないようにしましょう。
預かった源泉所得税・住民税を納付したとき
給与から預かった源泉所得税6,000円と住民税12,000円を、それぞれ普通預金から納付・納入した場合は、預り金を取り崩します。以下は、それぞれの支払いを示したものです。
|
借方 |
金額 |
貸方 |
金額 |
|
預り金(源泉所得税) |
6,000円 |
普通預金 |
6,000円 |
|
預り金(住民税) |
12,000円 |
普通預金 |
12,000円 |
自社が負担する税金ではないため、租税公課などの費用には計上しません。納付後は、対象月と金額を給与台帳や納付記録と照合してください。
従業員負担分と会社負担分の社会保険料を納付したとき
従業員から預かった社会保険料45,000円と、会社負担分45,000円を合わせ、9万円を普通預金から納付した例です。会社負担分を納付時に費用計上する場合は、次のように処理します。
|
借方 |
金額 |
貸方 |
金額 |
|
預り金(社会保険料) |
45,000円 |
普通預金 |
90,000円 |
|
法定福利費 |
45,000円 |
-- |
-- |
すでに会社負担分を「法定福利費/未払費用」などで計上している場合は、納付時に未払費用を取り崩してください。なお、会社のみが負担する拠出金などは省略した例であり、実際の負担額は納入告知書などで確認しましょう。
また、健康保険料・厚生年金保険料は、一般に当月支給の給与から前月分を控除するため、給与からの控除額と納付対象月を照合して管理する必要があります。
関連記事:法定福利費とは?仕訳・計算方法・福利厚生費との違いを図解で解説 | 請求ABC
外注先への報酬から源泉所得税を差し引いたとき
法人が国内の個人ライターへ、源泉徴収の対象となる原稿料10万円を支払った例です。請求書で報酬と消費税額が明確に区分されていないものとして、税込10万円を基に源泉徴収税額を計算しましょう。
源泉徴収税額は「100,000円×10.21%=10,210円」、振込額は89,790円です。支払時に費用を計上する場合の仕訳を確認しましょう。
|
借方 |
金額 |
貸方 |
金額 |
|
外注費 |
100,000円 |
普通預金 |
89,790円 |
|
-- |
-- |
預り金(源泉所得税) |
10,210円 |
外注費のすべてが源泉徴収の対象になるわけではありません。報酬の種類や支払先の区分を確認し、すでに未払金を計上している場合は、支払時にその残高を取り崩してください。
関連記事:源泉徴収は税込と税抜どっち?インボイス制度での正しい計算方法
一時的に預かった金銭を本人へ返金したとき
本人へ返す目的で預かった3万円を、普通預金から全額返金した例です。預かったときと返金したとき、それぞれの仕訳を確認しましょう。
|
タイミング |
借方 |
金額 |
貸方 |
金額 |
|
預かったとき |
普通預金 |
30,000円 |
預り金 |
30,000円 |
|
返金したとき |
預り金 |
30,000円 |
普通預金 |
30,000円 |
返金は、自社の経費ではなく預り金の精算です。振込記録などを残し、返金後の対象者の残高が0円になっているか確認してください。
預り金がマイナスになった場合の対応方法
預り金は、通常、預かった金額が貸方に残ります。マイナス残高は、納付・返金などの借方計上額が、記録されている預り額を上回っている状態と考えてください。
まずは、補助科目・相手方・対象月ごとに明細を確認し、原因を調べましょう。
|
主な原因 |
確認・対応すること |
|
給与控除や預かったときの仕訳が漏れている |
給与台帳・入金記録を確認し、計上漏れを修正する |
|
納付・返金の仕訳を二重に登録している |
通帳や納付記録と照合し、重複した仕訳を修正する |
|
従業員負担分を会社が先に支払っている |
立替額と回収予定を確認し、立替金などへの振替を検討する |
|
補助科目・対象月・期首残高が誤っている |
振替先や前期からの繰越内容を確認する |
給与からの控除と納付のタイミングがずれ、一時的にマイナスになる場合もあります。従って、必ずしも預り金の計上漏れや誤仕訳が存在するとは限りません。ただし、理由が分からないまま放置したり、雑収入などで機械的に残高を合わせたりしないようにしましょう。
預り金を管理するときのポイント
預り金は、預かった後の納付・返金まで管理する必要があります。科目別の内訳と期限を整理し、残高の根拠を確認できる運用を整えましょう。
源泉所得税・住民税・社会保険料などの補助科目を設定する
預り金を一つの科目だけで管理すると、何のために預かった金額なのか分かりにくくなります。そのため、源泉所得税、住民税、社会保険料、雇用保険料などの補助科目を設定しましょう。
さらに、住民税は納入先の自治体別、その他の預り金は相手方別に管理すると、残高の確認がしやすくなります。給与システムと会計ソフトで科目名や連携先をそろえ、担当者が変わっても同じ基準で処理しましょう。
預かった相手・金額・納付先・納付期限を記録する
管理台帳には、預かった日、相手方、対象月、金額、納付・返金先、期限、精算日を記録します。代表的な納付期限は、次のとおりです。
|
項目 |
原則の納付・納入期限 |
|
源泉所得税 |
給与や報酬を支払った月の翌月10日 |
|
給与から特別徴収した住民税 |
徴収した月の翌月10日 |
|
健康保険・厚生年金保険の保険料 |
納付対象月の翌月末日 |
期限が休日に当たる場合や、納期の特例を受けている場合は、実際の期限を確認してください。源泉所得税と住民税の特例は別の手続きであり、源泉所得税でも原稿料などは納期の特例の対象外となる点に注意しましょう。
帳簿残高と納付書・給与明細などを定期的に照合する
毎月、給与明細や給与台帳の控除額、納付額、帳簿残高を照合します。「前月末残高+当月に預かった額-当月に納付・返金した額=当月末残高」を基本に確認しましょう
納付書を作成しただけでは、支払いが完了したとは限りません。通帳や電子納付の結果も確認し、予定額と実際の支払額の違いを調べてください。
関連記事:残高確認とは?方法・差異の調べ方・残高確認書の書き方まで実務を解説
長期間残っている預り金は未納・返金漏れがないか確認する
長期間動きのない預り金は、納付漏れや返金漏れ、誤った科目への計上がないか確認します。退職した従業員の分や、取引を終えた相手方の残高は、特に確認してください。
納期の特例により数か月分が残っている場合など、残高に理由があるケースもあります。古いという理由だけで収益へ振り替えず、預かった経緯と納付・返金義務を調べましょう。
預り金に関するよくある質問
ここでは、預り金の消費税、決算時の残高、個人事業主の処理についてよくある疑問に回答します。
預り金は消費税の課税対象になる?
源泉所得税や従業員負担分の保険料など、単に他人のお金を預かる取引は、商品やサービスの対価ではないため、原則として消費税の課税対象になりません(「不課税取引」となります)。
ただし、預り金と記帳すれば対象外になるわけではありません。実態が自社の商品代金や手数料であれば、取引内容に応じて消費税を判定してください。
決算時に預り金の残高が残っていても問題ない?
決算時に残高があること自体は問題ありません。例えば、期末の給与から差し引き、翌期に納付する源泉所得税などは、期末に預り金として残ります。
重要なのは、誰から何のために預かり、いつ納付・返金するかを説明できることです。長期未精算の金額やマイナス残高は原因を確認し、必要な修正や科目の振替を行いましょう。
個人事業主が源泉所得税を預かった場合も預り金を使う?
個人事業主でも、従業員の給与や外注報酬から源泉所得税を徴収した場合は、原則として預り金で処理します。
一方、自分が受け取る報酬から源泉所得税が差し引かれている場合は、預り金には該当しません。預り金は、あくまで他人から一時的に預かり、後日納付するお金を処理する勘定科目だからです。
なお、個人事業主が外注報酬を支払う場合、必ずしも源泉徴収が必要になるわけではありません。源泉徴収の対象となる報酬や、徴収義務の有無を確認しましょう。
まとめ
預り金は、従業員や取引先などから一時的に預かり、後日納付・返金するお金を管理する負債の勘定科目です。給与から差し引く源泉所得税、住民税、従業員負担分の社会保険料などが代表例となります。
他人の費用を先に支払う立替金、商品の代金を先に受け取る前受金、内容が分からない入金を記録する仮受金とは区別しましょう。社会保険料の会社負担分も、預り金ではなく自社の費用として処理する必要があります。
補助科目や相手方別に残高を管理し、給与台帳や納付記録と定期的に照合してください。また、マイナス残高や長期未精算の金額は原因を調べ、納付・返金漏れを防ぐことが大切です。
預り金の管理も含めて経理業務を効率化したい方は、以下の資料もご覧ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら