業務委託の確定申告とは?申告が必要なケースや経費・手続きの流れを解説
更新日:2026.11.13
ー 目次 ー
業務委託として報酬を受け取っている場合、所得や働き方によっては確定申告が必要です。ただし、フリーランス・個人事業主と会社員の副業では条件が異なるため、「収入が少ない」「源泉徴収されている」という理由だけで申告不要とは判断できません。
この記事では、業務委託で確定申告が必要になるケース、青色申告と白色申告の違い、経費にできる費用を解説します。必要書類や申告の流れに加え、源泉徴収・インボイス制度の注意点も紹介するので、申告準備にお役立てください。
業務委託で確定申告が必要になるケース
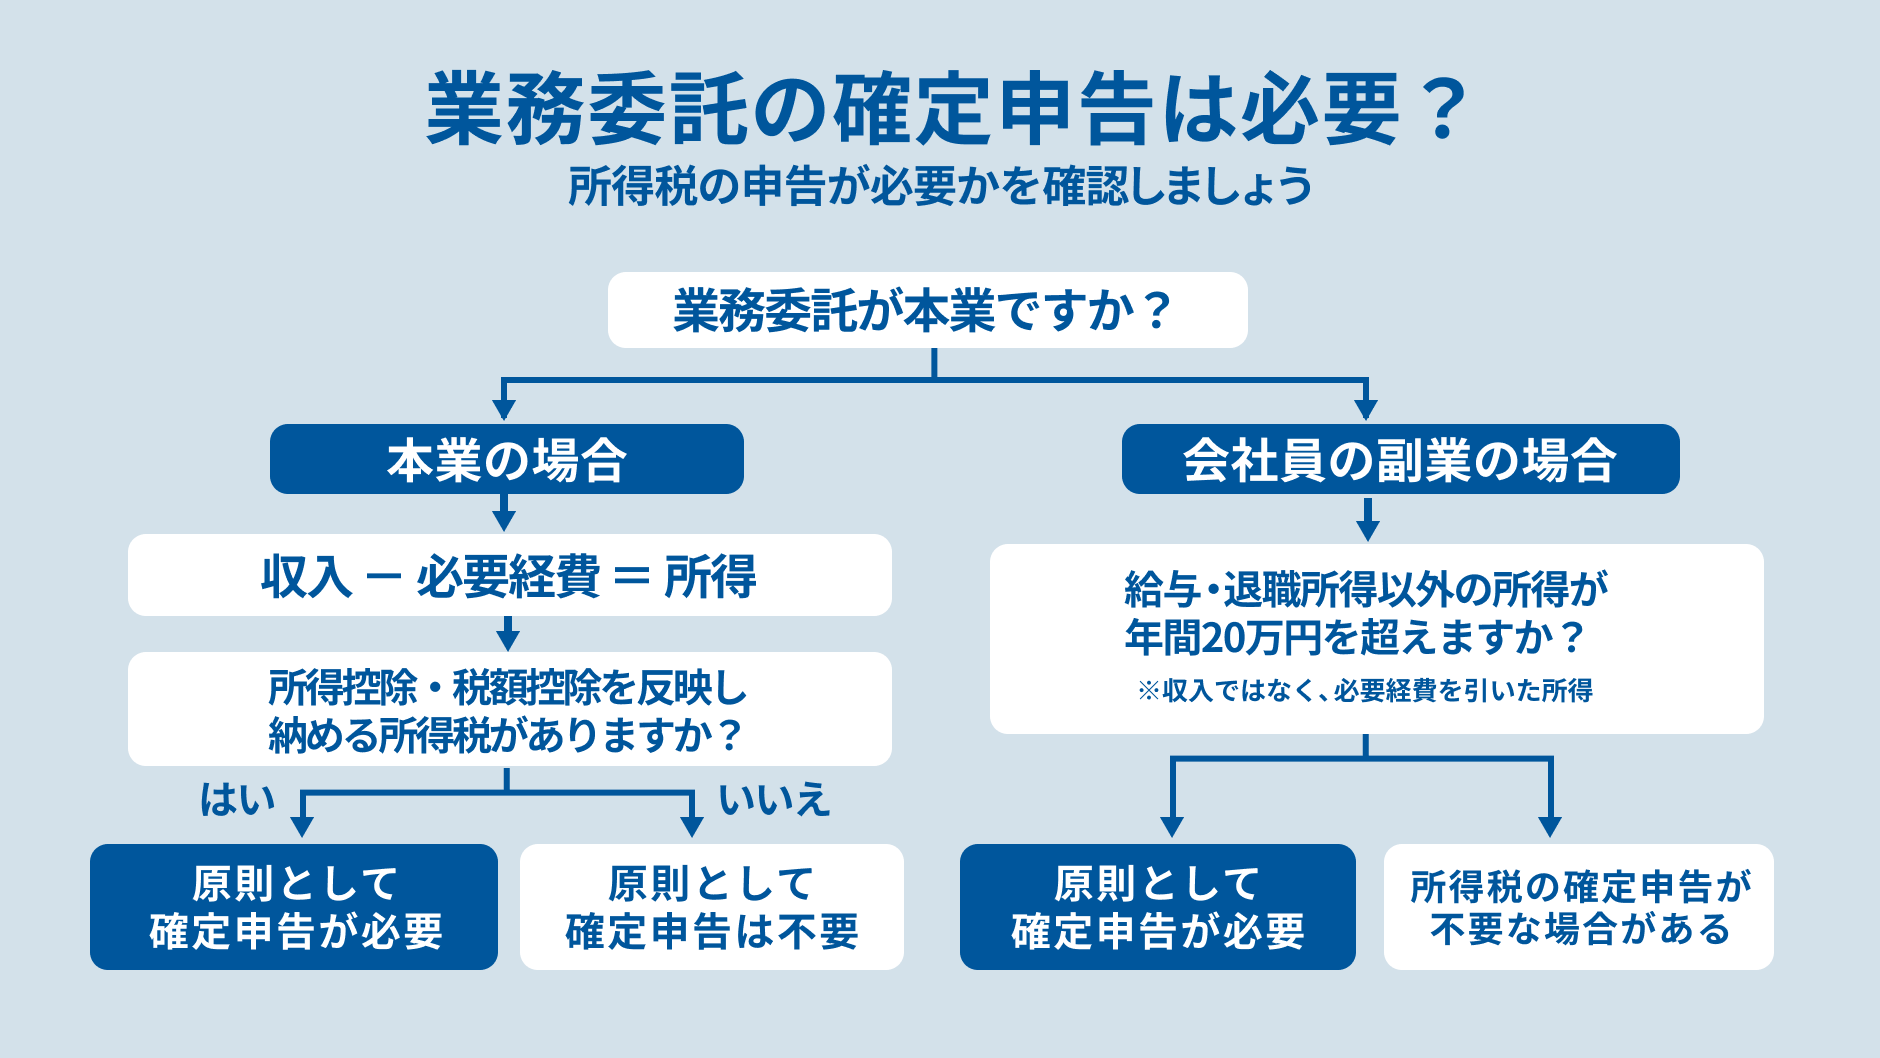
個人が業務委託で受け取る報酬は、通常、事業所得または業務に係る雑所得として申告します。契約名や開業届の有無だけでなく、活動の規模、継続性、営利性、帳簿の記録・保存状況などから所得区分を判断します。
申告が必要かどうかは、業務委託の所得に加え、給与など他の所得や各種控除も含めて確認しましょう。
フリーランス・個人事業主|所得控除を差し引いて納める税金がある場合
フリーランスや個人事業主は、原則として、年間の所得から所得控除を差し引き、所得税の納税額が発生する場合に確定申告が必要です。
業務委託による所得は、基本的に「収入金額-必要経費」で計算します。例えば、年間報酬が300万円、必要経費が80万円の場合、青色申告特別控除前の所得は220万円です。
この所得から適用できる青色申告特別控除や所得控除などを差し引き、税額控除などを反映して確定申告の必要性を判断します。
会社員の副業|給与以外の所得が年間20万円を超える場合
会社員が副業として業務委託の仕事をしている場合、原則として、副業による所得が年間20万円を超えると確定申告が必要です。
ここでいう所得とは、報酬から必要経費を差し引いた金額のことを指します。例えば、年間の副業収入が50万円、必要経費が20万円の場合、所得は30万円となるため、確定申告が必要です。
なお、20万円の基準は、給与収入が年間2,000万円以下で、給与が源泉徴収の対象となっているなど、一定の条件を満たす会社員に適用されます。また、副業所得が20万円以下でも、住民税の申告が必要になる場合があります。
源泉徴収済みの場合も確定申告がおすすめ
原稿料や講演料など、一定の報酬は支払時に所得税等が源泉徴収されます。ただし、源泉徴収は税金の前払いであり、それだけで年間の税額が確定するわけではありません。
収入・経費・控除を反映した税額より源泉徴収額が多ければ、還付申告で税金が戻る可能性があります。不足していれば追加納付が必要です。申告義務のない人も、還付の可能性を確認しましょう。
還付申告は原則として翌年1月1日から5年間行えますが、青色申告特別控除など、期限内申告が必要な制度には注意してください。
業務委託の確定申告における青色申告と白色申告の違い
青色申告と白色申告の主な違いは、税制上の優遇措置や記帳方法、事前申請の有無です。
青色申告は一定の要件を満たすと税制上の優遇措置を受けられる一方、白色申告は事前申請が不要で、比較的簡単な方法で記帳できます。
|
比較項目 |
青色申告 |
白色申告 |
|
事前の承認申請 |
必要 |
不要 |
|
記帳方法 |
原則として複式簿記(10万円控除は簡易な記帳も可能) |
簡易な記帳が可能 |
|
青色申告特別控除 |
最大65万円 |
なし |
|
一般的な事業の純損失の繰越し |
要件を満たせば原則3年間 |
原則不可。災害損失などは例外あり |
青色申告は節税面でメリットがあるものの、事前申請や控除額に応じた記帳などが必要です。一方、白色申告は手続きが比較的簡単ですが、青色申告特別控除などの優遇措置は受けられません。
なお、業務委託による所得が雑所得に該当する場合は、青色申告を利用できません。青色申告を利用するには、所得が事業所得に該当し、所定の承認を受ける必要があります。
業務委託の確定申告で経費にできる費用
業務委託の収入を得るために必要な支出は、必要経費に算入できます。代表的な費用と勘定科目は次のとおりです。
|
主な勘定科目 |
費用の例 |
|
旅費交通費 |
打ち合わせの交通費、出張時の宿泊費 |
|
通信費 |
電話・インターネット料金、郵便料金 |
|
消耗品費 |
文房具、コピー用紙、少額の備品 |
|
新聞図書費など |
専門書、新聞、情報サービスの利用料 |
|
地代家賃など |
事務所の家賃、コワーキングスペースの利用料 |
|
外注費 |
業務の一部を他の事業者へ依頼した費用 |
|
広告宣伝費 |
Web広告やチラシの制作・掲載料 |
|
支払手数料 |
振込手数料、プラットフォームの利用手数料 |
|
接待交際費・会議費など |
取引先との業務上の会食費 |
|
減価償却費 |
パソコンなどの事業用資産の償却費 |
自宅の家賃や通信費など、私生活と共用する費用は、使用面積や時間など合理的な基準で按分し、業務分だけを計上します。一方、高額な備品は購入年に全額を経費にできるとは限らず、資産計上して減価償却する場合もあるため、取得価額や適用要件を確認してください。
支出の証拠は領収書やレシートを基本に保存し、発行されない場合は利用履歴や振込明細などで補います。
関連記事:確定申告で領収書は必要?提出・保存期間やない場合の対処法を解説
業務委託の収入を確定申告する流れ
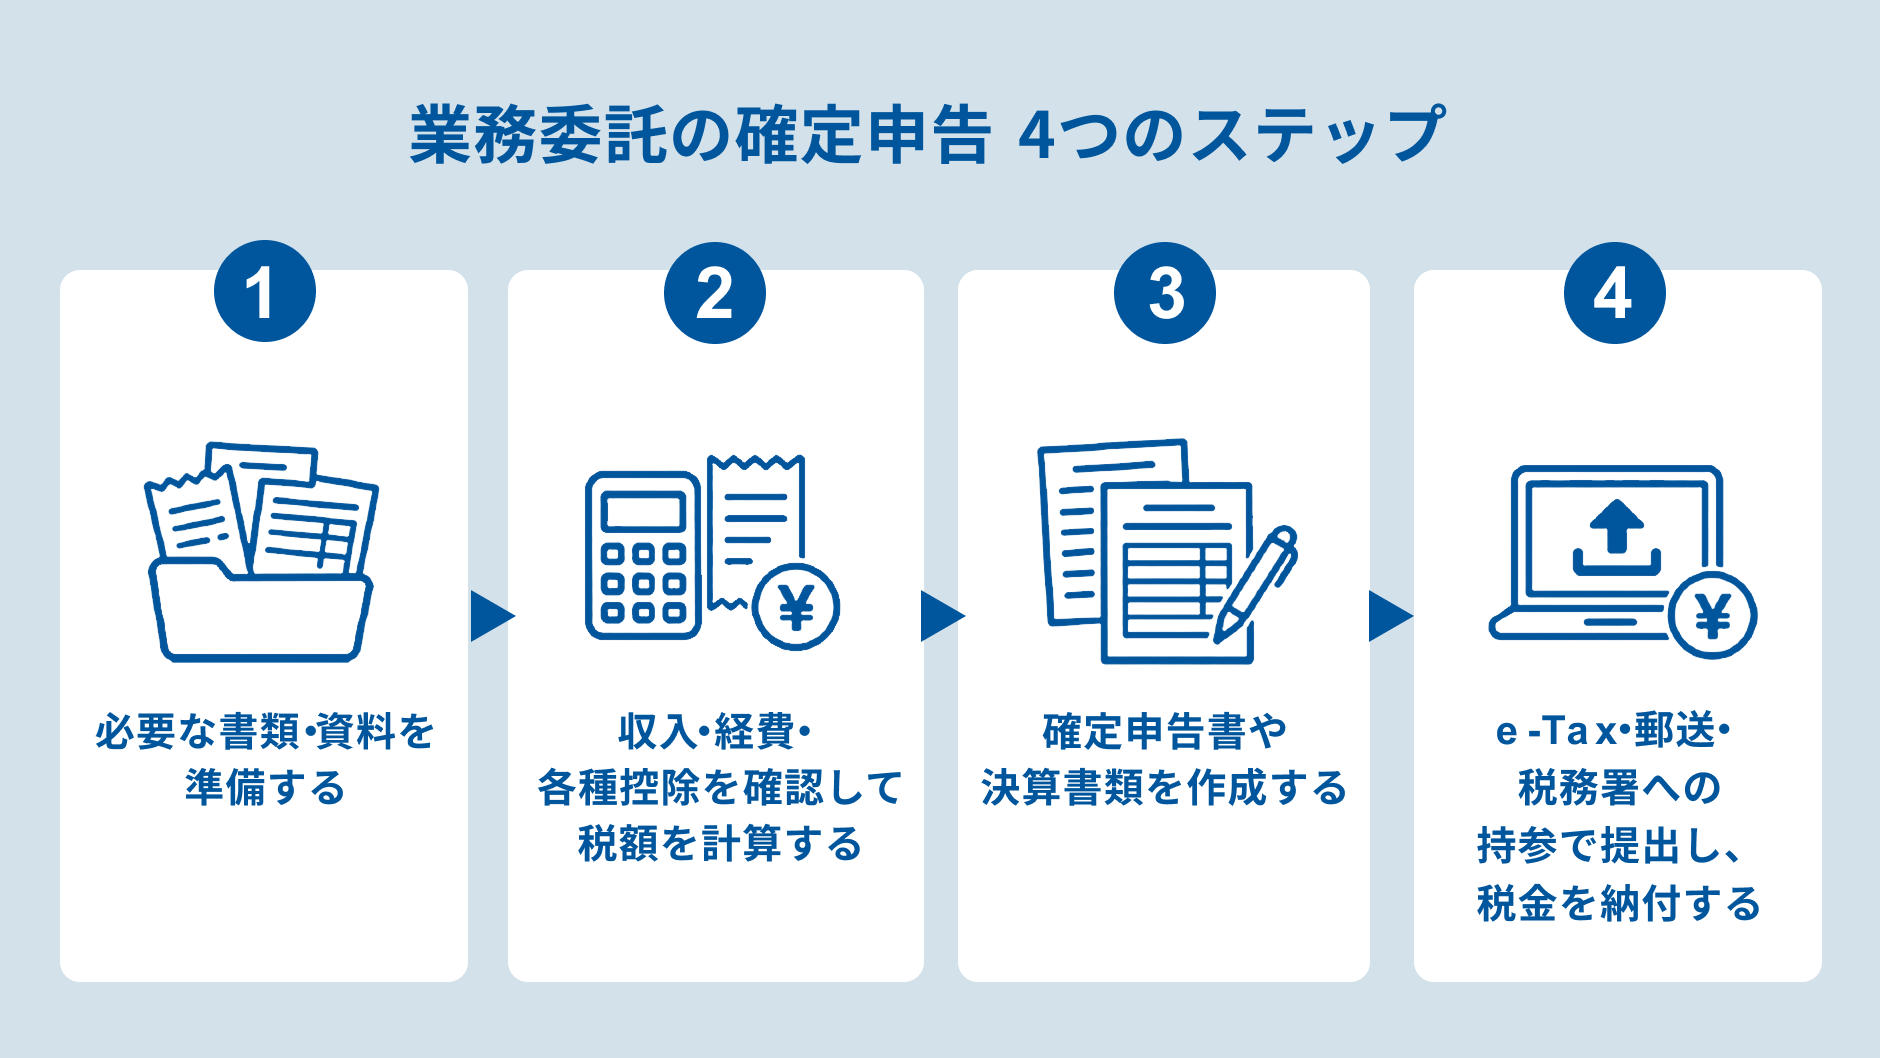
確定申告する主な流れは以下のとおりです。
- 必要な書類・資料を準備する
- 収入・経費・各種控除を確認して税額を計算する
- 確定申告書や決算書類を作成する
- e-Tax・郵送・税務署への持参で提出し、税金を納付する
1.必要な書類・資料を準備する
収入・経費・控除の確認に必要な資料をそろえましょう。
|
確認する内容 |
主な資料 |
|
業務委託の収入 |
帳簿、契約書、請求書、支払明細、入金明細、受領した支払調書 |
|
経費 |
領収書、レシート、請求書、カード明細、固定資産台帳 |
|
給与など他の所得 |
給与所得の源泉徴収票など |
|
各種控除 |
保険料控除証明書、寄附金受領証明書、医療費控除の明細書など |
|
本人確認・電子申告 |
マイナンバーカード、暗証番号、対応スマートフォンなど |
支払調書が届かなくても申告は可能です。自分の帳簿や請求書、支払明細から年間の収入と源泉徴収税額を確認しましょう。
なお、事業経費の領収書は原則として税務署へ提出せず、手元で保存します。控除関係書類などの添付・提示の要否は、申告方法に応じて確認してください。
2.収入・経費・各種控除を確認して税額を計算する
まず、業務委託で得た収入から必要経費を差し引き、所得金額を計算します。青色申告特別控除の対象となる場合は、適用できる控除額も差し引きます。
次に、給与などの所得がある場合は合算し、基礎控除や社会保険料控除などの所得控除を差し引いて、税金の計算対象となる課税所得を求めましょう。
最後に、課税所得をもとに所得税額を計算し、税額控除や復興特別所得税、源泉徴収税額などを反映して、納付額または還付額を算出します。
3.確定申告書や決算書類を作成する
事業所得を青色申告する場合は青色申告決算書、白色申告する場合は収支内訳書を作成し、確定申告書とあわせて提出します。
業務に係る雑所得は、確定申告書の該当欄へ入力してください。前々年の業務収入が1,000万円を超える場合は、収支内訳書などの添付も必要です。
国税庁の「確定申告書等作成コーナー」や会計ソフトを利用すると、税額計算や書類作成を進めやすくなります。提出前には、帳簿と申告書の金額が一致しているか、源泉徴収税額や給与所得、控除の入力漏れがないかを確認してください。
4.e-Tax・郵送・税務署への持参で提出し、税金を納付する
作成した確定申告書は、e-Taxで送信するか、印刷して所轄税務署へ郵送・持参します。e-Taxを利用すれば、自宅から申告手続きを完了できます。
申告後、納付する所得税がある場合は、振替納税やダイレクト納付などの方法で納付しましょう。
所得税の確定申告期間は原則として翌年2月16日から3月15日までで、納付期限も原則3月15日です。期限が土日・祝日等に当たる場合は翌日以後の開庁日となるため、事前に確認しておきましょう。
業務委託の確定申告で注意するポイント
確定申告では、収入の集計だけでなく、青色申告の手続き、証憑保存、消費税の申告も確認することが重要です。
源泉徴収や支払調書の有無にかかわらず収入を正しく申告する
業務委託の確定申告では、源泉徴収の有無にかかわらず、申告対象となる収入を漏れなく計上することが重要です。
源泉徴収されている場合も、実際の入金額ではなく、税金が差し引かれる前の報酬額を収入として計上します。例えば、報酬10万円から所得税10,210円が源泉徴収され、89,790円が振り込まれた場合、収入として計上するのは10万円です。
また、取引先から支払調書が発行されていなくても、申告が必要な収入はすべて計上しなければなりません。請求書や入金履歴などを確認し、申告漏れがないようにしましょう。
青色申告を利用する場合は期限までに承認申請を行う
青色申告を利用するには、事前に「所得税の青色申告承認申請書」を税務署へ提出する必要があります。
申請期限は原則として、青色申告を利用したい年の3月15日までです。ただし、その年の1月16日以降に新たに事業を始めた場合は、開業日から2か月以内に申請する必要があります。
なお、開業届を提出するだけでは青色申告は適用されません。青色申告特別控除を受ける場合は、控除額に応じた記帳方法や申告期限などの要件も確認しましょう。
帳簿や領収書を保存し、電子で受け取った証憑はデータのまま保存する
事業所得がある人は、青色・白色にかかわらず記帳と書類保存が必要です。各書類の主な保存期間は次のとおりです。
|
区分 |
保存するもの |
保存期間 |
|
青色申告 |
帳簿、決算関係書類 |
7年 |
|
領収書・預金通帳など |
原則7年。前々年分の事業所得・不動産所得の合計が300万円以下なら5年 |
|
|
その他の請求書・契約書など |
5年 |
|
|
白色申告 |
法定帳簿 |
7年 |
|
任意帳簿、領収書・請求書など |
5年 |
また、電子メールやWeb上で受け取った請求書・領収書などは、原則として電子データのまま保存する必要があります。紙に印刷するだけではなく、電子帳簿保存法の要件に沿って管理しましょう。
関連記事:領収書は電子帳簿保存法でどう保存する?紙・PDF別の要件とやり方を解説 | 請求ABC
インボイス発行事業者は消費税の申告も確認する
インボイス発行事業者として登録している場合は、年間の売上が1,000万円以下でも、原則として消費税の確定申告が必要です。
消費税の申告は所得税とは別に行う必要があり、個人事業者の申告・納付期限は原則として翌年3月31日です。また、事業所得が赤字の場合でも、消費税の納税が必要になることがあります。
なお、インボイス制度を機に免税事業者から課税事業者になった場合は、一定の要件を満たすことで消費税の納税負担を軽減する特例を利用できます。
関連記事:インボイス制度で業務委託の請求書はどう変わる?消費税に関する注意点も解説
業務委託の確定申告に関するよくある質問
ここでは、業務委託の確定申告についてよくある疑問に回答します。
業務委託先で年末調整をしてもらえる?
業務委託先で年末調整をしてもらうことは、原則としてできません。年末調整は給与所得を対象とする手続きであり、業務委託の報酬は対象外となるためです。
また、会社員が副業で業務委託の仕事をしている場合も、副業の報酬は勤務先の年末調整に含まれません。業務委託による所得やその他の所得を確認し、必要に応じて確定申告を行いましょう。
業務委託による所得が赤字でも確定申告は必要?
他の所得も含めて納める所得税がなければ、一般に納税のための申告は不要です。ただし、事業所得の赤字を給与所得などと損益通算して還付を受ける場合や、青色申告で純損失を繰り越す場合は申告を行いましょう。
一方、業務に係る雑所得の赤字は給与所得などと損益通算できません。赤字でも記帳・書類保存や消費税の申告が不要になるわけではない点にも注意しましょう。
確定申告の期限を過ぎた場合はどうすればよい?
確定申告の期限を過ぎた場合でも、申告は可能です。申告が必要な場合は、できるだけ早く「期限後申告」を行いましょう。
期限後申告では、無申告加算税や延滞税が発生する場合があります。また、青色申告特別控除の65万円・55万円控除など、期限内申告が条件となる特典を受けられなくなる点にも注意が必要です。
なお、納付する税金がある場合は、原則として期限後申告書を提出した日が納付期限となります。
まとめ
業務委託の確定申告は、所得や各種控除を反映して納める税金がある場合や、会社員の副業で一定の条件のもと給与以外の所得が年間20万円を超える場合などに必要です。源泉徴収済みでも申告の要否や還付の可能性を確認しましょう。
事業所得か雑所得かによって、青色申告や赤字の扱いは異なります。日々の収入・経費を記帳し、申告前に控除や源泉徴収税額、未入金の報酬を確認してください。
帳簿と証憑は所定の期間保存し、電子で受け取った書類はデータで管理します。インボイス発行事業者は、所得税とは別に消費税の申告も確認しましょう。
業務委託の請求・入金管理も含めて経理業務を効率化したい方は、以下の資料もご覧ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら