納税証明書とは?種類・取得方法や必要書類、発行時の注意点を解説
更新日:2026.11.13
ー 目次 ー
納税証明書は、税金を納めた金額や未納の有無などを証明する書類です。融資や補助金の申請などで提出を求められますが、国税と地方税では発行元が異なり、証明する内容によっても種類が分かれます。
この記事では、納税証明書の種類や必要になる場面、取得方法を解説します。必要書類や発行時の注意点も紹介するので、申請準備にお役立てください。
納税証明書とは
納税証明書とは、納付すべき税額、納付した金額、未納税額などについて、税務署や自治体が証明する書類です。種類によっては、所得金額や滞納処分を受けたことがない事実も証明できます。
ただし、すべての納税証明書が「税金を完納していること」を示すわけではありません。提出先が何を確認したいのかを踏まえ、証明内容を選びましょう。
国税の納税証明書は税務署、地方税の納税証明書は自治体が発行する
所得税や法人税など、国税の納税証明書は税務署が発行します。一方、住民税や固定資産税、自動車税などの地方税は、それぞれの税を扱う自治体が発行元です。税目に応じて、次の窓口を確認してください。
|
税金の例 |
主な発行元・申請先 |
|
所得税、法人税、消費税及び地方消費税 |
税務署 |
|
個人事業税、法人事業税、自動車税 |
都道府県の税事務所など |
|
個人住民税、固定資産税、軽自動車税 |
市区町村の税務担当窓口など |
消費税とあわせて申告・納付する地方消費税の証明は、税務署で請求します。また、東京23区の固定資産税など例外もあるため、納税通知書や公式サイトで担当窓口を確認しましょう。
関連記事:直接税とは?間接税との違い・種類・納税方法を一覧で解説 | 請求ABC
納税証明書と課税証明書・納付書の違い
納税証明書・課税証明書・納付書は、それぞれ目的や記載内容が異なる書類です。主な違いは以下のとおりです。
|
書類 |
主な役割 |
|
納税証明書 |
納付済額や未納額、所得金額など、指定された事項を証明する |
|
課税証明書 |
課税額や、その計算の基礎となる所得金額などを証明する |
|
納付書 |
税金を納めるために使用する |
納税証明書と課税証明書は、所得や納税状況を確認する際に使用される書類です。一方、納付書は税金を支払うためのものであり、納税したことを証明する書類ではありません。
なお、納付時に受け取る領収証書も納税証明書とは異なります。書類の提出を求められた場合は、指定された書類を確認して用意しましょう。
関連記事:領収済通知書とは?納付書との違い・書き方・入手方法を解説【2026年9月様式変更対応】
納税証明書が必要になる主なケース
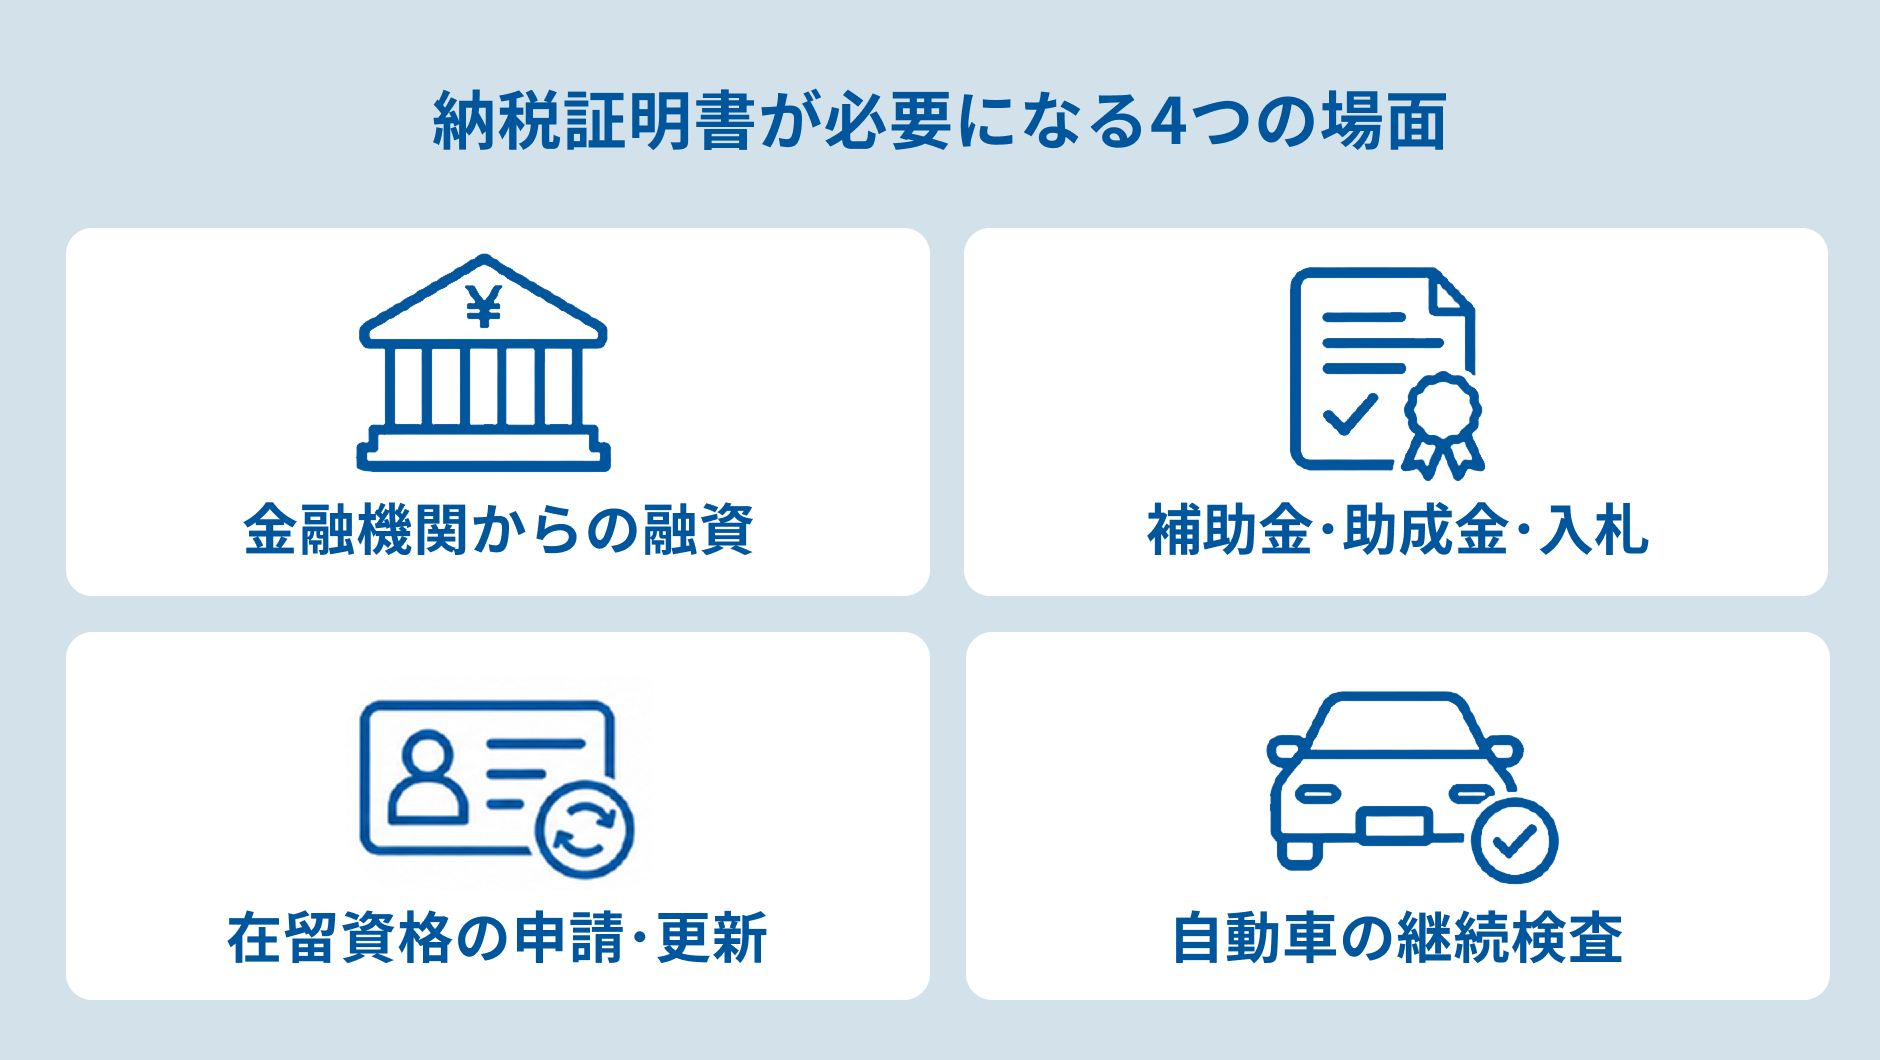
納税証明書は、所得や納税状況を審査する手続きなどで使われます。必要な種類は申請内容によって異なるため、募集要項や提出書類一覧を確認してください。
金融機関から融資を受けるとき
事業資金や住宅ローンなどの融資では、所得や納税状況の確認資料として、納税証明書の提出を求められることがあります。確定申告書や決算書など、ほかの指定書類とあわせて準備してください。
「その1」「その2」などの種類や、必要な年分・事業年度は金融機関によって異なります。直近の証明書を1枚取れば足りるとは限らないため、担当者から案内された条件を確認しましょう。
補助金・助成金や公共事業の入札を申請するとき
補助金・助成金や入札参加資格の申請では、税金の未納がないことなどを確認するために納税証明書を求められる場合があります。国税の「その3の2」「その3の3」のほか、所得金額を証明する「その2」や地方税の証明書が必要になることもあるため、公募要領を確認してください。
制度によっては所得金額の証明を求める場合や、電子申請で納税情報を連携できる場合もあります。必要な証明内容と提出方法を先に調べると、不要な取得を防げるでしょう。
在留資格の申請・更新をするとき
在留資格の種類や申請内容によっては、住民税の課税証明書・納税証明書などの提出を求められます。住民税の証明書が指定されている場合は、国税の納税証明書と取り違えないようにしてください。
住民税の証明書は、対象年度の1月1日に住所があった市区町村へ請求するのが基本です。転居や入国時期の関係で取得できない場合は、出入国在留管理庁の案内に沿って代替資料などを確認しましょう。
自動車の継続検査を受けるとき
自動車の継続検査では、自動車税や軽自動車税の納付状況を確認します。ただし、電子的に納税確認ができる場合は、原則として紙の納税証明書を提示する必要はありません。
納付直後など、システムに情報が反映されていない場合は、紙の証明書が必要になることもあります。車検が近いときは、納付方法と反映までの日数を担当の税事務所や市区町村に確認してください。
国税の納税証明書の種類
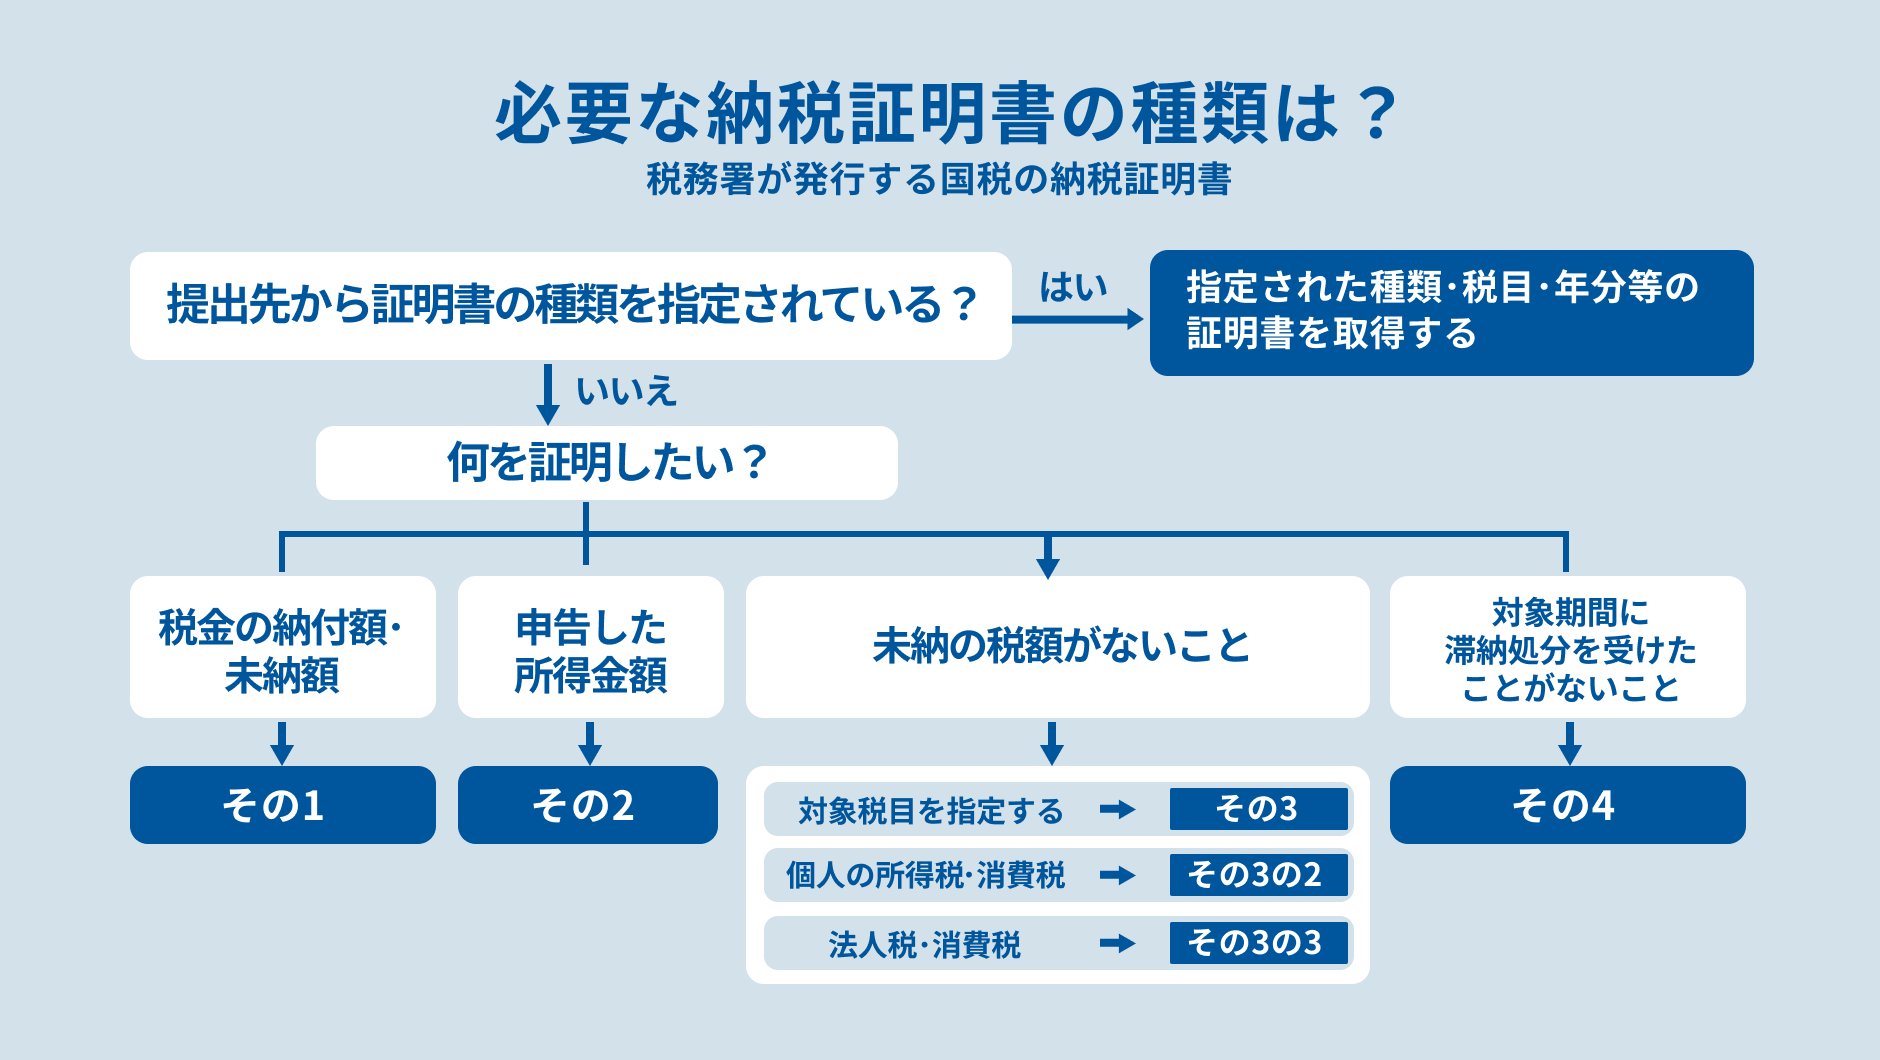
国税の納税証明書は、証明内容によって「その1」から「その4」などに分かれます。番号が違えば用途も変わるため、提出先の指定と照らし合わせて選びましょう。
その1|納付すべき税額・納付済額・未納税額を証明する
「その1」は、指定した税目・年分などの納付すべき税額、納付した税額、未納税額等を証明する書類です。税額と納付状況を金額で確認したい場合に使用します。
未納額が記載される場合もあり、発行されたこと自体が完納の証明になるわけではありません。請求時は、所得税・法人税などの税目と、対象年分・事業年度を確認してください。
その2|申告した所得金額を証明する
「その2」は、申告所得税及復興特別所得税、または法人税の所得金額を証明します。税金をいくら納めたかではなく、申告した所得を確認するための書類です。
ここでいう所得金額は、売上高や口座への入金額と同じではありません。所得の証明を求められた場合でも、国税の「その2」か、自治体の所得・課税証明書かを確認しましょう。
その3・その3の2・その3の3|未納の税額がないことを証明する
「その3」などは、未納の税額がないことを証明する書類です。証明対象となる税目や、個人用・法人用の違いを次の表で確認してください。
|
種類 |
証明内容 |
|
その3 |
指定した国税について未納の税額がないこと |
|
その3の2 |
申告所得税及復興特別所得税と、消費税及地方消費税に未納の税額がないこと(個人用) |
|
その3の3 |
法人税と、消費税及地方消費税に未納の税額がないこと(法人用) |
「その3の3」を取得しても、地方税を含むすべての税金の完納を証明するわけではありません。地方税の証明も必要な場合は、自治体で別途申請しましょう。
その4|滞納処分を受けたことがないことを証明する
「その4」は、証明を受けようとする期間に、滞納処分を受けたことがないことを証明します。滞納処分は、税金の滞納に対して行われる財産の差押えなどの手続きを指し、未納があること自体と同じ意味ではありません。
未納の税額がないことを示す「その3」とは、証明する内容が異なります。「その4」で未納がないことまで証明できるとは限らないため、必要な期間と種類を取り違えないようにしてください。
納税証明書を取得する方法
納税証明書は、窓口や郵送のほか、オンラインでも請求できます。提出期限と受取方法を踏まえ、利用しやすい方法を選びましょう。
国税|e-Tax・税務署の窓口・郵送
国税の納税証明書は、所轄の税務署に請求します。取得方法は、e-Tax・税務署の窓口・郵送の3つです。
|
取得方法 |
手続きの概要 |
|
e-Tax |
オンラインで請求し、電子データ・窓口・郵送から受取方法を選択する |
|
税務署の窓口 |
交付請求書や本人確認書類などを用意して申請する |
|
郵送 |
交付請求書や必要書類、返信用封筒などを税務署へ送付する |
手数料は、窓口・郵送で書面請求する場合は1件につき400円、e-Taxで請求する場合は1件につき370円が基本です。ただし、証明書の種類や年度数、枚数などによって金額が変わります。
なお、e-Taxで請求して窓口で受け取る場合は、電子証明書がなくても手続きできます。取得した証明書を電子データで提出する場合は、提出先が対応しているか事前に確認しましょう。
地方税|自治体の窓口・郵送・オンライン申請など
地方税の納税証明書は、対象の税金を扱う都道府県や市区町村へ請求します。窓口・郵送に加え、オンライン申請やコンビニ交付に対応している自治体もあります。
必要書類は、交付申請書、本人確認書類、手数料などが基本です。オンライン申請でも受け取りは郵送となる場合があるため、交付までの日数を含めて確認してください。
手数料や発行できる年度、代理申請の条件も自治体ごとに異なります。引っ越した場合や事業所を移転した場合は、証明対象の税を課税した自治体へ問い合わせましょう。
納税証明書を取得するときの注意点
納税証明書を取得する際には、証明内容、申告・納付情報の反映状況、提出期限を確認することが大切です。特に急ぎの場合は、申請前に発行窓口へ相談してください。
提出先に必要な種類・税目・年度を確認する
提出先には、国税・地方税のどちらが必要かに加え、証明書の種類、税目、対象年分・年度、必要枚数を確認します。電子データ、印刷したPDF、原本など、提出形式の指定も見落とさないようにしましょう。
住民税では、証明書の年度と所得が発生した年が一致しません。例えば、2026年度の住民税の課税証明書は原則として2025年中の所得に基づくため、必要な年度を提出先の案内と照合してください。
納税直後は納付情報が反映されていない場合がある
納付方法によっては、税務署や自治体のシステムに情報が反映されるまで時間がかかります。納付済みでも、すぐにその内容を証明書へ記載できるとは限りません。
急いで取得する場合は、領収証書や支払履歴などで確認できるかを発行窓口に相談しましょう。特にキャッシュレス納付では、領収証書が発行されないこともあるため、提出期限から逆算して準備してください。
未申告の年度があると証明書を取得できない場合がある
必要な申告が済んでいないと、税額や所得金額を確認できず、希望する証明書を取得できない場合があります。未申告であることと、税額が0円であることは異なるため、申告の要否や処理状況を発行元へ確認してください。
また、住民税が非課税の場合などは、納税証明書ではなく非課税証明書を案内されることもあります。申告不要の人もいるため、取得できないときはその理由と必要な手続きを発行元へ問い合わせましょう。
有効期限は提出先によって異なる
一般的な納税証明書は、提出先が「発行後3か月以内」などの条件を定めている場合があります。以前取得したものをそのまま使えるとは限らないため、申請要領に記載された発行日からの経過期間に関する条件を確認してください。
一方、車検用の納税証明書など、有効期限が明記されるものもあります。提出先の条件と証明書の記載を確認し、期限内のものを用意しましょう。
納税証明書に関するよくある質問
ここでは、納税証明書に関してよくある疑問に回答します。
納税証明書はコンビニで取得できる?
地方税の納税証明書は、対応する自治体であれば、マイナンバーカードを使ってコンビニで取得できます。ただし、対象税目・年度・利用条件は自治体によって異なるため、事前に確認してください。
国税は、自治体の証明書と同じ仕組みでコンビニ交付を受けることはできません。ただし、e-Taxで取得した電子納税証明書のPDFは、所定の印刷条件に従ってコンビニで印刷できます。
納税証明書は代理人でも取得できる?
代理人による取得も可能ですが、国税では原則として委任状と代理人の本人確認書類などが必要です。
地方税の必要書類や委任状の省略条件は自治体によって異なります。e-Taxでも電子委任状を利用する方法があるため、利用する申請方法に合わせて準備しましょう。
納税証明書は即日発行してもらえる?
窓口では、申告・納付情報を確認でき、書類に不備がなければ当日中に交付される場合があります。ただし、申告や納税の直後などは即日発行できるとは限りません。
郵送は往復の配送日数、オンライン申請は審査や交付処理の時間も必要です。急ぐ場合は、必要な種類と提出期限を伝え、受取可能日を発行窓口へ確認してください。
まとめ
納税証明書は、納付済額や未納の有無、所得金額などを証明する書類です。国税は税務署、地方税は対象の税を扱う自治体へ請求しますが、証明する内容は種類によって異なります。
取得前に、必要な種類・税目・年分や年度・提出形式を確認しましょう。納付直後は情報が反映されていない場合もあるため、提出期限に余裕を持って準備することが大切です。
e-Taxや自治体のオンライン申請を活用すると、窓口へ出向く負担を減らせます。申告書や納付記録も整理し、必要な証明書をスムーズに取得できる状態を整えてください。
納税関係の書類管理も含めて経理業務を効率化したい方は、以下の資料もご覧ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら