請求書の締め日を変更する手順|旧締めの区切り方・未請求売上の仕訳・二重計上の防ぎ方
更新日:2026.10.08
ー 目次 ー
取引先から「月末締めを20日締めに変えたい」と言われたとき、変えるのは請求書を作る日だけではありません。旧締めをどこで区切り、新しい締め日をいつから始めるかを日付で決めておかないと、売上の計上漏れや二重請求が起きます。
本記事では、締め日変更が決まってから新しい締め日で運用が回るまでを5つのステップに分け、各ステップで間違えやすい点と、防ぐために確認することを、仕訳例とあわせて解説します。
締め日変更の前に押さえておく前提
手順に入る前に、「締め日」と「売上計上日」の関係と、変更の全体の流れを確認しておきましょう。ここを押さえておくと、各ステップで何を決めればよいかが明確になります。
締め日は「請求をまとめる区切り」
請求書の締め日とは、一定期間の取引をまとめて1枚の請求書にするための区切りの日です。法律で決められた日ではなく、取引先との合意や商慣習で決まります。
締め日によって、1回の請求にまとめる取引の期間は次のように変わります。
| 締め日 | 1回の請求の対象期間 | 10月20日・10月末に締める 請求の例 |
| 月末締め | 当月1日〜末日 | 10/1〜10/31の取引 |
| 20日締め | 前月21日〜当月20日 | 9/21〜10/20の取引 |
締め日を変えても売上計上日は変わらない
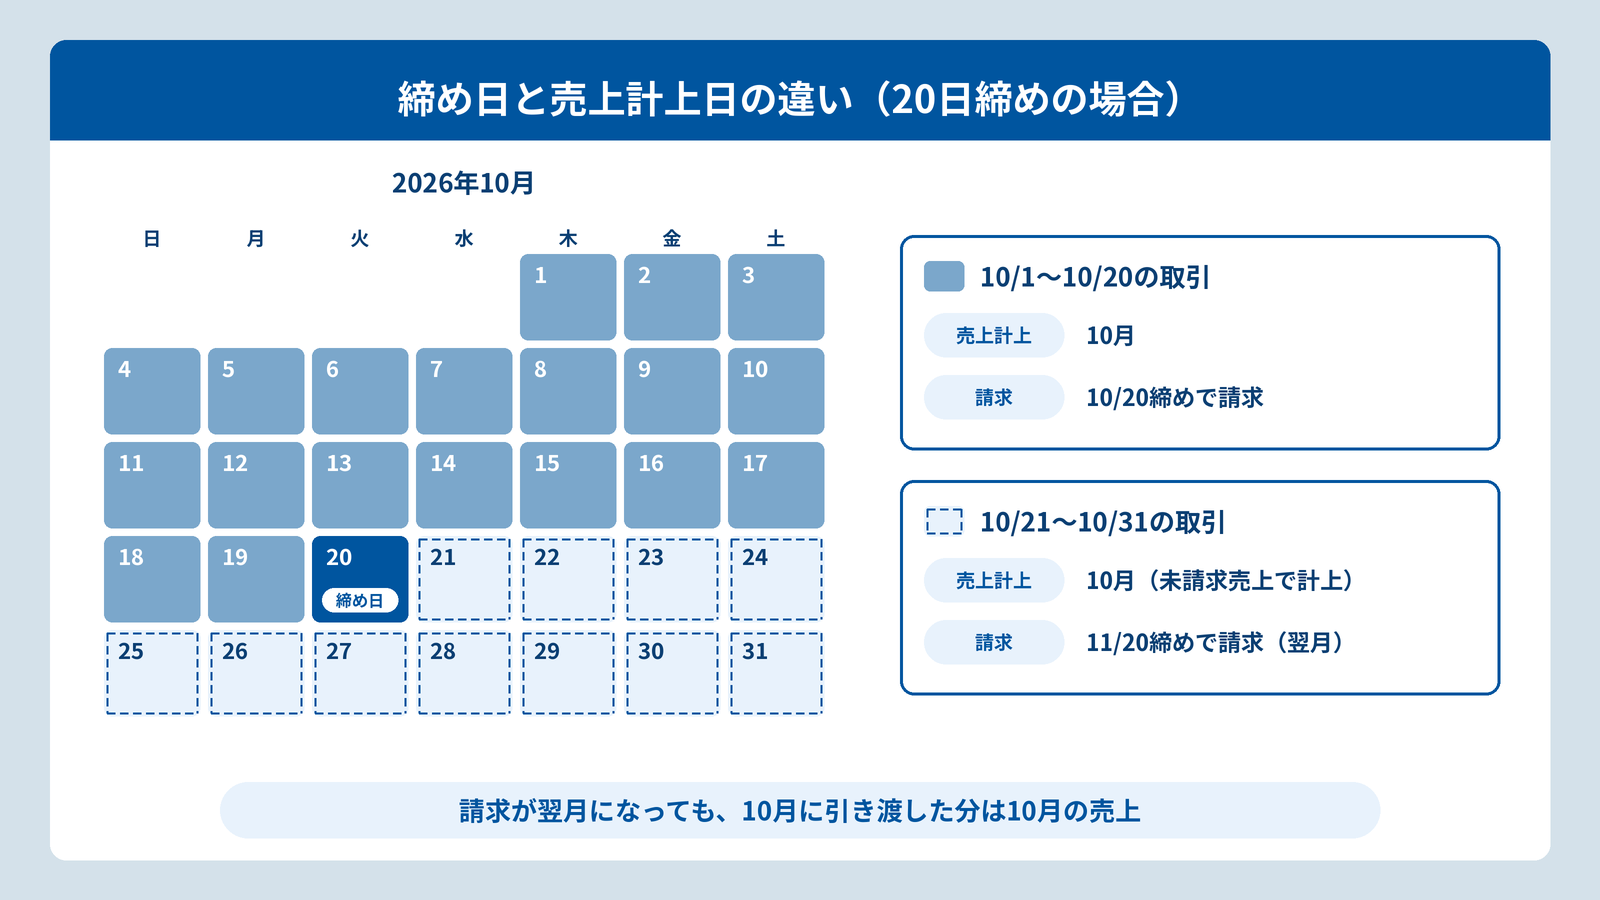
売上は、商品を引き渡した日や、サービスの提供を終えた日(履行義務を充足した日)に計上します。請求書の発行日や入金日に合わせるものではありません。消費税の課税売上げも、原則として資産を譲渡した日や役務を提供した日に計上します。
そのため、締め日を20日に変えて21日〜月末分の請求を翌月に回しても、当月に引渡しが済んでいれば当月の売上です。自社の売上計上基準が「出荷日」「引渡日」「検収日」のどれなのかを、締め日変更の前に社内で確認しておきましょう。
参考:
企業会計基準委員会(ASBJ) 企業会計基準第29号「収益認識に関する会計基準」
国税庁 No.6141 納税義務の成立の時期
実務のポイント
販売管理システムで「請求済み/未請求」と「売上計上済み/未計上」を同じ項目で管理していると、締め日変更のときに区別できなくなります。請求日と売上計上日を別の項目で持てるかを、先に確認しておきましょう。
締め日の変更が起きやすい場面
締め日は、支払条件や組織の見直しとあわせて変わることがほとんどです。2026年〜2027年は制度変更が重なっているため、支払方法・支払日も一緒に変わらないかを最初に確認しておきましょう。
| 変更が起きやすい場面 | 経理が注意する点 |
| 手形・小切手の廃止や取適法への対応で支払条件を見直すとき | 支払方法・支払日も一緒に変わり、支払サイトの確認が必要になる |
| M&A・グループ統合・分社化のとき | 取引先が多く、移行月の対象範囲が拠点ごとにずれやすい |
| 決算の早期化や取引先のシステム入替のとき | 21日〜月末の未請求売上を毎月計上する運用が必要になる |
▲関連記事:
【中小受託取引適正化法】経理実務の注意点 | 手形廃止・支払期日厳格化で経理はどう変わる?
手形・小切手廃止で属人化リスク 経理が備える5つのポイント
締め日変更は5つのステップで進める
締め日変更が決まったら、次の5つのステップで進めます。以下の章では、ステップごとに「決めること」と「よくある失敗」を解説します。
| ステップ | 決めること・確認すること |
| STEP1 :旧締めを区切る | 旧締めの最終対象期間を日付で決める |
| STEP2 :新しい締め日を始める | 新締めの初回対象期間と支払期日を合意する |
| STEP3: 未請求分を計上する | 月末に引渡し済み・未請求の売上を計上する |
| STEP4 :システムを切り替える | 販売・請求・会計・消込の有効日をそろえる |
| STEP5: 二重計上・請求漏れを確認する | 翌月の請求時に振替で処理し、明細単位で照合する |
STEP1:旧締めはどこまでにする?
最初に決めるのは、旧締めの最後の請求に含める期間です。旧締めの最終日と新締めの初日が連続していて、間が1日も空かず、重ならないことが条件です。
2つの移行パターンから選ぶ
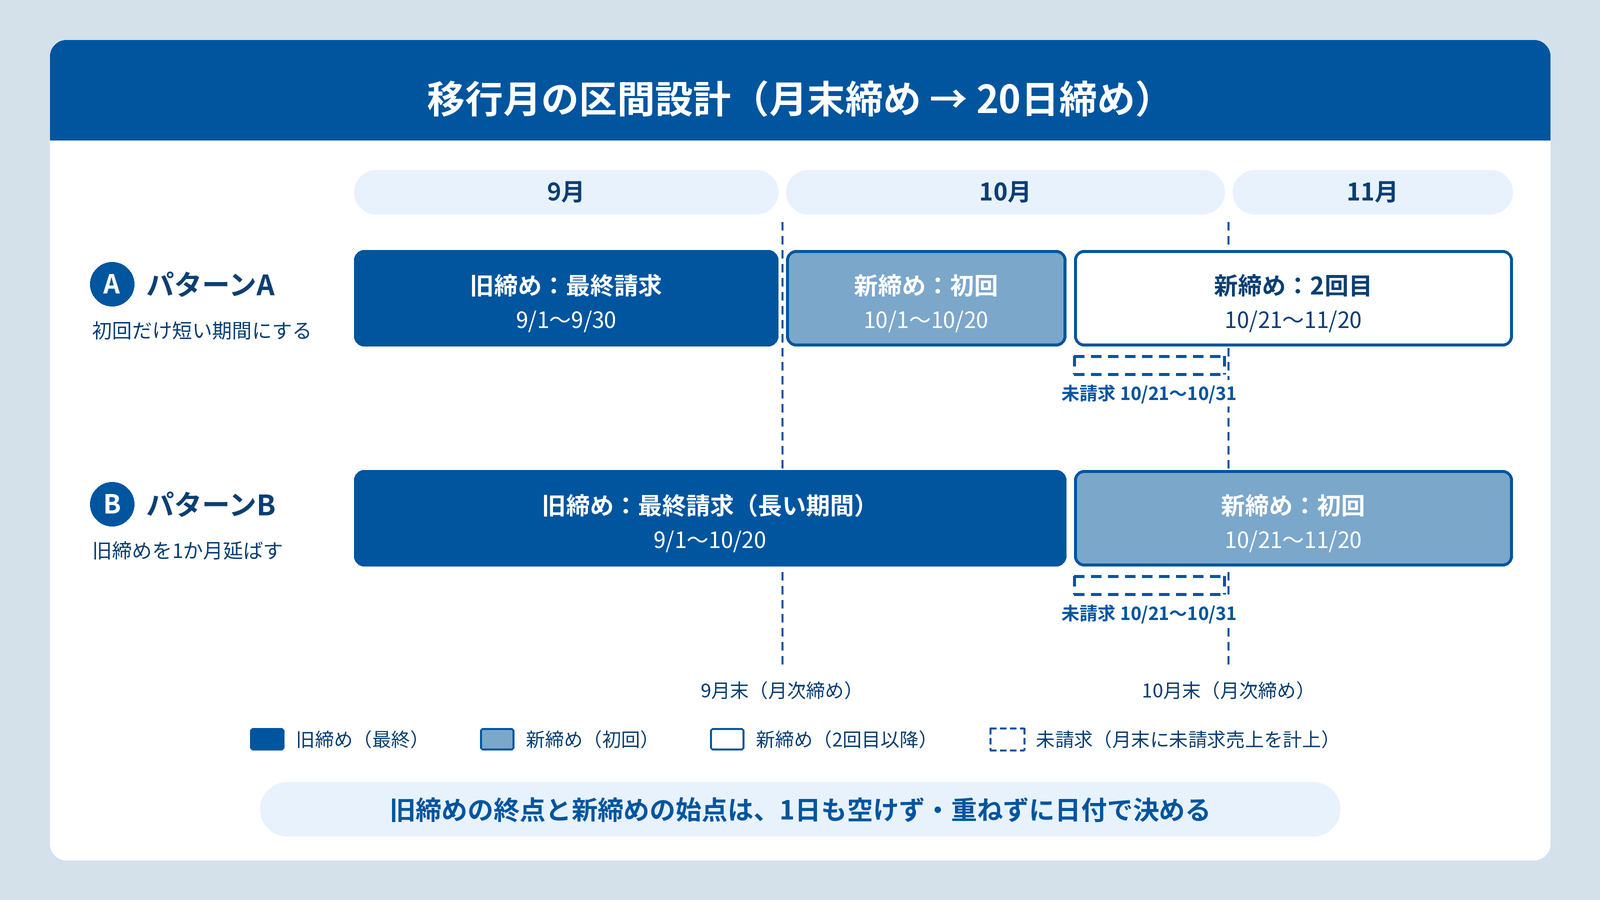
月末締めから20日締めに変える場合、旧締めの区切り方は次の2つのパターンが代表的です。
| 移行パターン | 旧締めの最終請求 | 新締めの初回請求 | 向いているケース |
| A:初回だけ短い期間にする | 9/1〜9/30(9月末締め) | 10/1〜10/20(短い期間) | 月の途中から新しい締め日にしたい |
| B:旧締めの最終期間を延ばす | 9/1〜10/20(長い期間) | 10/21〜11/20 | 請求書の枚数を増やしたくない |
パターンAは、旧締めをいつもどおり9月末で区切るため、売上の計上にも影響が出にくい方法です。
パターンBは請求書を1枚減らせますが、9月分の請求が10月20日まで出ません。そのため、9月末の時点で9月分の売上も未請求売上として計上する必要があります。また、請求期間が月をまたぐため、決算月に重なる場合は課税期間の区分も必要です(「決算月と受領側で追加で確認すること」で解説します)。
よくある失敗:「10月から20日締め」とだけ合意した
変更の開始月だけを決めて、対象期間を日付で決めていないケースです。「10月から20日締め」と聞いて、取引先は「10/1〜10/20」と考え、自社は「9/21〜10/20」で請求書を作ると、9/21〜9/30の取引が9月末締めの請求書と10月20日締めの請求書の両方に入り、二重請求になります。逆に、どちらの請求にも入らない期間ができれば請求漏れです。
防ぐには、どちらのパターンにするかを決めたうえで、「旧締めの最終対象期間」を開始日と終了日まで書いて合意します。合意書に書く項目は、次のSTEP2で整理します。
STEP2:新しい締め日はいつから始める?
旧締めの区切りが決まったら、新締めの初回対象期間と、支払期日をあわせて決めます。決めた内容は、口頭ではなく書面かメールで残しましょう。
合意書・変更通知に書く6項目
最低限、次の6項目を書いておけば、STEP1の失敗のような認識のずれは防げます。
| 項目 | 記載例 |
| ① 旧締めの最終対象期間 | 2026年9月1日〜9月30日 |
| ② 新締めの初回対象期間 | 2026年10月1日〜10月20日 |
| ③ 各請求書の発行日 | 締め日から3営業日以内 |
| ④ 支払期日 | 初回分は2026年11月30日、以降は締め日の翌月10日 |
| ⑤ 検収の扱い | 検収日が締め日をまたぐ場合は納品日の締めに含める |
| ⑥ 返品・値引き・追加請求の扱い | 元の取引が属する締めではなく、発生日の締めで処理する |
合意した書面やメールには案件番号を付けておくと、後で請求書や会計伝票とひも付けて確認しやすくなります。
支払日は「60日以内」に収まるかを試算して決める
取適法の対象取引では、発注側は給付を受領した日から60日以内のできる限り短い期間内に支払期日を定める必要があります。月単位の締切制度では「60日以内」を「2か月以内」として運用されますが、締め日だけを変えるとこの範囲を超えることがあります。
自社が支払う側の場合も、仕入先から締め日変更を通知された場合も、締め日の翌日に受領したケース(受領から支払いまでが最も長くなるケース)で日数を試算しましょう。
| 支払条件 | 10/21に受領した場合の締め | 支払日 | 受領から支払まで |
| 月末締め・翌月末払い(変更前) | 10/31 | 11/30 | 約40日 |
| 20日締め・翌月末払い(締め日だけ変更) | 11/20 | 12/31 | 約70日(2か月超) |
| 20日締め・翌月10日払い(支払日も見直し) | 11/20 | 12/10 | 約50日 |
2027年4月1日からは独占禁止法上の支払告示が施行され、取適法の規模要件を満たさない製造委託等の取引でも、受領日から60日以内の支払いが求められます(受託側の取引上の地位が劣っていない場合を除く)。
参考:
公正取引委員会 よくある質問コーナー(取適法) / 製造委託等に係る代金の支払に関する特定の不公正な取引方法
政府広報オンライン 2026年1月から下請法が「取適法」に!委託取引のルールが大きく変わります
よくある失敗:締め日だけ変えて支払日はそのままにした
月末締め・翌月末払いのまま締め日だけ20日に変えると、上の表のとおり受領から支払いまで約70日かかり、60日ルールに抵触するおそれがあります。
防ぐには、合意書の「④ 支払期日」を決める前に試算を行い、60日を超える場合は締め日と一緒に支払日も前倒しします。
STEP3:移行月の未請求分はどうする?
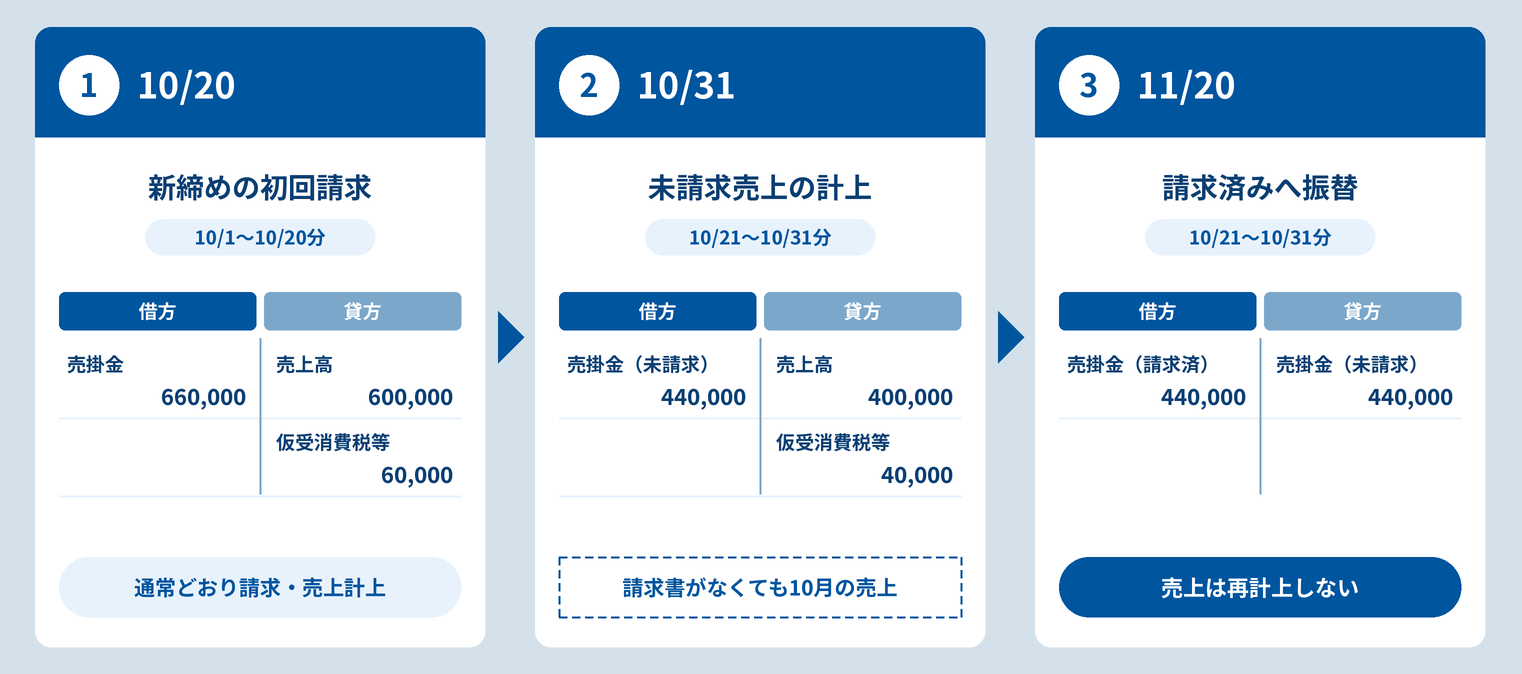
20日締めにすると、21日〜月末に引き渡した分は翌月20日まで請求書が出ません。この「引渡し済み・未請求」の売上を、月末に計上するのがSTEP3です。パターンA(初回だけ短い期間にする)を例に、仕訳を確認します。
移行月の仕訳例
前提:10%課税の商品を販売し、税抜経理を採用。10月1日〜20日の税抜売上は600,000円、10月21日〜31日に引き渡した税抜売上は400,000円(11月20日に請求)。返品・値引きはありません。
| 日付 | 内容 | 借方 | 金額 | 貸方 | 金額 |
| 10/20 | 新締めの初回請求(10/1〜10/20) | 売掛金 | 660,000 | 売上高 | 600,000 |
| 仮受消費税等 | 60,000 | ||||
| 10/31 | 未請求売上の計上(10/21〜10/31) | 売掛金(未請求) | 440,000 | 売上高 | 400,000 |
| 仮受消費税等 | 40,000 | ||||
| 11/20 | 請求書発行(10/21〜10/31分) | 売掛金(請求済) | 440,000 | 売掛金(未請求) | 440,000 |
※10/1〜10/20の引渡し時に都度計上した売上の合計を、説明のため1行で表示しています
11月20日の請求書には11月1日〜20日分も含まれますが、その分は11月の売上として通常どおり計上します。
未請求分は売掛金か契約資産か
この例は、引渡しが終わって金額も確定しており、あとは請求日を待つだけなので売掛金にしています。
一方、検収や追加作業など、時の経過以外の条件が残っていて請求権が無条件ではない場合は、契約資産になる可能性があります。
未請求売上を計上する前に、契約書の請求条件で「請求できる条件がすでにそろっているか」を確認しましょう。
よくある失敗:21日〜月末の売上を翌月に計上した
請求書の発行に合わせて売上を計上していると、当月に引き渡した分が翌月の売上になり、期ズレが起きます。月次では業績が低く見えるだけですが、決算月に起きると当期の売上が少なく計上され、税務調査で期間帰属を指摘される原因になりかねません。
防ぐには、月末に「引渡し済み・未請求」の取引を抽出し、未請求売上として計上する手順を月次決算に組み込みます。パターンBを選んだ場合は、9月末の時点で9月分も対象になる点に注意しましょう。
STEP4:システムを切り替える
締め日は、販売管理・請求書発行・会計・入金消込など、複数のシステムで設定されています。STEP1〜3で決めた内容を、すべてのシステムに同じ日付で反映させるのがSTEP4です。
有効日をそろえる4つのシステム
次の4つは、すべて同じ有効開始日で設定しましょう。
| システム・マスター | 変更する項目 | 確認すること |
| 販売管理(取引先マスター) | 締め日・有効開始日 | 移行月の短い期間を集計できるか |
| 請求書発行システム | 請求の対象期間・発行日 | 対象期間が請求書に印字されるか |
| 会計システム | 売上の自動仕訳の計上日 | 請求日ではなく引渡日で仕訳されるか |
| 入金消込 | 入金予定日 | 移行月の入金予定が二重に作られていないか |
よくある失敗:システムごとに切替日がばらばらだった
たとえば販売管理は10月1日から20日締めに変えたのに、請求書発行システムが11月1日切替のままだと、10月分の請求が月末締めで作られ、会計や消込の数字と合わなくなります。
防ぐには、切替前に4つのシステムの担当者で有効開始日を確認し合い、移行月の短い期間で試しに集計して、請求額と会計の数字が一致するかを確かめておきます。
STEP5:二重計上・請求漏れがないか確認する
最後に、移行月の翌月に請求書を発行するタイミングで、二重計上や請求漏れがないかを確認します。
翌月の請求は「振替」だけで処理する
STEP3で計上した未請求売上は、翌月の請求時に「売掛金(未請求)」から「売掛金(請求済)」へ振り替えるだけで、売上はもう一度計上しません。そのためには、10月31日の未請求伝票の番号を請求データに引き継ぎ、請求書の発行時に補助科目の振替だけで済むよう設定しておきます。
月末の未請求売上の抽出と、翌月の振替を1つの手順として決めておけば、担当者が替わっても同じ処理ができます。
移行月は明細ID単位で照合する
移行月だけは、請求書の金額ではなく売上明細のID単位で照合しましょう。
明細ごとに「対象日・旧/新の区分・請求書番号・会計伝票番号」を持たせ、件数と金額が旧締めと新締めの合計と一致するかを確認します。
ここで一致すれば、移行月に重複や空白がないことを確かめられます。
よくある失敗:翌月の請求時に同じ売上をもう一度計上した
請求書の取込をきっかけに自動で仕訳を作るシステムでは、11月20日の請求時に売上がもう一度計上されることがあります。
この場合、売上と売掛金が二重になり、入金消込の段階で「入金が足りない売掛金」が残って初めて気づく、ということになりがちです。
二重計上が見つかったら、重複した伝票を取り消し、未請求の管理番号にまとめます。
決算月と受領側で追加で確認すること
5つのステップに加えて、締め日の変更が決算月に重なる場合と、自社が請求書を受け取る側の場合は、次の点も確認しておきましょう。
決算月:課税期間をまたぐ請求書の消費税
締め日を20日にすると、決算月の請求書が必ず期をまたぎます。たとえば3月決算の会社なら、3月21日〜4月20日分の請求書が当期と翌期の両方を含みます。
まず、自社の売上税額の計算方法が割戻し計算か積上げ計算かを確認しましょう。
| 計算方法 | 計算のしかた | 特徴 |
| 割戻し計算(原則) | 課税期間中の税込売上の合計を税率ごとに集計し、そこから消費税額を逆算する | 請求書1枚ごとの税額は使わないため、請求期間の区切りに左右されない |
| 積上げ計算(特例) | 交付したインボイスに記載した消費税額を合計する | 端数処理の差で納税額が少なくなることがあるが、インボイスの写しの保存が必要 |
割戻し計算の場合は、請求書を期間で分ける必要はありません。積上げ計算をする場合は、課税期間をまたぐ請求書の消費税額をそのまま使えないため、次のいずれかで対応します。
| 対応方法 | 内容 | 向いているケース |
| ① 請求書で期間を分けて書く | 3/21〜3/31分と4/1〜4/20分で、税率ごとの対価の額と消費税額等を分けて記載する | 請求書発行システムで期間別の小計を出せる |
| ② 割戻し計算と積上げ計算を併用する | 期をまたぐ請求書の取引だけ割戻し計算にし、それ以外は積上げ計算にする | 請求書の様式を変えたくない |
| ③ 決算締切日の取扱いを使う | 期末前おおむね10日以内の一定の日を、継続して決算締切日としている場合に認められる | 毎期同じ締め日で運用しており、合理的な理由がある |
なお、売上税額で積上げ計算を使う場合は、②の併用も含めて、仕入税額も積上げ計算で計算しなければなりません。売上税額をすべて割戻し計算にしている場合は、仕入税額はどちらの方法でも計算できます。
計算方法を見直すときは、売上側と仕入側を合わせて確認しましょう。
| 売上税額の計算 | 仕入税額の計算 |
| 割戻し計算 | 割戻し計算・積上げ計算のどちらも可 |
| 積上げ計算(割戻し計算との併用を含む) | 積上げ計算のみ(割戻し計算は不可) |
参考:国税庁 インボイス制度に関するQ&A目次一覧
決算締切日の取扱いは「継続」が条件
法人税基本通達2-6-1では、商慣習など相当の理由があり、期末前おおむね10日以内の一定の日を継続して決算締切日としている場合に、その日での締め切りを認めています(消費税は消費税法基本通達9-6-2により法人税の取扱いに従うことができます)。
締め日を変えた直後の期は「継続して」いるかどうかが問われるため、使う前に顧問税理士に確認しておくと安心です。
参考:国税庁 法人税基本通達 第2章第6節 その他(2-6-1 決算締切日)
受領側:未払計上と仕入税額控除
仕入先が20日締めに変わると、21日〜月末に受けたサービスや納品の請求書は翌月に届きます。請求書が届いていなくても当月に提供を受けていれば、当月の費用として未払計上します。
| 日付 | 内容 | 借方 | 金額 | 貸方 | 金額 |
| 10/31 | 10/21〜10/31の外注作業(請求書未着) | 外注費 | 200,000 | 未払金 | 220,000 |
| 仮払消費税等 | 20,000 |
請求書が届いたら、未払計上した金額と照合して差額を修正します。請求書の取込で費用をもう一度計上しないよう、未払明細と翌月の請求書を突き合わせる手順を決めておきましょう。
受け取った請求書が課税期間をまたぐ場合に、請求書の消費税額を使って積上げ計算をするときは、当期分と翌期分の消費税額を分けて計算します。分けにくいときは、取引のつど帳簿に記載した消費税額を合計する帳簿積上げ計算も使えます。自社が売上税額で積上げ計算をしている場合は割戻し計算で済ませることができないため、仕入先に期間別の記載をお願いできるかを早めに確認しておきましょう。
変更の経緯を証憑として残す
メールやPDFで取引先とやり取りした締め日変更の合意や請求書は、電子取引データとして検索できる形で保存します。
社内の承認記録や売上明細、検収記録も同じ案件番号でひも付けておくと、税務調査で期間帰属を聞かれたときに、合意から計上までの流れを説明する材料になれます。
参考:国税庁 電子帳簿等保存制度特設サイト
まとめ|締め日変更は5つのステップを順番に確認する
締め日を変えても、売上や費用を計上する日は変わりません。締め日変更で経理が決めるべきなのは、請求書をいつ出すかではなく、一つひとつの取引をどの期間に属させるかです。
旧締めを日付で区切り、新しい締め日と支払期日を合意し、月末には未請求売上を計上する。システムの有効日をそろえ、翌月は振替と明細照合で二重計上がないことを確かめる。
この5つのステップを順番に進めれば、売上の抜けや二重請求は防げます。最後に、ステップごとに確認することを整理します。
| ステップ | 確認すること |
| STEP1:旧締めを区切る | 移行パターンを選び、旧締めの最終対象期間を日付で決めたか |
| STEP2:新しい締め日を始める | 6項目を書面・メールで残したか/支払サイトが60日以内に収まるか |
| STEP3:未請求分を計上する | 月末に引渡し済み・未請求の売上を計上したか/売掛金か契約資産か |
| STEP4:システムを切り替える | 販売・請求・会計・消込の有効日をそろえたか |
| STEP5:二重計上・請求漏れを確認する | 翌月は振替だけで処理したか/明細IDで重複・空白を照合したか |
| 決算月・受領側 | 課税期間をまたぐ請求書の区分/未払計上と請求書の照合 |
締め日や支払条件が取引先ごとに違うと、受け取った請求書の対象期間を確認するだけでも手間がかかります。取引先ごとにばらばらな請求をまとめて受け取れる仕組みを整えておけば、移行月の確認や未払計上の負担を減らせます。
締め日の変更は、取引条件と経理の流れを見直す良い機会です。5つのステップを順番に確認し、売上も費用も正しい期間に計上できる状態で新しい締め日をスタートさせましょう。