仮払金とは?立替金・前払金との違いや仕訳例、精算の流れを解説
更新日:2026.10.21
ー 目次 ー
支払った時点では最終的な金額や勘定科目が確定していない金銭は、仮払金として処理するのが一般的です。
仮払金は一時的に使用する勘定科目であり、支出内容が確定した後は、旅費交通費や交際費などの適切な勘定科目へ振り替えます。
この記事では、仮払金の意味と、立替金・前払金・前払費用・仮受金との違いを解説します。申請から精算までの流れや、仮払金が余った場合・不足した場合の仕訳例、管理を効率化する方法も紹介するのでぜひ参考にしてください。

仮払金とは
仮払金とは、支出する目的や金額はおおむね分かっているものの、支払った時点では最終的な金額や勘定科目が確定していない場合に、一時的に使用する勘定科目です。一般的には、従業員へ出張旅費や接待費の概算額を事前に渡す場面などで使われます。
例えば、出張に必要な交通費や宿泊費として5万円を従業員へ支給しても、実際にいくら使うかは出張が終わるまで確定しません。
そのため、支給時には費用として計上せず、いったん資産である仮払金として処理します。出張後に領収書や精算書を確認し、旅費交通費などへ振り替えるのが基本です。
仮払金と混同しやすい勘定科目との違い
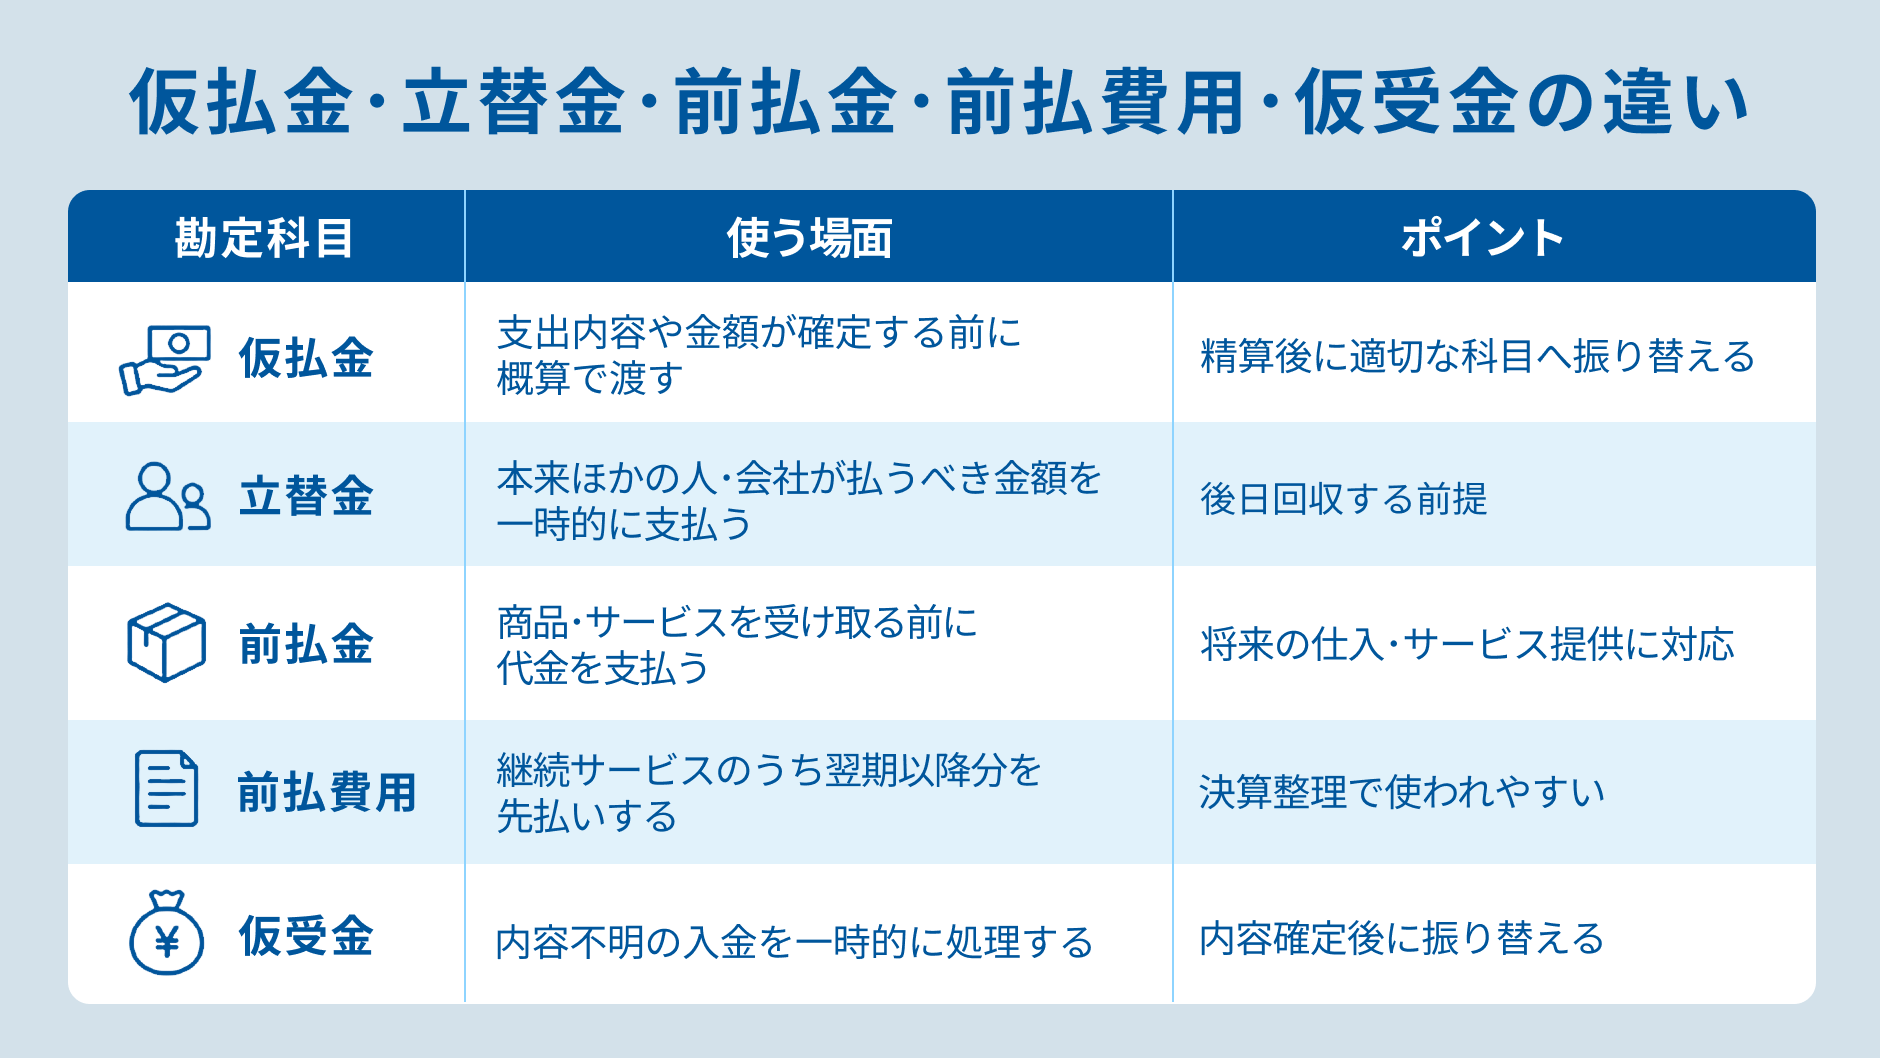
仮払金と混同しやすい勘定科目には、立替金、前払金、前払費用、仮受金があります。
以下では、それぞれの勘定科目と仮払金との違いについて解説します。
立替金との違い
仮払金と立替金の主な違いは、最終的に誰が費用を負担するかです。
立替金は、本来は従業員や取引先などが負担する費用を、会社が一時的に代わりに支払った場合に使用する勘定科目です。後日、実際の負担者から返金を受けるため、会社にとっては返還を受ける権利を表す資産として扱います。
一方、仮払金は、出張費など最終的に会社が負担する予定の支出について、支払った時点では金額や用途が確定していない場合に一時的に使用する勘定項目です。
関連記事:【インボイス対応】立替金精算書とは|記載要件や精算書が必要になるケースを詳しく解説
前払金との違い
仮払金と前払金の主な違いは、支払い時点で取引内容が確定しているかどうかです。
前払金とは、商品やサービスを受け取る前に、代金の一部または全部を取引先へ支払ったときに使用する勘定科目です。前渡金と呼ばれることもあります。商品の手付金や、制作を依頼した際の着手金などが代表例です。
仮払金は、支給時点で最終的な使用額や勘定科目が確定していません。これに対して前払金は、購入する商品や依頼するサービス、支払先などの取引内容がおおむね決まっている点が異なります。
前払費用との違い
前払費用とは、継続的に受けるサービスの代金を前払いした場合に、まだサービスを受けていない期間分を処理する勘定科目です。例えば、翌期分までまとめて支払った家賃や保険料、保守料などが該当します。
前払費用は、支払先や金額、サービスの内容があらかじめ決まっています。一方、仮払金は、支払った時点では具体的な用途や最終的な金額が確定していない点が違いです。
仮受金との違い
仮受金とは、会社へ入金があったものの、入金理由や振込人、最終的な勘定科目などが確定していない場合に、一時的に使用する勘定科目です。内容が判明するまでは、会社が受け取った理由を確定できないため、負債として処理します。
仮払金が「内容の確定していない支払い」であるのに対し、仮受金は「内容の確定していない受け取り」です。例えば、得意先からの売掛金の入金と判明した場合は、仮受金から売掛金へ振り替えます。仮払金と同様に、内容を確認し、適切な勘定科目へ速やかに振り替えることが大切です。
仮払金の申請から精算までの流れ
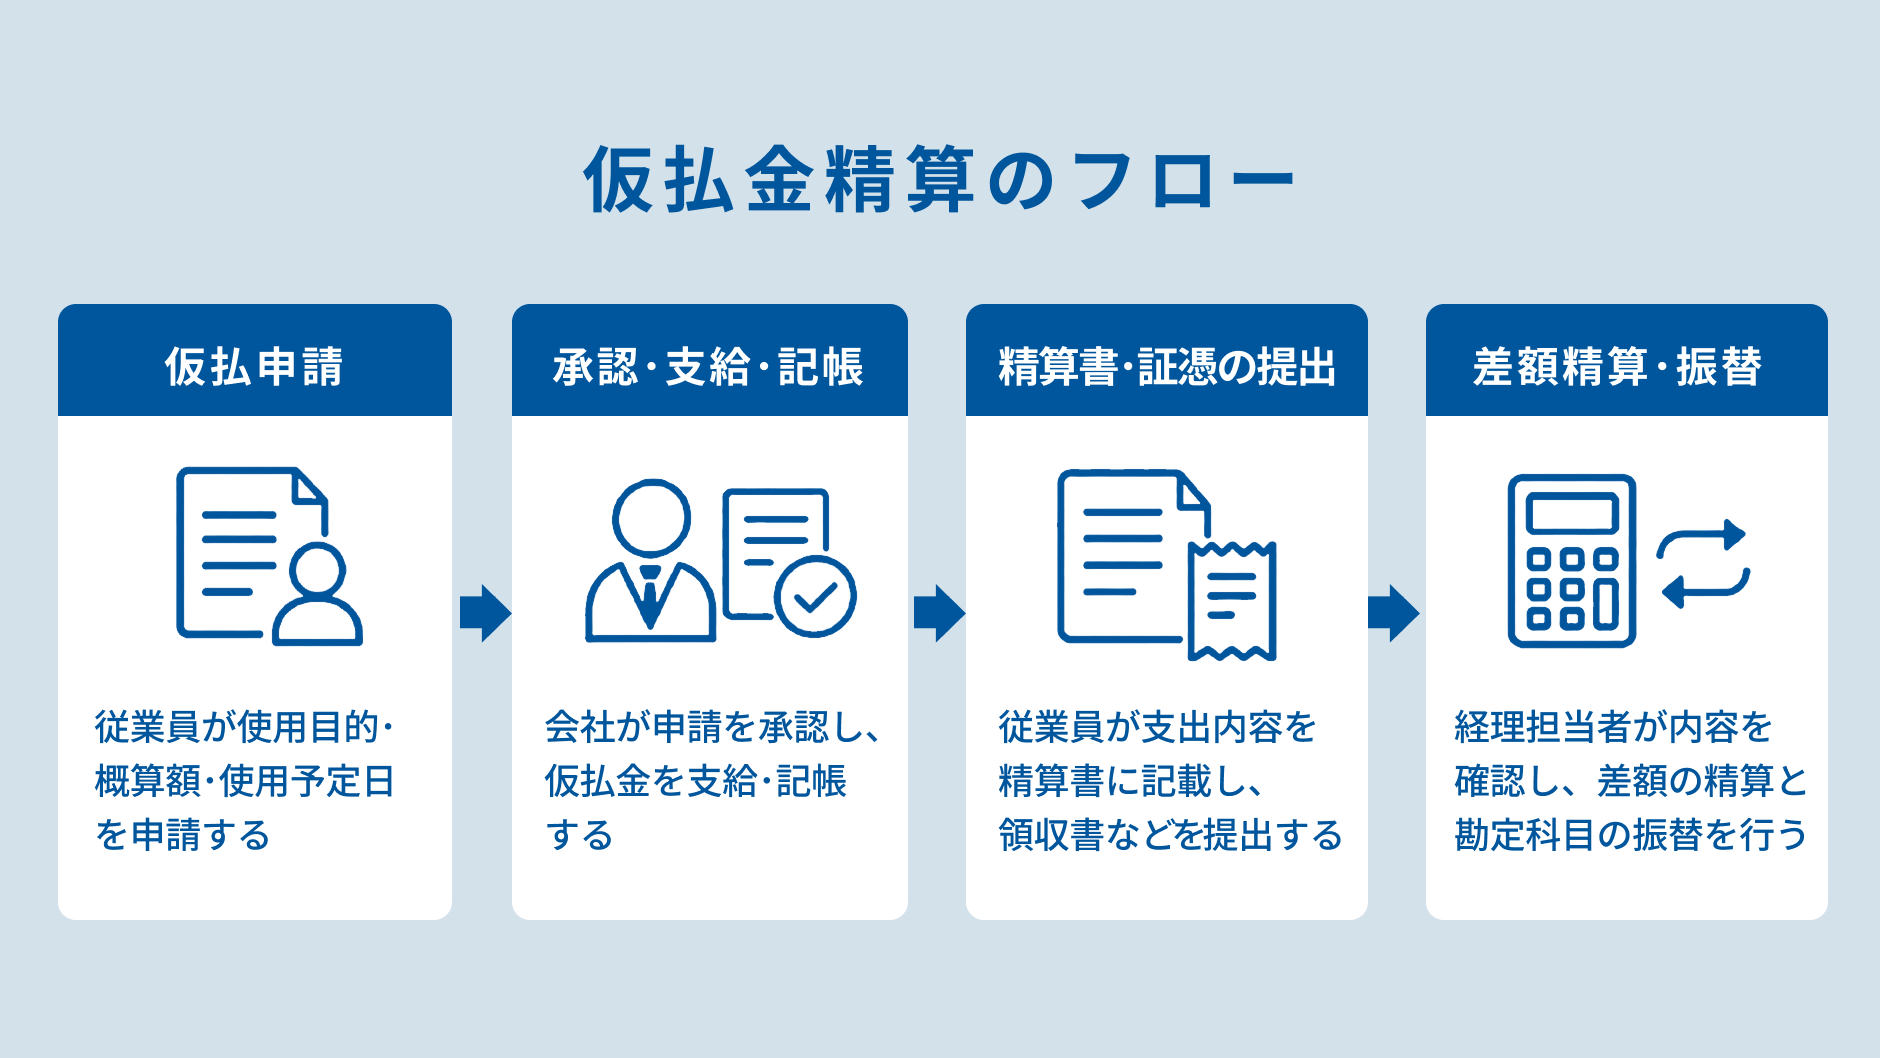
仮払金の申請から精算までの流れは以下のとおりです。
- 従業員が使用目的・概算額・使用予定日を申請する
- 会社が申請を承認し、仮払金を支給・記帳する
- 従業員が支出内容を精算書に記載し、領収書などを提出する
- 経理担当者が内容を確認し、差額の精算と勘定科目の振替を行う
スムーズに処理を進めるためには、誰に、何のために、いくら支給し、いつ精算したのかを記録できる仕組みを整えましょう。
1.従業員が使用目的・概算額・使用予定日を申請する
仮払いを希望する従業員には、仮払申請書や経費精算システムを使い、使用目的、概算額、使用予定日、精算予定日などを申請してもらいます。出張の場合は、訪問先、出張期間、交通手段、宿泊の有無なども記載してもらうと、必要額を確認しやすくなります。
概算額は、過去の実績や見積書、交通費・宿泊費の予定額などをもとに算出してもらいましょう。必要以上の金額を従業員に渡すと、未使用分の返金管理が増えるため、算出根拠が明確な金額を申請してもらうことが大切です。
2.会社が申請を承認し、仮払金を支給・記帳する
上司や経理担当者は、申請内容が業務に必要か、金額が妥当か、社内規程に沿っているかを確認します。承認後、会社から現金または振込で従業員へ仮払金を支給します。
支給時点では実際の経費が確定していないため、原則として仮払金を借方に計上しましょう。仮払申請番号や従業員名を摘要欄に記載し、管理台帳にも支給日、金額、使用目的、精算期限を記録しましょう。
3.従業員が支出内容を精算書に記載し、領収書などを提出する
仮払いの対象となる支出が完了したら、従業員に実際に使用した金額や内容を精算書へ記載してもらいます。利用日、支払先、支出内容、金額などを記入し、領収書やレシートなどの証憑とあわせて提出してもらいましょう。
仮払金の一部が余った場合は、従業員から差額を返金してもらいます。一方、仮払額より実際の支出額が多かった場合は、不足額を確認したうえで追加支給します。私的な支出が含まれている場合は、会社が負担すべき金額と明確に区別することが重要です。
4.経理担当者が内容を確認し、差額の精算と勘定科目の振替を行う
経理担当者は、精算書と領収書などを照合し、申請目的と実際の支出が一致しているか、金額や日付に誤りがないかを確認します。あわせて、社内規程の上限額、承認の有無、消費税の区分なども確認しましょう。
内容に問題がなければ、仮払金を旅費交通費、交際費、消耗品費などへ振り替えます。余りがあれば返金を受け、不足していれば従業員へ追加で支払いましょう。最後に仮払金の残高が解消されていることを確認し、申請書、精算書、証憑、仕訳を紐づけて保管します。
関連記事:【一覧表付】経費精算に該当する勘定科目13選|経費にできない項目と設定の際の注意点を解説
【仕訳例】仮払金の支給・精算時の処理方法
ここでは、従業員へ出張旅費として5万円を仮払いした場合を例に、基本的な仕訳を紹介します。分かりやすくするため、消費税の処理は省略しています。
従業員へ仮払金を支給したとき
出張前に、従業員へ現金5万円を支給したとします。支給時点では実際の交通費や宿泊費が確定していないため、仮払金として処理します。
|
借方 |
貸方 |
||
|
仮払金 |
50,000円 |
現金 |
50,000円 |
銀行振込で支給した場合は、貸方を普通預金などにします。
実際の支出額が仮払金と同額だったとき
出張後に提出された精算書と領収書を確認したところ、実際の旅費が5万円だった場合は、仮払金の全額を旅費交通費へ振り替えます。
|
借方 |
貸方 |
||
|
旅費交通費 |
50,000円 |
仮払金 |
50,000円 |
仮払額と実際の支出額が一致しているため、従業員への追加支給や従業員からの返金はありません。この仕訳により、仮払金の残高はゼロになります。
仮払金が余り、従業員から返金を受けたとき
実際の旅費が4万2,000円で、未使用の8,000円を従業員から現金で返金してもらった場合は、次のように処理します。
|
借方 |
貸方 |
||
|
旅費交通費 |
42,000円 |
仮払金 |
50,000円 |
|
現金 |
8,000円 |
|
|
返金された8,000円は現金の増加として記録します。精算書だけを処理して返金を受け忘れると、帳簿上の現金と実際の残高が一致しないため、返金日と受領者も記録しましょう。
仮払金が不足し、従業員へ追加で支払ったとき
実際の旅費が5万6,000円で、仮払金より6,000円多かった場合は、不足額を従業員へ追加で支払います。
|
借方 |
貸方 |
||
|
旅費交通費 |
56,000円 |
仮払金 |
50,000円 |
|
|
|
現金 |
6,000円 |
費用には実際の支出額である5万6,000円を計上します。仮払金5万円を取り崩し、不足額6,000円を現金で支払うことで、仮払金の残高が解消されます。
仮払金を処理・管理するときの注意点
仮払金は一時的な勘定科目であるため、未精算のまま残さないことが重要です。証憑や申請内容を確認し、実際の支出に合った処理を行いましょう。
支出内容が確定したら速やかに適切な勘定科目へ振り替える
領収書や精算書によって支出内容が確定したら、仮払金を旅費交通費、交際費、消耗品費などへ振り替えます。仮払金のまま残すと、経費が計上されず、利益や仮払金残高が実態と異なる状態になります。
月次決算や年度決算では、従業員別・案件別に仮払金の残高を確認しましょう。長期間残っているものは、精算書の提出待ちなのか、返金待ちなのか、別の勘定科目へ振り替えるべきなのかを調査します。
領収書・精算書と支給額を照合し、二重精算や返金漏れを防ぐ
経理担当者は、仮払申請書、精算書、領収書などを一組として管理し、支給額、実際の支出額、返金額または追加支給額が一致しているか確認します。申請番号を各書類や仕訳へ記載すると、同じ領収書を複数回精算する二重申請を見つけやすくなります。
未使用分の返金は、精算書を承認しただけで完了したことにはなりません。現金の受領や銀行口座への入金まで確認し、帳簿へ反映します。追加支給の場合も、承認額と実際の支払額を照合しましょう。
用途不明の支出や私的な支出を安易に経費へ振り替えない
領収書がなく、支払先や用途を確認できない金額を、安易に雑費などへ振り替えるのは避けましょう。まず従業員へ確認し、購入履歴、カード明細、交通系ICカードの利用履歴、取引先とのメールなど、支払いの事実と業務上の目的を確認できる資料を集めます。
私的な支出と判明した場合は、会社の経費として処理することはできません。原則として従業員から返金を受け、返金まで一定期間を要する場合には、実態に応じて従業員に対する貸付金や未収入金などへの振替を検討します。
長期間返済されず、実質的に従業員や役員への貸付けとなっている場合には、給与や賞与として扱われる可能性などもあるため、処理を放置せず、必要に応じて税理士へ確認しましょう。
仮払金の精算をスムーズにする方法
仮払金の精算を効率化するには、申請者の注意だけに頼らず、期限や承認手順を仕組みとして整えることが大切です。仮払いそのものを減らす方法も検討しましょう。
支給条件・上限額・精算期限を社内規程で定める
仮払金を利用できる目的、申請期限、承認者、支給上限額、精算期限を社内規程で定めます。例えば、「出張開始日の5営業日前までに申請する」「帰着後5営業日以内に精算する」のように、具体的な期限を設けると運用しやすくなります。
あわせて、領収書を受け取れない場合の代替書類、仮払金が余った場合の返金方法、精算が遅れた場合の対応も決めておきましょう。社内規定で定めておくことで、申請者と承認者が同じ基準で判断できるため、差し戻しや確認のやり取りを減らせます。
管理台帳や経費精算システムで申請から精算までの状況を共有する
仮払金管理台帳には、申請番号、従業員名、使用目的、支給日、支給額、精算期限、精算日、返金・追加支給額などを記録します。未精算の案件を一覧で確認できるようにすると、期限を過ぎた申請者へ早めに連絡できます。
経費精算システムを利用すれば、申請・承認、領収書の添付、仕訳データの作成、未精算案件への通知などを効率化可能です。支給時と精算時のデータを紐づけられるため、転記ミスや二重精算の防止にも役立ちます。
法人カードや会社への直接請求を活用して仮払いを減らす
出張費や備品代を法人カードで支払えば、従業員へ現金を渡す機会を減らせます。カードの利用明細と領収書を連携できる仕組みを利用すると、支払額の確認や仕訳作成も効率化できるでしょう。
宿泊費や外注費などは、取引先から会社へ直接請求してもらう方法もあります。ただし、法人カードでも私的利用や証憑の未提出を防ぐために、利用ルールを設定することは必要です。
仮払金に関するよくある質問
仮払金に関するよくある質問に回答します。
- 決算までに精算できない仮払金はどう処理する?
- 領収書を紛失した場合でも仮払金を精算できる?
- 仮払金と仮払消費税は何が違う?
決算までに精算できない仮払金はどう処理する?
決算までに精算できない仮払金がある場合は、申請者、支給日、使用目的、支給額、未精算の理由を確認します。出張などがまだ終わっておらず、金額や内容が確定していないのであれば、根拠資料をそろえたうえで仮払金として翌期へ繰り越します。
一方、支出内容がすでに確定している場合は、旅費交通費など適切な勘定科目へ振り替えましょう。従業員から返金を受けるべき金額であれば、返金を求めるとともに、実態に応じて貸付金などへの振り替えも検討します。内容を確認せず、一律に経費へ振り替えたり、毎期繰り越したりしないことが大切です。
領収書を紛失した場合でも仮払金を精算できる?
領収書を紛失した場合でも、直ちに精算できなくなるとは限りません。まずは支払先へ再発行を依頼し、難しい場合は、振込明細、カード利用明細、交通機関の利用履歴、購入履歴、メールなど、取引を確認できる資料を集めます。
そのうえで、支払日、支払先、金額、内容、領収書がない理由を支払証明書や紛失届へ記載し、社内規程に従って上司や経理担当者の承認を受けます。ただし、代替資料で精算できるかは会社のルールによって異なるため、自社の運用を確認しましょう。
関連記事:支払証明書とは?領収書との違いや書き方・経費処理での注意点を解説
仮払金と仮払消費税は何が違う?
仮払金は、支出内容や最終金額が確定していないときに、一時的に使用する勘定科目です。出張旅費の概算払いなどを処理し、精算後に実際の費用へ振り替えます。
仮払消費税は、税抜経理方式を採用している事業者が、課税仕入れに含まれる消費税額を本体価格と分けて処理するための勘定科目です。支出内容が不明だから使用するものではありません。課税期間の終了後、仮受消費税などと精算し、納付税額または還付税額を計算します。
名称は似ていますが、仮払金は従業員への概算払いなどを一時的に管理する資産、仮払消費税は課税仕入れに対応する消費税額を記録する勘定科目です。
まとめ
仮払金は、出張旅費や接待費などを事前に支給する際、実際の支出額や勘定科目が確定するまで一時的に使用する勘定科目です。
仮払金を支給した後は、従業員から精算書と領収書などを提出してもらい、実際の支出額を適切な費用へ振り替えます。余りがあれば返金を受け、不足していれば追加で支払い、仮払金の残高を解消しましょう。
支給条件、上限額、精算期限を社内規程で定め、管理台帳や経費精算システムで未精算の案件を共有すると、返金漏れや二重精算を防ぎやすくなります。法人カードや会社への直接請求も活用し、仮払いと精算にかかる業務そのものを減らすことも効果的です。
仮払金の申請・精算も含めて経理業務を効率化したい方は、以下の資料もご覧ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら