納品書の書き方とは?記載項目・記入例や作成時の注意点を解説
更新日:2026.10.21
ー 目次 ー
商品や制作物を納品するときは、何を、いつ、どれだけ納品したのかを取引先へ正確に伝える必要があります。口頭やメールだけで連絡すると、発注内容との照合が難しくなり、数量不足や請求金額をめぐる認識違いが起こることもあるでしょう。
納品書を作成して納品物に添付すれば、発注内容と実際の納品内容を確認しやすくなります。
この記事では、納品書の書き方と主な記載項目を、具体的な記入例とともに解説します。商品・サービス・分割納品における明細の書き方、インボイスとして使用する場合の記載事項、作成・保存時の注意点も紹介するのでぜひ参考にしてください。

納品書とは
納品書とは、商品や制作物、サービスなどを納品した際に、納品した内容を発注者へ知らせる書類です。品名、数量、納品日などを記載し、発注内容と実際に受け取った内容が一致しているか確認するために使われます。
納品書を発行すると、受注者は何を納めたのかを記録でき、発注者は検品や検収を進めやすくなります。後日請求書を発行するときも、納品書番号や明細を照合することで、数量や金額の誤りを防ぎやすくなるでしょう。
【記入例】納品書の書き方と主な記載項目
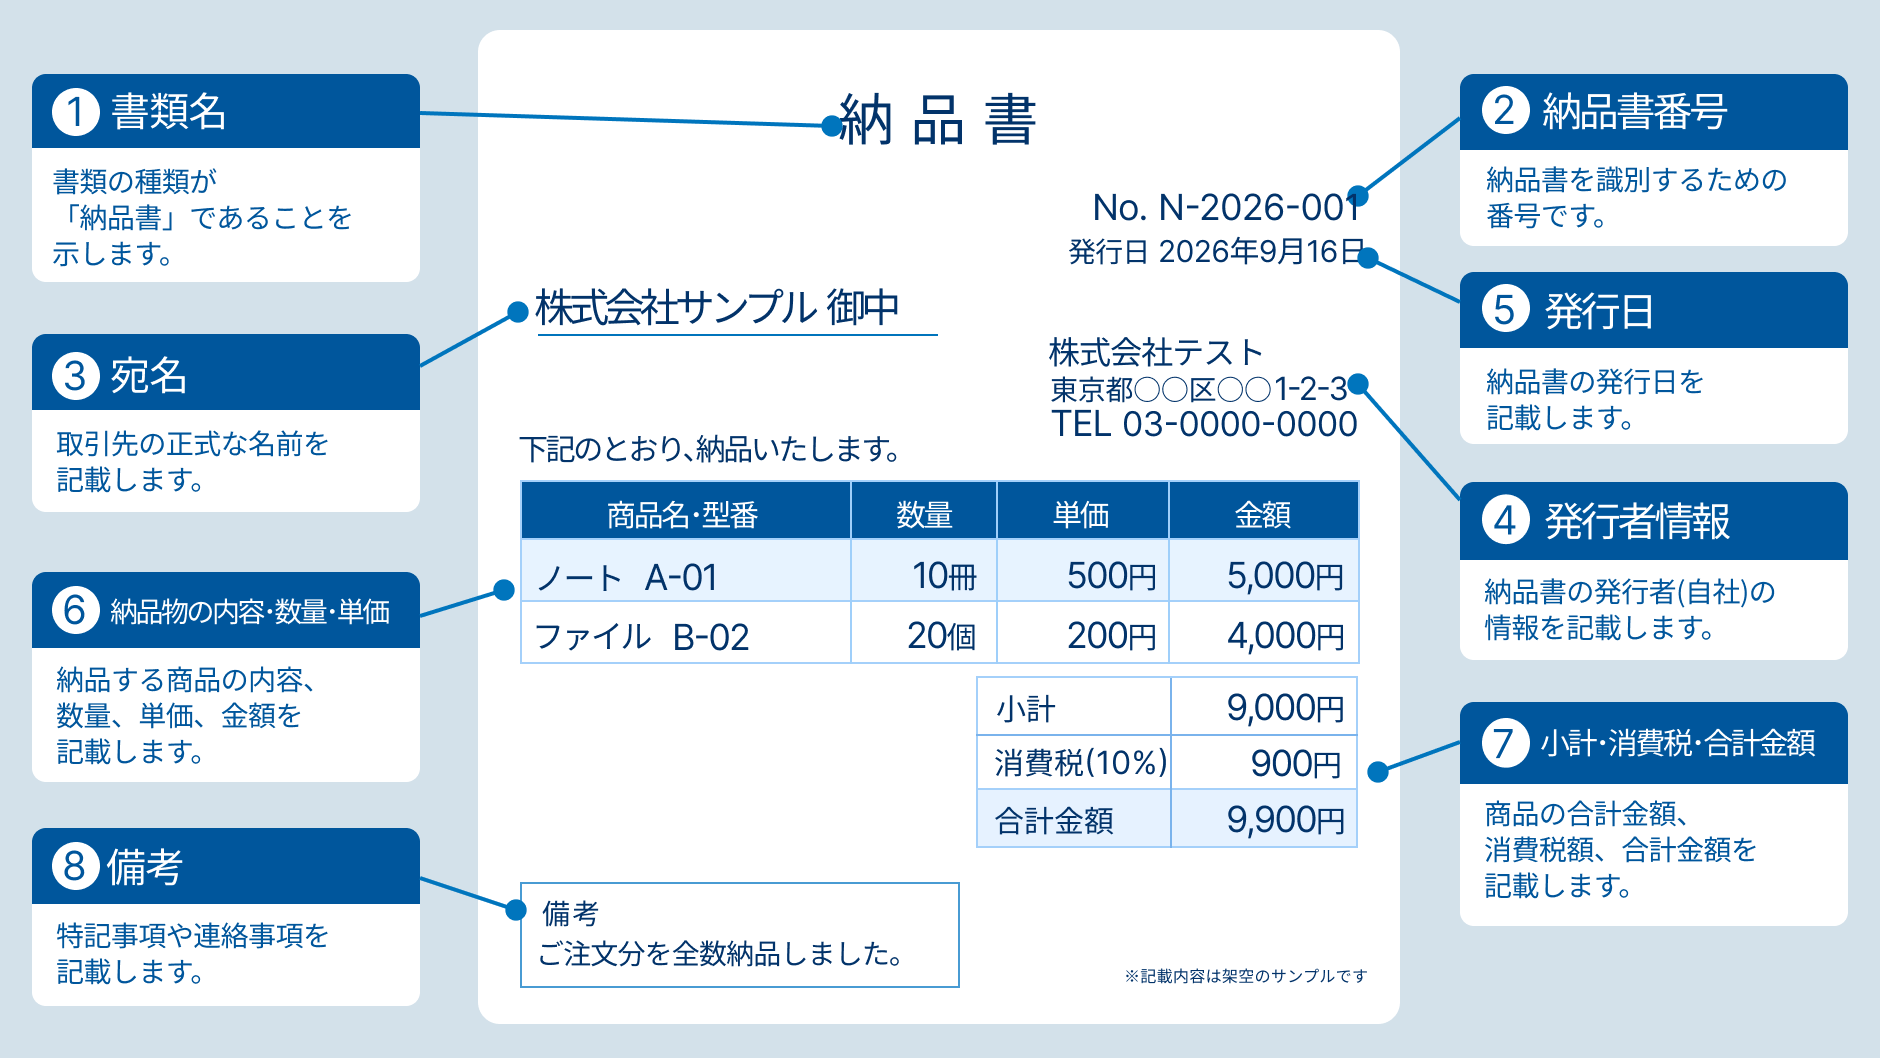
納品書には、誰が誰に対して、いつ、何を、どれだけ納品したのかがわかる情報を記載します。ここでは、納品書の記載項目それぞれの書き方を詳しく紹介します。
1.書類名
書類の上部に「納品書」と大きく記載します。見積書や請求書など、同じ取引で発行する別の書類と区別しやすくするためです。
納品と同時に代金を請求する場合は、「納品書兼請求書」とする方法もあります。ただし、書類名だけで役割が決まるわけではありません。請求金額や支払期限など、納品確認と請求処理に必要な項目をそろえる必要があります。
2.納品書番号
納品書ごとに重複しない管理番号を付けます。「DN-202609-001」のように、書類の種類、発行年月、通し番号を組み合わせると、検索や照合がしやすくなります。
請求書や発注書を作成するときは、対応する納品書番号を記載しましょう。返品や訂正が発生した場合も、元の納品書番号を記録しておけば、どの取引に対する処理か確認しやすくなります。摘要欄へ納品書番号を記載しておくと、帳簿から取引内容を確認しやすくなります。
3.宛名
宛名には、納品先の会社名、部署名、担当者名などを正式名称で記載します。法人や部署宛ての場合は「御中」、個人宛ての場合は「様」を使用します。「株式会社ABC 御中 山田様」のように、御中と様を重ねて使用しないようにしましょう。
本社が発注し、支店や倉庫へ納品する場合は、宛名と納品場所を分けて記載します。請求先と納品先が異なる取引では、取引先コードや発注番号も記載しておくと、受領後の処理がスムーズです。
4.発行者情報
発行者の会社名または屋号、住所、電話番号、担当部署、担当者名などを記載します。受領者が納品内容について確認できるよう、問い合わせ先も明確にしましょう。
会社名は略称ではなく、取引先が識別できる正式な名称を使います。納品書をインボイスとして使用する場合は、発行者名に加えて適格請求書発行事業者の登録番号も必要です。
5.発行日
納品書を発行した年月日を記載します。発行日と実際の納品日が異なる場合は、「発行日」と「納品日」を分けて記載しましょう。商品を発送した日、取引先へ届いた日、検収が完了した日は同じとは限らないためです。
売上を計上する日や請求締め日は、契約上の引渡条件や検収条件、会社の経理規程や収益認識基準等に照らして判断します。 。
6.納品物の内容・数量・単価
納品した商品・サービスごとに、品名、型番、数量、単位、単価を記載します。「商品一式」「作業一式」だけでは確認しにくいため、発注書や契約書と対応する具体的な名称を使用しましょう。
商品では色、サイズ、規格などを、制作物では案件名、データ形式、版数などを記載すると、納品物を特定しやすくなります。インボイスとして代用する場合は、複数の税率が適用される場合は、軽減税率の対象品目がわかるように印を付け、税率ごとに区分します。
7.小計・消費税・合計金額
各明細の数量と単価から金額を計算し、小計、消費税、合計金額を記載します。値引き、送料、設置費などがある場合は、何の金額かわかるように明細を分けましょう。
8%と10%の取引が混在する場合は、税率ごとに対象金額と消費税額を区分します。インボイスとして使用するときは、税率ごとに区分した対価の額と適用税率、税率ごとの消費税額などが必要です。
なお、納品数量の確認だけを目的として、取引先との合意により金額を記載しない場合もあります。
8.備考
備考欄には、発注番号、契約番号、納品場所、納品方法、検収期限など、明細欄だけでは伝えにくい情報を記載します。分割納品の場合は「第1回納品」「残数30個」「次回納品予定日:2026年9月30日」のように、今回分と未納品分を明確にしましょう。
取扱上の注意や付属品、データのダウンロード期限など、受領者が確認すべき事項を記載する方法もあります。ただし、支払条件や契約不適合への対応など、重要な取引条件を備考欄だけで新たに追加せず、契約書や発注書と整合させることが大切です。
【ケース別】納品書の明細の書き方
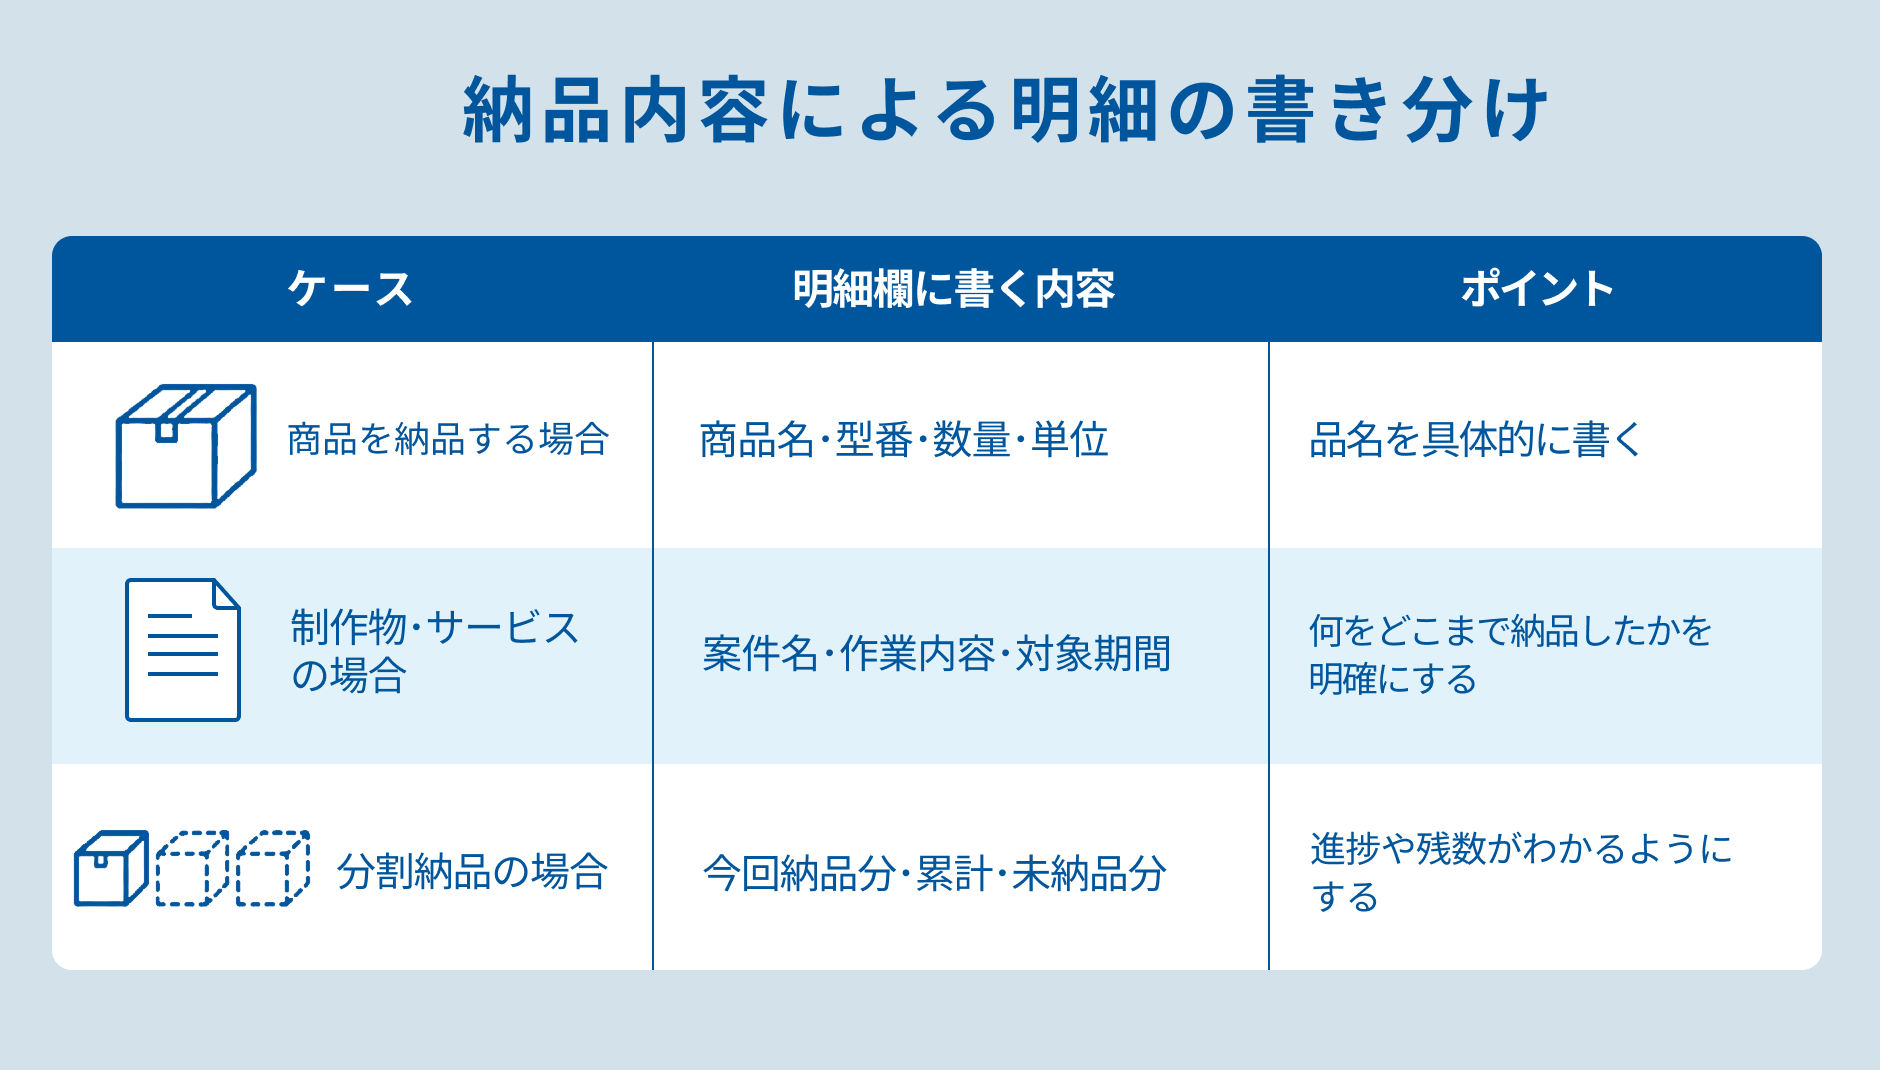
納品書に記載すべき情報は、物品を納品する場合と、制作物やサービスを提供する場合で異なります。また、分割納品では今回分と残数を明確に区別する必要があります。
商品を納品する場合|商品名・型番・数量・単位を具体的に記載する
商品を納品する場合は、商品名、型番、数量、単位、単価、金額を明細ごとに記載します。同じ商品名に複数の規格がある場合は、色、サイズ、容量なども追加しましょう。数字の記載だけでは個数か箱数かわからないため、「個」「箱」「台」「kg」などの単位も必要です。
発注書の商品コードと自社の商品コードが異なる場合は、両方を併記すると照合しやすくなります。また、セット商品は、セット数だけでなく内訳や付属品を記載すると、欠品の確認にも役立ちます。
制作物やサービスを納品する場合|案件名・作業内容・対象期間を記載する
デザインやシステム開発などの制作物では、案件名、成果物名、ファイル形式、版数、納品方法を記載します。例えば、「コーポレートサイト改修/トップページデザインデータ/PDF・Figma/第2版」のように、対象を特定できる表現にしましょう。
保守、コンサルティング、広告運用などのサービスでは、作業内容に加えて対象期間や実施回数を記載します。「9月分運用支援」だけでなく、「2026年9月1日~9月30日/定例会4回」のように記載すると、契約内容や請求書と照合しやすくなります。検収が必要な場合は、完了条件や確認方法も備考欄に記載しましょう。
分割して納品する場合|今回の納品分と未納品分を区別する
受注数量の一部だけを納品する場合は、契約上の総数量、今回の納品数量、累計納品数量、未納品数量を区別します。例えば、総数100個のうち、前回30個、今回40個を納品した場合は、「今回40個・累計70個・残数30個」と記載しましょう。
納品書番号は納品の都度発行し、すべての納品書に発注番号を記載すると、一連の取引であることがわかります。今回納品していない分まで請求対象に含めないよう、請求書との対応も確認しましょう。次回の納品予定日が決まっている場合は、備考欄へ記載します。
納品書を作成する方法
納品書は、市販の用紙、Excel・Word、請求書作成ソフトなどで作成できます。発行件数や取引先の指定、ほかの帳票との連携を考慮して選びましょう。
市販の用紙に手書きする
取引件数が少なく、その場で商品を渡す場合は、市販の複写式納品書などに手書きする方法があります。パソコンやプリンターがなくても作成でき、控えを手元に残せる点がメリットです。
記入時は、消えない筆記具を使い、数字を読みやすく書きます。書き間違えた場合の訂正方法は社内ルールや取引先の指定に従い、内容が大きく変わるときは新しい納品書を作成しましょう。控えと取引先へ渡す納品書の内容が一致していることも確認します。
Excel・Wordのテンプレートを活用する
ExcelやWordのテンプレートを使えば、自社名や明細を入力して納品書を作成できます。Excelでは、数量と単価から金額を計算する数式や、消費税を集計する関数を設定できるため、手計算によるミスを減らせます。
利用時は、納品書番号の重複や数式の上書きに注意しましょう。ひな形と発行済みファイルを分け、完成後はPDFに変換して保存すると、意図しない変更を防ぎやすくなります。ファイル名に発行日、取引先、納品書番号を含めると検索も容易です。
請求書作成ソフトで見積書や請求書の情報を引き継ぐ
納品書の発行件数が多い場合は、請求書作成ソフトの利用が選択肢になります。製品・契約プランによっては、見積書や受注データから品名、数量、単価、取引先情報を引き継ぎ、納品書や請求書を作成できます。
同じ内容を何度も入力する必要がなくなり、転記ミスや計算ミスを減らせる点がメリットです。納品書番号の採番、PDF送付、発行履歴の確認などに対応する製品もあります。導入時は、分割納品や複数税率、取引先指定のレイアウトに対応できるかを確認しましょう。
納品書をインボイスとして使用する場合の書き方
納品書は、一定の記載事項を満たせば適格請求書(インボイス)として使用できます。インボイスとして交付できるのは、税務署長の登録を受けた適格請求書発行事業者です。
納品書単体をインボイスとする場合は、以下の事項を記載します。
- 発行者の氏名または名称と登録番号
- 取引年月日
- 取引内容と、軽減税率の対象品目である場合はその旨
- 税率ごとに区分して合計した税抜価額または税込価額と適用税率
- 税率ごとに区分した消費税額等
- 書類を受け取る事業者の氏名または名称
一枚の納品書ですべての事項を満たす必要はありません。納品書に取引年月日や明細、税率別の金額・消費税額を記載し、請求書に発行者名、登録番号、宛名などを記載する方法もあります。その場合は、請求書に納品書番号を記載するなど、複数の書類の対応関係と取引内容を明確にしておくことが重要です。
複数の納品書をまとめて月次請求する場合は、どの書類で税率ごとの消費税額を計算するかを決めます。消費税額の端数処理は、「一つのインボイスにつき税率ごとに1回とされている」ため、納品書ごとに税額を記載する方法と、請求書でまとめて計算する方法を混在させないようにしましょう。
関連記事:これで安心!インボイス対応の納品書と請求書の違いと書き方
納品書を作成・発行するときの注意点
納品書は、発注者が検品・検収を行い、請求内容を確認するための資料になります。記載漏れだけでなく、発注書や実際の納品物との不一致にも注意が必要です。
取引先が指定する書式・送付先・発行タイミングを確認する
取引先によっては、指定の納品書様式やWebシステムへの登録を求める場合があります。作成前に、指定書式の有無、必要な記載項目、紙・PDFなどの送付方法、送付先を確認しましょう。
発行のタイミングも、商品への同梱、出荷時のメール送付、納品後のシステム登録などさまざまです。納品先と書類の送付先が異なる場合は、それぞれの宛先を確認します。検収に締切がある取引では、相手が確認できる時期に届くよう手配しましょう。
発注内容・実際の納品物・請求書との整合性を確認する
発注書、契約書、実際の納品物、納品書、請求書の内容が一致しているか確認します。特に、品名、型番、数量、単価、税率、納品日は間違いやすい項目です。仕様変更や追加注文があった場合は、承認された記録も残しましょう。
納品後に誤りが見つかった場合は、取引先へ連絡し、訂正版を発行します。元の納品書番号との関係や訂正日を記録し、旧版を削除せず無効であることがわかる状態にすると、請求時の二重計上を防ぎやすくなります。
関連記事:【ゼロからわかる】見積書から請求書までの流れ|業務を効率よく進める方法も紹介
発行した納品書の控えを所定の期間保存する
発行した納品書の控えは、取引内容を確認できるよう、請求書や発注書などと紐づけて保存します。税務上の主な保存期間は以下のとおりです。
|
事業者・書類の区分 |
主な保存期間 |
|
青色申告の個人事業主が保存する通常の納品書などの書類 |
5年 |
|
白色申告の個人事業主が作成・受領した納品書などの書類 |
5年 |
|
法人が取引に関して作成・受領した書類 |
原則7年 |
|
適格請求書として交付した納品書の写し・電磁的記録 |
7年(※) |
出典:国税庁「記帳や帳簿等保存・青色申告」「No.5930 帳簿書類等の保存期間」
※原則として、その交付日の属する課税期間の末日の翌日から2か月を経過した日から7年間保存
法人では、青色繰越欠損金や一定の災害損失金が生じた事業年度について10年保存が必要になる場合があります。実際の保存期限は、事業者の区分、書類の役割、対象年度を確認して決めましょう。
メールなどで送付した納品書は電子データのまま保存する
納品書をPDFでメール送付した場合や、取引先のシステムを通じて交付した場合は、電子取引データに該当します。所得税・法人税上の保存義務者は、電子帳簿保存法に沿って、送付した電子データを電子のまま保存しなければなりません。
保存時は、改ざん防止のための措置を講じ、ディスプレイなどで内容を確認できる状態にします。原則として日付・金額・取引先で検索できるよう、規則的なファイル名を付けたり、索引簿を作成したりする方法があります。適用される要件や猶予措置も確認し、自社の事務処理規程に沿って管理しましょう。
納品書の書き方に関するよくある質問
最後に、納品書の書き方や取り扱いについてよくある疑問に回答します。
納品書に印鑑や担当者のサインは必要?
納品書に印鑑や担当者のサインがなくても、直ちに無効になるものではありません。インボイスの法定記載事項にも、押印やサインは含まれていません。
ただし、取引先の社内規程や契約で押印・サインが指定されている場合は、そのルールに従います。押印を省略するときは、会社のメールアドレスから送付する、発行履歴が残るシステムを使うなど、発行元を確認できる方法で交付しましょう。
納品書に金額を記載しなくてもよい?
納品物の品名と数量を確認する目的であれば、取引先との合意により、単価や金額を記載しない納品書を使用することも可能です。例えば、現場の受領担当者へ仕入価格を知らせない運用や、請求書で金額をまとめて通知する取引などが考えられます。
ただし、金額がないと発注内容や請求書との照合が難しくなる場合があります。また、納品書単体をインボイスとして使用する場合は、税率ごとに区分した対価の額や消費税額などが必要です。納品書の用途と取引先の要件を確認して判断しましょう。
納品書と請求書は1枚にまとめてもよい?
納品書と請求書を「納品書兼請求書」として一枚にまとめることは可能です。納品内容に加えて、請求金額、支払期限、振込先などを記載し、納品確認と支払処理の両方に使えるようにしましょう。
インボイスとして使用する場合は、書類名にかかわらず、登録番号や税率ごとの対価の額・消費税額などの必要事項を記載します。反対に、請求書と納品書を分ける場合も、納品書番号などで相互の関連を明確にすれば、複数の書類全体でインボイスの要件を満たすことができます。
まとめ
納品書は、納品した商品や制作物、サービスの内容を発注者へ知らせ、発注内容と実際の納品物を照合するための書類です。作成時は、書類名、納品書番号、宛名、発行者情報、日付、品名、数量、単価、金額などをわかりやすく記載しましょう。
商品では型番や単位、サービスでは案件名や対象期間、分割納品では今回分と未納品分を明確にすることが大切です。発注書、納品物、納品書、請求書の内容を照合し、取引先が指定する書式や送付方法も確認してください。
納品書をインボイスとして使用する場合は、登録番号や税率ごとの金額・消費税額などの記載が必要です。発行した控えは所定の期間保存し、メールやシステムで送付した納品書は、電子データのまま管理しましょう。
納品書の作成・発行も含めて経理業務を効率化したい方は、以下の資料もご覧ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら