損益計算書とは?見方や5つの利益・経営分析のポイントをわかりやすく解説
更新日:2026.10.15
ー 目次 ー
損益計算書は、一定期間における企業の収益や費用、利益を示す財務諸表です。企業がどの程度の利益を生み出しているのかを把握するために重要ですが、さまざまな項目や利益が記載されているため、はじめて見る方にはわかりにくい部分もあります。
本記事では、損益計算書の基本的な仕組みや貸借対照表との違い、5つの利益、主な項目についてわかりやすく解説します。
利益率を使った見方や作成方法、見る際の注意点も紹介するので、損益計算書を経営分析に活用する際の参考にしてください。
損益計算書(P/L)とは?
損益計算書とは、一定期間に企業がどれだけの収益を得て、どれだけの費用がかかり、最終的にいくら利益が残ったのかを示す財務諸表です。「Profit and Loss Statement」を略して「P/L」とも呼ばれます。
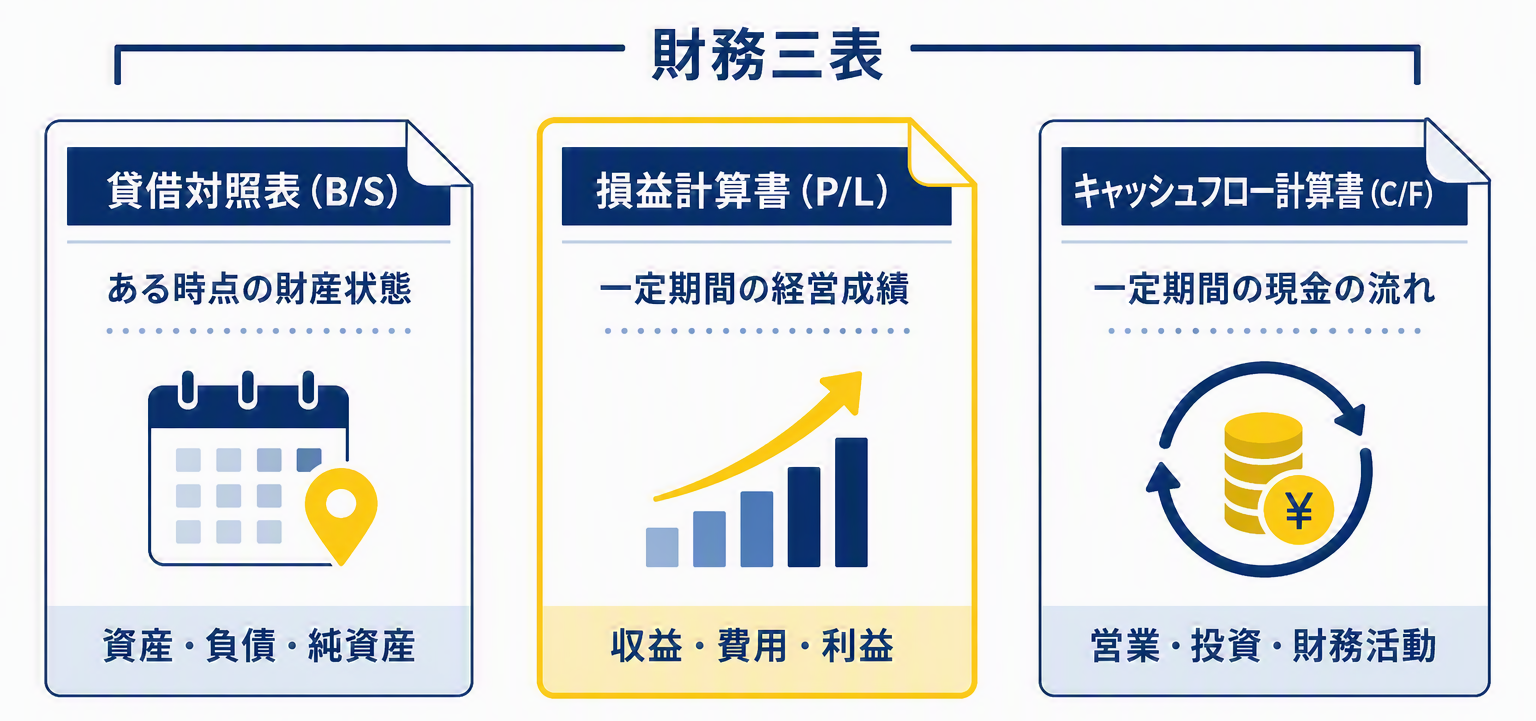
貸借対照表(B/S)やキャッシュ・フロー計算書(C/F)とともに、一般に財務三表と呼ばれる重要な財務諸表のひとつでもあります。
以下は、損益計算書の構成を簡略化した例です。
|
区分 |
項目 |
金額 |
|
営業損益 |
売上高 |
10,000,000円 |
|
売上原価 |
6,000,000円 |
|
|
売上総利益 |
4,000,000円 |
|
|
販売費及び一般管理費 |
2,500,000円 |
|
|
営業利益 |
1,500,000円 |
|
|
営業外損益 |
営業外収益 |
200,000円 |
|
営業外費用 |
300,000円 |
|
|
経常利益 |
1,400,000円 |
|
|
特別損益 |
特別利益 |
100,000円 |
|
特別損失 |
200,000円 |
|
|
税引前当期純利益 |
1,300,000円 |
|
|
税金 |
法人税等 |
400,000円 |
|
当期純利益 |
900,000円 |
損益計算書では、売上高から売上原価や各種費用などを段階的に差し引き、売上総利益・営業利益・経常利益・税引前当期純利益・当期純利益を算出します。
このように収益と費用を段階的に表示することで、企業がどのように利益を生み出しているのかを把握できます。
関連記事:貸借対照表とは?見方・作り方・決算チェックのポイントまでわかりやすく解説
損益計算書と貸借対照表(B/S)の違い
損益計算書と貸借対照表の主な違いは、損益計算書が一定期間の経営成績を示すのに対し、貸借対照表は特定時点の財政状態を示すことです。
|
書類名 |
損益計算書(P/L) |
貸借対照表(B/S) |
|
主にわかること |
一定期間の経営成績 |
特定時点の財政状態 |
|
主な項目 |
・収益 ・費用 ・利益 |
・資産 ・負債 ・純資産 |
|
見るポイント |
どの程度利益を生み出したか |
資産や負債がどのような状態か |
損益計算書には、一定期間に発生した売上高や費用、利益などが記載されます。一方、貸借対照表には、決算日時点で企業が保有する現金や売掛金、建物などの資産、借入金などの負債、株主からの出資金や利益の蓄積などを示す純資産が記載されます。
企業の経営状態を把握する際は、どちらか一方だけではなく、損益計算書と貸借対照表をあわせて確認することが重要です。
関連記事:貸借対照表と損益計算書の違いとは?関係と見方をわかりやすく解説
損益計算書からわかる5つの利益
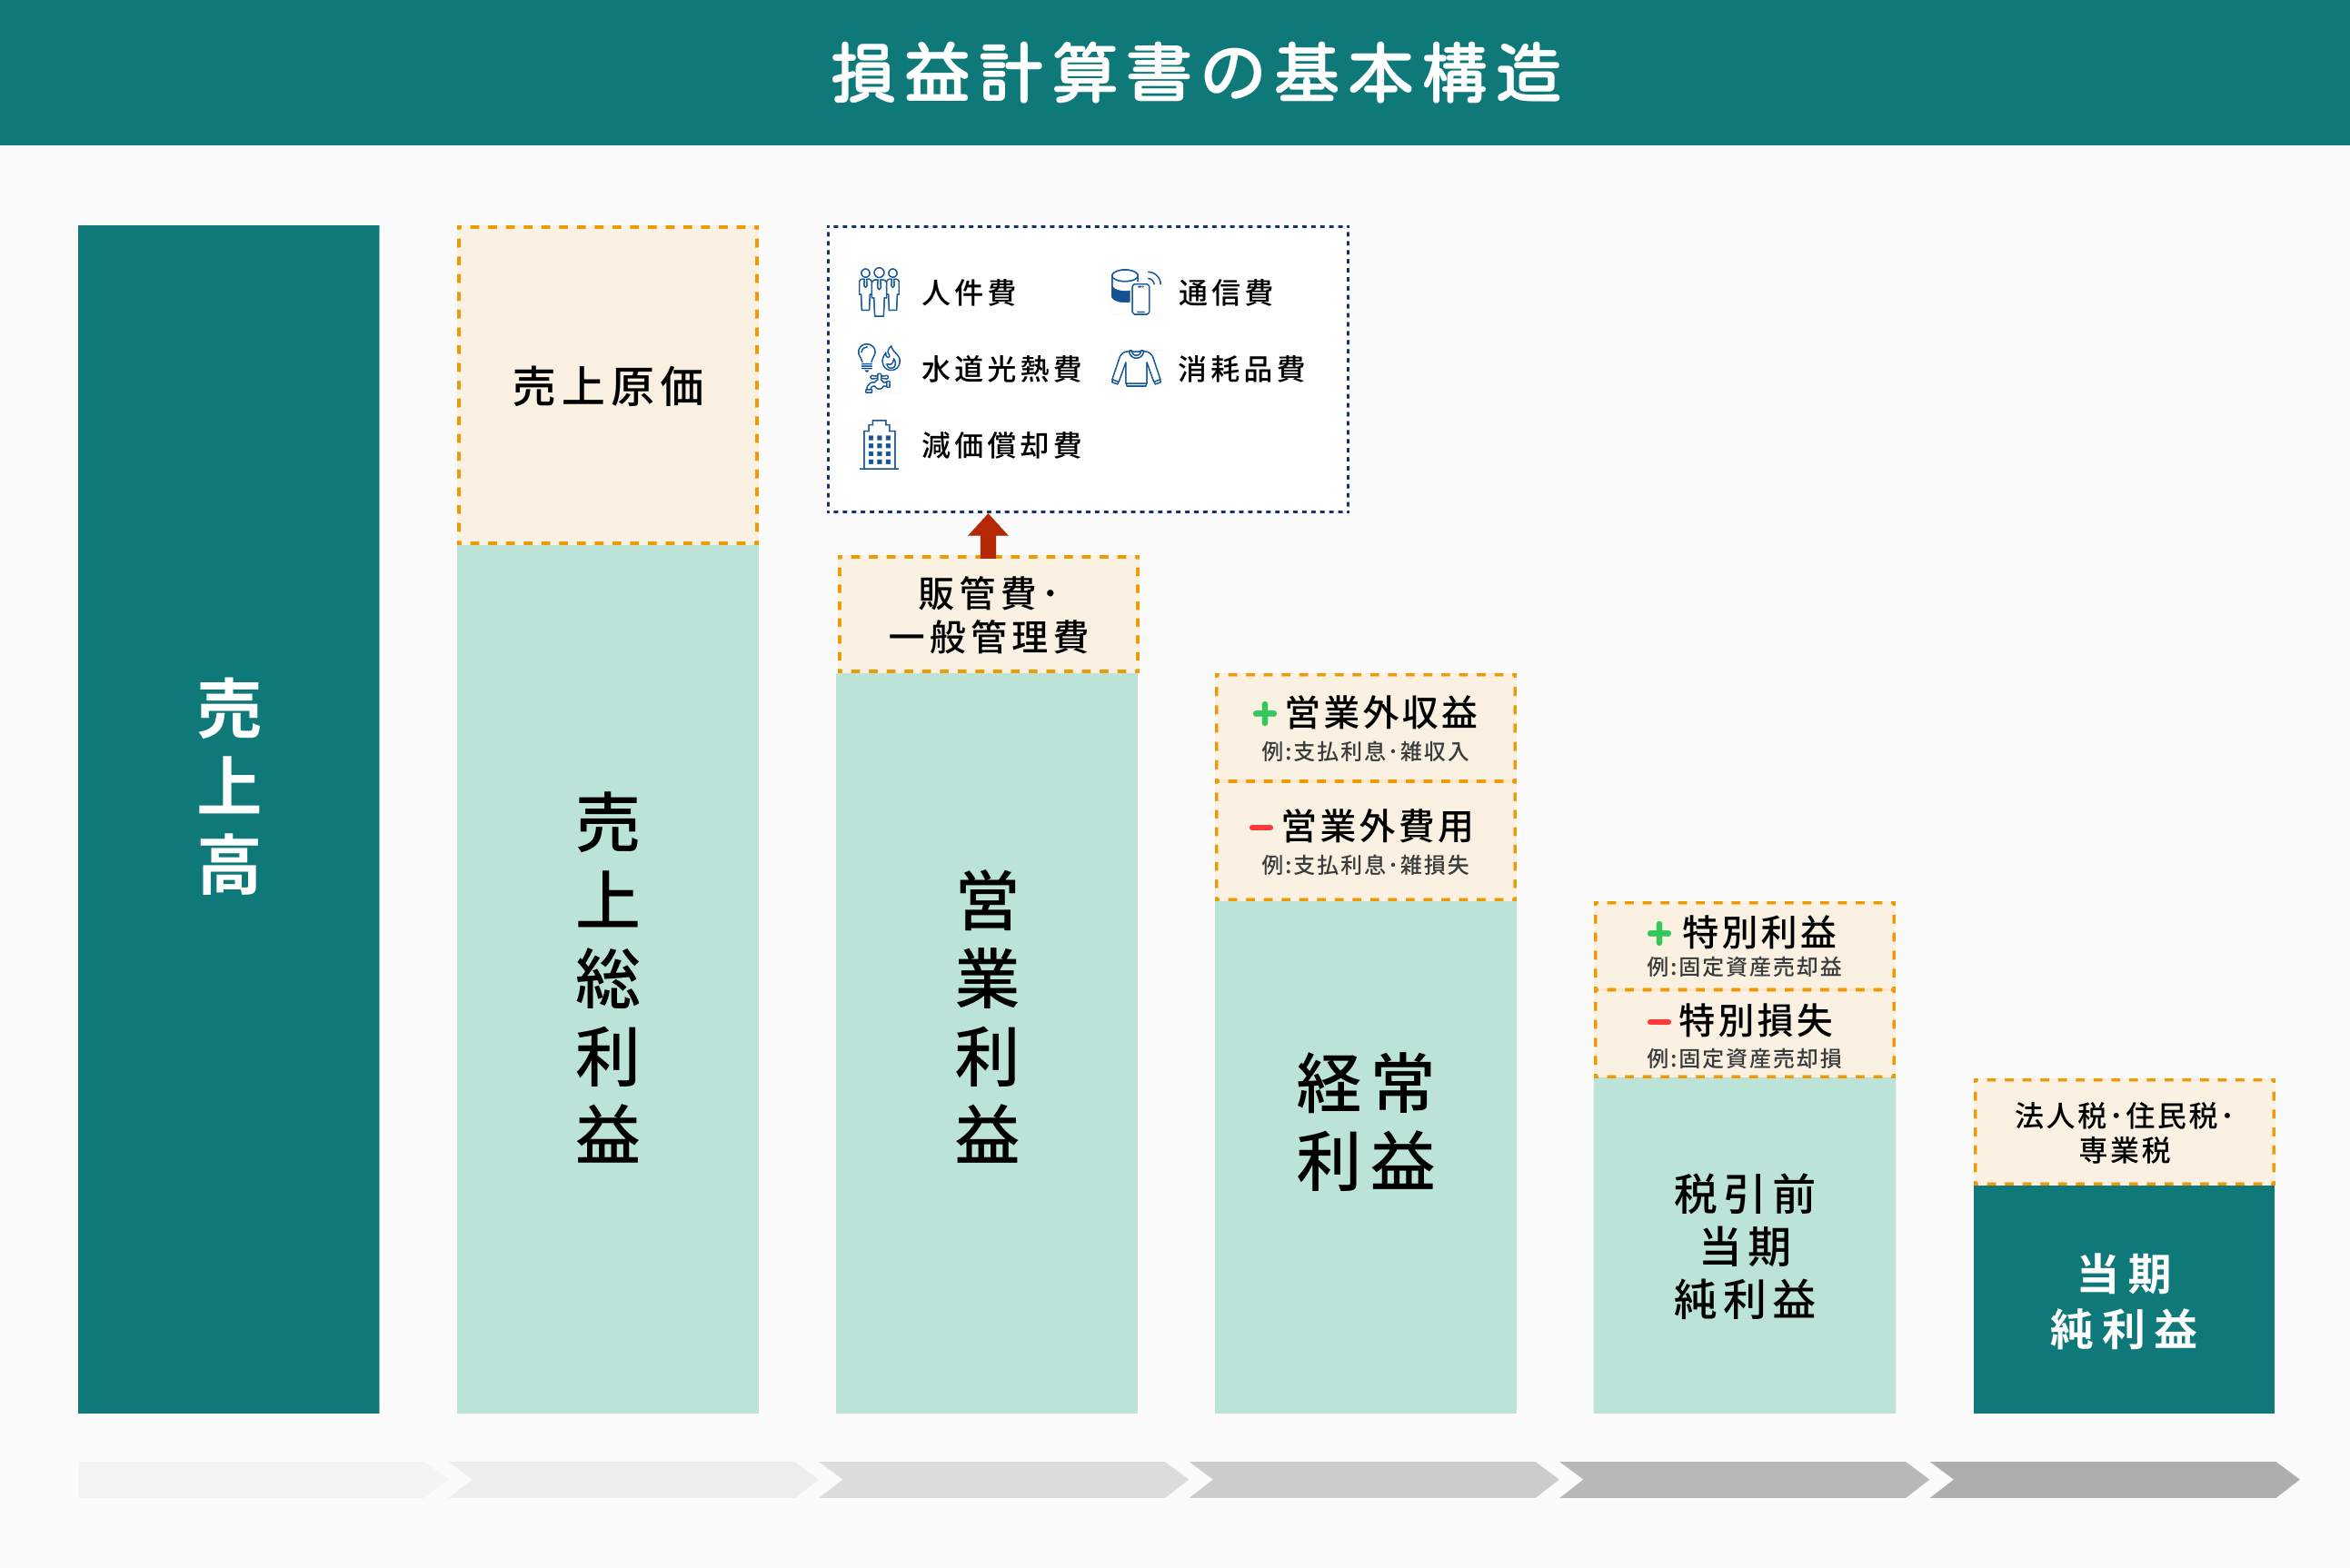
損益計算書では、収益から費用などを段階的に差し引くことで、以下の5つの利益を確認できます。
- 売上総利益(粗利)
- 営業利益
- 経常利益
- 税引前当期純利益
- 当期純利益
それぞれ計算に含める収益や費用が異なり、商品・サービスの収益性や本業で稼ぐ力、最終的に残った利益などを異なる視点から確認できます。
①売上総利益(粗利)
売上総利益とは、売上高から売上原価を差し引いた利益で、粗利とも呼ばれます。商品やサービスそのものから、どの程度の利益を得られたのかを示します。
|
売上総利益(粗利)=売上高-売上原価 |
売上総利益が高い場合は、売上高に対して売上原価が抑えられ、商品・サービスから十分な利益を確保できている可能性があります。
売上総利益が低い場合は、仕入価格や製造コストが高い、販売価格が低いなどの要因によって、十分な利益を確保できていない可能性があります。
ただし、売上総利益の金額だけでは収益性を判断できません。前期との推移や、売上高に占める売上総利益の割合である売上総利益率(粗利率)もあわせて確認することが大切です。
関連記事:「売上総利益」10月制作分
②営業利益
営業利益とは、売上総利益から販売費及び一般管理費を差し引いた利益で、企業が本業によってどの程度の利益を得たのかを示します。
|
営業利益=売上総利益-販売費及び一般管理費 |
営業利益が高い場合は、本業で効率よく利益を生み出せている可能性があります。
反対に営業利益が低い場合は、売上原価に加えて、人件費や広告宣伝費、オフィスの賃料などの販売費及び一般管理費が利益を圧迫している可能性があります。
③経常利益
経常利益とは、営業利益に営業外収益を加え、営業外費用を差し引いた利益です。本業だけでなく、財務活動なども含めた企業の経常的な収益力を示します。
|
経常利益=営業利益+営業外収益-営業外費用 |
経常利益が高い場合は、本業に加えて、本業以外の継続的な収益・費用も含めて安定した利益を確保できている可能性があります。
経常利益が低い場合は、本業の収益性が低いほか、借入金の支払利息などの営業外費用が利益を圧迫していることも考えられます。
営業利益と経常利益を比較し、営業外収益・営業外費用が企業全体の収益性にどの程度影響しているかを確認しましょう。
④税引前当期純利益
税引前当期純利益とは、経常利益に特別利益を加え、特別損失を差し引いた、法人税などを差し引く前の利益です。
|
税引前当期純利益=経常利益+特別利益-特別損失 |
税引前当期純利益が経常利益より大きく増えている場合は、固定資産の売却益など、一時的な特別利益が発生している可能性があります。
税引前当期純利益が大きく減っている場合は、固定資産の売却損や災害による損失などの特別損失が影響していることが考えられます。
⑤当期純利益
当期純利益とは、税引前当期純利益から法人税などを差し引いたあとに残る、企業の最終的な利益です。
|
当期純利益=税引前当期純利益-法人税等 |
当期純利益が高い場合は、売上原価や各種経費、営業外損益、特別損益、税金などを反映したうえで、最終的に十分な利益を残せていると考えられます。
当期純利益が低い場合や赤字の場合は、本業の収益性だけでなく、営業外費用や特別損失などが影響している可能性もあります。
損益計算書の構成と主な項目
損益計算書は、売上高などの収益から各種費用を段階的に差し引き、5つの利益を算出する構成になっています。
主な項目は以下のとおりです。
|
主な項目 |
内容 |
|
売上高 |
商品やサービスの販売・提供によって得た収益 |
|
売上原価 |
販売した商品や製品などにかかった原価 |
|
売上総利益 |
売上高から売上原価を差し引いた利益 |
|
販売費及び一般管理費 |
人件費や広告宣伝費、賃料など、販売や企業運営にかかる費用 |
|
営業利益 |
売上総利益から販売費及び一般管理費を差し引いた利益 |
|
営業外収益・営業外費用 |
受取利息や支払利息など、本業以外で経常的に発生する収益・費用 |
|
経常利益 |
営業利益に営業外収益を加え、営業外費用を差し引いた利益 |
|
特別利益・特別損失 |
固定資産の売却損益など、通常の営業活動以外で臨時的に発生する利益・損失 |
|
税引前当期純利益 |
経常利益に特別利益を加え、特別損失を差し引いた利益 |
|
法人税等 |
法人税など、主に課税対象利益を基礎として課される税金 |
|
当期純利益 |
税金などを反映したあとの最終的な利益 |
このように、損益計算書は上から順に収益と費用を確認することで、どの段階で利益が生まれ、どの費用が利益に影響しているのかを把握できます。全体の流れを理解すると、企業の収益構造をより読み取りやすくなるでしょう。
関連記事:売上高とは?売上・年商・利益との違いと計算方法をわかりやすく解説
損益計算書の見方とわかること
損益計算書を見る際は、利益の金額だけでなく、売上高に対してどの程度の利益を確保できているかを示す利益率に注目することが大切です。代表的な指標には、以下の3つがあります。
- 売上総利益率(粗利率)で商品・サービスの収益性を確認する
- 売上高営業利益率で本業の収益性を確認する
- 売上高経常利益率で経常的な収益性を確認する
それぞれ確認できる収益性が異なります。各指標の計算方法と、損益計算書からどのようなことを読み取れるのかを見ていきましょう。
売上総利益率(粗利率)で商品・サービスの収益性を確認する
商品・サービスそのものの収益性を確認するには、売上総利益率(粗利率)を確認します。売上高に対して、売上総利益をどの程度確保できているかを示す指標です。
|
売上総利益率(%)=売上総利益÷売上高×100 |
売上総利益率が高ければ、売上原価を抑えながら効率よく利益を確保できていると考えられます。一方、売上総利益率が低下している場合は、仕入価格や製造コストの上昇、販売価格の低下などが影響している可能性があります。
業種によって水準が大きく異なるため、過去の推移や同業他社と比較しながら、自社の商品・サービスの収益性を分析することが大切です。
売上高営業利益率で本業の収益性を確認する
企業が本業で効率よく利益を生み出せているかを確認するには、売上高営業利益率を確認します。売上高に対して、営業利益をどの程度確保できているかを示す指標です。
|
売上高営業利益率(%)=営業利益÷売上高×100 |
売上高営業利益率が高いほど、商品・サービスの原価に加えて、人件費や広告宣伝費などの販売費及び一般管理費を差し引いても、利益を確保できていることを示します。
一方、売上高営業利益率が低下している場合は、売上原価や販売費及び一般管理費の増加などが影響している可能性があります。
推移を確認し、低下している場合はどの費用が利益を圧迫しているのかを分析しましょう。
関連記事:販売費及び一般管理費(販管費)とは?売上原価との違いや内訳、削減方法をわかりやすく解説
売上高経常利益率で経常的な収益性を確認する
本業だけでなく、本業以外の損益も含めた経常的な収益性を確認するには、売上高経常利益率を確認します。売上高に対して、経常利益をどの程度確保できているかを示す指標です。
|
売上高経常利益率(%)=経常利益÷売上高×100 |
売上高経常利益率が高いほど、営業外収益・営業外費用まで含めて安定的に利益を確保できていると考えられます。一方、営業利益を確保できていても、借入金の支払利息などが大きければ、売上高経常利益率は低くなる場合があります。
売上高営業利益率とあわせて確認すると、本業以外の要因が企業の収益性に与える影響も把握しやすくなるでしょう。
損益計算書の作成方法
損益計算書は、日々の取引を記録し、勘定科目ごとに集計したうえで、収益と費用を区分して作成します。基本的な流れは以下のとおりです。
- 日々の取引を仕訳する
- 勘定科目ごとに集計する
- 収益・費用を区分して利益を算出する
正確な損益計算書を作成するには、売上や仕入れ、経費などの取引を漏れなく記録し、適切な勘定科目に分類することが重要です。それぞれの手順を詳しく見ていきましょう。
1.日々の取引を仕訳する
損益計算書を作成するには、まず日々発生する取引を仕訳して帳簿に記録します。仕訳とは、取引内容を借方と貸方に分け、適切な勘定科目と金額を記録する作業です。
たとえば、商品を販売した場合は「売上」、商品を仕入れた場合は「仕入」、事務所の家賃を支払った場合は「地代家賃」など、取引内容に応じた勘定科目を使用します。
仕訳に誤りや漏れがあると、損益計算書の売上高や費用、利益も正しく算出できません。領収書や請求書、預金口座の入出金などを確認しながら、日々の取引を正確に記録することが大切です。
関連記事:仕訳とは?借方・貸方の基本ルールや勘定科目、やり方について解説
2.勘定科目ごとに集計する
日々の仕訳を記録したら、次に勘定科目ごとの金額を集計します。仕訳帳に記録した取引を総勘定元帳へ転記し、売上や仕入、給与、地代家賃など、それぞれの勘定科目の残高を把握しましょう。
その後、各勘定科目の残高をまとめた試算表を作成し、借方と貸方の金額や各科目の残高を確認します。試算表は、損益計算書や貸借対照表を作成するための基礎となる資料です。
勘定科目ごとに正しく集計することで、どの収益や費用がどの程度発生しているのかを把握でき、損益計算書へ適切に反映できるようになります。
3.収益・費用を区分して利益を算出する
勘定科目ごとの集計が完了したら、決算整理を行ったうえで、収益と費用を損益計算書の区分に沿って整理し、各利益を算出します。
売上高から売上原価を差し引いて売上総利益を求め、さらに販売費及び一般管理費を差し引いて営業利益を算出します。その後、営業外収益・営業外費用、特別利益・特別損失、法人税等を順に反映し、最終的な当期純利益を求めましょう。
このように、収益と費用を適切な区分に分類して段階的に計算することで、企業がどの活動で利益を得て、どの費用が利益に影響しているのかがわかる損益計算書を作成できます。
損益計算書を見る際の注意点
損益計算書から企業の経営状況を正しく読み取るには、記載された利益の金額だけで判断せず、さまざまな視点から分析することが大切です。
特に、以下の4点に注意しましょう。
- 単年度の数値だけで判断しない
- 利益だけでなく利益率も確認する
- 同業種・同規模の企業と比較する
- 利益とキャッシュを混同しない
それぞれの注意点について詳しく解説します。
単年度の数値だけで判断しない
損益計算書を見る際は、単年度の数値だけで判断せず、複数年度の推移を確認することが重要です。一時的な売上の増減や特別利益・特別損失などの影響によって、特定の年度だけ利益が大きく変動する場合があるためです。
たとえば、当期の営業利益が前期より減少している場合は、売上高の減少や売上原価、人件費などの増加が影響している可能性があります。複数年度の損益計算書を比較すれば、こうした変化や傾向を把握しやすくなります。
売上高や各利益、費用の推移を確認し、大きな変化がある場合はその原因まで分析しましょう。
利益だけでなく利益率も確認する
利益額だけでは、企業が効率よく利益を生み出せているかを判断しにくくなります。そのため、損益計算書を分析する際は、利益の金額だけでなく、売上高に対する利益の割合である利益率も確認しましょう。
たとえば、売上高と営業利益がともに増加していても、売上高の伸びに比べて営業利益の伸びが小さければ、売上高営業利益率は低下する場合があります。この場合、売上原価や販売費及び一般管理費の増加によって、収益性が低下している可能性があるでしょう。
利益額と利益率の両方を確認することで、利益の規模だけでなく収益性の変化も把握できます。
同業種・同規模の企業と比較する
損益計算書の数値を評価する際は、自社だけを見るのではなく、同業種・同規模の企業と比較することも大切です。売上原価や人件費などの費用構造、一般的な利益率は、業種や企業規模によって異なります。
たとえば、小売業とサービス業では原価構造が異なるため、売上総利益率を単純に比較しても適切な評価につながらない場合があります。
自社の利益率が高いのか低いのかを判断する際は、できるだけ事業内容や規模が近い企業、業界平均などを比較対象にしましょう。自社だけでは気づきにくい強みや経営上の課題を把握しやすくなります。
利益とキャッシュを混同しない
損益計算書に記載される利益と、実際に手元にある現金(キャッシュ)は別のものとして考える必要があります。売上や費用を計上するタイミングと、実際に現金を受け取ったり支払ったりするタイミングが異なる場合があるためです。
たとえば、商品を販売して代金を翌月に受け取る場合、売上を計上しても、その時点では現金が入っていないことがあります。このような取引が多ければ、利益が出ていても手元の現金が不足する可能性があります。
企業の経営状態を確認する際は、損益計算書の利益だけでなく、資金繰りやキャッシュ・フローもあわせて確認しましょう。
損益計算書に関するよくある質問
損益計算書に関するよくある質問に回答します。
- 損益計算書はいつ作成しますか?
- 損益計算書はどこを見ればいいですか?
- 損益計算書は何を表す書類ですか?
損益計算書はいつ作成しますか?
損益計算書は、基本的に決算時に作成します。企業は事業年度における収益や費用を集計し、利益または損失を明らかにするために損益計算書を作成します。
また、月次や四半期ごとに損益計算書を作成すれば、業績の変化を早期に把握し、経営判断に活用することが可能です。
損益計算書はどこを見ればいいですか?
損益計算書を見る際は、売上高と5つの利益、それぞれの利益率に注目しましょう。
特に、売上総利益では商品・サービスの収益性、営業利益では本業の収益性、経常利益では経常的な収益性を確認できます。過去の推移や同業他社とも比較すると、経営上の課題を把握しやすくなります。
損益計算書は何を表す書類ですか?
損益計算書は、一定期間における企業の経営成績を表す書類です。
売上高などの収益と、売上原価や人件費などの費用を記載し、その差額から利益または損失を示します。企業がどの程度の利益を生み出しているのかを把握するために用いられます。
まとめ|損益計算書の構造と見方を理解し経営分析に活かそう
損益計算書は、一定期間における企業の収益や費用、利益を示し、経営成績を把握するための財務諸表です。売上総利益・営業利益・経常利益・税引前当期純利益・当期純利益の5つの利益から、それぞれ異なる視点で企業の収益状況を確認できます。
損益計算書を見る際は、複数年度の推移や同業他社との比較、キャッシュ・フローなどもあわせて確認すると、経営状況をより正確に把握できます。
損益計算書を正しく読み解くには、売上や費用、利益だけでなく、それぞれの勘定科目がどこに分類されるのかを理解しておくことも大切です。
B/S・P/Lの勘定科目や仕訳について詳しく知りたい方は、以下の資料をぜひご活用ください。
「この一冊で完結!勘定科目ガイド B/S・P/L・仕訳が迷わずわかる」を無料でダウンロード