未払消費税等とは?計算方法と仕訳を決算から納付まで解説
更新日:2026.11.16
ー 目次 ー
未払消費税等とは、決算日時点でまだ納めていない消費税と地方消費税を計上する、負債の勘定科目です。
この記事では、未払消費税等の計算方法と仕訳を、期中の管理から決算・納付、決算後の確認まで、経理業務の流れに沿って解説します。判断に迷いやすいケースや、金額が合わないときの確認方法もあわせて紹介します。
決算で未払消費税等をいくらで計上すればよいか迷っている経理担当者の方は、ぜひ参考にしてください。
※本記事の仕訳例は説明用の設例です。特に記載がない限り、法人・一般課税・標準税率10%・課税売上割合95%以上を前提としています。制度は2026年11月時点の法令等に基づきます。
未払消費税等とは?決算日時点で未納の消費税を計上する負債
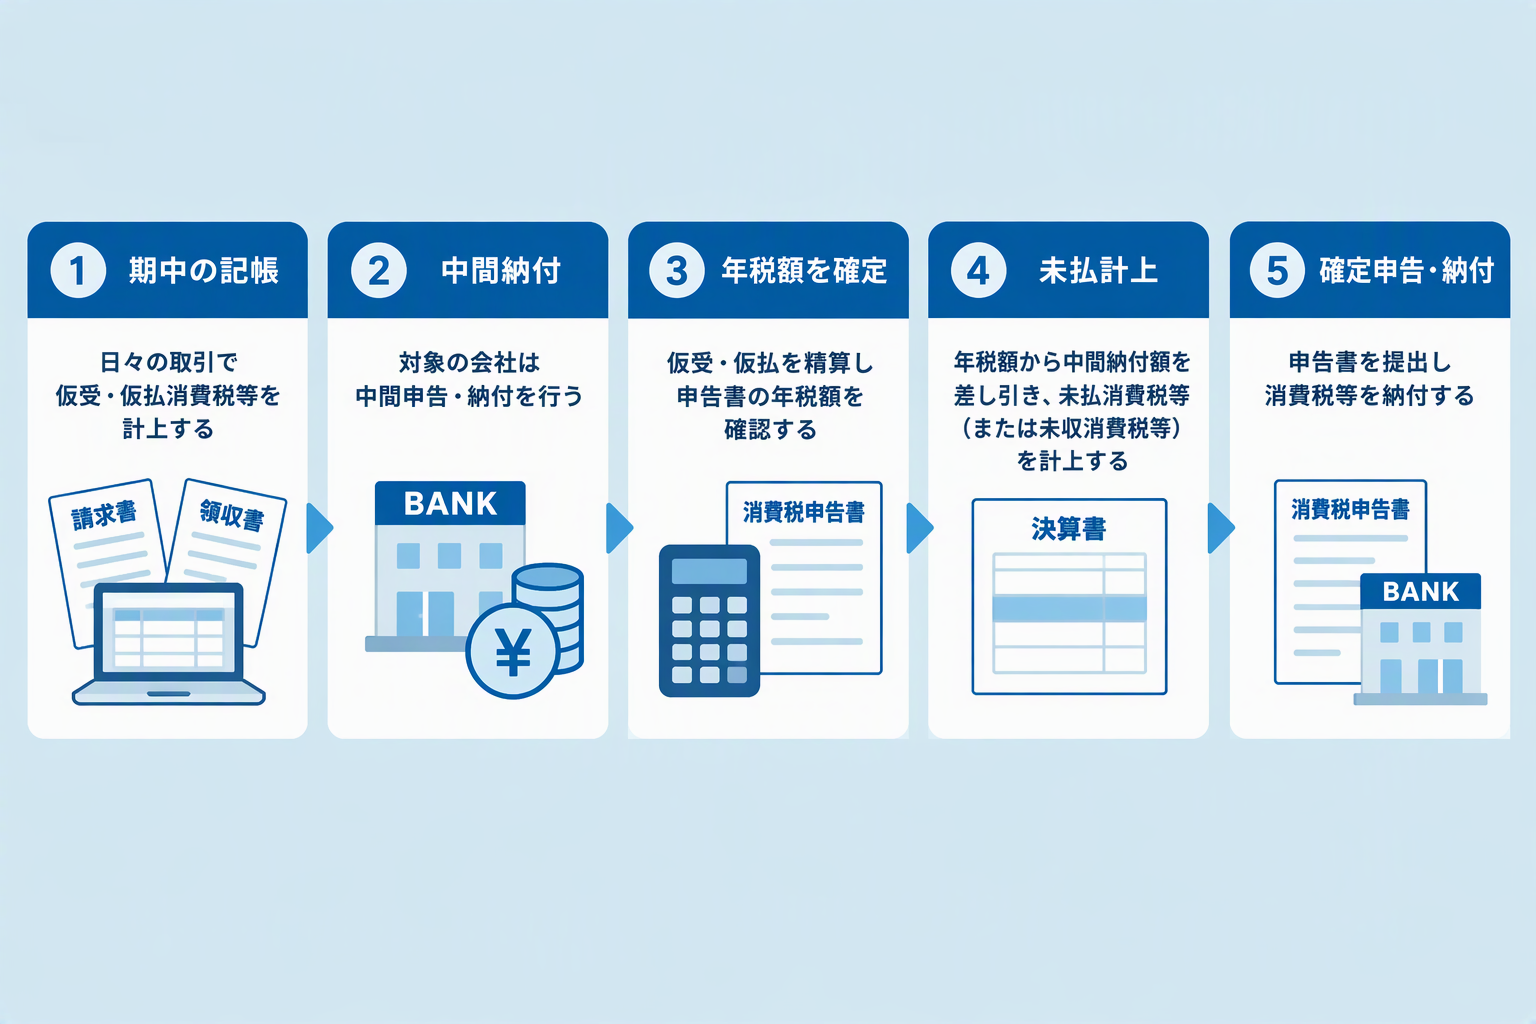
ここでは、未払消費税等の意味と、混同されやすい勘定科目との違いを整理します。
決算時に計上し、納付時に取り崩す
法人の消費税は、原則として事業年度の末日の翌日から2か月以内に申告・納付します。そのため、決算日の時点では当期分の消費税がまだ納められていません。
なお、法人税の申告期限の延長特例を受けている法人は、届出を出せば消費税の申告期限も1か月延長できます。
この未納分を負債として計上するのが、未払消費税等です。貸借対照表では流動負債に表示し、翌期に納付した時点で取り崩します。
「等」が付くのは、国税の消費税(7.8%)と地方消費税(2.2%)をまとめて扱うためです。会社によっては「未払消費税」という科目名を使いますが、意味は同じです。
仮受・仮払・未収消費税等との違い
決算の消費税処理では、未払消費税等のほかに、仮受消費税等・仮払消費税等・未収消費税等の3つの科目も登場します。それぞれの違いを整理すると、以下のとおりです。
| 勘定科目 | 区分 | 計上する場面 | 決算での扱い |
|---|---|---|---|
| 仮受消費税等 | 負債 | 売上などで受け取った消費税(税抜経理) | 相殺して残高をゼロにする |
| 仮払消費税等 | 資産 | 仕入・経費などで支払った消費税(税抜経理) | 相殺して残高をゼロにする |
| 未払消費税等 | 負債 | 年税額が中間納付額を上回るとき | 差引納付額を計上する |
| 未収消費税等 | 資産 | 中間納付額などが上回り、還付になるとき | 還付見込額を計上する |
消費税の課税区分や計算方法など、法人の消費税の全体像は以下の記事で解説しています。
未払消費税等の計算方法は「年税額−中間納付額」
ここでは、未払消費税等の金額をどう計算するのかと、帳簿の数字と一致しない理由を解説します。
未払消費税等 = 申告書の年税額 − 中間納付額
※マイナスになる場合は、未収消費税等(還付)として計上します。
「仮受−仮払」で計算してはいけない理由
未払消費税等を「仮受消費税等から仮払消費税等を引いた差額」と覚えている方は少なくありません。しかし、実際に納める金額は、帳簿ではなく申告書で計算した年税額です。
帳簿の差額と年税額がずれる主な理由は、以下のとおりです。
| ずれる理由 | 内容 |
|---|---|
| 端数処理・計算方法 | 申告書では課税標準額の1,000円未満や、税額の100円未満を切り捨てる |
| 簡易課税・2割特例 | 仕入税額を帳簿ではなく、みなし仕入率などで計算する |
| インボイスの経過措置 | 免税事業者からの仕入れは、仕入税額の一部しか控除できない |
| 控除対象外消費税等 | 課税売上割合が95%未満、または課税売上高が5億円を超えると、仕入税額の全額は控除できない |
| 中間納付 | 期中に納めた分は、年税額から差し引く |
3ステップで未払消費税等を計算する
未払消費税等は、申告書と中間納付の記録をもとに、次の3ステップで計算します。帳簿の数字から逆算するのではなく、申告書の年税額を出発点にするのがポイントです。
| ステップ | やること | 確認する資料 |
|---|---|---|
| ①年税額を確定する | 申告書で国税と地方消費税の合計額を確認する | 消費税申告書 |
| ②中間納付額を集計する | 年1回・3回・11回の中間納付をすべて合計する | 中間申告書・納付記録 |
| ③差額を計上する | ①−②がプラスなら未払、マイナスなら未収として計上する | 試算表 |
最後に、帳簿の差額(仮受−仮払−中間納付額)と③の金額のずれを、雑収入または雑損失で精算します。
中間申告の回数や期限は、以下の記事で解説しています。
【期中】決算で正しく計算するための管理ポイント
ここでは、決算で未払消費税等を正しく計算するために、期中から管理しておきたいポイントを解説します。決算で帳簿の差額と年税額がずれる原因の多くは、期中の記帳にあります。
中間納付は決算で差し引ける科目で記帳する
前期の消費税額(国税分)が48万円を超える会社は、期中に中間申告・納付を行います。回数は前期の税額に応じて、年1回・3回・11回のいずれかです。
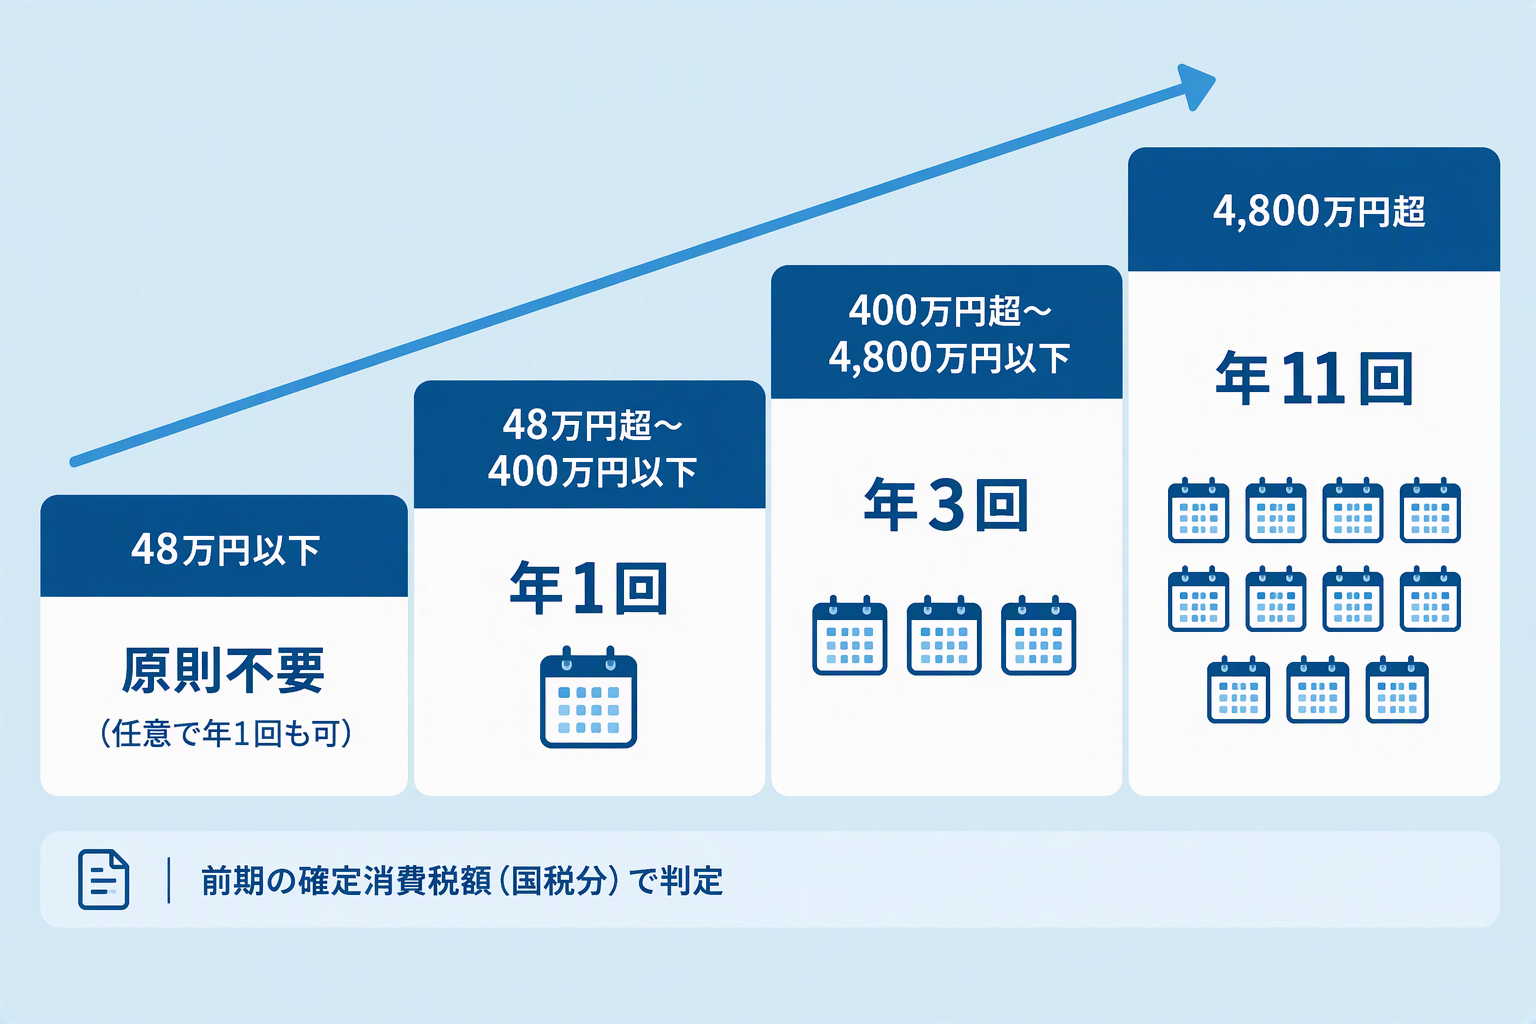
税抜経理では、中間納付額を「仮払金(中間消費税)」または「仮払消費税等(補助科目:中間納付)」で記帳し、決算で年税額から差し引きます。税込経理では「租税公課」で処理します。
租税公課で処理すると、決算で100万円の差額が出る
税抜経理の会社が中間納付1,000,000円を租税公課で処理すると、決算で差し引く中間納付額が帳簿に残りません。「【決算・納付】未払消費税等の仕訳」の基本の仕訳と同じ条件で比べると、以下のようになります。
| 項目 | 正しく記帳した場合 | 租税公課で処理した場合 |
|---|---|---|
| 帳簿の差額(仮受−仮払−中間納付) | 1,500,000円 | 2,500,000円 |
| 未払消費税等(申告書から計算) | 1,499,900円 | 1,499,900円 |
| 雑収入 | 100円 | 1,000,100円 |
租税公課が1,000,000円多く、雑収入も1,000,000円多く計上され、損益計算書が両建てで膨らみます。
中間納付が年3回・11回の会社は、1回分の処理漏れでも同じことが起こります。
免税事業者からの仕入れは控除できる割合で記帳する
免税事業者など、インボイスを発行できない相手からの仕入れは、経過措置により仕入税額の一部しか控除できません。2026年10月1日以後に行った課税仕入れは、控除できる割合が80%から70%に下がりました。
80%と70%のどちらになるかは、支払日や請求日ではなく、課税仕入れの時期(商品は引渡しの日、サービスは役務が完了した日)で判定します。
全額を仮払消費税等にすると、決算で雑損失が出る
たとえば、免税事業者への外注費1,100,000円(税込)の場合、仮払消費税等にできるのは70%の70,000円で、残りの30,000円は外注費に含めます。
全額の100,000円を仮払消費税等にしたまま決算を迎えると、申告書では70,000円しか控除されないため、決算で30,000円の雑損失が出ます。外注費も30,000円少なく計上されたままになります。
また、2026年10月1日以後に開始する課税期間からは、一つの免税事業者等からの課税仕入れ(税込)が年1億円を超えた部分に経過措置を使えません。3月決算の法人は、2027年4月からの事業年度が最初の対象です。
参考:国税庁 インボイス制度特設サイト
月次で管理しておきたい項目
決算で慌てないために、以下の項目を月次で記録しておきましょう。決算時の計算と、決算後の確認の両方に使えます。
| 管理項目 | 記録しておく内容 | 決算で使う場面 |
|---|---|---|
| 中間納付 | 納付日・金額・処理した科目 | 年税額から差し引く金額の集計 |
| 免税事業者からの仕入れ | 取引先・役務完了日・適用した割合(80%・70%) | 仮払消費税等の過大計上の確認 |
| 免税事業者ごとの取引額 | 年間の累計額(税込) | 1億円上限の判定 |
| 課税売上割合 | 月次の試算値 | 控除対象外消費税等の見込み |
【決算・納付】未払消費税等の仕訳
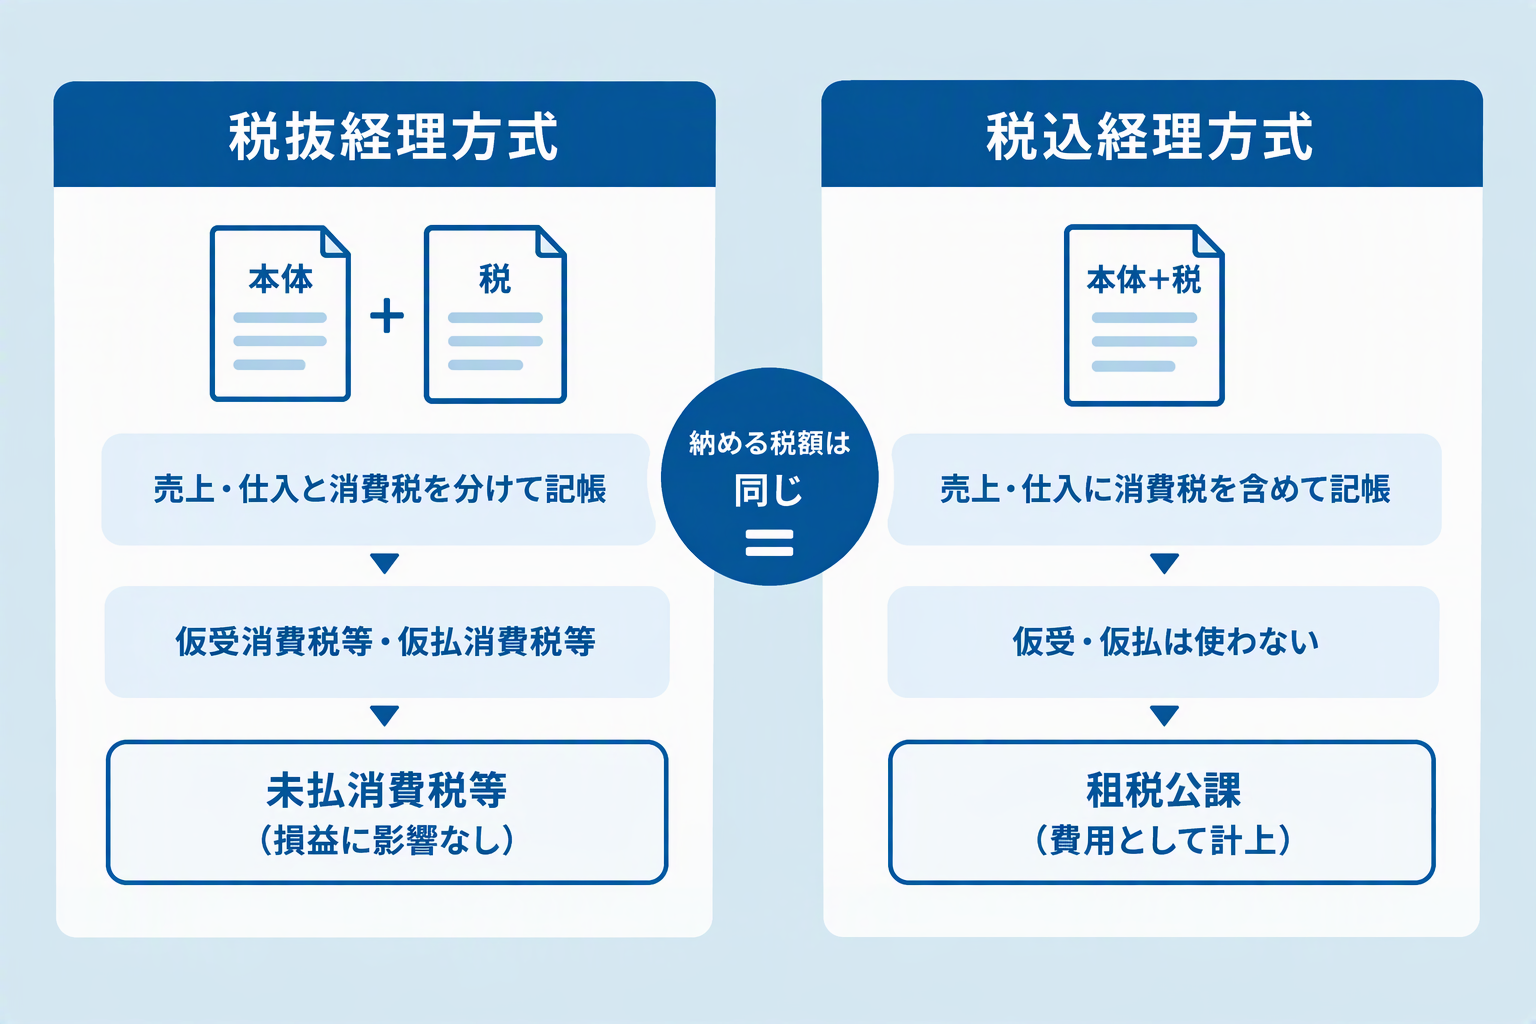
ここでは、決算時と納付時の未払消費税等の仕訳を、税抜経理・税込経理に分けて解説します。基本の仕訳に加えて、判断に迷いやすいケースもあわせて確認しましょう。
この章で解説する仕訳は、以下のとおりです。
| タイミング | ケース | ポイント |
|---|---|---|
| 決算時(税抜経理) | 基本の仕訳 | 差額は雑収入で精算 |
| 年税額が帳簿の差額より多い | 差額は雑損失で精算 | |
| 中間納付額が年税額を上回る | 未収消費税等を計上 | |
| 中間納付を租税公課で処理していた | 仮払金へ振り替える | |
| 決算時(税込経理) | 未払計上する | 租税公課として当期の費用にする |
| 納付時 | 基本の仕訳 | 未払消費税等を取り崩す |
| 見積額と確定額に差が出た | 差額は納付時に精算 | |
| 前期分を修正申告で追加納付した | 当期の租税公課で処理 |
税抜経理の決算時の仕訳
税抜経理では、決算で仮受消費税等と仮払消費税等を相殺し、申告書の年税額から中間納付額を差し引いた金額を未払消費税等に計上します。
各仕訳で出てくる数百円の差額(雑収入・雑損失)は、申告書での端数の切り捨てや、売上・仕入の税額計算方法(割戻し計算・積上げ計算)の違いなどから生じる、通常の端数差です。
なお、簡易課税などでは、仕組み上もっと大きな差額が出ることもあります。
基本の仕訳
仮受消費税等6,000,000円、仮払消費税等3,500,000円、中間納付1,000,000円、申告書の年税額2,499,900円のケースの仕訳は、以下のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税等 | 6,000,000 | 仮払消費税等 | 3,500,000 |
| 仮払金(中間消費税) | 1,000,000 | ||
| 未払消費税等 | 1,499,900 | ||
| 雑収入 | 100 |
未払消費税等は「年税額2,499,900円−中間納付額1,000,000円=1,499,900円」です。帳簿の差額1,500,000円との差100円は、雑収入で精算します。
中間納付がない会社は、仮払金の行がない形になります。
年税額が帳簿の差額より多い場合(雑損失)
仮受消費税等3,000,000円、仮払消費税等2,000,000円(差額1,000,000円)に対し、年税額が1,000,300円だったケースです。
年税額のほうが多いため、差額は借方の雑損失で精算します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税等 | 3,000,000 | 仮払消費税等 | 2,000,000 |
| 雑損失 | 300 | 未払消費税等 | 1,000,300 |
数百円程度なら端数処理の差と考えられます。差額が大きい場合は、控除できない仕入税額を仮払消費税等に計上していないかを確認しましょう。
中間納付額が年税額を上回り還付になる場合
仮受消費税等3,000,000円、仮払消費税等2,000,000円、中間納付1,200,000円、年税額999,800円のケースです。中間納付額が年税額を200,200円上回るため、未払ではなく未収消費税等を計上します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税等 | 3,000,000 | 仮払消費税等 | 2,000,000 |
| 未収消費税等 | 200,200 | 仮払金(中間消費税) | 1,200,000 |
| 雑収入 | 200 |
還付金が入金されたら、未収消費税等を取り崩します。
中間納付を租税公課で処理していた場合
税抜経理の会社で、中間納付1,000,000円を租税公課で処理していたケースです。決算仕訳の前に、以下のように仮払金へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮払金(中間消費税) | 1,000,000 | 租税公課 | 1,000,000 |
振り替えたあとは、「基本の仕訳」と同じ決算仕訳を行います。
税込経理の決算時の仕訳
税込経理では、納める消費税を租税公課として費用にします。原則は申告書を提出した事業年度の費用ですが、決算で未払計上すれば当期の費用にできます。
中間納付1,000,000円(期中に租税公課で処理済み)、年税額2,500,000円で未払計上するケースの仕訳は、以下のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 租税公課 | 1,500,000 | 未払消費税等 | 1,500,000 |
還付になる場合は「未収入金/雑収入」で処理します。未払計上するかどうかは会社の経理方針として決め、毎期同じ方法を続けましょう。
参考:国税庁 No.6901 納付税額または還付税額の経理処理
納付時の仕訳
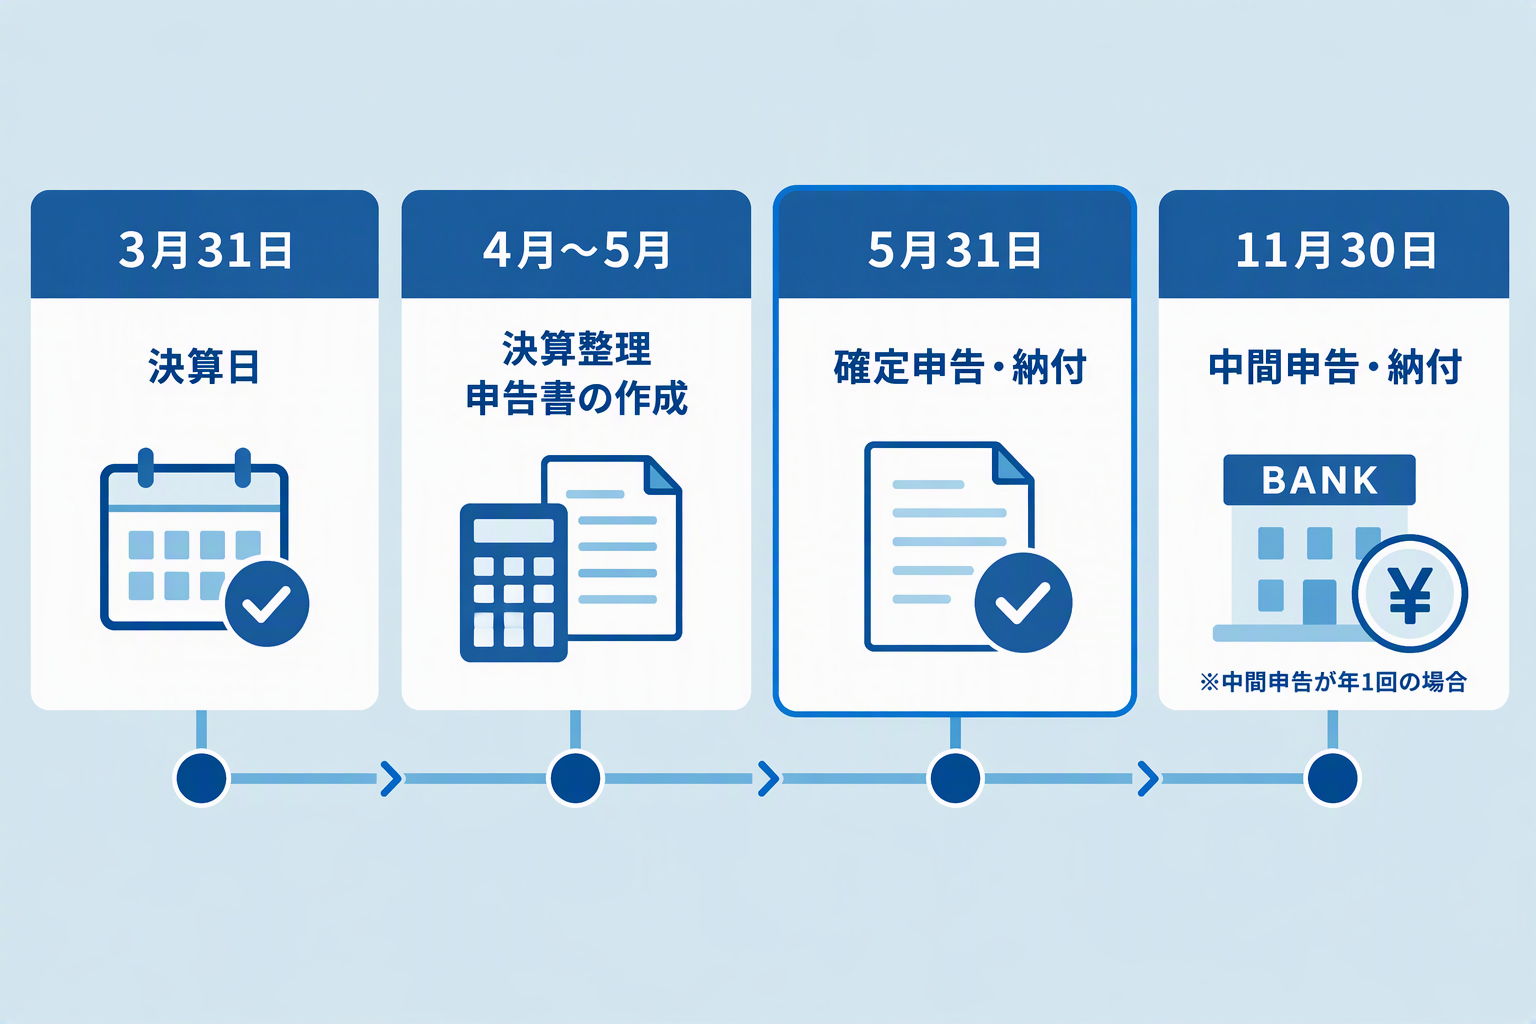
3月決算の会社であれば、3月31日の決算で計上した未払消費税等を、5月31日(申告期限の延長特例を受けている場合は6月30日)の納付時に取り崩します。
基本の仕訳
「税抜経理の決算時の仕訳」の基本の仕訳で計上した未払消費税等1,499,900円を納付したときの仕訳は、以下のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払消費税等 | 1,499,900 | 普通預金 | 1,499,900 |
未払計上したのに納付時に租税公課を計上すると、二重計上になります。なお、税込経理で未払計上していない場合は、納付時に「租税公課/普通預金」で処理します。
見積額で計上し、確定額と差が出た場合
申告書が決算の締めに間に合わず、見積額1,500,000円で未払消費税等を計上していたところ、確定した納付額が1,500,300円だったケースです。差額は納付時に精算します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払消費税等 | 1,500,000 | 普通預金 | 1,500,300 |
| 雑損失 | 300 |
差額が大きい場合は、決算の修正が必要になることもあります。どこまでを許容範囲とするかは、監査法人や顧問税理士と事前にすり合わせておきましょう。
前期分を修正申告で追加納付した場合
税務調査などで前期の消費税に誤りが見つかり、修正申告で本税100,000円を追加納付したケースです。前期の未払消費税等はすでに取り崩しているため、当期の費用として処理します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 租税公課 | 100,000 | 普通預金 | 100,000 |
過少申告加算税や延滞税がかかった場合は、本税と分けて記録しておきましょう。加算税や延滞税は法人税の計算上、損金に算入できないため、本税と区別しておく必要があります。
処理の方法は会社の方針によって異なるため、顧問税理士に確認すると安心です。
【要注意】未払消費税等の処理が通常と変わる3ケース
ここでは、入力ミスがなくても決算処理が通常と変わる3つのケースを解説します。
還付では計上する科目が変わり、簡易課税や控除対象外消費税等では大きな差額が出ることがありますが、いずれも誤りではありません。
| ケース | 起こりやすい会社 | 決算での影響 |
|---|---|---|
| 還付になる | 輸出が多い製造業、大型の設備投資があった会社 | 未払ではなく未収消費税等を計上 |
| 簡易課税・2割特例 | 小売業・飲食業などの中小規模の会社 | 大きな雑収入・雑損失が出る |
| 控除対象外消費税等 | 不動産賃貸業、医療・介護業 | 控除できない部分を費用に計上 |
還付になる:未収消費税等を計上する
輸出売上は消費税が免除されますが、仕入れにかかった消費税は控除できます。そのため、輸出の割合が高い会社や大型の設備投資があった期は、還付になることがあります。
仮受消費税等1,850,000円、仮払消費税等4,236,800円、申告書の還付額2,386,742円(中間納付なし)のケースです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税等 | 1,850,000 | 仮払消費税等 | 4,236,800 |
| 未収消費税等 | 2,386,742 | ||
| 雑損失 | 58 |
還付金が入金されるまでには期間がかかるため、資金繰りに織り込んでおきましょう。輸出免税を受けるには、輸出許可書などの保存が必要です。
参考:国税庁 No.6551 輸出取引の免税
簡易課税・2割特例:大きな雑収入が出る
簡易課税では、売上の消費税にみなし仕入率(小売業は80%)を掛けて控除額を計算します。帳簿の仮払消費税等を使わないため、帳簿の差額と年税額が大きくずれます。
課税売上(税抜)38,000,000円、仮受消費税等3,800,000円、仮払消費税等2,915,400円、中間納付350,000円、年税額760,000円のケースです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税等 | 3,800,000 | 仮払消費税等 | 2,915,400 |
| 仮払金(中間消費税) | 350,000 | ||
| 未払消費税等 | 410,000 | ||
| 雑収入 | 124,600 |
雑収入124,600円は、入力ミスではなく簡易課税の仕組みから生じる差額です。なお、法人の2割特例は2026年9月30日を含む課税期間で終了するため、翌期からは帳簿との差額の出方が変わります。
参考:国税庁 No.6513 簡易課税制度の適用と経理処理
控除対象外消費税等:控除できない部分を費用にする
住宅家賃や保険診療などの非課税売上が多く課税売上割合が95%未満になる場合や、課税売上高が5億円を超える場合は、仕入税額の全額は控除できません。控除できなかった部分は、控除対象外消費税等として処理します。
仮受消費税等1,480,000円、仮払消費税等1,265,000円、年税額667,700円で、控除対象外消費税等452,700円がすべて経費に関するもののケースです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税等 | 1,480,000 | 仮払消費税等 | 1,265,000 |
| 租税公課(控除対象外消費税等) | 452,700 | 未払消費税等 | 667,700 |
建物の取得など資産に関するものは扱いが変わるため、顧問税理士に確認しましょう。
参考:国税庁 No.6921 控除できなかった消費税額等(控除対象外消費税額等)の処理
【決算後】未払消費税等が合わないときの確認方法
ここでは、計上した未払消費税等が正しいかを確かめる方法と、差額が出たときの原因の調べ方・修正方法を解説します。
検算式で未払消費税等を確かめる
税抜経理の場合、決算仕訳のあとに以下の式が成り立っていれば、未払消費税等は正しく計上できています。
仮受消費税等 − 仮払消費税等 − 中間納付額 = 未払消費税等 + 雑収入(− 雑損失)
※雑収入・雑損失は、端数処理などで生じる差額です。
還付の場合は、未払消費税等の代わりに未収消費税等をマイナスで入れます。
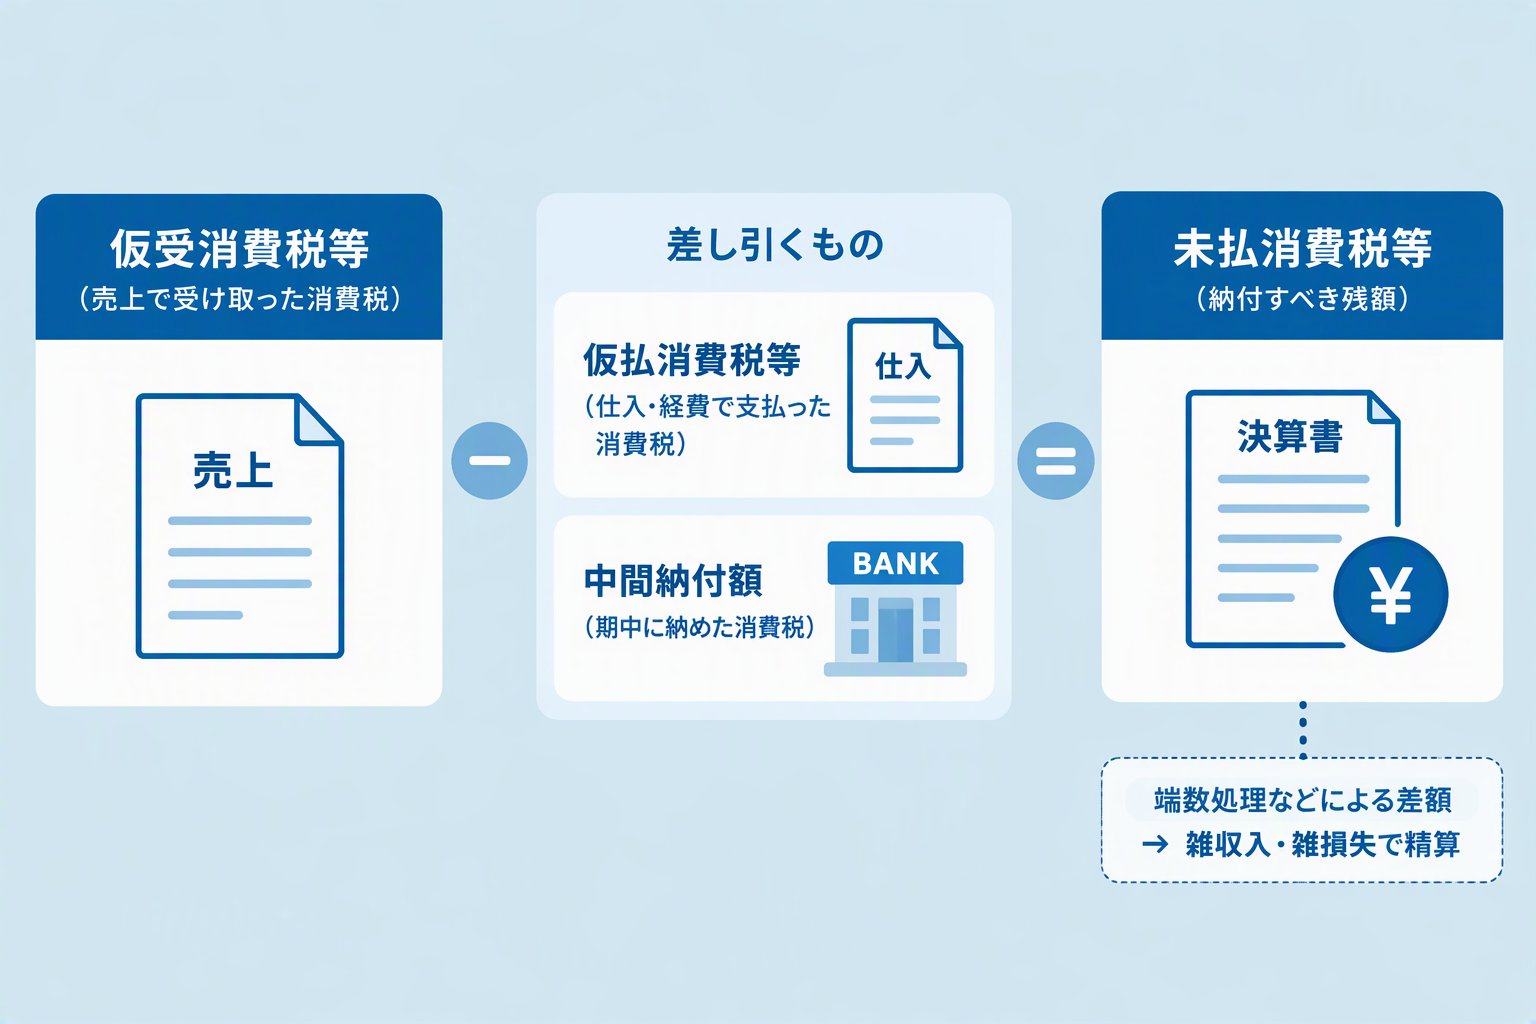
あわせて、未払消費税等の残高が「申告書の年税額−中間納付額」と一致しているかも確認しましょう。
差額が大きいときは原因を特定して修正する
雑収入・雑損失が数万円以上になる場合は、端数処理以外の原因が考えられます。以下の手順で、上から順に原因を確認しましょう。
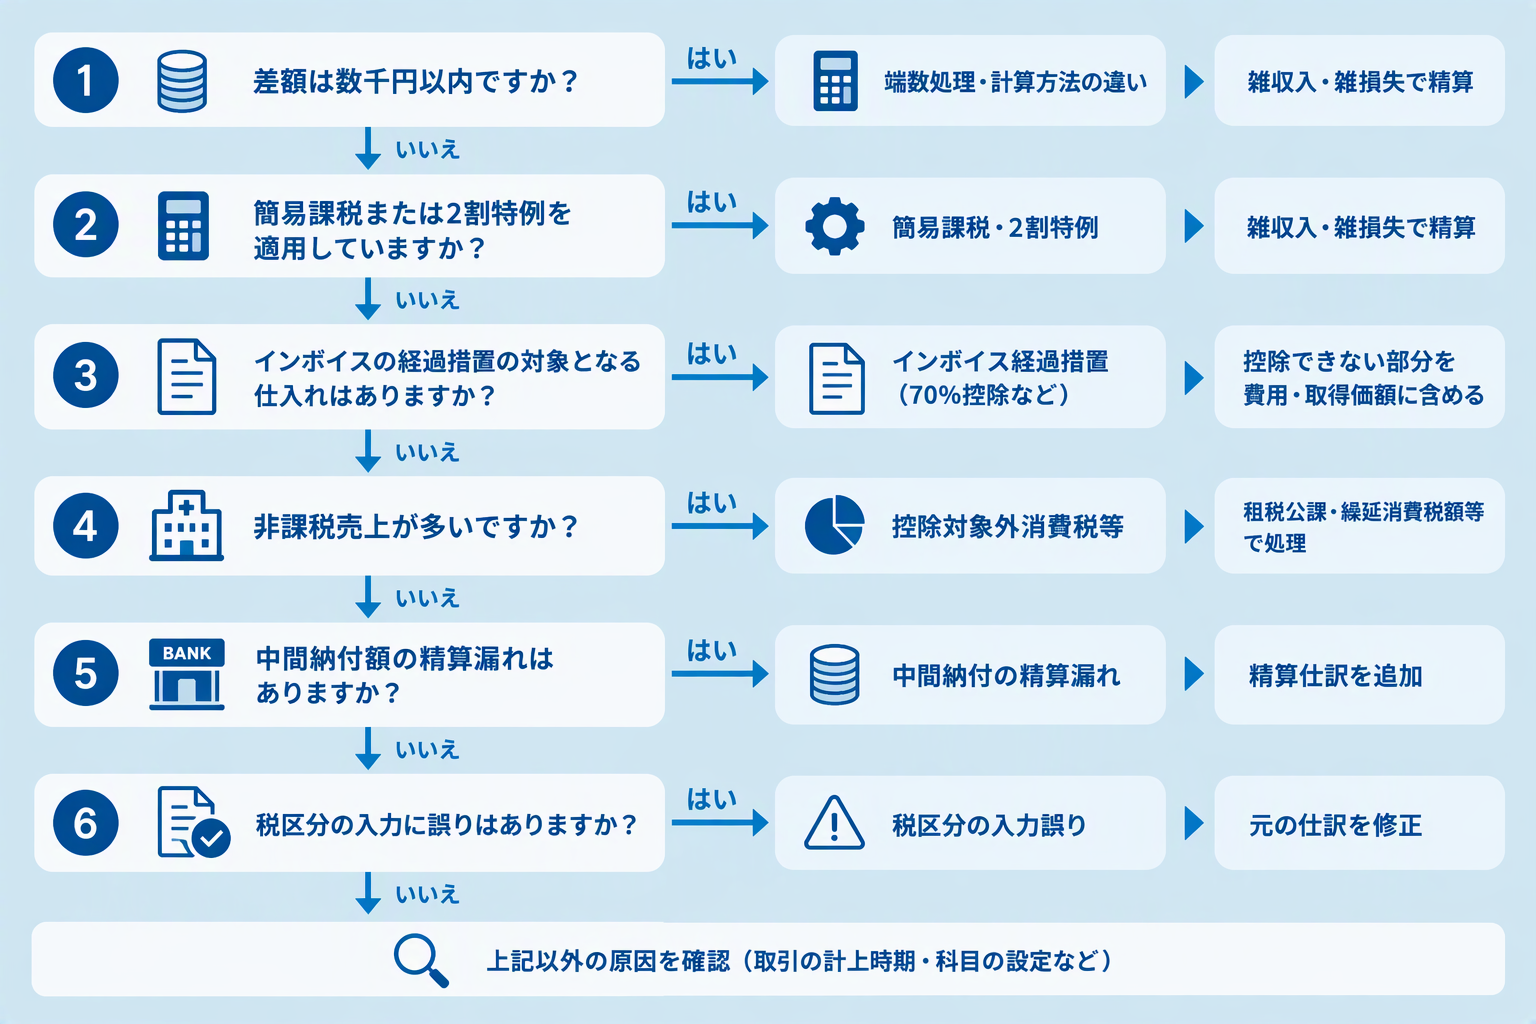
原因ごとの確認資料と修正方法は、以下のとおりです。「当然出る差額」はそのまま精算し、「直すべき差額」は元の仕訳を修正してから決算仕訳をやり直します。
| 原因 | 差額の性質 | 確認資料 | 修正方法 |
|---|---|---|---|
| 端数処理 | 当然出る | 消費税申告書 | 雑収入・雑損失で精算 |
| 簡易課税・2割特例 | 当然出る | 消費税申告書 | 雑収入・雑損失で精算 |
| 控除対象外消費税等 | 当然出る | 課税売上割合の計算表 | 租税公課などで処理 |
| 中間納付の差し引き漏れ | 直すべき | 中間申告書・納付記録 | 租税公課から仮払金へ振り替える |
| 経過措置の処理漏れ | 直すべき | 免税事業者からの仕入れの一覧 | 控除できない部分を仮払消費税等から費用へ振り替える |
| 税区分の入力誤り | 直すべき | 仮受・仮払消費税等の元帳 | 元の仕訳を修正 |
直すべき差額を雑収入・雑損失で埋めてしまうと、翌期以降も同じ誤りが続きます。差額の理由を説明できるかどうかを、決算の確認ポイントにしましょう。
納付後に残高がゼロになっているかを確認する
納付が終わったら、銀行の出金記録と照らして、未払消費税等の残高がゼロになっているかを確認します。
残高が残っている場合は、見積額との差額の精算漏れや、納付時に租税公課で二重計上していないかを確認しましょう。
未払消費税等でよくある質問
未払消費税等は損益計算書に影響しますか?
税抜経理では、未払消費税等は原則として貸借対照表だけで処理するため、損益には影響しません。ただし、差額を精算する雑収入・雑損失や、控除対象外消費税等は損益に影響します。税込経理では、租税公課として費用に計上します。
未払消費税等と未払金は何が違いますか?
未払金は、商品以外の物品やサービスの代金のうち、まだ支払っていないものです。一方、未払消費税等は、国に納める消費税の未納分だけに使う勘定科目です。帳簿上は未払金と区別して管理し、決算書でも金額に応じて区分して表示します。
中間納付した消費税は何の科目で処理しますか?
税抜経理では「仮払金」または「仮払消費税等」で処理し、決算で年税額から差し引きます。税込経理では「租税公課」で処理します。
雑収入・雑損失の税区分はどうすればよいですか?
消費税の精算で生じる雑収入・雑損失は、消費税の課税対象外(不課税)です。会計ソフトでは、税区分を不課税(対象外)に設定しましょう。
まとめ
未払消費税等は、仮受と仮払の差額ではなく、申告書の年税額から中間納付額を差し引いた残額です。帳簿の差額とのずれは雑収入・雑損失で精算し、還付になる場合は未収消費税等を計上します。
差額が出たときは、簡易課税や控除対象外消費税等など当然出る差額なのか、中間納付の差し引き漏れや税区分の誤りなど直すべき差額なのかを区別し、直すべき差額は元の仕訳から修正することが大切です。
特に、税区分の誤りや経過措置の処理漏れは、受け取った請求書の登録番号や税率の確認不足から起こりがちです。日々の請求書処理の段階で正しい税区分を付けておくことが、決算で未払消費税等に悩まないための近道といえるでしょう。