除却とは?廃棄・売却との違いや固定資産除却損の計算・仕訳例を解説
更新日:2026.11.16
ー 目次 ー
除却とは、使用をやめた固定資産を帳簿から取り除く会計処理で、古いパソコンや機械を廃棄したときなどに行います。
また、現物を廃棄していなくても、一定の要件を満たせば有姿除却として処理できる場合があります。単に使っていないだけでは認められないため、使用状況や今後の利用見込みも確認しましょう。
この記事では、除却と廃棄・売却・減損の違い、固定資産除却損の計算方法、具体的な仕訳例を解説します。有姿除却の要件や証拠書類の保存、償却資産税の申告に関する注意点も紹介するので、固定資産の管理にお役立てください。
除却とは
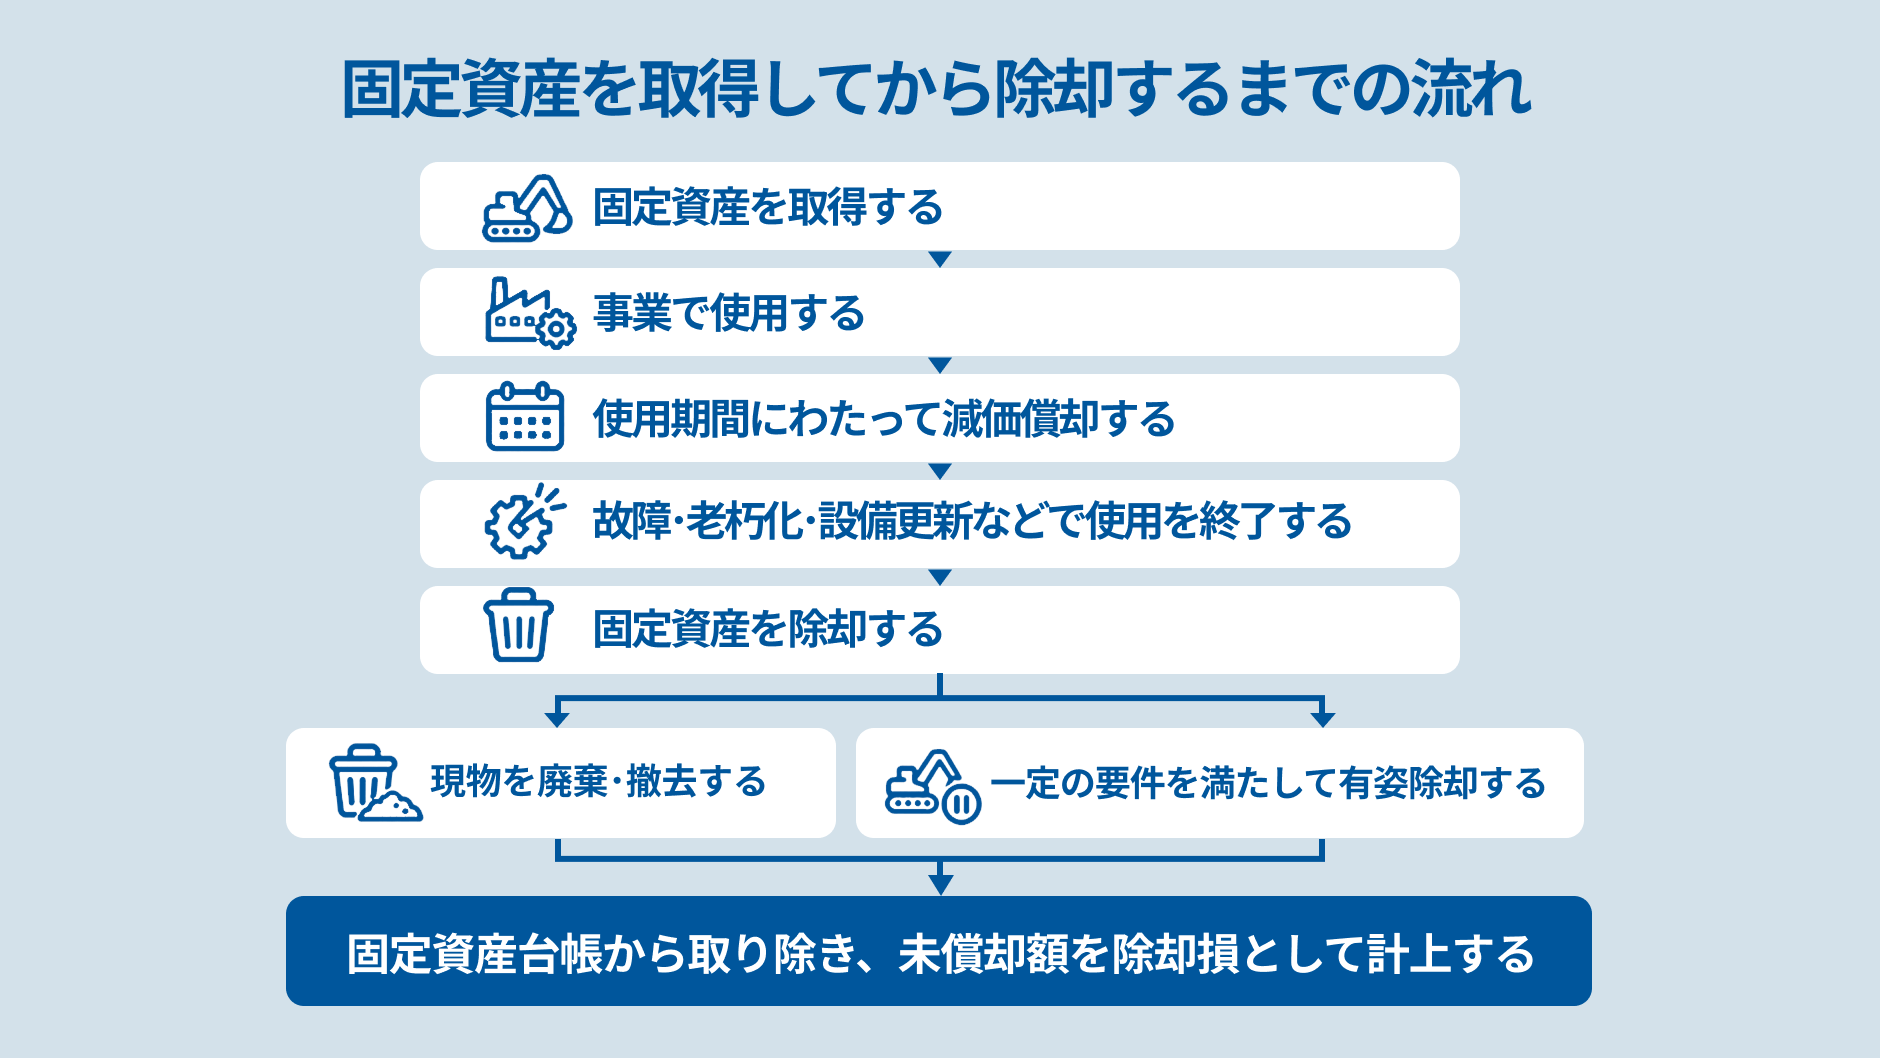
除却とは、廃棄や使用廃止などに伴い、固定資産を帳簿から取り除く処理です。機械装置、車両運搬具、工具器具備品などが対象となり、未償却の帳簿価額が残っている場合は、原則として固定資産除却損を計上します。
減価償却が終わった資産も、廃棄したら台帳から外しましょう。実際には存在しない資産が帳簿に残らないよう、現物と固定資産台帳を定期的に照合することが大切です。
除却と廃棄・売却・減損の違い
除却・廃棄・売却・減損は、いずれも固定資産に関する用語ですが、それぞれ意味や会計処理が異なります。主な違いは以下のとおりです。
|
用語 |
意味・特徴 |
|
除却 |
使用しなくなった固定資産などを帳簿から取り除く会計処理 |
|
廃棄 |
固定資産を解体・処分する行為。廃棄に伴い除却処理を行う |
|
売却 |
固定資産を他者に譲渡して代金を受け取る取引。売却損益を計上する |
|
減損 |
収益性が低下した固定資産の帳簿価額を、一定の基準に従って引き下げる会計処理 |
それぞれの違いについて詳しく解説します。
廃棄との違い|廃棄は固定資産を物理的に処分する行為
廃棄は、固定資産を解体したり、廃棄業者へ引き渡したりして、物理的に処分する行為です。一方、除却は、その資産を帳簿から取り除く会計処理を指します。
パソコンを廃棄業者へ渡しても、帳簿の残高が自動的に消えるわけではありません。廃棄した日や対象資産を経理担当者へ伝え、除却の仕訳と台帳の更新まで行う必要があります。
売却との違い|売却は固定資産を譲渡して対価を受け取る取引
売却とは、固定資産を他者に売り、代金を受け取る取引です。除却と同様に資産を帳簿から取り除きますが、売却では売却額と帳簿価額の差額を固定資産売却益または、固定資産売却損として計上する点が異なります。
例えば、帳簿価額20万円の機械を25万円で売却した場合、差額の5万円を固定資産売却益として計上します(税金や売却にかかる費用を考慮しない場合)。
減損との違い|減損は資産として計上を続けながら帳簿価額を引き下げる処理
減損とは、固定資産から将来得られる収益が減少し、投資した金額を回収できないと見込まれる場合などに、帳簿上の価額を引き下げる会計処理です。
除却は固定資産を帳簿から取り除く処理ですが、減損は資産を帳簿に残したまま、その価額を引き下げる点が異なります。
例えば、工場で使用している機械の収益性が大きく低下した場合、一定の会計基準に従って減損処理が必要になることがあります。ただし、資産の市場価格が下がっただけで、必ず減損処理を行うわけではありません。
固定資産の除却が必要になる主なケース
固定資産の除却は、故障や老朽化、設備の入れ替えなどによって、資産の使用を終了した場合に行います。主なケースは以下のとおりです。
- 故障した機械やパソコンを廃棄した場合
- 新しい設備への入れ替えに伴い、古い設備を撤去した場合
- 店舗や事務所の閉鎖に伴い、内装や備品を処分した場合
- 生産終了によって専用設備や金型の使用を廃止した場合
- 建物や設備の一部を取り壊した場合
ただし、古くなったり、一時的に使用しなくなったりしただけでは、必ずしも除却の対象になるわけではありません。今後の使用予定や資産の状態などを踏まえて判断することが大切です。
固定資産除却損の計算方法
固定資産除却損を求めるには、まず除却時点の帳簿価額を確認します。購入時の金額をそのまま損失にせず、すでに費用化した減価償却費などを反映しましょう。
帳簿価額は取得価額から減価償却累計額を差し引いて求める
減損などの調整がない場合、帳簿価額の基本的な計算式は「取得価額-減価償却累計額」です。減価償却累計額とは、取得後に計上した減価償却費の合計を指します。
|
項目 |
金額 |
|
取得価額 |
1,000,000円 |
|
除却時点の減価償却累計額 |
800,000円 |
|
帳簿価額 |
200,000円 |
当期の減価償却費を計上する場合は、その金額も累計額に加えてください。過去に減損処理などを行っている資産は、その影響も含めて実際の帳簿残高を確認する必要があります。
関連記事:【図解】減価償却累計額とは?減価償却との違いや仕訳方法を簡単に解説
未償却の帳簿価額を固定資産除却損として計上する
除却した資産に売却可能な部材などが残らない場合は、未償却の帳簿価額を固定資産除却損に振り替えましょう。先ほどの例では、帳簿価額20万円が除却損です。
ただし、スクラップとして価値が残る場合は、その価額も考慮する必要があります。廃棄業者に支払う処分費用は帳簿価額とは別の支出となるため、請求書などに基づいて処理してください。
なお、一括償却資産は、途中で廃棄しても税務上は原則として3年間の償却を続けます。残額を一度に除却損へ振り替える通常の処理とは異なる点に注意しましょう。
関連記事:一括償却資産とは?少額減価償却資産との違いと除却時の注意点を解説
【仕訳例】固定資産を除却するときの会計処理
ここでは、法人が減価償却を間接法で記帳している場合の仕訳を確認しましょう。減価償却累計額には、除却前に計上する当期分まで含めます。
消費税は税抜経理とし、処分費用は適格請求書等を保存して仕入税額を全額控除できるものとします。それぞれ独立した例として確認してください。
減価償却中の固定資産を除却した場合
取得価額100万円、減価償却累計額80万円の機械を、売却収入や処分費用なしで廃棄した場合は、帳簿価額20万円を固定資産除却損に振り替えます。
|
借方 |
貸方 |
||
|
減価償却累計額 |
800,000円 |
機械装置 |
1,000,000円 |
|
固定資産除却損 |
200,000円 |
|
|
機械装置の取得価額と、それに対応する減価償却累計額を両方取り崩すのがポイントです。直接法を採用している場合は、機械装置の残高20万円を貸方に記載してください。
減価償却が完了した固定資産を除却した場合
減価償却が完了していても、資産の存在を記録するために「備忘価額1円」が残っている場合があります。取得価額100万円、減価償却累計額999,999円の機械を廃棄した場合は、次の仕訳です。
|
借方 |
貸方 |
||
|
減価償却累計額 |
999,999円 |
機械装置 |
1,000,000円 |
|
固定資産除却損 |
1円 |
|
|
帳簿価額がすでに0円の場合は、帳簿価額に関する除却損は発生しません。ただし、固定資産台帳の除却登録や、処分費用の計上は別途行いましょう。
固定資産の廃棄に処分費用がかかった場合
帳簿価額20万円の機械の廃棄に、処分費用22,000円(税込・税率10%)がかかった例です。前述の除却仕訳に加え、処分費用を普通預金から支払った仕訳を行いましょう。
|
借方 |
貸方 |
||
|
固定資産除却損 |
20,000円 |
普通預金 |
22,000円 |
|
仮払消費税等 |
2,000円 |
|
|
この例では、帳簿価額20万円と処分費用2万円を合わせ、固定資産除却損は22万円です。処分費用を廃棄処分費などの別科目で管理する場合は、自社のルールに沿って処理してください。
資産の廃棄そのものは消費税の課税対象ではありません。一方、業者による廃棄サービスの料金は原則として課税対象となるため、同じ税区分にしないよう注意しましょう。
固定資産を解体・除却し、廃棄した固定資産をスクラップとして売却した場合
取得価額100万円、減価償却累計額80万円の機械を解体し、スクラップとして33,000円(税込・税率10%)で売却した例です。除却と売却を同時に行った場合について、入金までをまとめた仕訳を確認しましょう。
|
借方 |
貸方 |
||
|
減価償却累計額 |
800,000円 |
機械装置 |
1,000,000円 |
|
普通預金 |
33,000円 |
仮受消費税等 |
3,000円 |
|
固定資産除却損 |
170,000円 |
|
|
税抜の売却額3万円を考慮し、除却損は「帳簿価額20万円-3万円=17万円」です。スクラップの売却は原則として消費税の課税対象となるため、売却代金の全額を除却損から差し引かないようにしてください。
なお、解体後のスクラップを保管し、後日売却する場合は、除却時の残存物の評価と売却時の処理を分けて検討します。
現物を廃棄せずに処理する有姿除却とは
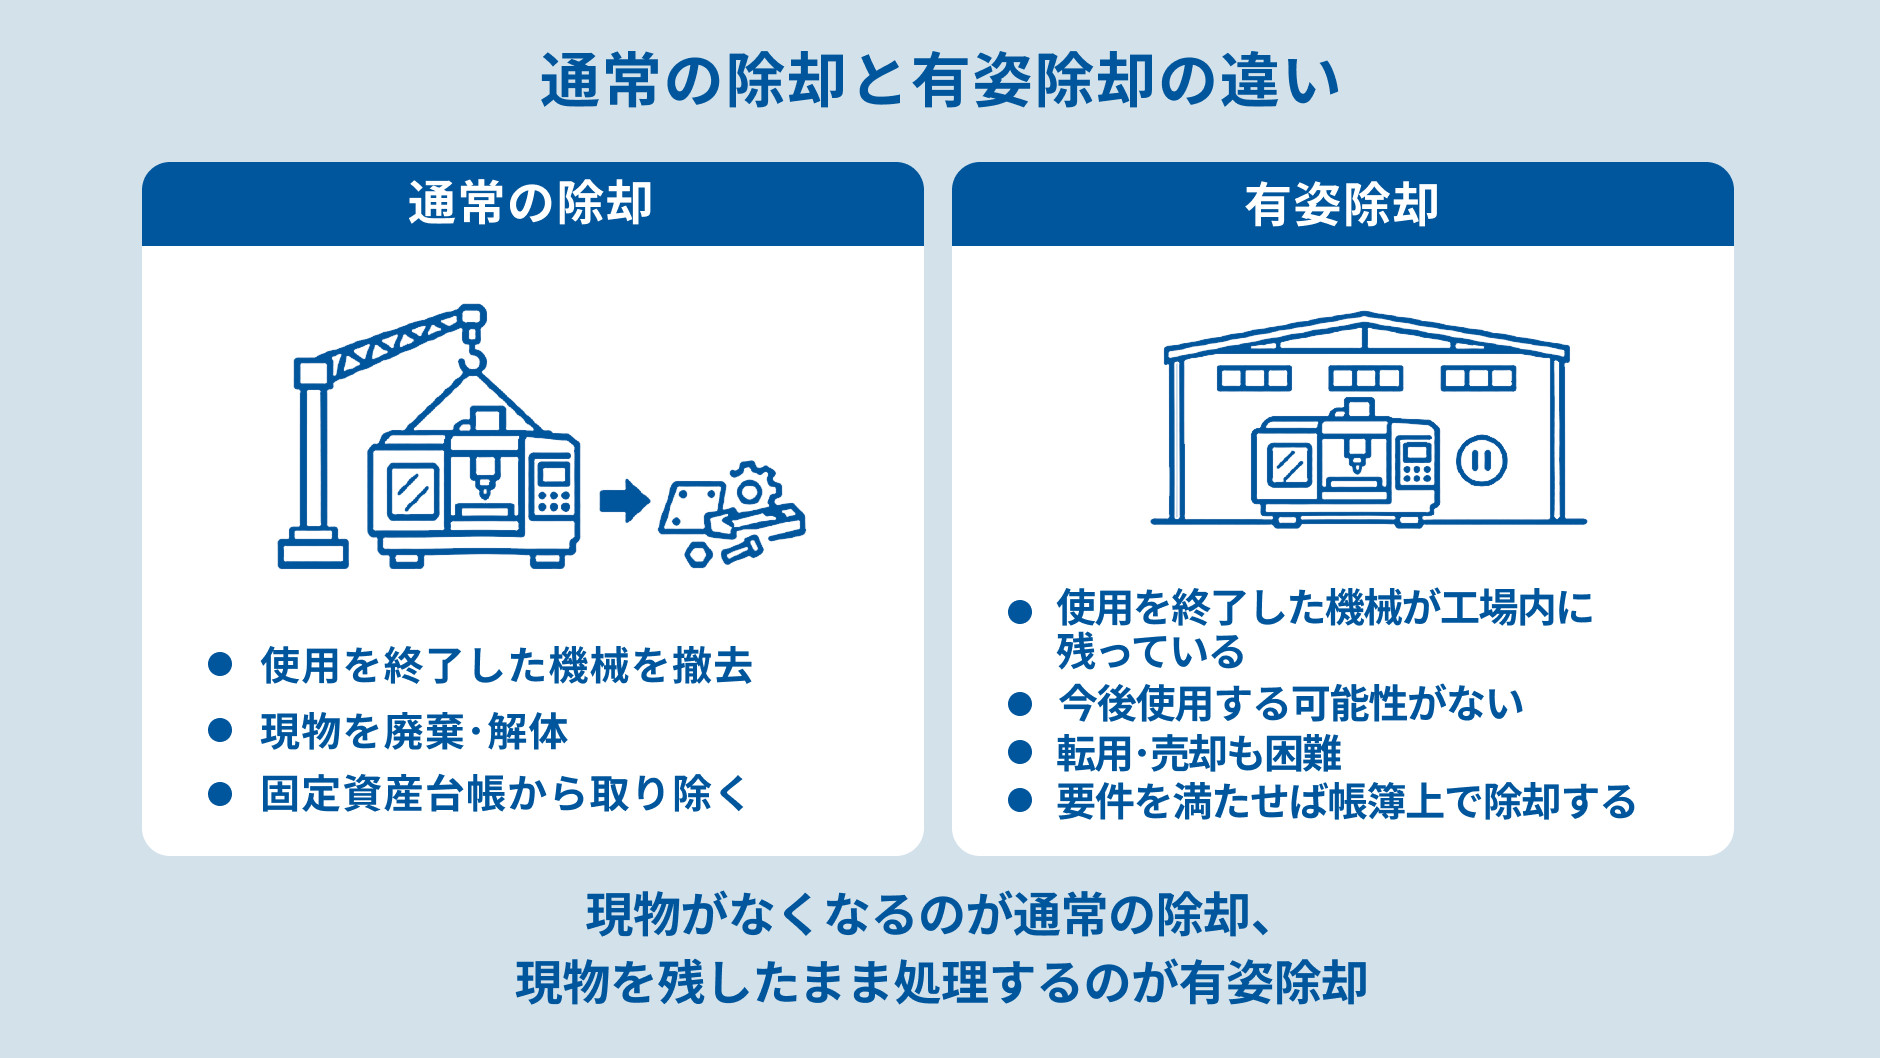
有姿除却とは、現物を解体・廃棄せず、使用を廃止した固定資産について除却処理を行うことです。法人税上は、使用を廃止し、今後通常の方法で事業に使う可能性がないと認められる資産などが対象となる点を押さえましょう。
法人税基本通達7-7-2では、次のような固定資産について、帳簿価額から処分見込価額を控除した金額を、除却損として損金算入できると定めています。
- 使用を廃止し、今後通常の方法で事業に使用する可能性がないと認められる固定資産
- 特定の製品の生産に使用していた専用金型などで、生産中止に伴い、将来使用される可能性がほとんどないことが明らかなもの
参考:国税庁「法令解釈通達|第1款 除却損失等の損金算入|7-7-2」
例えば、生産終了により今後使う見込みがほとんどない専用金型などが該当する場合があります。ただし、保管中という事実だけでは足りず、使用廃止の理由や将来の利用可能性を客観的に説明できることが重要です。
損金に算入できる金額は、「帳簿価額-処分見込価額」で求めましょう。帳簿価額20万円、処分見込価額3万円なら、除却損は17万円です。
使用廃止の稟議書や写真、処分見込価額の見積書などを残し、一時的な休止と区別しましょう。判断が難しい場合は、決算前に税理士へ確認すると安心です。
固定資産を除却するときの注意点
除却では、仕訳だけでなく、処理日を裏付ける資料や台帳の更新も欠かせません。償却資産税の申告を含め、関連する手続きを確認しましょう。
除却日までの減価償却費を計算する
当期の減価償却費を計上する場合は、除却までの使用期間に対応する金額を計算し、その後の帳簿価額を基に除却損を求めます。例えば、当期の減価償却費を計上する前の帳簿価額が25万円で、除却までの減価償却費が5万円なら、除却時の帳簿価額は20万円です。
除却後の期間まで償却したり、減価償却費と除却損に同じ金額を重複して含めたりしないよう注意しましょう。
廃棄・使用停止の事実を証明できる書類や写真を保存する
除却の根拠として、廃棄証明書、処分業者の請求書・領収書、引渡記録などを保存します。書類には、対象資産や処分日を確認できる情報を残してください。
有姿除却では、使用廃止を決定した資料や設備の状態が分かる写真、今後使用しない理由の記録なども重要です。資産番号と資料を紐づけ、どの資産をいつ除却したのか説明できる状態にしましょう。
会計帳簿と固定資産台帳の両方に除却を反映する
会計帳簿で除却損を計上しても、固定資産台帳に資産が残っていると、翌期以降も減価償却費が計算されるおそれがあります。台帳にも除却日、理由、処分費用、関連資料などを登録してください。
一方、台帳の登録だけでは会計仕訳に反映されない運用もあるため、連携状況の確認が必要です。更新後は、資産の取得価額、減価償却累計額、帳簿価額が帳簿と一致しているか照合しましょう。
関連記事:残高確認とは?方法・差異の調べ方・残高確認書の書き方まで実務を解説
償却資産税の申告では除却した資産を減少資産として申告する
償却資産税は、原則として毎年1月1日時点で所有する対象資産について申告します。前年中に廃棄・売却した資産は、翌年の申告で減少を反映し、種類別明細書などへ必要事項を記載してください。
年の途中で処分しても、その年の税額が月割りで減るわけではありません。また、減価償却が終わっていても、事業に使える資産を所有していれば課税対象となる場合があります。
有姿除却した資産も、会計・法人税上の処理だけで申告対象から外せるとは限りません。現物の状態を踏まえ、申告先の自治体へ取り扱いを確認しましょう。
除却に関するよくある質問
ここでは、償却済みの資産や未使用資産、一部除却についてよくある疑問に回答します。
減価償却が終わった固定資産も除却処理が必要?
減価償却が終わっていても、廃棄などで使用を終えた資産は除却処理の対象です。備忘価額が残っていれば取り崩し、台帳にも処分した事実を反映します。
一方、減価償却が終わっただけで、まだ使用している資産を除却する必要はありません。耐用年数の経過と実際の使用終了を区別してください。
使用していない固定資産はすぐに除却できる?
使用していないという理由だけでは、すぐに除却できません。修理後に再稼働する予定の機械や、予備として保管している設備などは、今後使用する可能性があります。
現物を残して有姿除却する場合は、使用を廃止し、将来通常の方法で事業に使う可能性がないことなどが必要です。廃止の決定や資産の状態を確認し、根拠となる資料をそろえましょう。
固定資産の一部だけを除却することはできる?
設備や建物の一部を撤去した場合などは、その部分に対応する帳簿価額を算定し、一部除却として処理できる場合があります。工事明細や取得時の資料を使い、除却部分の取得価額と減価償却累計額を合理的に求めてください。
全体の帳簿価額を任意の割合で取り崩すのは適切ではありません。交換後の部材や設備についても、新たな資産計上が必要か、修繕費に当たるかを別途確認しましょう。
まとめ
除却とは、廃棄や使用廃止に伴って固定資産を帳簿から取り除く会計処理です。廃棄は物理的な処分、売却は対価を受け取る取引、減損は保有する資産の帳簿価額を引き下げる処理として区別します。
除却時は、減価償却後の帳簿価額を確認し、処分費用やスクラップの売却額も踏まえて仕訳を行いましょう。現物を残す有姿除却では、将来の使用可能性や処分見込価額の確認も必要です。
廃棄・使用廃止の根拠を保存し、会計帳簿と固定資産台帳の両方を更新してください。償却資産税の申告にも減少を反映し、現物と記録が一致する運用を整えることが大切です。
固定資産の管理も含めて経理業務を効率化したい方は、以下の資料もご覧ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら