【小売業の経理向け】免税販売のリファンド方式とは?変更点と仕訳・経理実務を解説
更新日:2026.10.21
ー 目次 ー
2026年11月1日から、訪日外国人向けの免税販売は「税込で売り、出国時の確認後に消費税相当額を返す」リファンド方式に切り替わります。
小売業の経理では、販売時の売上計上だけでなく、税関確認情報の取得・保存、免税売上への振替、返金状況の管理までを、一つの取引として追う必要があります。
本記事では、旧制度との違いと仕訳を押さえたうえで、販売から返金・月次締めまでの実務を時系列で解説します。複数店舗企業でそろえたい管理ルールや、制度切替までの準備も整理します。

リファンド方式とは?旧制度からの変更点
税込販売から返金までの流れ
免税店(輸出物品販売場)とは、一定の外国人旅行者などに対して、所定の要件のもとで消費税を免除する販売を行うため、税務署長の許可を受けた店舗です。
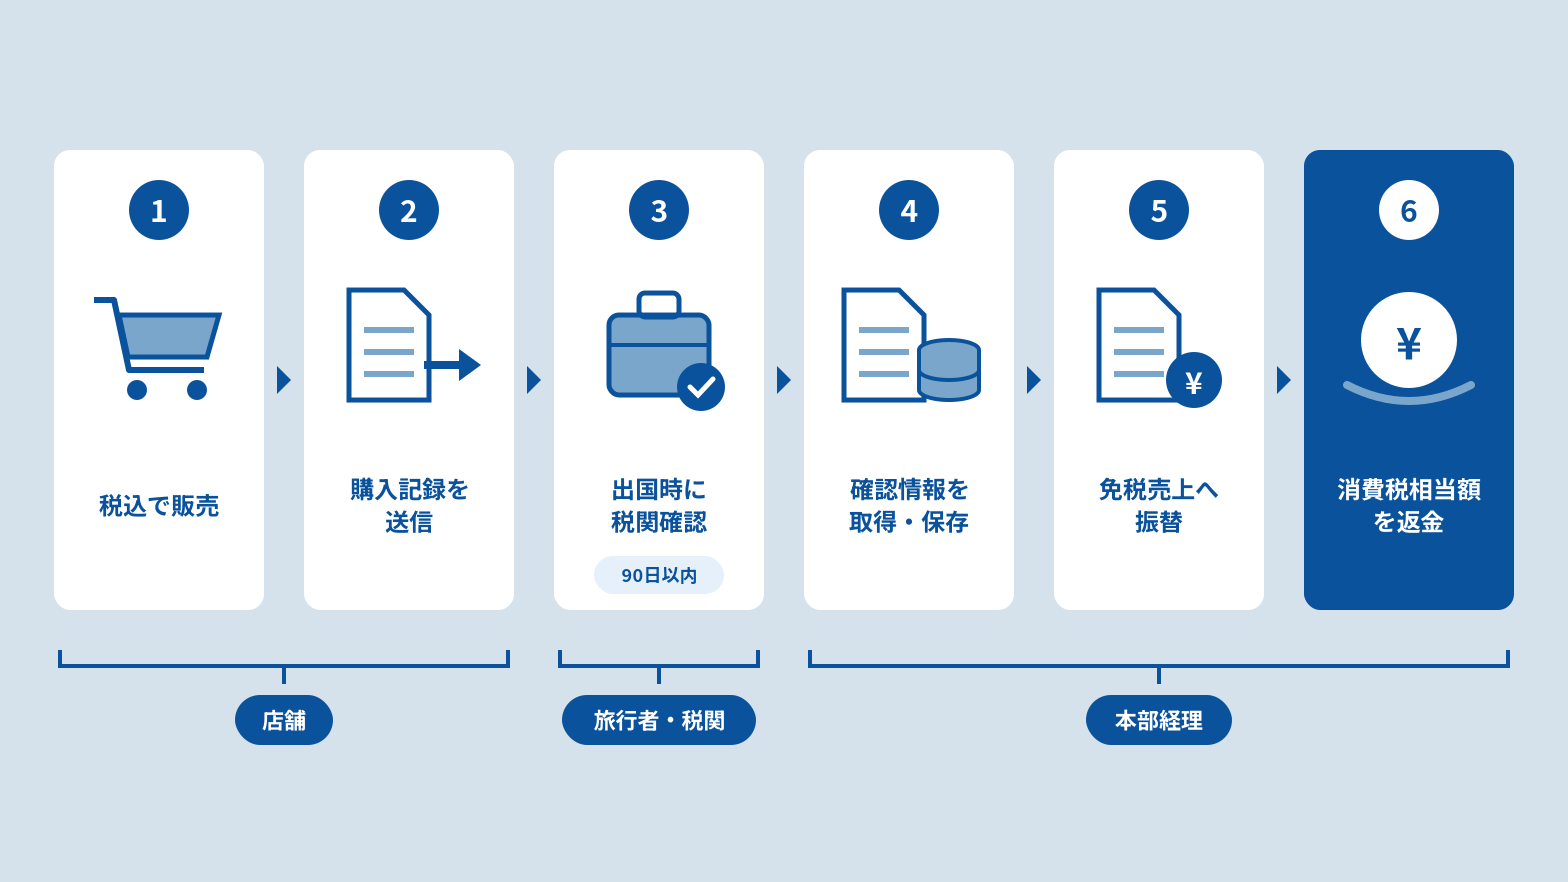
リファンド方式では、免税店が商品をいったん税込価格で販売し、購入者の出国時に税関が国外への持出しを確認した後、消費税相当額を返金します。リファンドとは「返金」という意味です。
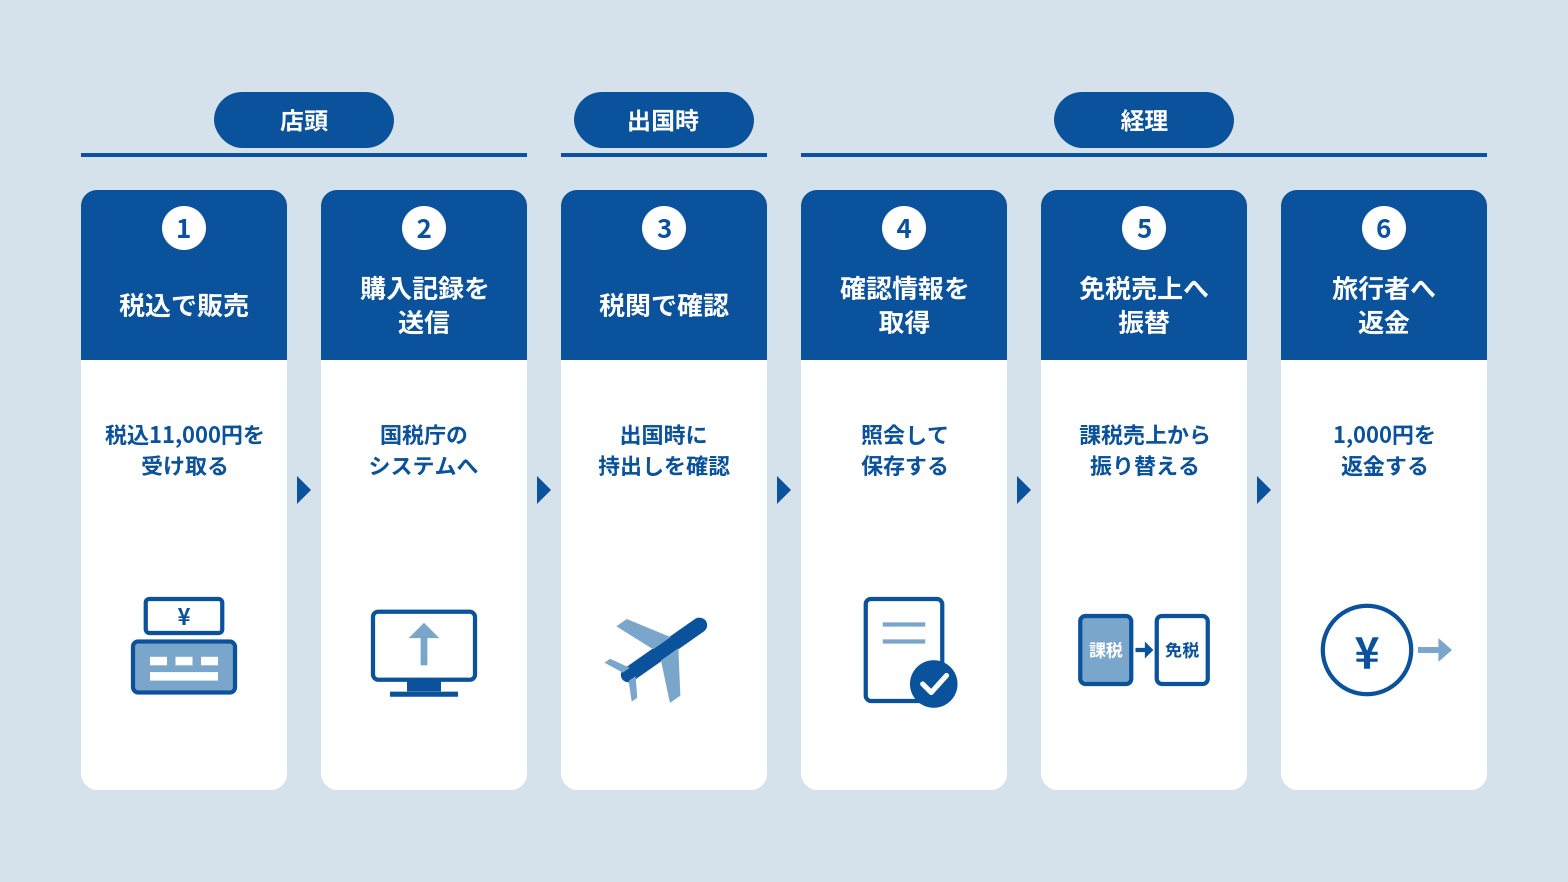
税抜10,000円・消費税率10%の商品を例にすると、基本的な流れは次のとおりです。
- 店頭で税込11,000円を受け取る
- 購入記録情報を国税庁の免税販売管理システムへ送信する
- 購入者が出国時に税関の確認を受ける
- 免税店が税関確認情報を取得・保存し、免税売上へ振り替える
- 購入者へ消費税相当額1,000円を返金する
この例では、手数料などを考慮しなければ、購入者の最終的な負担は10,000円です。変わるのは、最初から免税価格で販売するのではなく、持出しの確認を経て免税を適用する点です。
本記事では、税関確認情報を取得した後に返金する基本的な運用を前提に解説します。
参考:観光庁 消費税免税店サイト(リファンド方式)
新旧制度の比較
経理が押さえたいのは、免税の適用に必要な情報と、その情報がそろう時点の違いです。免税になる条件もあわせて整理しましょう。
| 項目 | 2026年10月31日まで | 2026年11月1日以降 |
|---|---|---|
| 店頭での基本的な販売方法 | 免税価格で販売 | 税込価格で販売 |
| 免税の適用 | 販売時に所定の免税手続を行う | 税関による持出し確認を受け、購入記録情報・税関確認情報を保存する |
| 消費税相当額の返金 | 店頭で免税価格により販売する場合は不要 | 基本的に税関確認情報の取得後に返金 |
| 購入下限額 | 原則、税抜5,000円以上 | 原則、税抜5,000円以上 |
| 一般物品・消耗品の区分 | あり | 廃止 |
| 消耗品の購入上限額・特殊包装 | 税抜50万円の上限、特殊包装の要件あり | 廃止 |
| 経理で追加される主な管理 | 購入記録情報の送信・保存など | 税関確認情報の取得・保存、免税売上への振替、返金状況の管理 |
消耗品の特殊包装が不要になっても、国内で消費してよいという意味ではありません。免税を受けるには、購入した物品について税関の持出し確認を受ける必要があります。
適用開始は2026年11月1日の販売分
リファンド方式は、出国日ではなく、2026年11月1日以降の販売から適用されます。ここでいう販売は、商品の引渡しを指します。
2026年10月31日までに販売した商品は、購入者の出国が11月以降でも旧制度の対象です。旧制度と新制度を自由に選べる移行期間はありません。
なお、深夜営業の店舗には売上計上基準に応じた取扱いがあるため、具体的な切替方法は後述の「切替時刻と例外処理をテストする」で確認してください。
参考:国税庁 輸出物品販売場制度に関するQ&A(リファンド方式・概要編)問8・9
免税の主な条件
購入者が免税購入対象者に該当することに加え、対象物品、購入金額、税関確認、記録の保存などの要件を満たす必要があります。ここでは、店頭と経理で特に共有したい条件を整理します。
購入下限は税抜5,000円
購入下限額は、原則として、同一の購入者に対する同一店舗・同一日の販売価額の合計が税抜5,000円以上です。免税手続カウンターを利用する場合には、一定の合算の特例があります。
例えば、税抜4,800円の商品1点を税込5,280円で販売しても、その取引だけでは下限額を満たしません。判定には税込額ではなく税抜額を使います。
一般物品と消耗品の区分、消耗品の購入上限額、特殊包装、通常生活の用に供するかどうかという用途の要件は廃止されます。ただし、金・白金の地金などは引き続き対象外です。
税関確認は購入日から90日以内
購入者は、購入日から90日以内の出国時に税関の確認を受ける必要があります。購入日の翌日から数えるため、2026年11月1日に購入した商品の確認期限は2027年1月30日です。
税関から求められた場合に商品を提示できるよう、手荷物を預ける前に確認手続を行います。
確認は購入記録情報単位
税関の確認は、購入記録情報1件、つまり一つの販売・領収単位で行われます。通常はレシートなどの取引単位に対応します。
同じ購入記録情報に含まれる商品のうち1点でも持出しの確認を受けられなければ、その購入記録情報に含まれる商品はすべて免税になりません。
例えば、同じ取引で購入した菓子を出国前に食べてしまうと、一緒に購入した化粧品も含めて免税の対象外になります。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問6・36・37・39・53
小売業の経理は何が変わる?
販売だけでは処理が完結しない
リファンド方式では、販売時点で課税売上として処理した取引について、後日取得する税関確認情報をもとに、免税売上への振替を行います。
そのため経理の管理対象は、販売額だけでなく、「購入記録を送信できたか」「税関確認情報を取得・保存したか」「返金が完了したか」まで広がります。
例えば、11月に販売した取引でも、税関確認が12月、返金が翌年1月になる場合があります。販売月の売上集計だけでは処理状況を把握できないため、取引単位で進捗を追える仕組みが必要です。
重要なのは、税関確認待ちの取引と、免税は適用できるものの返金が終わっていない取引を分けることです。両者を一括して「未処理」とすると、次に必要な対応が分からなくなります。
返金予定額と資金繰りの管理が増える
販売時に受け取る税込代金のうち消費税相当額は、取引の結果によって、納税計算の対象となるか、購入者へ返すお金になるかが変わります。手元に残っているからといって、そのまま利益として扱うことはできません。
税関確認情報を取得・保存して返金債務を計上した後は、返金が完了するまで未払金を管理します。一方、確認待ちの取引は、返金債務とは区別して把握します。
販売と税関確認情報の保存が別の課税期間になる場合には、消費税の申告上の調整も関係します。免税販売の取扱額が大きい企業では、確認待ちの金額、返金予定額、委託先への精算日を資金計画に反映しておきましょう。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問54・55
リファンド方式の仕訳と計算例
以下は、税抜経理を採用し、税関確認情報の取得・保存後に返金する場合の設例です。勘定科目名や補助科目は、自社の会計システムに合わせて設定してください。
免税になった場合の仕訳
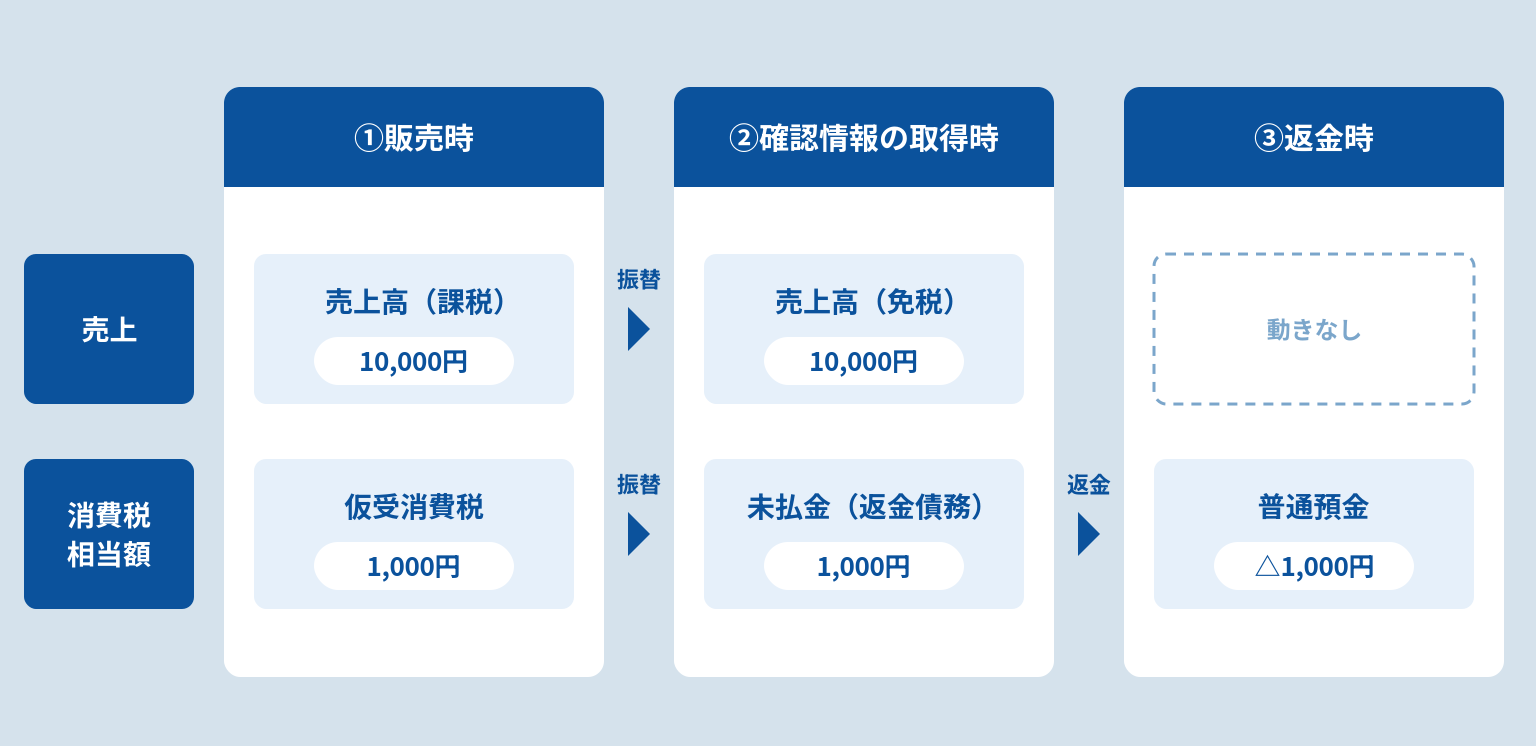
税抜10,000円・税率10%の商品を現金で販売し、税関確認情報の取得・保存後に1,000円を返金する例です。決済手数料や返金手数料は含めていません。
①販売時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 11,000円 | 売上高(課税) | 10,000円 |
| 仮受消費税 | 1,000円 |
②税関確認情報を取得・保存したとき
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上高(課税) | 10,000円 | 売上高(免税) | 10,000円 |
| 仮受消費税 | 1,000円 | 未払金(返金債務) | 1,000円 |
③購入者へ返金したとき
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払金(返金債務) | 1,000円 | 普通預金 | 1,000円 |
免税売上への振替は、税関確認情報を取得・保存する都度行う方法のほか、月次など一定のタイミングでまとめて行う方法も認められています。
月次振替より先に返金する運用では、返金時に仮払金を計上するなど、振替前の返金を識別する処理も必要です。国税庁のQ&Aには、仮払金を使う方法や仮受消費税を直接消し込む方法が示されています。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問54
免税にならなかった場合の仕訳
税関確認結果が「免税不可」となった場合は、課税売上のまま処理します。基本的な運用では、免税売上への振替も消費税相当額の返金も行いません。
| タイミング | 処理 |
|---|---|
| 販売時 | 現金11,000円/売上高(課税)10,000円・仮受消費税1,000円 |
| 免税不可の確定時 | 追加仕訳なし。管理上の状態を「免税不可」に更新する |
なお、照会結果が0件であることと、「免税不可」が確定したことは別です。確認待ちの取引を誤って確定させないようにしましょう。
参考:国税庁「リファンド方式(税関確認結果)のFAQ」Q2
8%・10%混在時の計算例
食品と化粧品など、税率の異なる商品を一緒に販売した場合は、販売時に受け取った消費税相当額を税率別に把握します。
| 商品 | 税抜額 | 税率 | 税込受取額 | 返金予定額 |
|---|---|---|---|---|
| 化粧品 | 6,000円 | 10% | 6,600円 | 600円 |
| 菓子 | 4,000円 | 8% | 4,320円 | 320円 |
| 合計 | 10,000円 | - | 10,920円 | 920円 |
この設例では、税関確認情報を取得・保存した後の返金額は合計920円です。振替仕訳も、会計システム上の税率区分に合わせて処理します。
税込額に単純に10%を掛けるのではなく、販売時に記録した税率別の税額をもとに計算しましょう。実際の返金額は、手数料の有無などの契約条件も確認してください。
▲関連記事:
10%?8%?適用税率のインボイス記載方法や注意点を徹底解説
【インボイス】消費税の計算は伝票単位?明細単位?知っておきたい端数処理のルール
返金委託時の精算仕訳
返金事業者に返金を委託し、返金元本1,000円と手数料をまとめて支払う例です。ここでは、国内の課税取引に該当する委託手数料が税抜100円・消費税10円で、適格請求書を受領するものとします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払金(返金債務) | 1,000円 | 普通預金 | 1,110円 |
| 支払手数料 | 100円 | ||
| 仮払消費税 | 10円 |
返金元本は未払金の消込、手数料は費用として分けます。実際の仕訳は、委託先による立替、前払金の有無、精算時期、手数料の課税関係に応じて調整してください。
【時系列】販売から返金・月次締めまでの実務
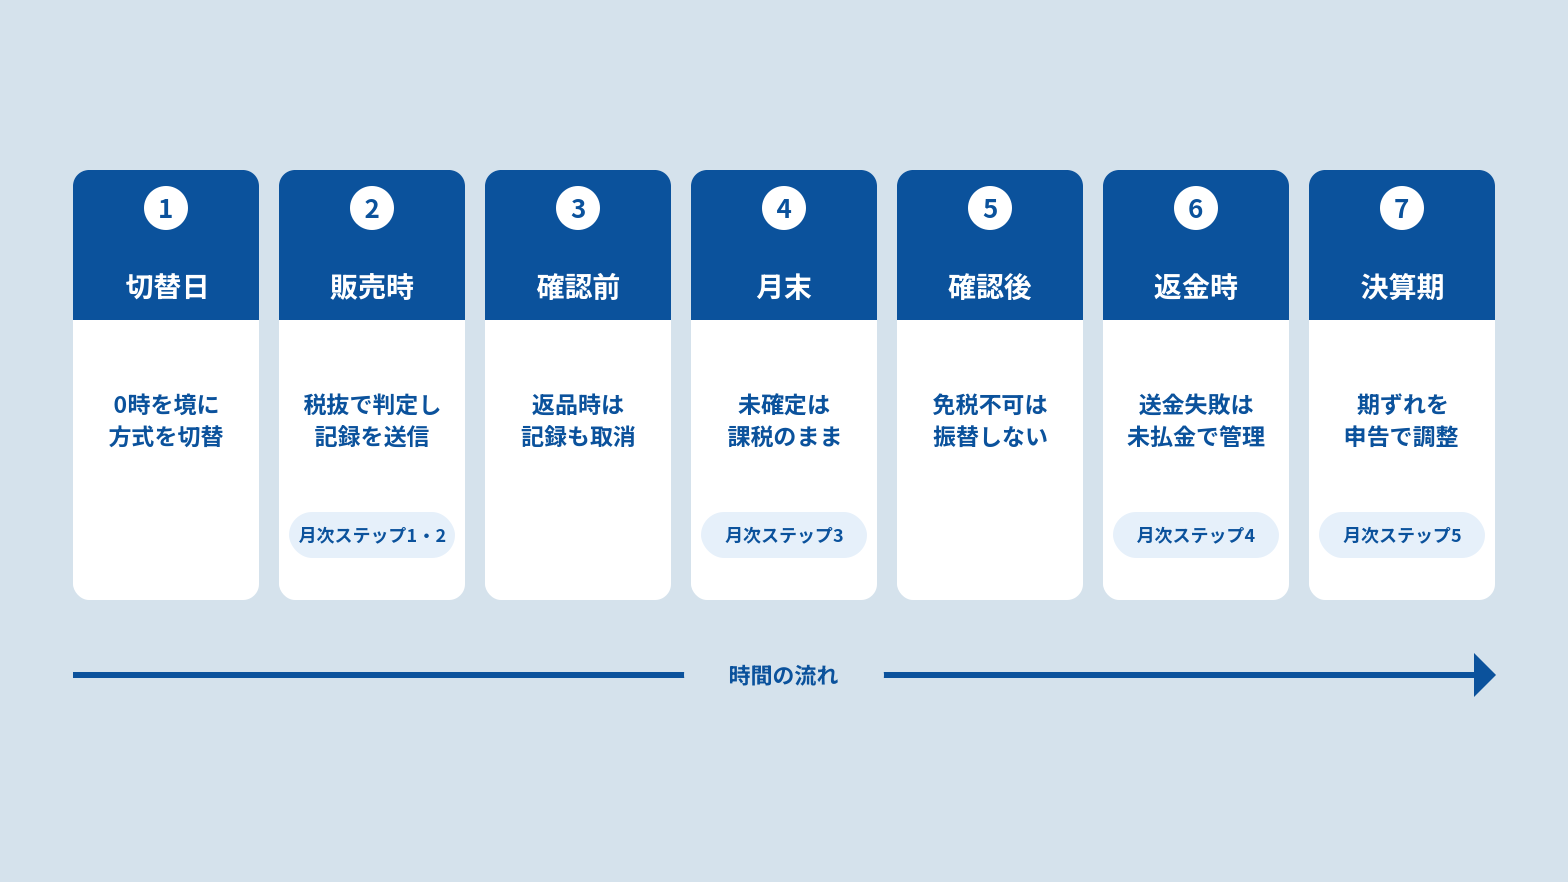
ここからは、日々の取引で何を確認し、例外が起きたときにどう対応するかを整理します。月次締めは取引の途中でも訪れるため、個々の取引の進捗管理と、毎月の照合作業を分けて考えましょう。
①販売時:対象判定と記録の送信
まず旅券などで免税購入対象者であることを確認し、対象物品と税抜購入額を判定します。そのうえで税込決済を行い、購入記録情報を送信します。
経理と店舗で共有したいのは、次の3点です。
- 税抜額で購入下限を判定し、税込決済額と区別する
- 税抜単価100万円以上の商品は、名称・ブランド・型番号・シリアル番号など、商品の属性に応じた「商品情報詳細」を設定する
- 送信しただけで完了とせず、受信結果通知で正常に受け付けられたことを確認する
購入記録情報がエラーで受け付けられていなければ、税関確認結果も登録されません。エラーの原因を確認し、必要な修正・再送信を行います。
購入者には、税関確認の期限や商品の提示に加え、自社で採用する返金方法と必要な登録手続を案内します。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式・概要編)」問13、「リファンド方式(税関確認結果)のFAQ」Q3
②確認前:返品・取消への対応
税関確認前に商品が全返品された場合は、販売時の仕訳を取り消し、税込代金を返金します。税抜10,000円・税率10%の商品を全返品し、現金で返金する例は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上高(課税) | 10,000円 | 現金 | 11,000円 |
| 仮受消費税 | 1,000円 |
会計処理だけでなく、元の購入記録情報の取消も行います。返品記録には元の取引IDを残し、返金対象の抽出から外せるようにしてください。
一部返品の場合は、返品後の販売内容と購入下限の判定を確認し、取消・再送信の方法を利用システムの手順に沿って処理します。
また、出国前に菓子を食べたなどの申出を受けた場合も、単なる返品とは区別して対応が必要です。国税庁のQ&Aでは、免税にならないことを説明したうえで、購入記録情報を取り消す対応が示されています。
税関確認結果の登録後は購入記録情報を取り消せないため、確認前の取消と、確認後の返品対応を同じ手順にしないことが重要です。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問38・98、「リファンド方式(税関確認結果)のFAQ」Q9
③確認時:結果の取得と振替
税関確認結果は、免税店側から免税販売管理システムへ照会して取得します。自社で照会するのか、承認送受信事業者へ委託するのかを明確にし、定期的に結果を取り込みます。
結果は次のように分けて処理します。「確認待ち」は社内管理上の区分であり、税関から提供される確定結果とは区別します。
| 取得結果・管理状態 | 対応 |
|---|---|
| 税関確認済 | 対象取引とひも付けて確認情報を保存し、免税売上への振替と返金手続を進める |
| 免税不可 | 課税売上のまま確定し、免税売上への振替・返金の対象から外す |
| 照会結果0件などの確認待ち | 照会条件や送信状況も確認し、課税売上のまま継続管理する |
照会結果が0件でも、その時点で税関確認を受けていないだけの場合があります。0件という理由だけで免税不可と判断してはいけません。
一方、同じ購入記録情報に含まれる商品の一部が持出し確認を受けられなければ、その取引全体が免税になりません。例えば、菓子と化粧品を一緒に購入し、菓子を国内で食べてしまった場合が該当します。
確認済みの取引は、情報を取得するだけでなく保存まで行い、振替済みかどうかも記録します。これにより、翌月の二重振替を防ぎます。
参考:国税庁「リファンド方式(税関確認結果)のFAQ」Q1・2、「輸出物品販売場制度に関するQ&A(リファンド方式)」問37・54
④返金時:返金と送金エラーへの対応
返金指示を出したら、指示日だけでなく、返金完了日と金額を確認します。返金事業者へ委託している場合も、どの状態を「返金完了」と扱うかを契約・精算明細に合わせて定義しておきましょう。
口座番号や返金方法の登録誤りで送金できなかった場合は、未払金を残したまま、購入者への連絡や再送金を進めます。税関確認情報を保存していれば、返金できなかったことだけを理由に免税の適用が失われるわけではありません。
未返金の取引には、エラーの理由、対応担当者、最終連絡日、再送金予定日を記録すると、対応漏れを防ぎやすくなります。
なお、購入者側の都合でやむを得ず返金できず、当事者間の契約により返金不要となった消費税相当額は、国税庁のQ&Aでは雑益(不課税)で処理するとされています。
購入日から90日という期限は税関確認の期限であり、返金債務が自動的に消滅する期限ではありません。収益への振替は、契約内容と返金不要となる条件を確認して判断します。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問57・59
⑤月次締め:売上・送信記録・未払金の照合
月次締めでは、販売、記録送信、税関確認、返金のデータを順番に突き合わせます。金額だけでなく、取引IDを使って対象を特定することが基本です。
| 手順 | 確認すること | 差異がある場合の確認先 |
|---|---|---|
| 1.売上の照合 | POS売上と会計売上を、税率・販売日別に照合する。税抜経理では、税込額と税抜額を直接比較せず、税額を含めて確認する | 売上連携漏れ、返品、税率区分 |
| 2.送信記録の照合 | 免税手続対象の取引と、正常に受け付けられた購入記録情報を照合する | 送信エラー、取消、再送信の重複 |
| 3.振替対象の確認 | 税関確認情報を取得・保存した取引について、未振替・二重振替がないか確認する | 取得日、保存状況、振替済みの記録 |
| 4.未払金の照合 | 返金債務の残高と未返金明細を照合する | 送金エラー、精算時期、元本と手数料の混在 |
| 5.期をまたぐ取引の抽出 | 販売した課税期間と税関確認情報を保存した課税期間が異なる取引を抽出する | 申告上の調整方法、適用する社内ルール |
未払金は、基本的に「前月残+当月計上額-当月消込額=月末残」で確認します。委託先への前払金や立替精算がある場合は、関連する勘定も含めて照合してください。
返金元本と手数料を合計額だけで処理すると、未払金の差異を追いにくくなります。精算明細では、元本・手数料・税額を分けて確認します。
確認待ち、免税不可、返金エラーをそれぞれ一覧化し、翌月に持ち越す理由と担当者を残して締めましょう。
⑥決算時:課税期間をまたぐ取引
販売と税関確認情報の保存が別の課税期間になる場合は、月をまたぐだけの場合と区別して、消費税の申告上の取扱いを確認します。
国税庁のQ&Aでは、販売した課税期間に課税売上として処理し、税関確認情報を保存した翌課税期間に免税売上とする処理を継続的に行っている場合、その処理が認められています。
この場合、翌課税期間では、次のいずれかの方法で調整します。
- 税関確認情報の保存時に、売上げに係る対価の返還等があったものとして処理する
- 保存した課税期間の課税売上げの合計額から、販売時に課税売上げとした金額を控除する
一方、課税期間の末日までに税関確認情報を取得した場合は、その課税期間で振替処理を行います。期末時点の取得状況と、委託先から自社への情報提供日も確認してください。
自社で採用する方法は顧問税理士などと事前に決め、継続して適用できるよう文書化しておきましょう。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問55
複数店舗企業でそろえたい管理ルール
複数店舗企業では、個々の取引を正しく処理するだけでなく、店舗ごとに異なるシステムや担当者の情報を、本部で同じ基準にそろえる必要があります。
店舗をまたいでも取引を特定できるようにする
店舗ごとに取引番号を採番している場合、別店舗で同じ番号が使われることがあります。そのため、本部では店舗IDと取引IDを組み合わせ、全社で取引を一意に特定できるようにします。
POSの取引番号と、免税システム・返金事業者が使用する管理番号が異なる場合は、番号同士の対応関係を保持します。国税庁との送受信に必要な識別項目と、社内のPOS取引IDは区別して設計してください。
同額の売上が複数店舗にあっても、金額だけで消し込まないことが重要です。グループ内に複数法人がある場合は、法人も識別できるようにします。
店舗別の未処理を本部で把握する
全社の合計額が合っていても、一部店舗で送信エラーや返金漏れが残っている場合があります。本部では、未処理の種類ごとに店舗別の件数・金額・経過日数を確認できる一覧を用意しましょう。
| 管理対象 | 本部で把握したい内容 |
|---|---|
| 送信エラー | 発生店舗、件数、原因、修正担当者 |
| 税関確認待ち | 販売日、購入金額、最終照会日、経過日数 |
| 確認済み・未振替 | 情報取得日、保存状況、振替予定月 |
| 未返金・返金エラー | 返金予定額、原因、対応状況、次回対応日 |
店舗ごとにPOSや委託先が異なる場合も、本部へ提出する項目名、日付の形式、税率区分、締切を統一します。データを集めてから手作業で整える運用を減らすことが、店舗数が増えても管理を続けるためのポイントです。
店舗・本部・委託先の責任を分ける
役割分担は、作業名だけでなく、エラーが起きたときに誰が解決まで追うかを決めます。例えば、次のような分担が考えられます。
| 担当 | 役割の例 |
|---|---|
| 店舗 | 旅券・商品の確認、購入者への案内、返品情報の登録 |
| 本部経理 | 振替・精算の確認、店舗別の未処理管理、申告上の判断 |
| システム担当 | データ連携、識別番号の対応管理、障害の調査 |
| 委託先 | 契約範囲に応じた記録送信、確認結果の取得、返金、明細提供 |
特に、他店舗で返品を受け付ける場合は、販売店舗への連絡、元取引の取消、返金指示の停止を誰が行うかを決めておきます。
委託している業務でも、自社で確認する資料、未解決案件の報告先、報告期限を明確にしておきましょう。
店舗数が多い企業では、返金事業者の精算明細に加え、手数料の請求書を確認する作業も増えます。部門別の請求書処理を効率化した小売業の事例も参考になります。
▲関連記事:
【小売業】テナント・部門ごとの煩雑な請求書処理を自動化
卸売業・小売業のインボイス対応|仕入税額控除70%への変更と注意点
制度切替までに準備すること
切替前は、制度の理解だけでなく、自社の許可・システム・契約・社内手順が新方式で動くかを確認します。担当者と完了期限を決め、未対応の項目を残さないことが重要です。
許可・届出の状況を確認する
既存の免税店は、原則として新制度の許可を受けたものとみなされます。ただし、2026年10月31日までに「輸出物品販売場における購入記録情報の提供方法等の届出書」を提出していない、免税販売手続の電子化に未対応の店舗などは、同日をもって許可等の効力を失います。
すべての店舗で許可を取り直すということではありません。まずは店舗ごとの許可・届出状況を確認し、委託先や提供方法の変更に伴う手続の要否を、所轄税務署や利用事業者に確認しましょう。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式・概要編)」問5・10
切替時刻と例外処理をテストする
システムの改修が完了していても、店舗の営業日や会計の締め方と一致しているとは限りません。販売から返金・会計連携までを、テスト環境などで通して確認します。
深夜営業の店舗では、原則として2026年11月1日午前0時以降の販売から新方式になります。ただし、従来の売上計上基準に従って、11月1日午前0時以降の販売を10月31日分の売上として計上する場合には、その売上に含まれる販売を旧制度の手続で扱って差し支えないとされています。
「0時で必ず切り替える」と一律に決めず、自社の売上計上基準、POSの営業日、購入記録情報の送信日付・仕様を確認して切替方法を決めてください。
テストでは、通常の販売に加え、次のケースも確認します。
- 税抜5,000円の判定と、8%・10%の商品が混在する販売
- 購入記録情報の送信エラーと再送信
- 全返品・一部返品と購入記録情報の取消
- 照会結果0件、税関確認済、免税不可の区別
- 返金エラー、月次振替前の返金、委託先との精算
また、次の情報をPOS・免税システム・返金システム間で結び付けられるか確認します。すべてをPOS内に持たせる必要はありませんが、経理が取引単位で追えることが重要です。
| 確認するデータ | 準備のポイント |
|---|---|
| 店舗・取引の識別情報 | 店舗ID、POS取引ID、購入記録情報の識別項目の対応を保持する |
| 販売日時・税率別金額 | 営業日と実際の販売日時を区別し、税抜額・税額・税込額を把握する |
| 送信結果・税関確認結果 | 送信エラーと確認待ち、免税不可を区別する |
| 返金・取消の履歴 | 返金指示日、完了日、金額、元取引との対応を保持する |
法令上の記録事項や送受信の仕様は、国税庁のQ&A・API仕様書と利用システムの仕様で確認してください。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式・概要編)」問9、「輸出物品販売場制度のリファンド方式への見直し」
返金条件と委託先の役割を決める
返金方法は、銀行振込、クレジットカードへの送金、アプリ送金などが考えられます。自社で行うか、外部へ委託するかを決め、購入者への案内と精算方法を整えます。
契約では、少なくとも次の点を確認しましょう。
- 購入記録情報の送信と税関確認情報の取得・保存を誰が行うか
- 返金元本を誰が負担・立替し、いつ精算するか
- 手数料の負担者、金額、請求方法
- 返金方法の登録、送金失敗、再送金の対応
- 返金できない場合の条件と購入者への説明
- 契約終了後も必要な記録を取り出せるか
自社返金や返金業務の受託では、消費税法以外の法令への対応が必要となる場合もあります。送金の仕組みを決める際は、必要な登録や確認事項も含めて検討してください。
経済産業省の準備ガイドも、契約・システム・店舗体制を確認する際の参考になります。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問57〜59、経済産業省「免税店向け『リファンド方式』移行の準備ガイド」
店頭説明と社内ルールを整える
購入者への説明は、販売担当者によって内容が変わらないようにします。税関確認の期限、求められた場合の商品提示、確認後の持出しなどの法定説明事項に加え、自社の返金方法・登録手順・問い合わせ先を整理しましょう。
社内では、振替のタイミング、月次締めの手順、送信・返金エラーの対応先、課税期間をまたぐ処理方法を文書化します。店舗スタッフには、実際のレジ操作と案内を組み合わせて周知すると、対応をそろえやすくなります。
購入記録情報と税関確認情報は、免税対象物品を販売した日の属する課税期間の末日の翌日から2か月を経過した日から7年間、所定の方法で保存する必要があります。委託先に保存を任せる場合も、自社が必要な情報を確認・取得できる体制を整えてください。
参考:国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問18・31
切替前の最終チェックリスト
最後に、準備が完了したかを次の項目で確認します。各項目に担当者・期限・確認結果を記録すると、未対応のまま切替日を迎えることを防ぎやすくなります。
| 区分 | 確認事項 |
|---|---|
| 許可・届出 | 店舗ごとの許可・電子化対応・変更手続の状況を確認したか |
| 切替方法 | 営業日・売上計上基準・送信仕様に合わせて切替時刻を決めたか |
| システム | 販売、送信、照会、取消、返金、会計連携を通してテストしたか |
| 取引管理 | 販売・税関確認・返金を共通の識別情報で追えるか |
| 経理 | 振替、月次照合、期をまたぐ取引の処理方法を決めたか |
| 返金契約 | 元本・手数料・精算日・送金失敗時の対応を確認したか |
| 店頭説明 | 法定説明事項と自社の返金案内をスタッフへ共有したか |
| 記録保存 | 必要な記録を所定の期間保存し、検索・出力できるか |
| 障害対応 | 店舗・本部・委託先の連絡先と対応責任者を決めたか |
まとめ
リファンド方式では、税込で販売した後、税関確認情報を取得・保存して免税売上へ振り替え、購入者へ消費税相当額を返金します。小売業の経理には、販売だけでなく、確認・振替・返金までを取引単位で追う管理が求められます。
まずは、自社のPOS・免税システムの対応状況を確認し、販売から返金までの担当者とデータの流れを整理しましょう。そのうえで、月次照合と例外処理のルールを決めることが、移行後の混乱を防ぐ第一歩です。
複数店舗企業では、店舗ごとの未処理を本部で把握できることも重要です。制度への対応とあわせて、店舗・本部・委託先が同じ情報で処理を進められる体制を整えておきましょう。