会議費とは?経費にできる費用や交際費との違い、仕訳・判断基準を解説
更新日:2026.11.16
ー 目次 ー
会議費は、業務上の会議や打ち合わせにかかった費用を管理するための勘定科目です。会議室の利用料や資料代、通常必要な飲み物・弁当代などに使用しますが、飲食を伴う場合は接待交際費などとの区分に迷うこともあるでしょう。
ただし、「1人当たり1万円以下なら会議費になる」とは限りません。この記事では、会議費の対象となる支出、ほかの勘定科目との違い、交際費を区分する判断基準を解説します。
仕訳例や証憑管理の注意点も紹介するので、経費処理にお役立てください。
会議費とは
会議費とは、企業が会議や商談、打ち合わせに要した費用を管理するために用いる、一般的な勘定科目です。法律で定められた勘定科目ではなく、具体的な使い分けは会社の会計方針や社内規程に基づきます。
一方、法人税上の交際費等に該当するかどうかは、勘定科目の名前だけでは決まりません。会議費で記帳していても、支出の実態が接待や懇親などであれば、税務上は交際費等に該当する場合があります。
会計上の分類と税務上の判定を分けて考え、支出の目的や参加者、飲食の内容から判断しましょう。
会議費として経費計上できる主な費用
会議費には、業務上の会議や打ち合わせに必要な会場費、飲食代などを計上できます。主な費用の例は次のとおりです。
- 貸会議室・会場の利用料
- プロジェクターなどの機材レンタル料
- 会議資料の印刷・コピー代
- お茶・コーヒー・茶菓子代
- 会議中に提供する弁当・軽食代
- 喫茶店などでの打ち合わせに伴う飲食代
なお、会議に参加するための交通費や宿泊費は、通常、旅費交通費として処理します。会議に関係する支出という理由だけで、一律に会議費へ計上しないようにしましょう。
加えて、会議に使用する機材を購入した場合は、取得価額や使用可能期間等に応じて、消耗品費または固定資産として処理することがあります。会議費として計上した支出であっても、法人税上の損金算入の可否は支出の実態に基づいて判断する点には注意が必要です。
会議費と混同しやすい勘定科目との違い
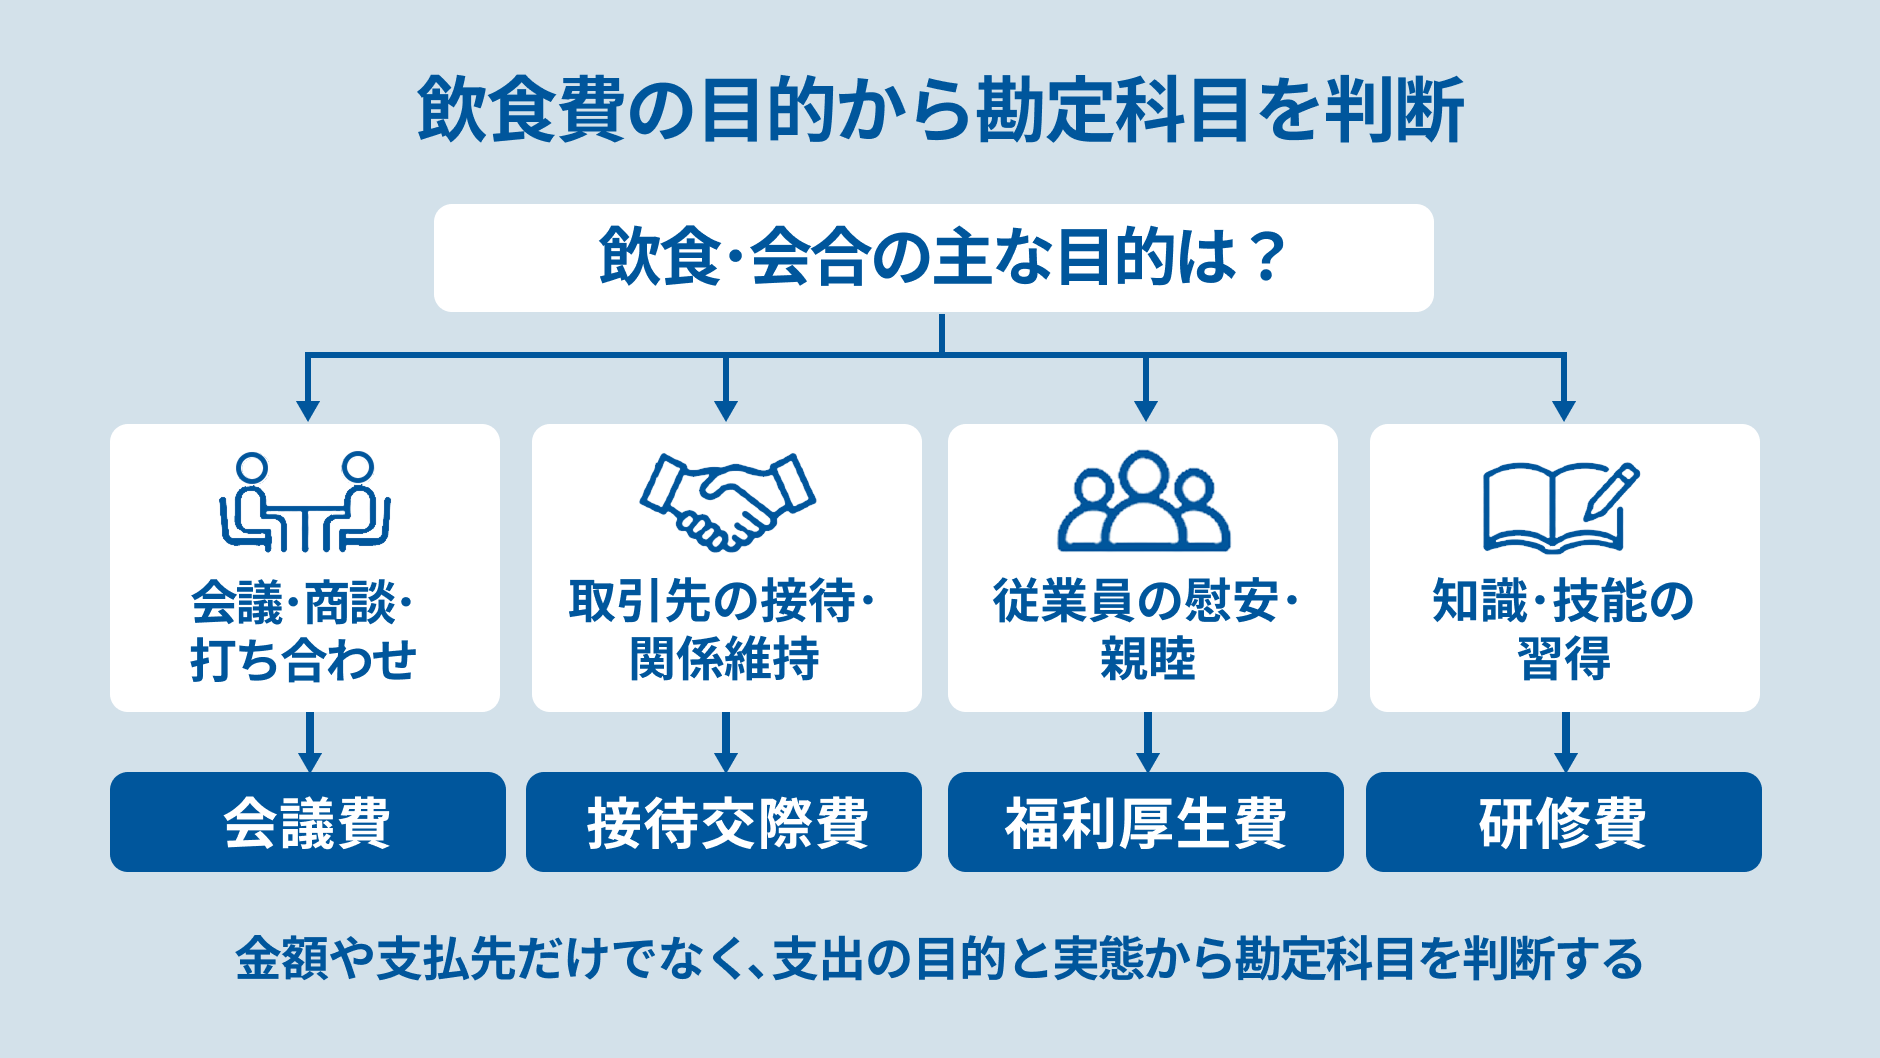
会議費と混同しやすい勘定科目には、接待交際費、福利厚生費、研修費があります。支出先や参加者だけでなく、何を目的とした支出かを確認しましょう。
接待交際費との違い
会議費は業務上の議論や商談などのための支出に、接待交際費は取引先への接待や贈答、関係維持のための支出に使用します。
例えば、取引条件を話し合うための喫茶店代と、親睦を深めるための会食代では、同じ相手との飲食でも目的が異なります。「取引先が参加しているから交際費」「少し仕事の話をしたから会議費」と一律に判断せず、支出の実態に沿って区分してください。
福利厚生費との違い
福利厚生費は、従業員の健康維持や慰安、職場環境の整備などを目的とした費用を管理する勘定科目です。例えば、社内行事に伴う通常の飲食費などが該当します。
ただし、従業員だけの集まりでも、業務上の検討や意思決定が目的なら、会議費として区分しましょう。参加者が社内の人だけかどうかではなく、開催目的を確認してください。
また、役員だけの高額な会食などは、福利厚生費として扱えるとは限りません。対象者や開催目的、金額の妥当性も含めて判断しましょう。
研修費との違い
研修費は、従業員が業務に必要な知識や技能を身につけるための支出に使用し、外部セミナーの受講料や講師への謝礼、研修用教材の購入費などが代表例です。
会議費は議論や打ち合わせ、研修費は教育・能力向上という目的の違いが、区分の目安となります。ただし、「勉強会」「研修会」という名称だけで決まるわけではありません。
会議と研修を同日に行う場合は、内容や費用の内訳を確認し、会社のルールに沿って処理してください。
会議費と交際費と判断基準とルール
会議費と交際費を区分する際は、主に以下の点を確認します。
- 会議や打ち合わせの実態があるか
- 飲食代が会議に通常必要な範囲か
また、一定の飲食費には、1人当たり1万円以下であれば税務上の交際費等から除外できるルールがあります。以下で、それぞれの判断基準を解説します。
会議や打ち合わせの実態があるか
まず、会議の目的や議題、参加者、話し合った内容などから、業務上の会議や打ち合わせが実際に行われたかを確認しましょう。
取引先への接待や親睦が主な目的であれば、仕事の話をしていても交際費に該当する場合があります。また、会議後に懇親会を開催した場合は、会議とは分けて費用を管理することが大切です。
飲食代が会議に通常必要な範囲か
法人税上、会議に関連して提供する茶菓や弁当など、通常必要な飲食費は交際費等の範囲から除かれます。
会議で提供したという理由だけで、すべての飲食費が対象になるわけではありません。料理や酒類の内容、会議の時間・進め方、提供理由などを確認しましょう。
なお、会議に通常必要な費用に該当すれば、1人当たり1万円を超えていても交際費等から除かれる場合があります。「1万円を超えたら必ず交際費」という判断も避けましょう。あくまで会議に関連して通常必要な飲食費であることが前提です。
飲食費が1人当たり1万円以下か
法人税上、一定の社外飲食費は、1人当たり1万円以下で、開催日・参加者・金額などの所定の記録を保存していれば、交際費等から除外できます。ただし、専ら自社の役員・従業員・その親族への接待等を目的とする飲食費は対象外です。
1人当たりの金額は、税込・税抜の経理方式に応じた飲食費の総額を、実際の参加人数で割って判定します。また、このルールを適用するには、飲食した日付や参加者、人数、金額、飲食店の名称・所在地などを記録した書類の保存が必要です。
この1万円基準は会議費の上限ではなく、1万円以下であれば必ず会議費になるという意味でもありません。
参考:No.5265 交際費等の範囲と損金不算入額の計算|国税庁
会議費の仕訳例
会議費の仕訳は、支出内容、税率、支払方法に応じて処理します。ここでは、税抜経理を採用し、適格請求書等を保存して仕入税額を全額控除できる場合を前提に確認しましょう。
※適格請求書等を保存して仕入税額を全額控除できる場合を前提にご確認ください。
【貸会議室代11,000円(税込・税率10%)を普通預金から支払った場合】
|
借方 |
貸方 |
||
|
会議費 |
10,000円 |
普通預金 |
11,000円 |
|
仮払消費税等 |
1,000円 |
|
|
【持ち帰りで購入した会議用弁当5,400円(税込・税率8%)を現金で支払った場合】
|
借方 |
貸方 |
||
|
会議費 |
5,000円 |
現金 |
5,400円 |
|
仮払消費税等 |
400円 |
|
|
飲食店内での飲食は原則10%ですが、酒類を除く持ち帰りの飲食料品には原則8%の軽減税率が適用されます。会議費という勘定科目だけで税率を決めず、領収書の内訳を確認してください。
【従業員が会議費3,300円(税込・税率10%)を立て替え、後日払い戻す場合】
|
タイミング |
借方 |
貸方 |
||
|
経費を計上したとき |
会議費 |
3,000円 |
未払金 |
3,300円 |
|
仮払消費税等 |
300円 |
|
|
|
|
従業員へ払い戻したとき |
未払金 |
3,300円 |
普通預金 |
3,300円 |
払い戻し時に会議費を再計上すると二重計上になるため、未払金を消し込みます。税込経理では仮払消費税等を分けず、税込額を会議費として処理しましょう。
関連記事:経費精算とは?対象となる費用や申請の流れ、仕訳・効率化の方法を解説
会議費を計上・管理するときの注意点
会議費は、領収書の金額だけでは支出の目的を判断できません。会議の記録と証憑を結び付け、後から処理の根拠を説明できる状態にしておきましょう。
会議の日時・場所・目的・参加者を記録する
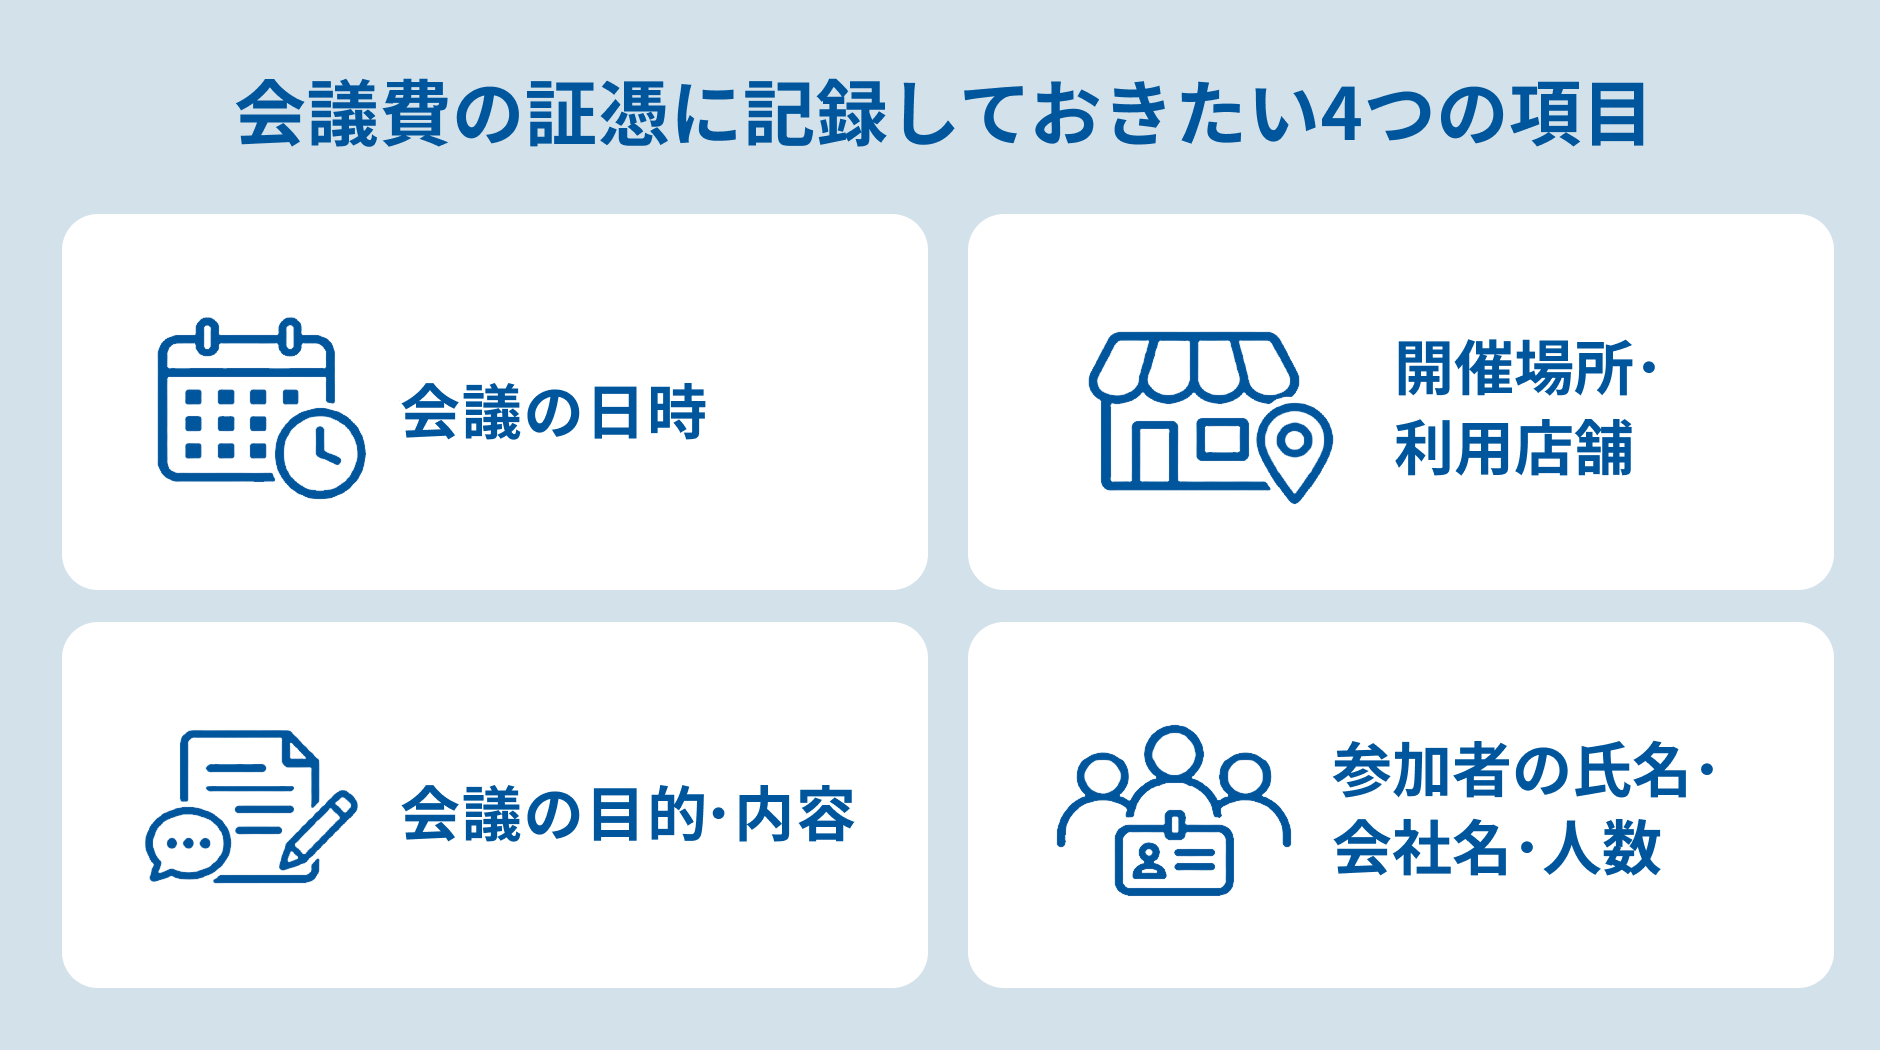
経費精算書や帳簿には、開催日時、場所、議題・目的、参加者、人数を記録します。社外の参加者がいる場合は、会社名・氏名・自社との関係も残してください。
「打ち合わせ代」だけでなく、「A社との新商品の納期調整、当社2人・A社2人」のように記載すると、業務との関連性を説明しやすくなります。会議資料や決定事項もあわせて残しておくと、実態を確認する際に役立つでしょう。
領収書・レシート・利用明細・議事録などを保存する
領収書やレシートは、支払日、支払先、金額、内容を確認する基本資料です。カード明細だけでは購入内容が分からない場合もあるため、会議室の予約確認書や飲食の明細なども保存します。
すべての会議に詳細な議事録が必須というわけではありません。ただし、支出の妥当性を説明できる記録は必要です。法人税上、1人当たり1万円以下の一定の飲食費を交際費等から除外する場合は、飲食年月日、参加した取引先等の氏名・名称と自社との関係、参加人数、飲食費の額、飲食店の名称・所在地などを記載した書類の保存が必要です。一般的な会議費の記録とは区別して管理しましょう。
関連記事:領収書の必要事項とは?発行時のポイントや受領時の注意点も解説 | 請求ABC
同じ内容の支出には一貫した勘定科目を使用する
同じ目的・性質の支出を、担当者によって会議費や福利厚生費へ振り分けると、集計や確認が難しくなります。会場費、資料代、飲食代などの処理基準を社内で統一しましょう。
また、勘定科目とあわせて、税務上の交際費等に該当するかを管理することも重要です。1万円以下の社外飲食費などは補助科目や区分欄で整理すると、申告時の集計漏れを防ぎやすくなります。
金額を小さく見せるために領収書を分けたり、税務上の扱いを変えるために科目だけを変更したりする処理は避けてください。
仕入税額控除を受ける場合はインボイスの保存要件を確認する
消費税の一般課税で仕入税額控除を受ける場合は、原則として一定事項を記載した帳簿と、適格請求書等の保存が必要です。会議室代や飲食代について、登録番号、取引日、内容、税率ごとの金額などを確認しましょう。
飲食店などが交付する適格簡易請求書は、宛名を省略できるため、宛名がないレシートでも要件を満たす場合があります。領収書という名称だけで判断せず、記載事項を確認してください。
なお、交際費等から除外される1人当たり1万円以下の飲食費と、消費税の少額特例は別の制度です。少額特例は対象事業者・適用期間などの要件があり、金額も税込1万円未満となるため、混同しないようにしましょう。
会議費に関するよくある質問
ここでは、会議費に関してよくある疑問に回答します。
会議費に金額の上限はある?
会議費という勘定科目に、法律で一律の金額上限が定められているわけではありません。金額が高くなるほど、会議の目的や参加人数、費用の必要性を説明できる資料が重要です。
社内規程で利用上限や事前承認のルールを定めている場合は、それに沿って申請してください。なお、1人当たり1万円は、法人税上の一定の飲食費に関する基準であり、会議費全体の上限ではありません。
オンライン会議サービスの利用料は会議費にできる?
オンライン会議サービスの利用料を、会議費として処理することは可能です。ただし、サービスの内容や社内のルールによって、通信費、支払手数料、ソフトウェア利用料などで管理する場合もあります。
会議以外の機能も含むサービスや年間契約では、契約内容と利用期間も確認しましょう。同じ性質の利用料は、継続して同じ基準で処理してください。
関連記事:勘定科目の通信費とは|仕訳例や計上タイミングについて徹底解説。 | 請求ABC
会議中に提供したアルコール代も会議費にできる?
アルコールを提供したという事実だけで、一律に会議費か交際費かが決まるわけではありません。ただし、会議に通常必要な飲食費に当たるかは、提供理由や量、会議の実態を踏まえた慎重な判断が必要です。
飲酒や懇親が中心の会食は、会議費として扱えるとは限りません。会議後の懇親会は分けて記録し、判断が難しい場合は経理担当者や税理士へ相談してください。
まとめ
会議費は、業務上の会議や打ち合わせに要した支出を管理する一般的な勘定科目です。法律で定められた科目ではなく、税務上の交際費等に該当するかは支出の実態によって判断します。
会議に通常必要な飲食費かどうかと、1人当たり1万円以下の社外飲食費に該当するかどうかは、別の基準として確認しましょう。日時、目的、参加者を記録し、領収書や会議資料と紐づけておくことが大切です。
なお、社外の取引先等との飲食であれば、1人当たり1万円以下などの要件を満たすことで、法人税上の交際費等から除外される場合もあります。会議費の判断と1万円基準の適用は区別して考えましょう。
社内の処理基準を統一し、税率やインボイスの保存要件も確認すると、申請・承認や会計処理のミスを減らせます。経費精算システムなども活用し、記録と証憑をまとめて管理してください。
会議費の申請・承認も含めて経理業務を効率化したい方は、以下の資料もご覧ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら