【調査レポート】経理のミスが減らないのはなぜ?管理者と実務担当者で食い違う「ミス認識のギャップ」を分析
更新日:2026.09.14
ー 目次 ー
経理業務のミスを減らすために、チェック体制の強化やマニュアルの整備を進めているものの、思うように改善につながらない。そのような課題を感じていないでしょうか。
経理部門で起きるミスには、請求書の計上漏れや仕訳間違い、勘定科目の誤り、振込先情報の誤入力、二重支払いなど、さまざまな種類があります。
しかし、同じ経理部門で働いていても、最終承認や内部統制を担う管理者と、日々の請求書処理や仕訳入力を担う実務担当者では、担当業務や責任の範囲が異なります。そのため、認識しやすいミスや、優先して改善したい業務にも違いが生じる可能性があります。
そこで今回は、2025年に実施した経理業務のミスに関するアンケート調査の回答データを、管理者と実務担当者の役職別に再集計し、回答傾向を比較分析しました。
本記事では管理者の視点を中心に、過去1年間で発生したミス、絶対に避けたいミス、ミスの発生要因、手作業の割合、自動化したい業務という5つの観点から、経理部門が優先すべき改善策を考えます。
自部門で管理者と実務担当者の認識に違いが生じていないか、また、ミスを個人の注意力だけに頼らず防ぐには何が必要かを検討する材料としてご活用ください。
前回調査では経理ミスの全体像を分析
2025年10月に公表した調査レポートでは、回答者全体の集計結果をもとに、経理業務で発生したミスの種類や要因を整理しました。
全体集計では、過去1年間で最も多く発生した経理ミスは「請求書の処理ミス(計上漏れ・仕訳間違い)」で149件でした。次いで「勘定科目の誤り」が132件、「振込先情報の誤入力」が87件となっています。
また、ミスの発生要因では、「アナログ作業(紙・手入力)」が40.9%で最多となり、「担当者の経験不足」「属人化」が続きました。
前回の調査では、経理部門全体でどのようなミスが起き、何が原因と考えられているかを明らかにしました。一方、回答者全体の集計だけでは、管理者と実務担当者の見方にどのような違いがあるのかまでは把握できません。
そこで今回、同じ回答データを役職別に再集計し、管理者と実務担当者の回答傾向を比較しました。
▲関連記事:【無料DL】経理のミスが多い仕事ランキング調査
今回の再分析で比較した5つの項目
今回の再分析では、管理者と実務担当者について、主に次の5項目を比較しています。
| 比較項目 | 確認する内容 |
|---|---|
| 過去1年間で発生したミス | 管理者と実務担当者では、どのミスを多く認識しているか |
| 絶対に避けたいミス | それぞれが重大なリスクと考えているミスは何か |
| ミスの発生要因 | アナログ作業、経験不足、属人化などをどう捉えているか |
| 手作業の割合 | 実際の業務にどの程度の手作業が残っていると感じているか |
| 自動化したい業務 | どの業務を優先して自動化したいと考えているか |
単にミスの件数を比較するだけではなく、どのミスが見えやすいのか、何を重大なリスクと捉えているのか、どの業務を改善したいのかまで比較した点が、今回の再分析の特徴です。
管理者が認識する最多のミスは「勘定科目の誤り」
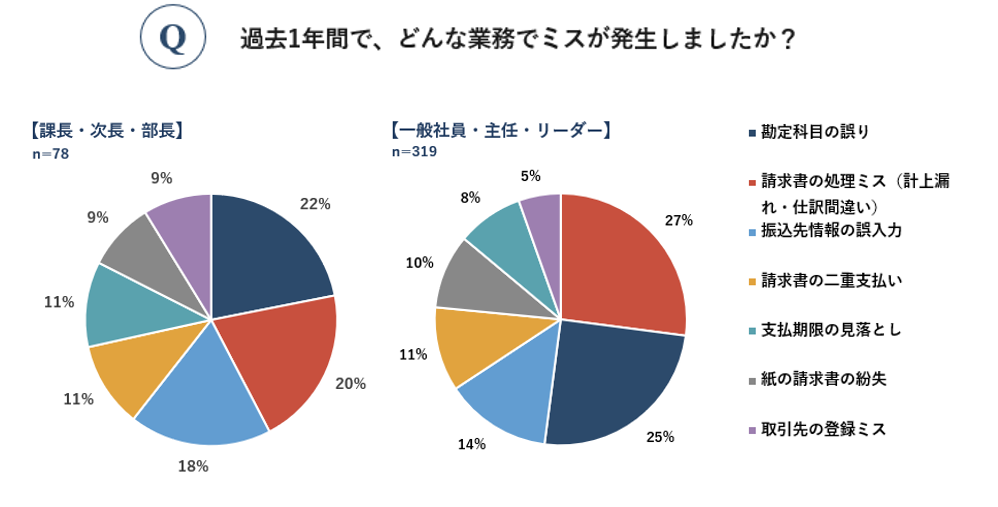
過去1年間で発生したミスを尋ねたところ、管理者では「勘定科目の誤り」が22%で最多となりました。一方、実務担当者では「請求書の処理ミス(計上漏れ・仕訳間違い)」が27%で最多となっています。
この結果から、管理者と実務担当者では、認識しやすいミスが異なることがうかがえます。
管理者は、仕訳の承認や月次決算、財務数値の確認などを通じて、勘定科目の選択や会計処理の妥当性に関わるミスを把握する機会があります。
例えば、備品を購入した際に、本来は「消耗品費」として処理すべき取引を、内容を十分に確認しないまま別の費用科目へ計上すると、部門別の費用分析や予算実績管理に影響する場合があります。
一方、実務担当者は、請求書の受領、内容確認、仕訳入力、承認依頼といった日々の処理を担っています。そのため、計上漏れや仕訳間違いなど、処理工程で起きるミスを身近な課題として認識している可能性があります。
ここで重要なのは、どちらか一方の認識だけで対策を決めないことです。
管理者には、承認や決算確認を通じて見えるミスがあります。実務担当者には、日々の作業を通じて見えるミスがあります。双方の情報を共有しなければ、経理部門全体として優先すべき課題を見誤る可能性があります。
管理者が確認したいポイント
- 勘定科目の誤りが多い取引や部門に偏りはないか
- 仕訳の判断基準が担当者ごとに異なっていないか
- 例外的な取引の処理方法が共有されているか
- 承認時に同じ指摘が繰り返されていないか
- 修正仕訳の件数や原因を記録しているか
仕訳ミスが発生するたびに個別に修正するだけでは、同じ原因によるミスを繰り返す可能性があります。
誤りの傾向を記録し、判断基準や確認方法を見直すことが重要です。
絶対に避けたいミスでは支払関連が上位
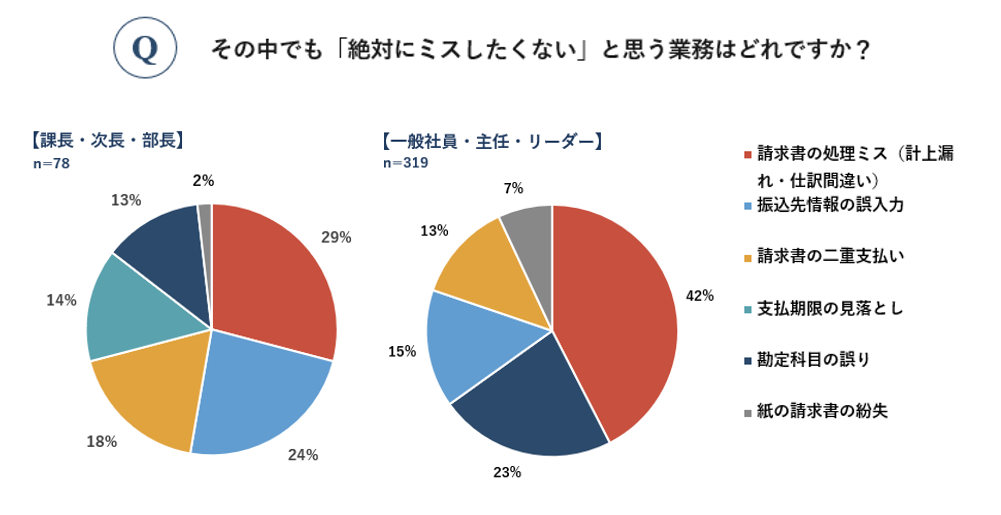
「絶対にミスを避けたい業務」については、管理者、実務担当者ともに「請求書の処理ミス(計上漏れ・仕訳間違い)」が1位となりました。
請求書処理は、費用や債務の計上から支払いまでの一連の業務につながります。計上漏れや仕訳間違いが発生すると、月次決算の数値だけでなく、取引先への支払いにも影響する可能性があります。
一方、2位以下には回答傾向の違いが見られました。
管理者では、「振込先情報の誤入力」が24%、「請求書の二重支払い」が18%となり、支払いに関係するミスが上位に挙がっています。これに対し、実務担当者では「勘定科目の誤り」が23%で2位となりました。
管理者が支払関連のミスを重視する背景には、誤振込や二重支払いが、資金流出や取引先対応につながる可能性があることが考えられます。
例えば、仕入先から受け取った請求書10万円を二重に処理し、2回支払ってしまった場合、会計上は次のような確認と修正が必要になります。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 正しい支払い | 買掛金 100,000円 | 普通預金 100,000円 |
| 二重支払い分を仮払金として処理する場合 | 仮払金 100,000円 | 普通預金 100,000円 |
| 取引先から返金された場合 | 普通預金 100,000円 | 仮払金 100,000円 |
実際の勘定科目や処理方法は、自社の会計方針や取引内容によって異なりますが、二重支払いが発生すると、取引先への連絡、返金状況の管理、仕訳の修正など、追加対応が必要になります。
管理者は、支払い直前の確認だけでなく、請求書の受領から振込データ作成までの各工程で、重複や転記ミスを防げる仕組みになっているかを確認する必要があります。
支払ミスを防ぐために確認したい項目
- 請求書を一意に識別する番号や管理方法があるか
- 同一請求書の重複登録を確認できるか
- 振込先情報の新規登録や変更に承認手続きがあるか
- 請求金額と振込データを照合しているか
- 支払予定一覧と承認済み請求書を突合しているか
- 振込データ作成者と承認者を分けているか
ミスの発生要因を管理者は「属人化」を強く問題視
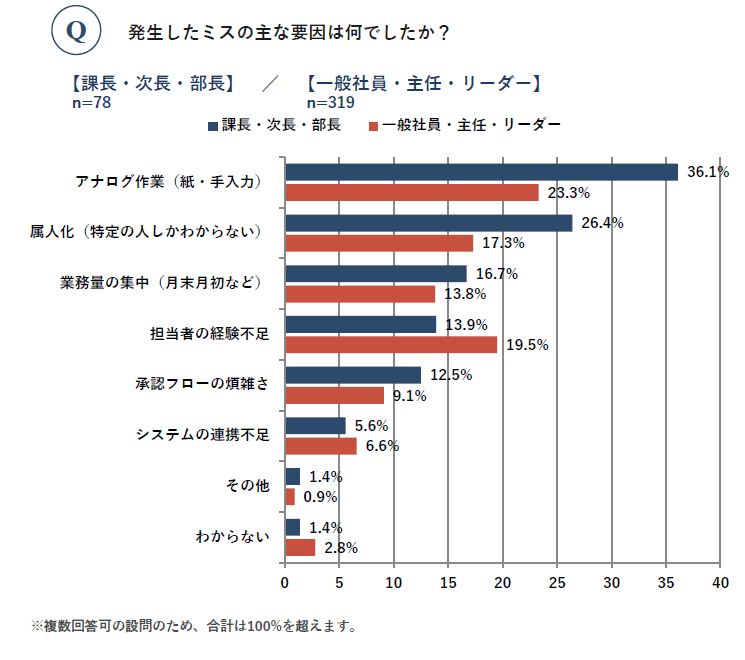
ミスの発生要因については、管理者、実務担当者ともに「アナログ作業(紙・手入力)」が最多となりました。
管理者では36.1%、実務担当者では23.3%が、紙や手入力をミスの要因として挙げています。
紙の請求書を目視で確認し、その内容を会計システムや支払管理表へ転記する業務では、入力間違いや確認漏れが発生する可能性があります。また、複数のシステムやExcelへ同じ情報を入力している場合、入力回数が増えるほど確認すべき箇所も増えます。
さらに、管理者では「属人化」を挙げた割合が26.4%となり、実務担当者の17.3%を上回りました。
管理者は、担当者の異動、退職、休職などによって業務が滞るリスクや、特定の担当者でなければ処理方法を判断できない状態を、組織上の課題として捉えていることがうかがえます。
ただし、属人化は担当者個人の問題とは限りません。
次のような業務構造が、特定の担当者への依存を生み出している場合があります。
- 請求書の受領経路が郵送、メール、システムなどに分散している
- 取引先や部門ごとに処理方法が異なる
- 仕訳や費用負担部門の判断基準が明文化されていない
- 例外処理が担当者の経験に依存している
- 証憑の保存場所やファイル名の付け方が統一されていない
- 承認の進捗を担当者しか把握していない
- 月末月初の業務手順が引き継がれていない
属人化を解消するには、単にマニュアルを作るだけでなく、誰が担当しても同じ情報へアクセスでき、同じ判断基準で処理できる状態を整える必要があります。
属人化を把握するための質問例
| 確認する観点 | 管理者から実務担当者への質問例 |
|---|---|
| 業務の代替性 | 担当者が不在の場合、代わりに処理できる人はいますか |
| 判断基準 | 勘定科目や費用負担部門は何を基準に判断していますか |
| 例外対応 | 通常と異なる請求書が届いた場合、どのように処理していますか |
| 情報管理 | 処理状況や承認状況を、ほかの人も確認できますか |
| 手作業 | 同じ情報を複数のシステムへ入力していませんか |
| 未着管理 | 届いていない請求書をどのように把握していますか |
管理者が把握する以上に手作業が残っている可能性
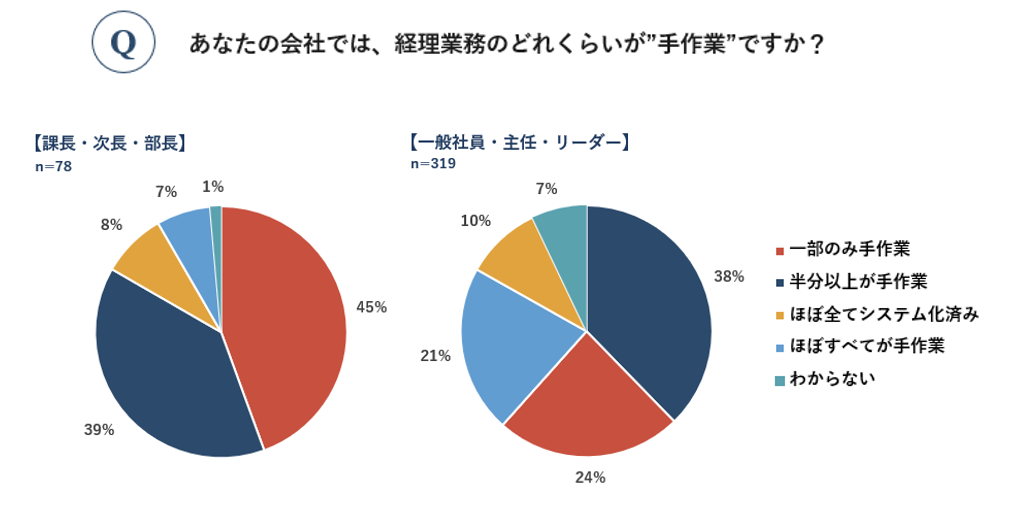
経理業務に占める手作業の割合について、「半分以上が手作業」と「ほぼすべてが手作業」を合計すると、管理者は46%、実務担当者は59%となりました。
実務担当者の回答は、管理者より13ポイント高い結果です。
この差から、実務担当者は、管理者が認識している以上に手作業の負担を感じている可能性があります。
請求書を受領してから支払いに至るまでには、次のような手作業が残っている場合があります。
- 郵送された請求書の開封と仕分け
- PDFやメールで届いた請求書の保存
- 請求内容と契約内容の照合
- 申請部門や担当者への確認
- 勘定科目や費用負担部門の判断
- 会計システムへの入力
- 承認状況の確認と催促
- 振込データへの転記
- 紙の原本や電子データの保管
個々の作業は短時間でも、請求書の件数や拠点数、取引先数が増えれば、経理部門全体では大きな負担になります。
また、管理者からは問題なく処理できているように見える業務でも、その裏側で実務担当者が個別に確認し、手入力やExcel管理によって処理を成立させている場合があります。
管理者が確認すべきなのは、期日までに処理が完了しているかだけではありません。処理を完了させるために、実務担当者がどれだけの手作業、転記、確認、催促を行っているかまで把握することが重要です。
業務量ではなく「作業工程」を可視化する
手作業の実態を把握する際は、「忙しいかどうか」という感覚だけで判断せず、請求書1件を処理するための工程を洗い出します。
| 工程 | 確認する内容 | 想定される課題 |
|---|---|---|
| 受領 | 請求書がどこに届くか | 郵送、メール、システムなど受領経路が分散している |
| 内容確認 | 誰が何と照合するか | 契約書や発注情報を探す時間がかかる |
| 申請・承認 | 誰に承認を依頼するか | 担当者の特定や承認催促が必要になる |
| 仕訳・計上 | どの情報を入力するか | 紙やPDFから会計システムへ手入力している |
| 支払い | 振込データをどう作成するか | 支払一覧からインターネットバンキングへ転記している |
| 保存 | 証憑をどこに保存するか | 紙と電子データの管理方法が統一されていない |
管理者の半数が「振込データの作成」を自動化したい
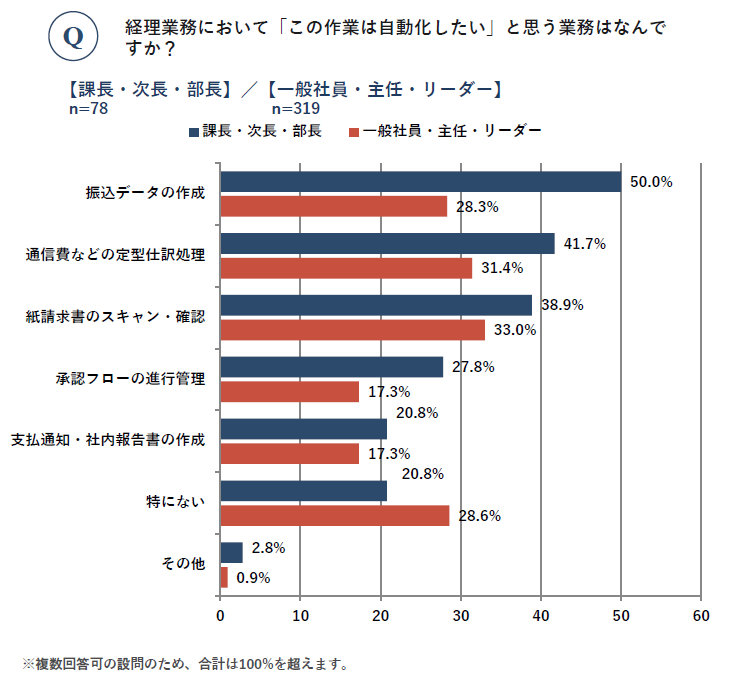
管理者が自動化したい業務では、「振込データの作成」が50.0%で最多となりました。
実務担当者では28.3%となっており、管理者の回答が21.7ポイント高い結果です。
振込データの作成は、支払金額や振込先情報を扱うため、誤りが発生した場合の影響が大きい業務です。管理者がこの業務の自動化を重視している背景には、誤振込や二重支払いなどのリスクを抑え、支払いの正確性を高めたいという意識があると考えられます。
ただし、振込データの作成だけを自動化しても、その前段階にある請求内容の確認や承認、仕訳入力が手作業のままでは、請求書処理全体のミスを十分に減らせない可能性があります。
自動化を検討するときは、請求書の受領から支払いまでを一連の業務として捉えることが重要です。
- 請求書を受領する
- 請求内容を確認する
- 申請部門や担当者へ確認する
- 承認を得る
- 仕訳を作成し、計上する
- 振込データを作成する
- 支払いを実行する
- 証憑を保存する
各工程について、どこに手入力や転記があるのか、どこで担当者の判断に依存しているのか、同じ情報を何度入力しているのかを整理すると、自動化すべき範囲を判断しやすくなります。
自動化では「影響度」と「発生頻度」を確認する
自動化する業務を選ぶ際は、作業時間だけでなく、ミスが発生した場合の影響度と、業務の発生頻度を組み合わせて検討します。
| 優先度 | 業務の特徴 | 対応の考え方 |
|---|---|---|
| 高い | 頻度が高く、ミスの影響も大きい | 標準化と自動化を優先して検討する |
| 比較的高い | 頻度は低いが、ミスの影響が大きい | 承認や照合など統制を強化する |
| 比較的高い | 頻度は高いが、1件当たりの影響は小さい | 入力や転記の削減を検討する |
| 低い | 頻度が低く、影響も限定的 | ほかの課題を優先したうえで対応する |
管理者が優先して取り組みたい5つの改善策
今回の再分析からは、経理管理者がミス対策を考える際に、個々のミスへの注意喚起だけでなく、業務の仕組みそのものを見直す必要性が見えてきます。
1.管理者と実務担当者でミスの情報を共有する
管理者が把握しているミスと、実務担当者が日々感じているミスを同じ形式で記録します。
ミスの発生日、発生した工程、原因、影響、発見方法、再発防止策を整理することで、個別の注意で終わらず、経理部門全体の傾向として確認できます。
2.請求書の受領から支払いまでを可視化する
請求書処理は、一つの作業ではありません。受領、確認、承認、仕訳、計上、振込、保存という複数の工程で構成されています。
工程ごとに担当者、使用するシステム、入力項目、承認者、保存場所を整理し、手入力や重複作業が残っている箇所を確認します。
3.判断基準と例外処理を標準化する
定型的な処理だけでなく、判断に迷いやすい取引や例外処理こそ、基準を共有する必要があります。
勘定科目、費用負担部門、計上時期、証憑不足時の対応、返品・値引き・返金の処理など、過去に質問や修正が多かった項目から優先して整理します。
4.支払業務の予防統制を見直す
ミスが起きた後に修正するだけでなく、重複登録の確認、振込先変更時の承認、請求書と振込データの照合など、支払い前に誤りを発見できる仕組みを確認します。
特定の担当者が入力から承認までを一人で行っている場合は、職務分掌や承認権限についても見直しが必要です。
5.自動化の対象を部分最適で決めない
振込データの作成は、管理者の自動化ニーズが高い業務です。ただし、振込データだけを切り離して考えるのではなく、前工程の請求書受領、内容確認、承認、仕訳入力とのつながりを確認します。
前工程から正確な情報が連携される状態を整えることで、振込データ作成時の転記や再確認を減らしやすくなります。
まとめ
今回の再分析では、経理業務で発生するミスについて、管理者と実務担当者で認識しやすい項目や、優先して改善したい業務が異なる傾向が確認されました。
管理者では、過去1年間に発生したミスとして「勘定科目の誤り」が最多となりました。また、絶対に避けたいミスでは振込先情報の誤入力や請求書の二重支払いなど、支払関連の項目が上位に挙がっています。
ミスの発生要因では、管理者、実務担当者ともにアナログ作業を最も多く挙げていますが、管理者は実務担当者よりも属人化を強く問題視しています。さらに、管理者の半数が「振込データの作成」を最も自動化したい業務として挙げました。
これらの結果から、管理者は、個々の入力ミスだけでなく、会計処理の判断、支払いの正確性、業務の属人化など、経理部門全体の統制に関わるリスクを重視していることがうかがえます。
一方で、手作業が業務の半分以上を占めると回答した割合は、管理者が46%、実務担当者が59%でした。管理者が想定する以上に、実務担当者が手作業に追われている可能性があります。
経理ミスを減らすために、確認者を増やしたり、実務担当者へ注意を促したりすることは、一時的な対策にはなります。しかし、手入力、転記、確認、催促、例外判断といった作業が担当者個人に残ったままでは、業務量が増えたときや担当者が交代したときに、同じミスが繰り返される可能性があります。
まず取り組みたいのは、請求書の受領から支払いまでの業務フローを可視化し、次の4点を把握することです。
- どの工程に手入力や転記が残っているか
- どの判断が特定の担当者に依存しているか
- どの段階で重複や誤入力を検知できるか
- 管理者と実務担当者が、それぞれ何を重大なリスクと考えているか
そのうえで、業務手順の標準化、判断基準の共有、証憑管理の統一、承認ルールの見直し、システムによる入力・照合作業の削減を組み合わせていくことが重要です。
また、管理者には、処理が期日どおり完了しているかだけでなく、その処理を成立させるために実務担当者がどれだけの手作業を行っているかを把握することが求められます。
実務担当者が感じている作業上の負担と、管理者が把握している統制上のリスクを同じ業務フロー上に並べることで、経理部門として優先すべき改善策を判断しやすくなります。
経理ミスを個人の注意不足だけの問題として捉えるのではなく、ミスが起きにくく、担当者が変わっても安定して運用できる仕組みへ変えていくことが、継続的な再発防止につながります。
管理者と実務担当者の認識差から、経理ミスを減らす方法を考える
本レポートでは、管理者と実務担当者が認識しているミスの違いに加え、ミスの発生要因、手作業の割合、自動化したい業務について詳しく整理しています。
次のような課題をお持ちの経理責任者・管理者の方におすすめです。
- 対策を進めているのに経理ミスが減らない
- 実務担当者がどの作業に負担を感じているか把握したい
- 請求書処理や支払業務の属人化を解消したい
- どの業務から標準化・自動化すべきか判断したい
- 経理部門の内部統制を強化したい
フォーム入力後、PDF資料をご覧いただけます。自社の経理業務を見直し、属人化の解消や自動化・仕組み化を検討する際にお役立てください。
調査概要
| 調査時期 | 2025年8月 |
|---|---|
| 本調査実施期間 | 2025年8月15日~18日 |
| 再分析時期 | 2026年8月 |
| 調査対象 | 企業に勤務している人(主にバックオフィス、経営者・役員など) |
| 有効回答数 | 本調査441名 |
| 役職別分析対象 | 課長・次長・部長78名、一般社員・主任・リーダー319名 |
| 分析方法 | 回答者を管理者と実務担当者に区分し、クロス集計・比較分析 |
| 調査方法 | インターネットリサーチ |
| 調査主体 | 株式会社インボイス(自社調査) |
※役職別分析では、本調査の有効回答者441名のうち、課長・次長・部長78名と、一般社員・主任・リーダー319名を比較対象としています。
本アンケート調査結果の取り扱いについて
アンケート調査結果や内容をご紹介、引用、転載される際は、出典元として「請求ABC」を明記のうえご利用ください。
記載例:出典「請求ABC」
掲載内容について個別の確認が必要な場合は、下記までお問い合わせください。
連絡先:inv-mktg@invoice.ne.jp