2027年1月から源泉徴収票の提出方法が変更|自社も対象?30枚基準・必要書類を図解
更新日:2026.11.19
ー 目次 ー
2027年1月から、市区町村へ給与支払報告書を提出すると、税務署へ給与所得の源泉徴収票を提出したものとみなされます。これが「源泉徴収票のみなし提出の特例」です。
ただし、従業員への源泉徴収票の交付や、給与以外の法定調書の提出まで不要になるわけではありません。また、電子的提出が必要となる基準も、100枚以上から30枚以上へ変わります。
本記事では、「自社も対象になる?」「紙で提出できる?」「合計表は必要?」「訂正はどこへ出す?」といった疑問ごとに、経理・給与担当者が確認する事項を図表で整理します。自社の状況に合う箇所から、必要な対応を確認してください。
2027年1月から源泉徴収票の提出は何が変わる?
2027年1月以後に提出する2026年分からは、給与支払報告書を市区町村へ提出した分について、税務署へ給与所得の源泉徴収票を別送する必要がなくなります。一方、従業員本人への交付は引き続き必要です。
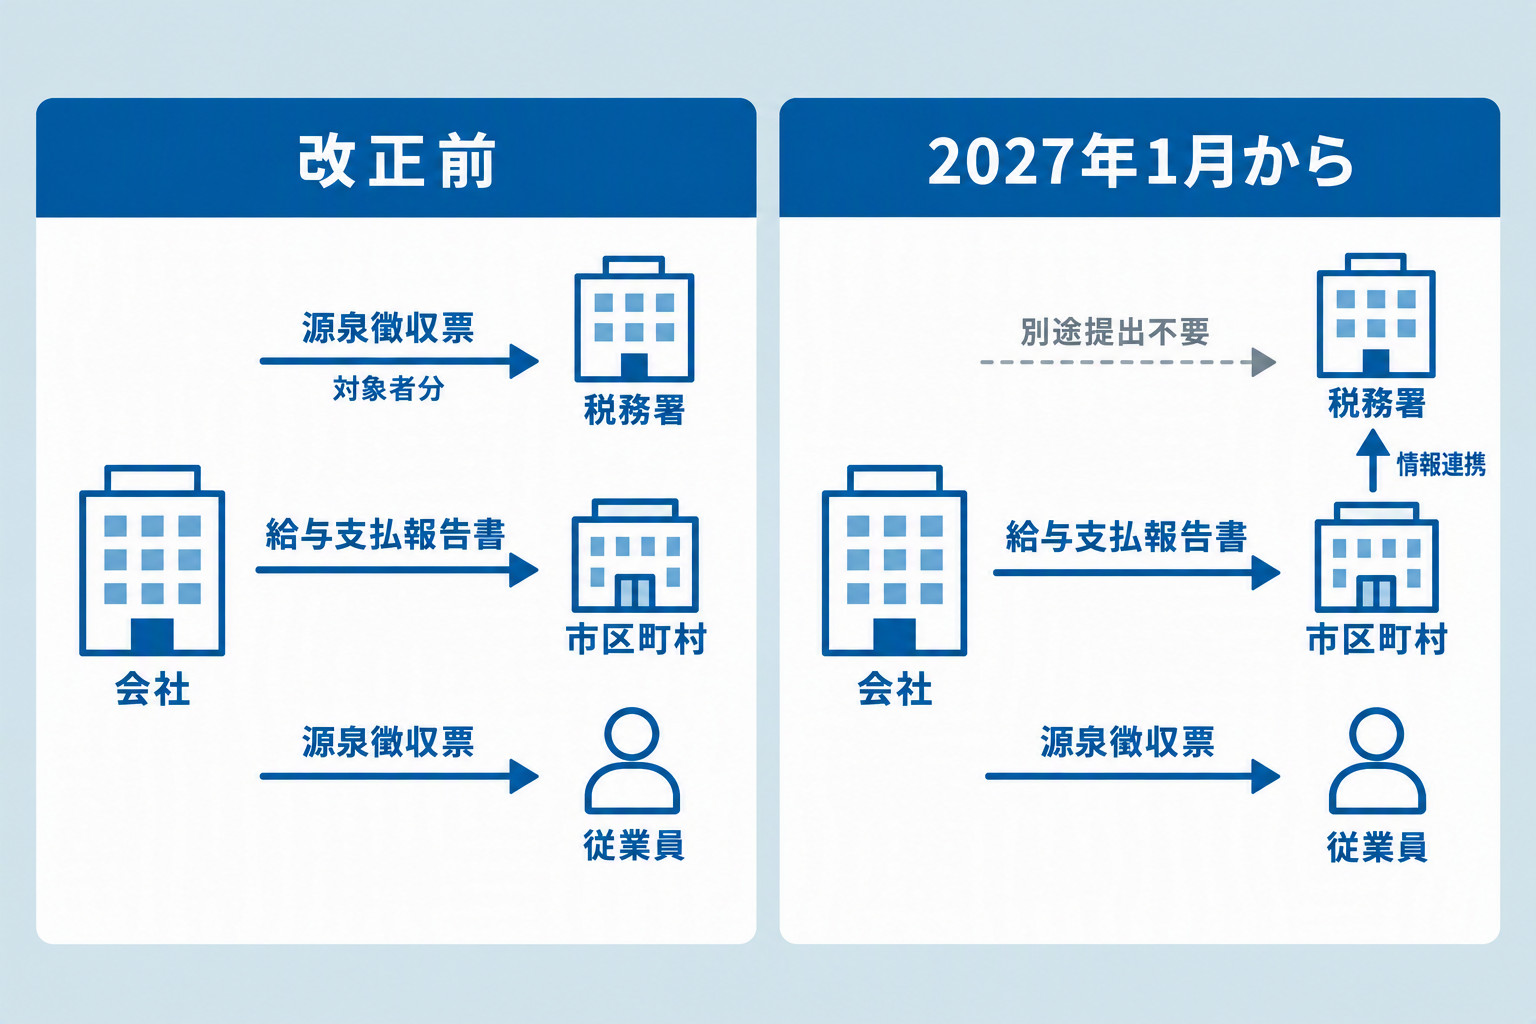
「源泉徴収票そのものが不要になる」のではなく、「税務署への提出を、市区町村への給与支払報告書の提出で代替する」と整理すると、残る作業を判断しやすくなります。
| 書類・手続き | 2027年1月からの対応 |
|---|---|
| 税務署への給与所得の源泉徴収票 | 給与支払報告書を市区町村へ提出した分は、別途提出が不要 |
| 市区町村への給与支払報告書 | 引き続き提出が必要。総括表も併せて提出 |
| 従業員本人への源泉徴収票 | 引き続き作成・交付が必要 |
| 報酬等の支払調書・退職所得の源泉徴収票など | 給与のみなし提出とは別に、提出要否を確認 |
給与支払報告書は、法令に従って必要事項を記載すれば、みなし提出のために特別な項目を追加する必要はありません。
反対に、税務署へ源泉徴収票を提出しても、市区町村への給与支払報告書の提出を省略することはできません。
参考:国税庁 源泉徴収票のみなし提出の特例 特設ページ / 令和9年1月から源泉徴収票の提出方法が変わります(リーフレット) / 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(問1〜7)
自社も対象?みなし提出の適用と30枚基準を確認
「みなし提出の対象になるか」と「電子的提出が義務になるか」は、別の確認事項です。30枚未満だから今回の変更は関係ない、と判断しないようにしましょう。
みなし提出の対象と、電子的提出の義務は別に確認
まず、提出する書類の対象年分と提出時期を確認します。2027年1月以後に提出する2026年分以後の給与支払報告書は、みなし提出の特例の対象です。2026年の中途退職者分も、2027年1月以後にまとめて提出する場合は対象になります。
そのうえで、30枚基準により、給与支払報告書をどの方法で提出する必要があるかを判定します。
| 確認すること | 判断のポイント |
|---|---|
| みなし提出の対象になるか | 対象年分・提出時期を確認し、給与支払報告書を市区町村へ提出する |
| 電子的提出が義務になるか | 前々年に税務署へ提出すべきだった給与所得の源泉徴収票の枚数で判定する |
みなし提出の特例は、eLTAX・光ディスク等・書面のいずれでも適用されます。ただし、電子的提出の義務がある場合は、eLTAXまたは光ディスク等で提出する必要があります。
参考:国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(問1〜4・9)
30枚基準は、何年のどの枚数で判定する?
2027年の判定に使うのは、現在の従業員数ではなく、2025年に税務署へ提出すべきだった給与所得の源泉徴収票の枚数です。通常の年次提出では、2024年分の提出控えや対象者一覧を確認します。
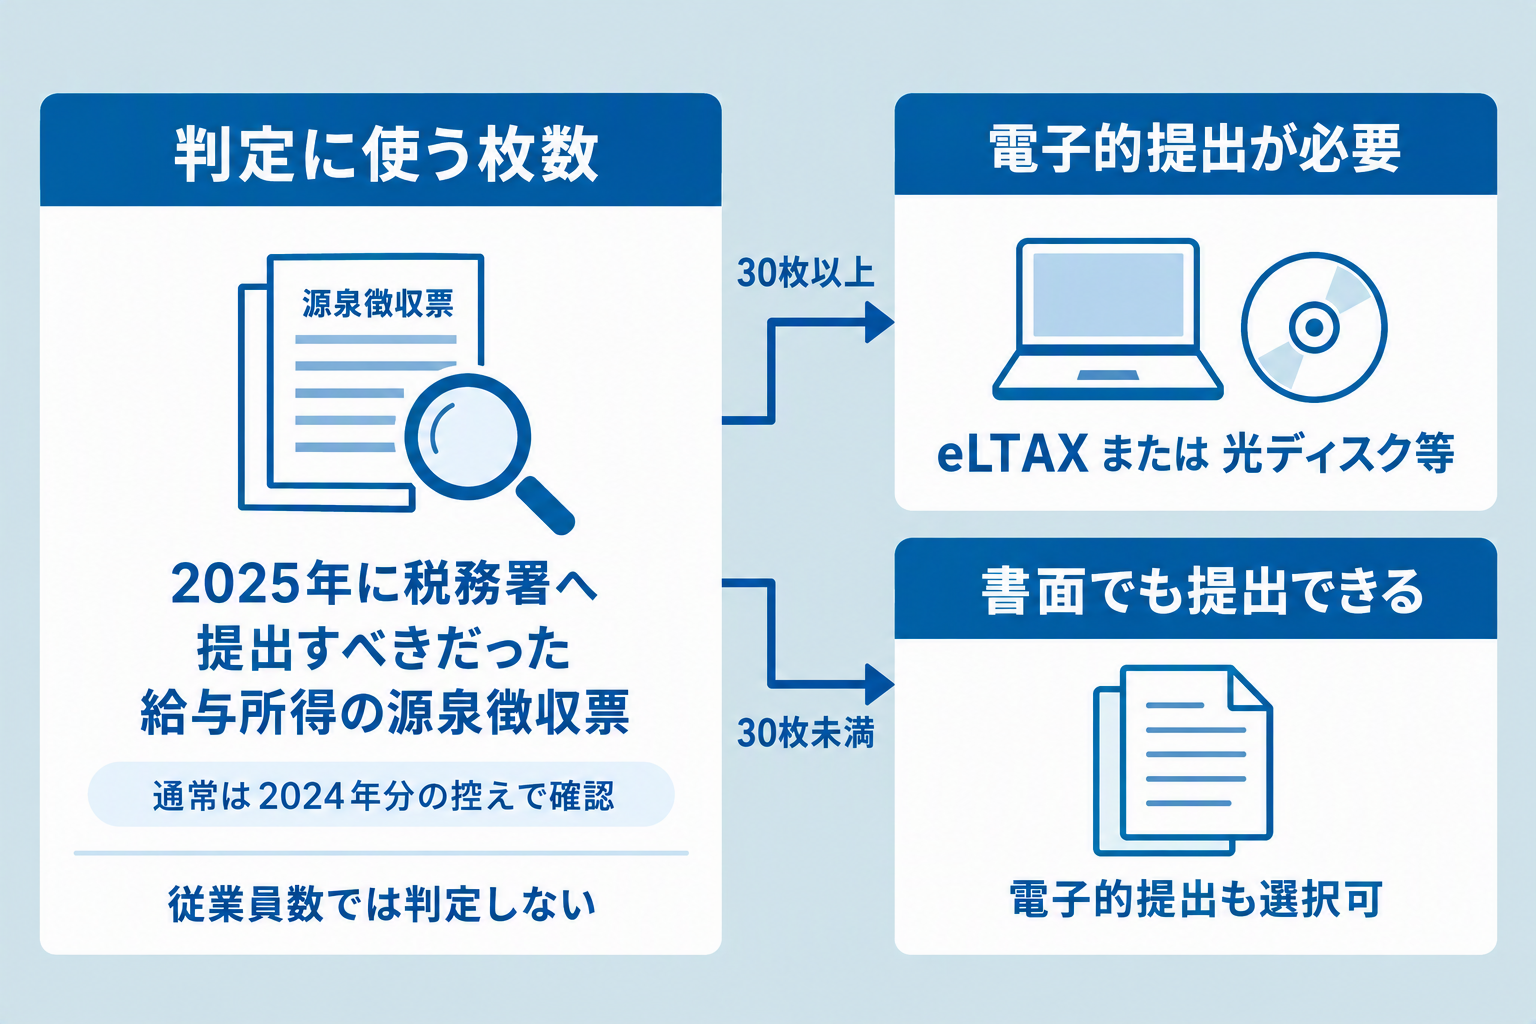
例えば、現在の従業員が60人でも、判定に使う源泉徴収票が25枚なら、この枚数基準による電子的提出の義務はありません。従業員数や、今回提出する給与支払報告書の枚数と取り違えないことが重要です。
枚数が分からない場合や、当時の提出漏れがあった場合は、次のように確認します。
| 確認した結果・状況 | 経理の対応 |
|---|---|
| 提出すべきだった枚数が30枚以上 | 2027年の給与支払報告書は、eLTAXまたは光ディスク等で提出する |
| 提出すべきだった枚数が30枚未満 | この枚数基準では電子的提出の義務なし。書面での提出も選択できる |
| 当時の枚数が分からない | 2024年分の提出控え・給与データ・税理士への依頼資料を照合する |
| 実際は28枚提出したが、提出漏れが2枚あった | 提出すべきだった枚数は30枚として判定する |
※人数・枚数は説明のための仮定です。
判定後は、根拠資料と判定結果を同じ場所に保存しましょう。税理士へ確認した場合も、どの年の何枚を基準にしたかを残しておくと、担当交代時に判断を引き継げます。
なお、この章の判定対象は給与所得の源泉徴収票です。報酬等の支払調書などは、法定調書の種類ごとに電子的提出の義務を判定します。給与の判定結果を、そのまま他の支払調書に当てはめないようにしてください。
参考:国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(問9)
翌年以降の判定では、どの枚数を残す?
みなし提出になっても、翌年以降の電子的提出の判定枚数がゼロになるわけではありません。また、給与支払報告書の全枚数を、そのまま判定に使うわけでもありません。
改正前の税務署への提出範囲で数えた枚数を、給与支払報告書の提出枚数とは分けて管理しましょう。管理表に次の2つの欄を設けると、混同を防ぎやすくなります。
| 記録する枚数 | 管理する目的 |
|---|---|
| 給与支払報告書の提出枚数 | 対象者の提出漏れや、市区町村ごとの提出状況を確認する |
| 改正前の提出範囲で数えた源泉徴収票の枚数 | 将来の電子的提出の義務を判定する |
参考:国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(問9)
提出方法と必要書類はどうなる?本人交付・合計表も整理
提出方法を決める際は、税務署への別送が不要になる書類と、引き続き必要な書類を分けて確認します。まずは、書類ごとの提出先・交付先を下図で整理しましょう。
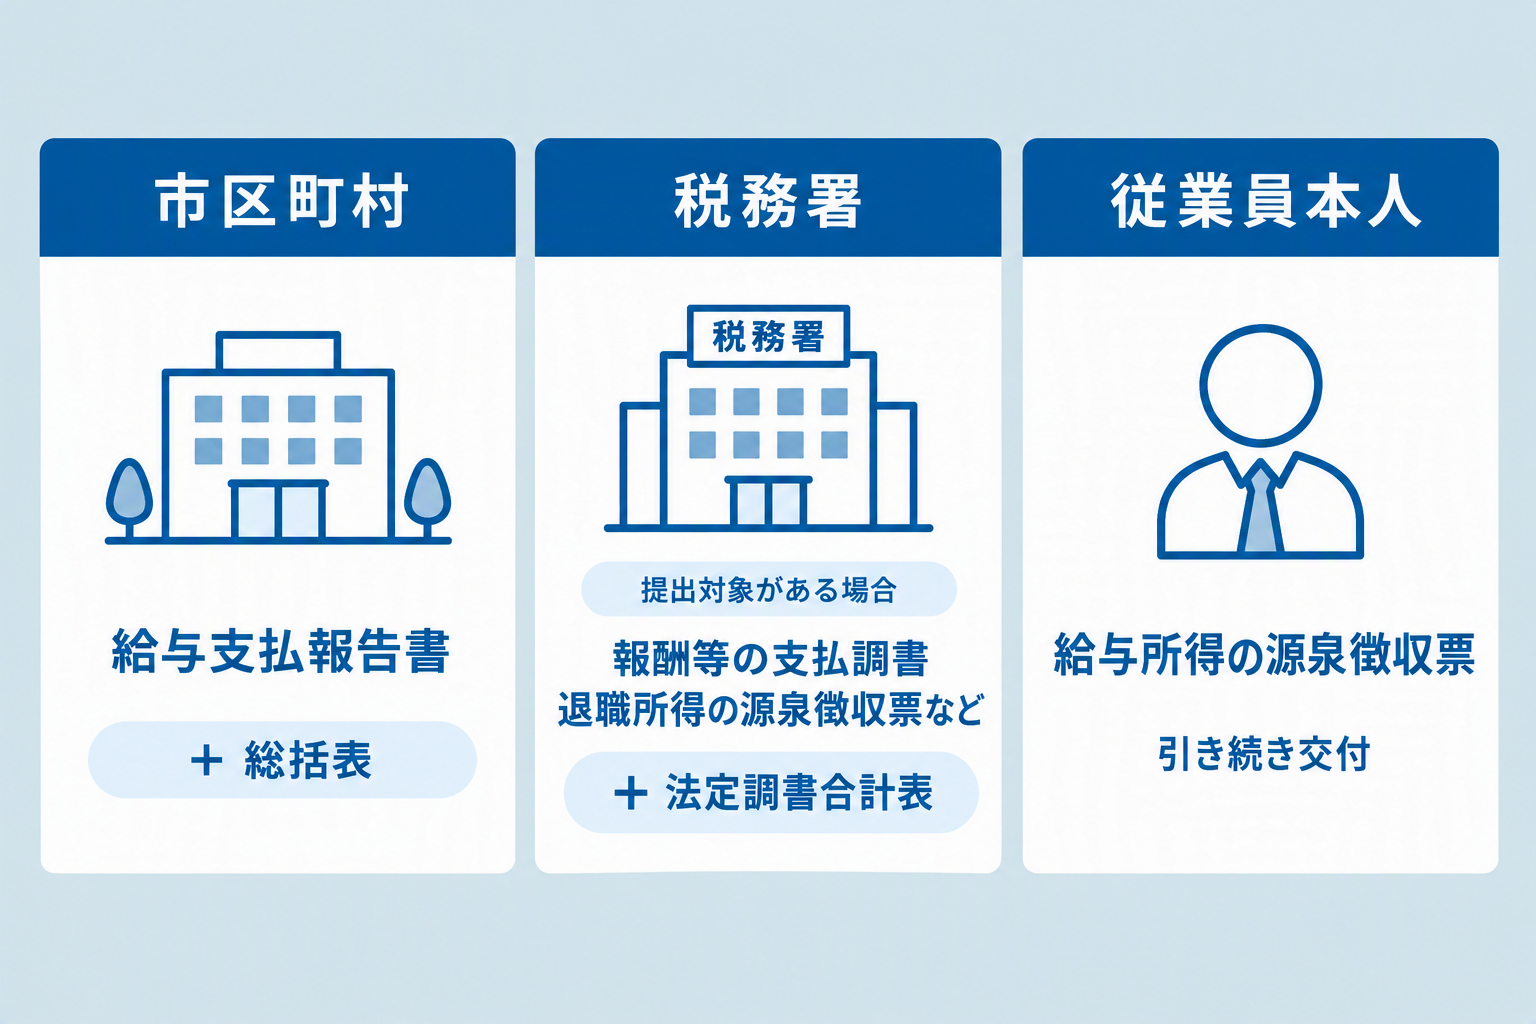
紙・eLTAX・光ディスク等はどう選ぶ?
電子的提出の義務がある場合は、eLTAXまたは光ディスク等を選びます。義務がない場合も、提出先の数や従業員の利便性を踏まえて方法を決めるとよいでしょう。
| 提出方法 | みなし提出の適用 | 選択時に確認すること |
|---|---|---|
| eLTAX | 対象 | 利用環境と給与ソフトの対応状況を確認。複数の市区町村へまとめて提出でき、給与情報のマイナポータル連携の対象になる |
| 光ディスク等 | 対象 | データ作成方法や提出先の案内を確認。給与情報のマイナポータル連携の対象にはならない |
| 書面 | 対象 | 電子的提出の義務がないことを確認。給与情報のマイナポータル連携の対象にはならない |
2026年分以後の給与支払報告書は、eLTAXで提出すると給与情報のマイナポータル連携の対象になります。ただし、連携の対象になることと、従業員本人への源泉徴収票の交付は別の扱いです。
従業員から確定申告に関する問い合わせを受ける担当者にも、自社の提出方法を共有しておくと案内しやすくなります。
参考:国税庁 令和9年1月から源泉徴収票の提出方法が変わります(リーフレット)
給与以外の支払調書がある場合、合計表は必要?
給与所得の源泉徴収票がみなし提出になる場合、その給与分に係る法定調書合計表の提出は不要です。ただし、報酬等の支払調書や退職所得の源泉徴収票などを税務署へ提出する場合は、引き続き合計表が必要になります。
「給与分が不要」と「会社として合計表が不要」は分けて判断し、次の表で自社の対応を確認してください。
| 自社の状況 | 法定調書合計表の対応 |
|---|---|
| 給与はみなし提出となり、兼用様式の対象となる他の法定調書も提出しない | 給与所得の源泉徴収票等の法定調書合計表の提出は不要 |
| 報酬等の支払調書や退職所得の源泉徴収票などを税務署へ提出する | 提出する法定調書について記載した合計表を提出 |
| 他の調書と合計表を提出するが、給与分はみなし提出となる | みなし提出となる給与所得の源泉徴収票に係る記載は不要 |
例えば、人事から「給与の源泉徴収票は提出不要になった」と聞いても、経理が担当する報酬等の支払調書まで提出不要になるわけではありません。合計表の作成をやめる前に、給与以外の提出対象を確認しましょう。
参考:国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(問8)
本人への源泉徴収票と、市区町村への総括表は必要?
どちらも引き続き必要です。税務署への源泉徴収票の提出と、従業員本人への交付は分けて管理してください。
また、市区町村へ提出する「給与支払報告書の総括表」と、税務署へ提出する「法定調書合計表」は別の書類です。給与分の合計表が不要になっても、総括表を省略することはできません。
社内の依頼メールや手順書には「表を提出する」ではなく、正式な書類名を記載すると、担当者間の取り違えを防ぎやすくなります。
参考:国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(問5・8)
人事・経理・税理士で何を確認・分担する?
書類の要否が分かっていても、担当者間で「相手が対応するはず」と認識がずれると、提出漏れや二重作業につながります。
書類ごとの担当だけでなく、確認する資料と完了条件まで共有しておきましょう。
給与担当と支払調書担当の間で、何を共有する?
例えば、給与支払報告書は人事、報酬等の支払調書は経理、提出は税理士へ委託している会社では、作成・確認・提出をそれぞれ誰が担うかを決めます。
次の表を、自社の担当者名と期限に置き換えて使ってください。
| 共有する項目 | 確認する内容 | 完了の目安 |
|---|---|---|
| 提出方法の判定 | 判定用の枚数と根拠資料を、誰が確認するか | 判定結果と使用する提出方法を共有した |
| 給与支払報告書・総括表 | 対象者の抽出、内容確認、市区町村への提出を誰が担うか | 対象者・提出先・担当者・期限が決まっている |
| 給与以外の法定調書・合計表 | 報酬等の支払調書などの提出要否を、誰が確認するか | 提出する書類と、合計表に記載する範囲を確認した |
| 本人への源泉徴収票 | 作成・交付と、交付状況の管理を誰が担うか | 市区町村への提出とは別に、本人交付を管理できる |
| 受付結果・訂正対応 | 提出結果を誰が受け取り、誤りがあった場合に誰へ連絡するか | 受付結果の保存先と訂正時の連絡先が決まっている |
※上表は社内の分担を整理するための例です。税理士へ委託している場合も、社内で用意する資料と、提出結果を受け取る担当者を明確にしてください。
変更点の共有には、国税庁の「令和9年1月から源泉徴収票の提出方法が変わります」も活用できます。制度の概要をそろえたうえで、自社で省略する作業と残す作業を確認しましょう。
対象者の抽出漏れ・提出漏れはどう防ぐ?
給与支払報告書の対象は、原則として、年の途中で退職し、その年に支払った給与等が30万円以下の人を除く、すべての給与等です。
注意したいのは、給与ソフトの抽出条件です。給与支払報告書の出力に、従来の税務署提出用の「年末調整済みの一般従業員は500万円超」などの条件を誤って使っていないかを確認しましょう。
抽出から提出後の確認まで、次の資料を照合すると、漏れが生じた箇所を確認しやすくなります。
| 確認する場面 | 照合する資料・情報 | 確認すること |
|---|---|---|
| 対象者の抽出 | 出力した対象者一覧・給与台帳・退職者一覧 | 対象者が漏れていないか。対象外とした理由を説明できるか |
| 提出先の確認 | 対象者一覧・従業員の住所情報 | 提出先の市区町村に誤りがないか |
| 提出後の確認 | 提出先一覧・提出データ・受付結果 | 未提出・エラー・受付未確認の市区町村が残っていないか |
| 本人交付の確認 | 交付対象者一覧・交付履歴 | 市区町村への提出とは別に、本人への交付が完了しているか |
税務署から、みなし提出が完了した旨の通知は届きません。eLTAXで提出した場合は、PCdesk等のメッセージ照会から「申告受付完了通知」を確認できます。
複数の市区町村へ提出する会社では、提出先ごとに「未提出」「提出済み・受付未確認」「受付確認済み」「訂正対応中」などの状態を記録すると、残っている作業が分かります。提出データと受付結果をひも付けて保存しましょう。
参考:国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(問5〜7・13)
提出後に誤りが見つかったら、どこへ訂正する?
提出後に給与額などの誤りが見つかった場合は、「何年分か」「みなし提出したものか」「どの方法で提出したか」を確認します。
誤りを発見した年ではなく、書類に記載された対象年分で訂正先を切り分けましょう。
2026年分以後と2025年分以前で、訂正先はどう違う?
2026年分以後のみなし提出分は、市区町村への給与支払報告書の訂正により対応します。
一方、2025年分以前は特例の対象外のため、税務署への源泉徴収票の訂正手続きが必要です。
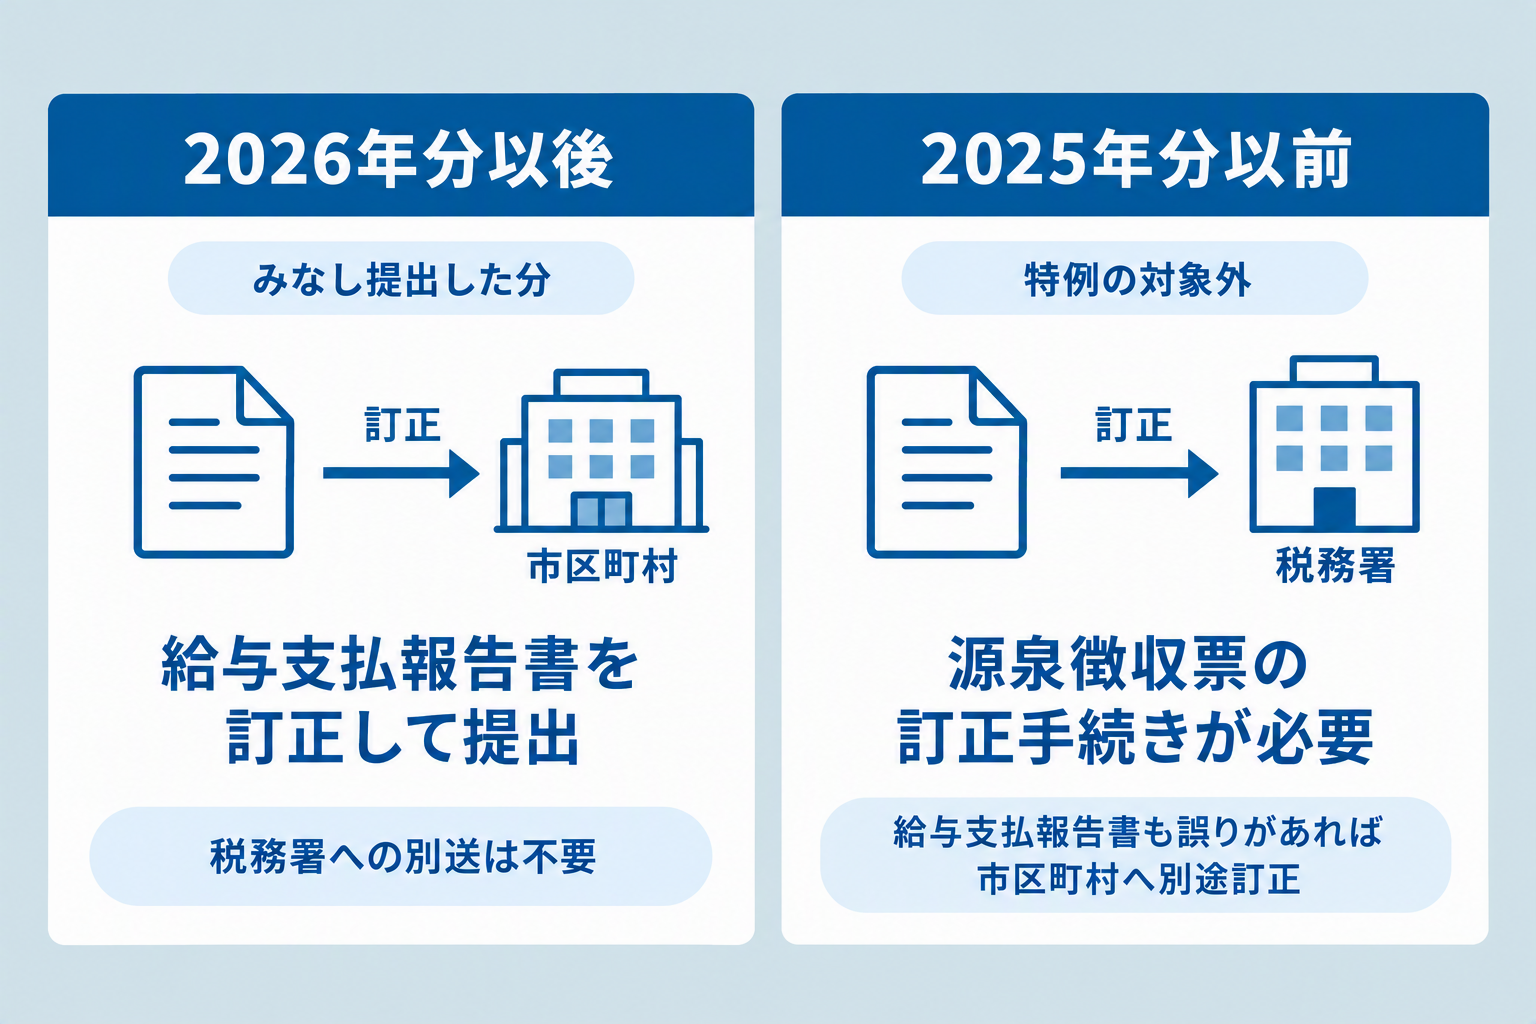
例えば、2027年に誤りが見つかっても、2025年分の源泉徴収票を市区町村への訂正だけで済ませることはできません。対象年分を確認したら、次の表で提出方法ごとの対応を確認してください。
| 対象年分・提出方法 | 訂正時の対応 |
|---|---|
| 2026年分以後で、eLTAXによりみなし提出したもの | 給与支払報告書の提出区分を「訂正」として再提出。税務署への訂正分・無効分の源泉徴収票の別途提出は不要 |
| 2026年分以後で、書面・光ディスク等によりみなし提出したもの | 提出先の市区町村へ訂正方法を確認。正しく訂正した給与支払報告書を提出すれば、税務署分もみなし提出となる |
| 2025年分以前の源泉徴収票 | 特例の対象外。税務署への訂正手続きが必要。給与支払報告書にも誤りがあれば、市区町村にも別途対応 |
上表は、提出済みの内容を訂正する場合の整理です。提出先の市区町村自体を誤った場合などは、当初の提出先と正しい提出先を確認し、関係する市区町村へ手続きを確認してください。
参考:国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(問10〜12)
訂正後は、受付確認と本人への再交付も必要?
訂正データを作成しただけでは、対応は完了していません。再提出後の受付結果を確認し、給与額など本人交付分にも影響する場合は、従業員への訂正版の交付も確認します。
社内では、「対象者・対象年分」「訂正内容・理由」「再提出先・再提出日」「受付結果」「本人への再交付状況」を記録しましょう。当初の提出データと訂正版を区別して保存すると、問い合わせを受けた際に変更内容を説明しやすくなります。
税理士へ訂正を依頼した場合も、依頼済みで終わらせず、再提出の結果と本人への再交付の分担まで確認してください。
まとめ|自社の提出方法・必要書類・担当を確認しよう
2027年1月からの変更では、みなし提出の適用と、電子的提出の義務を分けて確認することが重要です。30枚未満でも、給与支払報告書の提出によって税務署への源泉徴収票の提出を代替する仕組みは適用されます。
自社の対応を決める際は、次の点を確認しましょう。
- 対象年分と提出時期を確認し、みなし提出の対象になるかを判断する
- 2027年の電子的提出の義務は、2025年に提出すべきだった源泉徴収票の枚数で判定する
- 本人への交付、総括表、給与以外の法定調書・合計表を切り分ける
- 人事・経理・税理士の担当と、提出結果を確認する人を決める
- 訂正時は対象年分と提出方法を確認し、必要な提出先へ対応する
制度の案内や関連資料は、国税庁の「源泉徴収票のみなし提出の特例 特設ページ」から確認できます。社内手順書にも参照先を残しておくと、判断に迷った際に確認しやすくなります。
制度変更への対応は、重複作業や担当者間の確認漏れを見直す機会にもなります。提出業務に限らず、経理全体の役割分担や確認工程を整理したい方は、以下の資料もご活用ください。