支払調書の電子提出義務が30枚以上に|対象の判定と経理の準備を解説
更新日:2026.10.26
ー 目次 ー
2027年1月1日以後に提出する法定調書から、電子提出等が必要になる基準が、従来の100枚以上から30枚以上に引き下げられます。これまで書面で支払調書を提出していた企業も、対応が必要になる可能性があります。
ただし、準備するのは提出方法だけではありません。支払先の情報や報酬額、源泉徴収税額を年末年始に集め直している場合は、日々の管理方法も見直しておきたいところです。
本記事では、制度の変更点と適用時期、自社が対象になるかの判定方法、判定や提出で迷いやすいケース、そして月次・年次・年末年始に経理が行うことを順に解説します。
※本記事では「報酬、料金、契約金及び賞金の支払調書」を中心に解説します。また、e-Tax、認定クラウド等、光ディスク等による提出を、まとめて「電子提出等」と表記します。今回の基準変更は、報酬等の支払調書だけでなく、他の法定調書にも関係します。
支払調書の電子提出義務とは|30枚以上に引き下げ
まずは、今回の改正で「何が変わるのか」を整理します。変わるのは提出方法の基準であり、支払調書を提出する範囲そのものではありません。
義務基準が30枚以上に変わる
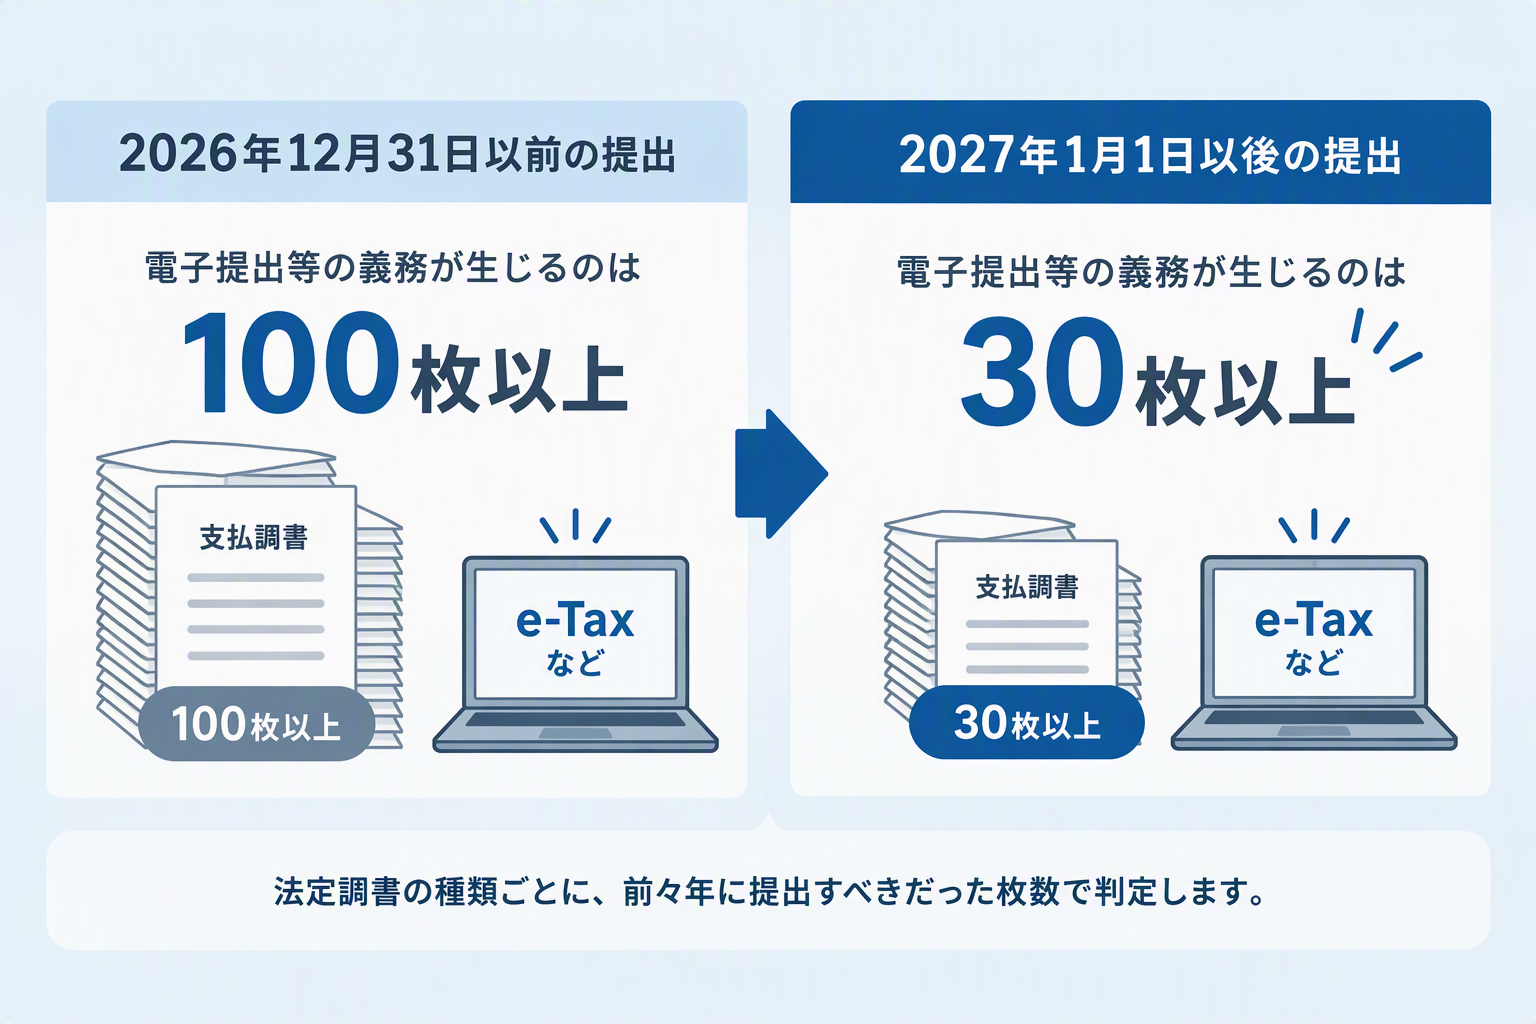
電子提出等が義務になる基準が、これまでの100枚以上から30枚以上に変わります。判定には、法定調書の種類ごとに、前々年に提出すべきだった枚数を使います。
| 項目 | 2026年12月31日以前の提出 | 2027年1月1日以後の提出 |
|---|---|---|
| 電子提出等の義務が生じる基準 | 100枚以上 | 30枚以上 |
| 判定に使う枚数 | 前々年に提出すべきだった枚数 | 同左 |
| 判定する書類の単位 | 法定調書の種類ごと | 同左 |
e-Tax以外の提出方法もある
義務の対象になっても、提出方法はe-Taxに限られません。CD・DVDなどの光ディスク等や、国税庁長官の認定を受けたクラウドサービス等による提出も認められています。
「2027年からすべての企業で紙の提出が廃止される」「必ずe-Taxを使わなければならない」という理解は正確ではありません。
提出の要否と提出方法は別の判断
今回の改正で押さえたいのは、「支払調書を提出する必要があるか」と「どの方法で提出するか」は別の判断という点です。
30枚未満で電子提出等の義務がない場合でも、提出範囲に当てはまる支払調書は、これまでどおり提出しなければなりません。
参考:国税庁 No.7455 法定調書の提出枚数が30枚以上の場合のe-Tax、光ディスク等又は認定クラウド等による提出義務
電子提出義務はいつから?
次に、どの年に提出する支払調書から関係するのか、判定にはどの年分を使うのかを確認します。
2026年分の提出から適用される
新しい基準は、2027年1月1日以後に提出する法定調書から適用されます。報酬等の支払調書は支払が確定した年の翌年に提出するため、最初に対象となるのは、2027年に提出する2026年分です。
2026年分の提出期限は2027年2月1日(月)です。通常は翌年1月31日が期限ですが、2027年は1月31日が日曜日にあたるため、国税庁の手引でも2月1日が期限として案内されています。
社内のスケジュール表が「1月31日」のままになっていないか確認しておきましょう。
2027年の判定には2024年分を使う
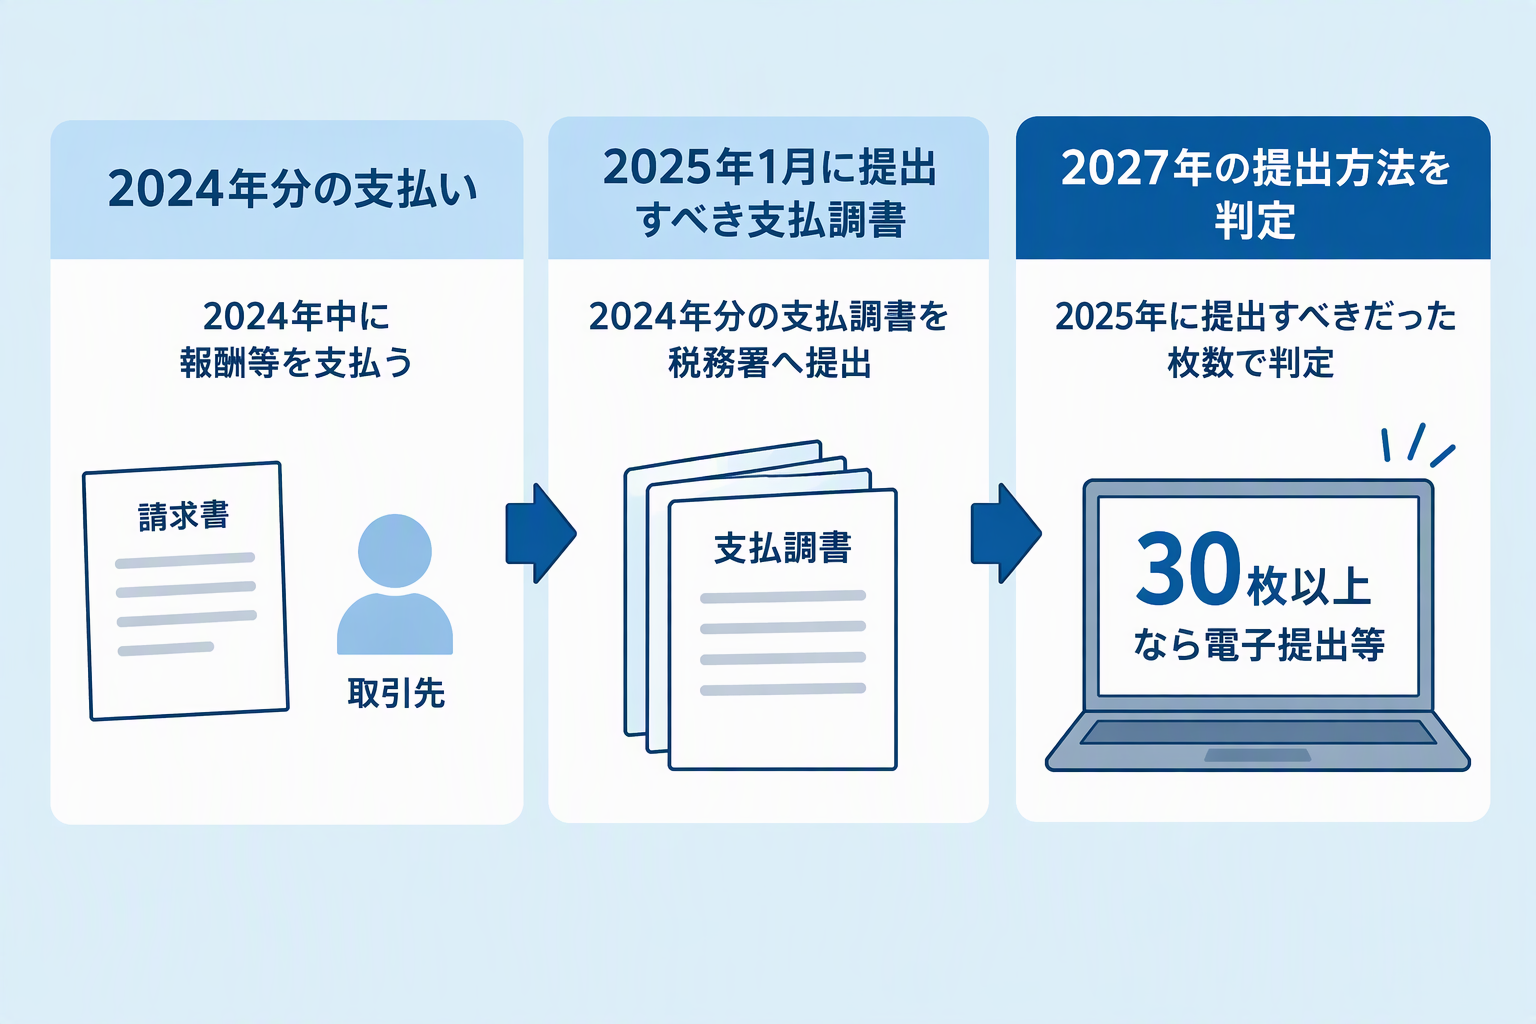
2027年に提出する支払調書が電子提出等の対象になるかは、前々年である2025年に提出すべきだった枚数で決まります。通常の年次提出で考えると、2025年1月に提出すべきだった2024年分の支払調書が確認対象です。
例えば、2024年分の報酬等の支払調書が30枚以上であれば、2027年に提出する報酬等の支払調書は電子提出等で提出する必要があります。
ファイル名や表題が「2025年分」となっている資料は、通常2026年に提出したもので、今回の判定には使いません。過去のファイルを探すときは、「2024年分」という表題に加え、提出日や税理士への依頼日も手掛かりにしましょう。
参考:国税庁 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引
支払調書の基本と電子提出の準備
判定や集計に入る前に、支払調書の位置付けと、電子提出に必要な準備を最低限確認しておきます。
支払調書とは
支払調書とは、会社が外部に支払った報酬や家賃などについて、支払先や支払金額、源泉徴収税額などを税務署へ報告する書類です。
法律で提出が義務付けられた「法定調書」の一種で、報酬等の支払調書や不動産の使用料等の支払調書など、種類ごとに提出範囲が定められています。提出範囲の金額基準や記載方法などの作成ルールは、以下の記事で詳しく解説しています。
提出方法と作成方法を選ぶ
e-Taxを利用する場合は、e-Taxソフトや、そのWEB版などが選択肢になります。報酬等の支払調書は、パソコンからe-Taxソフト(WEB版)を利用して作成・提出できます。
画面で1枚ずつ入力する方法は100枚が上限のため、件数や元データの形式に合わせて作成方法を選びましょう。
| 作成方法 | 検討するときのポイント |
|---|---|
| 画面へ直接入力する | 件数に対して入力・確認の負担が大きすぎないか |
| CSVファイルを利用する | 必要な項目を出力できるか、指定形式へ整えられるか |
| 利用中の対応ソフトを使う | 対象の支払調書や提出方法に対応しているか |
| 税理士へ依頼する | 社内で準備する資料と受け渡し方法が決まっているか |
※上表は、作成方法を選ぶ際の実務上の確認例です。
電子提出への対応を理由に、最初から有料ソフトの導入を前提とする必要はありません。まずは国税庁が提供する作成・提出方法と、現在使っているシステムで対応できる範囲を確認しましょう。
利用環境を事前に確認する
e-Taxソフト(WEB版)は、利用環境によって事前準備のセットアップが必要です。また、スマートフォンからは法定調書の作成・提出ができません。
CSVファイルを使う場合も、会計ソフトから出力したデータがそのまま使えるとは限らず、国税庁が示す項目の並びや文字数、全角・半角などの指定に合わせる必要があります。
次の点は、年内の早い段階で確認しておくとよいでしょう。
- e-Taxの開始届出書を提出し、利用者識別番号を取得しているか
- 担当者が必要な手順でログインできるか
- 利用するパソコンで作成画面を開けるか
- 必要なデータを既存システムから出力できるか
- CSVの読み込み時にエラーが出ないか
- エラーが出た場合の確認先が決まっているか
参考:国税庁 法定調書の作成・提出について
自社が対象かを判定する3つのポイント
対象判定では、「提出すべきだった枚数」「法定調書の種類」「提出義務者の単位」の3点を押さえます。請求書の枚数や今年の振込件数で判断しないようにしましょう。
①「提出すべきだった」枚数で判断する
基準は「実際に提出した枚数」ではなく、「提出すべきだった枚数」です。過去に提出漏れがあった場合は、漏れていた分も含めて数える必要があります。
今年の枚数が30枚未満でも、前々年に提出すべきだった枚数が30枚以上なら対象になります。反対に、今年の枚数が増えても、それが判定に影響するのは2年後の提出からです。
②法定調書の種類ごとに数える
30枚以上かどうかは、法定調書の種類ごとに判定します。報酬等の支払調書と、不動産の使用料等の支払調書などを合算するわけではありません。
| 2025年に提出すべきだった枚数(2024年分) | 2027年提出分の判定 |
|---|---|
| 報酬等の支払調書が30枚 | 報酬等の支払調書は電子提出等の義務の対象 |
| 報酬等の支払調書が29枚 | この枚数基準では義務の対象外 |
| 報酬等が20枚、不動産使用料等が15枚 | 合計35枚では判定せず、それぞれの種類で判断 |
※国税庁が示す判定方法を基にした架空例です。
また、請求書を30枚受け取ったことや、支払明細書を30枚発行したことは判定に関係しません。数えるのは、税務署に提出すべきだった法定調書の枚数です。
③本支店は提出義務者ごとに判定する
国税庁の質疑応答では、提出枚数の判定は法定調書の提出義務を有する者ごとに行うとされています。
支店ごとに別の税務署へ提出している企業では、全社の枚数を合算せず、提出している単位ごとに確認しましょう。
判定に使う資料をそろえる
判定には、過去の提出控えや提出データを使います。税理士に提出を依頼している場合は、当時の依頼資料や提出結果を共有してもらいましょう。
判定した結果と使った資料は、翌年以降も確認できるように残しておきます。
参考:国税庁 e-Tax又は光ディスク等による法定調書の提出義務
判定・提出で迷いやすいケース
ここでは、電子提出等の判定や提出方法に関わる場面のうち、経理担当者が迷いやすいものを取り上げます。
提出範囲に入る支払いを漏れなく数えているか
判定に使うのは「提出すべきだった枚数」のため、提出範囲に入る支払いを数え漏らすと、2年後の電子提出等の判定も誤ることになります。
提出範囲は、「外注費」「支払手数料」などの勘定科目ではなく、報酬の内容と金額基準で判断します。また、法人への支払いで源泉徴収がもともと不要な報酬なども、提出範囲に入っていれば支払調書の対象です。源泉徴収の有無だけで対象外と判断しないようにしましょう。
報酬の種類ごとの金額基準や、税込・税抜の判定方法は、以下の記事で確認できます。
▲関連記事: 【ピラー記事のタイトルに差し替え】
支払明細書のPDF送付は電子提出にならない
支払明細書をPDFで取引先へ送っていても、税務署への支払調書の提出にはなりません。支払調書は税務署へ支払内容を報告する法定調書で、支払明細書は取引先へ支払いの内容や内訳を伝える書類です。
支払明細書を電子化していても、支払調書は別途、対象判定を行ったうえで必要な方法で提出します。
本店でまとめて提出したい場合
支店ごとに提出義務がある場合でも、本店等がe-Tax等により、支店等の分をまとめて提出できる制度があります(本店等一括提出)。
この制度を使うには、支店等が、その支店等を所轄する税務署長に「支払調書等の本店等一括提出に係る承認申請書」を提出し、承認を受ける必要があります。
拠点ごとの提出事務を本社に集約したい場合は、早めに検討しておきましょう。
ほかの法定調書も対象になるか
電子提出等の義務基準は、報酬等の支払調書に限らず法定調書全般に適用されます。不動産の使用料等の支払調書なども、種類ごとに前々年の枚数で判定します。
なお、給与所得の源泉徴収票は、2027年1月1日以降、市区町村に給与支払報告書を提出すれば税務署に提出したものとみなされます(源泉徴収票のみなし提出の特例)。そのため、2026年分以降は、税務署提出用の給与所得の源泉徴収票を作成・提出する必要がなくなります。
参考:国税庁 令和8年分 法定調書の作成と提出の手引 第1章 法定調書の提出期限等について / No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等
時期別に経理が行うこと
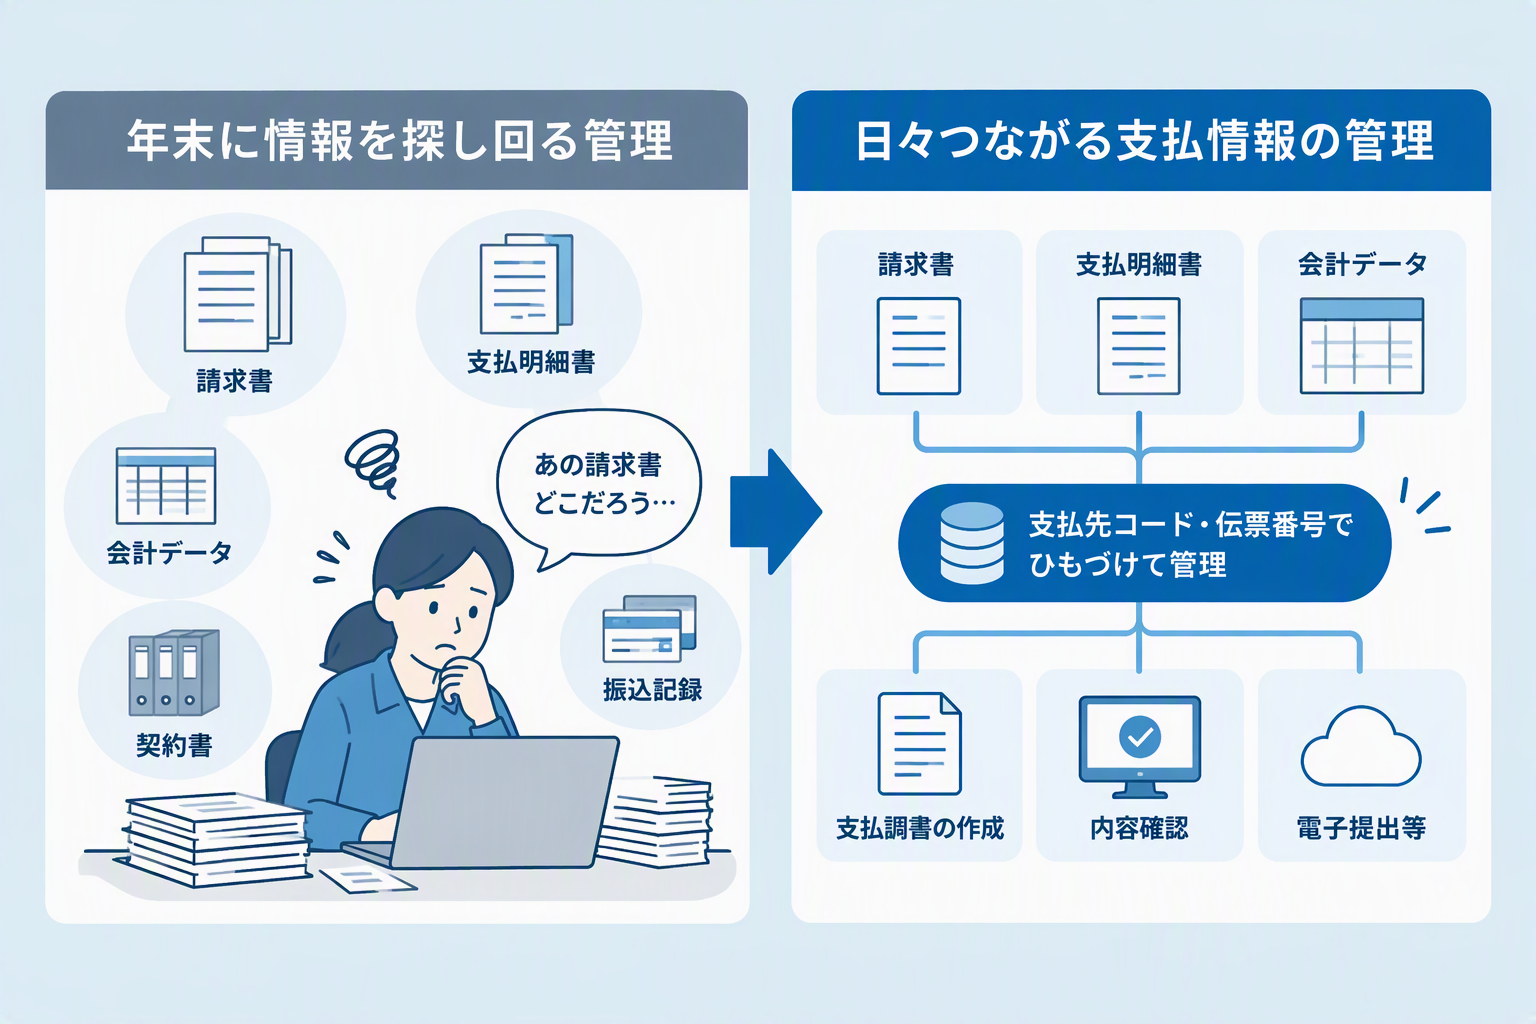
提出準備の負担を減らすには、年末に集計表を一から作るのではなく、時期ごとにやることを分けて進めることが有効です。ここからは、制度で義務付けられた事項ではなく、経理業務を進めやすくするための運用例を紹介します。
| 時期 | 主にやること |
|---|---|
| 月次 | 支払情報を年間で集計できる形で記録し、情報不足を解消する |
| 年次(10〜12月) | 対象判定を確定し、提出方法・担当・社内期限を決める |
| 年末年始(12月末〜2月1日) | 照合・作成・提出を行う |
| 提出後 | 手順と結果を記録し、翌年に引き継ぐ |
※2026年分(2027年2月1日期限)を想定した例です。自社の体制に合わせて調整してください。
月次:集計できる形で記録する
まず整えたいのは、同じ相手への取引をまとめて確認できる状態です。ある月は屋号、別の月は個人名で記録していると、年末に同じ支払先かどうかを調べ直す必要があります。支払先コードと正式名称を対応させ、次の項目を日々残しておきましょう。
| 管理項目 | 管理する目的 |
|---|---|
| 支払先コード・正式名称 | 同じ相手の取引をまとめる |
| 住所・所在地 | 支払先情報の確認に使う |
| 取引内容・報酬区分 | 提出対象の判断に使う |
| 支払確定日・実際の支払日 | 対象年分や未払分を確認する |
| 報酬額・消費税額 | 金額の内訳を確認する |
| 源泉徴収税額・振込額 | 報酬額と振込額の違いを確認する |
| 請求書番号・伝票番号・保存先 | 集計の根拠をたどる |
| 確認状況・確認者 | 未確認の取引を把握する |
支払調書の「支払金額」は、源泉徴収税額を差し引く前の報酬額です。銀行の振込データだけで集計すると金額を誤りやすいためきる項目と、不足する項目を分けて検討しましょう。拠点ごとに管理表がある場合は、列名や支払先コードの使い方もそろえておきます。
また、請求書番号や伝票番号を手掛かりに、会計データ・支払記録・証憑の保存先をたどれるようにしておくと、数字に疑問が出たときにすぐ照合できます。毎月の締めでは、次の点を確認して未解決の取引を残さないようにしましょう。
| 月次の確認項目 | 確認する内容 |
|---|---|
| 支払先 | 同じ相手が別名称・別コードで登録されていないか |
| 取引内容 | 報酬の内容がわかる記録があるか |
| 金額の内訳 | 報酬額・消費税額・源泉徴収税額を確認できるか |
| 証憑 | 請求書や契約書の保存先をたどれるか |
| 未解決事項 | 確認先と回答期限が決まっているか |
判断に迷った取引は、確認した相手や回答だけでなく、判断理由も残しておきましょう。翌月や翌年に同様の取引があったとき、同じ確認を繰り返さずに済みます。
年次:判定と提出準備を終える
年末の繁忙期に入る前に、提出の前提となる事項を確定させます。
- 2024年分の提出控えを確認し、電子提出等の対象かを判定する
- 提出方法と作成方法を決め、e-Taxの利用環境を確認する
- 提出対象となる支払先のマイナンバー・法人番号の回収状況を確認する
- 各部門・拠点へ情報提供を依頼し、社内の提出期限を伝える
- 本店等一括提出を利用する場合は、承認申請の要否を確認する
- 税理士に依頼する場合は、渡す資料・形式・期限をすり合わせる
年末年始:照合と提出を進める
この時期は、振込履歴だけで集計を終えず、未払金などの明細と照合することが大切です。差異が出た場合は、次の確認先から原因を調べます。
| 確認する差異 | 主な確認先 |
|---|---|
| 報酬額と振込額が異なる | 請求書・支払明細書・源泉徴収の記録 |
| 会計データと支払記録が一致しない | 未払明細・支払日・対象取引 |
| 同じ支払先の年間合計が合わない | 支払先コード・名称の表記ゆれ・集計条件 |
| 支払調書の作成日時点で未払分がある | 未払額・未徴収の源泉徴収税額・対象年分 |
あわせて、工程ごとの担当を決めておくと、提出直前に作業が一人に集中するのを防げます。
| 工程 | 決めておきたいこと |
|---|---|
| 集計 | 使用するデータと取りまとめ担当 |
| 内容確認 | 対象範囲・金額・支払先情報の確認担当 |
| 提出 | 社内で行うか、税理士へ依頼するか |
| 提出後の確認 | 受信通知等の確認担当と保存先 |
e-Taxで初めて提出する場合は、ログインやCSVの読み込みで手間取ることもあります。期限直前ではなく、余裕をもって送信しましょう。
提出後:手順を翌年に引き継ぐ
集計方法が担当者の記憶だけに頼っていると、異動や休暇の際に作業が止まりやすくなります。提出が終わったら、操作方法だけでなく次の情報も手順書に残しましょう。
- 集計に使うデータと保存先
- 対象期間や抽出条件
- 提出対象を判断する際の確認資料
- 差異が出た場合の調べ方
- 修正履歴と最終確認者
- 提出結果の保存先
今年の提出枚数は、2年後の電子提出等の判定にも使われます。種類ごとの枚数も記録しておくと、次回の判定がスムーズです。
支払調書の電子提出に関するよくある質問
30枚未満でもe-Taxで提出できますか?
はい。電子提出等の義務の対象でなくても、e-Taxを利用して提出できます。今後の件数増加や社内の作業方法を踏まえ、書面提出を続けるか、電子提出へ切り替えるかを検討するとよいでしょう。
税理士に任せれば社内準備は不要ですか?
不要にはなりません。提出作業を任せても、支払先や金額、源泉徴収税額などの元になる情報は社内で整理して渡す必要があります。どの資料を、どの形式で、いつまでに渡すかを事前に決めておきましょう。
提出後に誤りが見つかったら?
誤りのあった支払調書について、誤っていた内容の「無効分」と、正しい内容の「訂正分」を提出して訂正します。具体的な手順は、対象年分の手引で確認してください。
参考:国税庁 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第9章 法定調書の訂正・追加について)
まとめ|電子提出を支払管理の見直しにつなげる
2027年1月1日以後に提出する法定調書から、電子提出等の義務基準が30枚以上に引き下げられます。対象になるかどうかは、法定調書の種類ごとに、前々年に提出すべきだった枚数で判定します。
対応に向けて、まずは次の3点から着手しましょう。
- 2024年分の提出控えを確認し、自社が対象になるかを判定する
- 年内に提出方法と利用環境を確認し、担当と社内期限を決める
- 月次で支払情報を記録し、年末年始は照合と提出に集中できる状態をつくる
電子提出の準備をしても、元になる情報が分散していれば、資料を探す手間は残ります。請求書、支払明細書、会計データをひもづけ、確認に必要な情報を日々残しておくことが大切です。
「提出直前に情報を集める」から、「日々の記録を使って提出準備を進める」へ。今回の制度変更をきっかけに、年末年始に支払情報を探し回らない経理体制を整えていきましょう。