手書きの領収書はダメ?経費として認められる条件と正しい書き方を解説
更新日:2026.10.08
ー 目次 ー
手書きの領収書を受け取ったとき、経費として認められるのか不安に感じる方もいるでしょう。
結論から言えば、必要事項が正しく記載されていれば、多くの場合手書きの領収書でも経費計上に使うことが可能です。
ただし、金額や発行者の記載が抜けていたり、インボイス制度の要件を満たしていなかったりすると、経費処理や仕入税額控除で問題になる場合があります。
本記事では、手書きの領収書が有効となる条件、ダメと言われる5つの理由、正しい書き方や収入印紙の要否まで解説します。発行する側・受け取る側の双方に役立つ内容なので、ぜひ参考にしてください。
手書きの領収書はダメ?経費に使える?
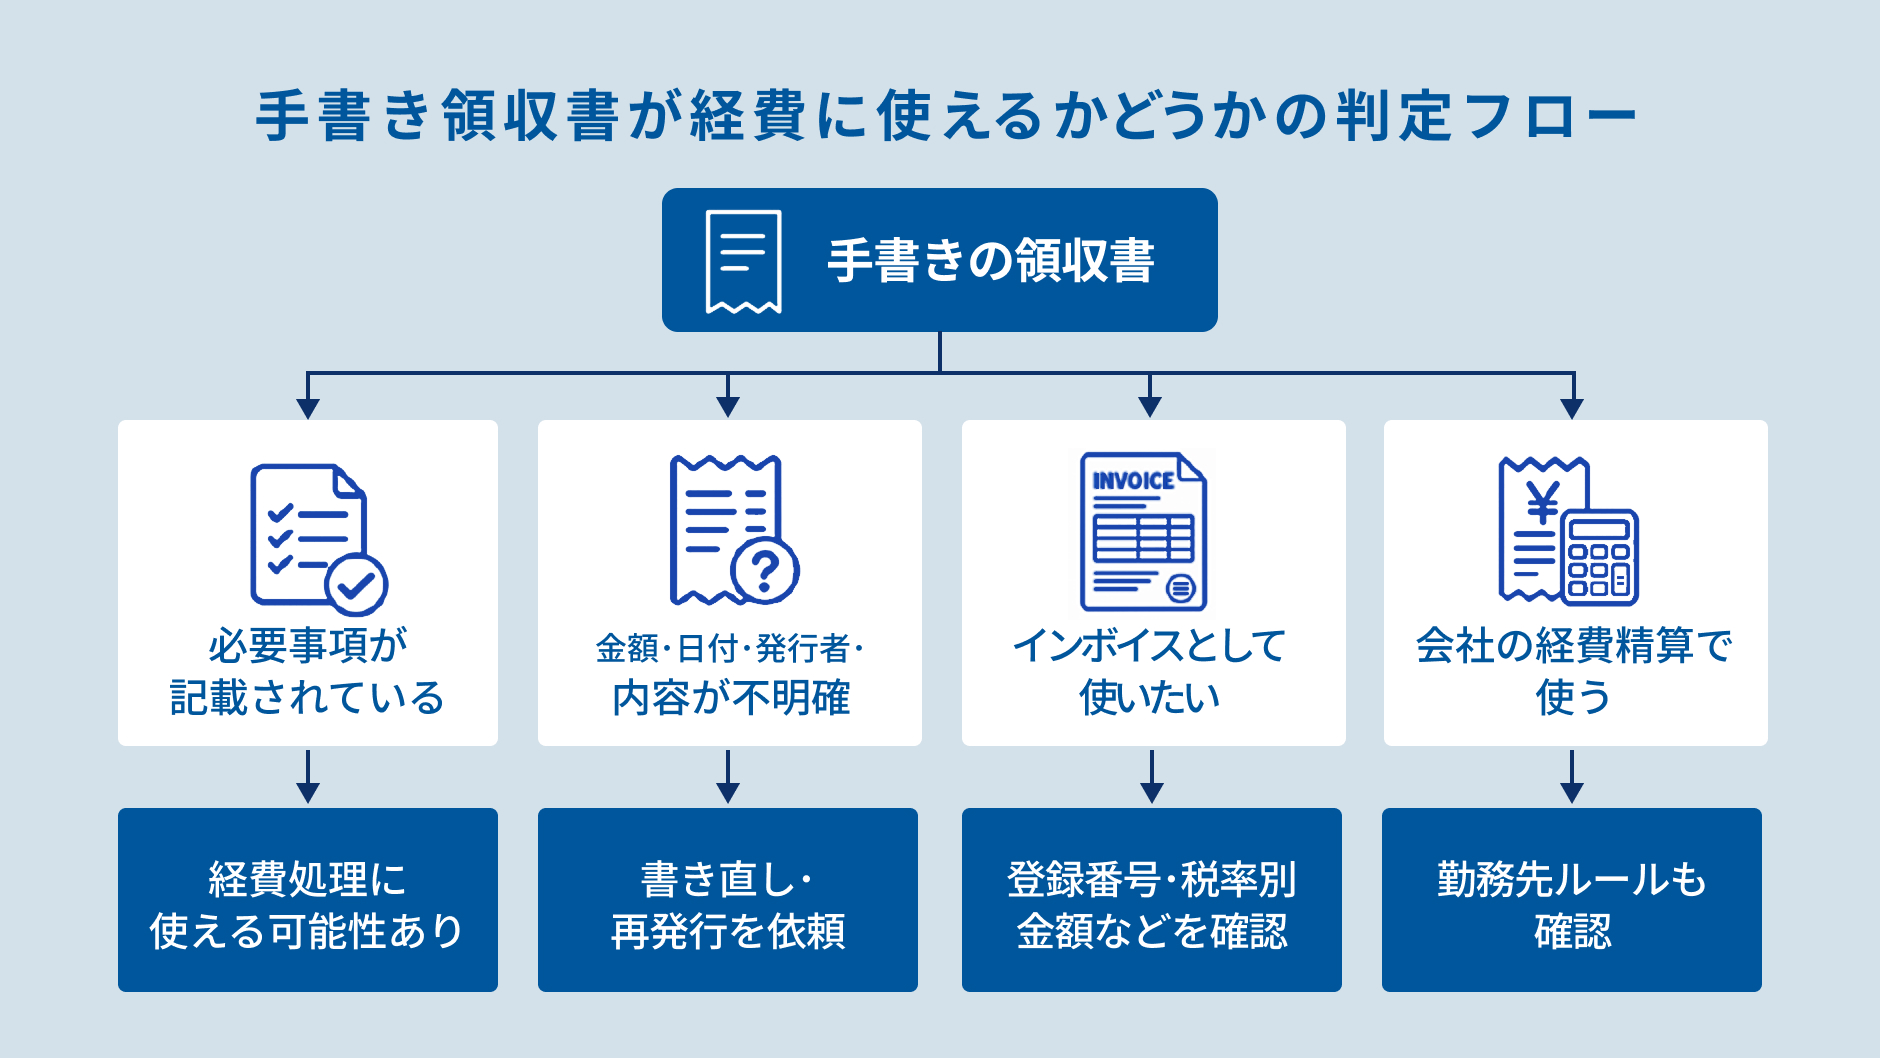
手書きの領収書を禁止する法律はありません。税務上で問われるのは書式や作成方法ではなく、取引の事実を証明できる内容が記載されているかどうかです。まずは、手書きの領収書が有効と扱われる条件を整理します。
必要事項が記載されていれば手書きでも領収書として有効
領収書は、代金を受け取った事実を証明する書類です。手書き、パソコン作成、レジから出力されるレシートのいずれであっても、証明する内容が同じであれば取り扱いに差はありません。
具体的には、以下の5点が基本となります。
- 日付
- 宛名
- 金額
- 但し書き(取引内容)
- 発行者の氏名や名称
国税庁も、インボイス制度の適格請求書や適格簡易請求書について「手書きの領収書等により交付することが可能」と示しています。手書きだからという理由だけで、経費として否認されることは原則としてありません。
なお、消費税の仕入税額控除を受けるために適格請求書として使用する場合は、登録番号や税率別の金額など、インボイス制度で定められた事項を別途満たす必要があります。
個人やフリーランスが発行した手書きの領収書も使用できる
領収書の発行者が法人か個人かによって、書類としての効力が変わるわけではありません。個人事業主やフリーランスが手書きで発行した領収書も、必要事項がそろっていれば経費の証拠書類になります。
市販の領収書用紙を使っても問題はありません。
印鑑や角印がなくても問題なし
領収書に印鑑を押す義務は、法律上ありません。社印や角印がない手書きの領収書でも、経費計上に使えます。インボイス制度で求められる記載事項にも、押印は含まれていません。
一方で、押印には発行者を明示する効果があります。商慣習として押印を求める取引先も少なくないため、発行する側は押印しておくと安心でしょう。
勤務先の経費精算ルールによっては受け付けてもらえない場合がある
税務上は有効でも、社内の経費精算規程で手書きの領収書を認めていないケースがあります。
「レシートを原則とする」「宛名は会社の正式名称に限る」「但し書きが空欄のものは不可」など、企業ごとに独自の基準を設けている場合があるためです。
立替払いをする際は、精算規程を確認したうえで領収書を発行してもらいましょう。ルールが不明な場合は、経理担当者へ事前に確認しておくと差し戻しを防げます。
手書きの領収書がダメと言われる5つの理由
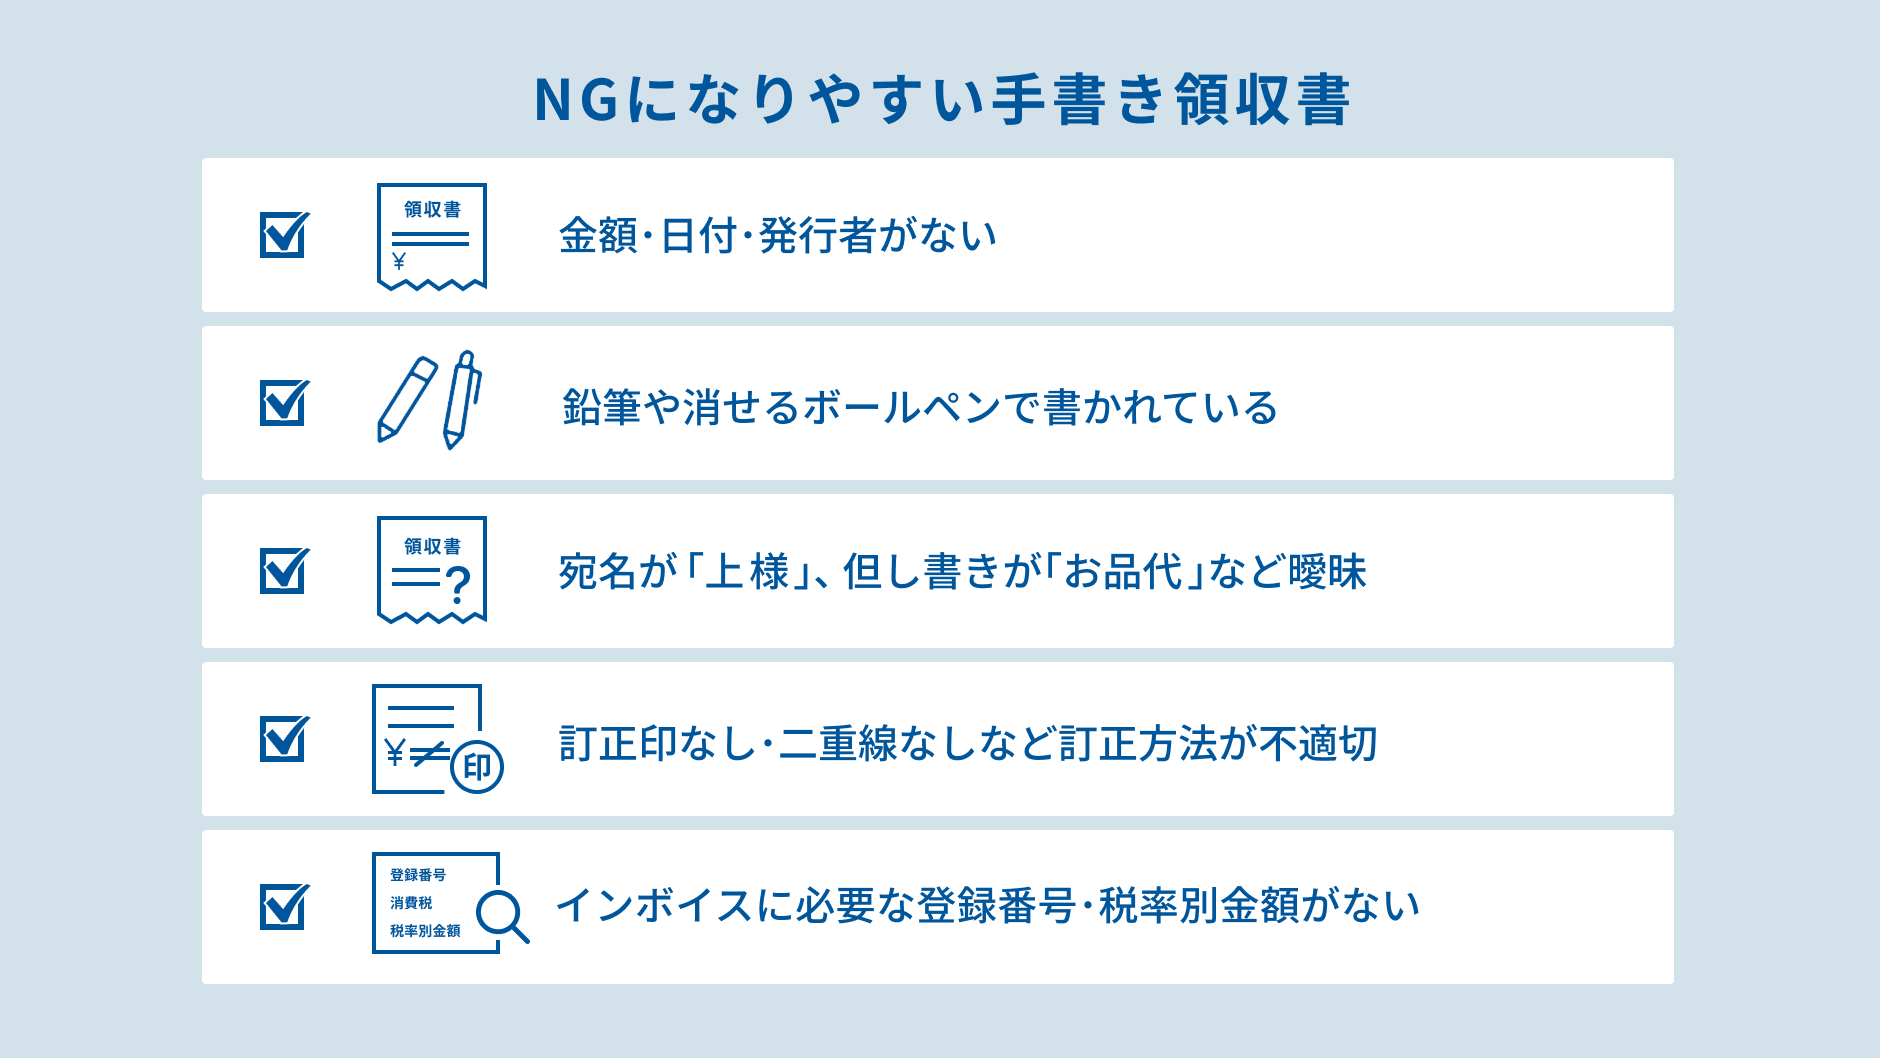
手書きの領収書が問題視される場面は、手書きという形式そのものではなく、記載内容に原因があります。
ここでは、経理担当者や税務調査で指摘されやすい5つのパターンを見ていきましょう。
金額・日付・発行者などの必要事項が記載されていない
手書きの領収書は、必要事項の記載漏れが起こりがちです。日付や金額、発行者名、取引内容など、取引を確認するために必要な情報が不足しているといったケースが該当します。
必要事項が欠けていると、いつ・誰から・何を購入したのかを客観的に示せず、税務調査や社内経費精算で追加説明を求められる可能性があります。
手書きの領収書は書式が定型化されていないぶん、記載漏れが生じやすい点に注意が必要です。受け取った時点でその場で確認し、抜けがあれば追記を依頼しましょう。
鉛筆や消せるボールペンで書かれており改ざんのおそれがある
鉛筆やフリクションペンなど、消せる筆記具で書かれた領収書は避けるべきです。書き換えられる状態の書類は、金額や日付を後から変更できるため、証拠としての信頼性が下がります。税務調査で真実性を疑われる原因にもなりかねません。
発行する側は、黒か青の油性ボールペンなど、消えない筆記具を使いましょう。受け取った領収書が消せる筆記具で書かれていた場合は、再発行を依頼するのが無難です。
宛名が「上様」、但し書きが「お品代」など取引内容がわかりにくい
「上様」「お品代」といった記載は、誰が何を購入したのかを特定できません。法人税や所得税の計算上、ただちに経費として否認されるわけではないものの、事業関連性を説明しづらくなります。社内規程で明確に禁止している企業も多く見られます。
さらに、消費税の仕入税額控除では影響が大きくなる点も注意が必要です。適格請求書には交付を受ける事業者の氏名または名称が必要なため、原則として「上様」では要件を満たしません。
一方、小売業や飲食店業などが交付できる適格簡易請求書では宛名自体が法定記載事項ではないため、宛名がなくても要件を満たす場合があります。
関連記事:領収書は上様で大丈夫?基本の5つの項目・書き方・保管方法を徹底解説
訂正方法が不適切で金額や取引内容の信頼性を確認できない
修正液や修正テープで消された領収書、金額の上から書き直された領収書は、改ざんと区別がつきません。とくに金額は、領収書のメインとなる重要情報です。訂正の跡があるだけで、記載された金額が正しいかどうかを確認できなくなります。
金額を書き間違えた場合は、訂正するのではなく書き損じとして破棄し、新しい用紙で発行し直すのが基本です。宛名や但し書きの軽微な誤りは、二重線を引いて訂正印を押す方法で対応する場合もありますが、発行者本人が行う必要があります。
インボイスに必要な登録番号や税率別の金額が記載されていない
インボイス制度の開始後、買い手が仕入税額控除を受けるには、原則として適格請求書等の保存が求められます。
手書きの領収書であっても、登録番号や税率ごとに区分した金額が書かれていなければ、適格請求書として扱えません。経費そのものは認められても、消費税の計算で控除できない結果になります。
受け取った領収書に「T」から始まる13桁の登録番号があるかを確認しましょう。番号がない場合は、発行事業者に登録の有無を尋ねたうえで、再発行を依頼できるか相談してください。
手書き領収書の書き方
手書きの領収書は、記載する項目と書き方さえ押さえれば、正式な証拠書類として通用します。
以下に、記載項目ごとの書き方と注意点をまとめました。
|
記載項目 |
書き方のポイント |
|
表題 |
「領収書」「領収証」と明記する |
|
日付 |
実際に代金を受け取った日を年月日まで記入する(元号・西暦のどちらでも可) |
|
宛名 |
・支払者の正式名称を記入する ・「(株)」などの略称や「上様」は避ける |
|
金額 |
・3桁ごとにカンマを入れる ・先頭に「¥」または「金」、末尾に「-」または「也」を添える |
|
但し書き |
「文房具代として」「会議用飲料代として」など、取引内容が伝わる具体的な表現にする |
|
内訳 |
・税抜金額と消費税額を記載する ・8%と10%が混在する場合は税率ごとに区分する |
|
発行者情報 |
・氏名または名称、住所、連絡先を記入する ・インボイス対応なら登録番号も併記する |
筆記具は、消えない黒のボールペンを使用します。鉛筆や修正液の使用は避け、書き損じた用紙は破棄してください。
複数の商品をまとめて発行する場合は、但し書きに代表的な品目を記載し、内訳を明細書で補う方法もあります。
関連記事:手書き領収書の正しい書き方|宛名・但し書き・金額の記載例とインボイス対応方法
手書きの領収書を経費処理するときの注意点
領収書がそろっていても、それだけで経費計上が完了するわけではありません。
帳簿との整合性や、支出の性質によっては処理を見直す必要があります。ここでは、実務で押さえたい4つの注意点を解説します。
領収書があっても事業と無関係な支出は経費にできない
経費として認められるのは、事業の売上を得るために直接必要な支出、およびその年に生じた販売費・一般管理費その他業務上の費用です。領収書が手元にあっても、私的な飲食費や家族との旅行費用などは経費になりません。税務調査で事業関連性を説明できなければ、否認される可能性があります。
自宅兼事務所の家賃や通信費のように、事業用と私用が混在する支出は家事按分が必要です。使用割合を合理的に算定し、根拠も残しておきましょう。
領収書を受け取った際は、誰と何の目的で支出したのかを余白やメモに残しておくと、後から説明しやすくなります。
領収書の内容と帳簿の取引日・金額・支払先を一致させる
帳簿の記録と領収書の内容を照合し、同じ取引であることを確認できる状態にしておくことが重要です。
日付を入力し間違えたり、税抜と税込を取り違えたりすると、突合できない取引として指摘を受ける場合があります。手書きの領収書は数字が読み取りにくいこともあるため、入力時に見誤らないよう注意しましょう。
領収書に連番や整理番号を振り、帳簿の摘要欄と紐づけておく方法もおすすめです。件数が多い事業者ほど、管理方法を決めておくことで後からの確認作業がスムーズになります。
記載ミスがある場合は書き直してもらうか再発行を依頼する
受け取った領収書に誤りを見つけた場合は、発行者へ連絡して対応を求めましょう。受取側が勝手に書き加えたり訂正したりすると、改ざんとみなされるおそれがあるため避けてください。金額の誤りであれば、書き直しではなく再発行を依頼するのが確実です。
再発行を受ける際は、誤った領収書を返却するか、無効である旨を明示して保管します。同じ取引について有効な領収書が2枚存在すると、二重計上を疑われる原因になるためです。
領収書をもらえない場合はレシート・利用明細・出金伝票などを保存する
冠婚葬祭の御祝儀や香典、自動販売機での購入、割り勘での支払いなど、領収書を受け取れない支出もあります。
領収書がない場合でも、支出の事実を示す資料があれば経費計上できる可能性があります。レシート、クレジットカードの利用明細、銀行の振込控え、招待状や案内状などを保管しておきましょう。
証拠となる書類が何も残らない場合は、出金伝票を作成します。日付・支払先・金額・目的を自分で記入する書類で、市販の伝票用紙や会計ソフトで作成できます。
ただし、出金伝票は自己申告の記録にすぎません。多用すると信頼性が下がるため、あくまで補助的な手段と考えてください。
手書きの領収書でも記載内容によってはインボイスとして使用できる
手書きだからインボイスにならない、という決まりはありません。
国税庁は、適格請求書および適格簡易請求書のいずれも手書きの領収書等で交付できると明示しています。市販の領収書用紙に必要事項を書き足す形でも、要件を満たせば適格請求書として通用します。
適格請求書に必要な記載事項は、次の6点です。
- 適格請求書発行事業者の氏名または名称および登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である場合はその旨)
- 税率ごとに区分して合計した対価の額(税抜または税込)および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
小売業、飲食店業、タクシー業など、不特定多数の相手と取引する事業者は適格簡易請求書を交付することが可能です。適格簡易請求書は宛名の記載が不要で、「税率ごとに区分した消費税額等」と「適用税率」はいずれか一方を書けば足ります。
なお、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者など一定の要件を満たす事業者は、令和11年9月30日までの間、税込1万円未満の課税仕入れについて帳簿の保存のみで控除を受けられます。少額の支出については、インボイスがそろわなくても対応できる場合があると覚えておきましょう。
関連記事:1万円未満の取引では少額特例が適用される要件をわかりやすく解説|インボイス保存が不要になる?
手書き領収書に収入印紙が必要になるケース
事業上の取引で紙の領収書を発行する場合、印紙税法上の「金銭又は有価証券の受取書」に該当することがあります。
売上代金に係る受取書は、記載された受取金額が5万円未満であれば非課税です。5万円以上になると、金額に応じて次のとおり印紙税が課されます。
|
記載された受取金額 |
印紙税額 |
|
5万円未満 |
非課税 |
|
5万円以上100万円以下 |
200円 |
|
100万円超200万円以下 |
400円 |
|
200万円超300万円以下 |
600円 |
|
300万円超500万円以下 |
1,000円 |
|
500万円超1,000万円以下 |
2,000円 |
|
受取金額の記載のないもの |
200円 |
※1,000万円を超える場合も、受取金額に応じて印紙税額が段階的に上がります
出典:No.7105 金銭又は有価証券の受取書、領収書|国税庁
判定で見落としやすいのが、消費税額の取り扱いです。消費税の課税事業者が、消費税額等を明確に区分して記載している場合、その消費税額は記載金額に含めません。
たとえば商品代金48,000円と消費税額等4,800円を分けて書けば、記載金額は48,000円となり非課税になります。税込52,800円とだけ書くと課税対象となるため、印紙税負担を抑えるためにも内訳は明記しましょう。
なお、印紙税の対象は紙の文書です。PDFなどで電子的に交付する領収書には、収入印紙は不要です。
手書き領収書を発行・保存するときのポイント
発行する側にとって、手書きの領収書は控えの管理や記載ミスが課題になりがちです。日々の運用を少し工夫するだけで、負担を抑えながら正確性を高められます。
複写式の領収書を使用して発行者側にも控えを残す
手書きで領収書を発行する場合は、複写式の用紙を使いましょう。
原本を相手に渡し、控えを手元に残す形にすれば、後から発行内容を確認できます。売上計上の根拠としても機能するため、帳簿との突合がしやすくなるでしょう。
控えは、税法上の保存対象書類にあたります。発行した順に通し番号を振り、年度ごとにまとめて保管してください。
登録番号や発行者情報はゴム印を活用して記載ミスを防ぐ
インボイス制度で必要な登録番号は、「T」に続く13桁の数字です。毎回手書きすると、書き間違いや桁の抜けが起こりやすくなります。
事業者名・住所・電話番号・登録番号をまとめたゴム印を作れば、押すだけで正確に記載できます。発行にかかる時間の短縮にもつながるでしょう。
すでに市販の領収書用紙を使っている場合でも、余白に押印する形で対応できます。
発行件数が多い場合は領収書発行システムの導入を検討する
発行件数が増えるほど、手書きの負担と記載ミスのリスクは大きくなります。
領収書発行システムを導入すれば、登録番号や税率別の内訳を自動で反映でき、要件漏れを防げます。発行履歴がデータで残るため、控えの管理や再発行にも対応しやすくなるでしょう。
電子データで交付すれば、収入印紙も不要です。郵送コストや保管スペースの削減も見込めるため、発行件数や運用体制に応じて電子データの活用も検討してみてください。
手書きの領収書に関するよくある質問
ここでは、手書きの領収書について迷いやすい疑問を整理しました。ぜひ参考にしてください。
手書きの領収書とレシートはどちらを保存すべき?
同じ取引で領収書とレシートの両方が手元にある場合は、記載内容が充実しているほうを保存するのが基本です。
レシートには購入した商品名や数量、時刻まで印字されるため、取引内容を具体的に示せます。宛名がない点を理由に証拠力が劣ると考えられがちですが、税務上は問題にならない場合も多いです。
領収書とレシートの両方を保存する場合は、同じ取引であることがわかるようにまとめておきましょう。別々に処理・保管すると、二重計上を疑われる原因になります。
宛名や但し書きの空欄を受取人が自分で書き足してもよい?
空欄の領収書を受け取り、自分で書き足す行為は避けてください。
領収書は代金を受け取った側が作成する書類です。受取人が内容を追記すると、文書の改ざんとみなされるおそれがあります。
宛名や但し書きが空欄の場合は、その場で発行者に記入してもらうのが確実です。後から気づいた場合は、発行者へ連絡して追記または再発行を依頼しましょう。
手書きの領収書は確定申告で提出する必要がある?
確定申告の際、手書きの領収書を税務署へ提出する必要は原則としてありません。ただし、申告後も所定の期間保存し、税務調査などで求められた場合に提示できるようにしておく必要があります。
主な保存期間は以下のとおりです。
|
対象者 |
領収書の保存期間 |
補足 |
|
青色申告の個人事業主 |
原則7年 |
前々年分の事業所得および不動産所得の金額が300万円以下の場合は5年 |
|
白色申告の個人事業主 |
5年 |
法定帳簿は7年、領収書などの書類は5年 |
|
法人 |
原則7年 |
一定の欠損金や災害損失金が生じた事業年度は10年 |
No.6496 仕入税額控除をするための帳簿及び請求書等の保存|国税庁
消費税の仕入税額控除を受ける場合は、帳簿および請求書等を7年間保存する必要がある点にも注意してください。
まとめ
手書きの領収書は、必要事項が記載されていれば経費の証拠書類として有効です。印鑑がなくても、個人が発行したものであっても、取り扱いに違いはありません。
ダメと言われる原因の多くは、記載漏れ、消せる筆記具の使用、「上様」「お品代」といった曖昧な記載、不適切な訂正、インボイス要件の不足にあります。発行時と受取時にそれぞれ確認する習慣をつければ、後から慌てずに済むでしょう。
事業上の売上代金について紙の領収書を発行し、記載金額が5万円以上になる場合は、原則として収入印紙の要否も確認しましょう。
領収書の扱いも含めて経理業務を効率化したい方は、以下の資料もご確認ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら