支払証明書とは?領収書との違いや書き方・経費処理での注意点を解説
更新日:2026.10.08
ー 目次 ー
仕事で使う物品の購入や交通費の支払いで、「領収書を紛失した」「領収書を受け取れなかった」と困ることがあります。支出の内容を経理担当者に説明したいとき、記録を補う書類として使われるのが支払証明書です。
支払証明書には、支払日、相手方、金額、用途などを記載します。ただし、自分で作成すれば、どのような支出でも経費として認められるわけではありません。取引を裏付ける資料をそろえ、社内精算のルールや税務上の要件に沿って扱うことが大切です。
この記事では、支払証明書の役割や領収書との違い、必要になるケース、記載項目と書き方を解説します。インボイス制度・電子帳簿保存法との関係や、収入印紙の要否も紹介します。
支払証明書とは?
支払証明書は、支払いの内容を記録し、その事実を説明するために使う書類です。名称だけで判断せず、誰が作成し、何を証明する書類なのかを確認しましょう。
支払証明書は支出内容を記録・説明するための書類
支払証明書は、いつ、誰に、何のために、いくら支払ったかを記載する書類です。社内の経費精算では、領収書を受け取れなかった従業員が自分で作成し、上司や経理担当者の確認を受ける形で使われます。
領収書がない支出でも、支払証明書に内容を具体的に記録することで、精算や帳簿への記入を進めやすくなります。
支払証明書と支払い明細書・領収書・出金伝票の違い
支払証明書と似た書類には、支払い明細書、領収書、出金伝票があります。いずれも経理業務で使いますが、主な作成者や役割が異なります。
|
書類 |
主な作成者 |
主な役割 |
|
支払証明書 |
原則支払った本人(支払先が発行する場合もある) |
支払日・金額・用途などを示し、支払いの事実を説明する |
|
支払明細書 |
支払者や決済事業者 |
支払対象ごとの金額、手数料、控除額などの内訳を示す |
|
領収書 |
代金を受け取った側 |
代金を受け取ったことを支払者に証明する |
|
出金伝票 |
支払者側の経理担当者など |
社内の現金支出を記録し、会計処理につなげる |
支払明細書は、作成するタイミングによっては支払予定の内訳を示すもので、支払済みの証拠になるとは限りません。
また、出金伝票は現金の支出を記録する伝票なので、銀行振込やクレジットカード払いとは区別して扱います。支払証明書を使う際も、支払方法と実際の資金の動きが分かるように記載しましょう。
関連記事:領収書は上様で大丈夫?基本の5つの項目・書き方・保管方法を徹底解説
支払証明書が必要になる主なケース
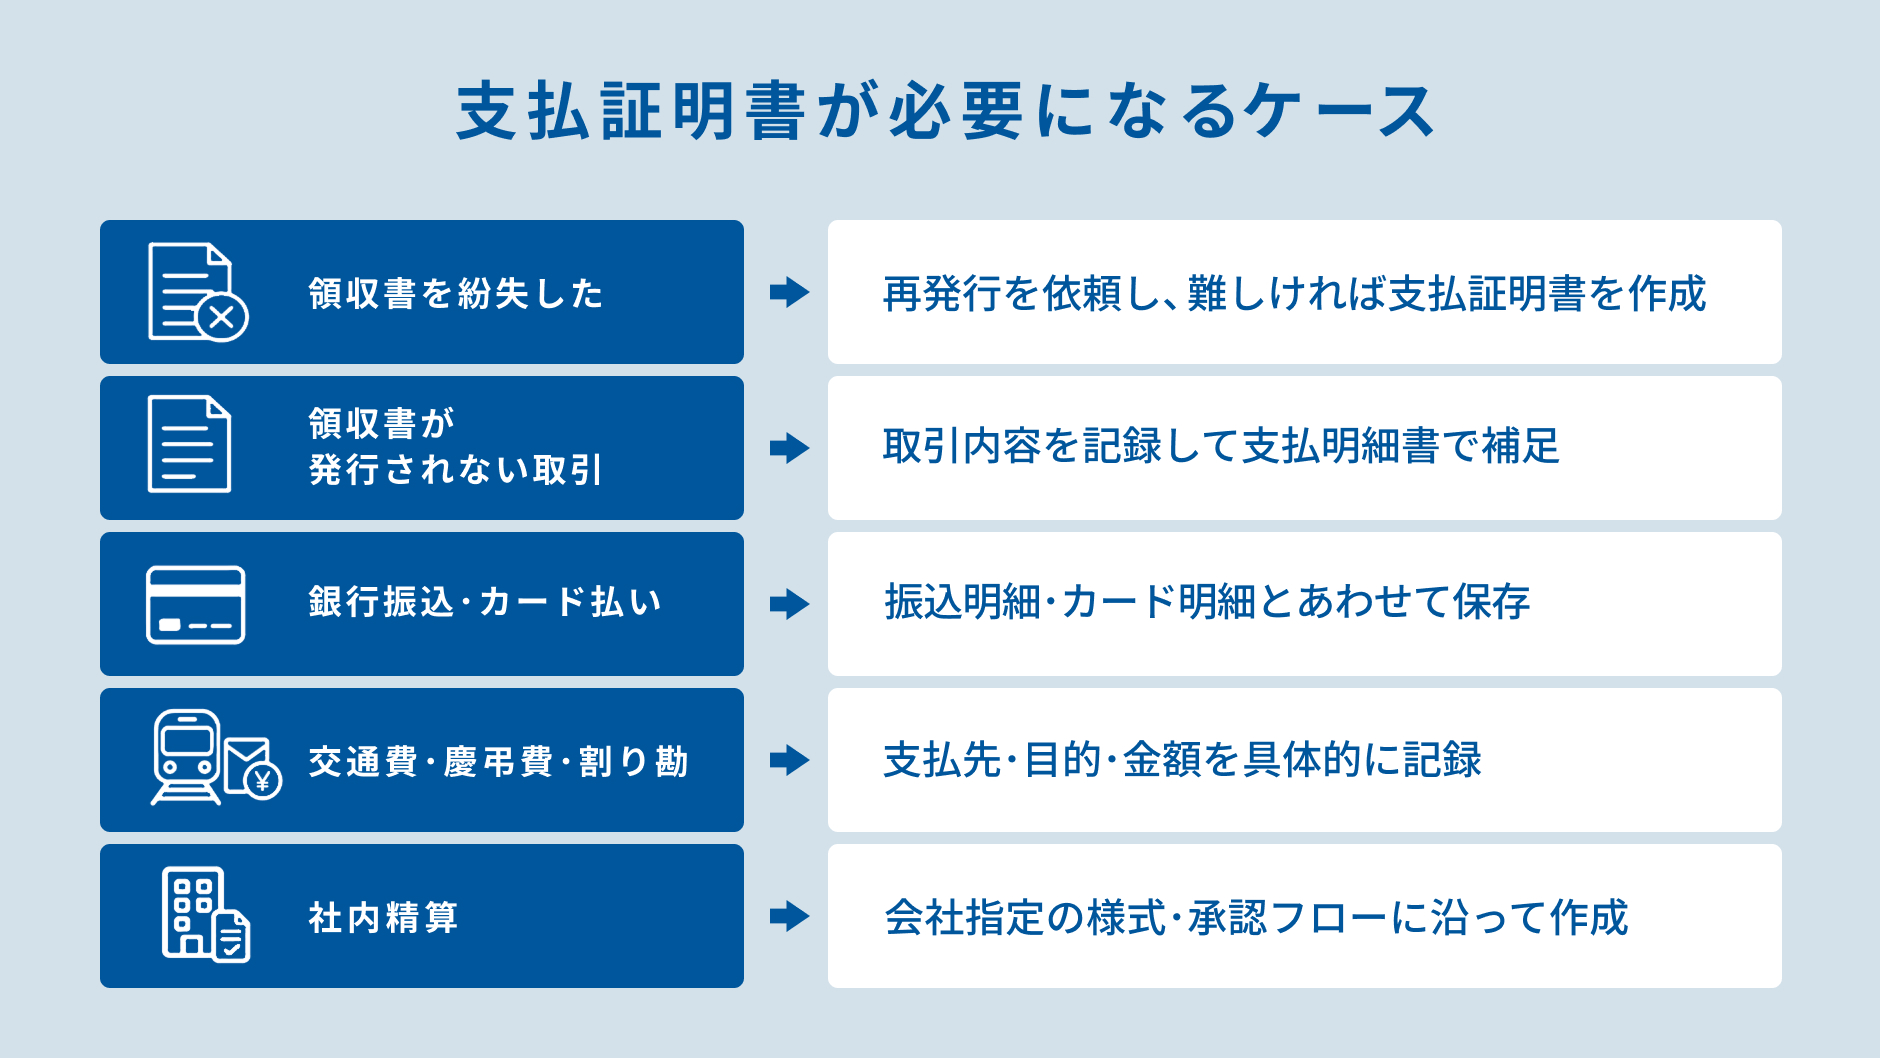
支払証明書は、領収書がない場合や、手元の資料だけでは支払内容を十分に説明できない場合に活用できます。状況に応じて、追加で用意する資料や記載内容を確認しましょう。
領収書を紛失した場合
領収書を紛失したときは、まずレシートや電子領収書が残っていないか確認します。購入先の会員ページで再ダウンロードできる場合や、取引先に相談すると領収書の再発行・支払済みの確認書の発行に対応してもらえる場合もあります。
領収書を入手できない場合は、社内ルールに従って支払証明書を作成します。注文メールやカード明細などを添えれば、確認する側も取引をたどりやすくなるでしょう。後から元の領収書が見つかった場合は、同じ支出の資料としてまとめ、再度精算しないように管理してください。
関連記事:出金伝票の書き方とは?記載項目・勘定科目・領収書がない場合の注意点を解説
領収書が発行されない取引をした場合
自動販売機での購入など、通常の手続きでは領収書が発行されない支払いもあります。そのような場合は、支払証明書に購入日時、場所、品目、数量、金額を記載して支出の記録を残します。
たとえば、業務で必要な飲料を購入したなら、「飲料代」とだけ書くのではなく、「屋外作業に従事する従業員用の飲料・150円×4本」のように、用途と金額の根拠を示しましょう。支払先の名称を確認できないときも、設置場所や機器の表示など、分かる情報を記録します。分からない名称や金額を推測で埋めず、後から確認できる事実を残すことが大切です。
なお、税込3万円未満の一定の自動販売機・自動サービス機からの商品購入等は、インボイス制度上、一定事項を記載した帳簿のみで仕入税額控除を受けられる特例があります。支払証明書を作成したこと自体を理由に仕入税額控除できるわけではない点に注意しましょう。
銀行振込やクレジットカード払いで領収書を受け取っていない場合
銀行振込やクレジットカード払いで、支払先から領収書を受け取っていない場合にも、支払証明書を活用できます。振込明細やカード会社の利用明細だけでは、購入した商品や業務上の用途が分からないことがあるため、支払証明書に取引内容を補足すると確認がスムーズになります。
なお、明細や購入資料だけで経費精算できる場合は、支払証明書を別途作成する必要はありません。
交通費・慶弔費・割り勘など領収書を受け取りにくい支出がある場合
領収書を受け取りにくい支出では、何を支払ったかに応じて、記録する情報を変えましょう。交通費なら利用区間、慶弔費なら相手方との関係などがわかる資料を残すと、業務との関連性を説明しやすくなります。
|
支出の例 |
併せて残す資料の例 |
|
電車・バスの交通費 |
ICカードの利用履歴、訪問予定の記録 |
|
取引先への祝儀・香典 |
招待状、案内状、社内の支出申請 |
|
業務上の会食の割り勘 |
店舗の領収書の写し、幹事の精算明細、送金記録 |
割り勘では、会食の総額と自分が負担した額を分け、実際の負担分を申請します。事業者間の立替払いとして仕入税額控除を受ける場合は、原則としてインボイスの写しと負担額が分かる精算書などをそろえ、自社の仕入れであることを明らかにしましょう。
社内の経費精算で支払いの証明を求められた場合
会社によっては、領収書がない経費を申請する際に、所定の支払証明書の提出を求める場合があります。従業員が支払内容を申告し、上司が業務上の必要性を確認したうえで、経理担当者が精算するためです。
個人のカードで立て替えた場合は、会社に請求する金額と私用分を明確に区分します。仮払金を受け取っていた場合も、支出額だけでなく、受取済みの仮払額と差額が分かるようにしてください。支払証明書は、精算書や仮払申請書と対応させることで、確認の手戻りを減らせます。
支払証明書に記載すべき項目
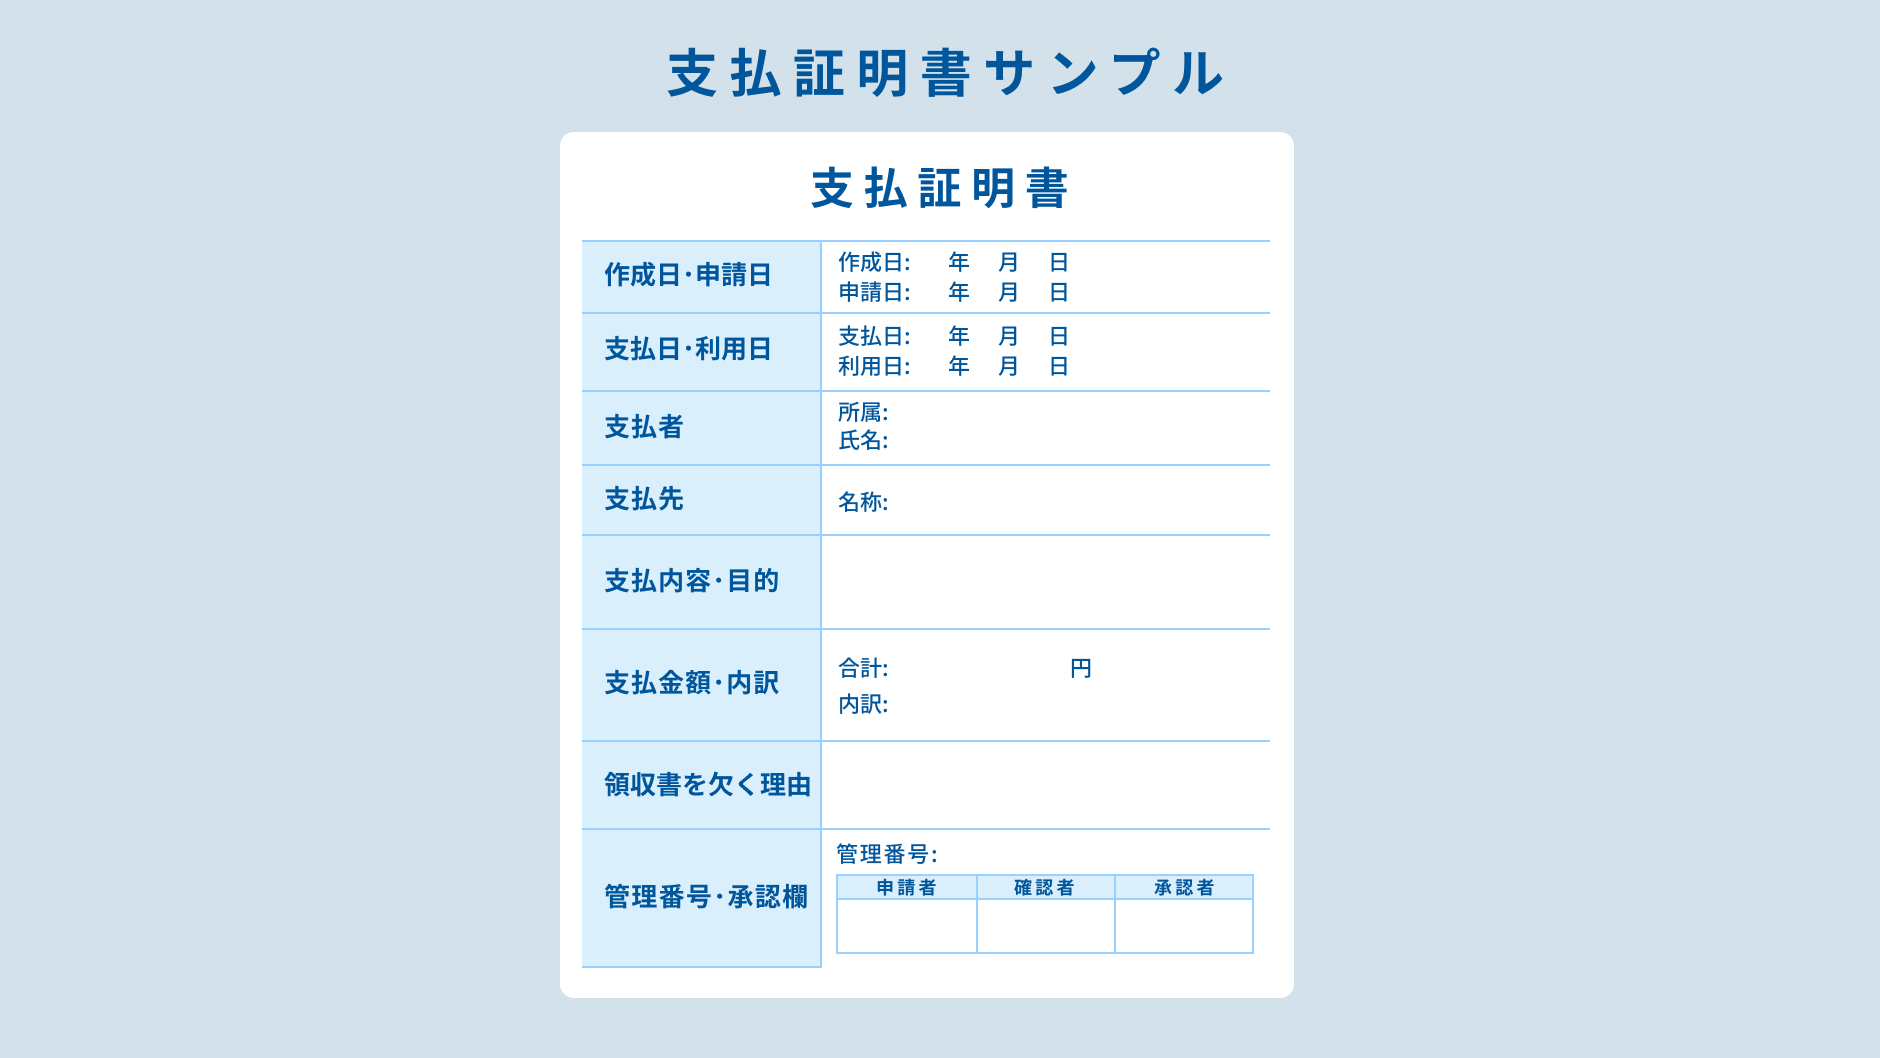
社内精算用の支払証明書は、会社指定の様式がある場合、その書式に従って作成します。指定がない場合は、支払いの事実と業務上の用途を確認できるよう、次の項目を設けましょう。
|
項目 |
記載内容 |
記入例 |
|
作成日・申請日 |
書類を作成・提出した日 |
2026年9月2日 |
|
支払日・利用日 |
支払いやサービス利用があった日 |
2026年9月1日 |
|
支払者 |
立替払いなどをした人の氏名・所属 |
営業部・山田太郎 |
|
支払先 |
代金を支払った相手の名称・氏名 |
Aバス株式会社 |
|
支払内容・目的 |
購入品、利用区間、業務上の用途など |
B社訪問のため、本社前~B社前を往復 |
|
支払金額・内訳 |
現金、銀行振込、カードなど |
現金 |
|
領収書がない理由 |
未発行・紛失などの事情 |
車内で領収書を受け取れなかったため |
|
添付資料 |
支出を裏付ける資料の名称 |
訪問予定のメール、運賃の確認資料 |
|
管理番号・承認欄 |
精算書や帳簿との対応番号、確認者 |
EXP-202609-001、所属長・経理確認欄 |
作成日と支払日が異なる場合は、それぞれ正しい日付を記載します。カード払いなどで利用日と引落日が異なるときは、欄を分けるか備考に補足しましょう。複数の支出をまとめる場合は、取引ごとの日付・相手方・金額を明細として残し、合計額だけで済ませないことが大切です。
支払証明書を作成する際のポイント
支払証明書は、作成者以外の人が読んでも取引内容を理解できることが重要です。用途、領収書がない理由、裏付け資料、社内ルールの4点を意識して作成しましょう。
支払内容は「何のための支出か」がわかるように書く
支払内容は、「交通費」「会食代」「備品代」といった分類だけでなく、業務上の目的まで書きます。たとえば、「交通費」であれば「A社との契約打ち合わせのため、本社~A駅を往復」、「備品代」であれば「展示会の受付で使う筆記用具」とすると、使途が伝わります。
飲食代は参加者や人数、打ち合わせの内容も記録しましょう。金額が同じでも、業務上の会食と個人的な食事では扱いが異なります。個人事業主の場合も、私生活上の支出は必要経費にならず、事業と私用を兼ねる支出は業務分を明確に区分する必要があります。
領収書がない理由を備考欄に記載する
備考欄には、「領収書がない」とだけ書かず、その理由を具体的に記載します。「自動販売機での購入のため未発行」「領収書を紛失し、購入店へ再発行を相談したが対応不可」など、経緯が分かる表現にしましょう。
領収書が発行されなかった場合と、発行されたものを紛失した場合では、確認すべき内容が異なります。再発行を依頼した場合は、依頼日や回答内容も残しておくと、経理担当者が状況を把握しやすくなります。
振込明細・カード明細・メール履歴などを添付する
支払証明書には、取引を裏付ける資料をできるだけ添付します。振込明細やカード明細は決済の状況を、注文メールや納品書は購入内容を確認する手掛かりになります。資料ごとに分かる内容が異なるため、組み合わせて保存するのが有効です。
たとえば、振込明細に商品名が載っていなければ、請求書や注文メールを添えて、支払先・金額・購入内容の対応を示します。請求書だけでは支払済みとは限らないため、振込の実行記録なども確認しましょう。返金やキャンセルがあった場合は、その履歴も残し、最終的な負担額が分かるようにします。添付資料と支払証明書には同じ管理番号を付けると、照合が容易です。
社内精算では会社のルールに沿って作成する
支払証明書による精算を認める条件は、会社によって異なります。指定の書式や経費精算システムを使い、申請期限、金額の上限、必要な承認を確認してから提出しましょう。独自の様式で作成すると、確認に必要な項目が足りず、差し戻されることがあります。
申請時は、同じ支出を領収書、カード明細、支払証明書で重複して請求していないかも確認します。上司の承認後に内容を変更する場合は、変更理由を残し、必要な再承認を受けてください。書式と承認の手順をそろえることで、申請者も経理担当者も支払内容を確認しやすくなります。
支払証明書とインボイス制度・電子帳簿保存法の関係
支払証明書を経費精算に使えることと、消費税の仕入税額控除を受けられることは別です。また、添付する明細や領収書を電子データで受け取った場合は、その保存方法にもルールがあります。
支払証明書は適格請求書の代わりになるとは限らない
消費税を一般課税で計算する場合、仕入税額控除には原則として、所定の事項を記載した帳簿と適格請求書などの保存が必要です。支払った本人が日付や金額を記入しただけの支払証明書は、通常、この適格請求書には当たりません。
ただし、買手が作成した書類でも、売手の登録番号など必要事項を記載し、相手方の確認を受ければ、仕入明細書等として請求書等の保存要件を満たせる場合があります。社内の承認だけで済ませず、取引先に内容を確認してもらい、その記録も残すことが必要です。
また、3万円未満の一定の公共交通機関の運賃など、所定の事項を記載した帳簿だけで控除できる例外もあります。領収書がない取引を一律に判断せず、対象となる特例があるか確認しましょう。
なお、一定規模以下の事業者については、2029年9月30日までの税込1万円未満の課税仕入れについて、インボイスを保存しなくても一定事項を記載した帳簿のみで仕入税額控除を受けられる「少額特例」があります。支払証明書の有無ではなく、特例の適用要件を満たすかで判断します。
仕入税額控除を受けるにはインボイスの記載事項を確認する
支払先から受け取った書類をインボイスとして保存する場合は、名称ではなく記載内容を確認します。通常の適格請求書に必要な項目は、次のとおりです。
- 発行者の氏名または名称と登録番号
- 取引年月日
- 取引内容。 軽減税率対象の場合には、その旨
- 税率ごとに合計した税込または税抜の対価の額と適用税率
- 税率ごとに区分した消費税額等
- 書類を受け取る事業者の氏名または名称
小売店や飲食店などが発行する適格簡易請求書では、宛名を省略でき、適用税率と消費税額等はいずれか一方の記載で足ります。買手が仕入明細書等を作成する場合は、上記とは記載項目の整理が異なり、売手の登録番号と相手方の確認が必要です。
電子データで受け取った明細や証憑は電子帳簿保存法に沿って保存する
電子メールで受け取った領収書や、Webから取得した取引明細などは、電子取引データとして保存が必要です。支払証明書に内容を転記したり、紙に印刷したりするだけで、元のデータを削除しないようにしましょう。
保存時は、改ざん防止の措置をとり、画面や書面で内容を確認できる状態にします。「日付・金額・取引先」で検索できるようにすることも大切です。社内の保存ルールに沿って、支払証明書から関連データをたどれるように管理してください。
紙で受け取った領収書を画像にして原本に代える場合は、電子取引とは別にスキャナ保存の要件を確認しましょう。
支払証明書に関するよくある質問
最後に、支払証明書に関してよくある疑問に回答します。
支払証明書に収入印紙は必要ですか?
支払った本人が社内精算のために作成する支払証明書は、通常、金銭の受取書に当たらないため、収入印紙は不要です。
一方、代金を受け取った側が紙で発行し、受領したことを証明する内容なら、名称が「支払証明書」でも印紙税の対象となる場合があります。
書類の名前ではなく、記載されている内容、金額、支払方法、交付方法を確認して収入印紙の有無を判断しましょう。
領収書がない場合、支払証明書だけで確定申告に使えますか?
支払証明書は、経費の内容を説明する資料として利用できます。ただし、支払証明書があれば必ず経費として認められるわけではありません。
領収書がない場合は、支払日、支払先、金額、用途などを帳簿に記録し、カード明細や振込記録、注文履歴、メールなど、取引を裏付ける資料もあわせて保存しておきましょう。
クレジットカード明細や振込明細は支払証明書の代わりになりますか?
クレジットカードの明細で、支払日や金額、相手方を確認できれば、支払いを説明する資料として利用できます。会社の規程で認められている場合は、明細と購入内容が分かる資料を提出し、支払証明書を省略できることもあります。
ただし、利用先名だけでは用途が分からないときは、注文メールや精算書などで補足しましょう。
まとめ
支払証明書は、領収書を紛失した場合や受け取れない場合に、支払いの事実や内容を記録するための書類です。作成する際は、支払日や支払先、金額、用途などを記載し、振込明細や利用履歴などの資料もあわせて保存しておきましょう。
ただし、支払証明書を作成すれば、必ず経費や仕入税額控除の対象になるわけではありません。社内規程や税務上の要件を確認し、適切に管理することが大切です。
支払証明書の扱いも含めて経理業務を効率化したい方は、以下の資料もご確認ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら