小口現金出納帳とは?書き方・記入例や現金出納帳との違いを解説
更新日:2026.10.08
ー 目次 ー
交通費や文房具代などの支払いに小口現金を使っていると、「何を帳簿に書けばよいのか」「手元の現金と帳簿の残高が合わない」と悩むこともあるでしょう。少額の支払いでも、記録を後回しにすると、使途の確認や経費の集計に手間がかかります。
小口現金出納帳は、少額の支払いに使う現金の出入りを記録する帳簿です。日付や支払内容、金額、残高を継続して記録することで、資金の動きと保管状況を把握しやすくなります。
この記事では、小口現金出納帳の役割や現金出納帳との違い、記載項目と記入例を解説します。主な勘定科目、残高が合わない場合の対応、保存期間、手書き・Excel・会計ソフトによる作成方法も紹介するので参考にしてください。
小口現金出納帳とは
小口現金出納帳を使う際は、記録する現金の範囲を明確にすることが大切です。まずは、小口現金の意味と、ほかの帳簿との役割の違いを確認しましょう。
少額の現金による支払いや補給を記録するための帳簿
小口現金出納帳は、日常業務で使う少額の現金について、支払いと補給を記録する補助簿です。文房具の購入や交通費の精算などによる出金だけでなく、経理担当者から現金を受け取った際の入金も記載します。
たとえば、部署に3万円を預けておく場合は、補給した金額と使った金額・残高を出納帳で管理します。帳簿を見れば支払内容を確認でき、手元の現金と照合すれば、記帳漏れや金額の誤りにも気付きやすくなるでしょう。
部署や拠点ごとに現金を保管している場合は、保管単位に合わせて帳簿を分けると、管理責任も明確になります。
小口現金と現金の違い
小口現金は、会社が保有する現金のうち、日常的な少額支払いのために取り分けて管理する資金です。たとえば、経理部の金庫で保管する現金から、営業所の交通費精算用として渡した3万円が小口現金に当たります。
会計上は「小口現金」という勘定科目を設けたり、「現金」の補助科目で区分したりして管理できます。どちらの方法でも、各部署の残高と会社全体の帳簿が対応するように設定しましょう。なお、銀行口座にある預金は通常「普通預金」などの科目で管理し、手元の現金とは区別します。
小口現金出納帳と現金出納帳・経費帳の違い
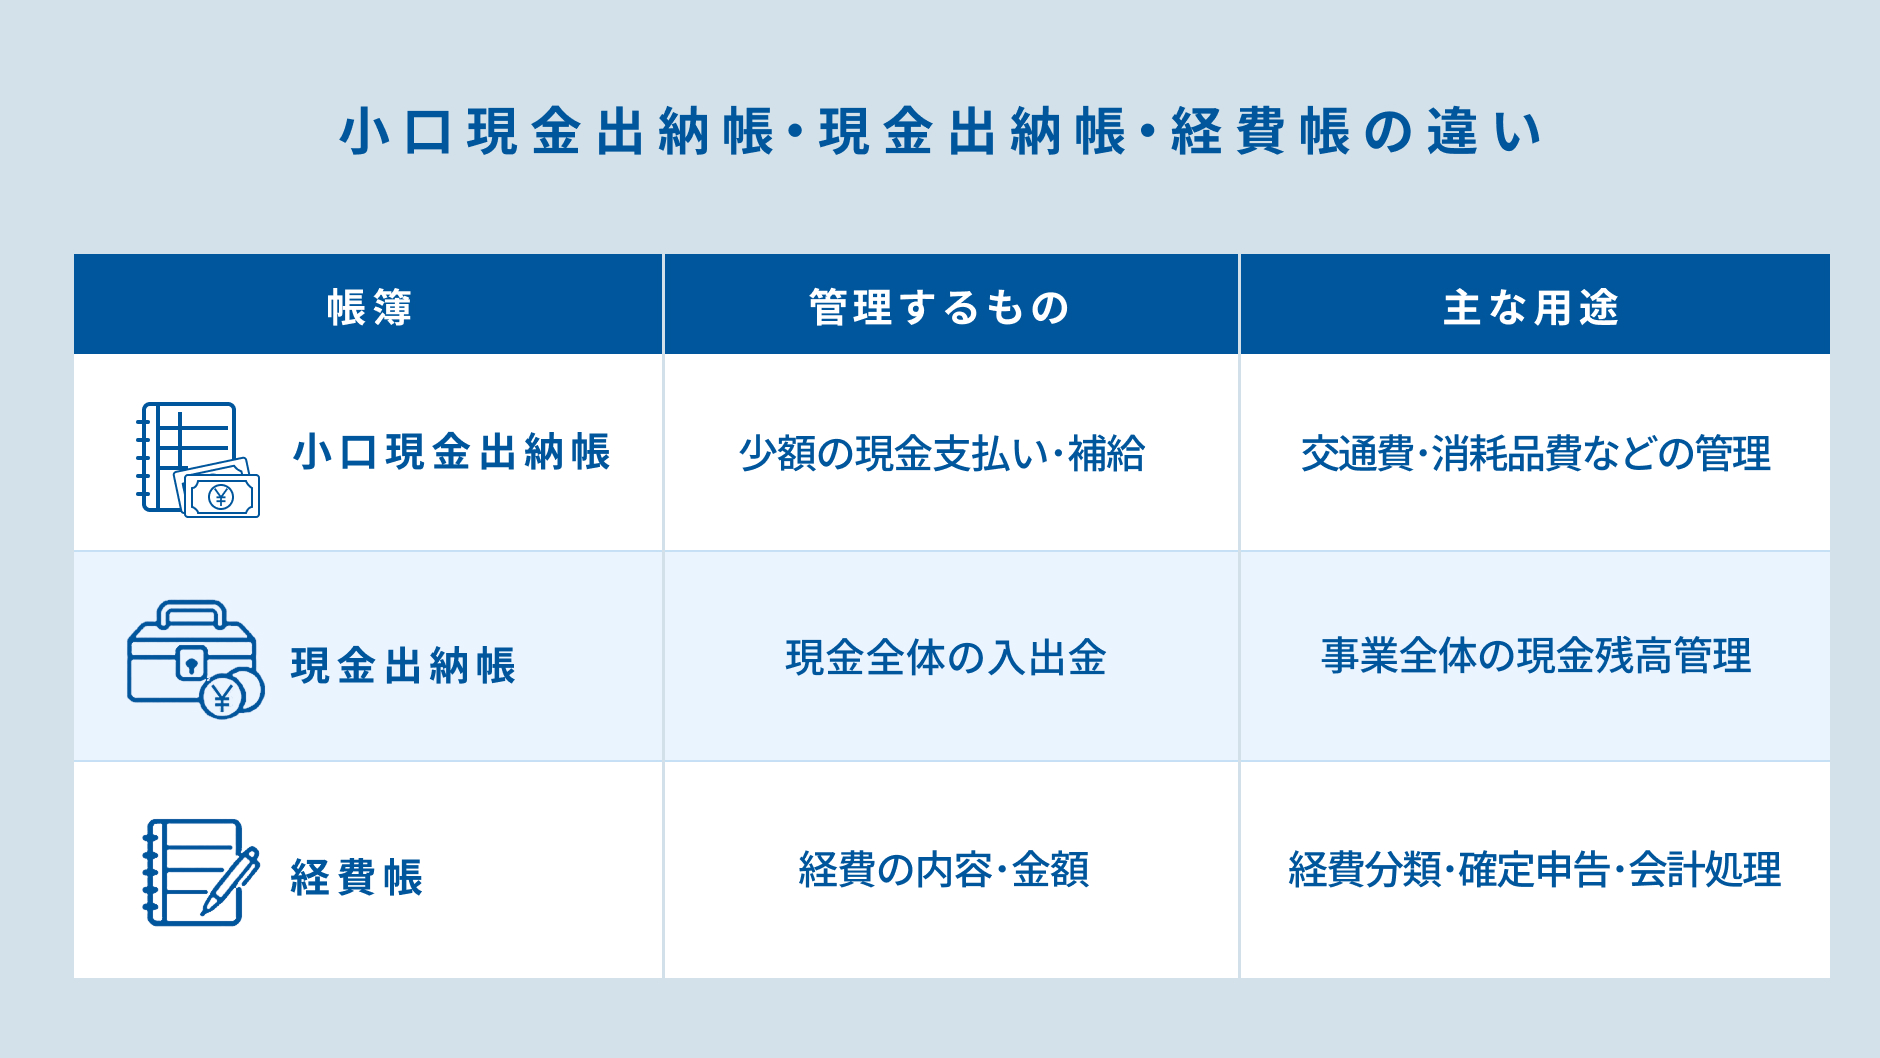
小口現金出納帳と現金出納帳は現金の動きを、経費帳は経費の内容を確認するための帳簿です。主な違いは、次のとおりです。
|
帳簿名 |
主に記録する内容 |
確認する目的 |
|
小口現金出納帳 |
小口現金として管理する資金の受入・支払い・残高 |
部署や拠点にある少額資金の使途と残高を把握する |
|
現金出納帳 |
売上代金の受取、経費の支払いなど、管理対象となる現金の入出金 |
現金取引の全体像と残高を把握する |
|
経費帳 |
旅費交通費や消耗品費など、科目別の経費 |
経費の発生内容や金額を把握する |
経費帳には、現金払い以外の経費も記録するため、経費の合計額が小口現金の支払額と一致するとは限りません。また、小口現金の補給は社内の資金移動であり、それ自体が新たな経費になるわけではありません。帳簿間で転記するときは、補給額まで経費として計上しないよう注意しましょう。
関連記事:【記入例あり】現金出納帳の書き方|記載項目・仕訳例・残高が合わない時の対処法
小口現金出納帳に記載する項目
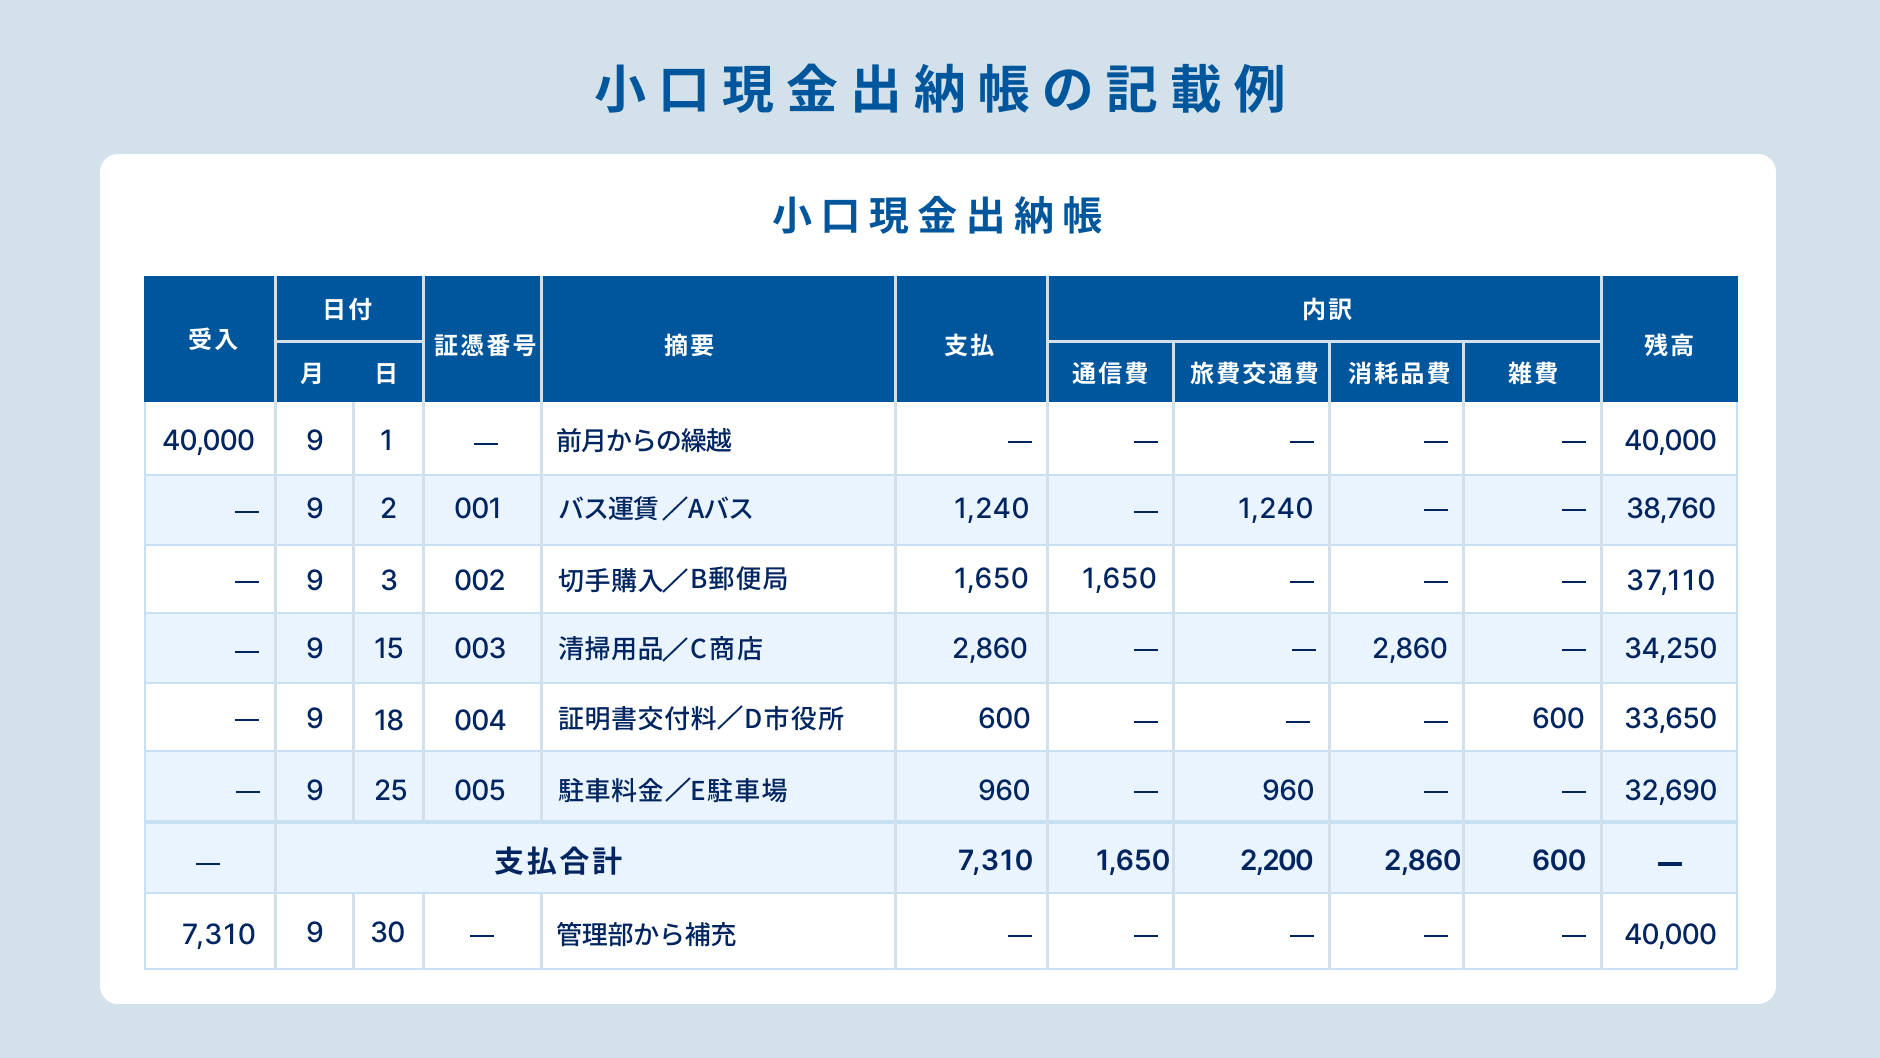
小口現金出納帳には、日付、摘要、受入金額、支払金額、支払内訳などを記載します。実務では、残高や証憑番号も設けると、現金や領収書との照合がしやすくなります。
|
項目 |
記載する内容 |
記入例 |
|
日付 |
小口現金を実際に受け取った日・支払った日 |
2026年9月2日 |
|
証憑番号 |
領収書や精算書などと対応する管理番号 |
P-002 |
|
摘要・支払先 |
相手方、購入内容、用途など |
B文具店・コピー用紙購入 |
|
受入金額 |
前渡しや補給などで受け取った金額 |
30,000円 |
|
支払金額 |
小口現金から実際に支払った金額 |
1,320円 |
|
勘定科目・支払内訳 |
支出内容に応じた科目やその金額 |
消耗品費 |
|
残高 |
受入・支払い後に残っている金額 |
28,680円 |
帳簿の表題には対象年月や部署名、管理担当者名も記載しておきましょう。消費税の処理に必要な場合は、税率や税区分なども別欄や会計ソフトで管理します。出納帳の受入・支払欄には実際に動いた現金額を記録するため、通常は税込金額を記載します。
月末には、その月の受入額と支払額を集計し、帳簿残高と手元の現金が一致することを確認しましょう。翌月の最初の行には「前月繰越」として残高を引き継ぎます。繰越額は新たな入金と区別し、当月の受入額に重複して集計しないようにしましょう。
小口現金出納帳で使用する主な勘定科目
小口現金から支払った費用は、購入した物や利用目的に合わせて分類します。「少額だからすべて雑費」とせず、同じ内容の支出には同じ科目を使えるよう、社内で基準をそろえましょう。
旅費交通費|電車代・バス代・タクシー代など
旅費交通費には、業務で移動する際の電車代、バス代、タクシー代などを計上します。摘要欄には「交通費」とだけ書くよりも、「取引先訪問・本社~A駅往復」のように、移動区間や目的を記録すると確認しやすくなります。
領収書を入手できない交通費は、利用日、区間、運賃、訪問目的を記載した交通費精算書などで内容を補いましょう。ただし、社内精算のための記録と、消費税の仕入税額控除に必要な保存事項は別途確認が必要です。
また、交通系ICカードへのチャージと実際の運賃利用を両方経費に計上しないよう、現金の支出と交通費の発生を区別して管理しましょう。
消耗品費|文房具・コピー用紙・日用品など
消耗品費には、業務で使用するペン、ノート、コピー用紙などの購入費を計上します。事務所で使う洗剤やごみ袋なども、用途に応じて消耗品費として管理する例があります。会社で「事務用品費」を設けている場合は、その区分に合わせて記帳しましょう。
摘要欄には、購入先に加えて「コピー用紙5冊」「清掃用洗剤2本」など、品目が分かる情報を残します。一枚のレシートに私用品が含まれているときは、事業用の金額を明確に区分してください。
なお、小口現金で支払ったという理由だけで、購入した備品をすべて消耗品費にできるわけではありません。購入したものの内容に応じて適切な勘定科目を選び、固定資産として扱う必要があるものは消耗品費と区別して処理しましょう。
通信費|切手代・はがき代・宅配便代など
通信費には、業務用の切手・はがきや、書類の郵送などにかかった費用を計上します。宅配便代も、契約書や業務資料の発送であれば通信費とする例があります。一方、販売商品の発送費用は「荷造運賃」や「荷造発送費」などで管理するため、何を送ったかに応じて区分しましょう。
摘要欄には「契約書発送・A社宛て」など、相手先や送付内容を記載します。切手をまとめて購入した場合は、未使用分も管理し、購入時と使用時に重複して費用計上しない運用にすることが大切です。
新聞図書費・会議費・雑費|書籍代や少額の飲食代など
業務の情報収集に必要な書籍や新聞、雑誌の購入費は、新聞図書費として管理します。摘要欄には書籍名や使用部署を記載すると、事業との関係を説明しやすくなるでしょう。
会議費には、業務上の会議や打ち合わせの際に発生した会場費用、弁当、飲み物などの費用が該当します。ただし、飲食代は少額という理由だけで会議費になるわけではありません。利用目的によって接待交際費や福利厚生費などに分かれるため、日時、参加者、人数、会議内容を記録しましょう。
雑費は、ほかの科目に当てはまらない事業上の費用に使います。分類に迷った支出をすべて雑費にまとめると、経費の内容が分かりにくくなります。同じ支出が繰り返し発生する場合は、内容に合った科目を設けることも検討してください。
小口現金出納帳を適切に管理するためのポイント
小口現金出納帳は、記入するだけでなく、証憑や実際の現金と照合して初めて管理に役立ちます。記帳、承認、残高確認、保存までのルールを整えましょう。
支払いが発生した日に記帳する
小口現金の記帳は、現金が動いた当日に行う運用にしましょう。数日分をまとめて記入すると、支払いの順番や用途が曖昧になり、残高のずれを調べる範囲も広がります。支払いの都度、または一日の業務終了時に記帳し、その日の残高を確認するのが基本です。
従業員の立替払いでは、購入日と小口現金から払い戻した日が異なることがあります。えば、9月1日に従業員が文房具を購入し、9月3日に会社が現金で精算した場合、小口現金の出金日は9月3日です。購入日は領収書や精算書に残し、出納帳の摘要に精算対象を記録します。購入時に未払金などを計上済みなら、精算時に経費を重複計上しないようにしてください。
領収書やレシートに証憑番号を付けて帳簿と紐づける
領収書やレシートには管理番号を付け、出納帳にも同じ番号を記載しましょう。「202609-001」のように年月と連番を組み合わせると、取引が増えても対応する資料を探しやすくなります。紙の証憑は番号順にまとめ、印字が薄くなるレシートは補助的に画像も残しておくと確認に役立ちます。
複数枚の領収書を一括精算した場合は、精算書を含めて一組として管理しましょう。電子領収書を受け取った場合も、帳簿から対象データをたどれるようにしてください。同じ支出の領収書と精算書を別々の経費として入力しないよう、精算済みであることが分かる管理方法を決めることも大切です。
関連記事:出金伝票の書き方とは?記載項目・勘定科目・領収書がない場合の注意点を解説
管理責任者・利用上限額・補給時期を明確にする
小口現金の管理では、保管担当者と承認者、利用できる経費、1回の支払上限、保管する総額を決めます。担当者が不在のときの代理者や、金庫の鍵の管理方法まで定めておくと、引継ぎ時の混乱を防ぎやすくなります。
補給方法の一つが、一定額を前渡しし、一定期間に使用した分を補う「定額資金前渡制度(インプレストシステム)」です。たとえば、上限3万円で週末までに5,500円を使った場合、支払内容と残高を確認して5,500円を補給します。「毎週金曜日に締め、翌営業日に補給する」など、報告日と補給日を決めましょう。補給した日には、受渡しの記録と出納帳の受入額を照合します。
定期的に担当者以外の従業員が残高を確認する
現金の保管と記帳を一人だけに任せると、誤りを見落とす可能性があります。日常の確認は担当者が行い、週末や月末などには上司や別の従業員が手元の現金を数えて、出納帳と照合する運用にしましょう。
確認時は、紙幣・硬貨の種類ごとに枚数を数え、確認日、金額、確認者を記録します。領収書の未提出分や未精算の仮払いがある場合も、現金の実物とは分けて確認してください。帳簿だけの確認で済ませず、実際の現金を数えることが重要です。担当者の交代時にも同様の確認を行い、引継ぎ時点の残高を確定させます。
現金残高が合わない場合の対応方法を知っておく
帳簿と現金の残高が合わない場合は、まず現金を数え直し、最後に一致していた時点からの記録を確認します。調査では、次の点を順番に見直しましょう。
- 前月繰越額や直前の残高が正しいか
- 支払い・補給・返金の記帳漏れがないか
- 金額の入力誤りや同じ取引の二重記帳がないか
- お釣りの返却漏れや未精算の仮払いがないか
原因が判明した場合は、内容に応じて記録を修正します。調査しても原因が分からない差額は、責任者へ報告し、会計上は「現金過不足」で一時的に処理します。決算まで原因が不明な場合には、一般に不足分を「雑損失」、超過分を「雑収入」へ振り替えましょう。
担当者の私金で不足額を埋めたり、実態のない経費を記入したりすると、原因を追えなくなります。差額、確認日、調査内容、承認者を記録し、修正の経緯を残してください。
小口現金出納帳と証憑書類を必要な期間保存する
小口現金出納帳と領収書などは、年度・部署ごとに整理し、必要な期間保存します。税務上の代表的な保存期間は、次のとおりです。
|
区分 |
小口現金出納帳などの帳簿 |
領収書・レシートなど |
|
法人 |
原則7年。青色繰越欠損金が生じた事業年度など、一定の場合は10年 |
|
|
個人事業主(青色申告) |
7年 |
原則7年(前々年分の事業所得・不動産所得の金額の合計が300万円以下の場合は5年)
|
|
個人事業主(白色申告) |
法定帳簿は7年、任意帳簿は5年 |
原則5年 |
No.6496 仕入税額控除をするための帳簿及び請求書等の保存|国税庁
白色申告の小口現金出納帳は、収入・必要経費を記載する法定帳簿として使うか、別の帳簿を補う任意帳簿として使うかで保存期間が変わります。また、消費税の仕入税額控除のために保存する請求書等は、上表で5年となる場合でも7年間の保存が必要です。
なお、会社法では株式会社の会計帳簿と事業に関する重要な資料を、会計帳簿の閉鎖時から10年間保存する義務があります。小口現金出納帳が会社法上保存すべき会計帳簿・重要資料に該当するかも踏まえて、税務上の7年だけで廃棄を判断せず、適用される法令と保存期間の起算日を確認しましょう。
小口現金出納帳を作成する方法
小口現金出納帳は、取引件数や管理する人数に合わせて作成方法を選びましょう。記帳のしやすさに加え、確認・集計・保存まで無理なく続けられるかが判断のポイントです。
手書き|取引件数が少ない場合に適している
取引件数が少なく、現金を管理する場所が一つであれば、市販の帳簿や印刷した用紙に手書きする方法でも対応できます。日付、摘要、受入額、支払額、残高などの欄を設け、支払いの都度記入しましょう。
一方、残高計算や月次集計を手作業で行うため、計算間違いや転記漏れに注意が必要です。消えない筆記具を使い、訂正前の内容が分かる形で修正し、訂正日と担当者を残す運用にします。ページを切り取ったり、修正液で元の金額を消したりせず、後から確認できる状態を保ちましょう。
Excel・スプレッドシート|計算や集計を自動化できる
Excelやスプレッドシートでは、受入額と支払額を入力すると残高を計算する表を作れます。勘定科目を選択式にし、SUMIF関数などで科目別の支払額を集計すれば、月末の報告資料も作りやすくなるでしょう
たとえば、D列が受入額、E列が支払額、G列が残高の場合、G3に「=G2+D3-E3」と入力すれば、直前の残高から次の残高を計算できます。計算式のセルを保護し、入力する欄を色分けしておくと、誤操作を防ぎやすくなります。複数人で使う場合は編集権限や締め後の修正ルールを決め、バックアップも取りましょう。
会計ソフト・経費精算システム|仕訳や証憑管理まで効率化できる
会計ソフトや経費精算システムを活用すると、小口現金出納帳の作成に加え、仕訳や経費の集計にかかる手間を減らせます。
入力した支払情報を帳簿や仕訳に反映できる機能を使えば、転記作業を省き、入力ミスや記帳漏れの防止にもつながります。取引件数が多い場合や、複数の部署・拠点で小口現金を管理する場合に役立つ方法です。
領収書の画像を取引データに紐づけられるシステムなら、証憑を探す時間を短縮し、支払内容の確認もスムーズになります。また、申請・承認機能を備えた製品では、経費精算の進捗を画面上で共有でき、書類の受渡しや確認のやり取りを減らせます。自社の業務に合う機能を選ぶことで、日々の記帳から月末の集計・報告まで効率化できるでしょう。
小口現金出納帳に関するよくある質問
最後に、小口現金出納帳の作成義務や利用額、保存期間について、よくある疑問に回答します。
小口現金出納帳の作成は義務?
「小口現金出納帳」という名称の帳簿を、すべての事業者が別途作成する義務はありません。小口現金の出入りを現金出納帳や会計ソフトで適切に記録・管理できる場合は、帳簿を分けずに運用することもできます。
ただし、取引の記帳や帳簿・書類の保存が不要になるわけではありません。国税庁は、法人に加え、事業所得などがある白色申告者にも記帳・保存を求めています。小口現金を使う場合は、小口現金出納帳を作成しなくても、その入出金と支払内容を確認できる記録を残しましょう。
小口現金として管理できる金額に上限はある?
小口現金の上限額に、法律上の一律の決まりはありません。保管する総額と1回当たりの支払上限は、企業や部署が支出実績に応じて設定しましょう。
たとえば、次の補給日までに必要な支払額を見積もり、少額の予備資金を加えて保管額を決める方法があります。支出額が減っているのに多額の現金を置き続けると、確認や保管の負担が増えます。定期的に利用状況を見直し、高額な支払いは振込や法人カードを利用するなど、社内ルールを整えましょう。
小口現金出納帳は何年間保存する必要がある?
税務上、小口現金出納帳の保存期間は、法人と青色申告の個人事業主では原則7年です。白色申告の個人事業主は、帳簿の使い方によって次のように分かれます。
- 収入や経費を記録する帳簿として使う場合:7年
- 別の帳簿を補うための補助的な記録として使う場合:5年
ただし、法人では青色申告で欠損金が生じた年度など、税務上10年間の保存が必要な場合があります。また、株式会社などには会社法上の10年間の保存義務もあるため、7年が過ぎたという理由だけで廃棄しないようにしましょ
領収書やレシートは、帳簿とは保存期間が異なる場合があります。前述の保存期間表で、自社の申告方法と書類の種類に応じた期間を確認してください。
まとめ
小口現金出納帳は、交通費や文房具代などの日常的な支払いに使う現金について、受入・支払い・残高を記録する帳簿です。現金出納帳より管理対象を絞り、部署や拠点ごとの資金の動きを把握するために使います。
記帳時は、現金が動いた日、相手方、支払内容、金額を記録し、証憑番号で領収書や精算書と紐づけましょう。経理部からの補給は資金移動として扱い、経費と重複して計上しないことも大切です。
管理責任者、利用上限額、補給日を決め、担当者以外による残高確認を取り入れると、記帳ミスを見つけやすくなります。取引件数に合った作成方法を選び、帳簿と証憑を必要な期間保存できる運用を整えましょう。
小口現金出納帳の扱いも含めて経理業務を効率化したい方は、以下の資料もご確認ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら