支払通知書とは?請求書との違いや書き方・インボイス対応を解説
更新日:2026.10.09
ー 目次 ー
支払通知書は、代金を支払う側(買手)が受け取る側(売手)へ「いくら支払うか」を知らせる書類です。売手が代金を請求する請求書とは、作成者も目的も逆になります。
発行は法律上の義務ではないものの、記載事項を満たして相手方の確認を受ければ、インボイス制度における仕入税額控除の証拠書類として使用することが可能です。
本記事では、支払通知書の役割と請求書・支払明細書・支払調書との違い、記載項目、インボイス対応の要件、保存期間まで解説します。発行する側・受け取る側のどちらにも役立つ内容なので、ぜひ参考にしてください。
支払通知書とは
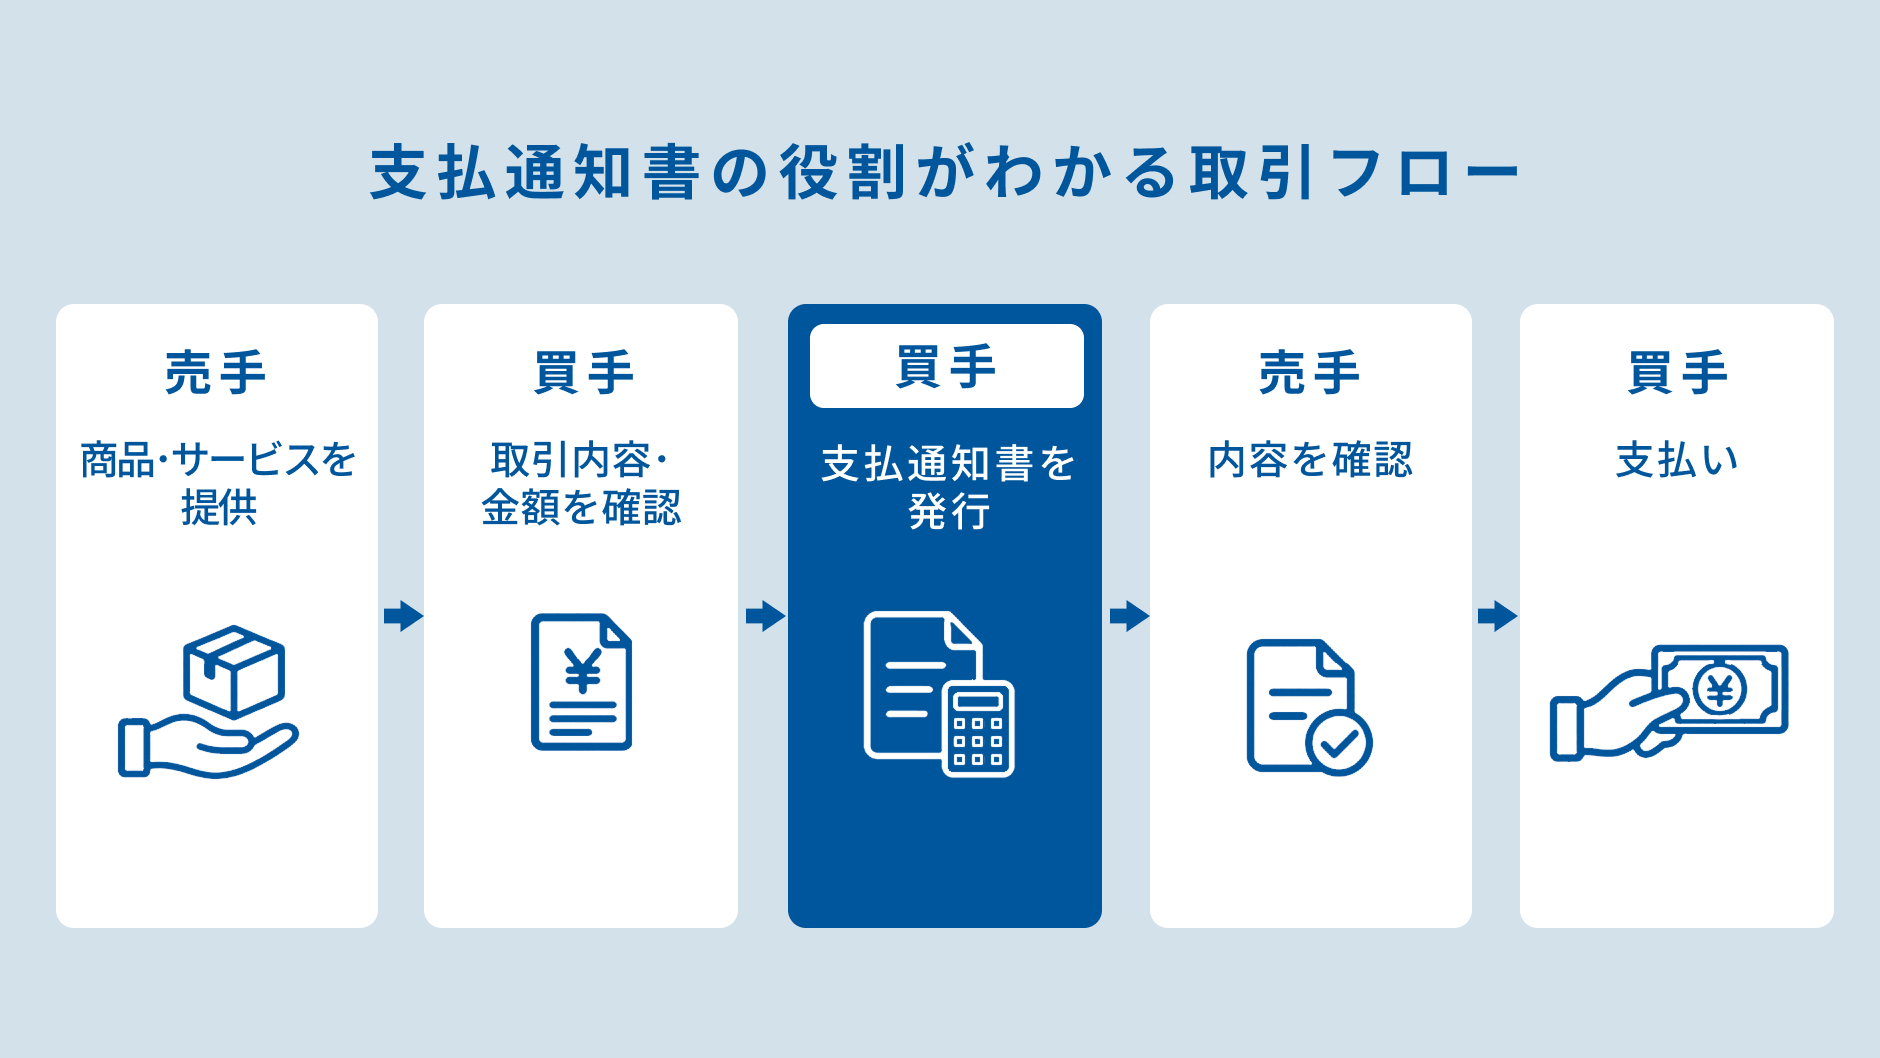
支払通知書は、一般に支払いの前に金額と内訳を共有し、認識のズレをなくすための書類です。
書式や名称に法的な定めはなく、企業によっては支払明細書や仕入明細書と呼ばれる場合もあります。まずは基本的な役割から確認しましょう。
買手が売手に支払金額や内訳を知らせるための書類
支払通知書を作成するのは、代金を支払う側です。
「今回はこの取引について、この金額を支払います」という内容を、通常は支払日より前に売手へ伝えます。取引ごとの単価や数量、消費税額、源泉徴収税額や振込手数料などの控除項目、差引支払額を記載するのが一般的です。
売手は、届いた内容が自社の認識と合っているかを確認し、相違があれば支払前に指摘できます。金額の食い違いを支払後に見つける事態を避けられる仕組みです。
業務委託料・手数料・仕入代金などの支払いに使用される
支払通知書がよく使われるのは、買手側が取引データを正確に把握している場面です。
たとえば、フリーランスへの業務委託料、代理店や仲介業者への手数料、継続的な取引先からの仕入代金、書籍の印税、アフィリエイト報酬などが該当します。
取引件数が多く、単価や数量が買手のシステムで管理されている場合、売手が請求書を作るより買手が金額を通知したほうが正確かつ迅速です。売手にとっても、請求書作成の手間を省ける利点があります。
支払通知書の発行は原則として義務ではない
支払通知書の発行を一律に義務づける法律はありません。発行するかどうかは、契約や商慣習にもとづく運用となります。
一方で、契約書や基本取引契約のなかで発行と確認の手順を定めているケースもあります。取引開始時に、発行の有無や送付タイミングを取り決めておくと運用が安定するでしょう。
なお、インボイス制度における仕入税額控除の証拠書類として使う場合は、後述する記載事項と確認手続きが必要です。任意で発行する書類だからといって、記載内容まで自由というわけではありません。
支払通知書と混同されがちな書類との違い
支払通知書は、名称が似た書類と役割を取り違えやすい書類です。作成者と目的の違いを押さえると整理しやすくなります。
|
書類名 |
作成者 |
発行目的 |
|
支払通知書 |
買手 |
支払前に支払金額と内訳を知らせる |
|
請求書 |
売手 |
買手へ代金の支払いを求める |
|
支払明細書 |
買手 |
支払金額の内訳を詳しく示す |
|
支払調書 |
買手(支払者) |
一定の報酬などを税務署へ報告する |
|
領収書 |
売手 |
代金を受け取った事実を証明する |
請求書との違い|売手が買手へ代金を請求する書類
請求書は、商品やサービスを提供した売手が、買手に対して代金の支払いを求める書類です。
支払通知書とは、作成する側が正反対になります。請求書は売手から買手へ、支払通知書は買手から売手へ交付される流れです。
両者を併用する運用もありますが、支払通知書で金額を確定させる取引では、請求書の発行を省略する場合もあります。どちらを正式な根拠とするかは、取引開始前に取り決めておきましょう。
支払明細書との違い|支払金額の内訳を詳しく示す書類
支払明細書は、支払いの内訳を項目ごとに詳しく示す書類です。
実務上は支払通知書とほぼ同じ意味で使われることも多く、明確な線引きはありません。強いて違いを挙げるなら、支払通知書は「支払う旨を知らせる」点に、支払明細書は「内訳を明らかにする」点に重点があります。
社内で呼称が混在すると、必要な記載事項の抜けにつながりかねないため、書類の名称ではなく記載内容で判断する意識を持ちましょう。
関連記事:支払明細書とは?請求書・領収書との違いや記載項目、発行時の注意点を解説
支払調書との違い|一定の報酬などについて税務署へ提出する法定調書
支払調書は、一定の報酬・料金・契約金・賞金等を支払う者が税務署へ提出する法定調書です。取引先へ渡すための書類ではありません。
「報酬、料金、契約金及び賞金の支払調書」の場合、弁護士や税理士、作家などへの報酬は、同一人に対する年間の支払金額が5万円を超えると提出対象になります。一方、外交員等への報酬など、50万円超が基準となるものもあります。提出期限は、原則として翌年のの翌年1月31日までです。
支払通知書が取引当事者間でやり取りする書類であるのに対し、支払調書は税務署へ向けた報告書類です。目的も提出先も異なるため、混同しないよう注意しましょう。
領収書との違い|代金を受け取った事実を証明する書類
領収書は、売手が代金を受け取った事実を証明する書類です。
支払通知書は支払いの前に交付されるのに対し、領収書は支払いが済んだ後に発行されます。時系列も、作成する側も逆になります。
銀行振込で決済する取引では、振込明細が領収書の代わりとして扱われるケースも少なくありません。支払通知書があっても、受領の証明にはならない点を押さえておきましょう。
関連記事:領収書とは?発行する目的や記載が必要な項目、発行時の注意点などを徹底解説
支払通知書を発行する主なメリット
支払通知書は任意の書類ですが、導入すると経理業務と取引先対応の双方に効果があります。
ここでは、実務で得られる4つのメリットを解説します。
支払前に金額や控除内容を売手と確認できる
支払通知書のメリットは、支払いを実行する前に、取引先と支払金額の認識をすり合わせられる点です。
源泉徴収税額や振込手数料、値引きなどの控除項目を明記することで、売手は差引支払額がどのように算出されたのかを確認できます。金額に相違がある場合も、支払い前であれば修正しやすくなります。
支払い後に誤りが判明すると、返金や追加送金などの対応が必要となり、双方の経理業務に負担が生じるでしょう。支払通知書によって事前に金額を確認しておけば、こうした修正対応を減らすことができます。
請求書の発行・照合作業を効率化できる
支払通知書を基に金額を確定し、売手から別途請求書を受け取らない運用を双方で合意している場合には、売手側の請求書作成や買手側の照合作業を省略できます。
買手側も、届いた請求書と自社データを突き合わせる照合作業を省けます。取引件数が多い企業ほど、削減できる工数は大きくなるでしょう。
自社のシステムから支払データを出力して支払通知書を作成すれば、転記ミスも起こりにくくなります。
振込金額の認識違いや取引先とのトラブルを防ぎやすくなる
支払通知書を発行することで、振込金額に関する認識のズレや、取引先とのトラブルを防ぎやすくなります。
請求額と実際の入金額に差があると、売手から金額について問い合わせを受けることがあります。差額が生じる主な要因は、振込手数料や源泉徴収税額、値引き、相殺などです。
支払通知書にこれらの内訳を記載しておけば、売手は入金前に差引支払額とその根拠を確認できます。金額に関する問い合わせや確認のやり取りを減らせるため、双方の経理担当者の負担軽減にもつながります。
取引内容や支払履歴を証拠として残せる
支払通知書には、取引年月日、取引内容、金額が記載されるため、後から取引内容を確認する際の根拠になります。
支払条件をめぐって認識が食い違った場合も、書面やデータで経緯をたどれます。
記載事項を満たし、かつ相手方の確認を受ければ、消費税の仕入税額控除における証拠書類としても機能するでしょう。
支払通知書に記載する主な項目
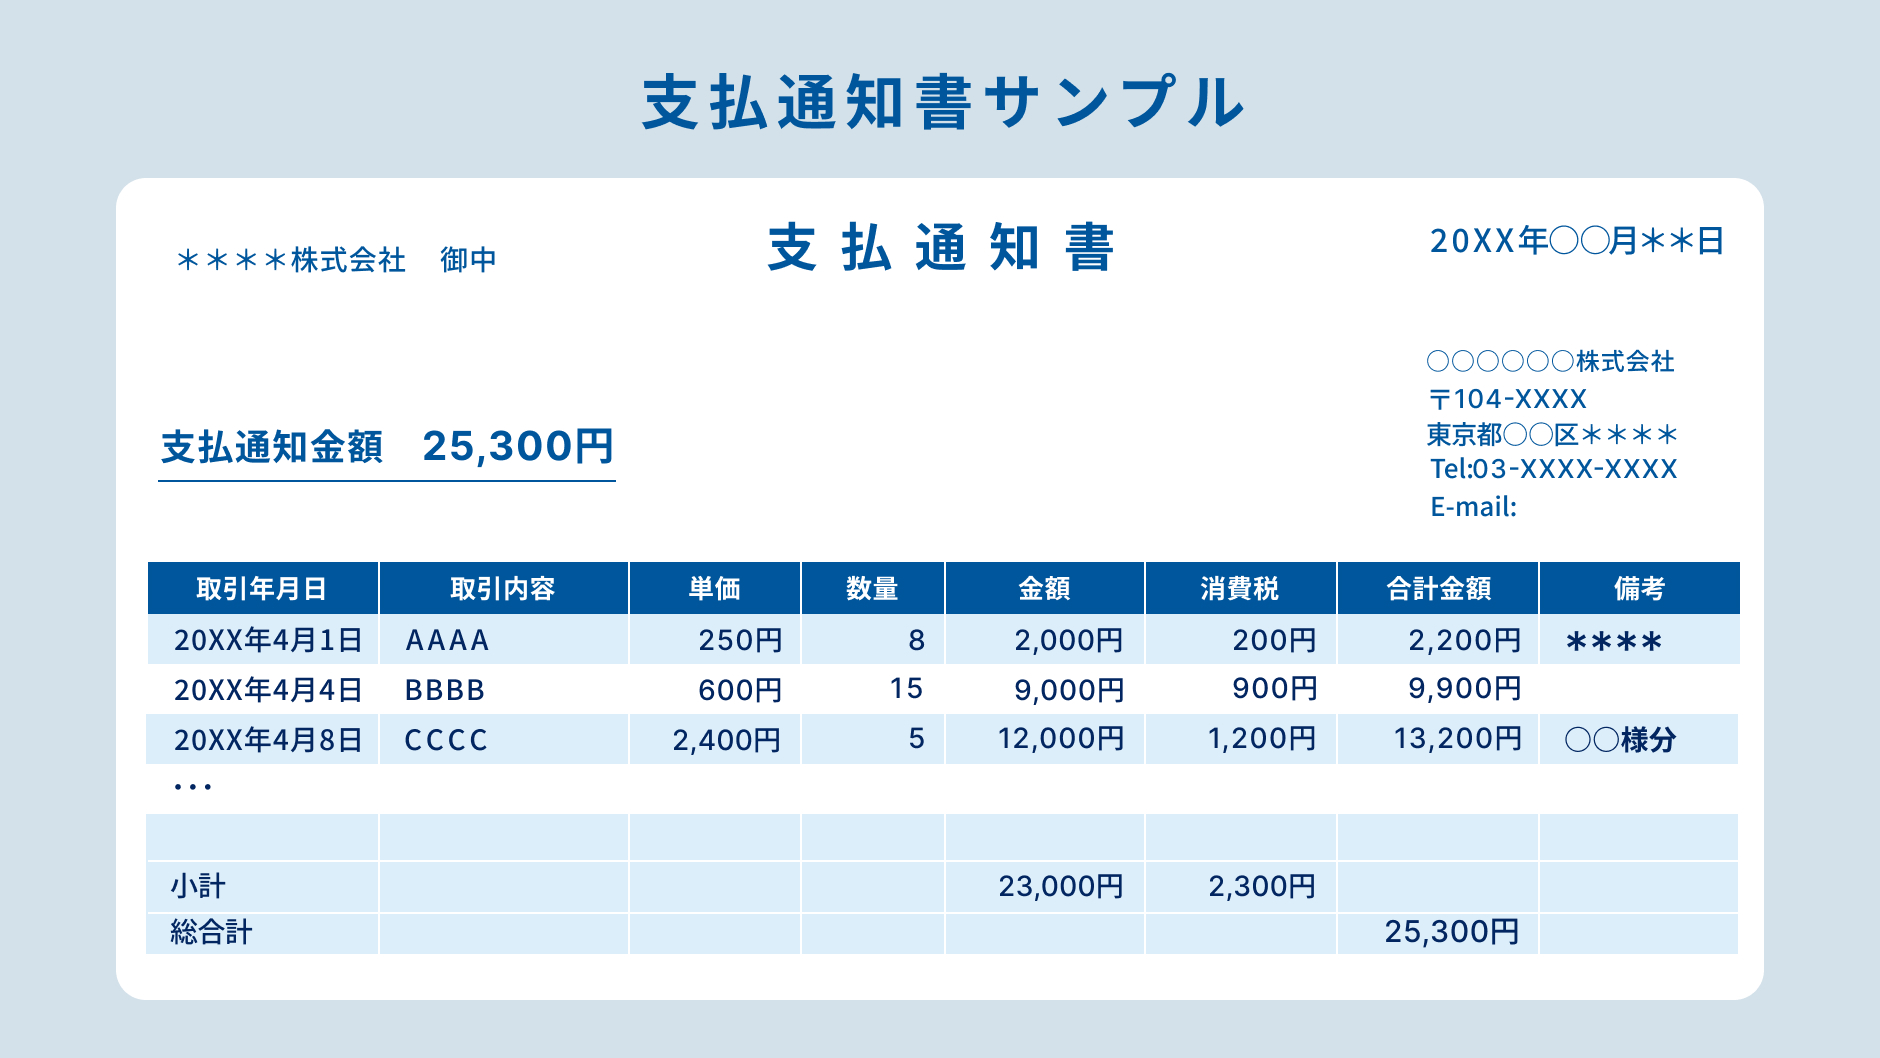
支払通知書の書式に法的な決まりはありません。ただし、インボイス制度に対応させる場合は、必要な記載事項を満たす必要があります。
実務で盛り込みたい項目は次のとおりです。
|
記載項目 |
内容 |
|
表題 |
「支払通知書」と明記する |
|
作成者情報 |
買手(発行する側)の氏名または名称、住所、連絡先 |
|
支払先情報 |
売手の氏名または名称。インボイス対応なら売手の登録番号も記載する |
|
発行日・対象期間 |
書類の発行日と、支払対象となる取引の期間 |
|
取引年月日 |
課税仕入れを行った年月日 |
|
取引内容 |
品目やサービスの内容。軽減税率の対象がある場合はその旨を記載する |
|
税率ごとの支払対価の額 |
8%と10%に区分した合計額と適用税率 |
|
税率ごとの消費税額等 |
税率ごとに区分した消費税額 |
|
控除項目 |
源泉徴収税額、振込手数料、値引き、相殺分など |
|
差引支払額 |
控除後に実際に振り込む金額 |
|
支払予定日 |
振込を実行する日 |
インボイスの登録番号を記載する際は、売手のものである点に注意してください。作成するのは買手ですが、課税仕入れの相手方にあたるのは売手であるためです。
支払通知書を発行・受領するときの注意点
支払通知書は、記載した金額がそのまま振込金額になる書類です。
作成段階での確認を怠ると、支払いそのものが誤る結果になりかねません。ここでは、実務で押さえたい3つの注意点を解説します。
契約書・発注書・納品書などと取引内容を照合する
支払通知書を作成する前に、契約書の単価、発注書の数量、納品書の実績を突き合わせましょう。
買手のシステムに登録された単価が古いまま更新されていない、検収前の数量で計算しているといった誤りは珍しくありません。金額の根拠となる書類を確認する手順を、作成フローに組み込むと安全です。
受け取る側も、届いた内容を鵜呑みにせず自社の記録と照合してください。確認せずに了承すると、差額に気づかないまま支払いが確定する可能性があります。
源泉徴収の対象となる報酬か確認する
個人へ支払う原稿料、デザイン料、講演料、士業への報酬などは、所得税および復興特別所得税の源泉徴収が必要となることが多いです。
税率は、1回の支払金額が100万円以下の部分が10.21%、100万円を超える部分が20.42%とです。100万円を超える場合は「(支払金額-100万円)×20.42%+102,100円」で計算します。源泉徴収税額を支払通知書に明記しておけば、売手側も入金額との差を把握できます。
法人への支払いは、原則として源泉徴収の対象外です。
振込手数料や値引きの扱いを事前に取り決める
振込手数料をどちらが負担するかは、契約や商慣習によって異なります。
売手負担とする場合、買手が手数料相当額を差し引いて振り込む形になります。消費税の扱いとしては、売上に係る対価の返還等として処理する方法と、買手が手数料を支払ったものとして処理する方法があり、事前の取り決めが大切です
なお、税込1万円未満の売上に係る対価の返還等については、返還インボイスの交付義務が免除されています。振込手数料相当額の値引きも税込1万円未満であれば、多くの場合に免除の範囲内となるでしょう。
値引きや相殺がある場合も、金額と理由を支払通知書に明記してください。控除の根拠が不明確なままだと、問い合わせや不信感につながります。
支払通知書をインボイスとして使用するための要件
インボイス制度では、支払通知書も、一定の要件を満たせば仕入税額控除の証拠書類として保存できます。
必要な記載事項は次の6点です。
- 書類の作成者の氏名または名称
- 課税仕入れの相手方の氏名または名称および登録番号
- 課税仕入れを行った年月日
- 課税仕入れに係る資産または役務の内容(軽減税率の対象品目である場合はその旨)
- 税率ごとに合計した課税仕入れに係る支払対価の額および適用税率
- 税率ごとに区分した消費税額等
もうひとつ欠かせないのが、相手方の確認を受けることです。国税庁は、記載事項が相手方に示され、内容が確認されている実態にあることが明らかであれば要件を満たすとしています。
確認の方法としては、次のような例が示されています。
- 記載内容を通信回線等で相手方の端末に出力し、確認の通信を受けたうえで自己の端末から出力する
- インターネットや電子メールで送付し、相手方から確認の通知を受ける
- 「一定期間内に誤りの連絡がない場合は記載内容のとおり確認があったものとする」旨を基本契約等で定め、相手方の了承を得ておく
なお、売手が適格請求書発行事業者でなければ、登録番号を記載できません。取引開始時に登録の有無を確認し、国税庁の適格請求書発行事業者公表サイトで番号を照合しておくと安心です。
関連記事:インボイス対応の仕入明細書とは?記載方法やよくある質問を解説!
支払通知書の保存方法と保存期間
支払通知書は、作成した買手と受け取った売手の双方に、通常は保存が必要な書類です。保存期間は、事業者の区分と用途によって変わります。
法人は原則7年間、個人事業主は原則5年間保存する
法人の帳簿書類は、確定申告書の提出期限の翌日から原則7年間の保存が求められます。青色申告で欠損金が生じた事業年度は、10年間に延長されます。
個人事業主の場合、請求書や納品書などの書類は原則5年間の保存です。ただし青色申告者は、帳簿や現金預金取引等関係書類について7年間の保存が必要となります。
用途によって年数が変わるため、実務では長いほうに合わせて管理するのが現実的でしょう。
インボイスとして保存する場合は原則7年間保存する
消費税の仕入税額控除を受ける場合、帳簿および請求書等の保存期間は7年間です。
起算日は、書類を受領した日の属する課税期間の末日の翌日から2か月を経過した日となります。事業年度の終わりからすぐに7年ではない点に注意してください。
なお、6年目と7年目については、帳簿と請求書等のいずれか一方の保存で足りるとされています。
電子メールやシステムで受領した場合は電子データのまま保存する
電子帳簿保存法により、電子取引でやり取りしたデータは電子のまま保存する必要があります。
メールに添付されたPDFの支払通知書や、取引先のシステムからダウンロードした支払通知書が該当します。印刷して紙で保管するだけの運用は、原則として認められません。
保存にあたっては、日付・金額・取引先で検索できる状態にし、改ざん防止の措置を講じます。事務処理規程を定める方法でも対応することが可能です。
要件を満たせない相当の理由があり、税務調査の際にデータのダウンロードの求めと出力書面の提示に応じられる場合は、猶予措置の適用を受けられます。ただしデータ自体の保存は必要なので、削除しないよう運用ルールを整えましょう。
支払通知書に関するよくある質問
ここでは、支払通知書について迷いやすい疑問を整理しました。ぜひ参考にしてください。
支払通知書を発行すれば請求書は不要?
支払通知書で支払金額を確定する運用にすれば、請求書の発行を省略できます。
ただし、支払通知書を利用しているからといって、必ず請求書が不要になるわけではありません。 買手が作成する支払通知書をもって代金を確定し、売手から別途請求書を提出しない運用について双方の合意が前提です。売手が請求書を発行し、買手も支払通知書を出す状態が続くと、金額の食い違いや重複計上の原因になります。
取引開始時に、どちらの書類を金額確定の根拠とするかを契約書などで定めておきましょう。運用を変更する際は、経理部門だけでなく営業部門にも周知してください。
支払通知書に印鑑や収入印紙は必要?
支払通知書に押印する法的な義務はありません。インボイス制度で求められる記載事項にも、押印は含まれていません。
収入印紙も原則として不要です。印紙税の課税対象は印紙税法に定められた文書に限られており、支払金額を通知する書類は該当しないためです。
一方、代金を受け取った事実を証明する内容を記載すると、金銭の受取書として課税文書に該当する可能性があります。書式を作る際は、受領の証明ではなく支払予定の通知である点を明確にしておきましょう。
支払通知書と実際の入金額が違う場合はどうする?
まずは、差額の内訳を確認します。
振込手数料の負担、源泉徴収税額の計算、値引きや相殺の反映など、控除項目の扱いによって差が生じているケースが大半です。支払通知書の控除欄と、入金額の差額が一致するかを照らし合わせましょう。
理由が特定できない場合は、自己判断で処理せず発行元の担当者へ連絡してください。金額に誤りがあった場合は、修正した支払通知書の再発行を依頼し、帳簿の記録も合わせて訂正します。
まとめ
支払通知書は、買手が売手へ支払金額や内訳を知らせる書類です。売手が買手へ代金を請求する請求書とは役割が異なり、業務委託料や手数料、仕入代金などの支払内容を確認するために使います。
作成時は、支払先、支払日、対象となる取引、金額の内訳などを明確に記載しましょう。源泉徴収税額や振込手数料などを差し引く場合は、控除額と実際の振込額を分けて示すと、認識違いや問い合わせを防ぎやすくなります。
発行は原則として義務ではありませんが、取引先と運用を取り決めることで、請求書の発行や照合作業の負担軽減につながります。作成・確認・送付のルールを整え、紙や電子データなどの形式に応じて適切に保存しましょう。
支払通知書の扱いも含めて経理業務を効率化したい方は、以下の資料もご確認ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら