確定申告で領収書は必要?提出・保存期間やない場合の対処法を解説
更新日:2026.09.14
ー 目次 ー
確定申告で経費を計上するとき、「領収書は税務署へ提出するのか」「何年間保存すればよいのか」と迷う人も多いでしょう。領収書は、申告時に原則として提出する必要はありませんが、帳簿に記載した経費の根拠となるため、一定期間の保存が必要です。
この記事では、確定申告における領収書の役割や提出の要否、青色申告・白色申告・法人ごとの保存期間を解説します。あわせて、経費として認められる領収書の条件、領収書がない場合の対処法、電子領収書の保存方法や注意点も紹介します。
確定申告に向けて領収書を正しく整理・保存したい人は、ぜひ参考にしてください。
確定申告で領収書は必要
確定申告では、売上から必要経費を差し引いて所得を計算します。その際、帳簿に記載した経費が実際の事業支出であることを裏付ける資料として、領収書が重要です。
ただし、領収書さえあればすべて経費になるわけではなく、事業との関連性や支払内容を説明できることが前提となります。また、領収書以外の書類で支出を証明できる場合もあります。
まずは、領収書の役割と、混同しやすい証拠書類の違いを整理しておきましょう。
確定申告において領収書は経費の根拠を示す証拠書類
領収書は、誰に、いつ、いくらを、何のために支払ったかを示し、帳簿へ計上した経費の根拠となる書類です。
税務上の必要経費にできるのは、売上を得るために直接要した費用や、事業運営に必要な販売費・管理費などです。したがって、領収書を保管していても私的な買い物は経費にできません。
反対に、領収書がないだけで直ちに経費が否認されるとは限りませんが、取引の実在性を説明する負担は重くなります。そのため、帳簿と証拠書類を対応させて残すことが基本です。取引直後に用途を記録しておけば、申告時に記憶を頼りに判断する事態も避けられるでしょう。
領収書・レシート・請求書・クレジットカード明細・出金伝票の違い
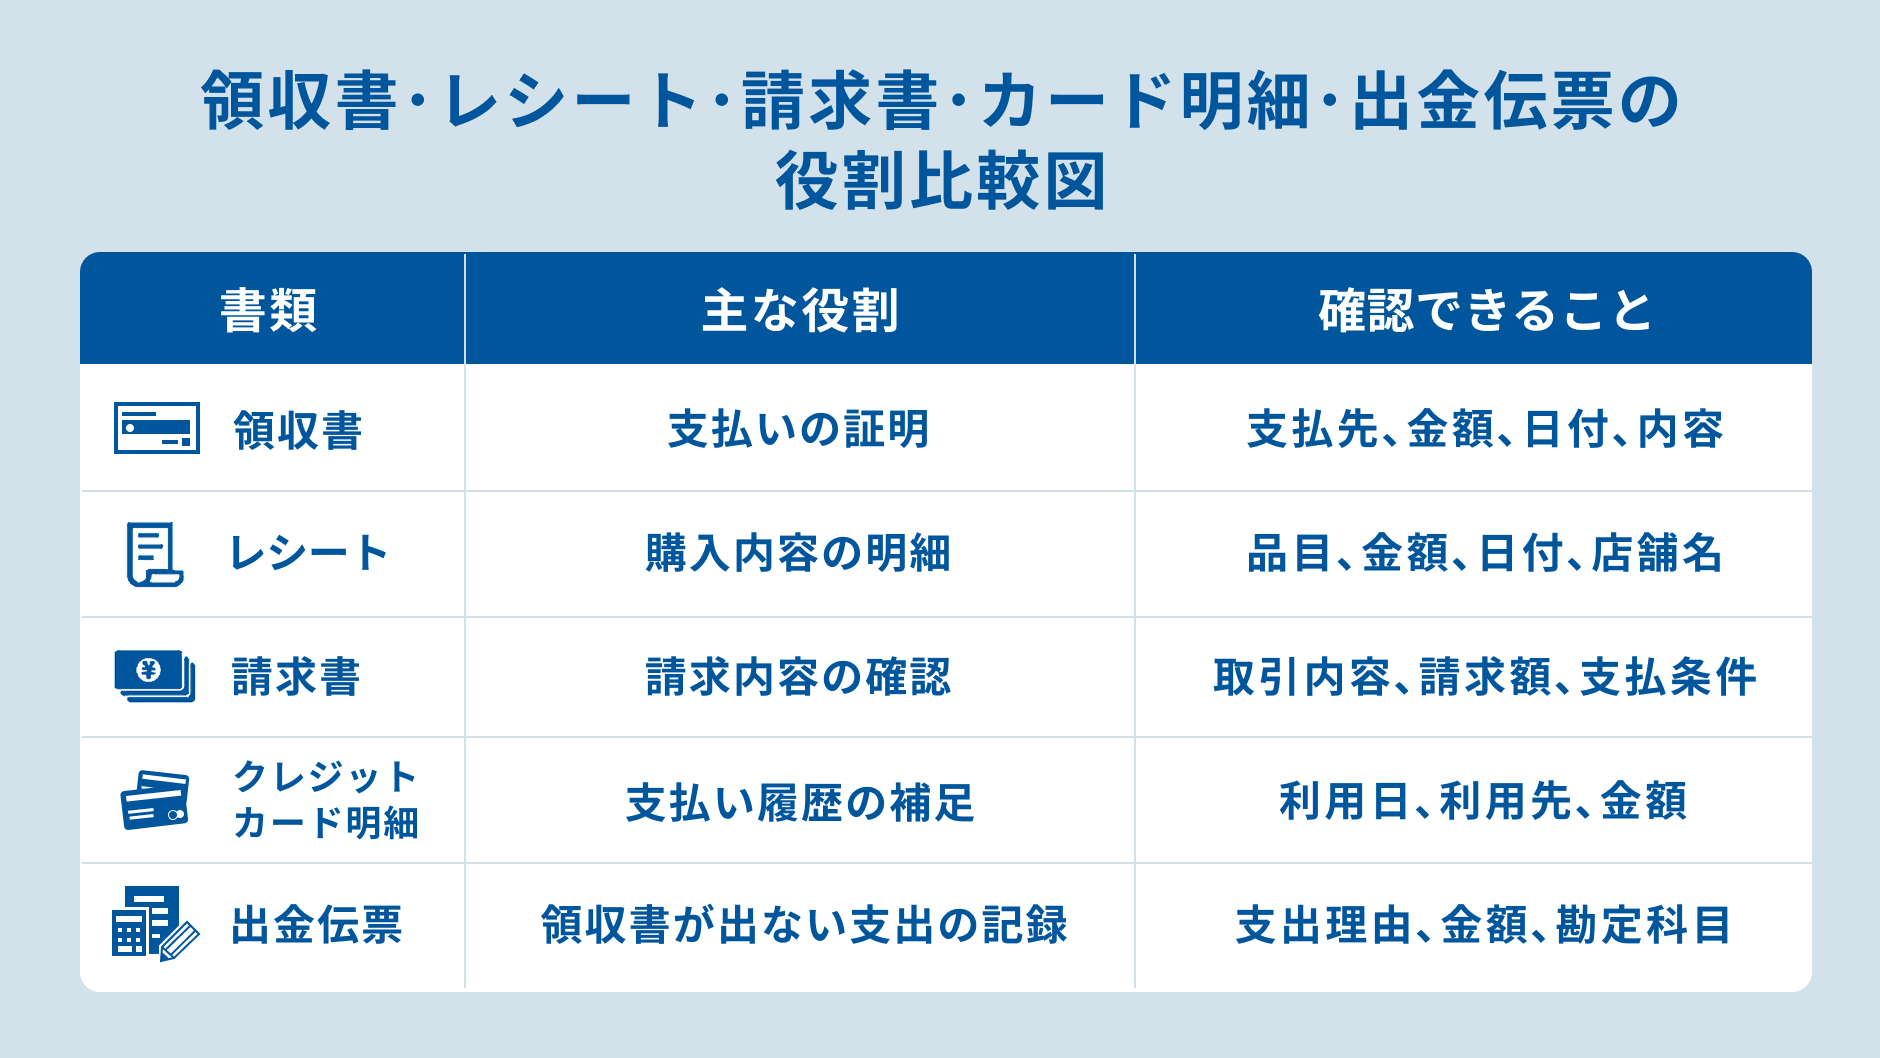
領収書とレシートは、代金を受け取った事実を示す書類で、日付・金額・店名・購入内容が明確なら、名称にかかわらず経費の証拠になります。
請求書は請求内容や請求金額等を示すため、振込明細などと組み合わせると支払いまで確認することが可能です。
クレジットカード明細は決済先と金額の確認には役立ちますが、品目が分からないことがあります。明細単体では経費の証拠としては不十分な場合もあるので請求書、注文履歴等とあわせて説明可能性が十分となるか否かに注意しましょう。
出金伝票は、領収書が発行されない支出を自ら記録する社内資料です。それぞれの弱点を補うよう、複数の資料や外部証拠をセットで保存しましょう。
確定申告で領収書の提出は不要だが保管が必要
確定申告では、経費の合計額を帳簿から集計し、青色申告決算書や収支内訳書へ反映します。通常、日々の領収書を申告書に添えて一括提出することはありません。
ただし、提出しないことと、捨ててよいことは別です。申告後に税務署から確認を受けたとき、帳簿の金額を裏付けられるよう、所定の期間にわたって整理・保存する必要があるため注意しましょう。
領収書の提出は原則不要
事業所得や不動産所得を申告する場合、青色申告者は青色申告決算書、白色申告者は収支内訳書を確定申告書とともに提出します。
経費に関する領収書は、その都度添付する書類ではなく、納税者側で保存する証拠書類です。そのため、申告期限が迫ってから領収書を封筒にまとめて税務署へ送る必要はありません。
一方、医療費控除など、事業経費とは異なる制度では明細書の提出や別の保存ルールがあります。控除や特例を利用する場合は、制度ごとに必要な添付書類を別途確認してください。
税務調査に備えて保存義務がある
税務調査では、申告書の数字だけでなく、総勘定元帳や経費帳、領収書、請求書、預金通帳などを照合されます。
領収書が見つからない、帳簿の金額と一致しない、用途を説明できないといった状態では、経費の妥当性を疑われやすくなることもあります。代替資料があるか、取引の合理性を説明できるかが重要です。
月別または取引日順に整理し、帳簿の摘要欄へ支払先や用途を記録しておくと、後から確認しやすくなるでしょう。
領収書の適切な保存は税務調査対応だけでなく、記帳ミスや二重計上の発見にも役立ちます。担当者しか保管場所が分からない状態を避け、第三者でも探せるルールを設けましょう。
e-Taxでも保存義務は変わらない
e-Taxは申告書や青色申告決算書などをオンラインで提出する仕組みであり、領収書の保存義務をなくす制度ではありません。
紙で申告してもe-Taxで申告しても、帳簿と証拠書類は定められた期間保存する必要があります。申告データを送信しただけで、手元の紙領収書や電子領収書を処分しないようにしましょう。
なお、紙で受け取った領収書と、メールやWebサイトから受け取った電子データでは、適用される保存方法が異なります。申告方法ではなく、書類をどの形式で受領したかを基準に管理することが大切です。
領収書・請求書等の保存期間は何年?申告区分別の早見表
領収書の保存期間は、個人の青色申告・白色申告、法人の別によって以下のように異なります。
|
申告区分 |
保存期間 |
|
青色申告 |
原則7年 |
|
白色申告 |
原則5年 |
|
法人 |
原則7年 |
さらに、青色申告者の所得金額、消費税の仕入税額控除、法人の欠損金などにより、通常より長い保存が必要になる場合があります。迷ったときは短い期間だけで処分せず、最も長い期間にあわせると安全です。保存期限の起算日も区分ごとに確認しましょう。
青色申告の個人事業主は原則7年
青色申告者は、帳簿や決算関係書類を原則7年間保存します。
|
書類 |
保存期間 |
|
領収書、小切手控、預金通帳などの現金預金取引等関係書類 |
原則7年 ※前々年分の事業所得と不動産所得の金額が300万円以下の場合は5年 |
|
請求書、見積書、契約書、納品書など |
原則5年 |
|
消費税の仕入税額控除に必要な請求書等や、交付した適格請求書の写しなど |
原則7年 |
複数のルールが関係するため、長い期間である7年にそろえて管理すると処分ミスを防ぎやすいでしょう。保存期間は、書類を受領した日から単純に数えるのではなく、法令上の起算日に基づいて判断しましょう。
白色申告の個人事業主は原則5年
白色申告者が業務に関して受領・作成した書類の保存期間は以下のとおりです。
|
書類 |
保存期間 |
|
領収書、請求書、納品書、送り状など |
原則5年 |
|
収入金額や必要経費を記載する法定帳簿 |
7年 |
|
任意帳簿 |
5年 |
「白色申告なら記帳も領収書保存も不要」という理解は誤りです。申告の必要がない年であっても、事業所得や不動産所得などがある人には記帳・保存義務が生じるため注意しましょう。
また、消費税の課税事業者として保存する適格請求書等は、所得税の保存期間とは別に7年保存が必要です。年度別に保存箱やフォルダを分け、廃棄できる年を表示しておくと管理しやすくなります。
法人は原則7年、欠損金の繰越などがある場合は10年
法人の、領収書をはじめとした各種書類の保存期間は以下のとおりです。
|
書類 |
保存期間 |
|
仕訳帳や総勘定元帳などの帳簿 |
原則7年間 |
|
領収書・請求書・契約書等の取引書類 |
原則7年間 |
※青色申告書を提出した事業年度に欠損金が生じた場合や、一定の災害損失金額が生じた場合は10年
会社法など、税法以外の保存ルールが関係する書類もあるため、領収書だけを先に廃棄するのは避けましょう。法人では年度単位で廃棄予定日を設定し、決算資料とまとめて管理すると安全です。
組織再編や申告内容に特殊事情がある場合は、顧問税理士などへ処分時期を確認しましょう。
経費として認められる領収書の条件
領収書は、形式が整っているだけで自動的に経費として認められるものではありません。重要なのは、記載内容と周辺資料から取引の実態が分かり、その支出が売上獲得や事業運営に必要だったと説明できることです。
ここでは、領収書に記載すべき情報と、不足がある場合の補い方を確認します。
日付・金額・支払先・内容・宛名が確認できることが基本
経費の証拠として使う領収書には、取引日、支払金額、発行者の名称、購入した商品やサービスの内容が分かる記載が必要です。
レシートのように宛名欄がなくても直ちに無効になるわけではありませんが、宛名も事業者名や屋号が記載されていると、誰の支出かを説明しやすくなります。
文字が薄くなる感熱紙は、早めに読み取ってバックアップを作り、帳簿には勘定科目だけでなく具体的な用途も記録しましょう。
「上様」「品代」の領収書もNGではないが、取引内容を補足できる状態にする
宛名が「上様」、但し書きが「品代」とされた領収書でも、それだけを理由に必ず経費から除外されるわけではありません。ただし、誰が何を買ったのかが書面から分からず、証拠としては弱くなります。
領収書の余白や帳簿の摘要欄へ、購入品、利用目的、案件名、同行者などを記録し、納品書や注文履歴も一緒に保存しましょう。飲食代であれば、参加者名、人数、取引先との関係、打ち合わせ内容を残すと説明しやすくなります。
今後の取引では、可能な範囲で正式名称と具体的な但し書きを依頼するのが確実です。補足は時間がたつほど難しくなるため、受領した当日中に記録するのが理想です。
プライベート支出と事業支出が混ざる場合は按分の根拠を残す
自宅兼事務所の家賃や電気代、私用と事業用を兼ねるスマートフォン・自動車などは、支払額の全額ではなく、事業に必要な部分だけを経費にします。
これを家事按分といい、使用面積、使用時間、走行距離、通話明細など、実態に合う合理的な基準で割合を決めます。領収書には総額しか記載されないため、帳簿には総額、事業割合、経費計上額が分かるように記録しましょう。
毎月都合よく割合を変えるのではなく、計算方法をメモや表にして継続適用すると、税務署へ根拠を示しやすくなります。
領収書がない場合の代用方法
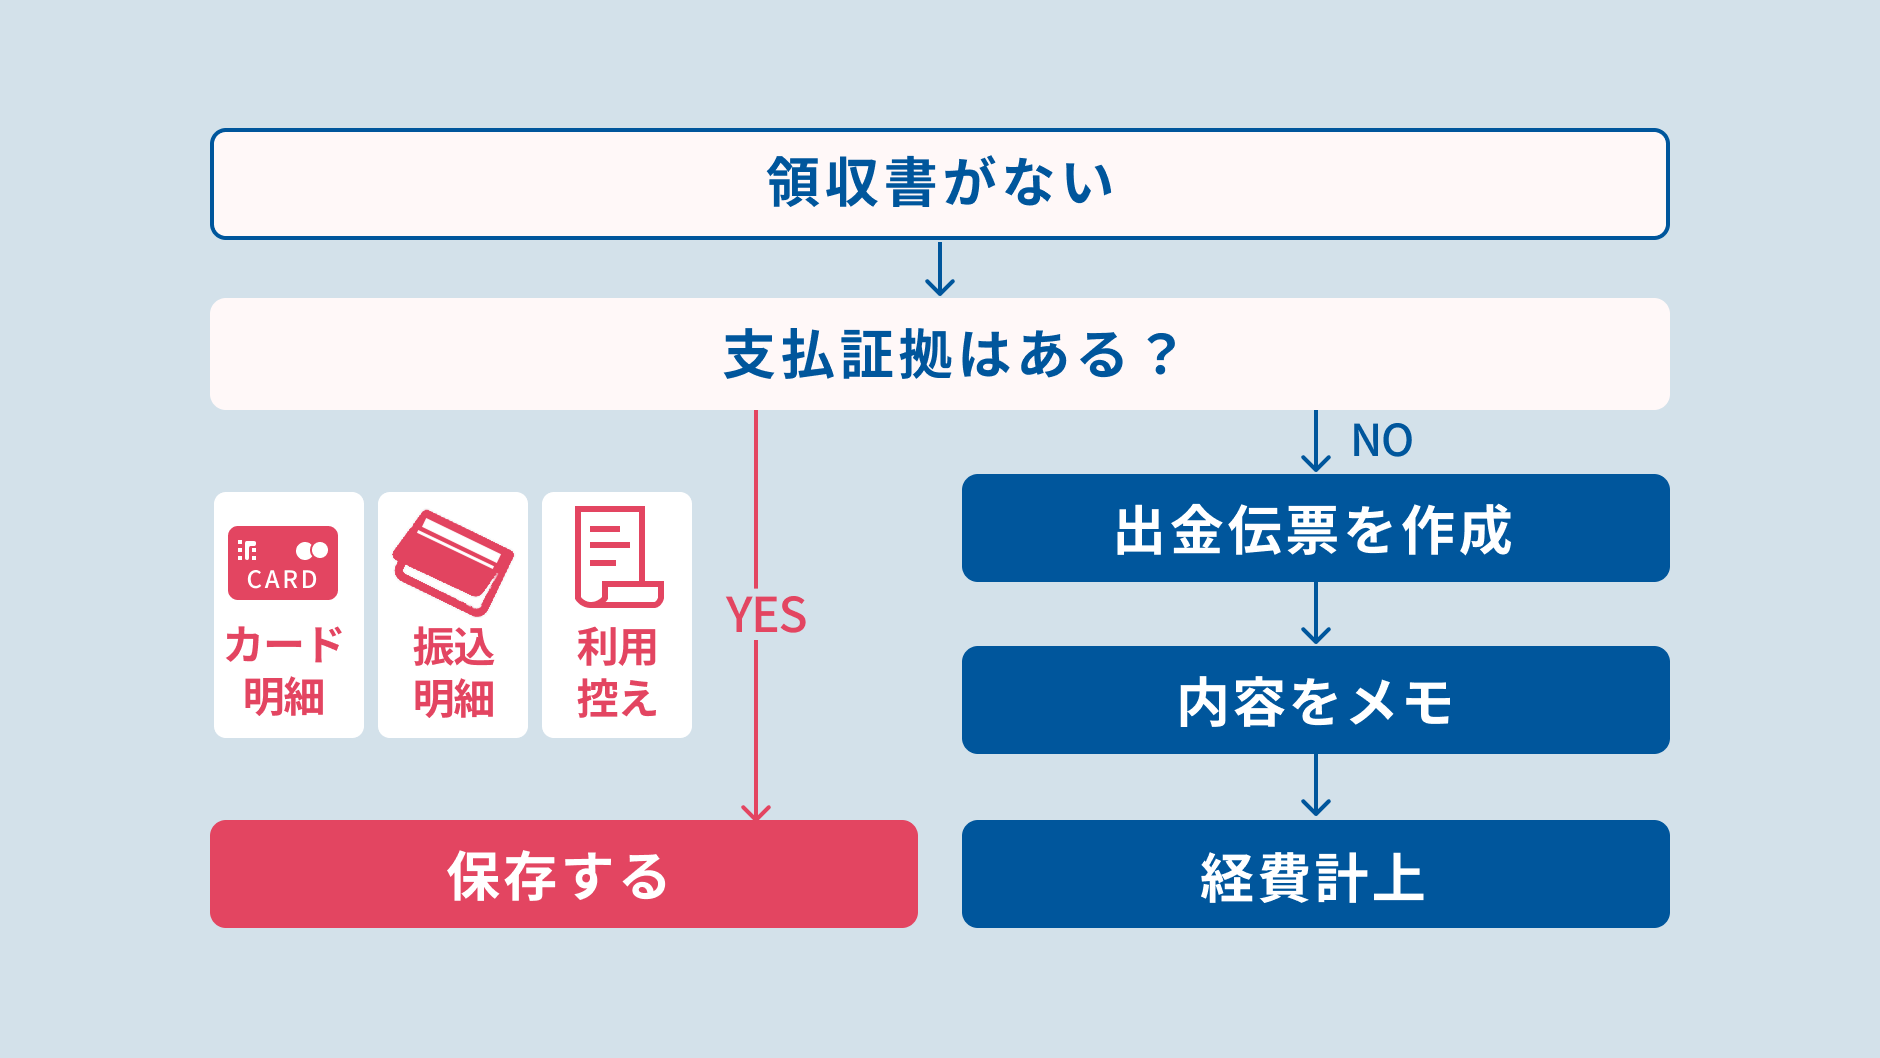
領収書を受け取れない、紛失したといった事情があっても、支出の事実と事業上の必要性を別の資料で説明できれば、経費として認められる余地があります。
ただし、代替資料があれば必ず認められるわけではなく、第三者が発行した客観的な資料を組み合わせることが大切です。状況別に、残すべき証拠を確認しましょう。
クレジットカード明細・利用控え・銀行振込明細で代用できるケース
カード明細や銀行振込明細は、支払日、金額、相手先を確認できるため、領収書がない場合の証拠になります。ただし、明細だけでは購入品や取引目的が分からないことがあるため、利用控え、請求書、納品書、注文確認メールなども保存しましょう。
カード会社の利用明細は、店舗が発行する領収書そのものではなく、家族カードや私的な利用分が混ざる可能性もあります。帳簿には自分の事業で負担した金額だけを記載し、用途を補足してください。
消費税の仕入税額控除を受ける場合は、原則として所定事項を満たす請求書等の保存も確認が必要です。少なくとも取引相手、内容、支払いの三点を確認できる形が望ましいでしょう。
交通費・自動販売機・慶弔費など領収書が出ない支出は出金伝票で記録する
電車・バスの運賃、自動販売機での購入、取引先への祝金・香典など、領収書を受け取りにくい支出は、出金伝票を発行し、以下の項目を記録しましょう。
- 取引日
- 金額
- 支払先
- 内容
- 支払目的
交通費なら乗車区間と訪問先、慶弔費なら相手先との関係や行事名も残しましょう。交通系ICカードの利用履歴、訪問予定、案内状、香典袋の控えなど、外部資料があれば一緒に保存すると信頼性が高まります。
ただし、出金伝票は領収書を置き換えるためのものではありません。頻繁な高額支出を伝票だけで処理すると、取引実態を疑われる可能性があるため注意しましょう。
領収書を紛失した場合は再発行依頼・支払証拠・メモで取引実態を補強する
領収書を紛失したら、まず発行元へ再発行できるか確認しましょう。再発行された書類には再発行である旨が記載されることもありますが、取引内容を確認できれば証憑として問題なく使用できる可能性が高まります。
再発行が難しい場合は、カード明細、振込記録、注文履歴、メール、納品書などを集め、日付・金額・相手先・用途・紛失の経緯をメモします。飲食代なら参加者と目的、備品なら使用場所も記録しましょう。
架空の領収書を作成したり、別の支出の領収書を流用したりすることは絶対に避けましょう。
電子領収書と電子帳簿保存法の対応
メール添付のPDF、ECサイトからダウンロードした領収書、クラウドサービス上の請求データなど、電子的に授受した取引情報は、原則として電子データのまま保存します。
紙へ印刷したものだけを残してデータを削除すると、電子取引の保存義務を満たさない点に注意が必要です。
保存時は、改ざん防止措置を講じ、原則として日付・金額・取引先で検索でき、税務調査時に画面や書面へ速やかに出力できる状態にします。紙の領収書を電子化して原本を廃棄する場合は、別途スキャナ保存の要件を満たさなければならない点にも注意しましょう。
確定申告で領収書を扱うときの注意点
領収書の整理では、保存漏れだけでなく、二重計上、私的支出の混入、減価償却の処理漏れ、帳簿との不一致にも注意が必要です。証拠書類がそろっていても、仕訳や申告書への反映を誤れば、所得と税額を正しく計算できません。
ここでは、申告前に確認したい代表的な注意点を整理します。
同じ支出を領収書とカード明細で二重に経費計上しない
クレジットカードで支払った取引には、店舗の領収書、カード利用控え、月次の利用明細が残ります。
しかし、これらは別々の支出ではなく、同じ取引を異なる資料で示したものです。購入時に未払金として計上し、口座引落時に再び経費を計上すると二重計上になるため注意しましょう。
口座引落時は未払金の消し込みとして処理するのが基本です。現金払いとカード払いの入力ルールを決め、会計ソフトへ明細を自動連携する場合は、手入力済みの仕訳と重複していないか確認しましょう。
返金や取消が後日発生した場合も、元の仕訳と対応させて修正します。
家事関連費・高額な備品・交際費は事業との関連性を説明できるようにする
家賃や通信費などの家事関連費は、事業で使用した部分を明確に区分できる範囲で経費にしましょう。
通常の事業内容に比べて高額な支出は、必要性を示す契約書、企画書、使用記録などが重要です。
交際費や会議費は、支払先と金額だけでなく、参加者、目的、事業上の関係を記録することも大切です。
勘定科目の名称だけで判断せず、取引の実態に沿って処理しましょう。
領収書の改ざん・日付変更・架空経費は加算税や重いペナルティにつながる
以下のような行為は、故意に所得を少なく見せる不正と判断される可能性があるため避けましょう。
- 領収書の金額や日付を書き換える
- 私的な支出を事業用と偽る
- 実在しない取引を計上する など
税務調査によって指摘されれば、本来の税額に加えて加算税や延滞税が課され、悪質な仮装・隠蔽と認められた場合は重加算税の対象になり得ます。青色申告の承認や社会的信用に影響するおそれもあるでしょう。
領収書の記載を訂正する必要があるときは発行者へ依頼し、自分で都合よく加工せず、正しい資料と経緯を残すことが大切です。
申告書・帳簿・領収書の金額を一致させる
領収書の合計額をそのまま申告書へ転記するのではなく、帳簿へ仕訳を記録し、勘定科目ごとの合計を青色申告決算書や収支内訳書へ反映しましょう。
申告前には、帳簿残高と決算書、預金残高、カード未払金、現金残高がつながっているか確認してください。
返品や値引き、ポイント利用、家事按分、消費税の経理方式によって、領収書の総額と経費計上額が一致しないこともあります。その場合は、差額の理由を帳簿や計算表で追える状態にします。
月ごとの照合を習慣にすると、申告前に大量の不一致を修正する負担を減らせるでしょう。
確定申告の領収書でよくある質問
ここでは、確定申告における領収書の扱いについてよくある質問をまとめました。
領収書は原本で保存しなければいけない?コピーや写真だけでもよい?
紙で受け取った領収書は、原則として紙のまま保存します。
コピーやスマートフォンで撮影した写真をバックアップとして残すことは有効ですが、紙原本の保存義務はなくならない点に注意しましょう。
紙を廃棄して画像だけで保存するには、電子帳簿保存法のスキャナ保存に関する解像度、入力期限、改ざん防止、検索などの要件を満たす必要があります。
一方、PDFやWebデータで受け取った電子領収書は、電子取引データとしてデータのまま保存します。受領形式を確認し、紙と電子を同じルールで扱わないようにしましょう。
領収書をもらい忘れた交通費や割り勘の飲食代はどう処理する?
交通費は、出金伝票や旅費精算書へ日付、交通機関、乗車区間、訪問先、目的、金額を記載し、ICカードの利用履歴や予定表があれば添付します。
割り勘の飲食代は、自分が事業上負担した金額だけを経費にし、店のレシートの写し、送金履歴、参加者、打ち合わせ目的を残してください。
代表者が全額を支払い、参加者から精算を受けた場合は、受け取った金額までを自分の経費にするのは避けましょう。
Amazon・楽天・サブスク・クラウドサービスの領収書はどう保存する?
Amazonや楽天などのECサイト、サブスク、クラウドサービスで取得する領収書・請求書は、PDFやWebデータで交付された電子取引データとして保存します。
注文履歴をいつでも閲覧できる場合でも、退会、アカウント停止、掲載期間終了に備え、領収書や請求書を定期的にダウンロードしておくと安全です。
ファイル名に日付・取引先・金額を入れる、年度別フォルダへ分ける、対応するカード明細と紐付けるなど、検索しやすく管理しましょう。
税務署から領収書の提示を求められたら何を準備すればよい?
税務署から提示を求められた場合は、対象期間の領収書だけでなく、仕訳帳、総勘定元帳、経費帳、青色申告決算書または収支内訳書も確認できるようにします。
以下のような支払いと事業目的を補う資料も準備しましょう。
- カード明細
- 預金通帳
- 請求書
- 契約書
- 納品書
- 家事按分の計算表など
電子データは、指定された取引を検索し、画面表示や出力ができる状態にします。紛失や誤記があったとしても、資料を勝手に作り直したり、不足分を改ざんしたりしてはいけません。事情と代替資料を整理して説明することが大切です。
質問された取引の担当者や利用者にも、事実関係を確認しておきましょう。
まとめ
確定申告で経費を適切に計上するには、領収書を帳簿の数字と結び付け、取引の実在性と事業上の必要性を説明できる状態にすることが重要です。
領収書は原則として申告時に提出しませんが、青色申告、白色申告、法人などの区分に応じて保存しなければなりません。領収書がない場合は、カード明細や振込記録、出金伝票などで補強し、電子領収書は電子データのまま管理しましょう。
日々の受領・記帳・保存を一つの流れにすると、申告時の集計ミスや税務調査時の負担を減らせます。請求書や領収書を受け取った段階で処理できる仕組みを整え、経理業務を属人化させないことも大切です。
領収書の扱いも含めた経理業務の効率化については、以下の資料もご覧ください。
「経理業務の効率化の解体新書! 経理のリーンオペレーション」の資料ダウンロードはこちら