標準原価とは?標準原価計算の流れ・3種類の違い、有利・不利差異の仕訳と改善策
更新日:2026.10.06
ー 目次 ー
標準原価とは、製品を作る前に「材料はこれだけ、作業時間はこれだけ」と決めておく、あるべき原価のことです。実際原価と比べれば、どこで原価がずれたのかを早くつかめます。
ただし、差異の金額を計算するだけでは原価管理になりません。大切なのは、差異の原因を確かめ、「改善する」「記録にとどめる」「標準原価そのものを見直す」のどれを選ぶかを判断することです。
本記事では、標準原価の基本から差異の計算、差異を見たあとの判断の進め方、仕訳・決算処理までを、計算例を交えて解説します。
参考:
企業会計審議会「原価計算基準」(会計基準検索システム)
国税庁「法人税基本通達 第5章 第3節 原価差額の調整」
標準原価とは:差異を判断するための「あるべき原価」
標準原価とは、材料の使用量や作業時間を科学的・統計的な調査で「能率の物差し」になるよう定め、予定価格または正常価格を掛けて計算した原価です。
前年実績をそのまま使うのではなく、部品表(BOM)や歩留まり、標準作業時間などの根拠をもとに、原価要素ごとに設定します。この物差しが正しく作られていないと、後で差異を見ても正しい判断ができません。
|
原価要素 |
計算式 |
設定例(製品1個あたり) |
|
標準直接材料費 |
標準消費量×標準価格 |
2kg×500円=1,000円 |
|
標準直接労務費 |
標準作業時間×標準賃率 |
0.5時間×2,000円=1,000円 |
|
標準製造間接費 |
標準操業度×標準配賦率 |
0.5時間×1,200円=600円 |
|
標準製品原価 |
上記の合計 |
2,600円 |
実際原価・予定原価との違い
原価計算基準では、予定原価が標準原価の意味で使われる場合もあるとしています。社内で「標準」「予定」が混在しているときは、名称ではなく「何を基礎に設定した数字か」で判断しましょう。
|
項目 |
標準原価 |
実際原価 |
予定原価 |
|
タイミング |
生産前に設定 |
生産後に集計 |
生産前に見積もる |
|
数量・時間 |
能率の物差しとなる標準量 |
実際の消費量・作業時間 |
将来の予定消費量 |
|
差異分析での役割 |
比べる基準 |
比べる対象 |
予算と比べる基準 |
標準原価を設定する4つの目的
原価計算基準では、標準原価を設定する目的として次の4つを挙げています。原価管理に加え、棚卸資産の評価や予算編成、月次決算のスピードにも関わるため、経理にとって身近な数字です。
①原価管理:標準と実績を比べ、改善すべき箇所を見つける
②棚卸資産・売上原価の算定:標準原価を計算の基礎にする
③予算編成:見積財務諸表や予算の基礎にする
④記帳の簡略化・迅速化:実際原価の確定を待たずに処理を進める
原価計算基準では、このうち①原価管理を「最も重要な目的」と位置づけています。本記事も、この原価管理で「差異を見て何を判断するか」を中心に解説します。
標準原価計算の流れ|5つのステップ
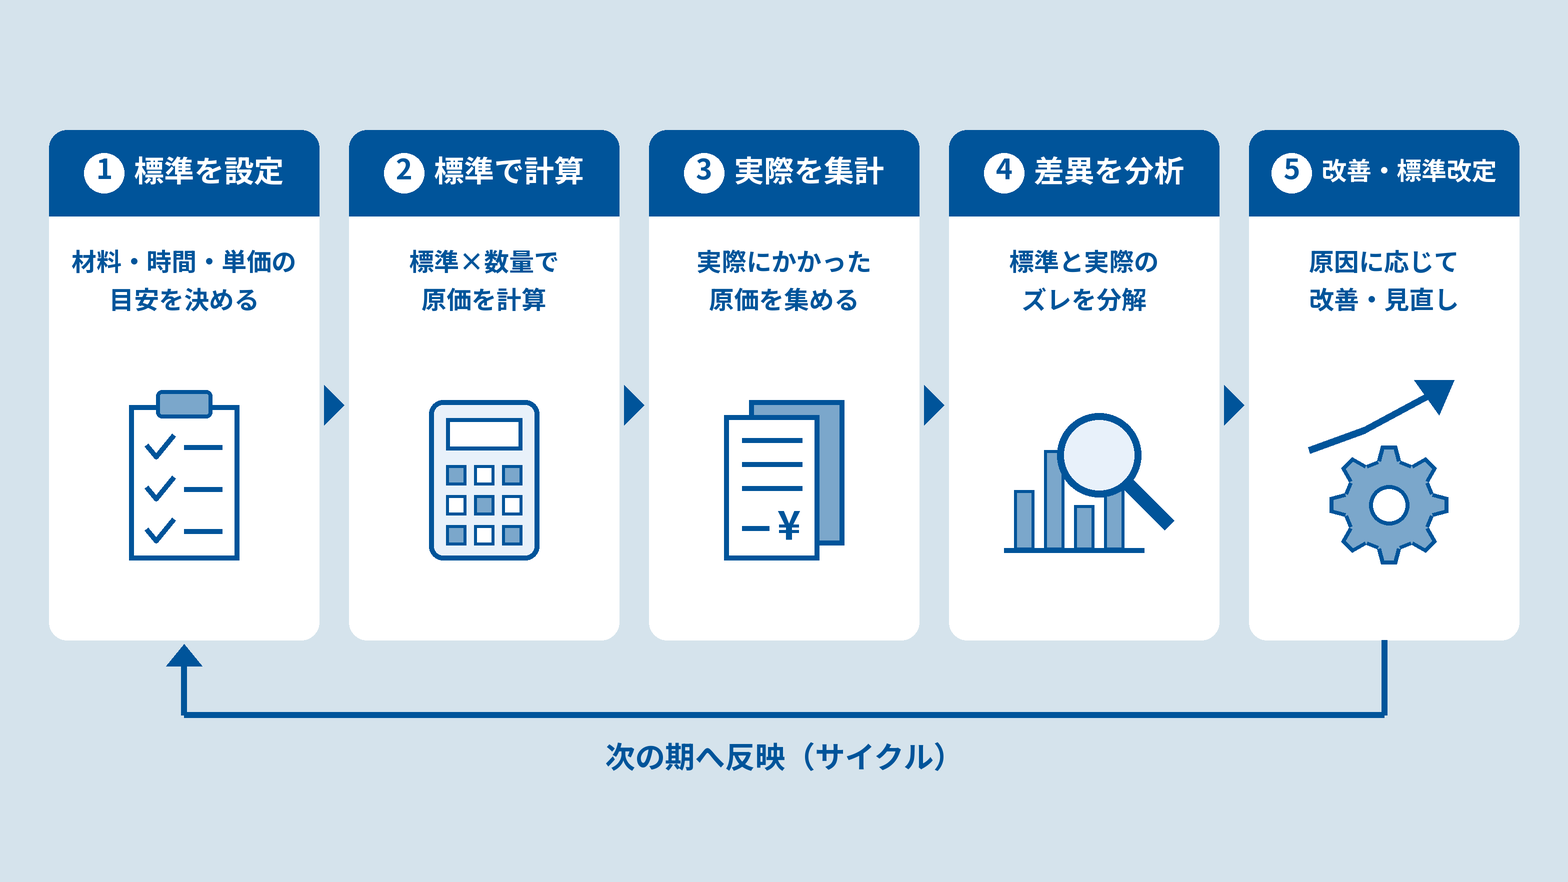
標準原価計算は、「標準を決める→標準で計算する→実績を集める→差異を分析する→改善・標準改定」というサイクルで回します。
このうち経理の判断力が問われるのは、④差異の分析と⑤改善・標準改定です。本記事の後半は、この2つのステップを中心に解説します。
|
ステップ |
やること |
経理のチェックポイント |
|
①原価標準を設定 |
製品1単位あたりの標準を決め、標準製品原価表(標準原価カード)にまとめる |
BOM・標準作業時間・配賦率の根拠を残す |
|
②標準原価で計算 |
完成品・仕掛品を「原価標準×数量」で計算する |
月次決算を早く締められる |
|
③実際原価を集計 |
材料費・労務費・製造間接費の実際発生額を集める |
仕入実績・出庫記録・勤怠と金額を照合する |
|
④原価差異を分析 |
標準と実際の差を原因別に分解する |
有利・不利を併記し、確認先を決める |
|
⑤改善・標準改定 |
原因に応じて改善し、前提が変われば標準を見直す |
改定の理由と承認を記録に残す |
なお、標準原価計算は標準の設定・維持に手間がかかり、多品種少量生産や仕様変更が多い製品では運用負荷が大きくなります。
前提が古いまま放置すると差異が常態化し、判断に使えなくなる点にも注意が必要です。
標準原価の3種類|どの物差しを使うかで差異の意味が変わる
標準原価は、どの程度の能率・操業度を前提にするかで3種類に分かれます。同じ実績でも、厳しい標準と比べれば不利差異になり、緩い標準と比べれば有利差異になります。差異を判断する前に、自社の標準がどの水準で設定されているかを確認しましょう。
原価計算基準では、制度としての標準原価計算に使うのは現実的標準原価または正常原価としています。
理想標準原価:ロスを認めない最高水準
技術的に達成できる最大操業度と最高能率を前提にした原価です。減損・仕損・遊休時間などの余裕を一切認めないため、日常の管理に使うと毎月のように不利差異が出ます。
不利差異が出るのが当たり前になるため、月次の差異から異常を見つける用途には向きません。改善余地を探す目標には役立ちますが、原価計算基準にいう制度上の標準原価には当たりません。
現実的標準原価:努力すれば届く目標
良好な能率のもとで達成が期待できる水準で、通常生じる程度の減損・仕損・遊休時間を織り込みます。
比較的短期の予定操業度・予定価格を前提とするため、材料価格や生産条件が変われば見直します。差異が出れば「通常の範囲を外れた何かが起きた」と読めるため、原価管理に最も適しています。棚卸資産の評価や予算編成にも使われます。
正常原価:長期実績をならした平常時の水準
異常な状態を除いた比較的長期の実績を平均し、将来の傾向を加えて、正常な能率・操業度・価格で設定する原価です。
原価計算基準では、経済状態が安定している場合に棚卸資産の評価に最も適し、原価管理の標準としても使えるとされています。一方、物価や賃金が大きく動く局面では実態とのずれが広がりやすく、価格差異や賃率差異が続く原因になります。
3種類の比較表
3種類の違いを、前提・差異の出方・見直しの頻度・用途で並べました。
自社の標準がどれに当たるかを確認しておくと、月次で差異が出たときに「異常なのか、物差しの性質によるものか」を判断しやすくなります。
|
区分 |
理想標準原価 |
現実的標準原価 |
正常原価 |
|
前提 |
理論上の最高能率・最大操業度 |
良好な能率(通常のロス込み) |
長期平均の正常な能率・操業度 |
|
差異の出方 |
不利差異が常に出る |
通常は小さく、異常時に大きく出る |
環境変化が大きいと差異が続きやすい |
|
見直しの頻度 |
管理目的に応じて |
条件の変化に応じて比較的頻繁 |
短期の変動では見直しにくい |
|
主な用途 |
改善目標、能力分析 |
原価管理、棚卸資産評価、予算 |
棚卸資産評価、原価管理 |
|
制度上の標準原価 |
当たらない |
当たる |
当たる |
有利差異・不利差異とは?符号ではなく原因で判断する
標準原価差異とは、標準原価と実際原価の差額のことです(原価計算基準では「標準差異」とも呼びます)。差異には有利差異と不利差異がありますが、どちらが出たかだけで良し悪しは決まりません。
差異は「標準-実際」で判定する
|
判定 |
条件 |
例(標準原価100万円) |
|
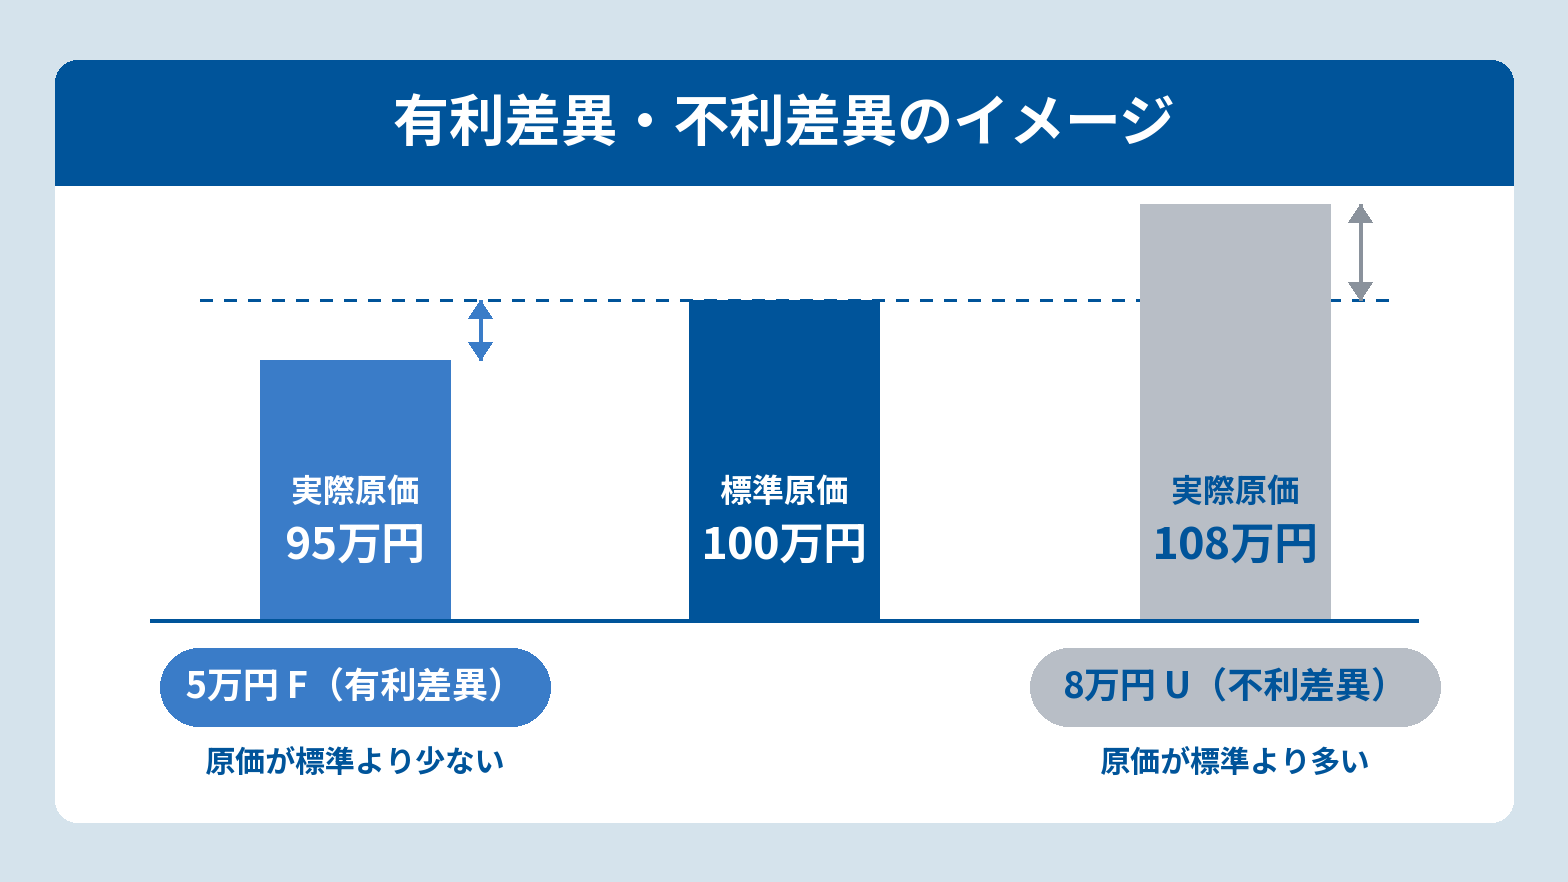
有利差異 |
標準原価>実際原価 |
実際95万円→5万円の有利差異 |
|
不利差異 |
標準原価<実際原価 |
実際108万円→8万円の不利差異 |
システムによっては「実際-標準」で表示するため、プラス・マイナスだけでは意味が逆になることがあります。月次資料では「5万円F」「8万円U」のように有利・不利を併記すると、読み違いを防げます。
有利・不利だけで良し悪しを決めない
市況の下落で仕入値が下がった有利差異は、会社にとってプラスです。ただし、それは購買部門の努力の成果とは限りません。反対に、不利差異でも品質を高めるための妥当な判断だった場合もあります。
同じ有利差異・不利差異でも、原因によって次に取るべき行動は変わります。代表的なケースを見てみましょう。
|
差異 |
原因の例 |
次の判断 |
|
材料価格の有利差異 |
市況下落で仕入値が下がった |
会社にはプラス。ただし購買の成果とは分けて評価し、続くなら標準改定を検討する |
|
材料価格の有利差異 |
安い材料に切り替えた |
数量差異や不良が増えていないかをあわせて確認する |
|
材料価格の不利差異 |
高品質の材料に切り替えた |
数量差異が有利になっていれば、全体では妥当な判断といえる |
|
作業時間の有利差異 |
作業が早く終わった |
検査や工程を省いていないかを確認する |
また、有利差異が長く続くと、標準が実態より甘くなっているサインでもあります。
古い標準のままだと、ほかの不利差異が総額の中で打ち消されて見えにくくなったり、見積や販売価格の基礎がずれたりします。
差異は結論ではなく、原因を調べる入口と考えましょう。
【計算例】標準原価差異の分析方法
差異の総額だけでは原因が分かりません。ここでは製品100個を生産した例で、材料費・労務費・製造間接費の差異を原因別に分解します。分解することで、「どの部署に何を確認すればよいか」の見当がつきます。
直接材料費差異:価格差異と数量差異
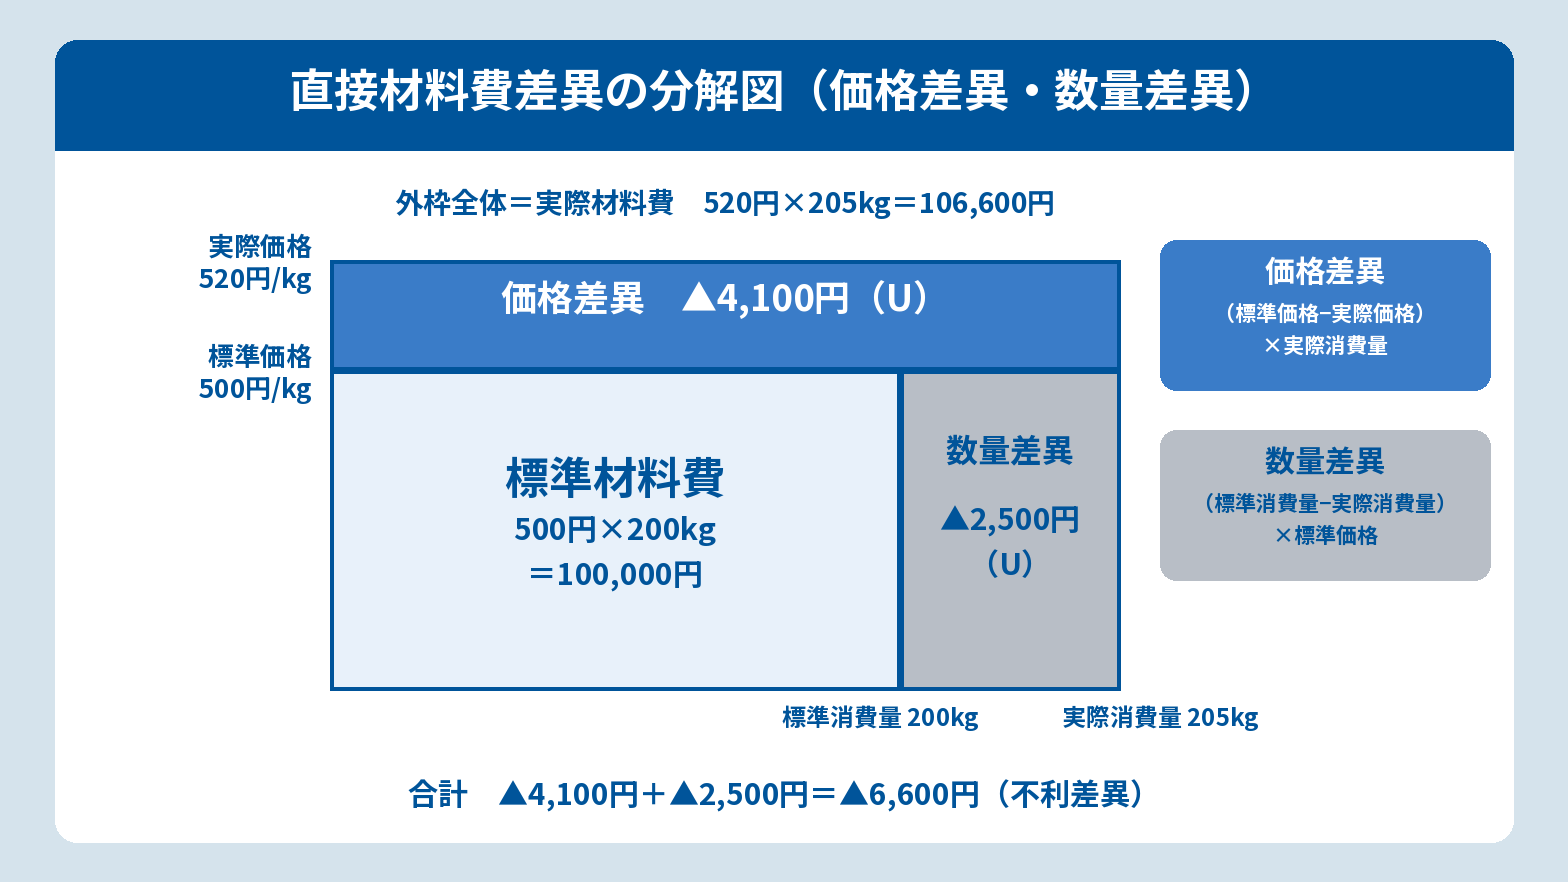
材料費の差異は、「仕入単価」と「使用量」に分けると原因が見えてきます。単価の変動は購買条件や市況、使用量の増加は歩留まりや不良が主な原因です。
|
項目 |
標準 |
実際 |
|
消費量 |
200kg(2kg×100個) |
205kg |
|
単価 |
500円/kg |
520円/kg |
|
材料費 |
100,000円 |
106,600円 |
- 価格差異=(標準価格-実際価格)×実際消費量=(500円-520円)×205kg=▲4,100円(不利)
- 数量差異=(標準消費量-実際消費量)×標準価格=(200kg-205kg)×500円=▲2,500円(不利)
- 合計:▲4,100円+▲2,500円=▲6,600円(不利)
この例では、差異の6割以上が単価の上昇によるものです。まず仕入単価が上がった理由を確かめるのが近道です。
直接労務費差異:賃率差異と作業時間差異
労務費の差異は、「賃率(1時間あたりの賃金)」と「作業時間」の2つに分けて見ると、賃上げの影響なのか、作業の遅れなのかを切り分けられます。
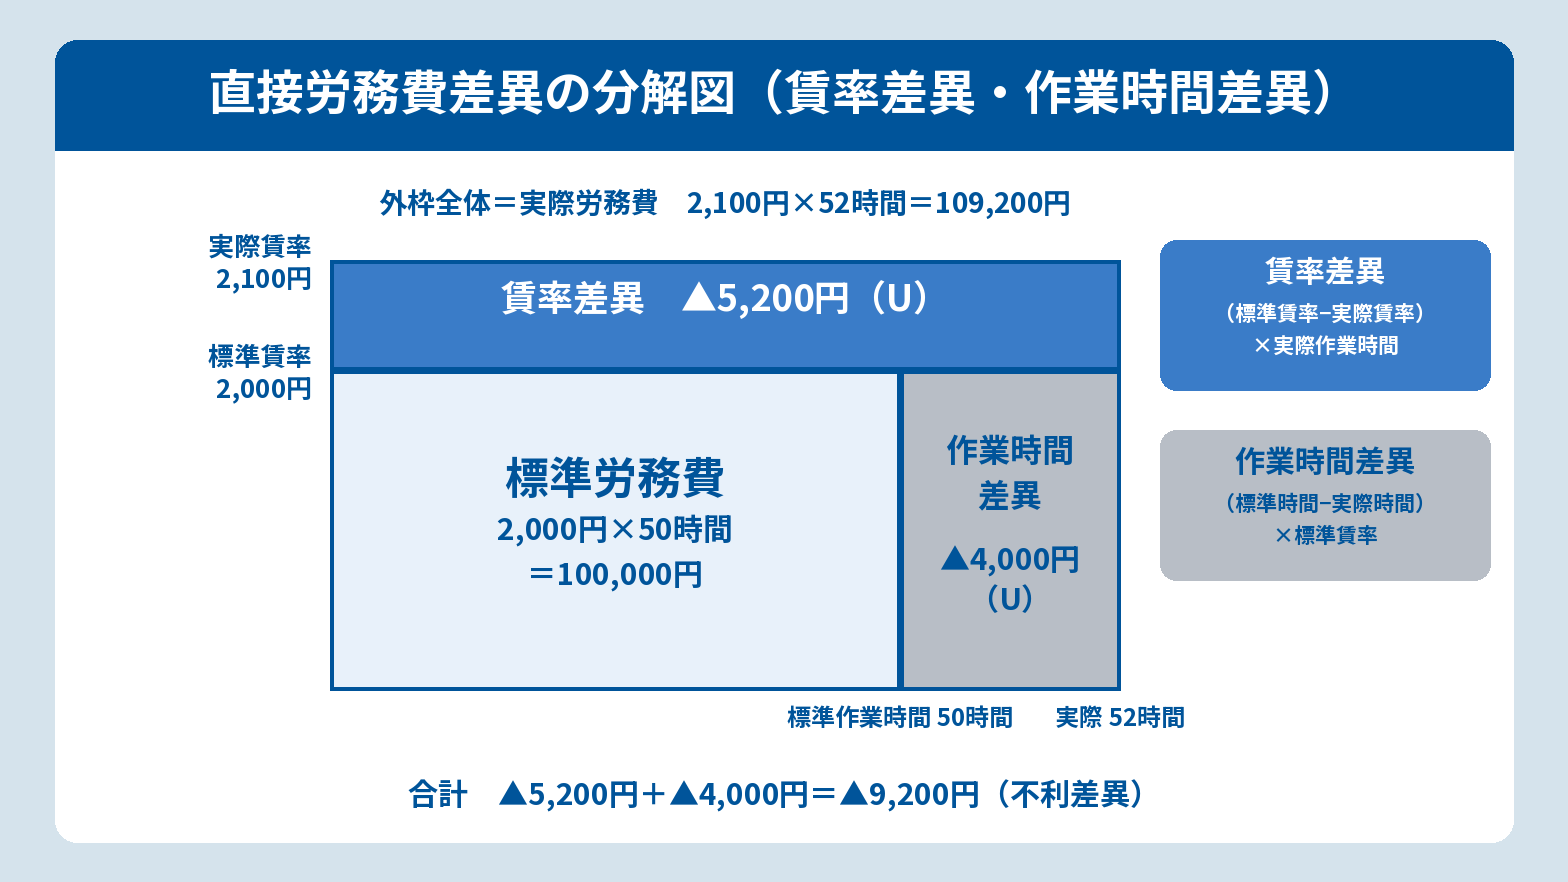
|
項目 |
標準 |
実際 |
|
作業時間 |
50時間(0.5時間×100個) |
52時間 |
|
賃率 |
2,000円/時間 |
2,100円/時間 |
|
労務費 |
100,000円 |
109,200円 |
- 賃率差異=(標準賃率-実際賃率)×実際作業時間=(2,000円-2,100円)×52時間=▲5,200円(不利)
- 作業時間差異=(標準作業時間-実際作業時間)×標準賃率=(50時間-52時間)×2,000円=▲4,000円(不利)
- 合計:▲5,200円+▲4,000円=▲9,200円(不利)
賃率差異が賃上げによるものなら、今後も続く可能性が高く、標準改定の検討対象になります。作業時間差異は、現場の改善で縮められる余地があるかを確認します。
製造間接費差異:予算・能率・操業度差異
製造間接費は「標準操業度×標準配賦率」で標準額を計算します。ここでは、変動費と固定費を分けて予算を組む「公式法変動予算」の例で、差異を3つに分けます。
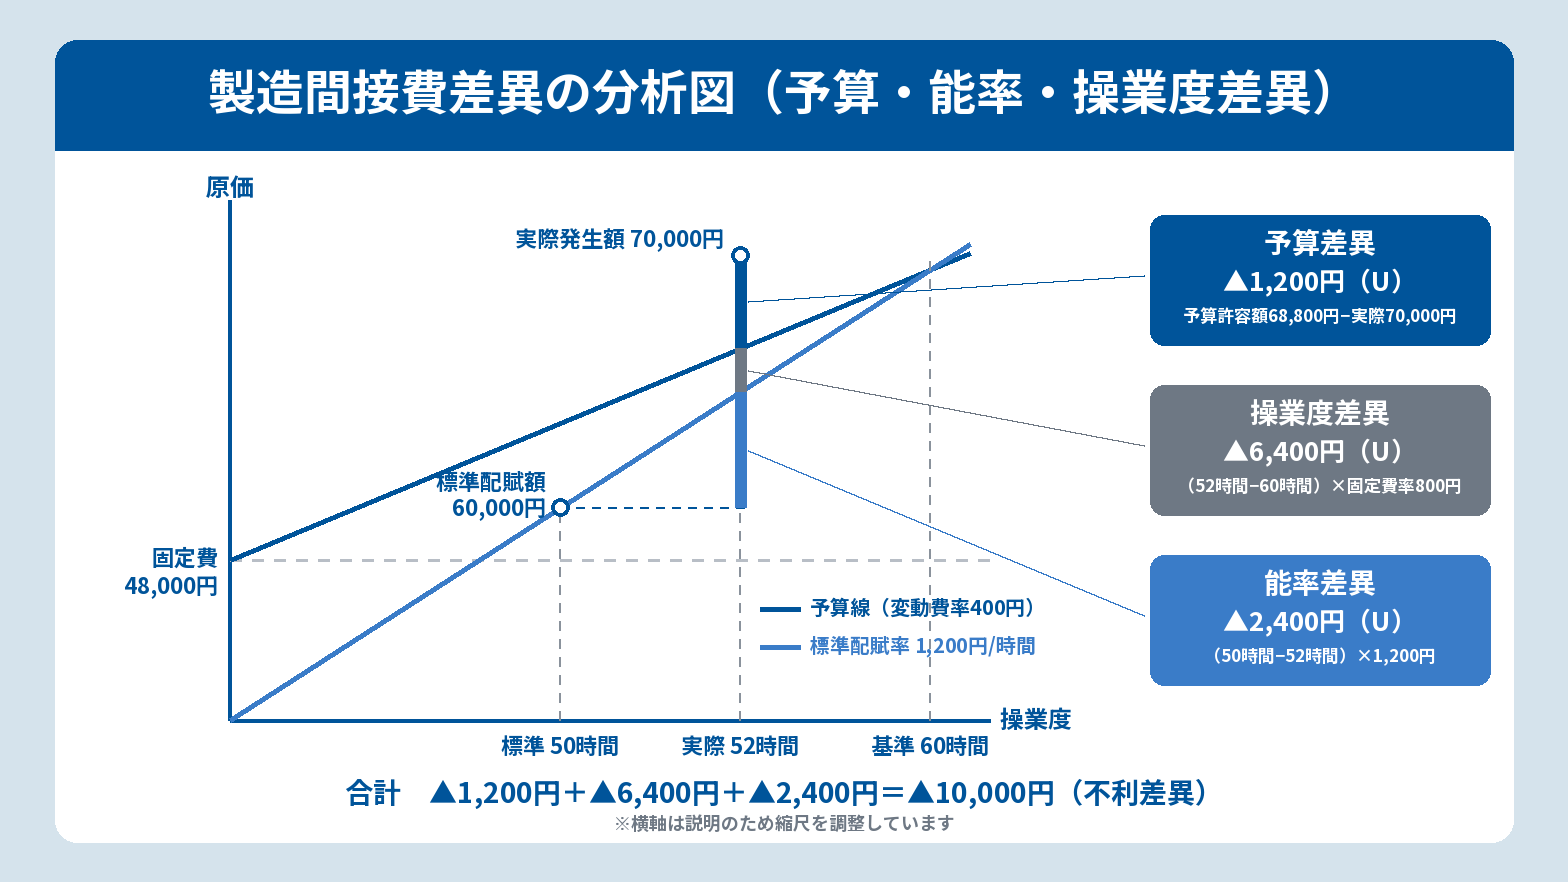
|
条件 |
内容 |
|
標準配賦率 |
1,200円/時間(変動費率400円+固定費率800円) |
|
固定費予算(月額) |
48,000円(基準操業度60時間×800円) |
|
標準操業度 |
50時間(0.5時間×100個) |
|
実際操業度 |
52時間 |
|
実際発生額 |
70,000円 |
- 標準製造間接費=50時間×1,200円=60,000円
- 総差異=60,000円-70,000円=▲10,000円(不利)
- 予算差異=(400円×52時間+48,000円)-70,000円=▲1,200円(不利)
- 能率差異=(50時間-52時間)×1,200円=▲2,400円(不利)
- 操業度差異=(52時間-60時間)×800円=▲6,400円(不利)
- 合計:▲1,200円+▲2,400円+▲6,400円=▲10,000円(不利)
この例では、操業度が基準の60時間に届かず、固定費を吸収しきれなかったことが差異の最大要因です。工場の努力では解消しにくい差異のため、生産計画や受注見通しとあわせて判断する必要があります。
なお、能率差異を変動費部分だけで計算する方法もあり、分け方は企業の原価計算規程によって異なります。
▲関連記事:
製造原価における経費とは?直接経費・間接経費の分類と仕訳を解説|月次決算で迷いやすい判断基準
配賦とは?費用の正しい割り振り方と配賦基準の決め方を解説
差異から次の判断をする4ステップ
差異を計算したら、次は「何が起きているのか」を確かめ、次の行動を決めます。有利差異か不利差異かにかかわらず、次の4ステップで「調べる対象→原因の確認→一時的か継続的か→改善か標準改定か」を判断します。
STEP1 重要性と継続性で調査対象を絞る
すべての差異を同じ深さで調べると工数が膨らみます。「標準原価の±3%以上」「差異額100万円以上」「3か月連続で同じ方向」など、自社の調査基準を決めておきましょう(数値は例です)。
有利差異も調査対象から外さないことがポイントです。大きな有利差異の裏で、別の不利差異が隠れていることがあります。
STEP2 差異の種類ごとに確認先とデータを決める
差異の原因は、経理のデータだけでは突き止められないことがほとんどです。差異の種類によって確認すべき部署もデータも異なるため、あらかじめ対応を決めておくと、月次の差異分析をスムーズに進められます。
|
差異 |
主な原因 |
確認先 |
確認データ |
|
材料価格差異 |
単価改定、市況、為替、運賃 |
購買 |
仕入実績、発注書、請求書、単価マスタ |
|
材料数量差異 |
歩留まり、不良、廃棄 |
製造・品質 |
BOM、出庫記録、不良記録 |
|
賃率差異 |
賃上げ、残業、人員構成 |
人事・製造管理 |
給与、勤怠、シフト |
|
作業時間差異 |
設備停止、手待ち、再作業 |
製造 |
作業日報、工数、停止記録 |
|
予算差異 |
電力費・修繕費などの増減 |
工場管理・経理 |
経費の請求書、予算実績表 |
|
能率差異 |
作業・設備の非効率 |
製造 |
機械稼働記録、工数 |
|
操業度差異 |
需要減、生産計画の変更 |
生産管理・営業 |
生産計画、製造実績、受注実績 |
材料価格差異や予算差異は、受け取った請求書の単価・金額を発注単価や予算と突き合わせれば、月末を待たずに気づけます。請求書の受領やデータ化が遅れると、その分だけ差異の発見も遅れる点に注意しましょう。
STEP3 一時的か継続的か、管理できるかで判断する
原因が分かったら、その差異が一時的なものか今後も続くものか、そして社内で管理できる要因かどうかで、取るべき対応を分けます。
|
区分 |
一時的な差異 |
継続する差異 |
|
管理できる(工程・購買条件など) |
個別トラブルに対応し、再発を防ぐ |
最優先:工程改善・購買条件の見直し |
|
管理できない(市況・為替・資源価格など) |
記録にとどめ、現場の評価には使わない |
価格転嫁・予算修正・標準改定を検討する |
市況の下落による有利差異のように、会社にとってプラスでも管理できない要因によるものは、部門の評価とは切り離して扱います。続くようであれば、標準を実態に合わせる対象になります。
STEP4 改善か標準改定かを決め、記録を残す
原価計算基準では、材料価格や賃率、設備、生産方式などの基本条件が大きく変わった場合、標準原価を現状に合わせて改訂する考え方を示しています。
|
標準改定を検討するケース |
改定すべきでないケース |
|
主要材料の価格が恒常的に変わった(上昇・下落とも) |
単月の不利差異を消したいだけ |
|
賃上げで実際賃率との差が続いている |
現場の非効率を目立たなくしたい |
|
設備更新・製法変更・仕様変更で作業時間やBOMが変わった |
差異分析の手間を減らしたい |
改定するときは、改定日・旧標準・新標準・理由・承認者・根拠資料を記録しておきましょう。「改善で差異が減ったのか、標準を変えたから減ったのか」を後から区別でき、監査や税務調査で説明を求められたときの整理する材料になります。
【仕訳例】判断結果を仕訳と決算に反映する
差異の原因と対応を判断したら、その結果を会計処理にも反映します。通常の差異か、異常な差異か、多額の差異かによって、決算での処理が変わります。
有利差異・不利差異の仕訳
材料を標準原価100,000円で仕掛品に振り替えたケースです。不利差異は借方、有利差異は貸方に残ります。
|
ケース |
借方 |
貸方 |
|
不利差異(実際消費額106,600円) |
仕掛品 100,000円 |
材料 106,600円 |
|
有利差異(実際消費額97,500円) |
仕掛品 100,000円 |
材料 97,500円 |
※上記は、投入時点で標準原価により記帳し差異を把握する「シングル・プラン」の簡略例です。仕掛品勘定に実際原価で記入し、仕掛品勘定で差異を把握する「パーシャル・プラン」では記帳が異なるため、自社の原価計算規程に従いましょう。
決算時の原価差異の処理
原価計算基準では、原価差異は原則として当期の売上原価に加減します。ただし、STEP3・STEP4で「異常な差異」「標準が不適当だったことによる多額の差異」と判断したものは、処理が変わります。
|
差異の種類 |
処理方法 |
|
通常の原価差異(原則) |
当期の売上原価に加減する |
|
材料受入価格差異 |
材料の払出高と期末在高に配賦する |
|
予定価格等が不適当なために生じた比較的多額の差異 |
売上原価と期末棚卸資産に配賦する |
|
異常な状態に基づく数量・作業時間・能率差異など |
非原価項目として処理する(製造原価に含めず、営業外費用や特別損失などで処理) |
たとえば不利差異6,600円を期末に売上原価へ振り替える場合の仕訳は、次のとおりです。
- 借方:売上原価 6,600円/貸方:材料費差異 6,600円
差異勘定を機械的にゼロにする前に、金額の大きさと期末在庫への影響を確認しましょう。標準が実態とずれて多額の差異が出ている場合は、決算処理とあわせて標準改定も検討します。
法人税の原価差額調整と「1%基準」
税務では、会社が計算した棚卸資産の取得価額が税法上の取得価額に満たない場合、その差額(原価差額)のうち期末在庫に対応する部分を、期末棚卸資産の評価額に加えて調整します(法人税基本通達5-3-1以下)。
|
確認ポイント |
内容 |
|
原価差額の範囲 |
材料費差額・労務費差額・経費差額・内部振替差額など |
|
少額の場合の取扱い |
総製造費用のおおむね1%相当額以内で、計算を明らかにした明細書を確定申告書に添付すれば、調整しないことができる |
|
1%の判定単位 |
原則は事業の種類ごと。製品の種類別に原価計算をしている場合は、継続して製品の種類ごとに判定できる |
「1%以内なら何もしなくてよい」わけではなく、明細書の添付が要件です。また、会計上の標準原価差異と税務上の原価差額は必ずしも一致しないため、決算時は別々に確認しましょう。
参考:国税庁「法人税基本通達 第5章 第3節 原価差額の調整」
まとめ|標準原価は差異の「原因」から次の行動を決める
標準原価は、製品を作る前に決める「あるべき原価」であり、実際原価と比べて判断するための物差しです。押さえておきたいポイントは次の3つです。
- 差異を判断する前に、自社の標準がどの水準(現実的標準原価・正常原価など)で設定されているかを確認する
- 有利・不利は結論ではない。価格と数量、賃率と時間に分け、原因と確認先を特定する
- 一時的か継続的か、管理できるかで、改善・記録・標準改定を判断し、その結果を決算処理にも反映する
差異が改善すべき非効率なのか、外部環境によるものなのか、標準を見直すべき構造変化なのかを切り分けることが、標準原価を実務で活かすポイントです。