短期前払費用の要件とは?1年以内の判定・対象になる費用・仕訳を解説
更新日:2026.09.16
ー 目次 ー
「1年以内の支払いなら、短期前払費用として全額を今期の費用にしてよいのか」。クラウドサービスやサブスクの年払い請求書を前に、手が止まった経験はないでしょうか。
結論からいえば、1年以内であることは条件のひとつにすぎません。契約の内容、サービスの中身、支払いの事実、前年までの処理方法まで含めて、複数の条件をすべて満たしてはじめて認められる取扱いです。
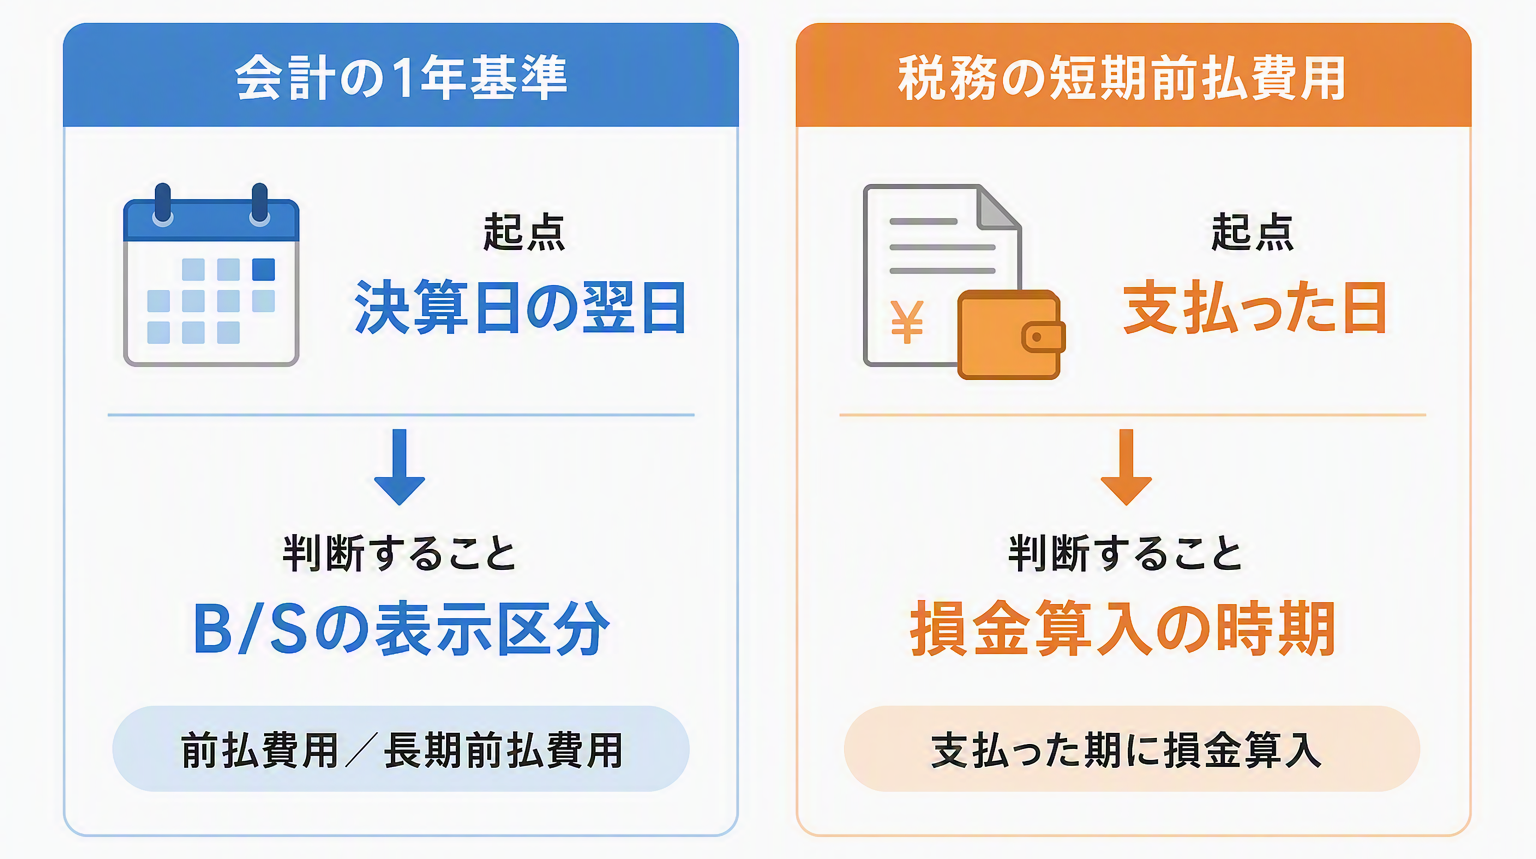
さらに混乱を招くのが、「1年」という言葉が2つの意味で使われている点です。前払費用と長期前払費用を分ける1年基準は、貸借対照表のどこに並べるかを決める会計のルール。短期前払費用の1年は、いつ損金にできるかを決める税務のルールです。起点も目的も違います。
本記事では、まず用語の関係を整理し、次に「自社の支払いが該当するか」を確かめる判断ポイント、実務で迷いやすい4つのケース、そして仕訳と消費税の扱いまでを順に確認します。
読み終えたときに、手元の請求書をどの科目で、いつ費用にするかを自分で決められる状態を目指します。
参考:
■国税庁
No.5380 短期前払費用として損金算入ができる場合
法人税基本通達2-2-14(短期の前払費用)
質疑応答事例 短期前払費用の取扱いについて
No.6165 前受金や前払金などがあるとき
No.6201 非課税となる取引
No.6496 仕入税額控除をするための帳簿及び請求書等の保存
消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問98(短期前払費用)
■公益財団法人日本税務研究センター
相談事例Q&A 短期前払費用の取扱い
短期前払費用とは?「1年以内ならOK」ではない
短期前払費用は、本来なら翌期以降の費用になるはずの前払分を、支払った期にまとめて損金にできる税務上の特例です。ただし「1年以内の前払いであること」は条件の一部でしかありません。
まずは、混同されやすい前払費用・長期前払費用との関係から整理します。
前払費用とは
前払費用とは、契約に従って継続的にサービスを受ける取引で、まだ提供を受けていない部分に対して先に支払った対価をいいます。家賃、保険料、クラウドサービスの利用料などが代表例です。
支払いは済んでいても、サービスを受けていない期間の分は当期の費用にせず、資産として翌期以降へ繰り越します。
短期・長期の表示区分
繰り越した部分を、決算日の翌日から1年以内に費用になるか、1年を超えて費用になるかで分けるのが1年基準(ワンイヤールール)です。1年以内なら流動資産の「前払費用」、1年を超えるなら固定資産の「長期前払費用」に表示します。
ここで決まるのは、あくまで貸借対照表のどこに並べるかだけです。流動資産に区分されたからといって、それだけで支払時の損金になるわけではありません。
税務上の特例としての短期前払費用
法人税では、前払費用は原則として支出時に資産へ計上し、役務の提供を受けた時に損金へ算入します。損金とは、法人税の所得計算で差し引く費用等のことで、会計上の費用とは範囲が一致しない場合があります。
その例外にあたるのが短期前払費用です。支払った日から1年以内に提供を受ける役務に係る前払費用を実際に支払い、その金額を継続して支払った日の属する事業年度の損金に算入している場合には、支払時点での損金算入が認められます。
ただし、借入金を預金や有価証券などの運用に充てている場合の支払利子のように、収益の計上と対応させる必要があるものは、たとえ1年以内であっても対象外です。
3つの関係を並べると、次のようになります。
|
用語 |
何を決めるものか |
判定の基準 |
決算書での位置づけ |
|
前払費用 |
貸借対照表の表示区分(会計) |
決算日の翌日から1年以内に費用になる部分 |
流動資産 |
|
長期前払費用 |
貸借対照表の表示区分(会計) |
決算日の翌日から1年を超えて費用になる部分 |
固定資産(投資その他の資産) |
|
短期前払費用 |
損金に算入する時期(税務) |
支払った日から1年以内に提供を受ける役務か、ほか複数の要件 |
資産計上せず、支払った期の費用(損金) |
長さの単位がどちらも1年であるため同じ話に見えますが、起点が違います。1年基準の起点は決算日の翌日、短期前払費用の起点は実際に支払った日です。ここを分けて考えると、迷う場面が大きく減ります。
参考:国税庁 No.5380 短期前払費用として損金算入ができる場合/法人税基本通達2-2-14(短期の前払費用)
短期前払費用として処理できるか?判断ポイント
請求書の件名が「年間利用料」であっても、それだけで短期前払費用として処理する根拠にはなりません。通達の本文と国税庁の質疑応答事例、日本税務研究センターの相談事例をふまえると、実務では次の5点を確認することになります。
ひとつでも欠ければ、原則どおり資産計上して期間配分します。確認は上から順に進めてください。契約の性質を先に確かめないと、そもそも対象外の契約について日数を数え続けることになりがちです。
契約で続くサービスか|スポット作業は対象外
一定の契約に基づき、契約期間中サービスが継続して提供されることが前提です。そのつど内容が変わる作業やスポットの依頼は該当しません。
あわせて、支払いの中身が「役務(サービス)の対価」であるかも確認します。物の購入代金や仕入の前払金は、そもそも前払費用ではなく前払金として扱われます。契約書、利用規約、料金プラン、請求明細の内訳で性質を押さえましょう。
毎月の中身は同じか|「等質等量」の見分け方
毎月受け取るサービスの中身が、同じ品質・同じ量でそろっているかという視点です。家賃のように時間が経てば自動的に消費されていくものは当てはまりますが、依頼内容や作業量が月ごとに変わるものは当てはまりません。
言い換えれば、時の経過に応じて自然に費用化される性質かどうかです。成果物の完成で終わる契約や、特定の作業の完了に対して支払うものは対象外になります。
|
区分 |
代表例 |
理由 |
|
対象になりやすい |
土地・建物の賃借料、保険料、工業所有権の利用料、借入金の利子、信用保証料、機能が変わらないクラウドサービスの月額利用料 |
毎月同じ内容・同じ量のサービスが続き、時間の経過とともに費用になる |
|
対象になりにくい |
税理士・弁護士などの顧問料、コンサルティング料、テレビCM料 |
依頼内容や作業量が月ごとに変わり、等質等量とはいいにくい |
|
そもそも対象外 |
雑誌・新聞の年間購読料、商品仕入の前払金、前払給料 |
年間購読料や仕入の前払金は「物の購入代金の前払い」にあたり、前払費用ではなく前払金となる。前払給料は毎月同じ内容・同じ量の役務とはいえず、等質等量の継続的な役務提供にあたらない |
|
1年以内でも除外 |
借入金を預金・有価証券などの運用に充てている場合の支払利子 |
運用で得る収益と対応させる必要があるため(通達の注書き) |
同じ「対象外」でも理由は一様ではありません。物の購入代金の前払いは前払金として区別し、給料のように役務の内容や量が一定とはいえないものは、等質等量の要件を満たさないものとして切り分けると、判断の筋道がはっきりします。
支払日から1年以内か|起点は決算日ではない
起点は決算日ではなく支払日です。支払日から対象期間の終わりまでを数え、1年以内に収まるかを確認します。
この数え方について、国税庁は年1回3月決算の法人が継続的に支払うケースとして、5つの事例に対する考え方を公表しています。ここでは判断の分かれ目がはっきり出る3つを取り上げます(残る2つは、毎月末に翌月分だけを支払う月払いの例で、いずれも認められています)。
|
事例 |
契約の内容 |
支払い方 |
通達の適用 |
|
② |
期間20年の土地賃借(地代年額241,620円) |
4月から翌年3月までの分を3月末に前払い |
認められる |
|
④ |
期間4年のシステム装置のリース料(379,425円) |
4月から翌年3月までの12か月分を3月下旬に支払い |
認められる |
|
⑤ |
期間10年の建物賃借(家賃年額1,000,000円) |
4月から翌年3月までの分を2月に前払い |
認められない |
事例②は、支払日の3月末から、役務が終わる翌年3月末まで、ちょうど12か月に収まるため認められます。一方の事例⑤は、役務が終わるのは同じ翌年3月末ですが、支払いが2月のため13か月前後となり、1年の枠をはみ出します。
同じ「1年分の前払い」でも、支払いを1か月早めただけで認められなくなる。ここが最大の分かれ目です。
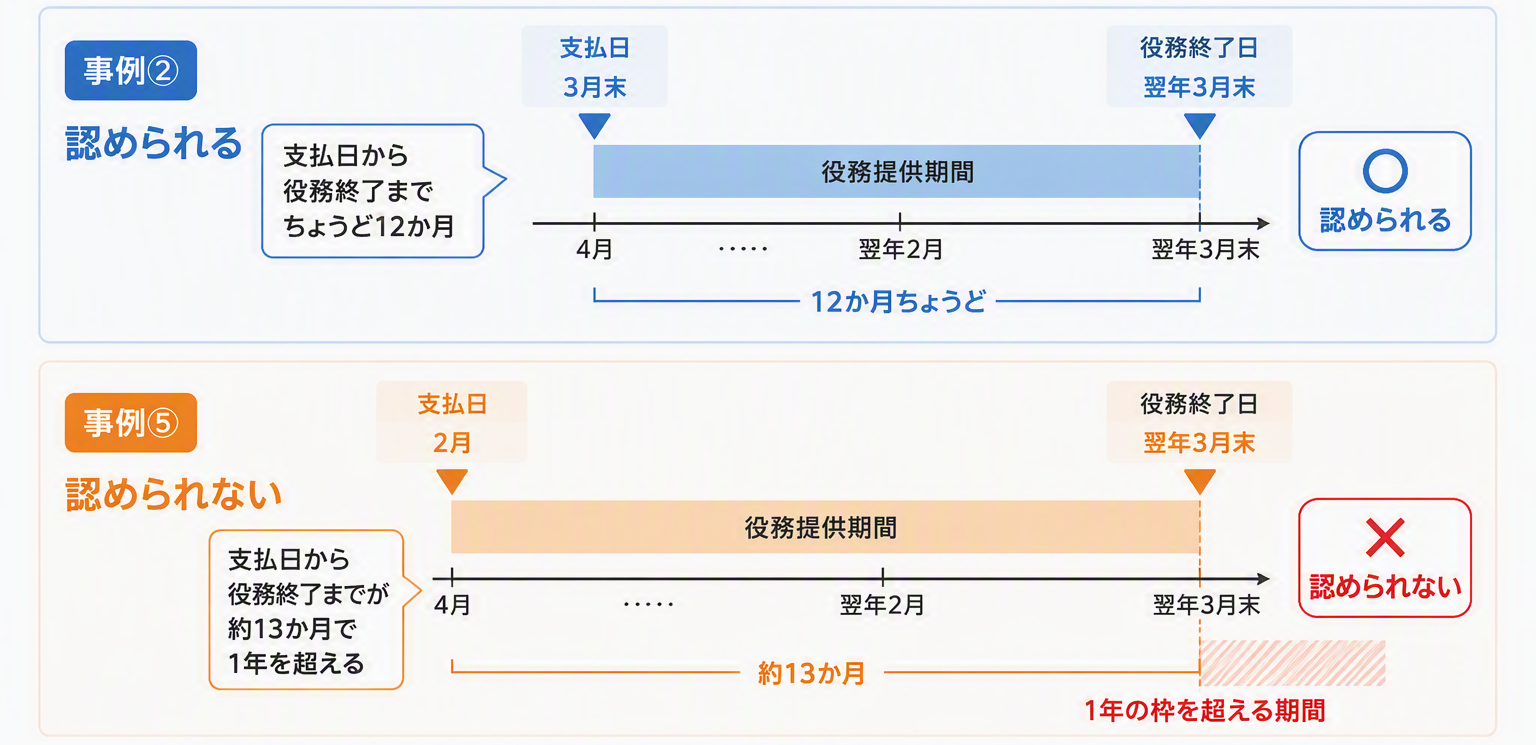
事例④は、厳密に数えると支払日から役務の終わりまでが1年をわずかに超えますが、認められています。もっとも、これは数日程度の超過が結果的に問題とならなかったという理解にとどめるべきで、「1年を多少超えても構わない」と一般化はできません。実務では、支払日から対象期間の終わりまでが1年以内に収まる形を基本に組み立てるのが安全です。
期間対応のズレに注意
国税庁は、否認される理由をこう説明しています。一時的に利益が出た期だけ1年分をまとめて支払って費用を膨らませる、あるいは費用と収益の期間対応のズレをそのままにする。こうした処理は課税上の弊害があるため取り除く必要がある、という考え方です。
加えて、サービスの提供が始まる前に対価を払い、支払時点から1年を超える期間を対象とするようなものには、歯止めをかけたうえで適用を認めるのが妥当だとしています。事例⑤が認められないのは、この歯止めに当たるためです。
契約状況をしっかり確認する
一方で、これを裏返して「決算月に払えば何でも通る」「1か月前までなら問題ない」と一般化するのも危険です。国税庁は、示された事実関係を前提とした一般的な回答であり、具体的な取引では異なる課税関係が生じることがある、と注意を付しています。
自社の契約が事例と違う場合は、契約の継続性、支払いの慣行、対象期間、金額の重要性、収益との直接的な対応関係を書き出し、相違点を添えて顧問税理士等へ確認すると判断が進みます。
参考:国税庁 質疑応答事例 短期前払費用の取扱いについて
本当に払い終えたか|未払計上では使えない
未払計上のままでは適用できません。振込予約と実際の支払実行は区別し、決算日までに現実に支払っていることが必要です。口座明細や決済記録で支払いの事実を確認します。
毎期続けられるか|今年だけの使い分けは不可
継続適用とは、いったんこの処理を選んだら毎期同じ方法を続けることをいいます。利益が多く出た年だけ年払いに変えて費用を増やし、翌年は月払いに戻す、といった使い分けは認められません。前年の伝票や会計方針の記録で、毎期同じ処理を続けていることを確認します。
逆に、契約内容が変わったり事業上の合理的な事情があったりする場合まで、前年の処理に縛られる必要はありません。大切なのは、変えた理由を説明できる状態にしておくことです。
なお、この取扱いは会計上の重要性の原則にもとづく処理を税務でも受け入れたものとされており、金額が決算に与える影響が大きい場合には、無条件に全額を費用処理してよい制度ではない点にも注意が必要です。
参考:公益財団法人日本税務研究センター 相談事例Q&A 短期前払費用の取扱い
実務で迷いやすいケース
ここからは、経理の現場で判断に迷いやすい4つの支払いを取り上げ、それぞれどう結論づけるかを確認します。
年間契約を一括払い
契約自体が年払いで、支払日から1年以内にサービスの提供が終わるなら、ほかの要件を満たす限り短期前払費用として処理できます。問題は、複数年分をまとめて支払う場合です。
12月決算の会社が、X1年7月1日にクラウドサービスの3年分(X1年7月〜X4年6月)の利用料を一括で支払ったとします。月額を均等とみなすと、当期の決算では次の3つに分かれます。
|
期間 |
月数 |
当期の扱い |
表示区分 |
|
X1年7月〜X1年12月 |
6か月 |
当期の費用 |
損益計算書(通信費など) |
|
X2年1月〜X2年12月 |
12か月 |
翌期に費用化 |
前払費用(流動資産) |
|
X3年1月〜X4年6月 |
18か月 |
翌々期以降に費用化 |
長期前払費用(固定資産) |
→ このケースは、支払った日から見て1年を超える期間の役務が含まれるため、短期前払費用の取扱いは使えません。上表のとおり3区分に分けて期間配分します。
複数年分の一括前払いは「長期前払費用が出てくる場面」であり、同時に「短期前払費用から外れる場面」でもある、と押さえておくと判断が速くなります。
SaaS・クラウド利用料
SaaSの年間利用料は、契約期間中ずっと同じ機能を使えるプランであれば、等質等量の継続的な役務にあたると考えられます。判断のポイントは、月ごとに提供される中身が変動しないかどうかです。
従量課金が混ざる場合や、利用量に応じて料金が変わる部分がある場合は、その部分について等質等量といえるかを個別に確認してください。
→ このケースは、機能が変わらない定額プランで、支払日から1年以内に契約期間が終わるなら、短期前払費用として処理できる可能性が高いといえます。
月払い契約を任意で一括払い
要件の第一は「一定の契約に基づく」ことです。契約上は月払いなのに、期末が近いからという理由で1年分をまとめて振り込んでも、契約にもとづく前払いとはいえません。
年払いに切り替えるのであれば、まず契約自体を年払いへ変更し、その記録を残しておく必要があります。プラン変更の申込画面や更新後の契約書を保存しておくと、後から説明しやすくなります。
→ このケースは、契約変更を伴わない社内判断だけの一括払いである限り、短期前払費用の対象外と判断します。
初期費用など年間利用料と性質が異なるもの
クラウドサービスの請求書には、年間利用料と一緒に、初期設定費、データ移行費、個別開発費、端末代が並ぶことがあります。これらは年間サービスと性質が異なります。契約期間中ずっと使えるサービスと、導入時に一度だけ行う移行作業では、何をいつ受け取るかが違うからです。
→ このケースは、請求書が1枚だからという理由でまとめて処理せず、契約書や見積明細で、継続的な役務の前払いにあたる部分とそれ以外に分けて判断します。端末代のような物品は、そもそも前払費用ではありません。
会計処理と税務処理
ここからは、独自に設定した例で仕訳を確認します。12月決算・税抜経理・消費税は一般課税の法人が、X1年8月1日に、同日からX2年7月31日までのクラウドサービス利用料330,000円(税抜300,000円、消費税30,000円)を普通預金から支払いました。
月額は税抜25,000円、初期費用や資産の取得はなく、適格請求書を保存して全額控除できる国内取引とします。なお、原則処理と特例処理はどちらか一方を選ぶものであり、両方を重ねて入力するものではありません。
原則処理
|
タイミング |
借方 |
貸方 |
消費税の扱い |
|
X1年8月1日(支払時) |
前払費用 330,000円 |
普通預金 330,000円 |
対象外(この時点では課税仕入れを計上しない) |
|
X1年8月末以降(毎月) |
通信費 25,000円 |
前払費用 27,500円 |
課税仕入れ10%(役務の提供を受けた月に計上) |
X1年12月末の決算では、8月から12月までの5か月分が費用になります。費用125,000円、仮払消費税等12,500円、前払費用の残高は330,000円-27,500円×5か月=192,500円です。残高を27,500円で割ると7か月分となり、翌期のX2年1月から7月までの未利用期間と一致します。
数字が合わないときは、支払額の按分か、月次の振替回数のどちらかがずれています。
特例処理
この設例は、支払日と役務の開始日が同じX1年8月1日で、終わりはX2年7月31日です。支払日から1年以内に収まっており、ほかの要件も満たして毎期同じ処理を続けるのであれば、次のように1本の仕訳で完了します。
|
タイミング |
借方 |
貸方 |
消費税の扱い |
|
X1年8月1日(支払時) |
通信費 300,000円 |
普通預金 330,000円 |
課税仕入れ10%(支出した課税期間で計上) |
|
X1年9月以降(毎月) |
仕訳なし |
仕訳なし |
計上済みのため追加しない |
見落としやすいのが、表の2行目です。会計システムに月額利用料の自動仕訳が登録されたままだと、支払時に全額を費用にしたうえで、翌月以降も毎月25,000円が計上され、同じ支出を二重に費用処理してしまいます。特例処理に切り替えた契約は、自動仕訳の登録を止めるところまでをセットにしてください。
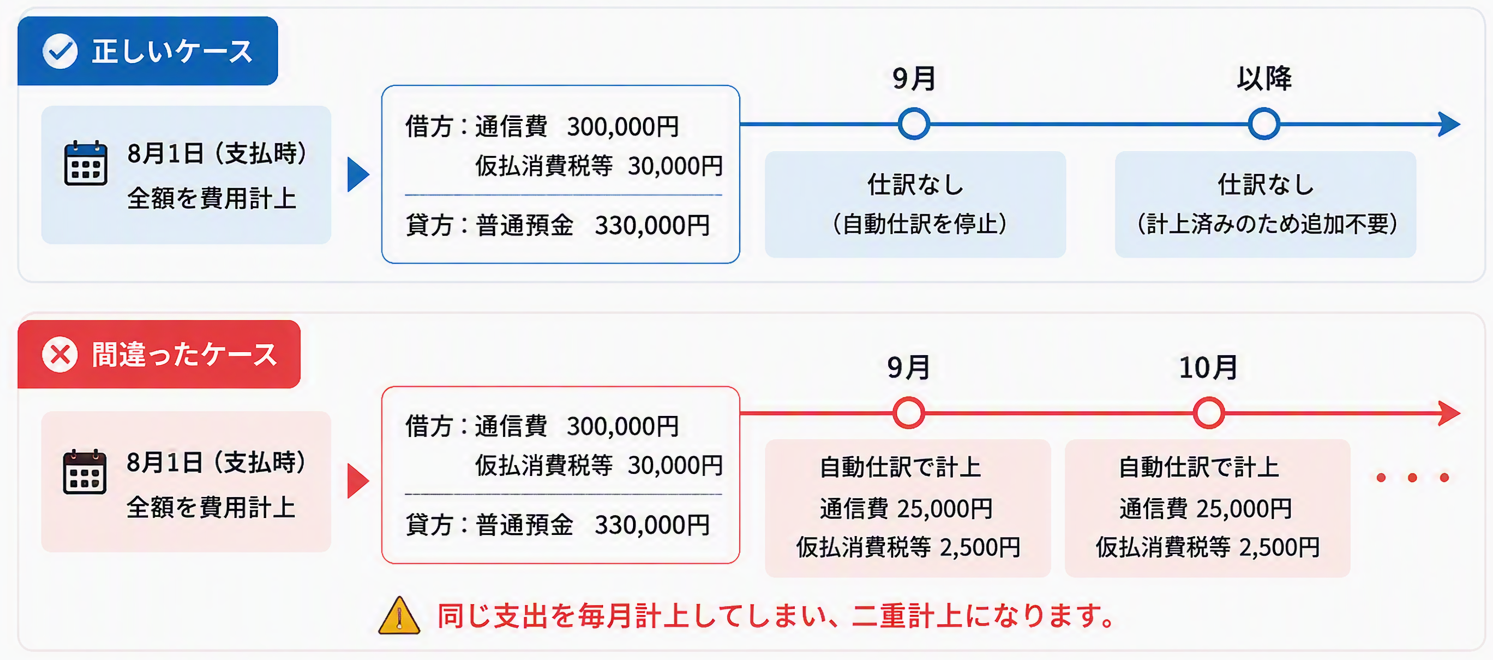
月ごとの利用状況を管理資料として残すのは問題ありませんが、財務会計へ再度取り込まないようにします。
会計上の表示と税務上の損金算入
通達は「継続してその支払った日の属する事業年度の損金の額に算入しているとき」を条件としています。会計では資産として期間配分したまま、申告書の減算だけで全額を損金にする、という使い方はできません。
どちらの方法を選ぶかは、会計処理の段階で決めておく必要があります。
あわせて押さえておきたいのが、この特例の効果です。支払時に全額を損金にできるのは、切り替えた最初の期だけです。翌期以降は毎年1年分の前払いが続くため、各期の損金額は結局1年分に落ち着きます。つまり節税というより課税の繰延べであり、そのぶん資金は先に出ていきます。
月払いから年払いへ変更する前に、資金繰りへの影響も確認しておきましょう。
消費税の計上時期と税区分
年払いの処理でつまずきやすいのが、消費税をいつ立てるかです。課税仕入れの時期は、原則として資産の引渡しを受けた時や役務の提供を受けた時です。
そのため、前払費用として資産計上している段階では課税仕入れを計上せず、翌期に費用へ振り替えるタイミングで認識します。一方、短期前払費用として支出時に損金算入しているものは、その支出した日の属する課税期間の課税仕入れとして扱われます。
|
処理の方法 |
課税仕入れを計上する時期 |
支払時の仕訳で立てる税区分 |
|
原則処理(前払費用として資産計上) |
役務の提供を受けた課税期間 |
対象外。費用へ振り替える仕訳で課税仕入れを計上する |
|
特例処理(短期前払費用として支出時に損金算入) |
支出した日の属する課税期間 |
課税仕入れ(適用税率に応じて区分) |
|
非課税取引の前払い(保険料など) |
課税仕入れは生じない |
非課税。クラウド利用料と同じ税区分を付けない |
注意したいのは、勘定科目の名前を「短期前払費用」にしただけでは、この取扱いにはならないという点です。法人税の計算で支出年度の損金に算入していることが前提になります。
また、支出した課税期間の課税仕入れとして仕入税額控除を受けるには、原則として適格請求書の保存が必要です。国税庁は、適格請求書発行事業者からの仕入れであれば、その課税期間中に交付を受けられなかった場合でも、後日交付される適格請求書を保存することを条件に、支出額をもとに控除して差し支えないとしています。
参考:国税庁 No.6165 前受金や前払金などがあるとき/消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問98(短期前払費用)/No.6496 仕入税額控除をするための帳簿及び請求書等の保存
▲関連記事
前払費用はインボイス制度でここが変わる!税理士も勧める正しい経理処理
インボイスの仕入税額控除とは?2026年10月から70%に|経過措置・要件を解説
契約更新時のチェックリスト
短期前払費用は、一度選んだら終わりではなく、毎期続けることが前提の取扱いです。契約を更新するたびに、次の項目を確認してください。
- 利用料と、初期設定費・個別作業・物品代を分けた
- 契約書で年払いになっていることを確認した(社内判断の一括払いではない)
- 実際の支払日と、対象期間の開始日・終了日を記録した
- 支払日から対象期間の終わりまでが1年以内に収まることを確認した
- 毎月の役務が等質等量といえるか、契約内容で確認した
- 原則処理と特例処理のどちらを採用したか、前年との違いを記録した
- 消費税の税区分と計上時期、適格請求書の保存を確認した
- 翌月以降の自動仕訳が二重計上にならないか確認した
まとめ|「1年以内」は条件のひとつにすぎない
短期前払費用として支払時に全額を損金にできるのは、1年以内という日数の条件に加えて、継続的な役務であること、等質等量であること、現実に支払っていること、毎期同じ処理を続けていることが揃った場合です。1年以内でありさえすればよい、という取扱いではありません。
そして、前払費用と長期前払費用を分ける1年は、決算日の翌日から数えて貸借対照表のどこに並べるかを決める物差し。短期前払費用の1年は、実際に支払った日から数えて、いつ損金にできるかを決める物差しです。起点と目的が違うと整理できれば、年払いの請求書を前にして迷う場面はかなり減ります。
明日からできることとして、年払いの支払申請書に「対象期間の開始日・終了日」「実際の決済日」「前年の処理方法」の3項目を追加してみてください。
結論を先に決めてから当てはめるのではなく、判断に必要な事実を先にそろえる。それだけで、決算前のやり直しと、月次での二重計上を減らせます。