棚卸減耗損と商品評価損|決算で迷わない判断順序と仕訳を実務目線で解説
更新日:2026.09.14
ー 目次 ー
実地棚卸を終えると、経理には2種類の「合わない」が届きます。帳簿より現物が少ないケースと、数量はそろっているものの、仕入れた金額では売れそうにないケースです。前者で使う科目が棚卸減耗損、後者で使う科目が商品評価損です。
どちらも期末の棚卸資産を減らす処理ですが、減らす理由が「数量」なのか「価値」なのかで、計算に使う数量も、そろえるべき根拠資料も変わります。ここを分けずに処理すると、すでに手元にない在庫にまで価値の下落を計算し、損失を二重に計上するおそれがあります。
本記事では、棚卸減耗損と商品評価損の違い、それぞれの計算式と仕訳、両方が同時に発生したときの処理順序、そして決算で残しておきたい差異理由や評価根拠までを整理します。
棚卸減耗損と商品評価損の使い分け
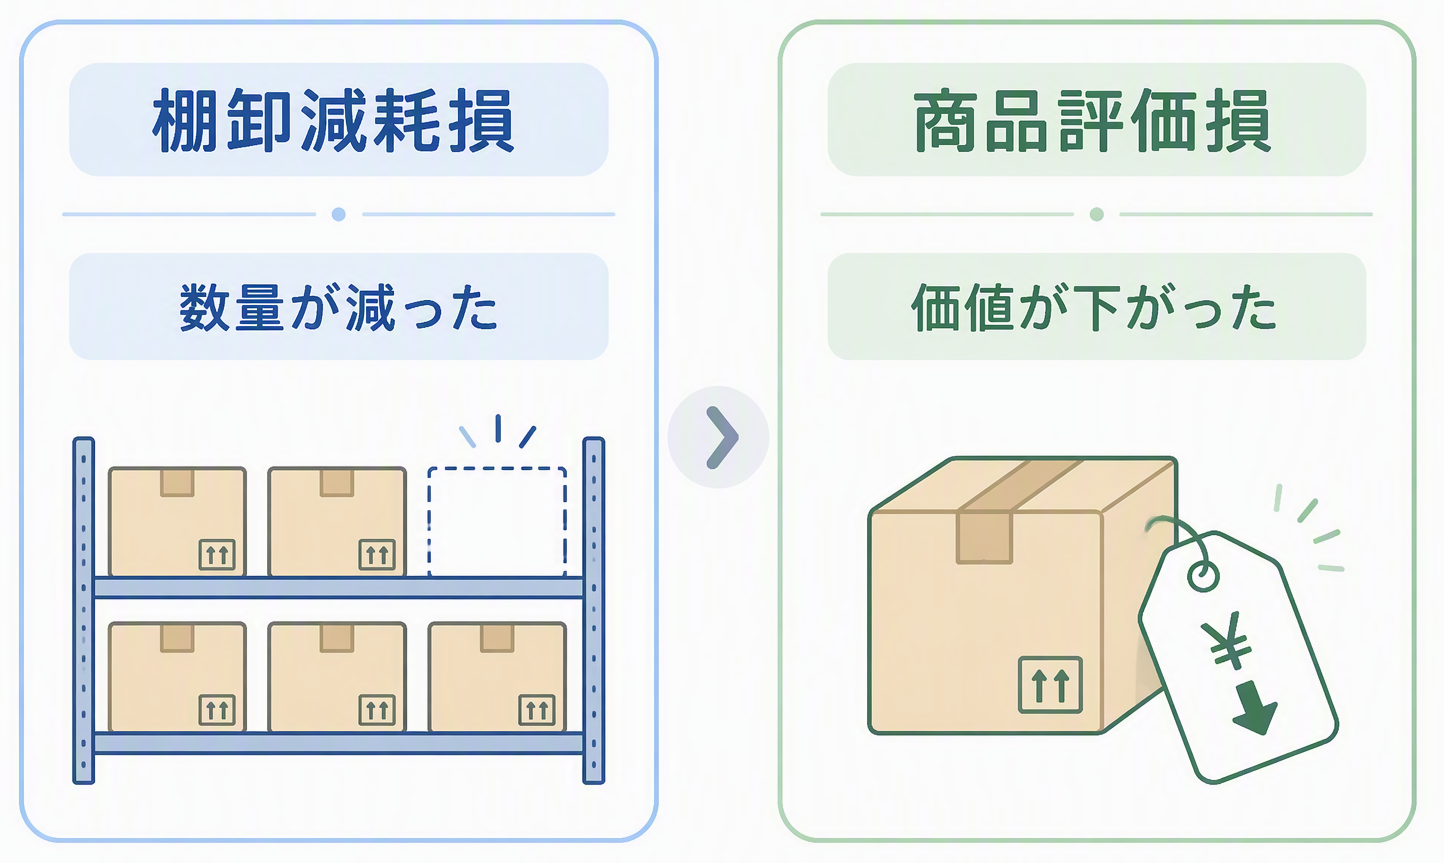
棚卸減耗損と商品評価損は、どちらも期末の棚卸資産を減らす処理です。
ただし、実務で最初に決めるべきは「どちらの科目を使うか」ではなく、目の前の在庫で減っているのが数量なのか価値なのか、という点です。ここを取り違えると、計算に使う数量も、そろえる根拠資料も変わってしまいます。
結論から整理すると、棚卸減耗損は「数量が減ったこと」による損失、商品評価損は「1個あたりの価値が下がったこと」による損失です。迷ったときは、次の2点を順番に確認すると使い分けられます。
- 現物は帳簿どおりに存在しているか(数量の確認)
- 残っている現物は、取得原価で回収できる見込みがあるか(価値の確認)
この2つの問いに答えれば、自社の在庫がどちらの損失に当たるか、あるいは両方に当たるかが判断できます。まずはそれぞれの科目が指す状態を確認しましょう。
棚卸減耗損=数量が帳簿より現物が少ない
棚を探しても現物が見つからない、入出庫記録と現物が一致しない。こうした状態は数量の不足であり、棚卸減耗損の検討対象になります。
ただし、差が出た時点で損失が確定するわけではありません。数え間違いや計上漏れの可能性が残るため、まずは原因を確認します。
商品評価損=現物はあるが価値が下がった
現物はそろっているが定価では売れない、値下げしなければ動かない、シーズンや型が過ぎている。こうした状態は価値の下落であり、商品評価損の検討対象です。
なお、製品や原材料などを対象とする場合は「棚卸資産評価損」と呼ぶこともあります。
決算で迷いやすい3つのケース
使い分けの軸がわかっても、実際の棚卸では「数量」と「価値」の問題が別々に、あるいは同時に起こります。
ここでは、決算整理で特に判断に迷いやすい3つのケースを取り上げ、それぞれ何を確認し、どの損失として処理を検討するのかを整理します。自社の在庫がどのケースに当てはまるかを確認しながら読んでください。
ケース1|数量が帳簿より少ない
帳簿では480本あるはずなのに、実地で数えたら468本しかない。このように現物の数量が帳簿を下回っているのが1つ目のケースです。価値そのものは下がっていないため、検討するのは棚卸減耗損です。
ただし、数量が合わないからといって、すぐに損失と決めつけないことが大切です。実際に現物が減っているのか、それとも入出庫の計上漏れなど帳簿側のズレなのかで、処理はまったく変わります。
まずは差異の原因を確認し、現物の減少と判断できたものだけを棚卸減耗損の対象とします。
ケース2|数量は合っているが価値が下がっている
数量は帳簿どおりそろっているのに、定価では売れない、値下げしないと動かない。こうして1個あたりの価値だけが下がっているのが2つ目のケースで、検討するのは商品評価損です。
ここで基準になるのが、実際に回収できると見込む金額(正味売却価額)です。これが取得原価を下回っていれば、その差額を価値の下落として計上します。
判断材料は経理だけではそろわないため、販売見込価格や滞留期間などを営業・商品・倉庫の各部門から受け取る前提で確認します。
ケース3|数量も価値も問題がある
数量が帳簿より少なく、さらに残った在庫の価値も下がっている。実務でもっとも扱いに迷うのが、この数量と価値の問題が重なる3つ目のケースです。棚卸減耗損と商品評価損の両方を検討することになります。
このとき鍵になるのが計算の順序です。先に数量を確定し、実際に残っている在庫だけを対象に価値を評価します。順序を逆にすると、すでに手元にない在庫にまで価値の下落を計算してしまい、損失を二重に計上する原因になります。
具体的な計算と仕訳は、後半の「両方が発生したときの処理順序」で確認します。
比較表で違いを確認する
ここまでの2つの目印を、一覧で見比べられるように整理します。次の表は、何が減ったのか、どの数量で計算するのか、最初にどの資料を見るのかまでを一度に確認できるようにまとめたものです。
処理に迷ったときの早見表として使ってください。
| 項目 | 棚卸減耗損 | 商品評価損 |
|---|---|---|
| 何が減ったか | 数量 | 1個あたりの価値 |
| 現物の状態 | 不足している | 存在している |
| 主な原因 | 紛失・盗難・破損・自然減耗・記録漏れなど | 陳腐化・品質低下・販売価格の下落・長期滞留など |
| 計算の基本 | (帳簿数量-実地数量)×取得原価 | (取得原価-正味売却価額)×実地数量 |
| 計算に使う数量 | 不足した数量 | 実際に残っている数量 |
| 仕訳の借方科目 | 棚卸減耗損 | 商品評価損 |
| 最初に見る資料 | 在庫受払・棚卸表・入出庫記録 | 販売実績・価格表・滞留期間・破損記録 |
「数量×価値」の4パターンで判定する
実際の棚卸では、数量の問題と価値の問題が別々に起きるとは限りません。そこで、数量が帳簿通りかどうかと、価値が下がっているかどうかを掛け合わせ、4つのパターンに分けて処理の当たりをつけます。
自社の在庫がどこに当てはまるかを確認してみてください。
| 数量 | 価値 | 基本的な判断 |
|---|---|---|
| 帳簿と一致 | 下落なし | 原則として追加の損失処理は不要 |
| 帳簿より少ない | 下落なし | 棚卸減耗損を検討する |
| 帳簿と一致 | 下落あり | 商品評価損を検討する |
| 帳簿より少ない | 下落あり | 棚卸減耗損と商品評価損の両方を検討する |
判断の起点は、つねに数量です。数量を先に確定し、実際に残っているものだけを後から評価する。この順番を押さえておくと、決算整理で迷いにくくなります。
棚卸減耗損の判断・計算・仕訳
棚卸減耗損とは、帳簿上の在庫数量よりも、実地棚卸で数えた現物のほうが少ないときに、その不足分を損失として計上する科目です。ポイントは、価値ではなく「数量」に注目していることです。1個あたりの価値がいくらかにかかわらず、なくなった数量に取得原価を掛けて損失を求めます。
ここからは、棚卸減耗損の計算式と仕訳を確認したうえで、損益計算書のどこに表示するのか、数量差異が出たときにまず何を確認すべきかまでを、順番に整理していきます。
棚卸減耗損の計算式
棚卸減耗損は、帳簿棚卸数量と実地棚卸数量の差に、取得原価を掛けて求めます。
- 棚卸減耗損=(帳簿棚卸数量-実地棚卸数量)×取得原価(単価)
たとえば、多店舗展開する飲食チェーンの配送センターで、業務用オリーブオイル(1L缶)を次のように管理していたとします。
| 項目 | 金額・数量 |
|---|---|
| 帳簿棚卸数量 | 480本 |
| 実地棚卸数量 | 468本 |
| 取得原価 | 1,200円/本 |
この場合の棚卸減耗損は、(480本-468本)×1,200円=14,400円です。時価や販売見込価格ではなく、不足した数量に取得原価を掛ける点がポイントになります。
棚卸減耗損の仕訳例
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 棚卸減耗損 | 14,400円 | 繰越商品 | 14,400円 |
商品売買の記帳方法や会計システムによっては、貸方を「商品」などで処理します。自社の科目体系に読み替えてください。
損益計算書のどこに表示するか
表示区分は、発生原因と金額の重要性で判断します。通常発生する範囲の減耗は売上原価または販売費として表示し、臨時の事象に起因し、かつ金額が多額であるときは特別損失に計上します。
企業会計基準第9号でも、収益性の低下による簿価切下額は原則として売上原価とし、臨時かつ多額であるときは特別損失に計上するとされています。
「盗難だから特別損失」といった原因だけの判断は避け、自社の会計方針として区分の基準をあらかじめ決めておくと、期ごとの判断のぶれを防げます。
参考:企業会計基準委員会 企業会計基準第9号「棚卸資産の評価に関する会計基準」
数量差異が出たときに確認する原因
数量差異の原因は、「現物が実際に減っているケース」と「帳簿処理がずれているケース」に分かれます。
| 区分 | 主な原因 | 経理の対応 |
|---|---|---|
| 現物の減少 | 紛失、盗難、破損、蒸発・乾燥などの自然減耗、廃棄 | 棚卸減耗損の対象として差異理由と証憑を残す |
| 帳簿のずれ | 入庫未計上、出庫未計上、返品未処理、拠点間移動の未反映、カウント誤り | 元の取引を修正して差異を解消する |
帳簿のずれで見落とされやすいのが、仕入計上漏れと請求書の受領遅れです。
納品は期末までに終わっているのに、取引先からの請求書が翌月に届いたり、店舗や拠点で受け取った請求書の本社回付が遅れたりすると、現物はあるのに帳簿数量が増えていない状態が生まれます。
これは在庫が減ったのではなく、仕入計上の時期がずれているだけなので、棚卸減耗損として処理してはいけません。
複数拠点展開企業は請求処理の流れを短くしておく
拠点数が多い企業ほど、請求書の到着から計上までのタイムラグは大きくなります。棚卸差異を減らすには、カウント精度を上げるだけでなく、請求書を受け取ってから計上するまでの流れを短くし、拠点ごとの滞留を見える状態にしておくことが有効です。
また、差額の仕訳を先に入れるのではなく、差異理由をコード化して残す運用にすると、拠点別・原因別の集計ができ、翌期の改善につながります。
コード化の例
| 01 | 入庫未計上 |
| 02 | 出庫未計上 |
| 03 | 破損・廃棄 |
| 04 | 紛失・盗難 |
| 05 | 拠点間移動の未反映 |
| 06 | カウント誤り |
実地数量が帳簿数量より多いとき
帳簿480本に対して実地492本というように在庫が多い場合は、棚卸減耗損をマイナスで計上するのではなく、入庫の計上漏れ、返品戻りの未処理、拠点間移動の未反映、カウント誤り、他店舗からの移動品の混在などを確認します。
原因がわからないまま帳簿を実地数量に合わせるだけでは、翌期も同じ差異が繰り返されます。
商品評価損の判断・計算・仕訳
商品評価損は、取得原価で保有している在庫について、販売によって回収できる金額が下がっているときに検討します。
企業会計基準第9号では、通常の販売目的で保有する棚卸資産の期末の正味売却価額が取得原価を下回る場合、正味売却価額まで帳簿価額を切り下げ、その差額を当期の費用として処理するとされています。任意の判断ではなく、収益性が低下したときに求められる処理です。
判断材料は経理部だけではそろいません。販売見込価格、値引予定、滞留期間、破損状況などを、営業部門・商品部門・倉庫から受け取る前提で運用を設計しておきます。
正味売却価額とは
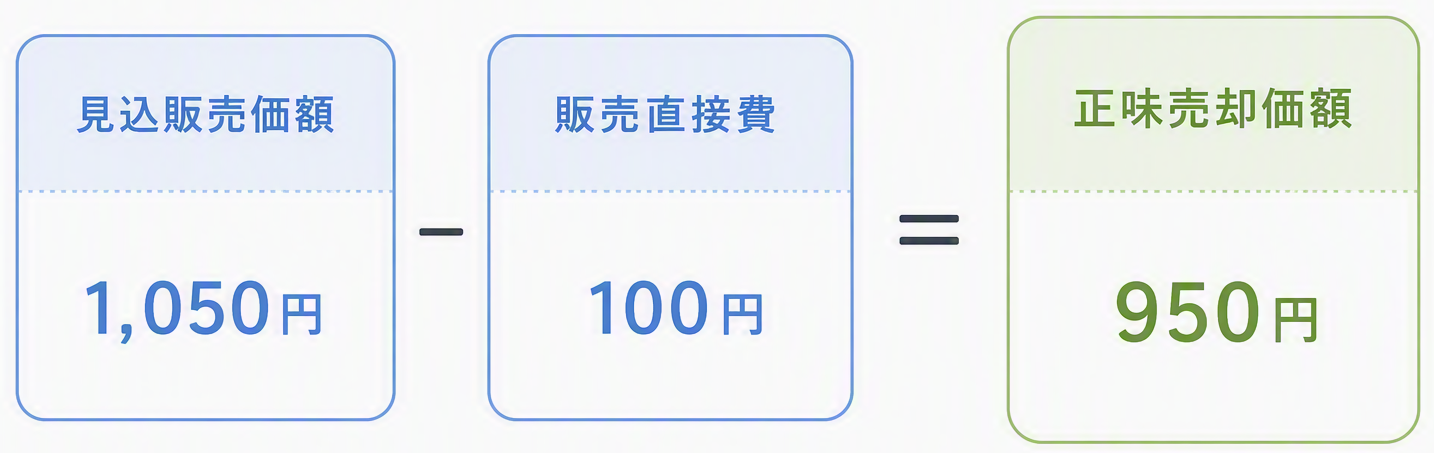
正味売却価額とは、その商品を売ることで最終的に回収できると見込む金額です。売価から、完成までに必要な見積追加製造原価と、販売に直接必要な見積販売直接経費を差し引いて求めます。
国税庁の低価法に関する取扱いでも、棚卸資産の期末時価は通常この正味売却価額によるとされています。
- 正味売却価額=見込販売価額-追加で必要となる製造原価-販売に直接必要な費用
追加の製造原価を控除するのは、仕掛品や半製品など、完成までに費用が残っている資産を評価する場合です。仕入れた商品をそのまま販売する小売業・卸売業では、見込販売価額から販売直接費を差し引くだけで足ります。
商品評価損の計算例
たとえば、値下げ後の見込販売価額が1,050円/本、販売に直接必要な費用が100円/本であれば、正味売却価額は950円/本です。
ECサイトの表示価格や定価をそのまま使うのではなく、実際の販売条件にもとづく根拠を残しておきます。
参考:国税庁 棚卸資産の評価の方法(低価法における期末時価)
- 商品評価損=(取得原価-正味売却価額)×実地棚卸数量
取得原価1,200円/本、実地数量468本、正味売却価額950円/本であれば、(1,200円-950円)×468本=117,000円となります。
計算に使うのは、実際に存在している468本です。帳簿数量の480本を使うと、すでに棚卸減耗損として処理した12本にも価値の下落を計算することになり、損失が二重になります。
商品評価損の仕訳例
先ほど算出した117,000円を、実際に帳簿へ反映する形を確認します。棚卸減耗損と同じく、期末の棚卸資産を減らし、その分を当期の費用として計上する仕訳です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 商品評価損 | 117,000円 | 繰越商品 | 117,000円 |
翌期に戻し入れるか(洗替法と切放法)
評価損を計上したあと、切り下げた金額を翌期にどう扱うかには2つの方法があります。担当者が交代したときに処理が揺れやすい論点です。
| 方法 | 翌期の扱い | 特徴 |
|---|---|---|
| 洗替法 | 切下額を戻し入れ、取得原価に戻してから期末に評価し直す | 毎期あらためて収益性を判断できる |
| 切放法 | 切り下げた後の金額をそのまま翌期の帳簿価額として引き継ぐ | 戻入れの処理が不要で管理が簡単 |
いずれの方法も認められていますが、棚卸資産の種類ごとに選択し、いったん採用したら継続して適用します。年度によって使い分けると期間比較ができなくなるため注意してください。
どちらを採用しているかを在庫の分類ごとに文書化しておくと、監査や引き継ぎの際に説明しやすくなります。
会計上の評価損と税務上の損金算入は分けて確認
会計で評価損を計上しても、法人税で自動的に損金になるわけではありません。理由は2つあります。
税務上の評価損に要件がある
国税庁は、著しい陳腐化の例として、季節商品の売れ残りで通常の価額では販売できないことが明らかな場合や、新製品の発売によって従来の商品を通常の方法で販売できなくなった場合などを挙げています。
破損、型崩れ、たなざらし、品質変化なども一定の要件のもとで対象になり得る一方、単なる物価変動や過剰生産、建値の変更による時価の低下は、税務上の評価損の事由に当たらないとされています。
棚卸資産の評価方法の違い
税務上の低価法は、あらかじめ評価方法の届出をしている場合に適用できます。届出をしていない法人の法定評価方法は最終仕入原価法による原価法とされているため、会計で正味売却価額まで切り下げても、税務上は取得原価のままとなることがあります。
決算前に、自社が届け出ている棚卸資産の評価方法を確認し、会計処理と税務処理の差を申告調整で把握できるようにしておきましょう。なお、災害による滅失・損壊は通常の評価損とは別の取扱いがあるため、原因ごとに確認先が変わります。
参考:
国税庁 法人税基本通達 第2款 棚卸資産の評価損 / C1-25 棚卸資産の評価方法の届出 / 災害により被害を受けたときの法人税の取扱い
棚卸減耗損と商品評価損が同時に発生した場合
計算は「数量を確定→残った在庫を評価」の順
数量の不足と価値の下落が同じ品目で同時に起きると、どちらから手を付けるかで金額が変わってしまいます。
ここでは、なぜ数量を先に固めるのかという考え方と、その順番に沿った計算の流れを確認します。
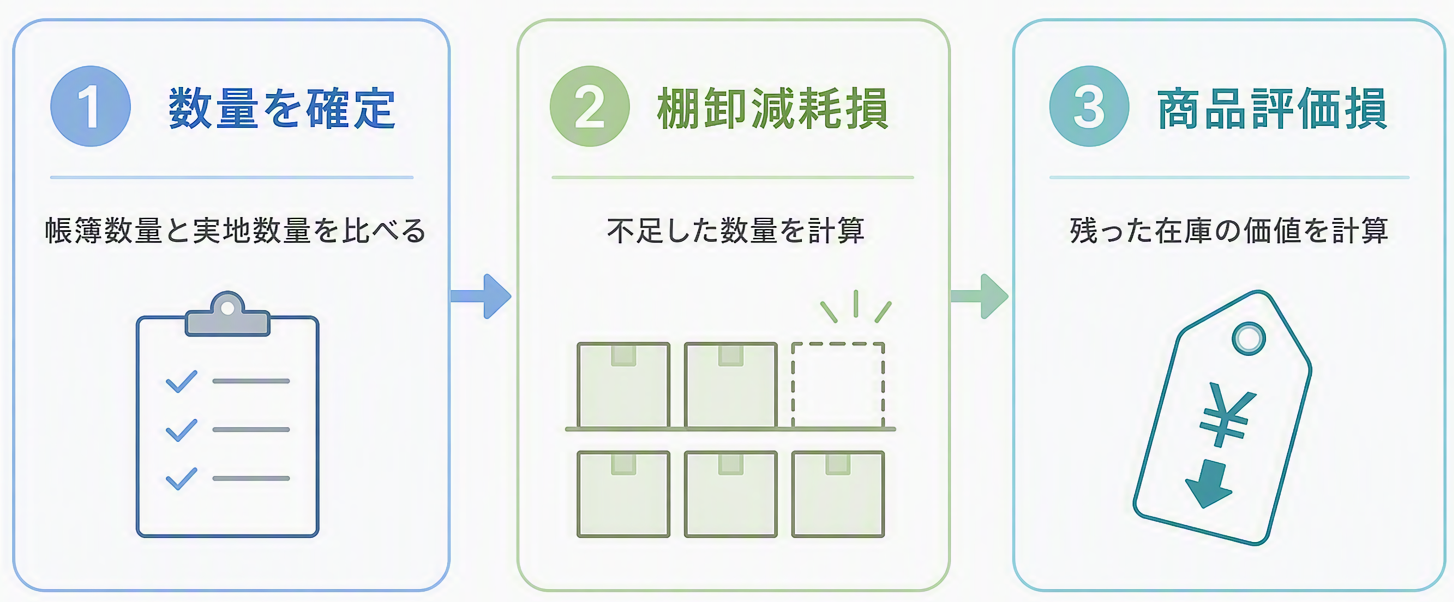
- 帳簿棚卸数量と実地棚卸数量を比較する
- 不足した数量について棚卸減耗損を計算する
- 実際に残っている数量について商品評価損を計算する
この順番にする理由は単純で、手元にない商品の価値は下がりようがないからです。評価損を先に計算したり、帳簿数量を使って計算したりすると、存在しない在庫にも価値の下落を計算することになり、損失を二重に捉えてしまいます。
数値例で確認する
先ほどの業務用オリーブオイル(1L缶)で、数量の不足と価値の下落が同時に起きたケースを見ていきます。
| 前提 | 内容 |
|---|---|
| 帳簿棚卸数量 | 480本 |
| 実地棚卸数量 | 468本 |
| 取得原価 | 1,200円/本 |
| 正味売却価額 | 950円/本(賞味期限が近く、値下げ販売を予定) |
| 計算対象 | 計算式 | 金額 |
|---|---|---|
| 棚卸減耗損 | (480本-468本)×1,200円 | 14,400円 |
| 商品評価損 | (1,200円-950円)×468本 | 117,000円 |
| 評価後の期末棚卸資産 | 950円×468本 | 444,600円 |
仕訳例
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 棚卸減耗損 | 14,400円 | 繰越商品 | 14,400円 |
| 商品評価損 | 117,000円 | 繰越商品 | 117,000円 |
合計131,400円だけ帳簿上の棚卸資産が減額され、576,000円から444,600円になります。
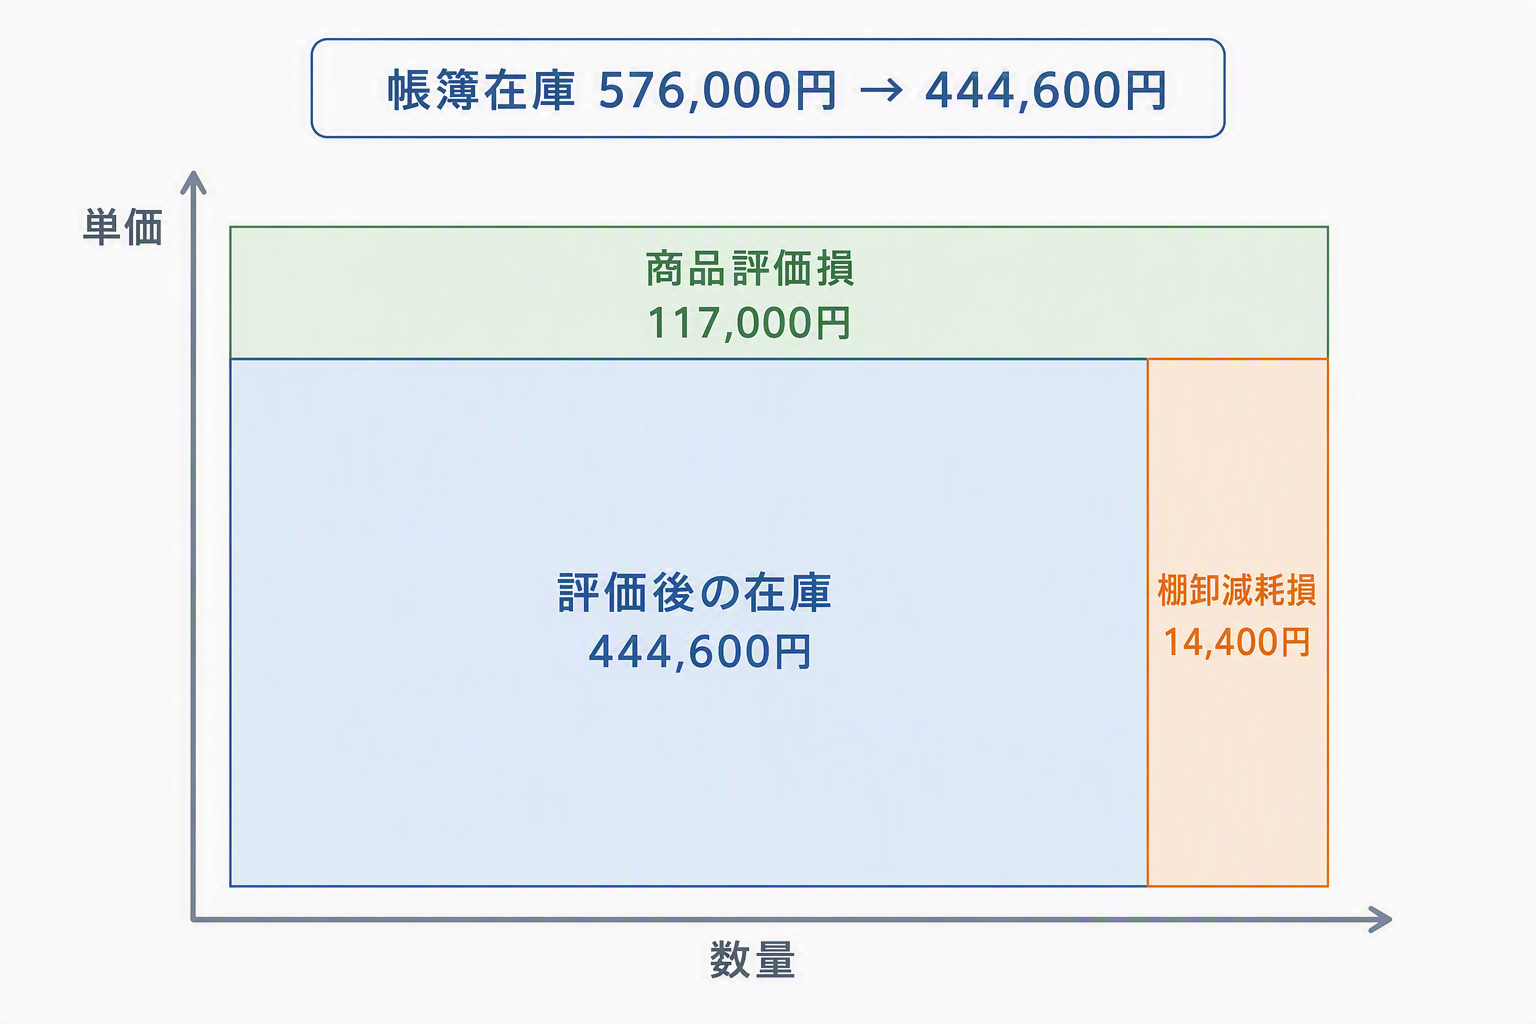
- 帳簿在庫:480本×1,200円=576,000円
- 数量差異:12本×1,200円=14,400円を減額
- 残存在庫:468本×1,200円=561,600円
- 価値差異:468本×250円=117,000円を減額
- 最終評価額:444,600円
実地棚卸から仕訳までの5ステップ
ここまでで、棚卸減耗損と商品評価損の計算式・仕訳、そして両方が同時に起きたときの順序を確認してきました。とはいえ実際の決算では、実地棚卸の結果がきれいに整った状態で届くことはほとんどありません。数量の差異と価値の下落、その原因や根拠資料が、ばらばらのまま手元に集まってきます。
この状態でいきなり仕訳を入れようとすると、取り違えが次々と起こります。数量差異の原因を確かめないまま減耗損にしてしまう、すでに手元にない在庫に評価損を計算してしまう、会計上の評価損をそのまま税務でも損金と考えてしまう、といったミスです。しかもこれらは、後から棚卸表を見返しても理由が残っていないため、決算のやり直しや税務調査での説明に大きな手間がかかります。
そこで有効なのが、実地棚卸の結果を決算整理仕訳へ落とし込むまでを、決まった順番で進めることです。数量を固めてから価値を見る、原因を確かめてから科目を決める、会計と税務を分けて確認する。この順序を踏むだけで、二重計上や科目の取り違えを防ぎ、判断の根拠を記録として残せます。
次の5ステップは、その流れを実務用に整理したものです。
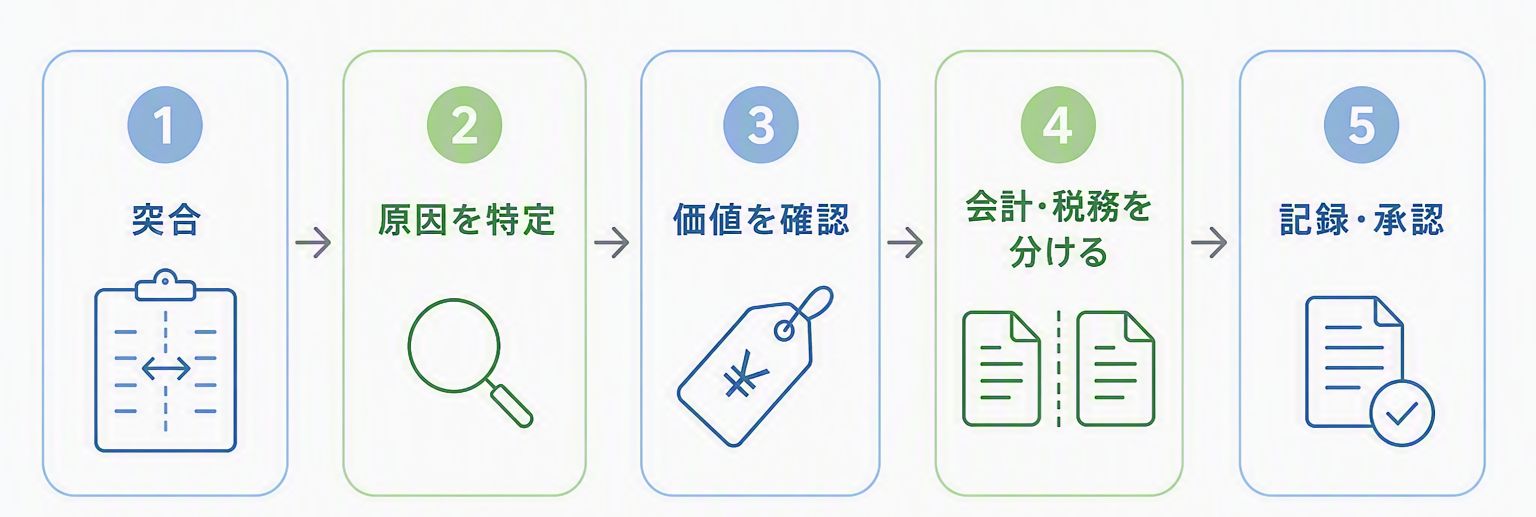
ここからは、実地棚卸の結果を手にしてから決算整理仕訳を入れるまでの流れを、順番に沿って整理します。
ステップ1|帳簿数量と実地数量を品目・拠点別に突合する
最初のステップは、帳簿数量と実地数量の突合です。ここでの要点は「どの単位で比べるか」です。全社や倉庫単位の合計だけを見ると、ある拠点のプラスと別の拠点のマイナスが相殺され、差異そのものが見えなくなります。
単位を細かく落とすほど、「どこで・何が・どれだけ」ずれているかが正確につかめます。
| 突合の単位 | 具体例 | 見落としやすい点 |
|---|---|---|
| 品目(SKU) | 型番・規格・容量ごと | 類似品をまとめて数え、品目間で差異が相殺される |
| 保管場所 | 倉庫・店舗・バックヤード・什器 | 別ロケーションの在庫を二重カウント/数え漏れする |
| 拠点 | 店舗・営業所・配送センター | 全社合計では拠点間の過不足が相殺されて見えない |
この段階では差異の理由まで踏み込まず、まず差異のありかを正確に把握することに集中します。
ステップ2|数量差異の原因を特定する
差異の場所がわかったら、次はその原因を品目ごとに見極めます。数量が合わない理由は、現物が実際に減っているケースと、帳簿の側がずれているケースに大きく分かれます(それぞれの具体的な原因は前章を参照してください)。
ここで大切なのは、両者で経理の対応がまったく異なる点です。
| 判定 | 主な確認先 | 経理の対応 |
|---|---|---|
| 現物の減少 | 廃棄記録・破損写真・出荷記録 | 棚卸減耗損の対象として差異理由を記録する |
| 帳簿のずれ | 入出庫記録・未計上の請求書・拠点間移動の伝票 | 元の取引を修正し、差異そのものを解消する |
帳簿のずれを減耗損として処理すると、実在する在庫を損失に変えてしまいます。原因の切り分けは、後の計算の正確さを左右する分岐点です。
ステップ3|残った在庫の販売可能性を確認する
数量が固まって、はじめて残った在庫の価値を確認する段階に進みます。ここで見るのは「取得原価で回収できるか」という一点です。ただし、その判断材料は経理の手元だけではそろいません。
販売の見込みや滞留の状況は、現場の各部門が持っています。必要な情報と入手先を整理すると、次のようになります。
| 確認する情報 | 具体例 | 主な入手先 |
|---|---|---|
| 販売可能性 | 直近の販売実績・受注残の有無 | 営業・販売部門 |
| 見込販売価額 | 値下げ予定・在庫処分価格 | 営業・商品部門 |
| 滞留・鮮度 | 滞留期間・賞味期限・型落ち | 倉庫・商品部門 |
| 物理的な状態 | 破損・汚損・品質低下 | 倉庫・品質部門 |
これらの情報を棚卸のタイミングで一緒に集められる仕組みにしておくと、決算直前に慌てて価格の根拠を探す事態を避けられます。
ステップ4|会計処理と税務処理を分けて確認する
評価損を計上すると決めても、それがそのまま法人税の損金になるとは限りません。会計と税務は判断の基準が異なるため、次の順番で切り分けて確認します。
| 順番 | 確認すること | 見るもの |
|---|---|---|
| ① | 会計上、商品評価損を計上するか | 正味売却価額と取得原価の比較 |
| ② | 自社が税務上採用している評価方法は何か | 棚卸資産の評価方法の届出(低価法の有無) |
| ③ | 法人税法上の評価損の要件に当たるか | 陳腐化・破損などの事実と根拠資料 |
会計上は正味売却価額まで切り下げても、税務では自社の評価方法や評価損の要件次第で取扱いが変わります。両者の差は、申告調整で把握できるようにしておきます。
ステップ5|棚卸表に差異理由・評価根拠・承認を残す
最後に、ここまでの判断の根拠を棚卸表に残します。仕訳を入れて終わりにすると、なぜその科目・金額にしたのかが後から追えなくなります。
次の項目をそろえておくと、決算整理から監査・税務調査への対応までが一本の線でつながります。
| 管理項目 | 記録内容 | 目的 |
|---|---|---|
| 品目コード・品名 | SKUなど | 対象在庫の特定 |
| 帳簿数量 | システム上の数量 | 数量差異の基準 |
| 実地数量 | 棚卸の結果 | 実在庫の確定 |
| 数量差異理由 | 紛失・廃棄・未処理の入出庫など | 棚卸減耗損の根拠 |
| 取得原価 | 評価単価 | 減耗損・評価損の計算 |
| 見込販売価額 | 値下げ後の販売見込など | 価値下落の根拠 |
| 追加製造・修理費 | 完成・再生に必要な金額 | 正味売却価額の算定 |
| 販売直接費 | 販売手数料・物流関連費など | 正味売却価額の算定 |
| 滞留期間・賞味期限 | 日数・期限 | 陳腐化の判断 |
| 証憑 | 写真、廃棄記録、価格表、販売実績など | 決算・税務での説明 |
| 承認者・承認日 | 責任者の確認 | 判断履歴の保全 |
棚卸表を「数量表」から「決算判断表」に変える
数量だけの棚卸表では、経理は商品評価損の判断材料を後から集め直すことになります。棚卸の時点で数量差異の理由と価値下落の情報を一緒に回収する運用にすると、決算整理の手戻りを減らせます。
複数拠点を展開する企業では、差異理由コードを統一し、拠点ごとのロス率や長期滞留在庫を比較できるようにしておきましょう。
決算前のチェックリスト
- 拠点別に見たとき、差異が相殺されて見えなくなっていないか
- 棚卸減耗損を不足数量×取得原価で計算したか
- 商品評価損を実地数量で計算したか
- 見込販売価額や追加費用の根拠資料が残っているか
- 長期滞留、型落ち、破損、品質変化、賞味期限を確認したか
- 会計上の評価損と法人税上の損金算入を分けて確認したか
- 仕訳後の期末棚卸資産残高が棚卸表と一致しているか
- 重要な差異について責任者の承認を残したか
棚卸減耗損・商品評価損に関するよくある質問
棚卸資産の期末評価を確認するときは、「帳簿数量」「実地数量」「取得原価」「正味売却価額」「差異理由」の5点を確認します。この5点がそろえば、棚卸減耗損と商品評価損のどちらで処理するかを判断できます。
ここでは、実務で質問の多い項目を整理します。
棚卸減耗損と商品評価損は、どちらを先に計算しますか?
棚卸減耗損を先に計算します。先に数量を確定させ、そのうえで実際に残っている数量に対して商品評価損を計算する順序です。
評価損を先に計算したり、帳簿数量を使って計算したりすると、すでに存在しない在庫にも価値の下落を計算することになり、損失が二重になります。
数量が合わなければ、すべて棚卸減耗損として処理してよいですか?
いいえ、原因の特定が先です。差異には、紛失や破損などで現物が実際に減っているものと、入出庫の計上漏れや請求書の受領遅れによって帳簿側がずれているものがあります。
後者は在庫が減ったわけではないため、棚卸減耗損ではなく元の取引を修正して解消します。
商品評価損を計上すれば、法人税でも損金になりますか?
必ずしも損金になるとは限りません。会計上は正味売却価額まで切り下げますが、税務上は自社が届け出ている評価方法と、法人税法上の評価損の要件によって判断が分かれます。
単なる物価変動や過剰生産による時価の低下は税務上の評価損の事由に当たらないため、会計処理と税務処理は分けて確認します。
実地数量が帳簿数量より多いときはどう処理しますか?
棚卸減耗損をマイナスで計上するのではなく、原因を確認します。入庫の計上漏れ、返品戻りの未処理、拠点間移動の未反映、カウント誤りなどが典型です。
原因がわからないまま帳簿を実地数量に合わせるだけでは、翌期も同じ差異が繰り返されます。
棚卸減耗損は損益計算書のどこに表示しますか?
通常発生する範囲の減耗は売上原価または販売費として表示し、臨時の事象に起因し、かつ金額が多額である場合は特別損失として表示します。
原因と金額の重要性で区分が変わるため、原因だけで機械的に決めず、自社の会計方針として区分の基準をあらかじめ決めておきましょう。
まとめ|棚卸減耗損は「数量」、商品評価損は「価値」で判断する
棚卸減耗損は帳簿数量と実地数量の差による損失、商品評価損は実際に残っている在庫の価値低下による損失です。両方が発生した場合は、数量を確定する、棚卸減耗損を計算する、残った在庫を評価する、商品評価損を計算する、という順番で処理すると、二重計上や数量の取り違えを防げます。
実務で差がつくのは、仕訳そのものよりも記録の残し方です。差異理由、見込販売価額、滞留期間、破損状況、証憑、承認履歴を棚卸表に残しておけば、決算の手戻りが減り、税務調査での説明も進めやすくなります。
あわせて、請求書の受領から計上までの流れを短くしておくことが、そもそも棚卸差異を生まない仕組みづくりにつながります。