パート賃上げで店舗利益はどう変わる?人件費率と店舗別採算管理の実務
更新日:2026.09.14
ー 目次 ー
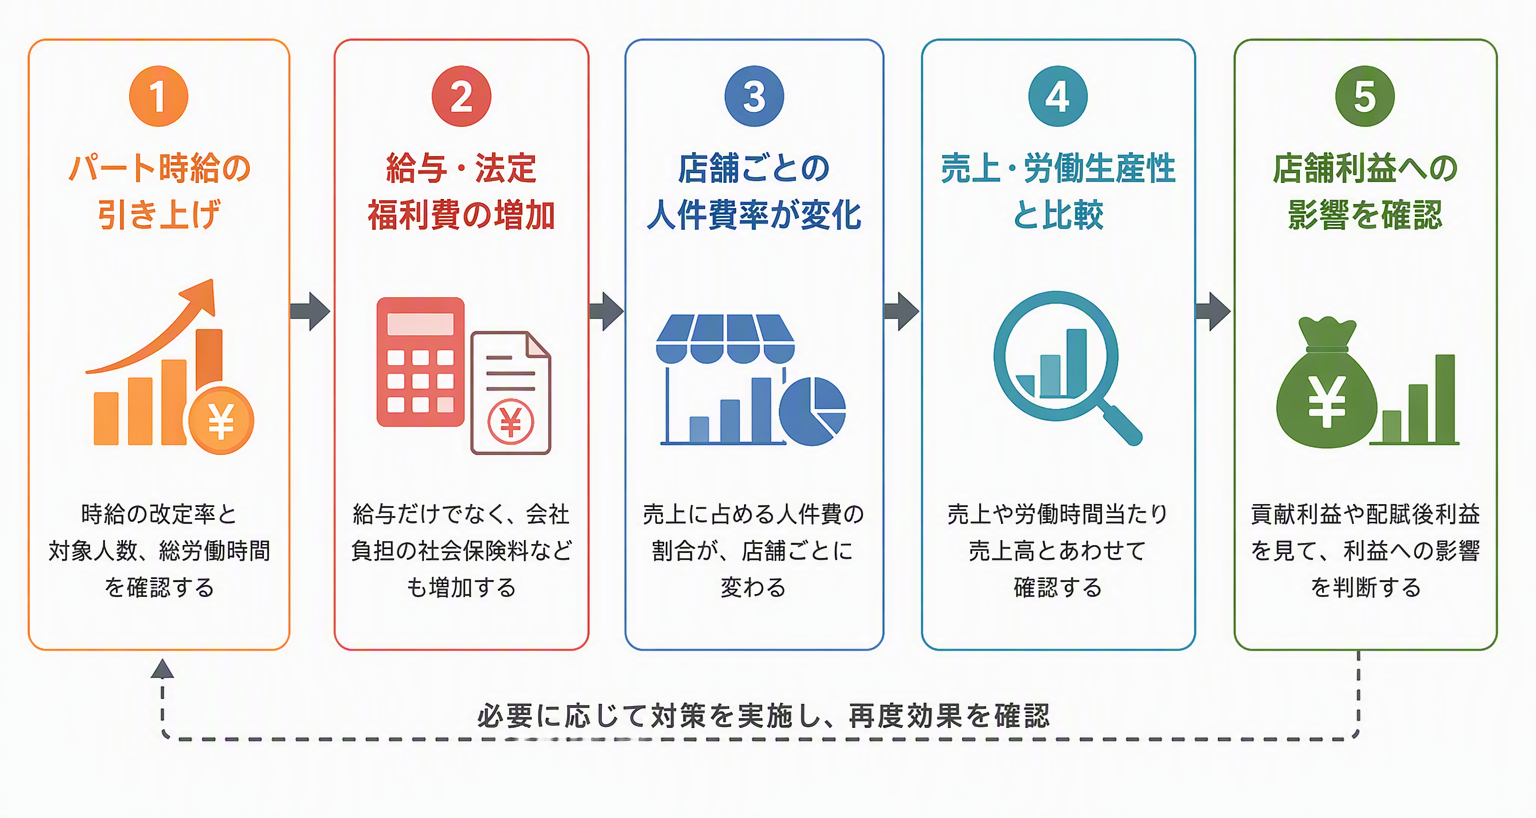
パート従業員の賃上げは、店舗の人件費を増やすだけではありません。売上規模や労働時間、パート比率が店舗ごとに異なるため、同じ時給改定でも利益への影響には差が生じます。
本記事では、賃上げによる店舗利益への影響を試算する方法、人件費率とあわせて確認したい指標、仕訳例、店舗別採算管理の進め方をわかりやすく解説します。

パート賃上げで店舗利益はどう変わる?
パート従業員の賃金上昇は、店舗運営における継続的なコスト変化として捉える必要があります。労働政策研究・研修機構によると、2026年第1四半期のパートタイム労働者の時間当たり賃金は、前年同期比で4.1%増加しました。
一方、月間賃金は時給だけで決まるわけではありません。時間当たり賃金に月間の総実労働時間を掛けて決まるため、賃上げ後にシフトや勤務時間が変われば、人件費の増加幅も変わります。
参考:独立行政法人 労働政策研究・研修機構 統計トピックス「パートタイム労働者の賃金」(厚生労働省「毎月勤労統計調査」等をもとに作成)
賃上げの影響は店舗ごとに異なる
同じ割合で時給を引き上げても、すべての店舗で利益が同じように減少するわけではありません。店舗によって、次の条件が異なるためです。
| 影響する要素 | 店舗利益への影響 |
|---|---|
| パート比率 | 比率が高いほど、時給改定の影響が広がりやすい |
| 総労働時間 | 営業時間が長い店舗ほど、時給差額が積み上がりやすい |
| 売上高 | 売上が伸びなければ、人件費率が上昇しやすい |
| 客数・客単価 | 客数減少や値上げの成否によって利益への影響が変わる |
| シフト構成 | 閑散時間帯の配置が多いと、労働生産性が下がりやすい |
| 賃料・光熱費など | 人件費以外の負担が大きい店舗は、利益を確保しにくい |
人手不足への対応と利益確保を両立する
人件費を抑えることだけを優先すると、必要な人員を確保できず、営業時間の短縮や販売機会の損失につながる場合があります。
帝国データバンクの2026年7月調査では、非正社員の人手不足を感じている企業の割合は全体で28.8%でした。業種別では、飲食店が57.7%で最も高い結果となっています。飲食店の割合は前年同月から4.1ポイント低下し、4カ月連続で6割を下回っていますが、非正社員の人手不足を感じる業種としては引き続き最も高い水準です。
賃上げ後の利益管理では、単純に勤務時間を減らすのではなく、必要な人員を確保しながら、労働時間当たりの売上を高める視点が欠かせません。
参考:株式会社帝国データバンク 人手不足に対する企業の動向調査(2026年7月)
時給引き上げによる人件費増加額を試算する
賃上げによる給与の増加額は、次の計算式で概算できます。
時給の引き上げ額 × 対象者の総労働時間 = 給与の増加額
以下は、平均時給1,200円を4.1%引き上げ、月間の総労働時間を5,000時間とした場合の説明用モデルです。
| 項目 | 計算 | 試算結果 |
|---|---|---|
| 賃上げ前の平均時給 | 前提条件 | 1,200円 |
| 賃上げ率 | 前提条件 | 4.1% |
| 時給の引き上げ額 | 1,200円 × 4.1% | 49.2円 |
| 月間の総労働時間 | 前提条件 | 5,000時間 |
| 1か月の給与増加額 | 49.2円 × 5,000時間 | 246,000円 |
| 年間の給与増加額 | 246,000円 × 12か月 | 2,952,000円 |
この試算は給与の増加額のみを示したものです。実際の予算では、残業時間、賞与の算定方法、社会保険の加入状況なども確認します。
また、4.1%は労働政策研究・研修機構が公表した2026年第1四半期の前年同期比であり、個別企業の賃上げ率を示すものではありません。自社の時給改定額と勤務実績を用いて計算してください。
人件費率とは?計算式と見方
人件費率とは、売上高に対して人件費がどの程度発生しているかを示す指標です。賃上げ後に店舗利益への影響を確認する際の基本的な判断材料になります。
売上高人件費率 = 人件費 ÷ 売上高 × 100
人件費率の計算例
売上高1,000万円、人件費300万円の場合、人件費率は30%です。
| 項目 | 賃上げ前 | 賃上げ後 |
|---|---|---|
| 売上高 | 1,000万円 | 1,000万円 |
| 人件費 | 300万円 | 320万円 |
| 人件費率 | 30% | 32% |
売上高が変わらず、人件費だけが20万円増加すると、人件費率は30%から32%へ上昇します。ただし、人件費率が上昇したからといって、直ちにシフトを削減すべきとは限りません。
人件費率は4つの要因に分けて確認する
人件費率が上昇したときは、次の要因に分けると原因を特定しやすくなります。
| 確認する要因 | 主な確認項目 | 考えられる対応 |
|---|---|---|
| 単価差異 | 平均時給、残業単価、各種手当 | 価格改定や予算の見直し |
| 時間差異 | 総労働時間、残業時間 | シフトや営業時間の見直し |
| 人員差異 | 在籍人数、採用人数、退職人数 | 採用計画や配置の見直し |
| 売上差異 | 客数、客単価、販売数量 | 商品構成や販促の見直し |
たとえば、平均時給が上昇していても、労働時間当たり売上高が改善し、店舗利益が維持されていれば、賃上げが利益悪化へ直接つながっているとは限りません。
店舗別採算管理で確認したい5つの指標
賃上げ後の店舗利益は、人件費率の上昇だけを見て勤務時間を削減すると、売上機会まで失うおそれがあります。
売上、生産性、店舗が直接生み出した利益、共通費負担後の利益を組み合わせて確認します。
| 指標 | 計算・確認方法 | 判断できること |
|---|---|---|
| 売上高人件費率 | 人件費 ÷ 売上高 × 100 | 売上に対する人件費負担 |
| 労働時間当たり売上高 | 売上高 ÷ 総労働時間 | 投入した労働時間の生産性 |
| パート比率 | 人数または労働時間を基準に算出 | 時給改定の影響を受ける度合い |
| 貢献利益 | 売上高から店舗の直接費や変動費を控除 | 店舗が共通費を負担する力 |
| 配賦後利益 | 店舗利益から本部共通費などを控除 | 共通費を含めた最終的な収益性 |
労働時間当たり売上高で生産性を見る
労働時間当たり売上高は、従業員が働いた時間に対して、どれだけの売上を生み出したかを見る指標です。
労働時間当たり売上高 = 売上高 ÷ 総労働時間
売上高1,000万円、総労働時間5,000時間の場合、労働時間当たり売上高は2,000円です。
賃上げ後に人件費率が上昇していても、労働時間当たり売上高も上昇している場合は、従業員の配置が売上の増加につながっている可能性があります。反対に、総労働時間が増えているのに売上が伸びていない場合は、時間帯別の配置や作業内容を確認します。
貢献利益と配賦後利益を分けて見る
店舗の収益力を判断するときは、店舗で直接発生する費用を反映した利益と、本部共通費を配賦した後の利益を分けて確認します。
| 状態 | 考えられること | 優先して確認する項目 |
|---|---|---|
| 貢献利益・配賦後利益ともに黒字 | 店舗単体でも共通費負担後でも利益を確保している | 賃上げ後も利益を維持できるか |
| 貢献利益は黒字、配賦後利益は赤字 | 店舗単体では利益が出ているが、共通費負担が重い | 配賦基準と本部コスト |
| 貢献利益・配賦後利益ともに赤字 | 店舗そのものの収益構造に課題がある | 売上、シフト、営業時間、商品構成 |
全社平均では利益悪化を見逃す理由
全社の営業利益が黒字でも、すべての店舗が利益を生み出しているとは限りません。利益率の高い店舗が、一部の赤字店舗を補っている場合があるためです。
特に賃上げ後は、パート比率が高い店舗や営業時間が長い店舗で負担が大きくなる可能性があります。全社平均だけでなく、店舗ごとの変化を比較することが重要です。
店舗別管理表で変化を比較する
以下は、店舗別採算管理の見方を整理した例です。
| 店舗 | 売上高 | 人件費率 | 労働時間当たり売上高 | 貢献利益 | 配賦後利益 |
|---|---|---|---|---|---|
| A店 | 増加 | 横ばい | 上昇 | 黒字 | 黒字 |
| B店 | 横ばい | 上昇 | 低下 | 黒字 | 赤字 |
| C店 | 減少 | 上昇 | 低下 | 赤字 | 赤字 |
A店は、賃上げ後も売上と生産性が伸びており、人件費の増加を吸収できています。B店は店舗単体では利益を確保していますが、共通費を負担すると赤字になるため、シフトと配賦基準の両方を確認します。
C店は貢献利益の段階で赤字となっているため、営業時間、商品構成、人員配置、店舗方針など、収益構造そのものの見直しが必要です。
週次速報と月次確定を使い分ける
売上や勤務時間は週次で確認し、給与や店舗経費を含む利益は月次で確定すると、変化を早く捉えやすくなります。
| 確認する時期 | 主な確認項目 | 目的 |
|---|---|---|
| 週次 | 売上高、客数、客単価、総労働時間、残業時間 | 異常の兆候を早めに見つける |
| 月次 | 給与、法定福利費、派遣費、外注費、店舗別利益 | 費用を反映した損益を確定する |
週次データは速報値として扱い、月次では請求書や給与データを反映して確定値との差を確認します。
人件費上昇への対応を店舗別に分ける
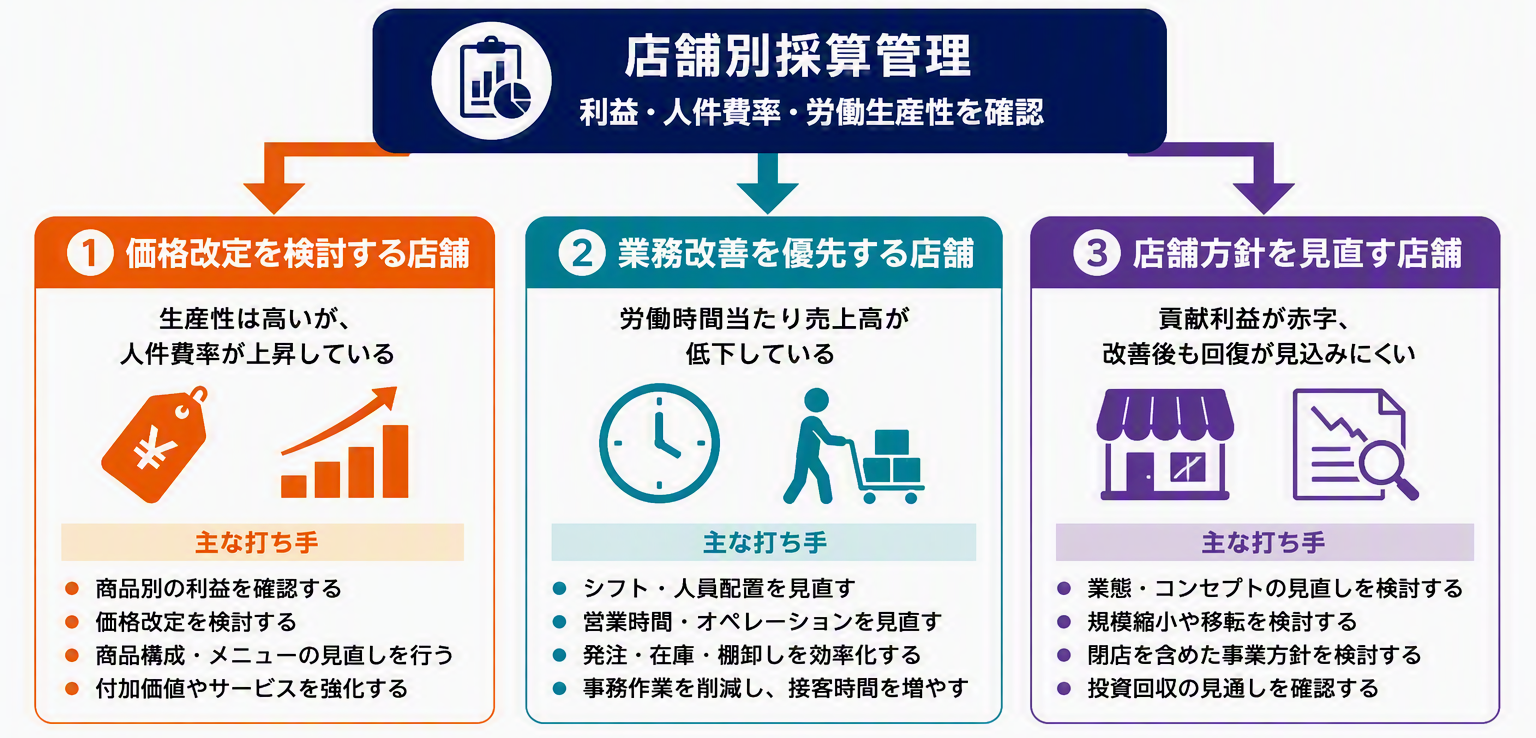
店舗別の損益を作成するだけでは、利益改善にはつながりません。集計した数値を、価格改定、シフト変更、営業時間の見直しなどの判断へ結び付ける必要があります。
賃上げ後は、すべての店舗で同じ対策を行うのではなく、収益性と労働生産性に応じて対応を分けます。
| 店舗の状態 | 確認する指標 | 主な対応 |
|---|---|---|
| 生産性は高いが人件費率が上昇 | 客数、客単価、商品別利益 | 価格改定や商品構成の見直し |
| 労働時間当たり売上高が低下 | 時間帯別売上、シフト、作業時間 | 営業時間や人員配置の見直し |
| 貢献利益の赤字が継続 | 売上、固定費、改善後の利益予測 | 業態変更、規模縮小、移転、閉店の検討 |
価格改定は全店一律で判断しない
価格を引き上げられる余地は、立地、客層、競合状況、商品構成によって異なります。全店舗で同じ価格改定を行う前に、店舗別・商品別の販売数量と利益率を確認します。
値上げによって客単価が上がっても、客数や販売数量が大きく減れば、利益が残らない場合があります。値上げ前後の売上高だけでなく、客数、客単価、粗利額を比較することが重要です。
省力化では売上を生む時間を削らない
人件費を抑えるために労働時間だけを削減すると、接客品質の低下や販売機会の損失につながる可能性があります。
先に見直したいのは、請求書の回収、紙書類の送付、発注内容の転記、承認状況の確認など、売上に直接つながりにくい事務作業です。事務作業を減らすことで、接客、売場改善、販売促進などへ時間を配分しやすくなります。
厚生労働省は、賃金引き上げに向けた支援策として、設備投資や業務効率化による生産性向上の取り組みを案内しています。賃上げを検討する際は、費用削減だけでなく、生産性を高める投資もあわせて検討することが大切です。
中小企業庁は、賃上げ・最低賃金への対応に利用できる補助金、助成金、税制優遇、相談窓口などをまとめて紹介しています。制度ごとに対象者や要件が異なるため、利用を検討する場合は最新情報を確認してください。
参考:経済産業省 中小企業庁 賃上げ・最低賃金対応支援
パート給与と関連費用の仕訳例
店舗別採算管理では、費用の金額だけでなく、どの店舗で発生した費用かを追えるようにする必要があります。部門コードや店舗コードを使用し、給与、法定福利費、採用費、教育費、派遣費を分けて記録します。
以下の仕訳は説明用の一例です。使用する勘定科目や計上時期は、自社の会計方針、給与計算方法、社内規程にあわせて調整してください。
給与・社会保障費を計上
給与総額30万円、源泉所得税1万円、社会保険料等の従業員負担分4万5,000円、差引支給額24万5,000円とした場合の例です。
| 取引 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 給与の計上 | 給与手当 | 300,000円 | 預り金 | 55,000円 |
| 未払費用 | 245,000円 | |||
| 給与の振込 | 未払費用 | 245,000円 | 普通預金 | 245,000円 |
預り金5万5,000円は、源泉所得税1万円と社会保険料等の従業員負担分4万5,000円の合計です。実際の仕訳では、所得税預り金や社会保険料預り金などに分けて管理する場合もあります。
会社負担の社会保険料等を計上するときの仕訳
会社負担分を4万5,000円とした場合の例です。
| 取引 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 会社負担分の計上 | 法定福利費 | 45,000円 | 未払費用 | 45,000円 |
社会保険料等の会社負担額は、賃上げ率と必ず同じ割合で増えるわけではありません。加入状況、算定対象となる報酬、標準報酬月額などを踏まえて見積もります。
派遣費・採用費・研修費の仕訳
| 取引内容 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 派遣会社から請求書を受領 | 人材派遣費 | 180,000円 | 未払金 | 180,000円 |
| 求人媒体の掲載料を支払った | 採用費 | 80,000円 | 普通預金 | 80,000円 |
| 従業員向け研修費を支払った | 研修費 | 30,000円 | 普通預金 | 30,000円 |
採用費や派遣費は、賃上げによって必ず増える費用ではありません。欠員状況、採用計画、繁忙期、契約単価など、別の原因で変動します。
給与、法定福利費、採用費、研修費、派遣費を一つの費用としてまとめず、発生原因別に管理すると、賃上げによる影響と人手不足による影響を区別しやすくなります。
請求データを店舗別採算管理に活用する
店舗別採算管理では、人件費だけでなく、賃料、水道光熱費、通信費、仕入費、外注費、修繕費などを店舗ごとに集計します。
しかし、請求書の送付先や受領方法が店舗ごとに異なると、月次決算までに必要な費用情報がそろわず、店舗利益の確定が遅れることがあります。
店舗別損益の確定が遅れる主な原因
店舗別損益を確定するには、売上や人件費だけでなく、水道光熱費、通信費、外注費、修繕費などの店舗経費も計上する必要があります。しかし、請求書の受領方法や承認ルートが店舗ごとに異なると、必要な費用データが月次決算までにそろわないことがあります。
店舗別損益の確定が遅れる原因と、見直しの方向性を整理すると、次のとおりです。
| 原因 | 起こりやすい問題 | 見直しの方向性 |
|---|---|---|
| 紙の請求書が各店舗に届く | 本部への送付漏れや遅れ | 受領先を集約する |
| メール・紙・Web明細が混在 | 未着状況を把握できない | 受領経路を一覧化する |
| 店舗情報が記載されていない | 発生店舗の確認に時間がかかる | 店舗コードを付与する |
| 承認ルートが店舗ごとに異なる | 承認待ちや差し戻しが増える | 金額・費目別にルールを統一する |
| 複数店舗分が一括請求される | 手作業による配賦が発生する | 明細データと配賦基準を整える |
直接費と共通費を分ける
店舗別採算管理では、その店舗で発生したことが明確な費用と、複数店舗で共同利用している費用を分けます。
| 費用の種類 | 例 | 処理方法 |
|---|---|---|
| 店舗直接費 | 店舗の電気代、店舗専用回線、店舗の修繕費 | 対象店舗へ直接計上 |
| 本部共通費 | 本部システム、共通広告、全社契約サービス | 合理的な基準で配賦 |
| 複数店舗の共同費 | エリア広告、共同倉庫、共通配送 | 利用量や売上高などで配賦 |
費用の性質に合った配賦基準を選ぶ
共通費は、計算のしやすさだけで配賦基準を決めるのではなく、その費用がどのように発生しているかを踏まえて判断します。
| 配賦基準 | 使用が考えられる費用 | 注意点 |
|---|---|---|
| 売上高 | 共通広告費、本部管理費 | 売上の大きい店舗に負担が偏りやすい |
| 従業員数 | 人事・労務関連費用 | 勤務時間の差を反映できない場合がある |
| 総労働時間 | 勤怠管理や研修関連費用 | 勤務実績データの整備が必要 |
| 店舗面積 | 施設管理費、清掃費 | 利用実態と一致するか確認する |
| 利用回線数 | 通信費、システム利用料 | 休止回線や未使用回線を除外する |
| 実際の利用量 | 配送費、電力費、共同設備費 | 明細データを継続して取得できるか確認する |
配賦基準を変更すると店舗利益の見え方も変わります。採用した基準、採用理由、見直し条件を明文化し、継続して比較できるようにしておきましょう。
請求書処理を整えると店舗利益を早く確認できる
請求書の受領、店舗コードの付与、承認、計上を同じ流れで管理できれば、未着や承認待ちを把握しやすくなります。
店舗別の支出データが早くそろうことで、月次決算の早期化だけでなく、店舗別損益の比較や予算差異の分析にも活用できます。
人件費上昇への対応として請求書処理を見直す目的は、作業時間を減らすことだけではありません。人件費と店舗経費を同じ期間・同じ店舗単位で把握し、利益の変化を早く捉えることにあります。
▲関連記事:
本部集約と店舗別管理は両立できる|店舗展開企業の請求書処理設計
多店舗展開するほど経理は忙しくなる|膨らむ請求書処理をどう効率化するか
小売業の通信費・水道光熱費はなぜ煩雑?配賦・店舗別管理で発生する請求処理負荷を解説
まとめ|賃上げ後は店舗別の利益構造を確認する
パート従業員の賃上げによる影響は、店舗の売上高、総労働時間、パート比率、労働生産性によって異なります。そのため、全社の人件費総額だけでなく、人件費率、労働時間当たり売上高、貢献利益、配賦後利益を店舗別に確認することが重要です。
人件費率が上昇したときは、単価、労働時間、人員、売上の4つに分けて原因を確認します。そのうえで、価格改定、シフト・営業時間の改善、事務作業の省力化、店舗方針の見直しから適切な対応を選びます。
また、店舗利益を正しく確認するには、人件費だけでなく、水道光熱費、通信費、外注費などの店舗経費を同じ期間で集計する必要があります。請求書の受領方法、店舗コード、承認経路、配賦基準を整え、利益の変化を早く把握できる状態をつくりましょう。
パート賃上げと店舗別採算管理に関するよくある質問
Q1.賃上げ率が4.1%なら、人件費も4.1%増えますか?
必ずしも4.1%増えるわけではありません。人件費の増加額は、対象者の人数、総労働時間、残業時間、手当、賞与、社会保険の加入状況などによって変わります。また、4.1%は2026年第1四半期におけるパートタイム労働者の時間当たり賃金の前年同期比です。自社の時給改定額と勤務実績を用いて試算する必要があります。
Q2.人件費率が上昇した店舗は、勤務時間を減らすべきですか?
人件費率だけで判断するのは適切ではありません。売上高、客数、客単価、労働時間当たり売上高、貢献利益をあわせて確認します。
人件費率が上昇していても、売上や貢献利益が伸びていれば、人員配置が店舗の成長につながっている可能性があります。
Q3.店舗別採算管理では本部共通費をどのように扱いますか?
店舗単体の収益力を確認する利益と、本部共通費を配賦した後の利益を分けて管理します。配賦基準には売上高、従業員数、店舗面積、回線数、利用量などがあります。
費用の発生原因との関係を踏まえ、継続して運用できる基準を設定します。
Q4.賃上げによる影響は週次と月次のどちらで確認しますか?
両方を使い分けます。売上高、客数、総労働時間、残業時間などは週次で確認し、変化の兆候を早めに捉えます。給与、法定福利費、派遣費、外注費などを反映した店舗別損益は月次で確定し、予算や前年同月と比較します。
Q5.店舗別採算管理を始めるときは、何から着手すべきですか?
最初に、売上高、人件費、総労働時間、店舗直接費を店舗別に集計できるか確認します。次に、人件費率と労働時間当たり売上高を算出し、店舗間で比較します。本部共通費の配賦は、配賦前の利益を確認できる状態を整えてから追加すると、店舗単体の課題と共通費の課題を分けやすくなります。