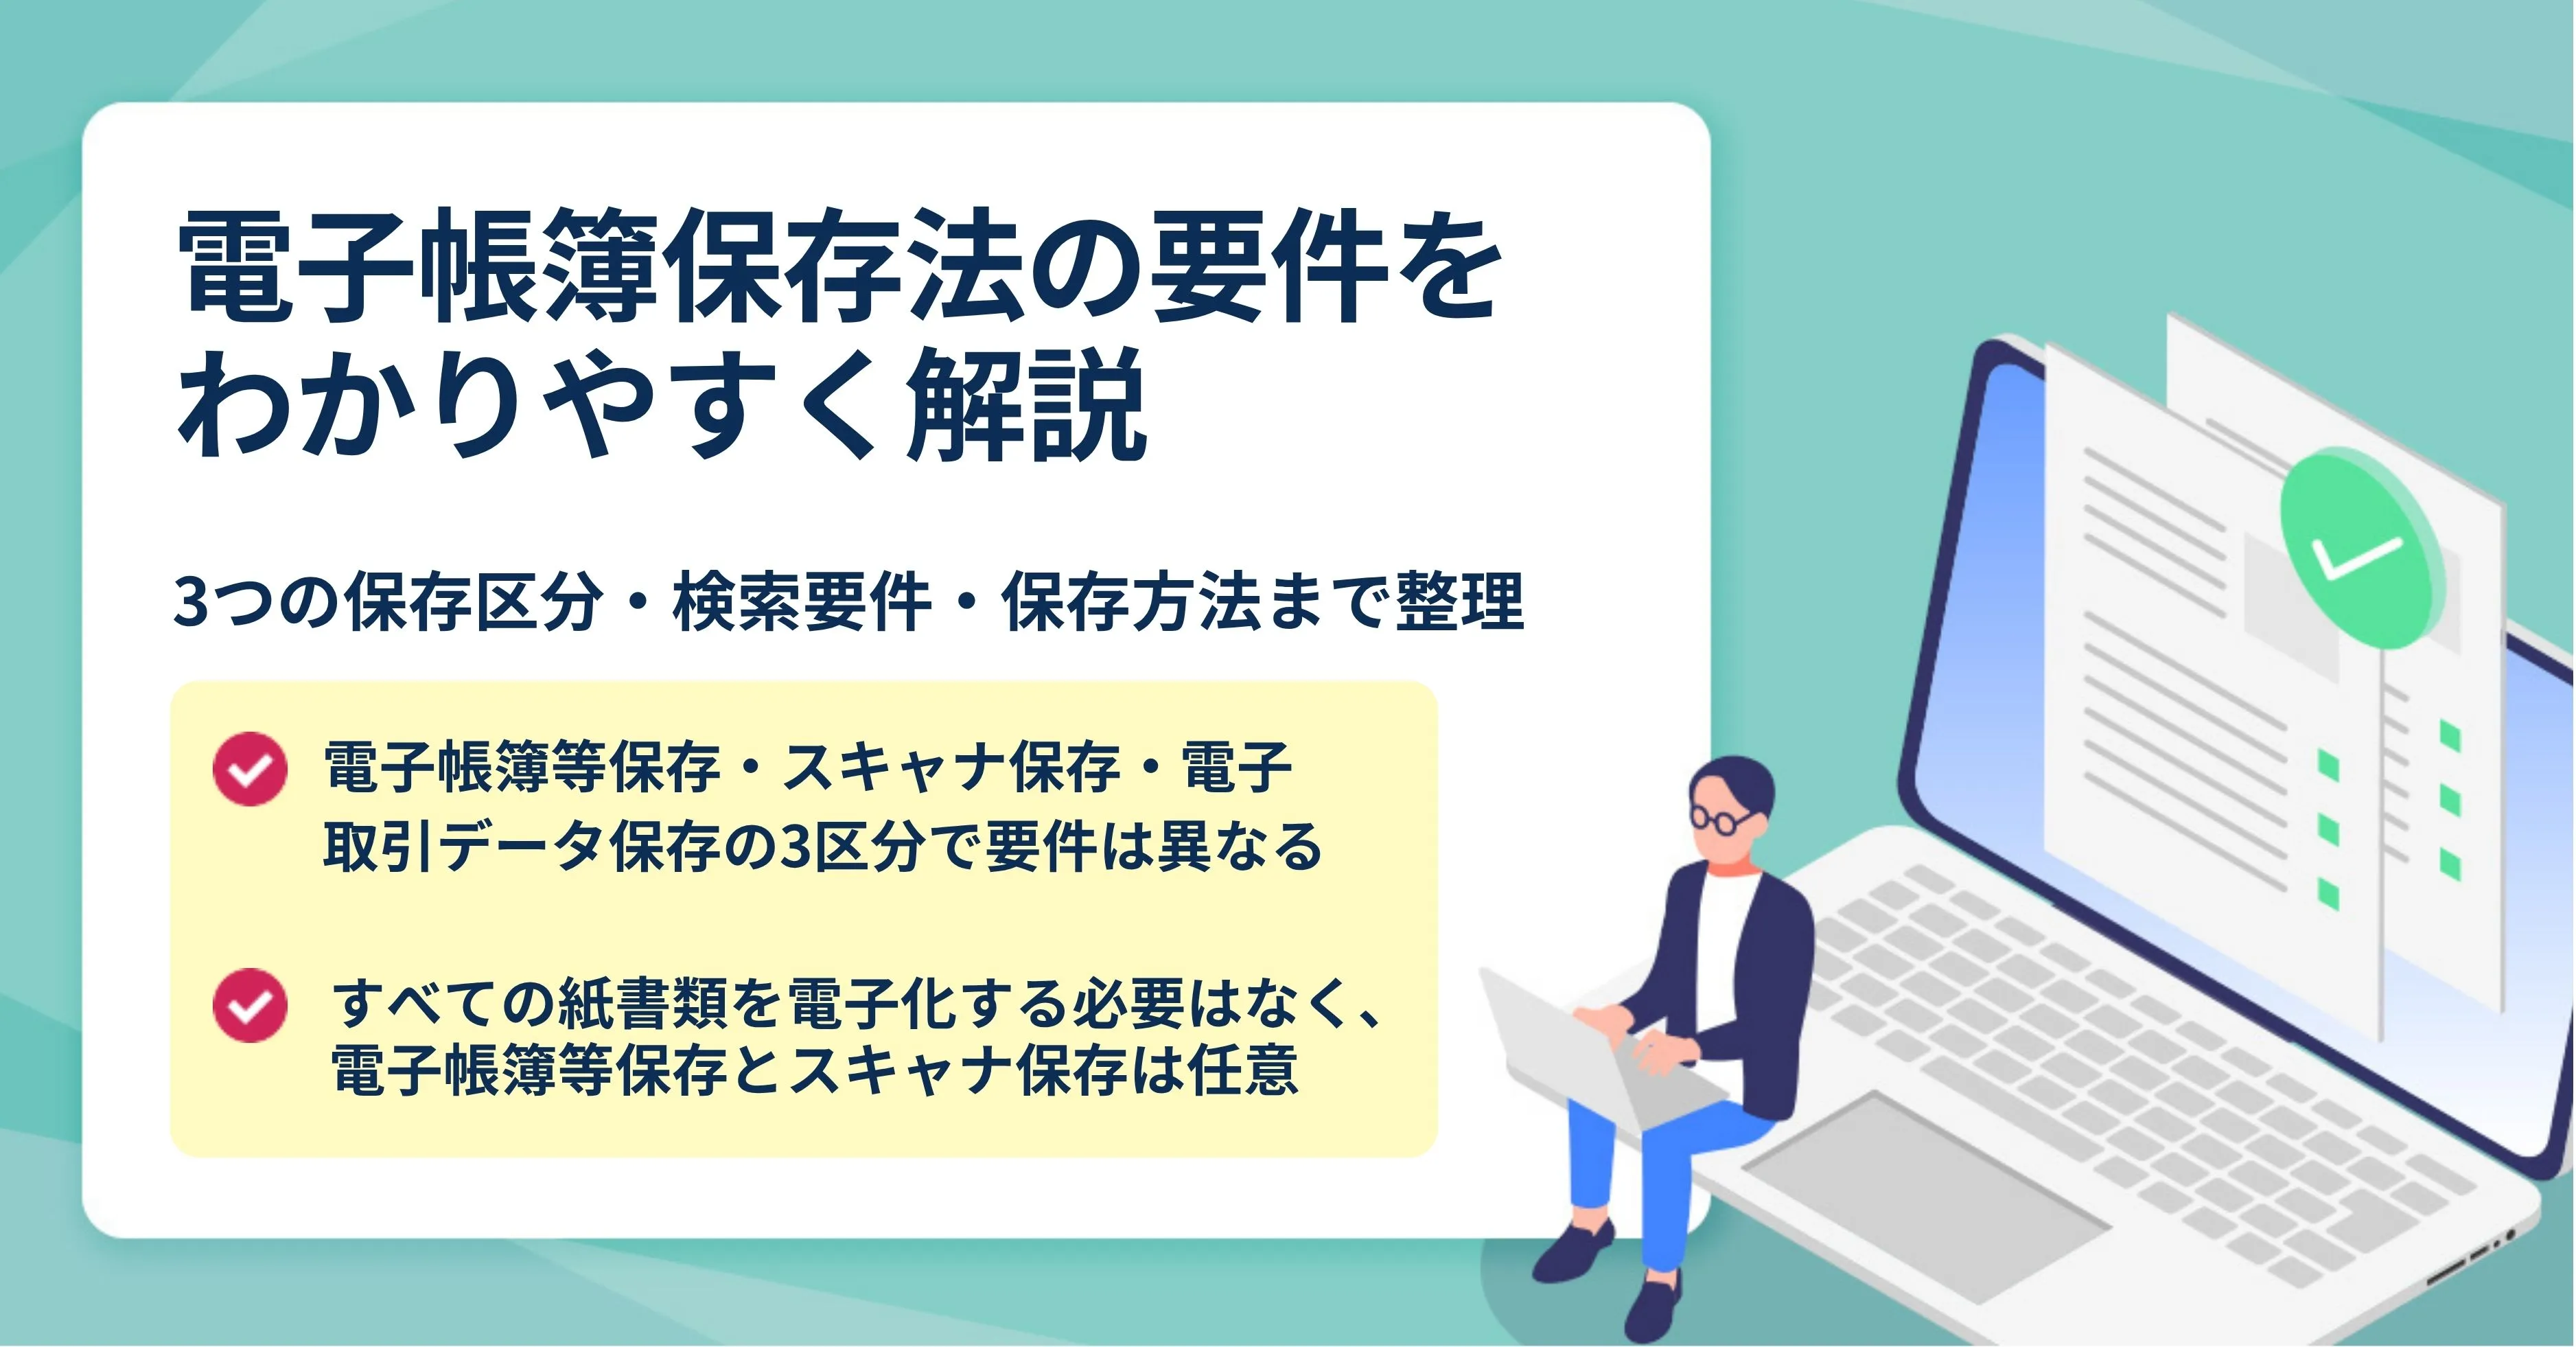
電子帳簿保存法の要件をわかりやすく解説|3つの保存区分・検索要件・保存方法まで整理
更新日:2026.08.31
ー 目次 ー
電子帳簿保存法の要件を調べると、「真実性の確保」「可視性の確保」「タイムスタンプ」「検索機能」など多くの言葉が出てきます。すべてを同じように満たす必要があるように見えますが、実際には保存するデータの種類によって要件が異なります。
結論から言えば、まず確認すべきなのは、対象が「電子帳簿等保存」「スキャナ保存」「電子取引データ保存」のどれに当たるかです。なかでも、メールやクラウド、ECサイトなどで電子的に受け取った請求書・領収書等は、電子データのまま保存する必要があります。
この記事では、2026年8月時点の制度を前提に、3つの保存区分ごとの要件、検索要件が不要になるケース、システムを使わずに電子取引データを保存する方法まで整理します。
結論|電子帳簿保存法の要件は3つの保存区分で異なる
| 保存区分 | 主な対象 | 対応 | 要件の考え方 |
|---|---|---|---|
| 電子帳簿等保存 | 会計ソフト等で最初から電子的に作成した帳簿・書類 | 任意 | 一定の要件を満たせば電子データのまま保存可能 |
| スキャナ保存 | 紙で受領・作成した請求書・領収書・契約書等 | 任意 | 入力期限・画質・改ざん防止・検索等の要件を満たして画像保存 |
| 電子取引データ保存 | メール添付PDF、ECサイトの領収書、クラウド請求書等 | 原則義務 | 電子データのまま、真実性・可視性を確保して保存 |
「電子帳簿保存法に対応する」といっても、紙で受け取った請求書を必ずスキャンしなければならないわけではありません。スキャナ保存と電子帳簿等保存は任意です。一方、電子取引で授受した取引情報は、原則として電子データでの保存が必要です。
電子帳簿保存法とは
電子帳簿保存法は、国税関係帳簿や国税関係書類を電子データで保存する場合のルールを定めた法律です。帳簿・書類を電子化するための任意制度に加え、電子取引で授受した取引情報を電子データのまま保存するルールも定めています。
そのため、自社の請求書や領収書を「どのように作成・受領したか」によって、適用される保存区分を判断することが重要です。
電子取引データ保存の要件
電子取引データ保存では、大きく「真実性の確保」と「可視性の確保」が求められます。メール添付のPDFや、Webサイトからダウンロードした領収書などを保存する場合は、まずこの2つを確認します。
真実性の確保|改ざんを防止する措置をとる
真実性の確保では、次の4つのうちいずれかの措置をとります。すべてを実施する必要はありません。
1|タイムスタンプが付与された取引情報を受け取る
2|取引情報を受け取った後、所定の期間内にタイムスタンプを付与する
3|訂正・削除の履歴が残るシステム、または訂正・削除ができないシステムで授受・保存する
4|正当な理由のない訂正・削除を防止する事務処理規程を定め、その規程に沿って運用する
専用システムを導入しない場合でも、国税庁のサンプルを参考に事務処理規程を作成・運用することで、真実性の要件を満たす方法があります。
可視性の確保|必要なときに確認・出力できる状態にする
可視性の確保では、保存データを税務調査等の際に確認できる状態にしておく必要があります。主な要件は次のとおりです。
パソコン・ディスプレイ・プリンター等を備え、明瞭な状態で速やかに画面表示・書面出力できるようにする
自社開発プログラムを使用する場合は、システム概要書等を備え付ける
原則として、取引年月日・取引金額・取引先で検索できるようにする
検索機能の要件は3つ
電子取引データを保存する際の検索機能では、原則として次の3条件を満たします。
「取引年月日」「取引金額」「取引先」の記録項目で検索できる
日付または金額について範囲を指定して検索できる
2つ以上の任意の記録項目を組み合わせて検索できる
ただし、税務調査等でデータのダウンロードの求めに応じられるようにしている場合、2つ目と3つ目は不要です。さらに、一定の事業者は検索機能そのものを確保しなくてもよいケースがあります。
検索要件がすべて不要になる2つのケース
次のいずれかに該当し、かつ税務調査等で電子データのダウンロードの求めに応じられるようにしている場合は、電子取引データの検索機能の確保が不要です。
判定期間に係る基準期間の売上高が5,000万円以下である
電子取引データをプリントアウトした書面を、取引年月日その他の日付および取引先ごとに整理し、提示・提出できるようにしている
なお、法人は原則として前々事業年度、個人事業者は原則として前年の売上高で5,000万円以下かを判定します。ここでいう「売上高」は消費税法上の課税売上高と同じとは限らない点にも注意してください。
電子取引データ保存には猶予措置もある
2024年1月以降、保存要件に従った保存ができないことについて所轄税務署長が「相当の理由」があると認め、税務調査等で電子データのダウンロードおよび出力書面の提示・提出に応じられるようにしている場合は、改ざん防止措置や検索機能などの保存時の要件に沿った対応が不要となる猶予措置があります。事前申請は不要です。
ただし、猶予措置でも電子取引データそのものを保存しなくてよいわけではありません。受け取ったデータを削除し、紙だけを残す運用は避けてください。
電子帳簿等保存の要件
電子帳簿等保存は、会計ソフトなどを使って最初から一貫して電子的に作成した帳簿・書類を、データのまま保存する制度です。この制度の利用は任意です。
一般的な電子帳簿として保存する場合は、システム関係書類の備付け、見読可能性の確保、税務職員によるダウンロードの求めへの対応などが必要です。
優良な電子帳簿は追加要件がある
過少申告加算税の軽減措置などの対象となる「優良な電子帳簿」を利用する場合は、一般の電子帳簿より要件が厳しくなります。
訂正・削除の履歴を確認できること
帳簿同士の相互関連性を確認できること
取引年月日・取引金額・取引先などによる検索機能を確保すること
ダウンロードの求めに応じられるようにしている場合は、検索機能のうち範囲指定と複数項目の組み合わせ検索が不要になります。軽減措置を受けるには、対象となる税目について事前の届出も必要です。
スキャナ保存の要件
スキャナ保存は、紙で受領・作成した請求書や領収書、契約書などをスキャナやスマートフォンで読み取り、画像データとして保存する制度です。こちらも利用は任意です。
| 主な要件 | 概要 |
|---|---|
| 入力期間 | 重要書類は原則として速やかに入力。業務サイクル方式を採る場合は、規程を整備したうえで最長2か月+おおむね7営業日以内 |
| 解像度・階調 | 200dpi相当以上。重要書類は原則カラー。一般書類はグレースケール可 |
| タイムスタンプ等 | 一定期間内にタイムスタンプを付与。ただし訂正・削除履歴が確認できる等の要件を満たすシステムなら不要 |
| ヴァージョン管理 | 訂正・削除の事実や内容を確認できる、または訂正・削除できないこと |
| 見読可能性 | ディスプレイ・プリンター等で速やかに確認・出力できること |
| 検索機能 | 取引年月日・金額・取引先で検索できること等 |
| 帳簿との相互関連性 | 2024年以降は重要書類について必要。一般書類は不要 |
2024年1月以降のスキャナ保存では、読み取った際の解像度・階調・大きさに関する「情報の保存」と、入力者等に関する情報の確認要件が廃止されました。一方、読み取り自体の解像度や階調の要件までなくなったわけではありません。
システムなしでもできる電子取引データの保存例
電子帳簿保存法に対応するために、必ず有料システムを導入しなければならないわけではありません。取引件数が少なく、検索要件の対象となる場合は、規則的なファイル名や索引簿を使って対応する方法もあります。
1.電子データをそのまま保存する
メール添付のPDFやWebサイトからダウンロードした領収書は、受け取った電子データを削除せず保存します。紙へ印刷して保管しても構いませんが、紙だけを残して元データを削除することは避けます。
2.検索しやすいファイル名に統一する
ファイル名自体に法律上の指定はありません。ただし検索要件をファイル名で満たす場合は、たとえば次のように、取引年月日・取引先・取引金額を一定のルールで含める方法があります。
ファイル名の例
20260827_株式会社〇〇_110000_請求書.pdf
3.改ざん防止のルールを決める
訂正・削除履歴が残るシステムやタイムスタンプを使わない場合は、事務処理規程を作成し、正当な理由なくデータを訂正・削除しないルールを運用します。
4.税務調査で出せる状態を維持する
保存したデータは、税務調査等で求められた際に速やかに画面表示・出力し、必要に応じてデータを提供できる状態にしておきます。
電子帳簿保存法の要件チェックリスト
メール・クラウド・ECサイト等で受け取った請求書や領収書を電子データのまま保存している
自社の保存データが「電子帳簿等保存」「スキャナ保存」「電子取引」のどれに当たるか区別できている
電子取引データについて、4つの改ざん防止措置のいずれかを実施している
保存データを画面表示・印刷できる環境を用意している
検索要件の対象か、5,000万円以下等の例外に該当するかを確認している
スキャナ保存を利用する場合、入力期限・画質・検索等の要件を確認している
税務調査等でダウンロードの求めに応じられる状態を維持している
よくある質問
電子帳簿保存法では請求書をすべて電子化する必要がありますか?
いいえ。紙で受け取った請求書を必ずスキャンする必要はありません。紙の請求書をスキャナ保存するかどうかは任意です。一方、メールやクラウド等で電子的に受け取った請求書は、原則として電子データのまま保存します。
ファイル名に「日付・金額・取引先」を入れるのは必須ですか?
ファイル名そのものに法定の命名ルールはありません。検索要件を満たす方法の一例として、日付・金額・取引先をファイル名に含める方法があります。検索機能を備えたシステムや索引簿で要件を満たすことも可能です。
タイムスタンプは必ず必要ですか?
必ずしも必要ではありません。電子取引では、訂正・削除履歴が残るシステムや事務処理規程など、別の改ざん防止措置を採ることができます。スキャナ保存でも、一定のシステム要件を満たせばタイムスタンプを省略できます。
売上高5,000万円以下なら何もしなくてよいですか?
いいえ。一定条件で不要になるのは主に検索機能の確保です。電子取引データ自体の保存、見読可能性の確保、改ざん防止措置など、その他の要件まで一律に不要になるわけではありません。
まとめ|まずは電子取引データの義務対応から確認しよう
電子帳簿保存法の要件は、電子帳簿等保存・スキャナ保存・電子取引データ保存の3区分で異なります。すべての帳簿や紙書類を電子化する必要はなく、電子帳簿等保存とスキャナ保存は任意です。
一方、メールやクラウド、Webサイトなどで電子的に授受した請求書・領収書等は、原則として電子データのまま保存する必要があります。まずは自社の電子取引を洗い出し、改ざん防止措置、見読可能性、検索要件への対応状況を確認しましょう。
検索要件には売上高5,000万円以下などの例外があり、真実性の確保もタイムスタンプだけが方法ではありません。自社に必要な要件を切り分けてから保存方法を決めることが、過剰なシステム投資や運用負担を避けるポイントです。