立替手数料は課税になる?請求書の区分でケース別に変わる課税関係と仕訳
更新日:2026.09.29
ー 目次 ー
取引先の費用を立て替えて請求するとき、その金額が自社の課税売上になるかどうかは、請求のしかたで決まります。同じ金額を受け取っていても、実費と手数料を区分しているかどうかで課税関係が変わります。
本記事では、立替払いを行う側の視点で、自社の請求が次の3つのどのケースにあたるかを判定し、それぞれの課税関係、請求書の書き方、仕訳までを確認します。
- ケース1 実費のみを請求している
- ケース2 実費と手数料を区分して請求している
- ケース3 実費と手数料を区分せず請求している
自社の立替請求はどのケースにあたるか
まず、自社が発行している請求書を手元に置き、次の3つのどれにあたるかを確認してください。判定によって、課税売上に計上すべき金額が変わります。
|
ケース |
請求書の状態 |
課税売上になる金額 |
|
ケース1 |
立て替えた実費のみを請求している |
なし(全額が不課税) |
|
ケース2 |
実費と手数料を別の行に分けて請求している |
手数料部分のみ |
|
ケース3 |
実費に手数料を上乗せし、内訳を示さず請求している |
受け取った金額の全額 |
判定の分かれ目は勘定科目ではありません。請求書の上で、実費と自社の対価が切り分けられているかどうかです。次章以降で、ケースごとに課税関係、請求書、仕訳を確認します。
ケース1 実費のみを請求する場合
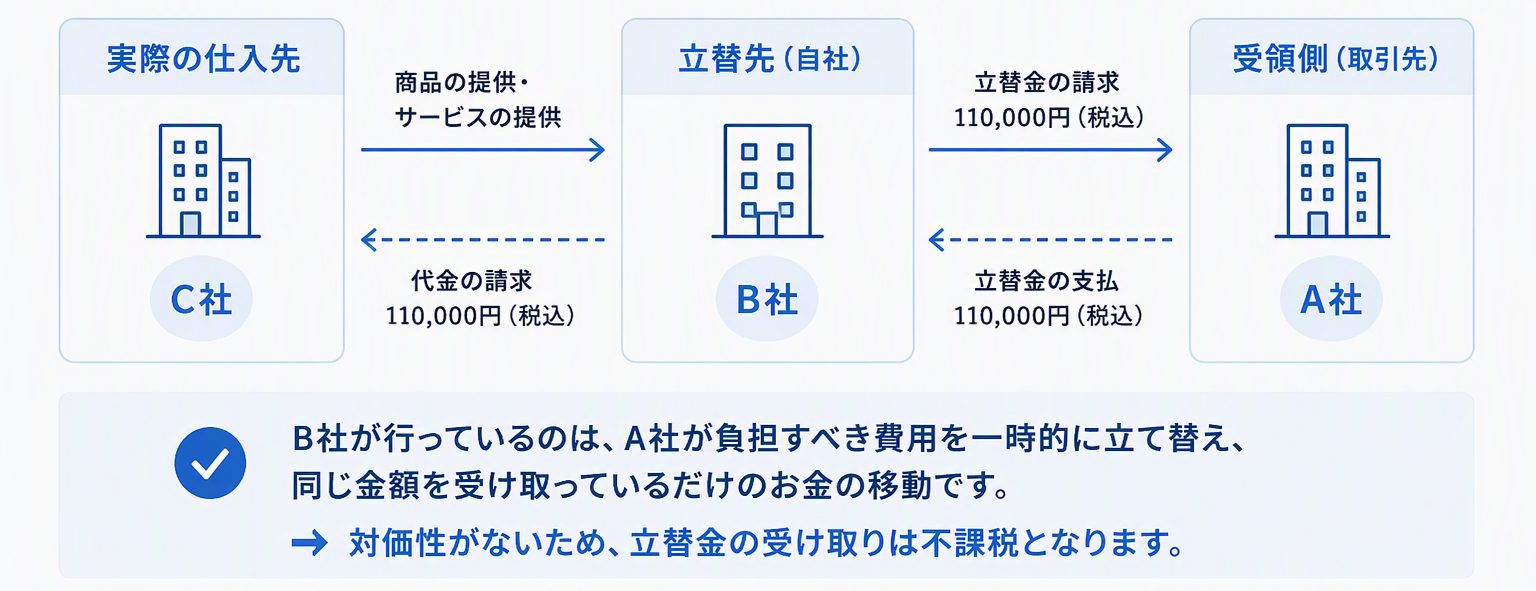
取引先が本来負担すべき費用を立て替え、同じ金額をそのまま受け取るケースです。もっとも基本的な立替払いにあたります。
課税関係|受け渡しに消費税は発生しない
消費税の課税対象となるのは、国内で事業者が対価を得て行う資産の譲渡や役務の提供です。立替金の受け渡しは商品やサービスの対価ではなく、単なる金銭の移動にあたるため、課税の対象になりません。
相手方が本来負担すべき代金を代わりに支払い、それが立替分であると請求書上で切り分けられているのであれば、後日その金額を受け取っても課税関係は生じません。この場合、立て替えた側の課税仕入れにも含めません。
なお、立替金は「非課税」ではなく「不課税」です。非課税が本来は課税対象でありながら政策的に課税しないと定められた取引であるのに対し、不課税はそもそも課税の対象にならない取引を指します。会計システムの税区分を設定する際は、この違いを踏まえて選択してください。
請求書|立替分であることと支払先を明示する
請求書には、立替金であることと、誰に代わって何を支払ったのかを記載します。
|
項目 |
金額 |
|
立替金(○○社支払分・△月分) |
110,000円 |
|
合計請求額 |
110,000円 |
立替金に消費税を上乗せして請求する必要はありません。元の費用に含まれていた消費税は、最終的にその費用を負担する取引先が控除するためです。立て替えた側が改めて消費税を上乗せすると、二重に請求することになります。
仕訳|資産の計上と取り崩しのみ
立て替えた時点では、資産として立替金を計上します。この受け渡しは不課税のため、仮払消費税等は動きません。
|
借方科目 |
金額 |
貸方科目 |
金額 |
|
立替金(税込実費) |
110,000円 |
普通預金 |
110,000円 |
後日、取引先から回収した時点で立替金を取り崩します。
|
借方科目 |
金額 |
貸方科目 |
金額 |
|
普通預金 |
110,000円 |
立替金 |
110,000円 |
どちらの仕訳でも消費税は発生しません。
ケース2 実費と手数料を区分して請求する場合
立替えの事務負担に対して手数料を受け取るケースです。手数料を受け取ること自体に問題はありませんが、請求書での区分が課税関係を左右します。
課税関係|課税対象は手数料部分のみ
実費部分を立替金として明確に区分し、手数料部分を自社の売上として別に計上していれば、課税対象となるのは手数料部分のみです。
国税庁の質疑応答事例でも、司法書士が嘱託者の負担すべき登録免許税や登記手数料等を立替払いし、それが立替金であることを明確に区分して請求・受領している場合には、司法書士の報酬に含まれないものとして不課税にできるとされています。
参考:国税庁 嘱託者から受領する立替税金、手数料等の取扱い
ただし、行を分けさえすれば必ず手数料部分だけの課税になるわけではありません。国税庁の質疑応答事例では、ホテルが客のタクシー代を区分して記載していても、タクシー手配サービス料を上乗せして受け取る場合は、受け取った全額が課税の対象になるとされています。
立替えの事務そのものに対する対価か、元の取引と一体で提供した手配・代行の対価かで判断が変わるため、迷う場合は顧問税理士に確認してください。
参考:国税庁 ホテルの客のタクシー代の立替払
請求書|実費と手数料を別の行に分ける
実費110,000円(税込)を立て替え、事務手数料22,000円(税込)を請求する場合の記載例です。
|
項目 |
金額 |
区分 |
|
事務手数料 |
20,000円 |
課税取引(10%) |
|
消費税額等 |
2,000円 |
|
|
立替金(○○社支払分) |
110,000円 |
不課税 |
|
合計請求額 |
132,000円 |
|
記載のポイントは次の3点です。
- 手数料と立替金を別の行に分けて記載する
- 立替金には「○○社支払分」のように、誰に代わって何を支払ったのかを示す
- 消費税の計算対象は手数料部分のみとし、立替金には消費税を上乗せしない
自社が課税事業者であれば、手数料について適格請求書等の記載要件を満たす必要があります。立替金の精算書と手数料の請求書を同じ書面にまとめる場合も、手数料部分が要件を満たしているかを確認してください。
仕訳|立替金の回収と売上を分けて計上する
立替分の回収はケース1と同じ処理です。手数料は別の取引として計上します。
|
借方科目 |
金額 |
貸方科目 |
金額 |
|
普通預金 |
22,000円 |
売上高 |
20,000円 |
|
|
|
仮受消費税等 |
2,000円 |
立替分と手数料を1つの伝票でまとめて処理すると、税区分の設定を誤りやすくなります。伝票を分けるか、行ごとに税区分を切り替える運用にしておくと安全です。
ケース3 実費と手数料を区分せず請求する場合
実費にマージンを上乗せしたり、内訳を示さず一括で請求したりしているケースです。自社の請求書がこれにあたる場合は、見直しが必要です。
課税関係|受け取った金額の全額が課税対象になる
国税庁の質疑応答事例では、立て替えた実費にマージンを上乗せして受け取る場合、単なる立替えとは異なるものとして、その全額が課税の対象になるとされています。
注意したいのは、課税されるのが上乗せした手数料部分だけではないという点です。実費を含めた受取額の全体が、自社が提供した役務の対価として扱われます。
たとえば、実費110,000円に手数料22,000円を上乗せして132,000円を一括請求した場合、課税売上となるのは22,000円ではなく132,000円です。消費税の申告額に与える影響は小さくありません。
参考:国税庁 ホテルの客のタクシー代の立替払|国税庁
請求書|見直しが必要な記載例
次のような請求書は、立替分が明確に区分されているとは言えません。
|
見直しが必要な記載 |
問題点 |
|
業務委託料一式 132,000円 |
実費が含まれているかどうかが判別できず、全額が役務の対価とみなされる |
|
立替費用(手数料込み) 132,000円 |
実費と手数料の内訳が不明で、立替金として区分されていない |
|
諸経費 132,000円 |
何の費用を誰に代わって支払ったのかが確認できない |
手数料を受け取りたい場合は、ケース2の記載例に沿って、実費と手数料を最初から分けて請求します。
仕訳|全額を売上として計上する
区分せずに請求している場合、受け取った金額の全額が課税売上となるため、立替金勘定は使いません。
|
借方科目 |
金額 |
貸方科目 |
金額 |
|
普通預金 |
132,000円 |
売上高 |
120,000円 |
|
|
|
仮受消費税等 |
12,000円 |
帳簿上は立替金として処理していても、請求書で区分していなければ課税売上と判断されるおそれがあります。勘定科目ではなく、請求書の記載が判断材料になる点に注意してください。
ケース1・2でも課税売上とみなされる2つの落とし穴
請求書で実費と手数料を区分していても、次の場合は自社の課税売上として扱われることがあります。
領収書を自社名義で受け取っている
支払先から受け取る領収書は、本来の費用負担者あてで受け取るのが基本です。自社名義で受け取ると、その支出が自社の仕入れとして処理され、立替分としての区別がつきにくくなります。
やむを得ず自社名義で受け取った場合は、立替金精算書などで元の取引と負担者を明らかにし、帳簿の摘要欄にも誰の費用を立て替えたのかを残しておきます。
自社サービスの一部として実費を請求している
手配や代行とセットで実費を請求していると、元の取引と一体で提供した役務の対価と判断されることがあります。
実費弁償という名目であっても、支払先への支払いが実質的に取引先による直接払いと認められない場合、その請求額は自社の報酬または料金の一部として課税対象になります。立替分の精算は、自社サービスの請求とは独立させておきましょう。
まとめ|自社の請求書と仕訳を確認する
立替手数料の課税関係は、請求書で実費と自社の対価を切り分けているかどうかで決まります。記事を読み終えたら、次の4点を自社の書類で確認してください。
|
No. |
確認すること |
|
1 |
直近の請求書で、実費と手数料が別の行に分かれているか |
|
2 |
立替金の行に、支払先と対象期間が記載されているか |
|
3 |
立替金に消費税を上乗せしていないか |
|
4 |
会計システムで、立替金の回収と手数料の売上が別の税区分になっているか |
ケース3に該当していた場合は、請求書の様式を見直すことで、次回から手数料分のみの課税に整理できます。継続的に立替払いが発生する取引では、請求書の様式と領収書の受け取り方を社内で統一しておくと、期末の確認作業を減らせます。
次に確認したい方へ
自社が立替分を受け取る側になる取引では、仕入税額控除の可否が論点になります。判断の手順は立替金精算書だけで仕入税額控除できる?原則と例外を判断5ステップで解説で確認できます。
※本記事は国税庁の質疑応答事例および消費税法基本通達の内容をもとに作成しています(2026年9月時点)。個別の取引に関する判断は、顧問税理士等にご確認ください。
参考:国税庁「嘱託者から受領する立替税金、手数料等の取扱い」