経理の生成AI活用例8選|できる業務・任せてはいけない業務と導入の注意点
更新日:2026.09.14
ー 目次 ー
生成AIは、文章の作成や要約だけでなく、データの整理や比較、確認漏れの洗い出しにも使われるようになりました。経理業務でも、請求書のチェック項目の整理、仕訳候補の作成、月次データの差異分析、社内からの問い合わせへの回答づくりなど、試せる場面は少なくありません。
ただし経理は、金額・税区分・勘定科目の正確性が前提の仕事です。誤った内容をもっともらしく返す「ハルシネーション」や、取引先情報を外部サービスへ入力してしまう情報漏えいのリスクもあります。大切なのは、AIが得意な「整理・比較・下書き」と、人が担う「確認・判断・承認」を分けて設計することです。
本記事では「経理のどの業務を、どのレベルまで生成AIに任せてよいのか」を一覧で示したうえで、業務別の具体的な使い方を事例つきで紹介します。あわせて、リスク対策や導入ステップ、よくある質問も整理しています。
参考
国税庁:国税庁におけるAIの活用(令和8年7月)/電子帳簿等保存制度特設サイト
総務省・経済産業省:AI事業者ガイドライン(第1.2版)
独立行政法人情報処理推進機構(IPA):DX動向2026
日本公認会計士協会:法規・制度委員会研究報告第1号「監査及びレビュー等の契約書の作成例」の改正について
経理で生成AIは何に使える?できる業務・任せてはいけない業務
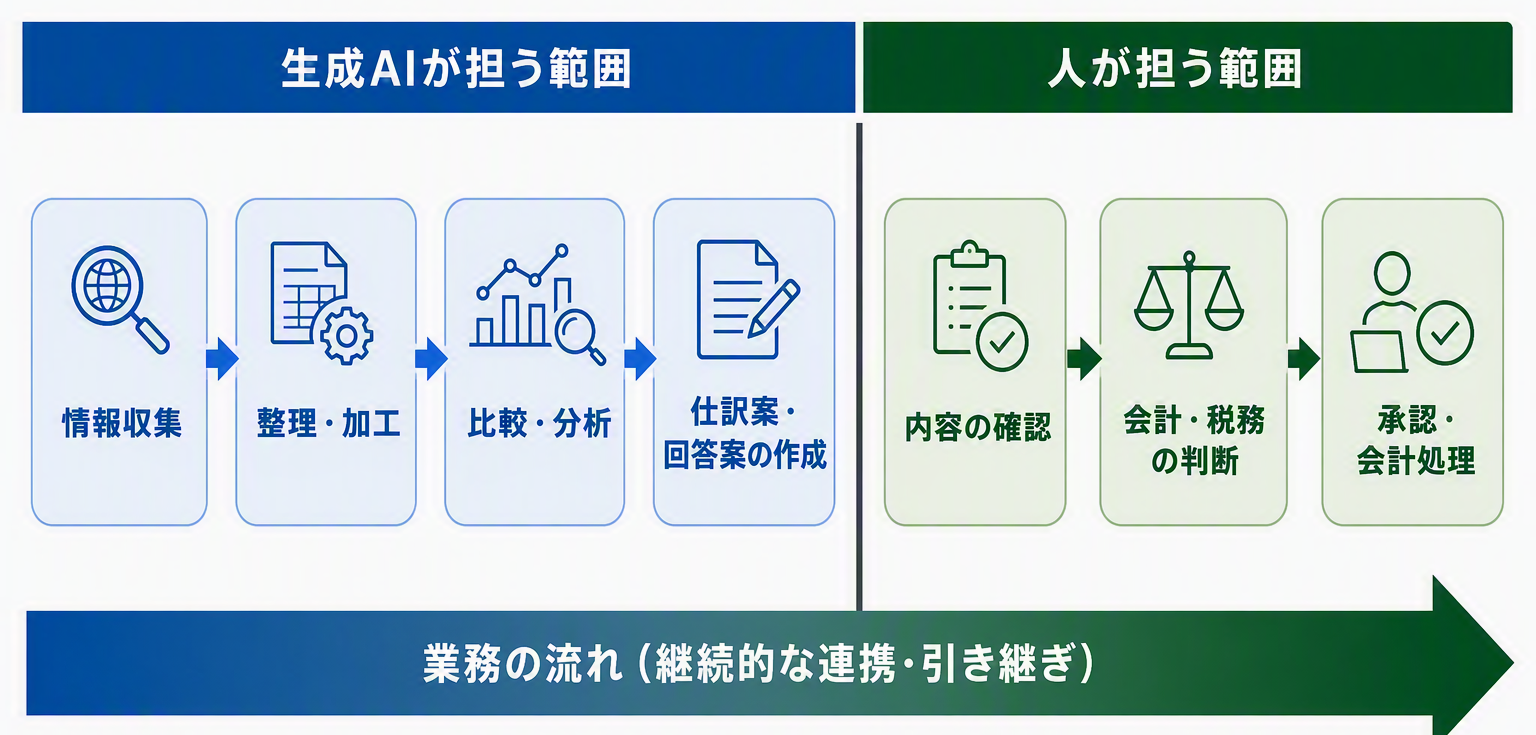
生成AIは経理業務と相性がよい一方で、会計処理や税務処理の最終判断まで任せる使い方は適していません。経理での基本形は、次の役割分担です。
【生成AIが担う範囲】情報収集 → 整理・加工 → 比較・分析 → 仕訳案・回答案の作成
【人が担う範囲】内容の確認 → 会計・税務の判断 → 承認・会計処理
生成AIが得意な作業
経理の現場では、仕訳を入力する作業そのものより、その手前にある「調べる」「集める」「そろえる」に時間を取られがちです。生成AIは、この前工程を短くするために使うと効果が出ます。
|
生成AIに任せやすい作業 |
具体例 |
|
長い資料や規程の要約 |
経理規程・契約書の要点抽出 |
|
データの分類・並べ替え・比較 |
科目別・取引先別の並べ替え |
|
チェック項目・確認観点の洗い出し |
請求書の確認リスト作成 |
|
異常と思われる箇所の抽出 |
前月と大きく違う数値の指摘 |
|
メール・報告書・手順書の下書き |
問い合わせ回答文のたたき台 |
|
考えられる原因の列挙(仮説出し) |
残高差異の原因候補出し |
人が判断すべき業務
反対に、次のような「会計・税務上の判断」をAIの回答だけで確定させると、根拠を示せない処理が残ってしまいます。ここは必ず人が引き受ける領域です。
|
人が引き受けるべき判断 |
なぜ任せられないか |
|
勘定科目の最終決定 |
自社の科目体系・運用に依存するため |
|
資産計上と費用処理の区分 |
金額基準・実態判断が必要なため |
|
消費税区分と仕入税額控除の可否 |
制度改正・例外が多いため |
|
引当金の計上、減損の判定、収益認識 |
見積り・会計方針の判断を伴うため |
|
税務上の損金算入判断、決算整理仕訳 |
誤ると追徴課税・決算修正に直結するため |
|
会計方針の変更、開示内容の確定 |
対外的な説明責任を負うため |
経理業務別の活用可否一覧
「結局、どの業務をどこまで任せてよいのか」を一覧にまとめました。凡例は次のとおりです。
◎=下書き・整理までほぼ任せてよい/○=候補出しまで。最終判断は人/△=入口の整理のみ。必ず一次情報で裏づけ
|
経理業務 |
AIに任せられる範囲 |
人が判断する範囲 |
目安 |
|
請求書・証憑の確認 |
確認項目の洗い出し・記載チェック |
金額・税率・取引実態・支払可否 |
○ |
|
仕訳 |
仕訳候補・判断が分かれる条件の提示 |
勘定科目・税区分の確定 |
○ |
|
残高差異の確認 |
差異原因の候補・確認手順の整理 |
証憑・帳簿との照合、原因の確定 |
○ |
|
月次決算の分析 |
予実差・前月差の抽出と要因仮説 |
重要性の判断・原因の特定 |
○ |
|
会計・税務の調べもの |
論点・確認事項の整理 |
一次情報・会計基準での確定 |
△ |
|
社内問い合わせ対応 |
回答案・案内メールの下書き |
制度・社内規程との整合 |
◎ |
|
マニュアル・チェックリスト |
手順書・FAQの作成 |
実際の業務フローとの一致確認 |
◎ |
|
資料・レポート作成 |
集計・要約・説明文の下書き |
決算数値の確定・対外開示 |
○ |
ポイントは、多くの業務でAIは「◎下書き」か「○候補出し」までであり、最終判断は人が担うという点です。
マニュアル作成のように定型化しやすい業務ほど任せられる範囲が広く、会計・税務の判断が絡む業務ほど人の関与が必要になります。
AI・人・既存システムの役割分担
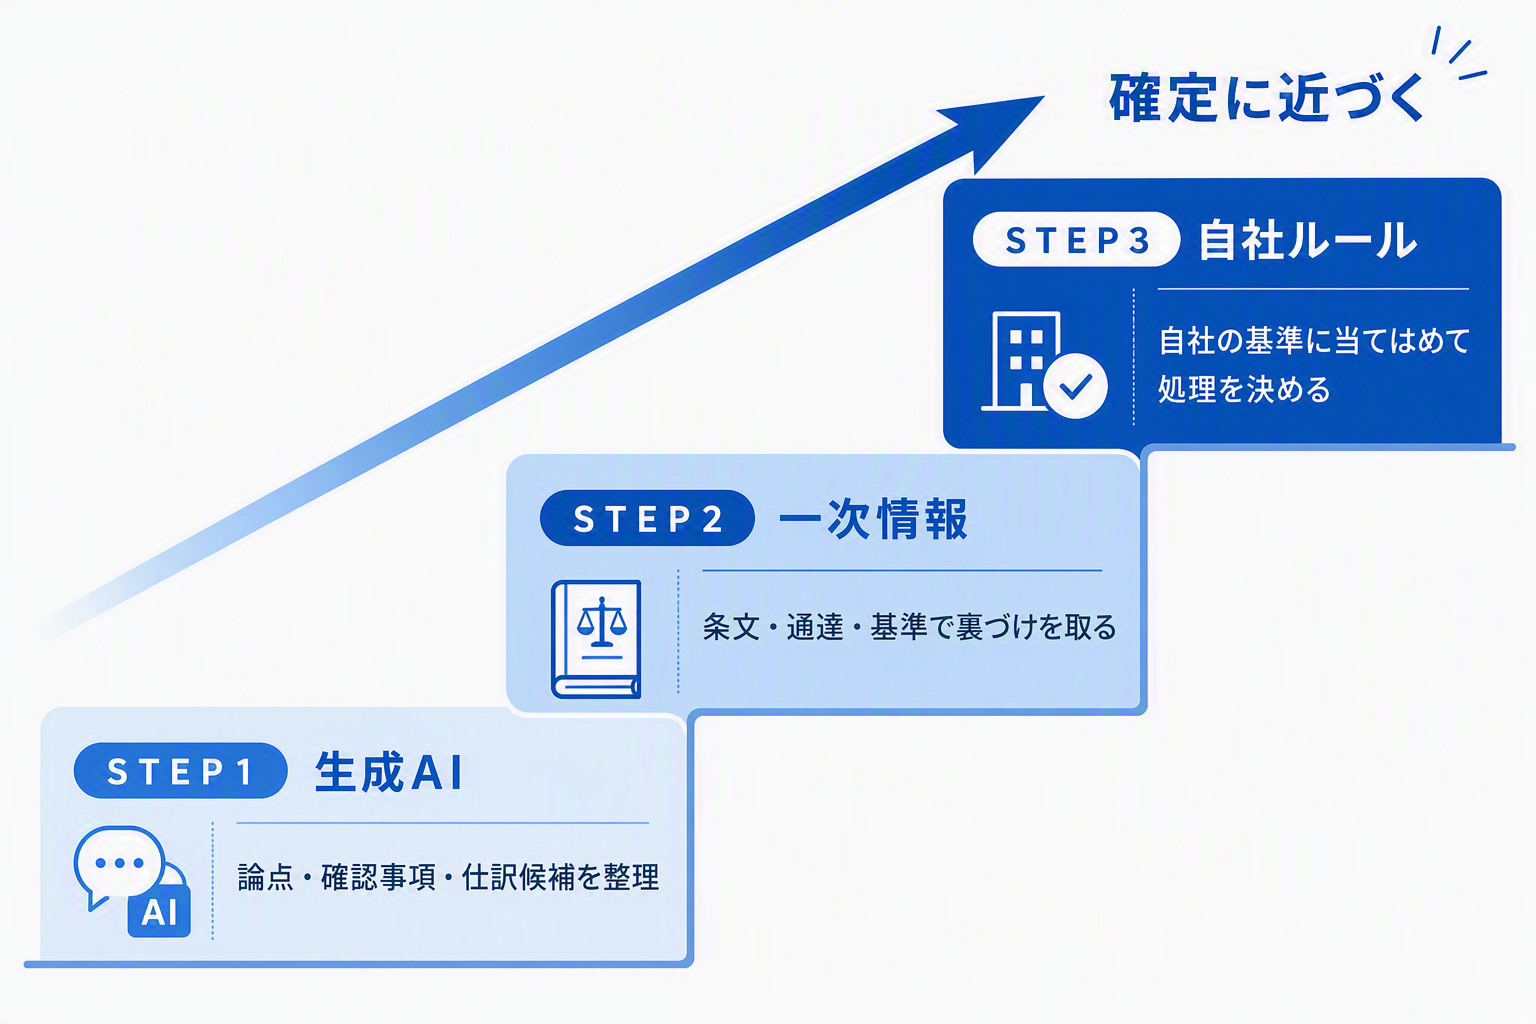
任せたあとの確認も、型を決めておくと安定します。生成AIの回答は出発点にすぎず、次の3段階を踏むことで、根拠を示せない処理が残るのを防げます。
|
ステップ |
やること |
確認先の例 |
|
STEP1:生成AI |
論点・確認事項・仕訳候補を整理する |
社内で利用が認められている生成AI環境 |
|
STEP2:一次情報 |
根拠となる条文・通達・基準を確認する |
国税庁、金融庁、企業会計基準委員会 など |
|
STEP3:自社ルール |
自社の基準に当てはめて処理を決める |
勘定科目体系、重要性基準、固定資産基準、経理規程 |
読み取りはAI-OCR、整理と下書きは生成AI、承認記録はワークフロー、会計記録は会計システム。このように役割を分けると、どこにAIを差し込むかがはっきりします。
企業も生成AIを使う方向へ徐々にシフト
なお、公表されている調査を見ると、企業の関心はすでに導入の可否ではなく使い方へ移っています。
|
調査・公表元 |
主な数値 |
経理視点での読み方 |
|
株式会社帝国データバンク |
業務で活用している企業は34.5%。活用企業の86.7%が効果を実感 |
使い始めた企業の多くは手応えを得ている。試す価値は十分にある |
|
同上(活用業務) |
「文章の作成・要約・校正」45.1%、「情報収集」21.8% |
判断の代替ではなく、判断の手前を助ける使い方が主流 |
|
同上(課題) |
「情報の正確性」50.4%、「使いこなし格差の拡大」18.8% |
正確性の担保と、担当者間の使い方をそろえるルールが論点 |
|
独立行政法人情報処理推進機構(IPA) |
生成AIの組織利用は「個人で業務利用」63.3%に対し、「部署の業務プロセスに組み込まれている」は11.9% |
個人の工夫で終わりやすい。業務フローに組み込めるかが分かれ目 |
|
同上(効果の内容) |
「業務の効率化・迅速化」91.6%、「売上や利益の向上」3.9% |
効果はまず作業時間に表れる。経理の定型業務は相性がよい領域 |
出典:
株式会社帝国データバンク「生成AIに関する企業の動向調査」(2026年5月14日公表・2026年3月調査)
独立行政法人情報処理推進機構(IPA)「DX動向2026」
つまり多くの会社では、担当者が自分の裁量で使っているだけで、承認や確認の手順まで含めた仕組みにはなっていません。
経理は締め日と証跡管理が明確な部門ですから、業務プロセスへ落とし込みやすい領域だといえます。
経理のAI活用はこれからの印象
あわせて、当社が経理担当者327名に実施した調査もご紹介します。「今後AIを活用する予定はありますか」と尋ねたところ、「今のところ予定がない」が47.6%で最も多く、「わからない」(13.8%)を加えると、6割以上が明確な方針を持てていない状況でした。
一方で、「既に利用している」(6.1%)「既に利用しており、利用範囲を拡大する予定」(12.2%)という積極層は合わせて18.3%、「近い将来に利用する予定」(10.9%)「部分的に利用する予定」(9.3%)まで含めると約39%が前向きな姿勢を示しています。
世の中の関心の高まりに対し、経理現場の実装は「先行層」と「様子見」に分かれ始めた段階だと読み取れます。
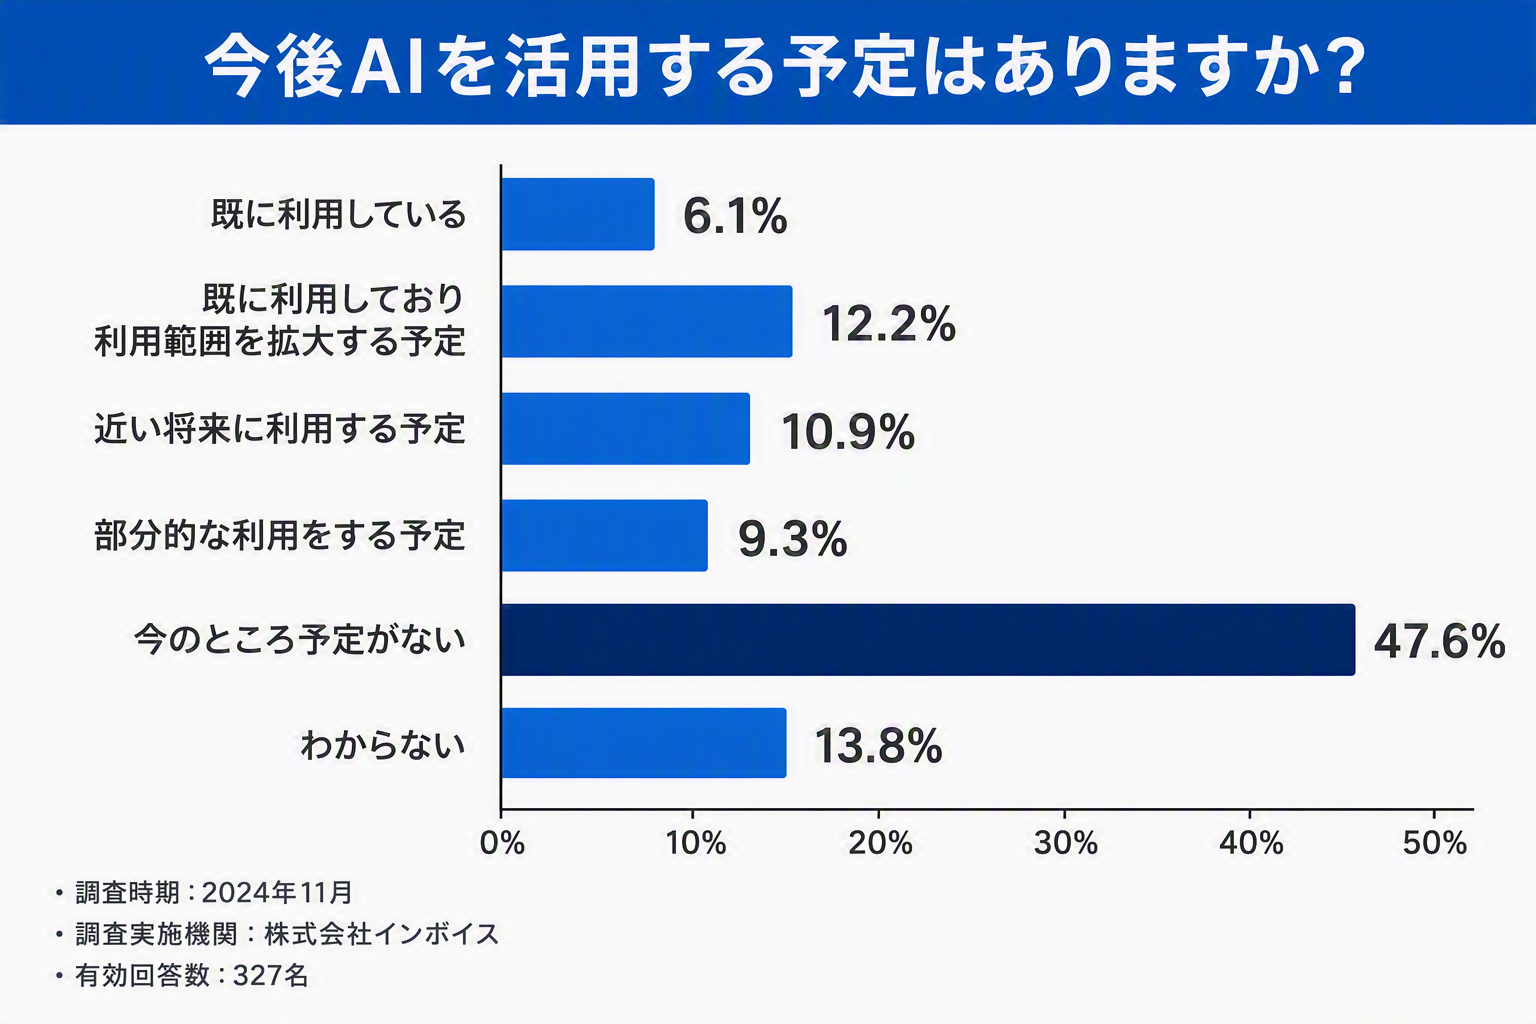
出典:株式会社インボイス「生成AIは今後、経理業務に活用されるのか」(2024年11月調査・有効回答327名)
経理で使える生成AIの活用例8選
ここからは、活用可否一覧で示した8業務を、そのまま真似できる具体例とともに解説します。気になる業務から読み進めていただいて構いません。
1.請求書・証憑の確認項目を整理する
取引先、請求日、支払期限、請求金額、消費税額、登録番号、費目、契約期間。確認すべき項目は多く、担当者ごとに見る順番も違いがちです。
「支払前に確認すべき項目を、理由を添えて一覧にして」と依頼すると、次のような自社共通のチェックリストが数分で用意できます。
|
確認項目 |
見るポイント |
抜けたときのリスク |
|
登録番号(T+13桁) |
番号の桁数と、国税庁サイトでの実在確認 |
仕入税額控除の否認 |
|
税率ごとの区分と消費税額 |
8%・10%が分けて記載され、税額が正しいか |
税額誤り・控除もれ |
|
請求金額と発注・契約の一致 |
発注書・契約書の単価・数量と突合 |
過払い・二重払い |
|
支払期限・振込先 |
前回と口座が変わっていないか |
支払遅延・振込詐欺 |
|
契約期間・役務提供時期 |
当月費用か、前払・未払の按分が必要か |
期間帰属のずれ |
現実的なのは、AI-OCRや請求書管理システムでデータ化した情報を、生成AIで整理・確認する組み合わせです。
特に振込先の変更は「前月データと比べて口座情報が変わっている先を挙げて」と指示すると見落としを防ぎやすくなります。
2.取引内容から仕訳候補をつくる
取引内容を入力し、考えられる仕訳を出してもらう使い方です。「確定してもらう」のではなく、候補となる勘定科目、追加で確認すべき情報、税区分、処理が分かれる条件まで答えさせるのがポイントです。
たとえばクラウドサービス利用料100,000円(消費税10,000円)を翌月支払うケースでは、次が候補になります。
|
借方 |
金額 |
貸方 |
金額 |
|
支払手数料 等 |
100,000円 |
未払金 |
110,000円 |
|
仮払消費税等 |
10,000円 |
- |
- |
大事なのは「判断が分かれる条件」も一緒に出させることです。同じクラウド利用料でも、次のように処理が変わり得ます。
- 継続利用のサブスクなら通信費や支払手数料、開発を伴うなら業務委託費で処理する会社もある
- 年払いで期をまたぐ場合は、前払費用として月割り按分が必要になる
- 海外事業者からの電気通信利用役務なら、リバースチャージや消費税の取扱いを別途確認する
実際に使う勘定科目は各社の科目体系や社内ルールによって変わります。AIが示した仕訳をそのまま登録せず、候補と判断材料として受け取るのが正しい使い方です。
3.残高差異の原因候補を整理する
銀行残高と帳簿残高、売掛金・買掛金などで差異が出たとき、差額だけでなく取引一覧もあわせて渡すと、原因の候補を可能性の高い順に整理してくれます。
たとえば「銀行残高が帳簿より○○円多い」ケースでは、次のような当たりをつけられます。
|
原因の候補 |
確認する資料 |
確認手順 |
|
振込手数料の未計上 |
入出金明細 |
手数料相当額と差額が一致するか照合 |
|
入金消込のもれ |
売掛金台帳・入金明細 |
未消込の入金がないか突合 |
|
計上月のずれ |
月末前後の伝票 |
翌月計上分が当月に含まれていないか確認 |
|
二重計上・記帳もれ |
仕訳日記帳 |
同額・同日の重複や欠落を検索 |
未取付小切手や未取立小切手など、銀行勘定調整表でおなじみの観点も挙げてくれます。原因を確定させるのではなく、確認すべき箇所を絞り込むために使うと考えてください。
4.月次決算の予実差・前月差を分析する
部門別損益や科目別実績を渡し、「前月比±10%以上」「予算差100万円以上」といった条件で確認対象を抽出させます。さらに科目ごとに「考えられる増減要因」と「確認すべき証憑・確認先」まで表にまとめさせると、そのまま月次報告のたたき台になります。
たとえば広告宣伝費が前月比30%増えていた場合、次のような仮説が返ってきます。
|
考えられる要因 |
確認する証憑 |
確認先 |
|
新規キャンペーンの一時費用 |
広告会社の請求書・発注書 |
マーケティング部門 |
|
前月未計上分の当月まとめ計上 |
前月の未払計上リスト |
経理内で確認 |
|
年間契約の一括前払い |
契約書・前払費用の按分表 |
担当部門・経理 |
担当者はこの仮説をもとに、請求書や契約書、現場部門への確認へ進みます。分析結果を決めるものではなく、調査の入口として使うイメージです。
5.会計・税務の論点を整理する
「修繕費と資本的支出を判断するときに確認すべき事項を整理して」といった聞き方で、調べる項目を洗い出します。たとえば店舗の改修工事なら、次のような確認事項が並びます。
- 工事の目的は「原状回復(修繕)」か「価値の増加・耐用年数の延長(資本的支出)」か
- 1件あたりの金額が20万円未満、または周期がおおむね3年以内の定期的な支出に当たるか
- 形式基準(60万円未満、または前期末取得価額の約10%以下)に該当するか
- 見積書・工事内容明細に、資本的支出と修繕費が混在していないか
ただし、回答をそのまま処理の根拠にはできません。金額基準や特例は改正されることがあるため、以下の順序で裏付けをとります。
- 生成AIで論点整理
- 国税庁の質疑応答事例や会計基準など一次情報で裏づけ
- 自社の経理規程・固定資産基準と照合
- 判断が割れる場合は顧問税理士・会計士へ確認
6.経理への問い合わせ回答をつくる
「この領収書は経費にできますか」「請求書が届いていません」「支払日はいつですか」
営業や現場から届く問い合わせは、内容が似ていても文面を書くたびに時間がかかります。
結論を先に書き、必要な提出書類と期限を箇条書きにし、社内規程の根拠を確認する余白を残す。このかたちを指定して下書きさせると、あとは規程番号を差し替えるだけで返信できます。
同じ質問が繰り返し届くなら、回答をFAQとして蓄積すると問い合わせ自体が減っていきます。
7.経理マニュアル・チェックリストを整える
属人化しやすい業務を文章に残す用途にも向いています。「月末に請求書一覧を確認し、未着先へ連絡する。その後、承認済みの請求書を会計システムへ登録する」と口頭のまま入力し、作業手順・担当者・締切・必要証憑・チェックポイント・エラー時の対応の6項目に分解させると、次のような手順書ができあがります。
|
作業手順 |
担当者 |
締切 |
必要証憑 |
チェックポイント |
エラー時の対応 |
|
請求書一覧を確認する |
経理担当 |
月末 |
発注一覧・請求書 |
未着の取引先がないか |
未着先を抽出し督促連絡 |
|
記載内容を突合する |
経理担当 |
翌1営業日 |
請求書・契約書 |
金額・登録番号・税率 |
相違があれば取引先へ差戻し |
|
承認を得る |
上長 |
翌2営業日 |
確認済み請求書 |
承認者・承認日の記録 |
未承認分は登録を保留 |
|
会計システムへ登録する |
経理担当 |
締め日まで |
承認済み請求書 |
仕訳・計上月の正確性 |
誤登録は取消伝票で修正 |
記載が足りない部分は「要確認」と明示させると、引き継ぎの穴も見えてきます。生成AIの導入をきっかけに、業務そのものを標準化できるのが、この使い方の利点です。
8.資料・レポート・資金繰り表を作成する
支払予定、入金予定、借入返済、税金や社会保険の納付といった将来のお金の動きを並べ直す作業にも使えます。
支払予定表と入金予定表を渡して週単位に組み替えさせると、次のように「残高が薄くなる週」がひと目で分かります。
|
週 |
入金予定 |
支払予定 |
週末残高(目安) |
|
第1週 |
800万円 |
300万円 |
1,000万円 |
|
第2週 |
200万円 |
950万円 |
250万円 ← 要注意 |
|
第3週 |
600万円 |
400万円 |
450万円 |
あわせて「入金が1週間遅れたらどの週が苦しくなるか」「賞与・納税・季節変動など見落としやすい支出はないか」を挙げさせ、経営層への説明文まで下書きさせると、報告準備が一気に軽くなります。
ただし生成AIは受注状況や与信までは知りません。予測値そのものを決めさせるのではなく、「どの前提が崩れると苦しくなるか」を洗い出させる使い方にとどめ、金額の根拠は必ず会計システムや支払予定データを正とします。
経理が生成AIを使うときの6つのリスク
「どこまで任せてよいか」を押さえたら、次は運用上のリスクです。国が示す考え方も参考にしながら、6つに分けて整理します。
1.機密情報を安易に入力しない
経理部門が扱うデータには、取引先名、銀行口座、原価、未公表の業績、M&A関連情報など、社外に出せない情報が数多く含まれます。
一般向けのAIサービスへそのまま入力するのは避け、利用規約、入力内容の保存方法、学習への利用の有無、管理者側で制限できる範囲を事前に確認しましょう。
2.個人情報は「入力可否」を3段階で分類する
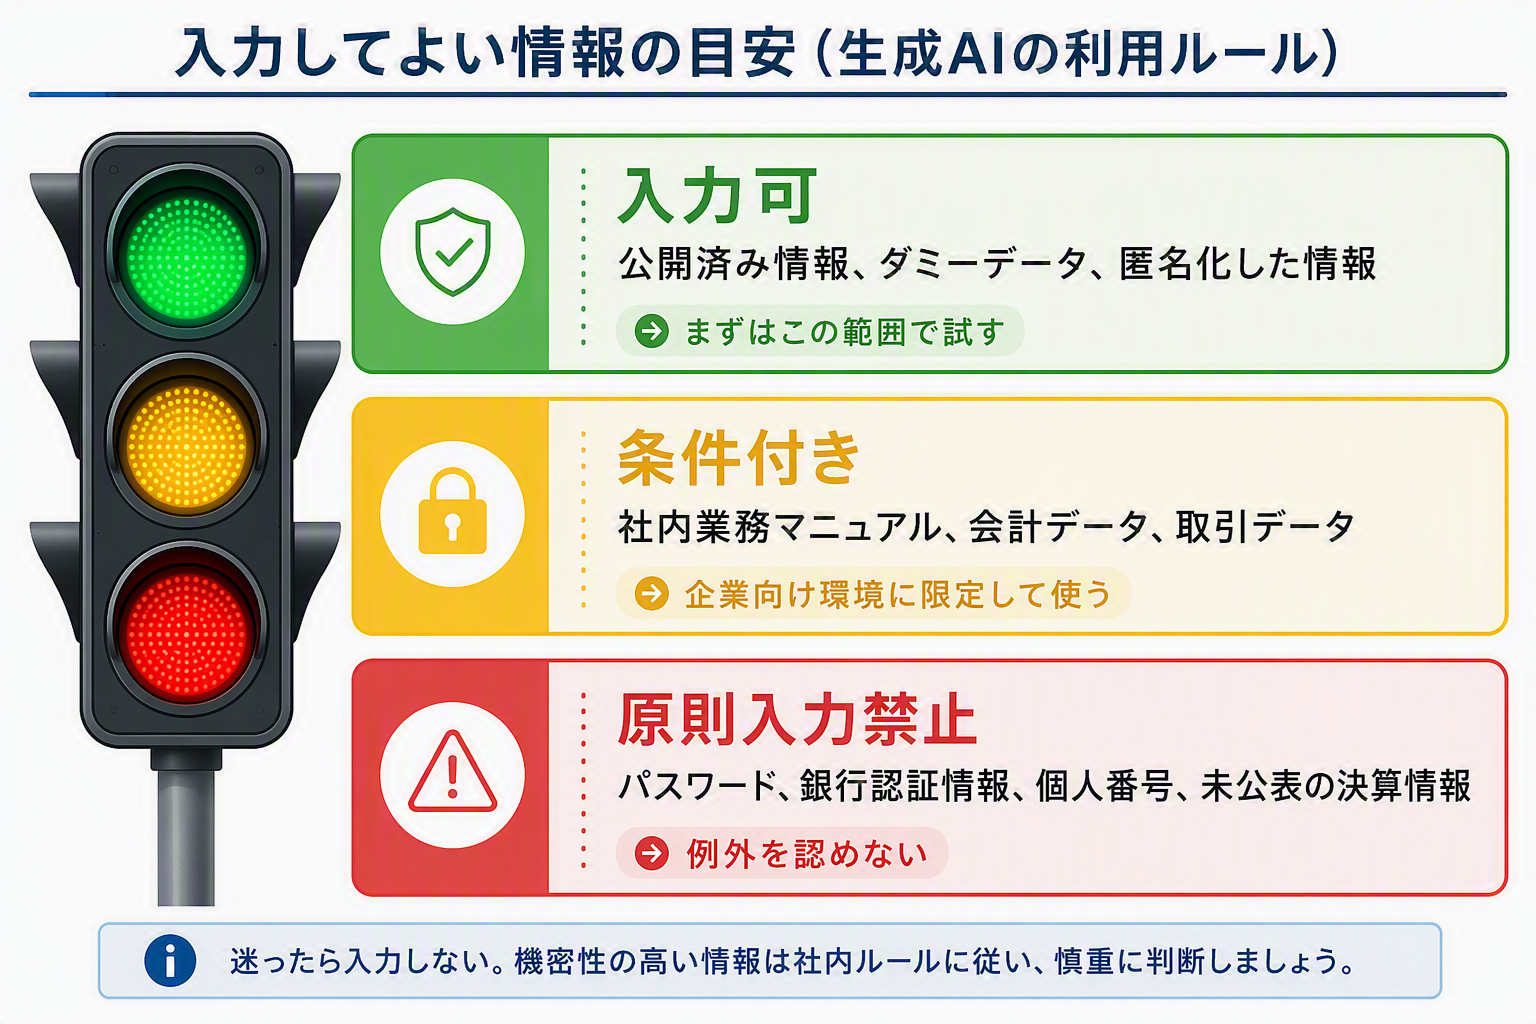
給与や従業員情報、個人番号などの個人情報は、扱いを誤ると情報漏えいにつながります。「使ってよい・悪い」の二択ではなく、情報の種類で線を引くのが現実的です。
|
区分 |
情報の例 |
運用のポイント |
|
入力可 |
公開済み情報、ダミーデータ、匿名化した情報 |
まずはこの範囲で試し、成果を確認する |
|
条件付き |
社内業務マニュアル、会計データ、取引データ |
企業向け環境に限定し、利用者と用途を決めて使う |
|
原則入力禁止 |
パスワード、銀行認証情報、個人番号、未公表の決算情報、極秘の契約情報 |
例外を認めず、代替の進め方を用意しておく |
3.ハルシネーションを前提に一次情報で裏づける
生成AIは「わかりません」と答えるとは限らず、存在しない制度や条文を、もっともらしい文章で返すことがあります。
特に税率、法令、適用開始日、会計基準、税制改正、特例、経過措置といった論点は改正が続くため、必ず一次情報での確認が必要です。前章の「AI→一次情報→自社ルール」の3段階を徹底しましょう。
4.AIが出した数値は元データと突き合わせる
集計や計算を任せた場合は、合計値が合っているか、対象期間がずれていないか、行が欠落していないかを必ず確認します。
特に決算数値は、AIの画面上の結果ではなく、会計システムや元帳を正とすることを社内で徹底しましょう。
5.誰が確認し、誰が承認したかを残す
生成AIによる作業が増えても、内部統制上の責任者がいなくなるわけではありません。「AIが作成 → 担当者が確認 → 上長が承認」という分担を決め、記録として残しましょう。
日本公認会計士協会は2026年3月、財務諸表等や内部統制報告書に直接又は間接的に重要な影響を及ぼす可能性のあるAIを利用したアプリケーション・ツールの使用状況について、委嘱者(会社側)が網羅的に情報提供することを求める「AI条項」の解説と文例を追加しました。
どの業務でどのツールを使っているかを説明できる状態にしておくことが、今後は前提になります。
参考:日本公認会計士協会:法規・制度委員会研究報告第1号「監査及びレビュー等の契約書の作成例」の改正について
6.社内ルールは公的なガイドラインを土台にする
ルールをゼロから考える必要はありません。総務省と経済産業省は「AI事業者ガイドライン」を公表しており、2026年3月31日に第1.2版が示されました。
AIに関わる主体をAI開発者・AI提供者・AI利用者に整理し、人間中心、安全性、公平性、プライバシー保護、セキュリティ確保、透明性、アカウンタビリティ、教育・リテラシー、公正競争確保、イノベーションの10の共通の指針を掲げています。
一般の事業会社の経理部門は「AI利用者」に当たり、第5部とチェックリストを土台にすれば、自社の利用規程に落とし込む作業がぐっと楽になります。
参考:経済産業省 AI事業者ガイドライン(METI/経済産業省)
経理DXの使い分け | 生成AI・AI-OCR・RPAの違いとサービス一覧
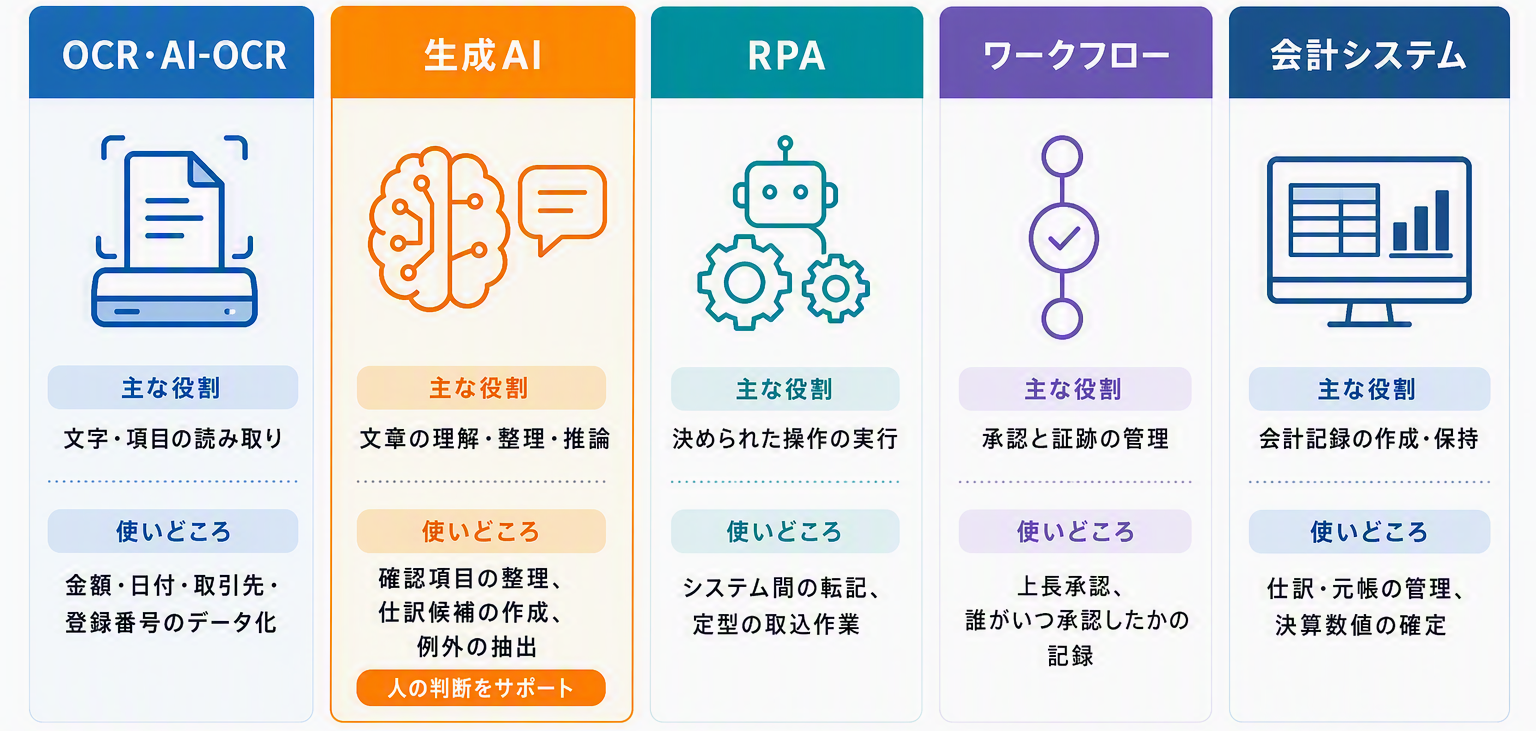
「AI」という言葉で一括りにすると、期待値がずれたまま検討が進みがちです。
読み取りはAI-OCR、整理と下書きは生成AI、転記はRPA、承認記録はワークフロー、会計記録は会計システムと分けて考えると、必要な投資も見えてきます。
|
技術・仕組み |
主な役割 |
請求書処理での使いどころ |
|
OCR・AI-OCR |
文字・項目の読み取り |
金額・日付・取引先・登録番号のデータ化 |
|
生成AI |
文章の理解・整理・推論 |
確認項目の整理、仕訳候補の作成、例外の抽出 |
|
RPA |
決められた操作の実行 |
システム間の転記、定型の取込作業 |
|
ワークフロー |
承認と証跡の管理 |
上長承認、誰がいつ承認したかの記録 |
|
会計システム |
会計記録の作成・保持 |
仕訳・元帳の管理、決算数値の確定 |
受領した請求書の処理は、次の流れで捉えると、どこにAIを差し込むかがはっきりします。
請求書受領 → AI-OCRでデータ化 → 生成AIによる確認支援 → 上長承認 → 会計システムへ登録 → 電子保存
経理領域のAIサービスを業務別に整理する
「では自社では何を入れるのか」を考えるときは、会社単位ではなく業務単位で選ぶと整理しやすくなります。
同じ請求書でも、発行する側と受け取る側ではまったく別の製品群になるためです。
|
業務領域 |
代表的なサービス |
AI活用で得られる主な効果 |
|
請求書発行 |
楽楽明細(ラクス) |
Web発行・メール・郵送代行など送付方法を一元化でき、発行から保存までを同じ画面で完結できる |
|
受領請求書 |
Bill One(Sansan) |
紙・PDF・取引先ポータルなど窓口の異なる請求書をまとめて受け取れる。AI-OCRによるデータ化や登録番号の確認、受領そのものの代行まで対応する |
|
経費精算 |
楽楽精算(ラクス) |
領収書の撮影・取り込みから申請内容の作成までを自動化。社内規程との照合や記載要件の確認を、承認者の目視だけに頼らず行える |
|
販売管理・入金消込 |
BtoBプラットフォーム 請求書(インフォマート) |
請求データと入金明細を自動で突き合わせられる。振込名義が請求先と異なる場合も候補を提示でき、滞留債権の確認がしやすい |
|
支払管理 |
sweeep |
受領から支払データの作成・保管までを一続きで扱えるため、支払漏れや二重払いを防ぎやすく、承認の証跡も残せる |
|
仕訳・会計 |
freee会計 |
銀行明細やカード明細から勘定科目・税区分の候補が提示される。使うほど自社の傾向を反映しやすく、仕訳の下書き時間を圧縮できる |
※掲載しているサービス名・機能は本記事執筆時点のものです。各社の機能追加によって変わりますので、検討の際は提供元の公式情報をご確認ください。
受領側は、自社の努力だけでは書式や送付方法を統一できない点が最大の難所です。選定にあたっては、以下の観点で比較すると判断しやすくなります。
- 月間の受領枚数と拠点・子会社をまたぐか
- 紙・メール添付・取引先ポータルのどの経路が多いか
- 受領や宛先変更の代行まで任せられるか
- 既存の会計システム・ワークフローと連携できるか
- 電子帳簿保存法の保存要件に対応しているか
生成AIを入れても証憑の保存義務はなくならない
ここは押さえておきたい重要なポイントです。生成AIが請求書を読み取って要約したとしても、帳簿や請求書等について求められる保存そのものが不要になるわけではありません。
メールやWebでやり取りした電子取引データは、電子帳簿保存法に沿った保存が必要です。「AIに読み込ませたから原本は残さなくてよい」という誤解が社内で広がらないよう、運用ルールに明記しておきましょう。
生成AIを経理業務に導入する3ステップ
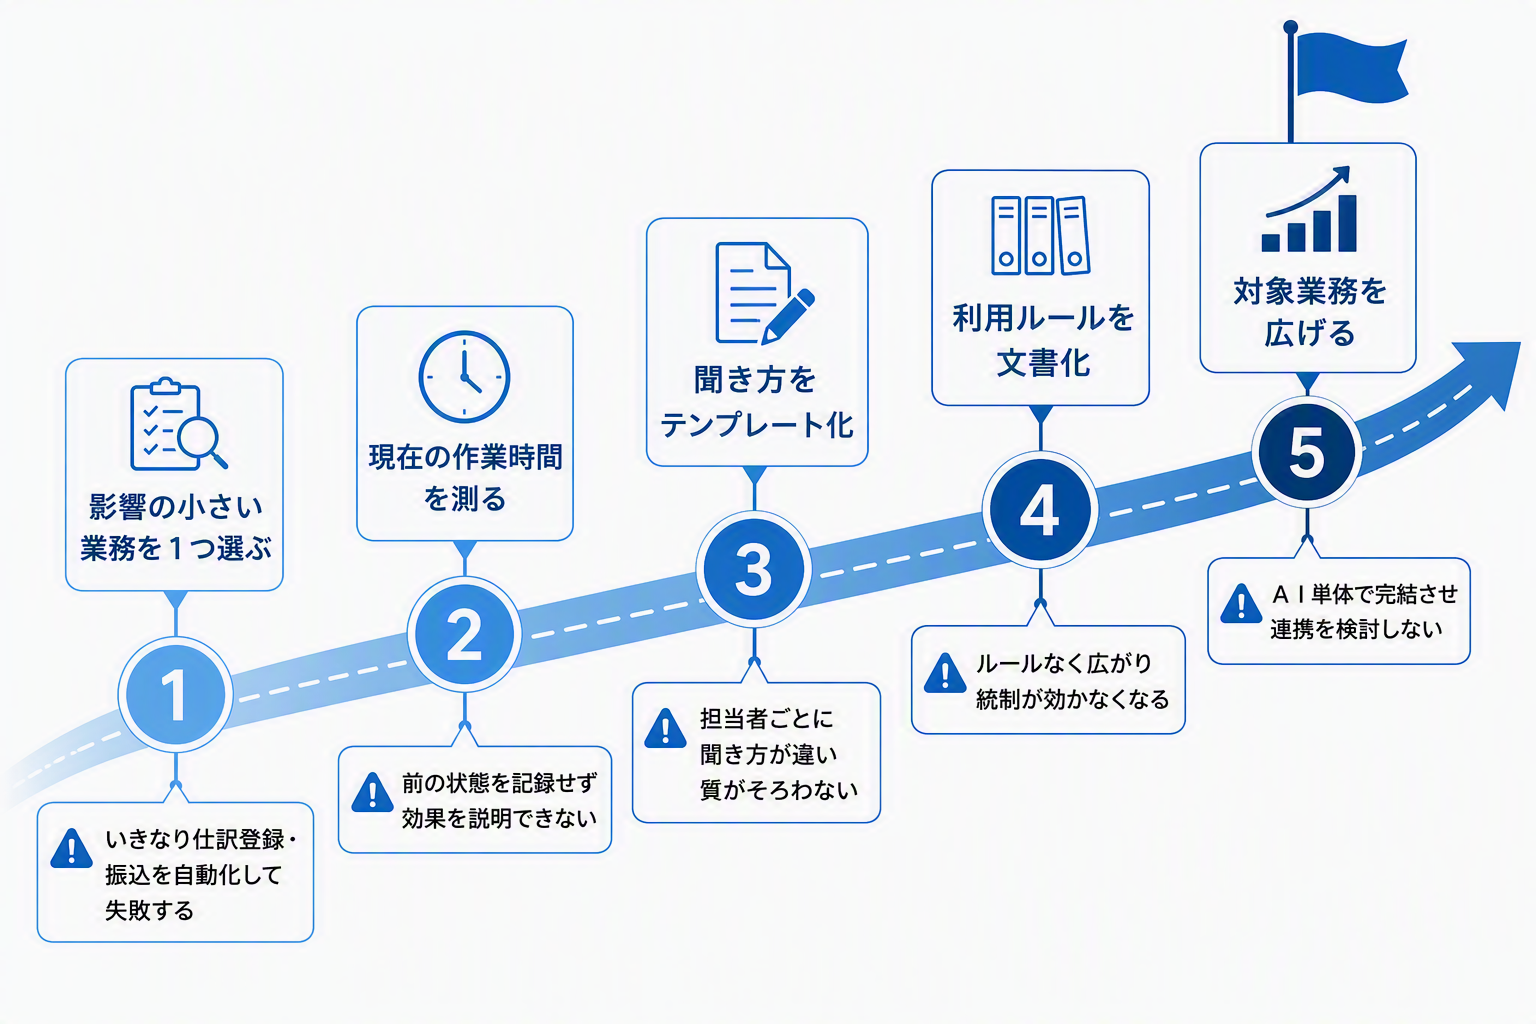
いきなり全社導入を目指すのではなく、影響範囲の小さい業務で試し、うまくいった型をルールとして残していく順序をおすすめします。いわゆるスモールスタートです。
STEP1.低リスクの業務から始める
まずはメール文案、手順書、チェックリスト、データ分類、差異の仮説出しなど、間違えても影響の小さい業務を1つ選びます。
最初から仕訳登録や振込業務の自動化を狙うと頓挫しやすいので避けましょう。あわせて現在の作業時間(月◯時間、1件◯分)を記録しておくと、後で効果を説明できます。
STEP2.プロンプト・確認ルールを決める
「結論」「理由」「追加で確認すべき情報」「会計処理が分かれる条件」「確認すべき一次情報」までを必ず答えさせる形に聞き方を固定すると、誰が使っても一定の水準の回答が返ってきます。
あわせて、使えるAI・入力禁止情報・確認方法・承認手順・連絡先を文書化しておくと、後から統制が効かなくなる事態を防げます。
STEP3.効果と誤りを記録して対象業務を広げる
運用後は、AIが提示した内容を無条件に一括承認せず、修正履歴を定期的に確認して「AIが何を間違えやすいか」を記録します。傾向が見えたら、請求書確認・仕訳候補・残高確認・月次分析・社内FAQへと範囲を広げます。
最終的には生成AI単体ではなく、AI-OCRや会計システム、ワークフローと組み合わせることで、経理業務全体の効率化につながります。
経理担当者の仕事はどう変わる?「作業」から「検証・判断」へ
定型業務の時間が減ったあと、その時間をどこへ振り向けるか。使い道を決めていない組織では、効率化の話がそのまま人員の話にすり替わってしまいます。
生成AIの導入は、経理の仕事の中身を「処理」から「検証と設計」へ移すきっかけとして捉えたいところです。
|
観点 |
これまで中心だった仕事 |
比重が増していく仕事 |
|
日常業務 |
証憑の入力・転記・突合 |
例外取引の判断と、AIが出した内容の検証 |
|
月次・決算 |
数値を締めて資料を配布する |
財務諸表の分析と、事業部門への説明 |
|
資金・投資 |
実績の集計と報告 |
資金計画・部門別採算・投資判断の材料づくり |
|
管理・統制 |
手作業によるダブルチェック |
業務フローの設計と、AI利用状況の説明責任 |
これから求められるのはこの3点です。
- AIが示した金額・科目・根拠が妥当かを会計基準や自社ルールに照らして確かめる「検証する力」
- どの工程をAIに任せどこから人が責任を持つのかを描く「設計する力」
- 数値の背景や増減の理由を経営層や事業部門へ言葉で伝える「説明する力」
経理の生成AIに関するよくある質問
Q. AIに仕訳を任せてもよいのでしょうか。
仕訳「候補」を作らせるのは有効ですが、勘定科目や税区分の「確定」まで任せるのは避けてください。使う科目は各社の科目体系や社内ルールで変わり、消費税の区分は制度改正や例外も多いためです。
AIには候補と「判断が分かれる条件」を出させ、最終的な仕訳は担当者が自社基準に当てはめて確定し、上長が承認する。この分担が基本です。
Q. 機密情報を入力しても問題ないのでしょうか。
取引先名や銀行口座、給与、未公表の決算情報などは、一般向けのAIサービスへそのまま入力しないでください。入力してよい情報は「入力可(公開・匿名化データ)」「条件付き(企業向け環境に限定)」「原則禁止(認証情報・個人番号・未公表決算など)」の3段階で分類し、企業向けの管理された環境を使うかどうかでルールを分けるのが安全です。
Q. AI-OCRと生成AIはどう使い分けるのでしょうか。
役割がまったく異なります。AI-OCRは請求書などから金額・日付・登録番号を「読み取ってデータ化」する技術、生成AIは読み取ったデータをもとに「確認項目の整理や仕訳候補の作成、例外の抽出」を行う技術です。
実務では、AI-OCRでデータ化 → 生成AIで整理・確認 → 人が承認 → 会計システムへ登録、と組み合わせるのが現実的です。
まとめ|経理の生成AIは代替役でなく、負荷軽減するパートナー
生成AIは、経理担当者に代わって会計判断を下すためのものではありません。一方で、調べる・整理する・比較する・仮説を出す・下書きをつくるという工程には、大きな余地があります。ここをAIに任せ、人は確認する・判断する・承認するという役割に集中する。これが本記事を通じてお伝えしたかった基本形です。
- どの業務をどこまで任せてよいかを、活用可否一覧で先に決める
- 回答は「AI → 一次情報 → 自社ルール」の3段階で確認する
- 生成AI・AI-OCR・RPAは役割が異なる。組み合わせて設計する
- 生成AIを使っても、電子帳簿保存法に沿った証憑の保存はなくならない
- 入力してよい情報を3段階で分類し、公的ガイドラインを土台に社内ルールを定める
- どの業務でどのツールを使っているかを説明できる状態にしておく
その第一歩として、まずは請求書の確認項目の洗い出しや残高差異の仮説出し、マニュアル整備など、影響範囲の小さい業務からスモールスタートしてみてください。
なお、受領した請求書の処理そのものに負担が集中している場合は、生成AIの活用と並行して受け取り方の見直しも効果があります。窓口が分かれている状態を整理できると、AIに渡すデータもきれいにそろい、確認作業はさらに軽くなります。
※本記事の内容は執筆時点の公表資料に基づいています。制度や各サービスの仕様は変更される場合がありますので、実務にあたっては必ず最新の一次情報をご確認ください。