手形とは?仕訳・期日管理と2027年3月の交換廃止までに経理がやること
更新日:2026.10.16
ー 目次 ー
受け取った手形の仕訳や期日の管理で、迷うことはありませんか。紙の手形・小切手は、2027年3月31日で電子交換所での交換が終わります。多くの金融機関は、2026年9月30日を最終振出期限にしています。
この記事では、まず手形の基本と仕訳を整理します。そのうえで、手元に残っている手形の扱い方と、交換廃止までに経理が準備することを解説します。

そもそも手形とは?基本からわかりやすく解説
手形を正しく処理するには、「何を約束した書類なのか」と「どんな種類があるのか」を最初に押さえておくことが大切です。
手形とは?その概要と商取引での役割
手形とは、決めた日に決めた金額を支払うと約束した証書です。
商品を納めた時点ではお金をやり取りせず、支払いを先に延ばすことを書面で確定させる役割があります。
お金が実際に動くのは、手形に書かれた期日です。そのため手形は、売り手が買い手に支払いを待つ「信用取引」の手段として使われてきました。
【表】主な決済手段の比較
|
決済手段 |
資金が動く時期 |
証書 |
印紙税 |
|
振込 |
振込日 |
なし |
証書がないためかからない |
|
手形 |
期日(割引・裏書なら期日前も可) |
あり(現物の保管が必要) |
手形金額10万円以上は課税 |
|
電子記録債権 |
支払期日 |
なし(記録原簿で管理) |
有価証券に当たらない |
手形は印紙税法の「第3号文書」に当たります。手形金額が10万円未満なら非課税、10万円以上100万円以下なら200円で、金額が上がるにつれて税額も上がります。
参考:国税庁 No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで
手形の種類:約束手形・為替手形、受取手形・支払手形の違い
「約束手形・為替手形」と「受取手形・支払手形」は、分ける基準がまったく違います。前者は手形そのものの種類、後者は帳簿に記録するときの勘定科目です。
手形の種類
|
種類 |
関わる人 |
仕組み |
|
約束手形 |
2者(振出人・受取人) |
振出人が自分で支払うと約束する |
|
為替手形 |
3者(振出人・支払人・受取人) |
振出人が、第三者(支払人)に支払いを任せる |
実務で目にする手形は、ほとんどが約束手形です。
勘定科目
|
勘定科目 |
使う立場 |
区分 |
|
受取手形 |
手形を受け取った側 |
資産 |
|
支払手形 |
手形を振り出した側 |
負債 |
経理業務で使う「手形」の勘定科目とは
手形で受け払いした代金は、売掛金・買掛金とは別の科目で記録します。ここでは、貸借対照表での位置づけと、手形取引が生まれやすい場面を確認します。
勘定科目「受取手形」「支払手形」の定義と貸借対照表での位置づけ
受取手形は、将来お金を受け取れる権利なので「資産」です。支払手形は、将来お金を支払う義務なので「負債」に分類します。
どちらも、売掛金・買掛金と同じく営業取引から生まれる債権・債務です。違いは、手形という証書になっている点です。期日より前にお金に換えたいときは、銀行での「手形割引」か、取引先への「裏書」を使います。
手形と掛取引の比較
|
科目 |
区分 |
発生のきっかけ |
期日前に資金化する方法 |
|
受取手形 |
資産 |
手形を受け取る |
手形割引・裏書 |
|
売掛金 |
資産 |
掛けで売り上げる |
ファクタリング等 |
|
支払手形 |
負債 |
手形を振り出す |
― |
|
買掛金 |
負債 |
掛けで仕入れる |
― |
手形取引が発生する典型的な場面と注意点
手形取引が多いのは、卸売業や製造業など、企業同士で継続的に掛取引をしている場面です。売掛金の回収や買掛金の支払いを手形で行うのが、典型的な使い方です。
注意したいのが売掛金の消し込み漏れです。手形を受け取ったのに売掛金を減らし忘れると、同じ債権が売掛金と受取手形の両方に残ってしまいます。月次の締めでは、手形台帳と元帳の残高を必ず突き合わせましょう。
【手形仕訳の基本】受取手形・支払手形の処理例と注意点
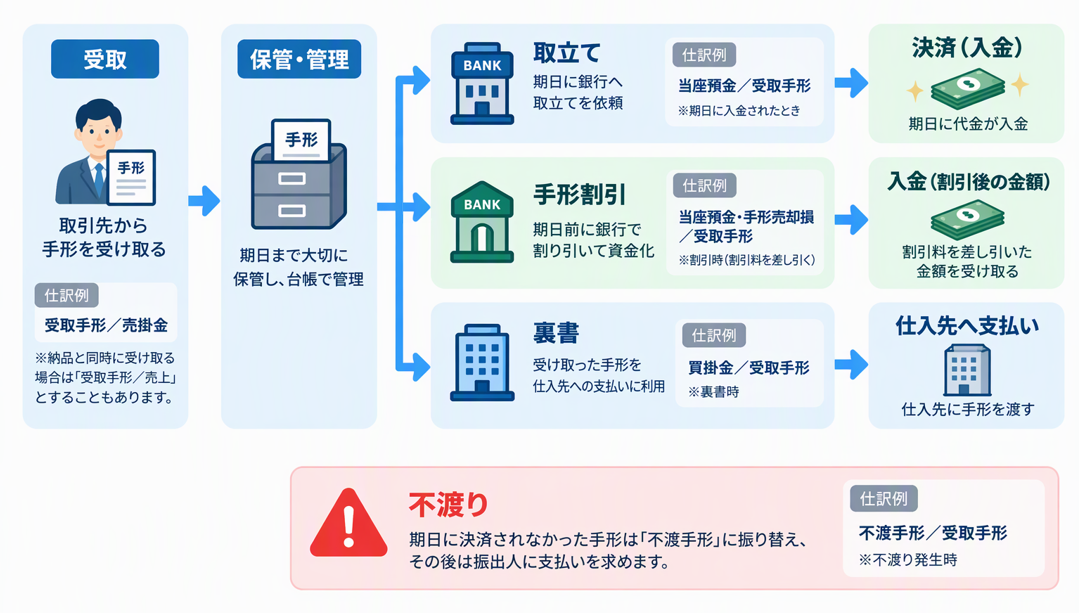
手形の仕訳は、「掛けで計上する」→「手形に振り替える」→「期日に決済する」の3段階で考えると整理しやすくなります。
受取・支払手形使用時の仕訳例
例1:A社に商品100万円を掛けで販売し、後日、約束手形を受け取った
|
場面 |
借方 |
金額(円) |
貸方 |
金額(円) |
|
売上時 |
売掛金 |
1,000,000 |
売上 |
1,000,000 |
|
手形受取時 |
受取手形 |
1,000,000 |
売掛金 |
1,000,000 |
|
期日決済時 |
当座預金 |
1,000,000 |
受取手形 |
1,000,000 |
例2:B社から商品50万円を掛けで仕入れ、約束手形を振り出した
|
場面 |
借方 |
金額(円) |
貸方 |
金額(円) |
|
仕入時 |
仕入 |
500,000 |
買掛金 |
500,000 |
|
手形振出時 |
買掛金 |
500,000 |
支払手形 |
500,000 |
|
期日決済時 |
支払手形 |
500,000 |
当座預金 |
500,000 |
※商品を納めるのと同時に手形を受け取った場合は、「受取手形/売上」と直接計上します。
手形割引・裏書・不渡り時の仕訳例
手形割引:期日より前に手形を銀行へ持ち込み、割引料を差し引いた金額を受け取る方法です。割引料は「手形売却損」で処理します。
|
場面 |
借方 |
金額(円) |
貸方 |
金額(円) |
|
割引時(割引料1万円) |
当座預金 |
990,000 |
受取手形 |
1,000,000 |
|
|
手形売却損 |
10,000 |
|
|
裏書:受け取った手形を、仕入先への支払いにそのまま回す方法です。
|
場面 |
借方 |
金額(円) |
貸方 |
金額(円) |
|
裏書時 |
買掛金 |
1,000,000 |
受取手形 |
1,000,000 |
割引や裏書をした手形でも、期日に決済されなければ、自社が代わりに支払いを求められることがあります。期日が来るまでは、台帳で「割引済」「裏書済」と区別して管理しましょう。
不渡り:期日に決済されなかった手形は、「不渡手形」に振り替えます。
|
場面 |
借方 |
金額(円) |
貸方 |
金額(円) |
|
不渡り発生時 |
不渡手形 |
1,000,000 |
受取手形 |
1,000,000 |
その後は振出人に支払いを求めます。回収できる見込みに応じて、貸倒引当金の設定や貸倒処理を検討します。
手形仕訳で混乱しやすい「受取時」と「決済時」のポイント
迷いやすいのは、「手形を受け取ったとき」と「お金が入ったとき」に、それぞれ何を記録するかです。
|
タイミング |
記録すること |
よくある誤り |
|
受取時 |
売掛金を受取手形に振り替える |
受け取った時点で入金済みとして扱う |
|
決済時 |
受取手形を預金に振り替える |
売上をもう一度計上する |
手形を受け取った時点で入金済みとして扱うと、資金繰り表と帳簿の数字がずれる原因になります。
手形処理で特に注意すべき残高・期日管理の重要性
手形の管理を誤ると、損失につながります。期日を1日見落とせば取立てが遅れ、資金繰りに穴が空きます。
2027年4月以降が期日の手形は、取立てを受け付けてもらえないおそれもあります。手形は1枚ごとに期日が違うため、台帳で次の項目を管理しておきましょう。
手形台帳で管理する項目
|
項目 |
管理する理由 |
|
振出人・金額 |
元帳の残高と突き合わせるため |
|
振出日 |
金融機関の最終振出期限を過ぎた手形かどうかを確認するため |
|
期日 |
取立ての依頼と資金繰りに反映するため |
|
状態(保管中・取立中・割引済・裏書済) |
残高に含めるかどうかを判断するため |
2027年3月に手形交換が廃止|経理業務への影響と代替手段
2027年3月31日で、紙の手形・小切手を電子交換所で交換する仕組みが終了します。手形そのものの制度が廃止されるわけではありません。 また、電子記録債権(でんさい等)も引き続き利用できます。
金融機関ごとに手形の取扱条件が異なるため、経理部門は取引銀行の案内を確認し、手元に残る手形の決済と、振込・電子記録債権への切替えを進めましょう。
手形廃止の背景:なぜ紙の手形はなくなるのか
紙の手形には、作成・受け渡し・保管の手間とコストがかかります。盗難や紛失のリスクもあります。こうした負担を減らし、事業者の資金調達をしやすくする仕組みとして作られたのが電子記録債権です。
あわせて、手形の長い支払いサイト(振出から期日までの期間)が中小企業の資金繰りを圧迫してきたことから、国は支払条件の改善を進めてきました。その流れで、2026年1月1日に施行された取適法(中小受託取引適正化法)により、対象取引での手形払いが禁止されました。
手形廃止までのスケジュール
|
時期 |
出来事 |
|
2026年1月1日 |
取適法の施行。対象取引では、この日以降に発注した分の手形払いを禁止 |
|
2026年9月30日 |
多くの金融機関が設定した、手形・小切手の最終振出期限 |
|
2027年3月31日 |
電子交換所での手形・小切手の交換廃止 |
|
2027年4月1日 |
独占禁止法上の「支払告示」の施行。取適法の対象外でも、告示の対象となる製造委託等では、正当な理由がある場合を除き、給付の受領日から60日以内の支払いが求められる |
支払告示は、取適法の対象外となるすべての取引に適用されるわけではありません。 製造委託・修理委託・情報成果物作成委託・役務提供委託・特定運送委託が対象となり、受託事業者の取引上の地位が委託事業者に対して劣っていないと認められる場合は除かれます。
自社の取引が対象になるかを確認したうえで、支払条件を見直しましょう。
参考:
一般社団法人 全国銀行協会 紙の手形・小切手利用廃止へ |
経済産業省(中小企業庁) 約束手形の利用廃止を踏まえたサプライチェーン全体での支払の適正化について事業者団体等に要請を行いました
法務省 電子記録債権法の概要
手形廃止で何が変わる?経理業務への具体的な影響
経理がまず確認したいのは、手元に残っている手形を予定どおりお金に換えられるかです。
中小企業庁によると、交換廃止に向けて、金融機関では振出期限の到来や、他行を支払地とする手形・小切手の入金の取扱い停止など、サービスの大きな変更が見込まれています。
手元の手形はどうなる?
|
ケース |
想定される扱い |
経理の対応 |
|
振出人の取引銀行が定めた最終振出期限より後に振り出された手形 |
期日どおりに決済されないおそれがある |
振込など、別の方法での支払いを振出人に依頼する |
|
期日が2027年4月以降の手形 |
電子交換所を通した決済ができないため、取扱いが変わる見込み |
取引銀行に、取立てを受け付けてもらえるか確認する |
|
期日が2027年3月末までの手形 |
振出日や金融機関の取扱条件によって、決済・取立ての可否が異なる |
最終振出期限と取立受付期限・条件を確認し、余裕を持って手続きを行う |
期日が2027年3月末までであっても、期日だけで取立ての可否を判断しないことが大切です。
振出人の取引銀行が定めた最終振出期限と、自社の取引銀行の取立受付条件を確認しましょう。
支払う側の注意点
手形払いを現金払いに切り替えるとき、「現金を用意するのにコストがかかる」として、割引料にあたる金額を代金から差し引くと、取適法の「減額」に当たり違反となります。
単価を一方的に引き下げて調整する方法も、違反になるおそれがあります。
電子記録債権に替えるときの注意点
電子記録債権や一括決済方式でも、物品を受け取ってから60日を超える満期を設定した支払いは、取適法で原則禁止されています。紙を電子に置き換えるだけでは、対応は終わりません。
なお、取適法の対象かどうかは、取引の内容に加えて、資本金と従業員数の基準で判定します。
参考:公正取引委員会 取適法施行に当たり事業者の皆様に御留意いただきたい事項
手形廃止後の取引形態:電子記録債権「でんさい」と振込決済
手形の代わりになる主な決済手段は、振込と電子記録債権です。
電子記録債権とは、電子債権記録機関が管理する記録原簿に記録されることで、はじめて発生・譲渡の効力が生じる金銭債権です。
手形と同じように、善意取得(事情を知らずに譲り受けた人が保護される仕組み)や支払免責の仕組みが設けられています。「でんさい」は、全銀電子債権ネットワークが扱う電子記録債権の名称です。
|
比較項目 |
振込 |
電子記録債権(でんさい等) |
|
期日前の資金化 |
できない |
割引・譲渡ができる |
|
分割 |
― |
必要な金額だけ分けて使える |
電子記録債権・債務利用時の仕訳
電子記録債権は、売掛金や受取手形とは別の科目で管理します。
|
場面 |
借方 |
金額(円) |
貸方 |
金額(円) |
|
発生記録時(債権者) |
電子記録債権 |
1,000,000 |
売掛金 |
1,000,000 |
|
決済時(債権者) |
普通預金 |
1,000,000 |
電子記録債権 |
1,000,000 |
|
発生記録時(債務者) |
買掛金 |
500,000 |
電子記録債務 |
500,000 |
|
決済時(債務者) |
電子記録債務 |
500,000 |
普通預金 |
500,000 |
固定資産の売買など、通常の営業取引以外で発生したものは、「営業外電子記録債権」「営業外電子記録債務」などの科目で区分します。
印紙税の注意点:電子記録債権は有価証券に当たらないため、電子記録債権で受け取ったことを明記した受取書は、第17号の1文書(売上代金の受取書)に該当しません。逆に、その旨を書かずに受取書を出すと、第17号の1文書として課税されます。
参考:国税庁 電子記録債権の受領に関する受取書
手形廃止に向けて今から準備すべきこと
最終振出期限を過ぎた今、やるべきことは2つです。「残っている手形を確実にお金に換えること」と、「新しい決済手段で業務を回せるようにすること」です。
経理部門が今すぐ取り組むべき手形廃止への準備
2027年3月31日の交換廃止まで、残りは半年を切りました。2026年9月30日の振出期限はすでに過ぎていて、今の作業の中心は手元に残っている手形の資金化と、取引先との支払条件の見直しです。
次のチェックリストで、自社の対応に抜け漏れがないか確認しましょう。
|
No. |
確認項目 |
担当 |
|
1 |
手形を使っている取引先と、切り替え後の決済手段を一覧にしたか |
経理・営業 |
|
2 |
手元にある手形の振出日・期日を確認したか |
経理 |
|
3 |
取引先と、支払条件(期日・手段)の変更に合意したか |
経理・購買 |
|
4 |
電子記録債権の満期が、受領から60日以内に収まっているか |
経理・購買 |
|
5 |
現金払いに切り替えるとき、割引料にあたる金額を代金から差し引いていないか |
経理 |
|
6 |
受取書の書式に、「電子記録債権で受領」と記載する欄を設けたか |
経理 |
|
7 |
2027年3月期の決算で、受取手形・支払手形の残高を確認する予定を立てたか |
経理役職者 |
手形業務を覚える際のポイント
これから手形を扱う方は、「残高」と「期日」から押さえると、移行期の処理でも迷いにくくなります。
|
ポイント |
具体的にやること |
|
台帳と元帳を毎月突き合わせる |
状態(保管中・割引済など)ごとに残高を確認する |
|
期日を資金繰り表に反映する |
入金予定として扱い、決済されなかったらすぐ上長に報告する |
|
電子記録債権も同じ考え方で管理する |
記録機関の未決済一覧と元帳を突き合わせる |
手形に関するよくある質問
2026年10月以降に振り出された手形を受け取りました。どうすればよいですか?
多くの金融機関は、2026年9月30日を最終振出期限にしています。振出人の取引銀行の期限を過ぎて振り出された手形は、決済されないおそれがあります。
受け取る前に、振込など別の支払方法を相談しましょう。
小切手も使えなくなりますか?
紙の小切手も、2027年3月31日で電子交換所での交換が廃止されます。
でんさいに収入印紙は必要ですか?
電子記録債権は有価証券に当たらないため、手形のような印紙はかかりません。ただし、受取書に電子記録債権で受け取った旨を書かないと、売上代金の受取書として課税されます。
まとめ
手形とは何か、廃止に向けて押さえるべきことを振り返ります。手形は、決めた日に代金を支払うと約束した証書です。帳簿では「受取手形」(資産)と「支払手形」(負債)で管理し、掛けでの計上、手形への振替、期日の決済という流れで仕訳します。
紙の手形・小切手は、2027年3月31日で交換が廃止されます。多くの金融機関は、すでに2026年9月30日で振出を締め切りました。今、経理がやるべきことは次の3つです。
- 手元に残っている手形の期日を確認する
- 取引先と支払条件を見直す
- 電子記録債権や振込に合わせて、仕訳と受取書のルールを整える
決算までに手形の残高をゼロにすることを目標に、計画的に進めましょう。