【2026年最新】電子帳簿保存法の対象書類一覧|保存方法・対象外の書類も解説
更新日:2026.09.14
ー 目次 ー
電子帳簿保存法の対象になる書類は、請求書や領収書だけではありません。仕訳帳・総勘定元帳などの帳簿、決算関係書類、契約書・見積書・納品書など、税法上保存が必要なさまざまな書類が関係します。
ただし、すべての書類を必ず電子化しなければならないわけではありません。2026年8月時点で電子データのまま保存することが義務付けられているのは、メール添付のPDFやWebサイトからダウンロードした請求書などの「電子取引データ」です。紙で受け取った書類のスキャナ保存や、自社で作成した帳簿・書類の電子保存は原則として任意です。
この記事では、電子帳簿保存法の対象書類を3つの保存区分に分けて一覧化し、紙・PDF・自社作成で保存方法がどう変わるのか、対象外となるケース、保存要件・保存期間までわかりやすく解説します。
電子帳簿保存法の対象書類は3区分で判断する
電子帳簿保存法では、対象となる帳簿・書類を「電子帳簿等保存」「スキャナ保存」「電子取引データ保存」の3区分で考えると整理しやすくなります。まずは、どの保存方法が義務で、どれが任意なのかを確認しましょう。
| 区分 | 対象となるもの | 電子保存 | 主な例 |
|---|---|---|---|
| 電子帳簿等保存 | 最初からパソコン等で作成した帳簿・書類 | 任意 | 仕訳帳、総勘定元帳、貸借対照表、請求書控えなど |
| スキャナ保存 | 紙で受領・作成した国税関係書類 | 任意 | 紙の契約書、納品書、請求書、領収書など |
| 電子取引データ保存 | 電子的に授受した取引情報 | 義務 | メール添付PDF、Webダウンロード、クラウド共有、EDIなど |
重要なのは、同じ「請求書」でも受け取り方によって保存方法が変わる点です。紙で受け取った請求書は紙のまま保存できますが、メールでPDFを受け取った請求書は、電子データの保存が必要です。
参照:国税庁「電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?(令和8年6月)」
電子帳簿保存法の対象書類を一覧でチェック
電子帳簿等保存の対象書類
電子帳簿等保存は、自社がパソコンや会計ソフトなどで最初から一貫して作成した国税関係帳簿・書類を、紙に出力せずデータのまま保存する制度です。利用するかどうかは原則として事業者が選べます。
| 分類 | 主な対象書類 |
|---|---|
| 国税関係帳簿 | 仕訳帳、総勘定元帳、売上帳、仕入帳、売掛帳、買掛帳、現金出納帳、固定資産台帳など |
| 決算関係書類 | 貸借対照表、損益計算書、棚卸表など |
| 自社発行の取引書類の控え | 見積書、注文書、契約書、納品書、請求書、領収書、送り状などの控え |
たとえば、会計ソフトで仕訳帳を作成している場合や、請求書作成システムで請求書を作成している場合、そのデータを所定の要件に沿って保存すれば、紙に印刷して保存する必要はありません。
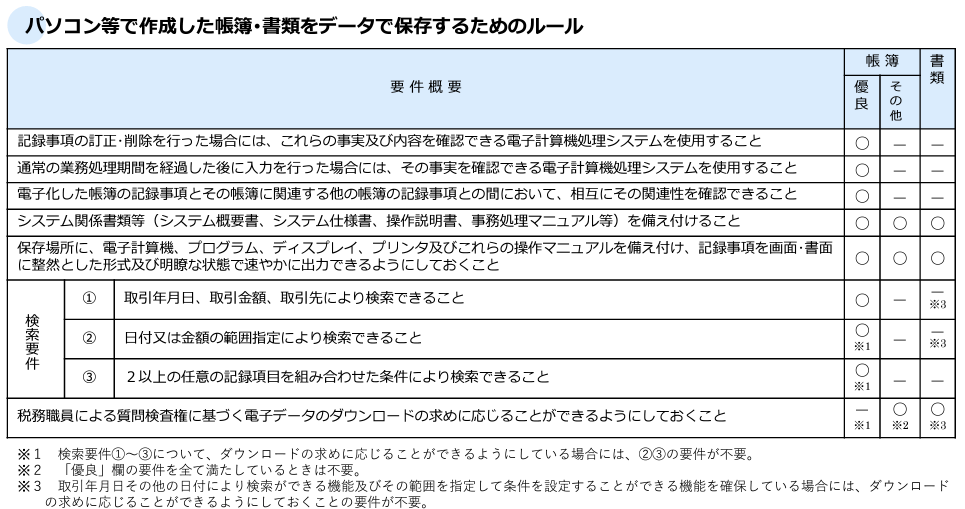
電子帳簿等保存の主な要件
電子帳簿等保存には、システムの操作説明書等を備え付けること、ディスプレイなどで速やかに確認できること、税務職員からデータの提示・提出を求められた際に対応できることなどの要件があります。帳簿については、要件を満たす「優良な電子帳簿」と、それ以外の「その他の電子帳簿」で取扱いが異なります。
優良な電子帳簿について所定の届出を行い、一定の要件を満たして保存している場合は、対象帳簿に関連する過少申告について過少申告加算税が5%軽減される措置があります。
スキャナ保存の対象書類
スキャナ保存は、紙で受け取ったり紙で作成したりした国税関係書類を、スキャナやスマートフォンで読み取って電子データとして保存する制度です。紙の書類を電子化するかどうかは原則任意です。
| 区分 | 考え方 | 主な書類 |
|---|---|---|
| 重要書類 | 資金や物の流れに直結・連動する書類 | 契約書、納品書、請求書、領収書など |
| 一般書類 | 重要書類以外の取引関係書類 | 見積書、注文書、検収書など |
| 対象外 | 決算に関して作成された書類 | 貸借対照表、損益計算書、棚卸表など |
決算関係書類はスキャナ保存の対象ではありません。電子データで保存したい場合は、最初からパソコン等で作成したデータを電子帳簿等保存の要件に沿って保存します。
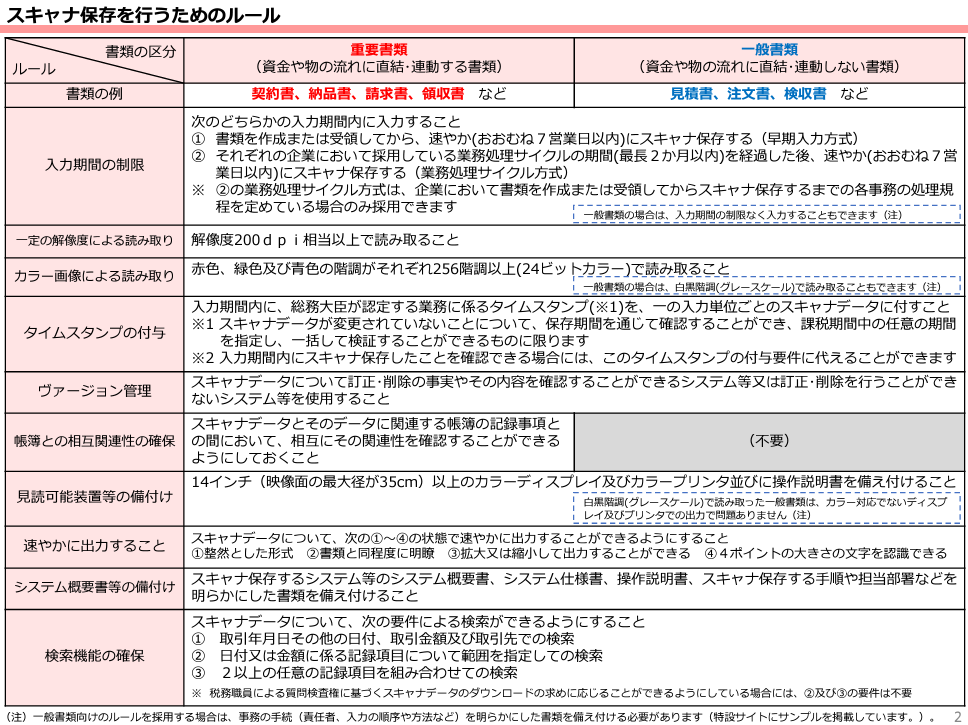
スキャナ保存の主な要件
紙の書類をスキャナ保存する場合は、書類の種類に応じて入力期限、解像度、カラー画像、タイムスタンプまたは訂正・削除の履歴が確認できる仕組み、帳簿との相互関連性、見読可能性、検索機能などの要件を確認します。
解像度は200dpi相当以上で読み取る
重要書類は原則としてカラー画像で保存する
一定期間内に入力し、改ざんを防止できる状態にする
必要に応じて日付・金額・取引先などで検索できる状態にする
要件を満たしてスキャナ保存した後は、原則として紙の原本を廃棄できます。ただし、入力期間を過ぎた書類などは取扱いが異なるため、運用を始める前に社内ルールを決めておくことが重要です。
電子取引データ保存の対象書類
電子取引データ保存は、取引情報を電子的にやり取りした場合に、その電子データを保存する制度です。2024年1月1日以降は、所得税・法人税などで帳簿書類の保存義務がある事業者が電子取引を行った場合、対象データを電子のまま保存する必要があります。
対象になるのは、紙でやり取りした場合に保存が必要となる注文書・契約書・送り状・領収書・見積書・請求書などに相当する電子データです。受領したデータだけでなく、自社から送ったデータの控えも対象になります。
| 電子取引の例 | 保存するデータの例 |
|---|---|
| メール | 添付された請求書PDF、領収書PDFなど |
| Webサイト・ECサイト | ダウンロードした領収書、請求書、利用明細など |
| クラウドサービス | クラウド上で共有・受領した請求書や契約書など |
| EDI・デジタルインボイス | システム間で授受した取引データ |
| キャッシュレス決済・カード等 | Web上で確認・取得する利用明細など、税法上保存が必要な取引情報 |
電子取引データを紙に印刷して社内確認用に保管すること自体は可能ですが、紙だけを残して元の電子データを削除する運用は認められません。電子データ自体を保存してください。
電子取引データの保存要件
電子取引データは、単にフォルダへ保存するだけではなく、「改ざんされていないこと」と「必要なデータを確認・検索できること」を確保する必要があります。実務では次の3点を押さえると整理しやすくなります。
| 要件 | 対応例 |
|---|---|
| 真実性の確保 | タイムスタンプを付与する、訂正・削除履歴が残るシステムを使う、訂正・削除の防止に関する事務処理規程を定めて運用するなど |
| 見読可能性の確保 | ディスプレイ・プリンター等を備え、税務調査時にデータを速やかに画面表示・出力できるようにする |
| 検索性の確保 | 原則として「取引年月日その他の日付・取引金額・取引先」で検索できるようにする |
検索要件が不要になるケースもある
電子取引データの検索要件には緩和措置があります。税務職員からデータのダウンロードを求められた際に応じられることを前提に、基準期間の売上高が5,000万円以下の事業者や、電子データを出力した書面を日付・取引先ごとに整理して提示・提出できる事業者は、検索機能の確保が不要となる場合があります。
そのため「必ず有料システムを導入しなければ電子帳簿保存法に対応できない」というわけではありません。取引量が少ない企業であれば、ファイル名や索引簿を利用した管理も選択肢になります。
要件対応が間に合わない場合の猶予措置
システムや社内ワークフローの整備が間に合わないなど、保存要件に従って保存できなかったことについて税務署長が「相当の理由」があると認める場合には、一定の猶予措置があります。適用にあたり事前申請は不要です。
ただし、猶予措置を利用する場合でも電子データそのものの保存は必要です。税務調査時に電子データと、そのデータを出力した書面を提示・提出できる状態にしておく必要があり、「紙だけ保存して電子データを削除してよい」という措置ではありません。
参照:国税庁「電子取引データをルールに従って保存できていますか?」
紙・PDF・自社作成で保存方法がどう変わる?
電子帳簿保存法への対応で迷ったときは、書類名ではなく「どのように作成・受領・送付したか」で判断するとわかりやすくなります。
| ケース | 該当する区分 | 対応 |
|---|---|---|
| 自社で会計ソフトを使って仕訳帳を作成 | 電子帳簿等保存 | 要件を満たせばデータ保存可能。紙保存を選ぶことも可能 |
| 自社で作成した請求書を紙で郵送 | 電子帳簿等保存(控え) | 控えのデータを要件に沿って保存するか、紙で保存 |
| 取引先から紙の請求書を受領 | スキャナ保存 | 紙のまま保存可能。電子化する場合はスキャナ保存要件に対応 |
| 取引先からメールで請求書PDFを受領 | 電子取引データ保存 | PDF等の電子データを保存することが義務 |
| Webサイトから領収書をダウンロード | 電子取引データ保存 | ダウンロードした電子データを保存することが義務 |
| PDF請求書をメールで取引先に送付 | 電子取引データ保存 | 送付した電子データの控えを保存 |
電子帳簿保存法の対象外となる書類・ケース
「電子帳簿保存法の対象外かどうか」は事業者単位ではなく、書類や取引方法ごとに考える必要があります。代表的な対象外・電子保存義務がないケースは次のとおりです。
税法上、そもそも保存義務のない資料や社内文書
紙で受け取り、紙のまま保存する国税関係書類(スキャナ保存を選択しない場合)
紙でやり取りした取引情報のみで、電子取引に該当するデータがない場合
スキャナ保存の対象外となる貸借対照表・損益計算書などの決算関係書類
一方、電子メールやWebサービスを一度でも使って税法上保存が必要な取引情報を授受している場合、そのデータについては電子取引データ保存への対応が必要です。「小規模事業者だから対象外」「個人事業主だから対象外」という一律の除外はありません。
電子帳簿保存法の対象書類で迷いやすいケース
メール本文に取引情報が書かれている場合
請求書PDFが添付されていなくても、メール本文自体に取引年月日・金額・取引先などの取引情報が記載されており、税法上保存すべき取引情報に当たる場合は、メールも電子取引データの対象になり得ます。必要な情報を確認できる形で保存しましょう。
Web明細を画面で見るだけの場合
クレジットカードやECサイトなどで取引明細をWeb上だけで確認している場合も、取引情報を電子的に授受しているケースがあります。サイト上でいつでも確認できるからと放置せず、保存期間中にデータへアクセスできるか、ダウンロードして保存すべきかを確認してください。
紙の領収書をスマホ撮影した場合
紙で受け取った領収書をスマートフォンで撮影して保存する場合は、電子取引ではなくスキャナ保存に該当します。単に写真を撮るだけではなく、スキャナ保存の要件を満たす必要があります。
電子インボイスを受領した場合
PDFやデジタルインボイスなど、電子データで受領した適格請求書は電子取引データに該当します。インボイス制度の保存要件に加え、電子帳簿保存法に沿った電子保存が必要です。
対象書類の保存期間は法人・個人で異なる
電子帳簿保存法は保存方法に関する法律であり、何年間保存するかは法人税法・所得税法・消費税法など、もともとの税法上の保存期間に従います。代表的な目安は次のとおりです。
| 区分 | 主な保存期間 | 補足 |
|---|---|---|
| 法人 | 原則7年 | 青色申告の欠損金が生じた事業年度などは10年となる場合がある |
| 個人事業主(青色申告) | 5年または7年 | 帳簿・決算関係書類等は7年、その他の書類は5年が基本 |
| 個人事業主(白色申告) | 5年または7年 | 法定帳簿は7年、その他の帳簿・書類は5年が基本 |
| 適格請求書等 | 原則7年 | インボイス制度に基づき、売手・買手ともに一定期間の保存が必要 |
保存期間の起算日は書類の作成日・受領日そのものではない場合があります。法人であれば、原則として事業年度の確定申告書の提出期限の翌日から数えます。
よくある質問
請求書や領収書はすべて電子保存しなければなりませんか?
いいえ。紙で受け取った請求書や領収書は、紙のまま保存できます。電子保存が義務なのは、メール添付PDFやWebダウンロードなど電子取引で授受したデータです。紙の書類を電子化するスキャナ保存は原則任意です。
PDFを印刷して紙だけ保存しても大丈夫ですか?
電子取引で受領・送付したPDFは、電子データ自体の保存が必要です。社内確認用に印刷することはできますが、印刷物だけ残して元データを削除することはできません。
電子帳簿保存法に対応するために専用システムは必須ですか?
専用システムは必須ではありません。改ざん防止措置や見読可能性、検索要件などを満たせるのであれば、フォルダ管理や事務処理規程を使った運用も可能です。ただし、取引件数が多い場合は専用システムのほうが運用負担を減らしやすくなります。
2027年から電子帳簿保存法は変わりますか?
令和7年度税制改正により、請求書等のデジタルデータを自動保存し、帳簿へ自動連携する仕組みに対応した制度が新設され、2027年1月1日から施行される予定です。2026年8月時点では未施行であり、現在の電子取引データ保存義務がなくなるわけではありません。
まとめ
電子帳簿保存法の対象書類には、仕訳帳や総勘定元帳などの帳簿、貸借対照表・損益計算書などの決算関係書類、請求書・領収書・契約書・見積書などの取引関係書類があります。
ただし、対応方法は書類名ではなく「最初から電子で作成したか」「紙で受け取ったか」「電子的にやり取りしたか」で変わります。特にメール添付やWebダウンロードなどで授受した電子取引データは、電子データのまま保存することが義務です。
まずは自社で扱う書類を、電子帳簿等保存・スキャナ保存・電子取引データ保存の3区分に振り分けましょう。そのうえで、電子取引データの保存漏れがないかを確認し、取引量に応じてフォルダ運用や専用システムの導入を検討すると、無理なく対応を進められます。