【業界別解説】新リース会計基準が与える影響とは?新旧の比較からやるべきポイントを解説
更新日:2026.09.14
ー 目次 ー
2027年4月から強制適用される新リース会計基準を前に、「自社にどんな影響が出るのか」「どの契約から手をつければよいのか」が見えず、対応を後回しにしていないでしょうか。
特に工場設備や店舗什器など、多様なリース契約を数多く抱える企業では、仕訳の変更点や財務指標への波及を正しくつかんでおくことが欠かせません。
本記事では、制度の概要と適用時期、旧基準との違いと具体的な仕訳例、自己資本比率やROAへの影響、そして製造業・小売業をはじめとする業界別のチェックリストまでを、経理実務の視点で順を追って整理します。読み終えるころには、自社が「今すぐ着手すべきこと」を一覧で把握できる状態を目指します。
新リース会計基準とは?概要と2027年の適用時期
新リース会計基準(企業会計基準第34号「リースに関する会計基準」)は、企業会計基準委員会(ASBJ)が2024年9月に公表した基準です。
最大の変更点は、これまで費用処理(オフバランス)が認められてきたオペレーティング・リースについても、原則としてすべてのリース契約を「資産を使う権利の取得」ととらえ、貸借対照表に計上(オンバランス)する点にあります。国際会計基準(IFRS第16号)との整合性と財務の透明性向上を目的とした改正です。
適用時期:強制適用と早期適用
適用時期は、公表を受けて次のように定められています。多くの3月決算企業では、2025年度・2026年度が準備期間にあたります。
| 区分 | 適用開始時期 |
|---|---|
| 強制適用 | 2027年4月1日以後に開始する連結会計年度・事業年度の期首から |
| 早期適用 | 2025年4月1日以後に開始する連結会計年度・事業年度から選択可能 |
なお、リース期間が12か月以内の「短期リース」や、少額の「少額リース」については、実務上の負担に配慮して簡便的な費用処理(オフバランス)が引き続き認められています。
少額リースの金額基準は、リース料が1件あたり300万円以下、または原資産が新品時におよそ5千米ドル以下のいずれかを選択して適用します。
新旧リース会計基準の違い
新リース会計基準の導入によって、工場設備などをリース利用する場合の会計処理が大きく変わります。これまで旧基準のオペレーティングリースでは費用処理のみで計上していたものが、新リース会計基準ではリース資産(使用権資産)とリース負債を貸借対照表に計上する必要があります。
具体的な契約例として、以下の条件で工場設備をリース利用する場合を想定して解説します。
- 工場設備1台
- 月額賃借料 1,000,000円
- 契約期間5年(60ヶ月)
- 割引率2.0%(年率)
- 毎月月末払い
ここでは、旧基準と新基準それぞれの仕訳例をもとに、具体的な処理の流れや財務諸表への影響を比較しながら解説します。
会計基準の変更点を理解することで、今後の経理実務や経営判断に備えることができます。
旧リース会計基準(オペレーティングリースの場合)
旧リース会計基準では、例えば工場設備をリースで利用する場合、契約時点で資産や負債を帳簿に記載する必要はありません。毎月の会計処理としては、リース料を費用として計上し、支払い分だけ現金預金を減額するだけのシンプルな流れとなります。
つまり、帳簿上は資産や負債の増減が発生せず、費用処理のみが繰り返されます。これにより、貸借対照表にはリース取引が反映されません。
【旧基準における契約時の仕訳例】
仕訳なし
【旧基準における毎月の仕訳例】(月額1,000,000円の場合)
|
借方 |
金額 |
貸方 |
金額 |
|---|---|---|---|
|
賃借料 |
1,000,000円 |
現金預金 |
1,000,000円 |
新リース会計基準 ステップ①現在価値(PV)を計算する
新基準では、原則オンバランス化「資産を借りて使う権利」と考え、その価値を契約開始時点で評価します。
この評価額を「現在価値(PV)」と呼びます。これは、将来にわたって支払う予定のリース料の合計額を、「もし今、一括で支払うとしたらいくらになるか」という視点で計算するものです。時間の経過によってお金の価値は変わるため、その変化(割引率)を考慮して算出します。
現在価値(PV)は、以下の年金現価の計算式を用いて算出します。
これは、将来にわたって複数回支払うリース料の合計が、「もし今、一括で支払うとしたらいくらになるか」という現在の価値を算出するための計算式です。難しく見えますが、その意味と結果を理解することが重要です。
PV: リース契約の現在の価値P: 毎月のリース料(本例では毎月同額)r: 月々の割引率(時間経過によるお金の価値の変化率)n: リース期間(月数)- t:支払回(1回目、2回目、3回目・・・)
本例では毎月の支払額が一定のため、リース料=P(毎月のリース料)として上式は年金現価の式に簡略化できます。
具体的な計算例として、月額1,000,000円、契約期間5年、割引率2.0%(年率) の場合を考えます。
-
毎月のリース料(P): 1,000,000円
-
リース期間(n): 5年 × 12ヶ月/年 = 60ヶ月
-
月次割引率(r): 年率2.0%を12で割って月率に換算します。
r = 0.02 / 12
これらの数値を上記の計算式に当てはめて算出すると、次のようになります。
まず、将来のリース料を現在の価値に換算するための特別な係数が、このケースでは約 57.052356 と導き出されます。
この係数に毎月のリース料を掛けて、現在の価値を計算します。PV = 1,000,000円 × 57.052356PV = 57,052,356円
この計算の結果、このリース契約の現在価値は、57,052,356円となります。
この 57,052,356円 が、新リース会計基準でリース資産(使用権資産)とリース負債として貸借対照表に計上される金額です。これにより、契約開始時点で複数年分のリース料がまとめて貸借対照表に反映されることになり、旧基準とは大きく異なる点です。
新リース会計基準 ステップ②仕訳
新基準では、リース契約の開始時に、リース資産(使用権資産)とリース負債を同じ金額で認識します。この金額は、リース期間中に支払うリース料を現在価値に換算したものです。(前払リース料や保証金などがない前提で計算)
この金額は、リース期間中に支払う予定のリース料を現在価値に割り引いて算出したものです。たとえば、月額1,000,000円・5年契約・年率2.0%の場合、現在価値は約57,052,356円となります。
契約開始時の初期計上
- 使用権資産: リース契約によって得られる資産の使用権を表し、この現在価値で計上
- リース負債: リース料を支払う義務を表し、使用権資産と同額で計上
具体的には、以下の形で仕訳を行います。
|
借方 |
金額 |
貸方 |
金額 |
|---|---|---|---|
|
リース資産(使用権資産) |
57,052,356円 |
リース負債 |
57,052,356円 |
その後、毎月の処理は「減価償却費」としてリース資産(使用権資産)を償却する仕訳、およびリース負債の元本返済と利息の計上に分かれます。これらの計算過程は以下の通りです。
毎月の会計処理の内訳(初月の場合)
-
減価償却費の計算:
リース資産(使用権資産) 57,052,356円をリース期間(60ヶ月)で割って算出します(リース期間定額法を適用する場合)。57,052,356円 ÷ 60ヶ月 ≒ 950,873円 -
支払利息の計算:
リース負債残高(初月は初期計上額57,052,356円)に月次割引率(年率2.0% ÷ 12ヶ月 ≒ 0.00166667)を掛けて算出します。57,052,356円 × (0.02 ÷ 12) ≒ 95,087円 -
元本返済額の計算:
毎月のリース料(1,000,000円)から支払利息(初月95,087円)を差し引いた額が元本返済に充当されます。1,000,000円 (毎月のリース料) - 95,087円 (支払利息) = 904,913円
このように、毎月の会計処理では、リース資産(使用権資産)の減価償却費、リース負債にかかる支払利息、そしてリース負債の元本返済という3つの要素を個別に計上する必要があります。旧基準と比較して、資産・負債の管理や利息の計算など、仕訳が細分化される点が特徴です。
【新基準における仕訳例】
1.契約開始時(現在価値57,052,356円の場合)
|
借方 |
金額 |
貸方 |
金額 |
|---|---|---|---|
|
リース資産(使用権資産) |
57,052,356円 |
リース負債 |
57,052,356円 |
2.毎月の支払い時(初月)
|
借方 |
金額 |
貸方 |
金額 |
|---|---|---|---|
|
減価償却費 |
950,873円 |
使用権資産減価償却累計額 |
950,873円 |
|
リース負債 |
904,913円 |
現金預金 |
1,000,000円 |
新旧の仕訳まとめと比較
新リース会計基準では、これまでのオペレーティングリースとは会計処理が大きく異なります。ここでは、それぞれの仕訳例を比較しながら、その違いを明確に理解しましょう。
1. 旧リース会計基準(オペレーティングリースの場合:毎月費用計上)
|
借方 |
金額 |
貸方 |
金額 |
|---|---|---|---|
|
賃借料 |
1,000,000円 |
現金預金 |
1,000,000円 |
2. 新リース会計基準(オンバランス処理)
新基準では、契約開始時にリース資産(使用権資産)とリース負債を計上し、その後は毎月、減価償却費と支払利息・元本返済を処理します。本稿の例では、前払や付随費用がない前提にしているため、開始時にリース資産(使用権資産)とリース負債を同額(現在価値)で計上しています。
(1)契約開始時:初期計上
|
借方 |
金額 |
貸方 |
金額 |
|---|---|---|---|
|
リース資産(使用権資産) |
57,052,356円 |
リース負債 |
57,052,356円 |
(2)毎月:減価償却
|
借方 |
金額 |
貸方 |
金額 |
|---|---|---|---|
|
減価償却費 |
950,873円 |
使用権資産減価償却累計額 |
950,873円 |
(3)毎月:支払+利息+元本返済(初月例)
|
借方 |
金額 |
貸方 |
金額 |
|---|---|---|---|
|
リース負債 |
904,913円 |
現金預金 |
1,000,000円 |
|
支払利息 |
95,087円 |
旧リース会計基準と新リース会計基準では、リース契約の会計処理が大きく異なります。従来の基準では、リース料を単純に費用として処理するだけでしたが、新基準では資産と負債の計上に加え、減価償却費や利息費用の仕訳も必要となるため、会計処理がより複雑になります。この違いを以下の表にまとめました。
|
項目 |
旧リース会計基準(オペレーティングリース) |
新リース会計基準(オンバランス処理) |
|---|---|---|
|
契約開始時 |
資産・負債の計上はなし |
リース資産(使用権資産)とリース負債を同額で計上 |
|
毎月の会計処理 |
賃借料を費用として計上 |
減価償却費、支払利息、リース負債の元本返済をそれぞれ計上 |
|
貸借対照表への影響 |
リース取引は反映されない |
リース資産(使用権資産)とリース負債が計上され、総資産・総負債が増加 |
|
損益計算書への影響 |
賃借料として費用計上 |
減価償却費と支払利息として費用計上(営業利益・経常利益への影響あり) |
|
財務指標への影響 |
原則反映はしないが、影響は主に損益計算書(賃借料)を経由する |
自己資本比率、ROAなどが変動する可能性あり |
|
税務上の取扱い
|
税務上も賃貸借処理(支払賃借料=損金算入)会計と概ね一致 |
税務上は賃貸借(支払賃借料=損金)維持→会計(償却+利息)と不一致、申告調整が必要
|
この変更により、貸借対照表の資産・負債が増加し、損益計算書上も費用配分の内容が変化します。
この根本的な違いを正確に把握することが、新リース会計基準へのスムーズな移行と、今後の実務対応の第一歩となります。
財務影響:自己資本比率・ROA・EBITDAはどう変わる
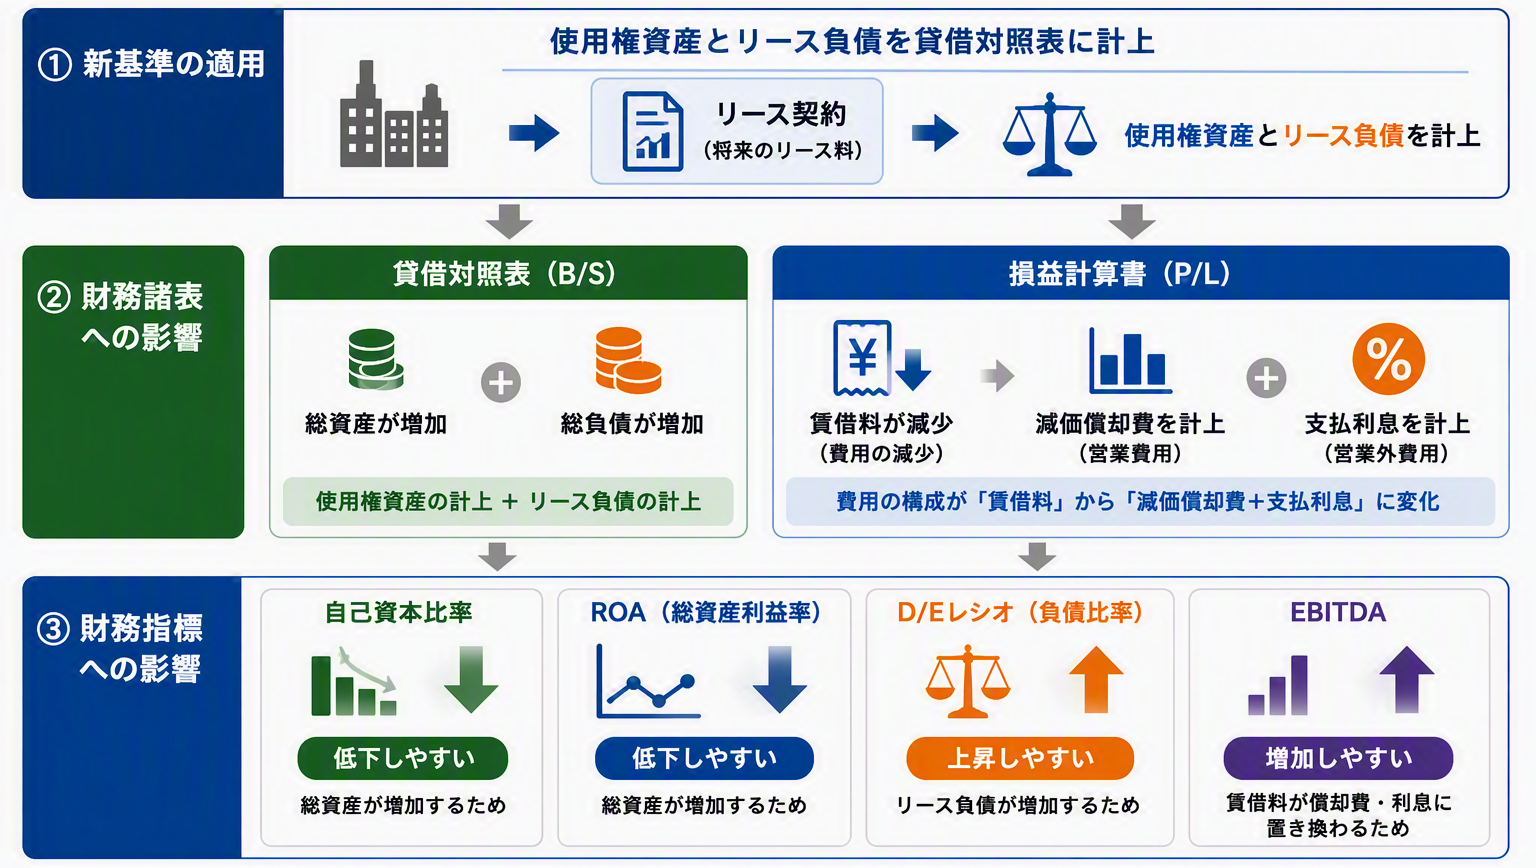
新基準の適用により、貸借対照表に使用権資産とリース負債が新たに計上され、総資産・総負債がともに増加します。これにより主要な経営指標が次のように変動します。
| 指標 | 変動の方向 | 理由 |
|---|---|---|
| 自己資本比率 | 低下しやすい | 総資産が増加するため |
| ROA(総資産利益率) | 低下しやすい | 総資産が増加するため |
| D/Eレシオ(負債比率) | 上昇しやすい | リース負債が増加するため |
| EBITDA | 増加しやすい | 賃借料が償却費・利息に置き換わるため |
損益計算書では、従来の「支払リース料」という単一費用が「減価償却費」と「支払利息」に分かれます。支払利息は営業外費用となるため、営業利益段階では利益が増える傾向となる一方、利息はリース期間の初期に多く計上されるため、期間前半の当期純利益は従来より低くなる可能性があります。
これらの指標変動は、金融機関の融資審査や財務制限条項(コベナンツ)、IPO準備にも直結するため、事前の影響額試算と関係者への説明が欠かせません。
税務上は引き続き賃貸借処理(支払リース料=損金算入)が維持されるため、会計(償却+利息)との間に差異が生じ、申告調整が必要になる点にも注意が必要です。
業界別 影響度チェックリスト
自社が受ける影響の大きさは、事業用資産をリースにどれだけ依存しているかで決まります。主要業界の影響度を一覧にしたので参考ください。
| 業界 | 影響度 | コメント |
|---|---|---|
| 小売・外食 | 高 | 店舗・什器・厨房機器などのリース資産が多数。短期契約も多く管理負担が大きい。 |
| 物流・運輸 | 高 | トラック・倉庫・フォークリフト等のリースが多く、契約台帳の整備が必須。 |
| 製造業 | 中 | 設備更新リースが多く、固定資産との区別管理が必要。 |
| 建設業 | 中 | 建機・仮設リースが多く、現場単位で契約が分散しやすい。 |
| 医療・介護 | 中 | 医療機器リースと補助金との整合性への影響がある。 |
| IT・サービス | 中 | サーバー・通信機器が中心。契約数は多いが単価は比較的安定。 |
| 金融・保険 | 低 | リース資産が少なく、影響は限定的。 |
契約が拠点・部門に分散している企業ほど、契約書・受領請求書・支払予定表の情報が分断され、金利改定や契約変更が財務に反映されにくくなります。
適用開始までに、これらを同一の台帳でつなぐ運用へ切り替えておくことが、監査対応や再収集コストの抑制につながります。
製造業への影響と該当資産チェックリスト
製造業は、生産設備や車両など高額・多数のリース契約を抱えるため、影響が実務レベルで大きく現れます。まずは、どの資産がオンバランス対象になり得るかを洗い出すことが出発点です。
| 対象品目 | 判定・確認のポイント |
|---|---|
| 工場ライン設備、大型工作機械、産業用ロボット | 金額が大きく重要度が高い。契約期間・更新オプション・購入選択権の有無を精査する。 |
| 社用車、フォークリフト、トラック、営業車 | 短期リースに該当する場合があるため、契約ごとに使用頻度と期間を確認する。 |
| PC、サーバー、ネットワーク・通信機器 | 短期・少額リースの簡便処理に該当するか、契約単位で判定する。 |
| 金型、パレット、治具、測定機器 | 単価は低くても台数が多く合計額が大きくなりやすい。一括契約の扱いに注意。 |
| 工場建屋の一部、倉庫、仮設事務所 | 賃貸借契約との区別を慎重に行い、使用権に該当するかを判断する。 |
製造業の実務ポイントは以下の3点です。
- 該当資産の判定基準を明文化し一覧化する
- 分散しがちな契約情報(開始日・終了日・リース料・割引率・更新条件)を一元管理する
- 仕訳例をもとに自社への影響額をシミュレーションする
ここで契約情報を、受領請求書や支払予定表と同じIDでひも付けておくと、監査や税務調査で問われる根拠を後から追いやすくなります。
小売業への影響と該当資産チェックリスト
多店舗展開の小売業では、店舗ごとに分散した多様なリース資産が対象となり、契約管理の負担が製造業以上に大きくなるケースもあります。特に影響が大きい業種は次のとおりです。
| 業種 | 主な理由 |
|---|---|
| アパレル | 店舗数が多く短期契約も多いが、実質的な継続使用でオンバランス対象になりやすい。 |
| 食品スーパー | 店舗数が多く、冷蔵・冷凍設備など高額なリース資産が多い。 |
| ドラッグストア | 設備・機器のリースが多く契約件数も多いため、管理が複雑化しやすい。 |
| 家電量販店 | 高額な什器やシステムが多く、契約期間も長めの傾向。 |
小売業の実務ポイントは、次の順序で段階的に進めるのが有効です。
- 自社に適用される仕訳ルール(短期・少額リースの簡便処理の可否を含む)を正確に理解する。
- 各店舗・拠点に分散する契約書(陳列什器、冷蔵設備、POS、内装設備など)を漏れなく収集する。
- 各契約がオンバランス対象か、簡便処理の対象かを個別に判別する。
- オンバランス化する契約の現在価値を計算し、B/S・P/L・財務指標への影響を試算する。
- 影響が大きい場合は、契約見直しや調達方法の再検討など、対応方針を策定する。
今すぐ始める準備ステップ
強制適用まで時間の余裕は多くありません。次のステップで計画的に準備を進めましょう。
- ①契約の棚卸し:リース・賃貸借・レンタル・一部業務委託まで、全契約を網羅的に洗い出す。
- ②リースの識別:収集した契約を新基準の「リースの定義」に基づいて判定する。
- ③財務影響の試算:該当契約の資産・負債額を算出し、指標への影響を試算する。
- ④システム・業務フローの見直し:契約台帳を受領請求・支払管理と連携させ、根拠を残せる運用にする。
完璧を一度に目指すより、金額が大きい契約・更新が近い契約・拠点数が多い契約から台帳を作り、月次運用で精度を上げていく設計が現実的です。
自社への影響額を具体的に把握したい方は、契約開始時の資産・負債計上から実務対応までを整理した「新リース会計が一冊でまるわかり 要点速習ガイド」をご活用ください。該当資産の判定に迷いやすいケースも網羅しており、影響額の試算前に一読しておくと、判断のブレを防げます。